

Ин навишта бар асоси тарҳи таҳқиқоти академии Brian Yang, Eun Kyung Lee, Nga Le ва Nhan Huynh бо унвони «After the Breach: Cyberattacks and the CEO Risk-Taking Incentives» омода шудааст. Матн ҳамлаҳои киберӣ, идоракунии корпоративӣ, музди CEO, ангезаҳои хавфгирии роҳбар, option, restricted stock ва иштиҳои хавфи ширкатро якҷоя баррасӣ мекунад.
Дар PDF маълумоти мақолаи ниҳоии peer-reviewed дида намешавад; пас он тарҳи академист. Азбаски мавзӯъ ба амнияти киберӣ, молия, идораи ширкат ва музди роҳбар дахл дорад, ин навишта тавсияи сармоягузорӣ, идоракунӣ, амнияти киберӣ ё роҳнамоии ҳуқуқӣ/молиявӣ нест. Ҳадаф табдил додани ғояи асосӣ ба муҳтавои сода, аслӣ ва бетарафи таҳририи тоҷикӣ барои хонандаи Verianla аст.
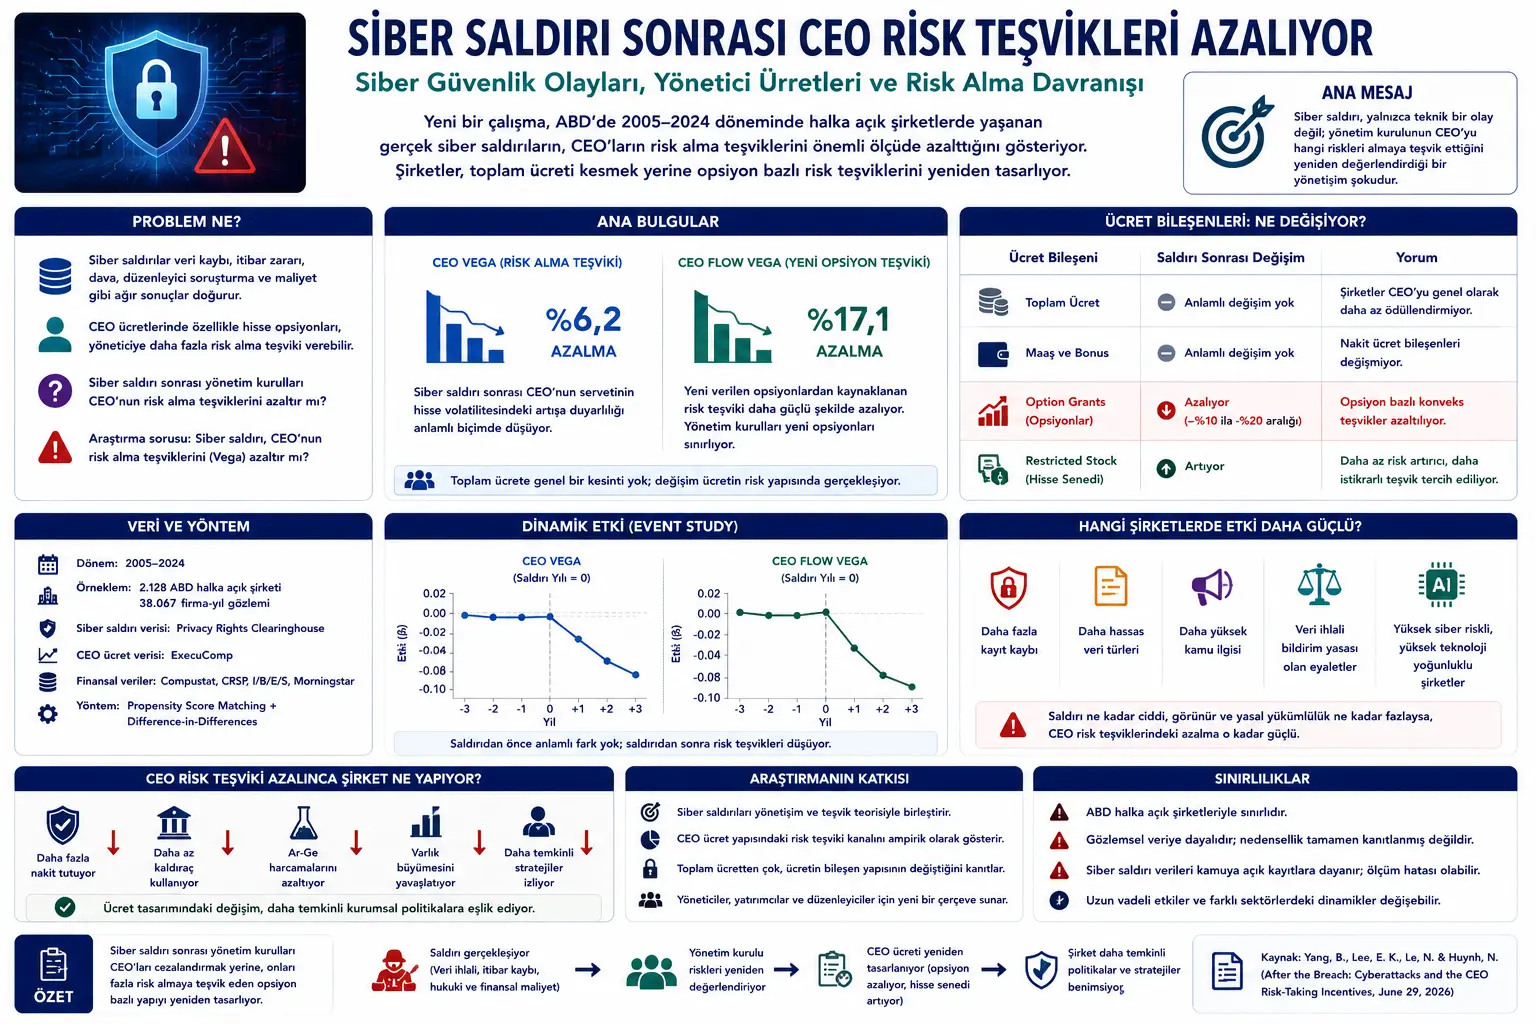
Саволи асосӣ: ҳангоми ҳамла шӯро ангезаҳои хавфгирии CEO-ро бозтарҳ мекунад? Ҷавоб мусбат аст. Ширкатҳо баъди ҳамла ангезаҳои option-based-ро кам ва бе кандани робитаи CEO бо фаъолият ба ҷузъҳои камтар хавфафзо, чун restricted stock, мегузаранд.
Ҳамлаҳои киберӣ одатан мушкили техникӣ шумурда мешаванд: низом рахна, маълумоти муштарӣ фош, обрӯи ширкат осеб ва танзимгару сармоягузор вокуниш мекунанд. Аммо таҳқиқот нишон медиҳад, ки ҳамла на танҳо шуъбаи IT, балки сохтори ангезаҳои додаи шӯрои директорон ба CEO-ро низ тағйир медиҳад.
Пажӯҳиш ширкатҳои оммавии ИМА-ро дар солҳои 2005–2024 меомӯзад. Маълумоти музд, ҳамла, молия ва бозор якҷоя шуда, ширкатҳои ҳамлашуда бо ширкатҳои монанди беҳамла тавассути propensity score matching ва difference-in-differences муқоиса мешаванд.
Натиҷаи асосӣ: пас аз ҳамла CEO Vega паст мешавад. CEO Vega ҳассосияти сарвати CEO-ро ба афзоиши ноустувории саҳмия ва манфиати ӯро аз стратегияҳои хавфнок чен мекунад. Option одатан Vega-ро зиёд мекунад, зеро бо ноустуворӣ арзишмандтар мешавад.
Пас аз ҳамла шӯро ангезаи хавфгириро кам мекунад. Коҳиш дар CEO Flow Vega, ки option-ҳои навро чен мекунад, қавитар аст. Ин бозтарҳии фаъоли бастаҳои навро нишон медиҳад, на тағйири механикии option-ҳои кӯҳна.
Паёми асосӣ: ҳамла на танҳо ҳодисаи амниятӣ, балки шоки идоракунии корпоративист. Шӯро баъди он ангезаи хавфи баландро хатарноктар дида, муздро эҳтиёткортар мекунад.
Мушкил чист?
Ширкатҳои муосир ба инфрасохтори рақамӣ, cloud, маълумоти муштарӣ, нармафзори таъминот ва шабакаҳои пайваст бештар вобастаанд. Ҳамла акнун ҳодисаи дорои паёмади амалиётӣ, молиявӣ, ҳуқуқӣ ва обрӯист.
Фошшавӣ метавонад муштарӣ, даъво, тафтиши танзимгар, хароҷоти таъмир, бренд ва эътимоди сармоягузорро осеб диҳад. Барои маълумоти шахсӣ, корти пардохт, сабти корманд ё рамз таъсир вазнинтар аст.
Таҳқиқот мепурсад: шӯро баъди ҳамла танҳо буҷаи амниятро зиёд мекунад ё шартномаи музди роҳнамоии хавфгирии CEO-ро ҳам иваз мекунад?
Музди CEO абзори муҳими идоракунӣ аст. Option бо афзоиши арзиш ва volatility ангезаи хавф медиҳад. Ин гоҳе муфид аст: роҳбари аз ҳад эҳтиёткорро ба рушд, R&D ё сармоягузории стратегии хавфнок, вале арзишофар мебарад.
Аммо пас аз ҳамла дарки хавф дигар мешавад. Шӯро метавонад заъфи назорати дохилӣ, идоракунии киберӣ, тобоварӣ ё иштиҳои хавфро бинад. Он гоҳ музди option-меҳвари ташвиқкунандаи volatility аз ҳад ҷасур менамояд.
Мушкили таҳқиқот ҳамин аст: оё ҳамла ба ислоҳи идоракуние меорад, ки ангезаҳои хавфгирии CEO-ро кам мекунад?
Усул чӣ пешниҳод мекунад?
Таҳқиқот панели васеи ширкатҳои оммавии ИМА месозад. Музди CEO аз ExecuComp, молия аз Compustat, бозгашти саҳмия аз CRSP, фарогирии таҳлилгар аз I/B/E/S, моликияти институтсионалӣ аз Morningstar, маълумоти иёлот ва макро аз манбаъҳои давлатӣ ва ҳамлаҳо аз Privacy Rights Clearinghouse гирифта мешаванд.
Давра 2005–2024 аст. Ширкатҳои молиявӣ ва utilities хориҷ мешаванд. Маҷмӯи ниҳоӣ 2.128 ширкат ва 38.067 мушоҳидаи ширкат-сол дорад.
Мушкил: ширкатҳои ҳамлашуда тасодуфӣ нестанд. Ширкатҳои калон, намоён, рушдёбанда ё рақамишуда бештар ҳадаф ва муздашон ҳам дигар аст. Муқоисаи сода гумроҳ мекунад.
Муаллифон propensity score matching истифода мебаранд: эҳтимоли ҳамларо пешгӯӣ ва ширкатҳои ҳамлашударо бо ширкатҳои беҳамлаи ҳамсоҳа ва монанд ҷуфт мекунанд; сипас тағйири пешу пасро бо difference-in-differences муқоиса менамоянд.
Ҳадаф ҷудо кардани тағйири воқеии ангезаҳо баъди ҳамла аз тамоюлҳои умумии ширкатҳои монанд аст.
Формулаҳо чиро шарҳ медиҳанд?
PDF чанд модели асосии эконометрикӣ дорад. Формулаҳои зер сохтори моделро ба шакли MathJax нишон медиҳанд.
Модели аввал эҳтимоли ҳамларо пешгӯӣ мекунад. \(Treated_{i,t}\) ҳамлашударо нишон медиҳад. Андоза, market-to-book, даромаднокӣ, leverage, cash, рушди фурӯш, хусусиятҳои CEO ва таъсири собити соҳа/сол ворид мешаванд, то ширкатҳои монанд ҷуфт гарданд.
Ин модели асосии difference-in-differences аст. \(CEO\_Vega_{i,t+1}\) ангезаи хавфгирии CEO, \(Treated_i\) гурӯҳи ҳамлашуда ва \(Post_{i,t}\) давраи баъди ҳамла аст. Коэффисиенти асосӣ \(\beta_1\) мебошад; манфӣ будан коҳишро нисбат ба ширкатҳои монанд нишон медиҳад.
Ин event-study тағйири CEO Vega-ро се сол пеш ва се сол пас аз ҳамла месанҷад. Коэффисиентҳои қаблии бемаъно ва баъдии манфӣ тафсири таъсири ҳамларо қавӣ мекунанд.
Ин модел робитаи ченакҳои гуногуни хавфи киберӣ ва ангезаи CEO-ро месанҷад. \(CyberRisk_{i,t}\) бо шумораи сабтҳои гумшуда, ибораҳои earnings call ё ифшои 10-K чен мешавад.
Ин модели фарқи сегона аст. \(Law_{s,t}\) мавҷудияти қонуни огоҳонии рахна дар иёлати қароргоҳи ширкатро нишон медиҳад. \(\beta_2\) месанҷад, ки қонуни ҳатмӣ таъсири коҳишро қавӣ мекунад ё не.
Ин модел ҷузъҳои муздро пас аз ҳамла меомӯзад: музди умумӣ, маош, bonus, restricted stock ва option grants, то манбаи коҳиш муайян шавад.
Ин модел қавитар будани таъсирро дар кадом ширкат ё CEO месанҷад. \(Z_{i,t}\) метавонад хавфи баланд, технологияи баланд, Tobin’s Q, эътимоди аз ҳади CEO, мавҷудияти роҳбари IT ё маҳдудияти молиявӣ бошад.
Ин модел робитаи коҳиши CEO Vega бо рафтори баъдии ширкатро месанҷад. \(RiskTaking_{i,t+1}\) cash, leverage, шиддати R&D ё рушди дороиҳоро ифода мекунад. Пас аз коҳиш ширкатҳо сиёсати эҳтиёткортар мегиранд.
Паёми асосии график, ҷадвал ва схема
Дар PDF Figure 1, таъсири динамикии CEO Vega ва CEO Flow Vega-ро пешу пас аз ҳамла нишон медиҳад. Пеш аз ҳамла фарқи тамоюл нест; баъд ангезаҳо паст шуда, коҳиш қавитар мегардад. Коҳиши Flow Vega кам кардани фаъоли option-ҳои навро нишон медиҳад.
Table 1, омори тавсифӣ медиҳад. Миёнаи CEO Vega 3.684 ва CEO Flow Vega 1.536 аст; тақрибан %4,7 мушоҳидаҳои ширкат-сол ба ширкатҳои ҳамлашуда тааллуқ доранд. Намуна васеъ ва ченакҳо стандартӣ ҳастанд.
Table 2, propensity score matching-ро нишон медиҳад. Ширкатҳои калон, рушдмеҳвар, ноустувор, намоён ва таҳлилгарпӯш бештар ҳамла мешаванд. Пас аз ҷуфткунӣ хусусиятҳои гурӯҳҳо мутавозинанд.
Table 3, натиҷаи асосиро медиҳад: Treated × Post барои CEO Vega ва CEO Flow Vega манфӣ ва аз ҷиҳати оморӣ маънодор аст.
Table 4, таъсири динамикӣ ва parallel trend-ро месанҷад. Пеш аз ҳамла коэффисиентҳо бемаъно, дар солҳои +1, +2 ва +3 баъд манфӣ ва маънодор мешаванд; ин бо вокуниши идоракунӣ мувофиқ аст.
Table 8, канали ҷузъҳои муздро нишон медиҳад. Музди умумӣ кам намешавад, option grants паст ва stock grants баланд мешаванд. Сохтори хавф иваз мешавад, на мукофоти умумӣ.
Table 12, робитаи тағйири CEO Vega бо рафтори ширкатро меомӯзад: cash зиёд, leverage ва R&D кам ва рушди дороӣ суст мешавад. Тағйири музд бо сиёсати эҳтиёткор ҳамроҳ аст.
Озмоишҳо чӣ гуна анҷом дода шуданд?
Ин озмоиши лабораторӣ нест; таҳлили васеъмиқёси эмпирикии молияи корпоративист. Ширкатҳои оммавии ҳамлашудаи ИМА бо ширкатҳои монанди беҳамла муқоиса мешаванд.
Аввал ҳодисаҳои Privacy Rights Clearinghouse бо ширкатҳои оммавӣ дастӣ мутобиқ мешаванд, зеро рахна метавонад бо номи ширкати асосӣ, филиал, бренд ё номи пешина сабт шавад.
Дуюм, эҳтимоли ҳамла бо андоза, market-to-book, даромаднокӣ, leverage, cash, рушди фурӯш, volatility, хусусияти CEO ва намоёнӣ ҳисоб ва ширкатҳои монанд ҷуфт мешаванд.
Сеюм, difference-in-differences тағйири CEO Vega-ро пешу пас миёни гурӯҳи ҳамлашуда ва назоратӣ муқоиса мекунад, то тамоюли иқтисодӣ, соҳа ва тағйири умумии музд назорат шаванд.
Чорум, устуворӣ бо ченакҳои алтернативии хавф, сабтҳои гумшуда, earnings call, 10-K, entropy balancing, placebo, хориҷ кардани солҳои ивази CEO ва буҳрон ва таъсири собити гуногун санҷида мешавад.
Панҷум, музди умумӣ, маош, bonus, restricted stock ва option grants ҷудо мешаванд, то бозмувозинати сохтори хавф аз кам кардани пардохт фарқ гардад.
Натиҷаҳо чиро нишон медиҳанд?
Натиҷаи аввал: ҳамла ангезаи хавфгирии CEO-ро кам мекунад. CEO Vega маънодор паст мешавад ва манфиати CEO аз volatility коҳиш меёбад.
Натиҷаи дуюм: option-ҳои нав каналанд. Коҳиши Flow Vega тағйири бастаҳои навро нишон медиҳад; шӯро онҳоро боэҳтиёттар тарҳ мекунад.
Натиҷаи сеюм: музди умумӣ кам намешавад. Ширкат «камтар пардохт» не, балки «камтар хавфафзо пардохт» мекунад. Option кам ва restricted stock зиёд мешавад; робитаи CEO бо арзиши ширкат мемонад, ангезаи volatility паст мегардад.
Натиҷаи чорум: CEO Delta умуман тағйир намеёбад. Ҳассосияти сарвати CEO ба болоравии нархи саҳмия мемонад; танҳо конвексии ангезаи хавф кам мешавад.
Натиҷаи панҷум: таъсир бо ҷиддияти ҳамла қавитар аст. Сабтҳои бештар, маълумоти ҳассостар, таваҷҷуҳи омма, вокуниши манфии бозор ва қонуни огоҳонӣ коҳиши Vega-ро равшантар мекунанд.
Натиҷаи шашум: таъсир дар ширкатҳои хавфи киберии баланд, технологӣ ва дорои имкони рушди қавӣ бештар аст. Ҳамла хароҷоти хавфро намоён ва шӯроро эҳтиёткор мекунад.
Натиҷаи ҳафтум: тарҳи нави музд бо сиёсати эҳтиёткор пайванд дорад. Cash бештар, leverage ва R&D камтар ва рушди дороӣ маҳдуд мешавад. Ин танҳо тағйири рӯйи коғаз нест.
Чаро ин муҳим аст?
Таҳқиқот марказӣ шудани амнияти кибериро дар идораи ширкат нишон медиҳад. Ҳамла танҳо кори IT нест; метавонад иштиҳои хавф, музди CEO ва стратегияи ояндаро бозарзёбӣ кунад.
Музди роҳбар рафтори ширкатро шакл медиҳад. Option-и баланд CEO-ро ба лоиҳаи хавфноктар мебарад. Ин барои навоварӣ ва рушд гоҳе хуб аст, аммо агар ҳамла заъфи назоратро ошкор кунад, ҳамон ангезаҳо аз ҳад ҷасур мешаванд.
Мақола нишон медиҳад, ки шӯро баъди ҳамла тавозунро бозмесозад: робитаи CEO бо фаъолиятро нигоҳ дошта, ангезаи volatility-и option-ро кам мекунад. Ин намунаи мутобиқшавии идоракунӣ ба хавфи киберист.
Дарси асосӣ барои хонандаи Verianla: ҳодисаи киберӣ на танҳо осебпазирии низом, балки холигии сохтори ангезаро намоён мекунад. Баъди ҳамла бояд на танҳо «чаро firewall рахна шуд?», балки «ба CEO ва роҳбарият барои кадом хавфҳо пул медиҳем?» пурсида шавад.
Нуктаҳои қобили таваҷҷуҳ
Таҳқиқот чанд маҳдудияти муҳим дорад.
Аввал, он ба ширкатҳои оммавии ИМА тамаркуз мекунад; натиҷаҳо барои Туркия, ИА ё ширкатҳои хусусӣ айнан татбиқ намешаванд.
Дуюм, маълумот мушоҳидавист. Propensity score matching, entropy balancing ва difference-in-differences ғаразро кам мекунанд, аммо ҳар омили ноаёнро нест намекунанд.
Сеюм, маълумоти ҳамла оммавист; баъзе ҳодисаҳо эълон нашуда, дер ё бо номи дигар сабт шудаанд ва хатои ченак эҷод мекунанд.
Чорум, коҳиши CEO Vega худкор идоракунии хуб нест. Кам кардани аз ҳад зиёди ангеза метавонад навоварӣ, R&D ва рушди дарозмуддатро осеб диҳад; тавозуни назорати хавф ва арзишофарӣ муҳим аст.
Панҷум, cash-и бештар ё сармоягузории камтар ҷавоби эҳтиёткор аст, аммо метавонад рақобатпазирии дарозмуддатро осеб диҳад. Натиҷаҳо ба замина вобастаанд.
Шашум, ин муҳтаво дастури сиёсати музд барои ширкати ҳамлашуда нест. Қарор бояд бо соҳа, танзим, идоракунӣ, профили хавф, стратегия ва арзёбии мустақил гирифта шавад.
Хулоса
After the Breach нишон медиҳад, ки ҳамла низоми идоракунии дохилиро чӣ гуна тағйир медиҳад. Он танҳо талафи маълумот, қатъи низом ё зарари обрӯ нест; шоки шӯро барои бозандешии хавфҳои ташвиқшудаи CEO аст.
Натиҷаи муҳим коҳиши ангезаи хавфгирӣ баъди ҳамла аст. Ин на коҳиши музди умумӣ, балки кам кардани ангезаҳои конвекси option-based мебошад. Афзоиши restricted stock нишон медиҳад, ки шӯро ҳамоҳангӣ бо арзиши ширкатро нигоҳ дошта, хавфи аз ҳад зиёдро кам мекунад.
Натиҷа робитаи мустақими амнияти кибериро бо молияи корпоративӣ ва музди роҳбар нишон медиҳад. Рахна метавонад ба шӯро сигнали бозбинии ҳам инфрасохтори техникӣ ва ҳам меъмории ангезаҳоро диҳад.
Паёми асосӣ барои хонандаи Verianla: дарси воқеии баъди ҳамла танҳо харидани нармафзори амниятӣ нест. Ширкат бояд идораи хавф, ангезаи рафтор ва мувофиқати музди CEO бо муҳити нави хавфро бозарзёбӣ кунад.
Ёддошт дар бораи манбаъ ва усул
Ин навишта бар асоси тарҳи таҳқиқоти Brian Yang, Eun Kyung Lee, Nga Le ва Nhan Huynh бо унвони «After the Breach: Cyberattacks and the CEO Risk-Taking Incentives» омода шудааст. Муҳтаво тарҷумаи калима ба калима нест; мушкил, усул, формулаҳо, ҷадвалҳо, натиҷа ва маҳдудиятҳо мутобиқ ба равияи Verianla сода ва ба мақолаи аслии таҳририи тоҷикӣ табдил дода шудаанд.
Матн ҳамлаҳои киберӣ, CEO Vega, CEO Flow Vega, option, restricted stock, executive compensation, идоракунии корпоративӣ ва хавфгирии ширкатро баррасӣ мекунад. Ин муҳтаво тавсияи сармоягузорӣ, ҳуқуқӣ, амнияти киберӣ, музди роҳбар ё идораи ширкат нест. Барои татбиқ бояд заминаи ширкат, қонунгузории нав, аудити киберӣ, машварати шӯро ва арзёбии мустақили молиявӣ ба назар гирифта шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд