

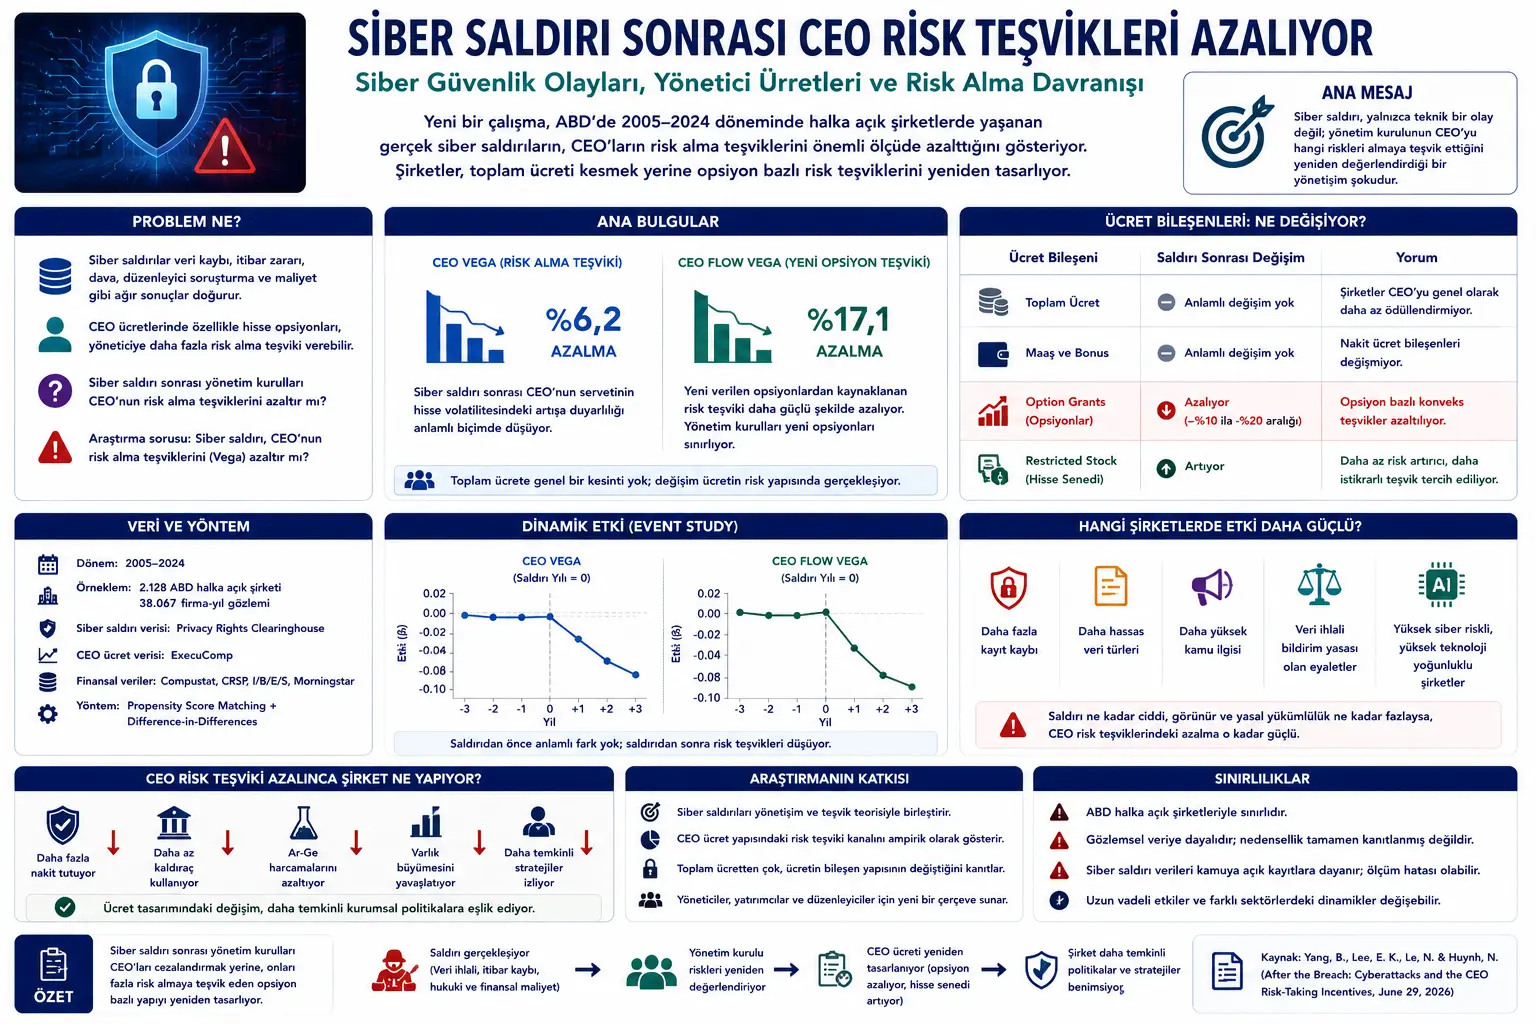
Бул макала Брайан Янг (Brian Yang), Ын Кюнг Ли (Eun Kyung Lee), Нга Ле (Nga Le) жана Нхан Хюнь (Nhan Huynh) тарабынан даярдалган “After the Breach: Cyberattacks and the CEO Risk-Taking Incentives” аттуу академиялык изилдөө долбоорунун (working paper) негизинде жазылган. Текст; киберчабуулдар, корпоративдик башкаруу, башкы директордун (CEO) акысын төлөө, жетекчилердин тобокелчиликке баруу стимулдары, акция опциондору (options), чектелген акциялар (restricted stock) жана компаниялардын тобокелдик аппетити темаларын чогуу карайт.
PDFте рецензияланган жана жарыяланган акыркы макала маалыматы көрүнбөйт; ошондуктан изилдөө академиялык изилдөө долбоору катары бааланышы керек. Тема киберкоопсуздук, каржы, компанияны башкаруу жана жетекчилердин акысын төлөө сыяктуу жогорку сезгичтикти талап кылган тармактарга тиешелүү болгондуктан, бул макала инвестициялык кеңеш, компанияны башкаруу боюнча кеңеш, киберкоопсуздук боюнча консалтинг же укуктук/каржылык багыттоо эмес. Максат - изилдөөнүн негизги идеясын Verianla окурманы үчүн жөнөкөй, оригиналдуу жана бейтарап кыргызча редактордук мазмунга айландыруу.
Изилдөөнүн негизги суроосу төмөнкүдөй: Эгерде компания киберчабуулга кабылса, директорлор кеңеши башкы директордун тобокелчиликке баруу стимулдарын кайрадан иштеп чыгабы? Изилдөөнүн жообу ооба багытында. Табылгаларга ылайык, компаниялар киберчабуулдан кийин башкы директордун опционго негизделген тобокелдиктерге баруу стимулдарын азайтышат; буга каршы, алар өндүрүмдүүлүк менен байланышын толугу менен үзмөстөн чектелген акциялар (restricted stock) сыяктуу азыраак тобокелдикти жогорулатуучу айлык акы компоненттерине бурулушат.
Киберчабуулдар көбүнчө техникалык көйгөй катары каралат: Системалар бузулат, кардарлардын маалыматтары ачыкка чыгат, компания репутациясын (аброюн) жоготот, жөнгө салуучу мекемелер жана инвесторлор реакция кылышат. Бирок бул изилдөө киберчабуулдар маалыматтык технологиялар бөлүмүн гана эмес, директорлор кеңешинин башкы директорго (CEO) берген стимул түзүмүн да өзгөртөөрүн көрсөтөт.
Изилдөө АКШдагы ачык компанияларды (акционердик коомдорду) 2005-2024-жылдар аралыгында изилдейт. Башкы директордун айлык акылары, киберчабуул жазуулары, финансылык өзгөрмөлөр жана рынок маалыматтары бириктирилип, киберчабуулга кабылган компаниялар окшош, бирок чабуулга кабылбаган компаниялар менен салыштырылат. Метод катары propensity score matching (бейимдүүлүк упайына шайкеш келтирүү) жана difference-in-differences (айырмачылыктардын айырмачылыгы) моделдери колдонулат.
Негизги табылга көңүл бурарлык: Киберчабуулдан кийин компаниялар CEO Vega көрсөткүчүн төмөндөтүшөт. CEO Vega башкы директордун байлыгы компаниянын акцияларынын туруксуздугунун (волатилдүүлүгүнүн) өсүшүнө канчалык сезимтал экенин өлчөйт. Башкача айтканда, башкы директор кооптуураак стратегиялардан канчалык пайда көрө аларын көрсөтөт. Акция опциондору көбүнчө CEO Vegаны көбөйтөт; анткени опциондор туруксуздук жогорулаганда баалуураак болуп калышы мүмкүн.
Изилдөөгө ылайык, киберчабуулдан кийин директорлор кеңештери башкы директордун тобокелчиликке баруу стимулдарын азайтышат. Бул төмөндөө өзгөчө жаңы берилген опциондорду өлчөгөн CEO Flow Vegaда күчтүүрөөк. Бул кеңештер мурда берилген опциондордун маанисиндеги (наркындагы) механикалык өзгөрүүдөн көрө, жаңы айлык топтомдорун активдүү түрдө кайра иштеп чыгып жатканын көрсөтүп турат.
Макаланын негизги билдирүүсү төмөнкүдөй: Киберчабуул компания үчүн коопсуздук окуясы гана эмес, ошондой эле корпоративдик башкаруу шоку (сонкусу) болуп саналат. Директорлор кеңештери бул шоктон кийин башкы директорду жогорку тобокелдиктерге барууга стимулдаштырууну кооптуураак деп эсептеп, акы төлөө түзүмүн этияттуураак кыла алышат.
Көйгөй эмнеде?
Заманбап компаниялар санариптик инфраструктурага, булут (cloud) системаларына, кардарлардын маалыматтарына, жеткирүү чынжырчасынын программалык камсыздоосуна жана бири-бирине туташкан маалымат тармактарына барган сайын көбүрөөк көз каранды болуп калышты. Ошондуктан киберчабуулдар мындан ары жөн гана техникалык мүчүлүштүк эмес; алар операциялык, каржылык, укуктук жана репутациялык кесепеттерге алып келген корпоративдик окуялар болуп саналат.
Маалыматтардын бузулушу; кардарлардын жоголушуна, соттук териштирүү коркунучуна, жөнгө салуучу органдардын иликтөөсүнө, системаны оңдоо чыгымдарына, бренддин зыян тартуусуна жана инвесторлордун ишениминин төмөндөшүнө алып келиши мүмкүн. Өзгөчө жеке маалыматтар, төлөм карталарынын маалыматтары, кызматкерлердин жазуулары же платформанын сырсөздөрү сыяктуу сезгич маалыматтар ачыкка чыкканда, окуянын компанияга тийгизген таасири оорураак болушу мүмкүн.
Бул изилдөө киберчабуулдарды башка өңүттөн карайт. Суроо төмөнкүдөй: Киберчабуул болгондо, директорлор кеңеши коопсуздук бюджетин гана көбөйтөбү, же башкы директордун тобокелчиликке баруу жүрүм-турумун башкарган айлык акы келишимин да өзгөртөбү?
Башкы директорго акы төлөө (CEO compensation) - компанияны башкаруудагы маанилүү курал. Акция опциондору башкы директорго тобокелчиликке барууга көбүрөөк стимул бере алат; анткени компаниянын баалуулугу жана туруксуздугу өскөндө опциондордун баасы көтөрүлөт. Бул кээ бир учурларда пайдалуу: Эгерде менеджер өтө этият болсо, опциондор аны өсүү, R&D (Изилдөө жана өнүктүрүү) же стратегиялык инвестиция сыяктуу тобокелдүү, бирок баалуулук (нарк) жарата турган долбоорлорго багытташы мүмкүн.
Бирок киберчабуулдан кийин тобокелдикти кабыл алуу өзгөрүшү мүмкүн. Директорлор кеңеши кол салууну компаниянын ички көзөмөлүндөгү, киберкоопсуздукту башкаруудагы, операциялык туруктуулуктагы же тобокелдик аппетитиндеги алсыздыкты көрсөтөт деп ойлошу мүмкүн. Мындай кырдаалда башкы директорду көбүрөөк туруксуздукка жана жогорку тобокелдиктүү стратегияларга үндөгөн опциондук айлык акы структурасы өтө агрессивдүү көрүнүшү мүмкүн.
Изилдөө караган көйгөй так ушул: Киберчабуул башкы директордун тобокелчиликке баруу стимулдарын төмөндөтүүчү корпоративдик башкарууну оңдоого (düzeltme) алып келеби?
Метод эмнени сунуштайт?
Изилдөө АКШнын ачык компанияларын (акционердик коомдорун) камтыган кеңири панелдик маалымат топтомун түзөт. Башкы директордун айлык акылары жөнүндө маалыматтар ExecuCompтон; фирманын каржылык көрсөткүчтөрү Compustatтан; акциялардын кирешелери CRSPден; аналитиктердин каптоосу (coverage) I/B/E/Sтен; институционалдык ээлик кылуу маалыматтары Morningstarдан; ал эми штат жана макроэкономикалык өзгөрмөлөр мамлекеттик маалымат булактарынан алынган. Киберчабуул окуялары Privacy Rights Clearinghouse маалымат базасынан алынат.
Изилдөө мезгили 2005-2024-жж. Каржылык (финансылык) фирмалар жана коммуналдык кызматтарды көрсөткөн компаниялар тандалмадан четтетилет; анткени бул секторлордо жөнгө салуу (регуляция) жана эмгек акы түзүмдөрү башка компаниялардан структуралык жактан айырмаланышы мүмкүн. Акыркы маалымат топтому АКШдагы 2 128 ачык компанияны жана 38 067 фирма-жыл байкоолорун камтыйт.
Негизги кыйынчылык төмөнкүдөй: Киберчабуулга кабылган компаниялар кокусунан тандалган компаниялар эмес. Чоңураак, көбүрөөк көрүнүктүү, өсүү потенциалы жогору же көбүрөөк санариптештирилген компаниялар киберчабуулдарга көбүрөөк аялуу болушу мүмкүн. Бул компаниялардын башкы директорлорунун айлык акы түзүмдөрү ансыз деле башкача болушу мүмкүн. Ошондуктан, жөнөкөй эле "чабуулга кабылгандар жана кабылбагандар" деп салыштыруу жаңылыштыруучу болушу мүмкүн.
Бул көйгөйдү азайтуу үчүн авторлор propensity score matching (бейимдүүлүк упайына шайкеш келтирүү) ыкмасын колдонушат. Алгач кайсы компаниялар киберчабуулга кабылуу ыктымалдыгы жогору экенин болжолдошот. Андан кийин алар киберчабуулга дуушар болгон компанияларды ошол эле сектордогу жана окшош өзгөчөлүктөргө ээ чабуулга кабылбаган компаниялар менен дал келтиришет. Андан кийин difference-in-differences (айырмачылыктардын айырмачылыгы) модели менен кол салууга чейинки жана андан кийинки өзгөрүү салыштырылат.
Бул ыкманын максаты - чабуулга кабылган компанияларда башкы директордун тобокелдиктерге баруу стимулдары киберчабуулдан кийин чындап эле өзгөргөнүн же өзгөрбөгөнүн окшош компаниялардагы жалпы тенденциялардан бөлүү.
Формулалар эмнени түшүндүрөт?
PDFте бир нече негизги эконометрикалык моделдер бар. Төмөнкү формулалар изилдөөдөгү негизги моделдин түзүмүн MathJax форматында көрсөтөт.
Бул биринчи модель компаниянын киберчабуулга дуушар болуу ыктымалдыгын баалоо үчүн колдонулат. \(Treated_{i,t}\), компаниянын киберчабуулга кабылганын же кабылбаганын көрсөтөт. Фирманын көлөмү, рыноктук-баа китепчесинин (book-to-market) катышы, кирешелүүлүк, леверидж (leverage), накталай акча резервдери, сатуунун өсүшү, башкы директордун өзгөчөлүктөрү жана сектор/жылдын туруктуу эффекттери (fixed effects) сыяктуу өзгөрмөлөр моделге кошулат. Максат - кол салууга кабылган компанияларды окшош мүнөздөмөлөргө ээ кол салууга кабылбаган компаниялар менен дал келтирүү.
Бул негизги айырмачылыктардын айырмачылыгы (difference-in-differences) модели. \(CEO\_Vega_{i,t+1}\), башкы директордун тобокелчиликке баруу стимулун көрсөтөт. \(Treated_i\), компаниянын киберчабуулга кабылган топто экенин; \(Post_{i,t}\) болсо кол салуудан кийинки мезгилди көрсөтөт. Негизги коэффициент \(\beta_1\) болуп саналат. Бул коэффициенттин терс (негатив) болушу киберчабуулдан кийин башкы директордун тобокелчиликке баруу стимулдары окшош компанияларга салыштырмалуу азайганын көрсөтөт.
Бул event-study (окуяны изилдөө) модели. Ал кол салууга чейин үч жыл жана андан кийин үч жыл ичинде CEO Vegaнын кандай өзгөргөнүн карайт. Максат - кол салуудан мурун төмөндөө тенденциясы (тренд) болгонун же болбогонун текшерүү. Эгерде чабуулга чейинки коэффициенттер маанисиз (anlamsız), ал эми чабуулдан кийинки коэффициенттер терс жана маанилүү болсо, бул табылга киберчабуул айлык акы түзүмүндөгү өзгөрүүнү козгоду деген чечмелөөнү бекемдейт.
Бул модель кибер тобокелдиктердин ар кандай өлчөмдөрү менен башкы директордун тобокелдикке баруу стимулдарынын ортосундагы мамилени сынайт. \(CyberRisk_{i,t}\), альтернатива катары жоголгон жазуулардын (records) саны, earnings call (кирешелер боюнча чалуу) сүйлөшүүлөрүндөгү кибер тобокелдик билдирүүлөрү же 10-K файлдарындагы кибер тобокелдик декларациялары менен өлчөнөт.
Бул үч эселенген (triple) айырма модели. \(Law_{s,t}\), компаниянын башкы кеңсеси жайгашкан штатта маалыматтарды бузуу (data breach) боюнча билдирүү мыйзамы күчүндөбү же жокпу, ошону көрсөтөт. \(\beta_2\) коэффициенти милдеттүү билдирүү мыйзамдарынын киберчабуулдан кийин башкы директордун тобокелчиликке баруу стимулдарын төмөндөтүү таасирин күчөтөр-күчөтпөстүгүн өлчөйт.
Бул модель киберчабуулдан кийин башкы директордун акы төлөө пакетинин кайсы компоненттери (бөлүктөрү) өзгөргөнүн изилдейт. Жалпы айлык акы, негизги маяна, бонус, чектелген акциялар (restricted stock) жана опциондук гранттар (option grants) өзүнчө бааланат. Ошентип, төмөндөө жалпы маянанын кыскарышынанбы же өзгөчө опционго негизделген тобокелдик стимулдарынан уламбы, ошол түшүнүлөт.
Бул модель таасир кайсы компанияларда же башкы директордун өзгөчөлүктөрүндө күчтүүрөөк экенин сынайт. \(Z_{i,t}\), мисалы, жогорку кибер тобокелдик, жогорку технологиялык сектор, жогорку Tobin's Q, башкы директордун ашыкча өзүнө ишенүүсү, IT менеджеринин (CIO/CISO) болушу же финансылык чектөөлөр сыяктуу өзгөрмөлөрдү билдирет.
Бул модель CEO Vegaдагы төмөндөөнүн компаниянын кийинки жүрүм-туруму менен байланышын текшерет. \(RiskTaking_{i,t+1}\); накталай акча резервдери, леверидж (leverage), R&D (изилдөө жана өнүктүрүү) интенсивдүүлүгү же активдердин өсүшү сыяктуу компаниянын саясатын билдирет. Табылгаларга ылайык, CEO Vega төмөндөгөндөн кийин компаниялар этияттуу финансылык жана инвестициялык саясатка өтүшөт.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDFтеги Figure 1 (1-Сүрөт), киберчабуулга чейинки жана андан кийинки CEO Vega менен CEO Flow Vegaнын динамикалык эффекттерин көрсөтөт. Сүрөттүн негизги билдирүүсү төмөнкүдөй: Чабуулга чейин чабуулга кабылган компаниялар менен контролдук компаниялардын ортосунда олуттуу (anlamlı) айырмаланган тенденция байкалбайт. Кол салуудан кийин башкы директордун тобокелчиликке баруу стимулдары төмөндөй баштайт жана бул төмөндөө убакыттын өтүшү менен күчөйт. Айрыкча CEO Flow Vegaдагы төмөндөө директорлор кеңеши жаңы опцион стимулдарын активдүү түрдө азайтып жатканын көрсөтүп турат.
Table 1 (1-Таблица), тандалманын (үлгүнүн) сыпаттама статистикасын берет. Орточо CEO Vega 3.684, CEO Flow Vega 1.536ны түзөт. Фирма-жыл байкоолорунун болжол менен 4,7%ы киберчабуулга дуушар болгон компанияларга таандык. Бул таблица изилдөөнүн АКШнын ачык компанияларынын кеңири тандалмасына негизделгенин жана CEO айлыгы менен кибер тобокелдик изилдөөлөрүндө колдонулган өзгөрмөлөр менен шайкеш келген маалымат структурасын түзгөнүн көрсөтөт.
Table 2 (2-Таблица), propensity score matching (бейимдүүлүк упайына шайкеш келтирүү) процессин көрсөтөт. Биринчи этаптагы жыйынтыктарга ылайык, чоң, өсүүгө багытталган, туруксуздугу жогору, көрүнүктүү жана аналитиктердин каптоосу кеңири болгон компаниялар киберчабуулга көбүрөөк ачык болуп көрүнөт. Дал келтирүүдөн (matching) кийин чабуулга кабылган жана кабылбаган компаниялардын негизги өзгөчөлүктөрү тең салмактуу абалга келтирилген. Бул изилдөөнүн салыштыруу тобун ишенимдүүрөөк кылат.
Table 3 (3-Таблица), негизги табылганы берет. Treated × Post коэффициенттери CEO Vega үчүн да, CEO Flow Vega үчүн да терс жана статистикалык жактан маанилүү (istatistiksel olarak anlamlı). Бул таблица киберчабуулдан кийин компаниялардын башкы директорунун тобокелдиктерге баруу стимулдарын төмөндөткөндүгүнүн негизги далили болуп саналат.
Table 4 (4-Таблица), динамикалык таасирди жана параллелдүү трендди (parallel trend) сынайт. Чабуулдан мурунку жылдары коэффициенттер маанисиз (anlamsız); ал эми чабуулдан кийинки +1, +2 жана +3-жылдарда коэффициенттер терс жана маанилүү (anlamlı) болуп калат. Бул табылга айлык акынын өзгөрүшү кол салууга чейин башталган тенденция эмес, кол салуудан кийинки башкаруу реакциясына шайкеш келерин көрсөтөт.
Table 8 (8-Таблица), айлык акынын компоненттери (бөлүктөрү) каналын түшүндүрөт. Башкы директордун жалпы айлыгында олуттуу төмөндөө жок. Буга каршы, option grants (опцион гранттары) азаят, ал эми stock grants (акция гранттары) өсөт. Бул таблица директорлор кеңеши башкы директорду жалпысынан азыраак сыйлоонун (акы төлөөнүн) ордуна, айлык акынын тобокелдик түзүмүн өзгөртүп жатканын көрсөтөт.
Table 12 (12-Таблица), CEO Vegaдагы өзгөрүүнүн компаниянын жүрүм-туруму менен байланышын изилдейт. Табылгаларга ылайык, киберчабуулдан кийин компаниялар көбүрөөк накталай акча сактап, левериджди (карызды) жана R&D интенсивдүүлүгүн азайтып, активдердин өсүшүн жайлатат. Бул да айлык акынын түзүмүндөгү өзгөрүү этияттуураак корпоративдик саясаттар менен коштолуп жатканын билдирет.
Эксперименттер кандайча жасалган?
Бул изилдөө лабораториялык эксперимент эмес; бул масштабдуу эмпирикалык корпоративдик каржы талдоосу. Изилдөө киберчабуулга дуушар болгон АКШнын ачык компанияларын (акционердик коомдорун) окшош, бирок чабуулга кабылбаган компаниялар менен салыштырат.
Биринчи этапта, Privacy Rights Clearinghouse маалымат базасынан киберчабуул окуялары алынып, ачык компаниялар менен кол менен (manually) дал келтирилет (eşleştirilir). Бул кол менен дал келтирүү маанилүү; анткени маалыматтардын бузулушу кээде башкы компаниянын аты менен, кээде филиалдын, бренддин же эски компаниянын аты менен катталышы мүмкүн.
Экинчи этапта, киберчабуулга кабылуу ыктымалдыгы бааланат. Окшош компанияларды табуу үчүн компаниянын көлөмү, рыноктук-баа китепчесинин (book-to-market) катышы, кирешелүүлүк, леверидж, накталай акча, сатуунун өсүшү, акциянын туруксуздугу, башкы директордун өзгөчөлүктөрү жана көрүнүү (visibility) чен-өлчөмдөрү колдонулат. Ошентип, кол салууга дуушар болгон фирмалар мүмкүн болушунча окшош контролдук фирмалар менен дал келтирилет.
Үчүнчү этапта, difference-in-differences (айырмачылыктардын айырмачылыгы) модели колдонулат. Кол салууга чейинки жана андан кийинки CEO Vegaнын өзгөрүшү кол салууга кабылган компаниялар менен дал келтирилген контролдук компаниялардын ортосунда салыштырылат. Бул жалпы экономикалык тенденцияларды, тармактык таасирлерди жана убакыттын өтүшү менен жалпы айлык акылардын өзгөрүүсүн көзөмөлдөөгө (control etme) жардам берет.
Төртүнчү этапта, натыйжалардын туруктуулугу (sağlamlığı / robustness) текшерилет. Кибер тобокелдиктердин альтернативалуу көрсөткүчтөрү, жоголгон жазуулардын саны, earnings call (кирешелер боюнча чалуу) кибер тобокелдик билдирүүлөрү, 10-K кибер тобокелдик декларациялары, entropy balancing, плацебо тесттери, башкы директордун алмашуу жылдарын алып салуу, кризис мезгилин алып салуу жана ар кандай туруктуу эффект (fixed effects) структуралары колдонулат.
Бешинчи этапта, түздөн-түз канал сыналат. Авторлор жалпы айлык акыны, негизги маянаны, бонусту, чектелген акцияларды жана опциондук гранттарды өзүнчө бөлүп талдашат. Ошентип, чабуулдан кийинки төмөндөө жалпы төлөмдү кыскартуубу же айлык акынын тобокелдик түзүмүндөгү кайра тең салмактуулукпу (rebalancing), ошону изилдешет.
Натыйжалар эмнени көрсөтүп турат?
Изилдөөнүн биринчи натыйжасы, киберчабуулдар башкы директордун тобокелдиктерге баруу стимулдарын азайтат. Негизги моделде CEO Vega олуттуу (anlamlı) түрдө төмөндөйт. Бул төмөндөө башкы директордун компаниянын туруксуздугунун өсүшүнөн ала турган кирешесинин азайганын көрсөтөт.
Экинчи натыйжа, таасир негизинен жаңы берилген опциондорго тиешелүү. CEO Flow Vegaдагы төмөндөө портфелдеги эски опциондорго караганда жаңы айлык топтомдору көбүрөөк өзгөртүлгөнүн көрсөтөт. Башкача айтканда, директорлор кеңештери кол салуудан кийин опционго негизделген жаңы стимулдарды кылдаттык менен иштеп чыгышат.
Үчүнчү натыйжа, башкы директордун жалпы айлыгынын көбүнчө кыскартылбаганында. Бул критикалык айырмачылык. Компаниялар башкы директорго "азыраак төлөм" жасоонун ордуна, "тобокелдикти азыраак жогорулатуучу төлөм" жасашууда. Опциондук гранттар азайып жатканда, чектелген акциялардын гранттары өсөт. Ушундайча башкы директордун компаниянын баалуулугу менен байланышы сакталат; бирок туруксуздукту күчөткөн стратегиялардан пайда көрүү стимулу азаят.
Төртүнчү натыйжа, CEO Deltaнын жалпысынан өзгөрбөгөндүгүндө. Delta башкы директордун байлыгынын акциялардын баасынын өсүшүнө карата сезимталдыгын көрсөтөт. Deltaнын бузулбашы директорлор кеңеши башкы директордун өндүрүмдүүлүк менен байланышын үзбөгөнүн; болгону тобокелдикке баруу стимулунун дөңсөөлүгүн (konveksliğini) азайтканын билдирет.
Бешинчи натыйжа, киберчабуул канчалык олуттуу болсо, таасири ошончолук күчтүү болот. Жазуулардын (маалыматтардын) көбүрөөк жоголушу, купуя маалыматтардын түрлөрү, коомчулуктун жогорку кызыгуусу, рыноктун терс реакциясы жана маалыматтарды бузуу боюнча милдеттүү билдирүү мыйзамдарынын болушу CEO Vegaдагы төмөндөөнү айкыныраак кылат.
Алтынчы натыйжа, таасир жогорку кибер тобокелдиги бар, жогорку технологиялык интенсивдүүлүккө жана күчтүү өсүү мүмкүнчүлүгүнө ээ болгон компанияларда көбүрөөк байкалат. Бул компанияларда опционго негизделген стимулдар адатта кооптуу, бирок баалуулук (нарк) жарата турган инвестицияларга түрткү бериши мүмкүн. Бирок, киберчабуул бул тобокелдиктердин чыгымын көрүнүктүү кылганда, директорлор кеңештери этияттуураак мамиле кылышат.
Жетинчи натыйжа, айлык акы дизайнындагы (долбоорундагы) өзгөрүү компаниянын этияттуу саясаты менен байланыштуу. Киберчабуулдан кийин компаниялар көбүрөөк накталай акча сактоого, азыраак леверидж колдонууга, R&D (Изилдөө жана өнүктүрүү) чыгымдарын азайтууга жана активдердин өсүшүн чектөөгө ыкташат. Бул башкы директордун стимулдарындагы төмөндөө жөн гана кагаз бетиндеги айлык акыны тууралоо эмес экенин, ал компаниянын жалпы тобокелдик аппетитине байланыштуу өзгөрүү экенин көрсөтүп турат.
Бул эмне үчүн маанилүү?
Бул изилдөө киберкоопсуздук компанияны башкарууда канчалык борбордук маселеге айланганын көрсөтөт. Киберчабуулдар мындан ары IT тобу чечиши керек болгон техникалык окуялар гана эмес. Чабуул директорлор кеңешин компаниянын тобокелдик аппетитин, башкы директордун айлык акы түзүмүн жана келечектеги стратегиялык чечимдерди кайра карап чыгууга мажбурлашы мүмкүн.
Аткаруучулардын (Жетекчилердин) акысын төлөө - компаниянын жүрүм-турумун калыптандыруучу күчтүү механизм. Башкы директорго (CEO) опциондун жогорку стимулу берилгенде, ал кооптуураак долбоорлорго бурулуу үчүн көбүрөөк каржылык мотивацияга ээ болушу мүмкүн. Бул дайыма эле жаман боло бербейт; инновациялар, өсүү жана трансформация көбүнчө тобокелдикти талап кылат. Бирок киберчабуул компаниянын тобокелдиктерин көзөмөлдөөсү жетишерлик күчтүү эмес экенин көрсөтсө, ушул эле стимулдар өтө агрессивдүү болуп калышы мүмкүн.
Макала директорлор кеңештери бул тең салмактуулукту киберчабуулдан кийин калыбына келтирерин көрсөтөт. Кеңештер башкы директордун өндүрүмдүүлүк (performance) менен байланышын үзмөстөн, опциондор сунуш кылган туруксуздук (волатилдүүлүк) стимулун азайтышат. Бул корпоративдик башкаруунун кибер коркунучтарга кантип ылайыкташа аларынын конкреттүү мисалы болуп саналат.
Verianla окурманы үчүн негизги сабак төмөнкүдөй: Киберкоопсуздук окуялары системаларда гана ачык (боштук) калтырбайт; алар ошондой эле компаниянын стимул түзүмүндөгү боштуктарды да көрүнүктүү кыла алат. Чабуулдан кийин бериле турган суроо "брандмауэр (firewall) эмнеге тешилди?" гана эмес. Ошол эле учурда "биз башкы директорго жана жетекчиликке кандай тобокелдиктерге баруусу үчүн акча төлөп жатабыз?" деген суроо да берилиши керек.
Көңүл буруу пункттары
Бул изилдөөнүн кээ бир маанилүү чектөөлөрү бар.
Биринчиден, изилдөө АКШнын ачык (акционердик) компанияларына багытталган. Ошондуктан жыйынтыктарды Түркия, Европа Биримдиги же жеке (жабык) компаниялар үчүн түздөн-түз жарактуу деп кабыл албоо керек.
Экинчиден, изилдөө байкоо жүргүзүүчү (обсервациялык) маалыматтарга негизделет. Propensity score matching, entropy balancing жана difference-in-differences методдору тандоодогу бир жактуулукту (selection bias) азайтууга аракет кылат; бирок алар ар бир байкалбаган факторду толугу менен жок кылат деп ойлоо туура эмес.
Үчүнчүдөн, киберчабуул маалыматтары жалпыга ачык жазууларга таянат. Кээ бир кол салуулар эч качан ачыкталбаган, кеч ачыкталган же башка аталыштар менен катталган болушу мүмкүн. Бул өлчөө катасын жаратышы мүмкүн.
Төртүнчүдөн, CEO Vegaдагы төмөндөө дайыма эле автоматтык түрдө жакшы башкарууну билдирбейт. Кээ бир компанияларда тобокелчиликке баруу стимулдарын ашыкча кыскартуу инновацияга, изилдөө жана өнүктүрүүгө (R&D) жана узак мөөнөттүү өсүүгө терс таасирин тийгизиши мүмкүн. Изилдөө дал ушул себептен тобокелдиктерди көзөмөлдөө менен баалуулук (нарк) жаратуунун ортосундагы тең салмактуулукту баса белгилейт.
Бешинчиден, киберчабуулдан кийин көбүрөөк накталай акча сактоо же азыраак инвестиция салуу жүрүм-туруму этияттуу жооп болушу мүмкүн; бирок узак мөөнөттүү келечекте ал компаниянын атаандаштыкка жөндөмдүүлүгүнө да таасир этиши мүмкүн. Бул натыйжалар контекстке жараша чечмелениши керек.
Алтынчыдан, бул мазмун киберчабуулга дуушар болгон компаниялар үчүн эмгек акы саясаты боюнча колдонмо эмес. Конкреттүү чечимдер компаниянын тармагына, жөнгө салуу шарттарына, башкаруу түзүмүнө, тобокелдик профилине, инвестициялык стратегиясына жана көз карандысыз эксперттик баалоого жараша чогуу каралышы керек.
Жыйынтык
After the Breach изилдөөсү киберчабуулдар компаниялардын ички башкаруу системаларын кантип өзгөртө аларын күчтүү түрдө көрсөтүп турат. Киберчабуул - бул жөн гана маалыматтарды жоготуу, системанын иштебей калышы же репутациянын бузулушу эмес; бул ошондой эле башкы директордун (CEO) кандай тобокелдиктерди алууга үндөгөнүн кайрадан ойлондурган директорлор кеңешинин шоку болуп саналат.
Макаланын эң маанилүү табылгасы - компаниялардын кол салуудан кийин башкы директордун тобокелчиликке баруу стимулдарын азайтышы. Бул төмөндөө жалпы айлык акыны кыскартуу түрүндө эмес, опционго негизделген дөңсөөлүү (конвекс) стимулдарды азайтуу түрүндө ишке ашат. Чектелген акциялардын (restricted stock) үлүшүнүн өсүшү директорлор кеңешинин башкы директорду компаниянын баалуулугу менен бир багытта (hizada) кармоону улантуу менен бирге ашыкча тобокелдиктерге баруу стимулун азайткысы келгенин көрсөтөт.
Бул жыйынтык киберкоопсуздук азыр корпоративдик каржы жана жетекчилердин акысын төлөө менен түздөн-түз байланыштуу экенин көрсөтүп турат. Маалыматтардын бузулушу директорлор кеңешине техникалык инфраструктураны гана эмес, стимулдаштыруу архитектурасын да карап чыгууга сигнал бериши мүмкүн.
Verianla окурманы үчүн негизги билдирүү төмөнкүдөй: Киберчабуулдан кийинки чыныгы корпоративдик сабак - бул жөн гана коопсуздук программасын сатып алуу эмес. Компаниялар тобокелдиктин кантип башкарылганын, ким кайсы жүрүм-турумга стимул алып жатканын жана башкы директордун айлык акы түзүмү компаниянын жаңы тобокелдик чөйрөсүнө шайкеш келерин кайра баалап чыгышы керек.
Булак жана Метод Эскертүүсү
Бул макала Брайан Янг (Brian Yang), Ын Кюнг Ли (Eun Kyung Lee), Нга Ле (Nga Le) жана Нхан Хюнь (Nhan Huynh) тарабынан даярдалган “After the Breach: Cyberattacks and the CEO Risk-Taking Incentives” аттуу академиялык изилдөө долбоорунун негизинде жазылган. Мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги көйгөйү, методу, формулалары, таблицалары, табылгалары жана чектөөлөрү Verianla басып чыгаруу багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу кыргызча редактордук макалага айландырылган.
Текстте киберчабуулдар, CEO Vega, CEO Flow Vega, акция опциондору, чектелген акциялар (restricted stock), жетекчинин айлыгы (executive compensation), корпоративдик башкаруу жана компаниянын тобокелчиликке баруу жүрүм-туруму талкууланат. Бул мазмун инвестициялык, укуктук, киберкоопсуздук, жетекчиге акы төлөө же компанияны башкаруу боюнча кеңеш эмес. Конкреттүү колдонуулар үчүн тиешелүү компаниянын контексти, учурдагы мыйзамдар, киберкоопсуздук аудити, директорлор кеңешинин консалтинги жана көз карандысыз финансылык баалоо эске алынышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген