


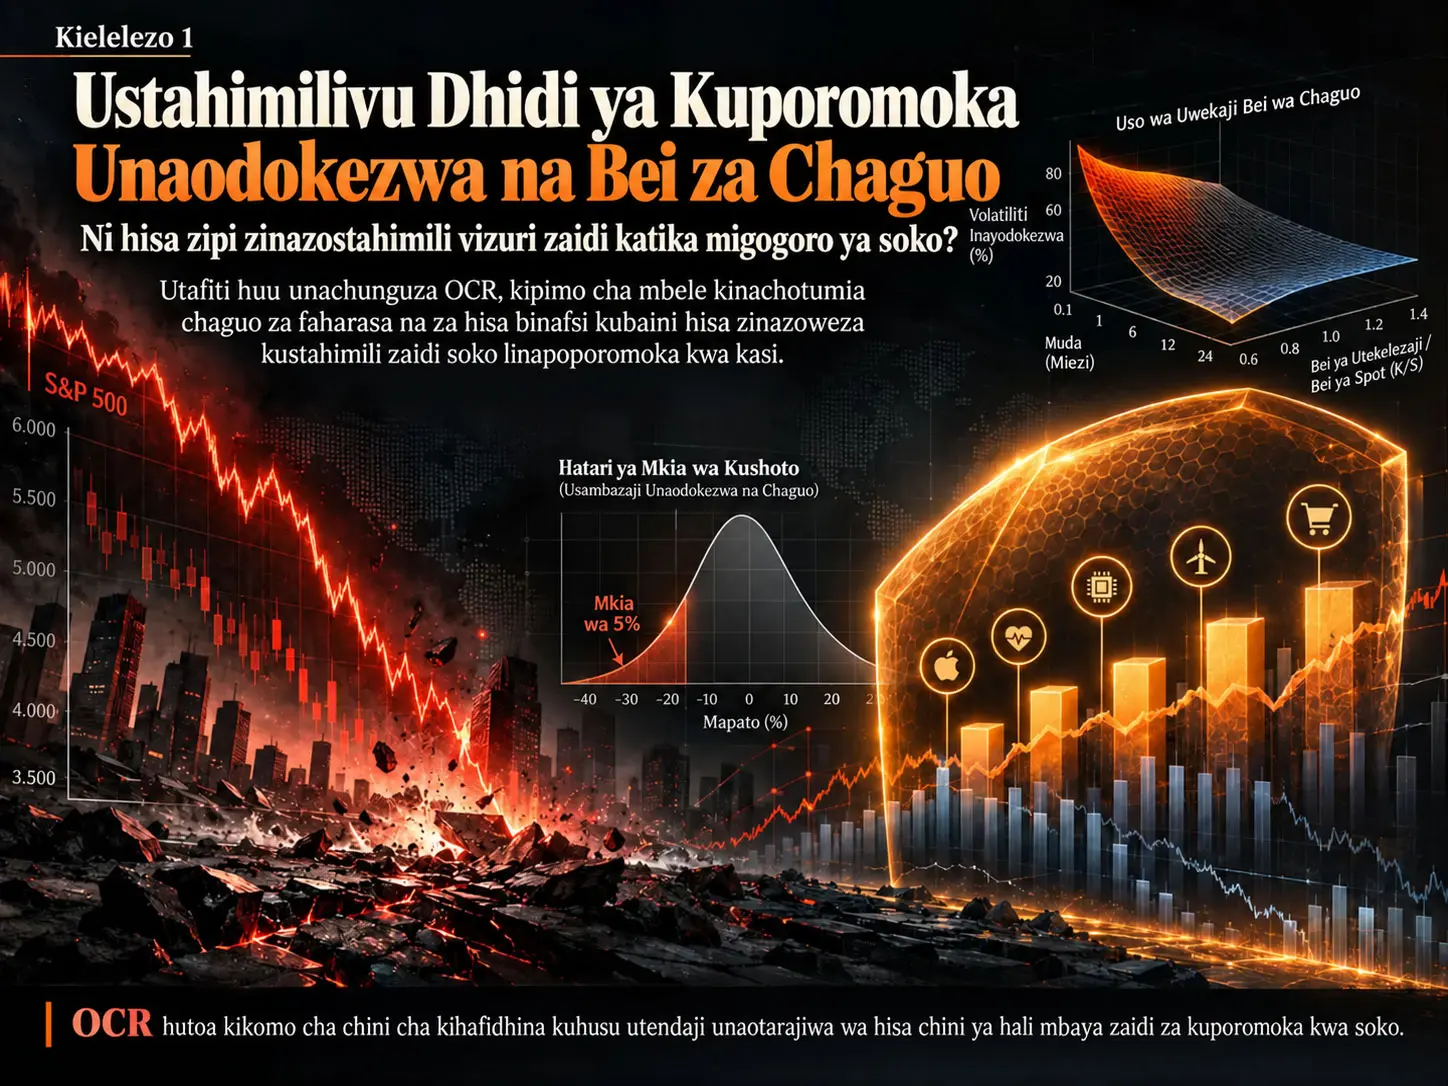
Ustahimilivu dhidi ya kuporomoka unaodokezwa na bei za chaguo (Option-Implied Crash Resilience, OCR) ni kipimo cha mbele na cha kihafidhina cha stress-test kinachokokotoa thamani ya chini kabisa inayowezekana ya utendaji unaotarajiwa wa hisa katika hali za kuporomoka kwa soko, mradi thamani hiyo iweze kuendana na usambazaji wa pembeni unaodokezwa na bei zinazoonekana za chaguo za faharasa na za hisa binafsi. Utafiti hutumia chaguo za faharasa na za hisa binafsi za vipengele vya S&P 500 katika kipindi cha 1996–2024 ili kupata usambazaji wa pembeni wa risk-neutral wa mapato ya soko na hisa; badala ya kukadiria utegemezi wa pamoja usiojulikana kwa modeli maalum ya copula, unauchukulia kupitia partial identification na mipaka sharp. Katika matumizi ya msingi, kushuka kwa soko kwa angalau %5 dhidi ya thamani ya forward katika upeo wa siku 30 hufafanuliwa kama hali ya kuporomoka. Hisa zenye OCR ya juu hufanya vizuri zaidi kwa kiwango kikubwa kuliko hisa zenye OCR ya chini katika miezi ambayo kuporomoka kulitokea kweli; tofauti ya portfolio ya value-weighted high-minus-low ni takriban %8,88/mwezi. Hata hivyo, OCR si ishara ya market-timing inayotabiri lini kuporomoka kwa baadaye kutatokea, wala si makadirio ya nukta yanayotoa mapato ya uhakika ya hisa wakati wa kuporomoka.
Tatizo kuu la utafiti ni hili: chaguo za faharasa huonyesha usambazaji wa baadaye wa risk-neutral wa soko, na chaguo za hisa binafsi huonyesha usambazaji wa risk-neutral wa hisa ya kampuni; lakini usambazaji huu miwili tofauti hauamui kama matokeo mabaya ya hisa hutokea wakati mmoja na matokeo mabaya zaidi ya soko. Kwa hiyo, hisa mbili zinaweza kuonyesha downside risk inayofanana katika usambazaji wao wa chaguo lakini zikawa na tabia tofauti sana mbele ya kuporomoka kwa soko kwa mfumo mzima.
OCR haijazi taarifa hii inayokosekana kwa correlation ya makadirio au copula ya parametric isiyobadilika. Badala yake, hutafuta ulinganishaji mbaya zaidi kati ya usambazaji wote wa pamoja ambao unaweza kuendana na usambazaji wa pembeni miwili unaoonekana. Kwa njia hii, hutoa mpaka wa chini sharp kwa swali: “Hisa hii inaweza kufanya vibaya kiasi gani wakati soko linashuka, miongoni mwa miundo yote ya utegemezi inayoruhusiwa na chaguo zinazoonekana leo?”
Tatizo la utafiti: kwa nini kujua tu mkia wa kushoto wa hisa hakutoshi?
Vipimo vya kawaida vya downside risk huzingatia usambazaji wa hisa yenyewe. Kwa mfano, risk-neutral variance, expected shortfall, Value at Risk au uwezekano wa kushuka sana hutoa taarifa kuhusu ukubwa wa matokeo mabaya ya hisa. Lakini kwa mwekezaji mwenye portfolio iliyogawanywa, swali muhimu si tu “hisa inaweza kushuka kiasi gani?” Swali kuu ni “je, hisa huonyesha utendaji wake mbaya wakati soko pia liko katika hali mbaya?”
Tofauti hii ni muhimu kwa ulinzi dhidi ya kuporomoka kwa mfumo mzima. Mkia wa kushoto wa hisa unaweza kuwa mzito, lakini sehemu kubwa ya matokeo yake mabaya zaidi inaweza kutokea katika vipindi maalum vya kampuni. Usambazaji wa pembeni wa hisa nyingine unaweza kuonekana sawa, ilhali matokeo yake mabaya yakalingana moja kwa moja na kuporomoka kwa soko. Kwa sababu chaguo ya hisa binafsi huonyesha tu usambazaji wa hisa yenyewe, haiwezi peke yake kutambua tofauti hii ya hali ya pamoja.
Bei za chaguo zinawezaje kuonyesha ustahimilivu wa hisa wakati wa kuporomoka kwa soko?
Chaguo za faharasa hufafanua usambazaji wa pembeni wa risk-neutral wa mapato ya soko, na chaguo za hisa binafsi hufafanua usambazaji wa pembeni wa risk-neutral wa hisa; badala ya kudhani copula maalum kwa utegemezi wa pamoja usiojulikana, utafiti hukokotoa utendaji mbaya zaidi wa kuporomoka kati ya usambazaji wote wa pamoja unaolingana na marjinali hizi, na kutengeneza mpaka wa chini sharp unaoitwa OCR.
Mapato ya forward-normalized
Kwa muda maalum wa \(T\), mapato ya soko na hisa hunormalishwa kwa bei za forward:
\[ R_m=\frac{S_{m,T}}{F_{m,0}^{T}}, \qquad R_i=\frac{S_{i,T}}{F_{i,0}^{T}}. \]
Hapa \(S_{m,T}\) inaonyesha kiwango cha faharasa ya soko mwishoni mwa muda; \(S_{i,T}\) inaonyesha bei ya hisa; na \(F_{m,0}^{T}\) pamoja na \(F_{i,0}^{T}\) zinaonyesha bei za forward za soko na hisa katika muda huo huo mwanzoni.
Lengo la forward normalization ni kutenganisha riba, gawio na vipengele vya carry vinavyoweza kutabirika. Katika upangaji bei wa risk-neutral usio na arbitrage:
\[ E^{Q}[R_m]=E^{Q}[R_i]=1. \]
Utendaji wa kimwili unaotarajiwa unaolengwa na utafiti ni:
\[ E^{P}[R_i\mid R_m<\alpha] \tag{1} \]
ambapo \(\alpha<1\) ni kizingiti cha kushuka kwa soko. Katika hali ya msingi \(\alpha=0.95\), ikimaanisha kushuka kwa angalau %5 dhidi ya forward benchmark.
Chaguo zinafafanua nini?
Kulingana na mbinu ya Breeden–Litzenberger, bei za chaguo zenye muda mmoja hufafanua usambazaji wa mwisho wa risk-neutral. Kazi za quantile za risk-neutral kwa soko na hisa zinaweza kuandikwa kama:
\[ Q_m^{Q}(u)=\inf\{r:Q(R_m\leq r)\geq u\}, \]
\[ Q_i^{Q}(u)=\inf\{r:Q(R_i\leq r)\geq u\}, \qquad u\in[0,1] \]
.
Hata hivyo, kujua \(Q_m^{Q}\) na \(Q_i^{Q}\) kila moja kivyake hakufafanui usambazaji wa pamoja wa \(R_m\) na \(R_i\). Taarifa inayokosekana ni utegemezi kati ya rank ya soko \(U_m\) na rank ya hisa \(U_i\).
Kuporomoka kwa soko hufafanuliwaje katika nafasi ya rank?
Utafiti hutumia ufafanuzi:
\[ u_\alpha=Q(R_m<\alpha) \]
\(u_\alpha\) ni wingi wa uwezekano wa kuporomoka katika usambazaji wa risk-neutral wa soko. Hivyo hali ya kushuka kwa soko katika nafasi ya rank huwa:
\[ \{R_m<\alpha\} = \{U_m<u_\alpha\} \]
na inageuka kuwa mkia wa kushoto wa usambazaji wa soko.
Kwa Theorem 1, inadhaniwa kuwa mapato ya soko hayana atom ya risk-neutral katika kizingiti \(\alpha\):
\[ Q(R_m=\alpha)=0. \]
Kutoka uwezekano wa risk-neutral hadi mapato ya kimwili yanayotarajiwa
Wakati bei za chaguo zinatoa usambazaji chini ya kipimo cha risk-neutral \(Q\), lengo la utafiti ni utendaji wa kuporomoka chini ya kipimo cha kimwili \(P\). Katika specification ya msingi, utafiti hutumia market-based change-of-measure ifuatayo:
\[ \frac{dP}{dQ}=R_m, \qquad R_m>0, \qquad E^Q[R_m]=1. \tag{2} \]
Hii ni \(\gamma=1\) chini ya CRRA, yaani log-utility benchmark. Chini ya dhana hii, kwa \(X\) yoyote inayoweza kuunganishwa:
\[ E^P[X]=E^Q[R_mX]. \]
Kwa hiyo utendaji unaolengwa wa kuporomoka ni:
\[ E^P[R_i\mid R_m<\alpha] = \frac{E^Q[R_mR_i\,1\{R_m<\alpha\}]} {E^Q[R_m\,1\{R_m<\alpha\}]}. \tag{3} \]
Denominator inaweza kukokotolewa kutoka kwenye marjinali ya soko pekee. Numerator hutegemea jinsi soko na hisa zinavyolinganishwa katika hali ya kuporomoka. Kiini chote cha kihisabati cha tatizo la OCR kiko katika ulinganishaji huu usiojulikana.
Mipaka sharp ya chini na juu
Theorem 1 kwanza hufafanua denominator ya soko-pekee:
\[ D(\alpha) = E^Q[R_m1\{R_m<\alpha\}] = \int_0^{u_\alpha}Q_m^Q(u)\,du. \tag{4} \]
Extremum ya chini:
\[ N_{\min,i}(\alpha) = \int_0^{u_\alpha} Q_m^Q(u) Q_i^Q(u_\alpha-u) \,du \tag{5} \]
na extremum ya juu:
\[ N_{\max,i}(\alpha) = \int_0^{u_\alpha} Q_m^Q(u) Q_i^Q(1-u_\alpha+u) \,du \tag{6} \]
hutoa:
\[ \frac{N_{\min,i}(\alpha)}{D(\alpha)} \leq E^P[R_i\mid R_m<\alpha] \leq \frac{N_{\max,i}(\alpha)}{D(\alpha)}. \tag{7} \]
Ujumbe wa kihisabati wa Kielelezo 1
Kielelezo 1 katika ukurasa wa 10 wa PDF ya chanzo kinaonyesha miundo hii miwili ya utegemezi wa ekstremu katika nafasi ya rank. Kwa mpaka wa chini, sehemu mbaya zaidi ya \(u_\alpha\) ya stock rank huchaguliwa na kulinganishwa kwa mpangilio wa kinyume na rank za soko:
\[ U_i=u_\alpha-U_m. \]
Hii hutoa utendaji wa chini kabisa unaotarajiwa unaowezekana katika eneo la kuporomoka kwa soko.
Mpaka wa juu hutumia rank bora zaidi za \(u_\alpha\) za hisa na kuzipanga katika mwelekeo mmoja na rank za soko:
\[ U_i=1-u_\alpha+U_m. \]
Maana ya neno “Sharp” ni muhimu: bila kuongeza dhana mpya ya utegemezi zaidi ya usambazaji wa pembeni, mipaka hii haiwezi kubanwa zaidi, na usambazaji halali wa pamoja unaotimiza mipaka yote miwili unaweza kweli kujengwa.
OCR hupima nini hasa?
OCR inawakilisha mapato ya jumla ya kimwili yanayotarajiwa ya chini kabisa ambayo hisa inaweza kufikia miongoni mwa usambazaji wote wa pamoja unaolingana na usambazaji wa pembeni miwili wa option-implied unaoonekana katika hali za kuporomoka kwa soko; kwa hiyo si makadirio ya nukta ya usambazaji halisi wa pamoja, bali ni mpaka wa chini wa stress-test ulio sharp na wa kihafidhina.
Ufafanuzi wa OCR
Utafiti hufafanua mpaka wa chini moja kwa moja kama OCR:
\[ OCR_i(\alpha) = \frac{N_{\min,i}(\alpha)}{D(\alpha)} = \frac{ \int_0^{u_\alpha} Q_m^Q(u)Q_i^Q(u_\alpha-u)\,du }{ \int_0^{u_\alpha}Q_m^Q(u)\,du }. \tag{8} \]
Thamani hii ni mpaka wa chini wa mapato ya jumla. Mpaka wa chini wa mapato halisi ni:
\[ OCR_i(\alpha)-1 \]
.
Katika mfano uliotolewa na chanzo:
\[ OCR_i(0.93)=0.88 \]
ikiwa soko limeanguka kwa angalau %7 dhidi ya forward benchmark, mapato halisi mabaya zaidi ya kimwili yanayotarajiwa ya hisa yanayolingana na marjinali za chaguo zinazoonekana ni:
\[ 0.88-1=-0.12 \]
yaani −%12.
Mfano huu haumaanishi “hisa itashuka %12 wakati wa kuporomoka”. Kwa sababu utegemezi halisi haujulikani, thamani hii ni mpaka wa chini wa kihafidhina.
Kwa nini OCR si sawa na Expected Shortfall au VaR?
Uwakilishi wa OCR uliopimwa kwa quantile za hisa unaweza kuandikwa kama:
\[ OCR_{i,t}(\alpha) = \int_0^{u_{\alpha,t}} Q_{i,t}^{Q}(v) \omega_{\alpha,t}(v)\,dv \]
ambapo:
\[ \omega_{\alpha,t}(v) = \frac{ Q_{m,t}^{Q}(u_{\alpha,t}-v) }{ D_t(\alpha) } \]
ni uzito wa msingi wa soko ambao ni chanya na jumla yake ni moja.
Wakati risk-neutral Expected Shortfall huchukua wastani wa quantile za hisa katika uwezekano wa kudumu wa mkia wa chini kwa uzito sawa, eneo la mkia linalotumiwa na OCR hubadilika kwa muda kulingana na uwezekano wa option-implied wa kuporomoka kwa soko. Zaidi ya hayo, quantile hupimwa kwa uzito \(\omega_{\alpha,t}\) unaotegemea hali ya soko. Kwa hiyo OCR si kipimo cha kawaida cha mkia wa kushoto cha mali moja, bali ni mpaka wa chini uliowekwa masharti ya stress ya soko.
\(\gamma\) iliyopanuliwa na co-crash-floor \(\theta\)
Internet Appendix huupanua dhana ya change-of-measure kuwa:
\[ \frac{dP}{dQ} = \frac{R_m^\gamma} {E^Q[R_m^\gamma]} \]
\(\gamma=1\) ni log-utility benchmark ya makala kuu.
Appendix pia huleta kwa \(\theta\in[0,1]\) kizuizi cha mwendo wa pamoja wa mkia wa chini:
\[ C(\tau,\tau)\geq\theta\tau \]
kinachoitwa co-crash-floor. \(\theta=0\) ni mpaka sharp wa msingi bila kizuizi cha ziada kuhusu mkia wa pamoja. \(\theta=1\) ni tail-comonotone benchmark ambapo mikia ya chini husogea kikamilifu katika mwelekeo mmoja wa rank. Upanuzi huu unaonyesha kihisabati ni dhana gani ya ziada inaweka kizuizi gani kwenye tatizo la copula lisilojulikana la OCR.
OCR inaonyesha nini katika kiwango cha sekta?
Kielelezo 2 katika ukurasa wa 13 wa PDF kinaonyesha thamani za OCR zilizonormalishwa na kupimwa kwa value-weight kwa sekta 12 za Fama–French kila mwezi kati ya 1996–2024 kama ramani ya joto. Maeneo meusi zaidi yanaonyesha ustahimilivu mdogo wa jamaa dhidi ya kuporomoka.
Katika kipindi cha dot-com, Business Equipment — kundi linalojumuisha sehemu kubwa ya kampuni za teknolojia na programu — linaonyesha OCR ya chini. Katika msukosuko wa kifedha wa kimataifa, Finance hudhoofika kwa wazi; Consumer Durables huonyesha kuzorota mapema zaidi. Healthcare, Utilities na Consumer Nondurables huonekana kuwa na ustahimilivu mkubwa zaidi katika vipindi vingi vya stress.
Hata hivyo, utafiti pia hujaribu kama OCR ni mzunguko wa sekta pekee. Tofauti muhimu za OCR hupatikana hata kati ya hisa ndani ya sekta moja, na uhusiano wa ishara na mapato ya kuporomoka unaendelea baada ya kuondoa athari ya sekta.
Mbinu na Matokeo ya Utafiti
Sampuli na upangaji wa muda
Sampuli ya kiempiria ni paneli ya mwisho wa mwezi ya vipengele vya S&P 500. Dirisha la mapato linajumuisha vipande 347 vya kila mwezi kati ya Februari 1996–Desemba 2024.
OCR hukokotolewa mwishoni mwa mwezi \(t-1\) kwa kutumia taarifa za chaguo zilizopatikana wakati huo na kulinganishwa na mapato ya hisa yaliyotokea mwezi \(t\). Hivyo, wakati ishara inatengenezwa, mapato yaliyotokea katika mwezi ujao hayatumiwi.
OCR ya msingi:
| Parameta | Thamani | Jukumu la kisayansi |
|---|---|---|
| Muda \(T\) | 30/365 mwaka | Upeo wa mwezi mmoja wa forward na chaguo |
| Kizingiti cha kuporomoka \(\alpha\) | 0,95 | %5 chini ya forward benchmark |
| Change-of-measure \(\gamma\) | 1 | Log-utility benchmark |
| Co-crash floor \(\theta\) | 0 | Hakuna kizuizi cha ziada cha mkia wa chini kwenye copula |
| Nodi ya Quadrature \(J\) | 256 | Hesabu ya namba ya integral ya OCR kwa Gauss–Legendre |
Mnyororo wa uchakataji data kutoka uso wa chaguo hadi OCR
| Hatua | Mbinu ya chanzo |
|---|---|
| 1. Data | OptionMetrics volatility surfaces; mapato yaliyotokea ya CRSP; sifa za kampuni za OSAP. |
| 2. Strike grid | Masafa \([F^T/3,\,3F^T]\); hatua \(\max\{0.5,0.0025F^T\}\); kuzungusha hadi desimali nne. |
| 3. IV interpolation | Piecewise-linear kwenye log-moneyness; OTM put chini ya forward, OTM call kwenye forward na juu yake. |
| 4. Minimum quote | Angalau quote 8 kila upande; vinginevyo kwa fallback kwa quote zote jumla ya angalau quote 12. |
| 5. Bei ya chaguo | Fomula ya Black forward; bei za put hubadilishwa kuwa bei za call kwa put-call parity. |
| 6. Msongamano wa risk-neutral | Breeden–Litzenberger \(f(K)=e^{rT}\partial^2C/\partial K^2\); tofauti ya kati yenye ukomo ya daraja la pili. |
| 7. Usafishaji wa namba | Msongamano hasi hukatwa hadi sifuri, msongamano hunormalishwa kuwa moja, CDF hufanywa monotonic kwa running maximum. |
| 8. Asset-month halali | Angalau strike 25 zinahitajika baada ya grid. |
| 9. Quantile | Bei ya terminal hugawanywa kwa forward ili kuunda usambazaji wa mapato ulionormalishwa na kazi ya quantile \(Q^Q(u)\). |
| 10. Integral ya OCR | Gauss–Legendre quadrature yenye nodi 256 kwenye \([0,u_{\alpha,t}]\). |
Hatua ya Breeden–Litzenberger
Kutoka kwenye curve ya bei ya call iliyoundwa baada ya interpolation, msongamano wa bei ya terminal wa risk-neutral hutolewa kwa:
\[ f(K)=e^{rT}\frac{\partial^2C(K)}{\partial K^2} \]
Chanzo hukokotoa derivative ya pili kwenye strike grid kwa kutumia tofauti ya kati yenye ukomo ya daraja la pili.
Kwa sababu ya kelele ya finite difference, nukta za msongamano zinazokuwa hasi hukatwa hadi sifuri na msongamano uliobaki hunormalishwa ili integral ya jumla iwe moja. Kisha running maximum hutumika kuzuia CDF kushuka mahali popote.
Hatua hizi za namba si dhana za ziada za modeli ya kinadharia; ni hatua za utekelezaji zinazotumiwa kupata usambazaji halali wa namba kutoka kwenye uso wa chaguo.
Miezi ya kuporomoka iliyotokea kweli
Kuporomoka kwa soko kulikotokea kweli hufafanuliwa kama:
\[ I_t^{down}(\alpha_{eval}) = 1\left\{ \frac{1+r_{m,t}} {1+r_{f,t}} < \alpha_{eval} \right\} \]
hufafanuliwa hivyo.
Chini ya \(\alpha_{eval}=0.95\) ya msingi, miezi 40 (%11,53) kati ya miezi 347 ni miezi ya kuporomoka. Katika miezi hii, wastani wa mapato ya soko ni −%7,56, ilhali wastani wa mapato ya soko katika miezi yote ni %0,90.
Je, OCR inaweza kweli kupanga hisa katika kuporomoka kwa soko kulikotokea?
Ndiyo; katika miezi 40 ya kuporomoka ya msingi ya sampuli ya 1996–2024, hisa zenye OCR ya juu zilipoteza kwa utaratibu kiasi kidogo kuliko hisa zenye OCR ya chini: tofauti ya equal-weighted Q5−Q1 ni %8,44/mwezi, tofauti ya value-weighted ni %8,88/mwezi, na matokeo yanaendelea baada ya kudhibiti sifa za kawaida za kampuni, vipimo vya option-implied downside, athari za sekta na baada ya kuondoa vipindi vikubwa vya migogoro kimoja baada ya kingine.
Matokeo ya OCR quintile
| OCR quintile | Wastani wa idadi ya kampuni | Mpaka wa chini wa OCR halisi | Wastani wa mapato katika mwezi wa kuporomoka | Beta ya soko |
|---|---|---|---|---|
| Q1 — OCR ya chini zaidi | 99 | −%27,3 | −%12,8 | 1,19 |
| Q2 | 99 | −%19,9 | −%8,9 | 0,90 |
| Q3 | 99 | −%17,0 | −%7,3 | 0,74 |
| Q4 | 99 | −%14,7 | −%6,0 | 0,62 |
| Q5 — OCR ya juu zaidi | 99 | −%11,9 | −%4,4 | 0,44 |
Muundo ni monotonic: kadri OCR inavyoongezeka, hasara katika mwezi wa kuporomoka uliotokea hupungua.
Spread ya equal-weighted Q5−Q1 ni %8,44/mwezi na ina Newey–West HAC \(t=6.57\). Kwa moving-block bootstrap, interval ya kujiamini ya %95 ni [%6,67, %11,08]. Spread ya value-weighted ni %8,88/mwezi, \(t=5.83\).
Je, kuna taarifa zaidi ya vipimo vya kawaida vya downside?
Hisa zenye OCR ya chini pia huwa na beta ya juu, risk-neutral variance, uwezekano mkubwa wa kushuka sana na rVaR/rES mbaya zaidi. Kwa hiyo inatarajiwa OCR iwe na correlation na vigezo vya kawaida vya downside risk.
Hata hivyo, utafiti hupanga upya OCR ndani ya tertile za kila kigezo cha udhibiti kwa kutumia dependent bivariate sort. Udhibiti mgumu zaidi ni RNV, rES, rVaR, RNPD na kipimo cha Martin–Shi \(oiB\), vyote vikitokana moja kwa moja na usambazaji huo huo wa chaguo. Udhibiti huu hupunguza spread ya OCR lakini hauiondoi.
| Udhibiti | Spread ya wastani ya tertile tatu | HAC t-statistic |
|---|---|---|
| Beta | %4,35 | 6,87 |
| Size | %8,06 | 6,10 |
| Book-to-market | %7,81 | 7,17 |
| Risk-neutral variance | %3,31 | 5,25 |
| Risk-neutral Expected Shortfall | %4,35 | 6,37 |
| Risk-neutral VaR | %4,24 | 5,95 |
| 20% drop probability | %4,35 | 7,01 |
| Semi-variance | %4,45 | 6,28 |
| Martin–Shi lower bound | %4,35 | 6,93 |
Matokeo ya Fama–MacBeth
Katika miezi ya kuporomoka, regression ya kiwango cha hisa:
\[ r_{i,t} = a_t + b_t OCR_{i,t-1} + c_tX_{i,t-1} + \varepsilon_{i,t} \tag{14} \]
hukadiriwa.
Slope ya OCR bila udhibiti ni takriban 0,47 na HAC \(t=8.33\). Beta, Size, BM, RNV, rES, rVaR, RNPD, SV au \(oiB\) zinapoongezwa moja baada ya nyingine, coefficient ya OCR hubaki chanya na yenye nguvu ya kitakwimu.
Je, athari ya OCR kweli hujikita katika hali mbaya za soko pekee?
Katika Internet Appendix, slope za kila mwezi za Fama–MacBeth OCR hupatikana kwa miezi yote 347 na regression ya:
\[ \hat b_t = b_0 + b_DI_t^{down} + \nu_t \]
hukadiriwa.
Katika specification bila udhibiti, sehemu ya kipindi cha kawaida ni:
\[ b_0=-0.065 \]
na slope ya ziada wakati wa kuporomoka ni:
\[ b_D=0.535, \qquad t=7.21 \]
.
Katika modeli zilizopanuliwa kwa sifa za kawaida, udhibiti wa chaguo na athari za sekta za FF12, \(b_D\) bado ni chanya. Hata OCR inapofanywa orthogonal kwa seti nzima ya udhibiti:
\[ b_D=0.468, \qquad t=3.66 \]
hupatikana. Matokeo haya yanaunga mkono kwamba uhusiano wa OCR-return hujikita zaidi katika hali za stress za soko kuliko kuwa unconditional factor ya kawaida inayofanya kazi kila mwezi.
Je, change-of-measure hubadilisha matokeo?
| \(\gamma\) | Q5−Q1 | HAC t | Fama–MacBeth slope |
|---|---|---|---|
| 1 | %8,88 | 5,83 | 0,47 |
| 2 | %8,81 | 5,80 | 0,46 |
| 3 | %8,85 | 5,73 | 0,46 |
| 4 | %8,81 | 5,73 | 0,45 |
Matokeo haya yanaonyesha kwamba ugunduzi mkuu wa kiempiria hautegemei tu \(\gamma=1\) log-utility benchmark.
Je, tofauti ya OCR hukua kadri kuporomoka kunavyokuwa kali?
| \(\alpha_{eval}\) | Kizingiti cha takriban cha kushuka kwa soko | Q5−Q1 | Idadi ya miezi ya kuporomoka |
|---|---|---|---|
| 0,900 | %10+ | %12,01 | 5 |
| 0,925 | %7,5+ | %10,47 | 19 |
| 0,950 | %5+ | %8,88 | 40 |
| 0,975 | %2,5+ | %5,56 | 75 |
Spread huongezeka kadri hali ya soko inavyokuwa mbaya zaidi. Hata hivyo, kwa kuwa kuna miezi mitano tu kwenye kizingiti cha %10, chanzo kinasisitiza kuwa mstari huu unapaswa kusomwa zaidi kwa maelezo.
Je, matokeo yanategemea mgogoro mmoja?
| Sampuli | Q5−Q1 | HAC t |
|---|---|---|
| Sampuli kamili | %8,88 | 5,83 |
| Bila Dot-com 2000–2002 | %6,83 | 6,95 |
| Bila 2008–2009 GFC | %8,60 | 4,70 |
| Bila COVID 2020 | %8,93 | 5,52 |
| Bila correction ya 2022 | %9,31 | 5,67 |
| Bila mwezi mmoja mbaya zaidi wa soko | %8,75 | 5,62 |
Kuondoa kipindi cha dot-com husababisha kupungua kubwa zaidi, lakini hakuondoi uhusiano wa OCR.
Baada ya kuondoa athari ya sekta
Kila mwezi OCR inapofanywa residualize dhidi ya dummy za sekta za FF12, spread ya value-weighted Q5−Q1 hubaki:
\[ 6.26\%, \qquad t=7.26 \]
. Kwa hiyo muundo wa sekta ni sehemu ya muundo wa kiuchumi wa OCR, lakini hauelezi ishara yote.
Matokeo ya Bootstrap
Chanzo hutumia moving-block bootstrap yenye marudio 9.999 kwa mfululizo wa kila mwezi wa Q5−Q1.
| Bloku | Wastani ulioonekana | Interval ya kujiamini ya %95 | Centered-null p |
|---|---|---|---|
| Mwezi 1 | %8,44 | [%6,43, %10,48] | 0,0000 |
| Miezi 3 | %8,44 | [%6,67, %11,08] | 0,0000 |
| Miezi 6 | %8,44 | [%6,85, %11,58] | 0,0000 |
Hivyo, matokeo makuu hayategemei tu inference ya parametric/asymptotic ya Newey–West.
Je, OCR ni anomaly ya unconditional return?
Hapana. Katika miezi yote, factor alpha ya portfolio ya OCR long–short hubadilika sana kulingana na modeli inayotumiwa.
| Modeli | Alpha ya kila mwezi | t | Market beta |
|---|---|---|---|
| CAPM | %0,80 | 3,06 | −0,966 |
| Fama–French 3 | %0,74 | 2,99 | −0,846 |
| Fama–French 5 | %0,02 | 0,10 | −0,597 |
| FF5 + Momentum | −%0,14 | −0,78 | −0,500 |
Baada ya kudhibiti factors tano na momentum, alpha haiwezi kutofautishwa kitakwimu na sifuri. Kinyume chake, market beta ni hasi kwa kiasi kikubwa. Muundo huu unaweka OCR zaidi kama low-carry hedge inayolipa katika hali mbaya za soko kuliko kama “anomaly mpya inayolenga kutengeneza alpha kila mwezi”.
%50 OCR long–short hedge
Chanzo huongeza portfolio ya OCR long–short kwenye soko kwa kiwango thabiti:
\[ r_t^H(\eta) = f_{MKT,t} + \eta r_t^{OCR}. \tag{16} \]
| Mkakati | Mapato ya mwaka | Volatility ya mwaka | Sharpe | Maximum drawdown |
|---|---|---|---|---|
| Market | %10,9 | %15,9 | 0,55 | −%50 |
| Market + %50 OCR | %11,5 | %12,3 | 0,76 | −%24 |
| Market + %100 OCR | %12,0 | %18,2 | 0,54 | −%46 |
Ingawa %100 hedge huongeza wastani wa mapato, pia huongeza tena volatility ya jumla kwa sababu ya volatility ya portfolio ya OCR long–short yenyewe. Katika sampuli ya chanzo, %50 hedge hutoa wasifu wa risk-return ulio na uwiano zaidi.
Kielelezo 3 katika ukurasa wa 26 wa PDF kinalinganisha utajiri wa jumla na drawdown ya %50 OCR hedge na soko. Ingawa mapato ya jumla ya muda mrefu husogea karibu, hasara za peak-to-trough za portfolio ya OCR-hedged ni ndogo wakati wa dot-com, msukosuko wa kifedha wa kimataifa, COVID na correction ya 2022.
Long-only OCR kwa mwekezaji asiyeweza kutumia short
Katika matumizi ya long-only, uzito wa hisa za chini \(100\rho\%\) zenye OCR ya chini zaidi huwekwa sifuri; uzito wa market-value ulioondolewa husambazwa upya kwa kundi la juu \(100\rho\%\) lenye OCR ya juu zaidi kulingana na market capitalization. Hisa za kundi la kati huhifadhi uzito wao wa awali wa soko.
| Mkakati | Mapato ya mwaka | Volatility | Sharpe | Max DD | Turnover ya upande mmoja kwa mwezi | Sharpe baada ya gharama |
|---|---|---|---|---|---|---|
| S&P 500 | %10,8 | %15,4 | 0,56 | −%50 | %0,6 | 0,56 |
| OCR-LO %5 | %10,9 | %15,0 | 0,58 | −%49 | %2,1 | 0,57 |
| OCR-LO %10 | %10,8 | %14,6 | 0,59 | −%48 | %3,9 | 0,58 |
| OCR-LO %20 | %11,0 | %14,1 | 0,63 | −%45 | %7,5 | 0,60 |
| OCR-LO %30 | %10,8 | %13,7 | 0,63 | −%43 | %10,3 | 0,59 |
Katika matokeo baada ya gharama, chanzo hudhani gharama ya basis points 20 kwa kila upande wa kila dola inayouzwa. Katika tilt ya %30, turnover ya upande mmoja kwa mwezi ni %10,3 na Sharpe halisi ni 0,59.
Long-only tilt huhamia sekta zipi?
Katika wastani wa uzito hai wa FF12 wa matumizi ya %30 OCR long-only kwenye sampuli nzima, underweight kubwa zaidi ni Business Equipment −%3,2. Overweight kuu ni Healthcare +%1,1; Consumer Nondurables +%0,9; Energy +%0,7 na Chemicals +%0,6.
Mgawanyo huu unaendana na vipindi vya stress katika Kielelezo 2. Hata hivyo, kwa kuwa matokeo ya sector-residualized yanaendelea kuwa yenye nguvu, uzito huu hai si maelezo yote ya OCR.
Appendix Kielelezo 4: ingizo za OCR katika kiwango cha soko hubadilika vipi kwa muda?
Kielelezo 4 katika ukurasa wa 49 wa PDF kinaonyesha mfululizo wa muda mitatu pamoja. Paneli ya juu inaonyesha \(u_{\alpha,t}\), yaani uwezekano wa risk-neutral wa siku 30 wa kushuka kwa soko kwa %5; paneli ya kati inaonyesha uwezekano wa kimwili wa benchmark wa kushuka \(D_t(\alpha)\) chini ya log-utility change-of-measure; paneli ya chini inaonyesha median ya cross-sectional ya OCR na interquartile range ya hisa zote za S&P 500.
Grafu inaonyesha kwa kuona kwamba uwezekano wa kuporomoka kwa soko uliongezeka katika vipindi vya dot-com, GFC, COVID-19 na 2022, na median OCR ilishuka kwa kiasi kikubwa katika baadhi ya vipindi vya migogoro. Kwa kuwa mfululizo ghafi wa kila mwezi haujatolewa kama jedwali tofauti la data katika PDF, thamani sahihi za kati hazipaswi kutolewa kutoka kwenye grafu.
Tail-severity slope
Internet Appendix haiishii OCR katika kiwango kimoja cha \(\alpha=0.95\), bali huikokotoa katika:
\[ \alpha \in \{0.80,0.85,0.90,0.95,0.975,0.99\} \]
na kutengeneza slope kwa kila hisa-mwezi inayopima unyeti wa curve ya OCR kwa ukali wa market-tail.
Slope ikitumika peke yake, coefficient ya Fama–MacBeth ni −0,042 na \(t=-4.72\). Lakini kiwango cha OCR kinapoongezwa kwenye regression hiyo hiyo, ishara ya slope hugeuka kuwa +0,038 na \(t=6.40\); coefficient ya OCR ni 0,767 na \(t=10.92\). Sifa za kawaida zinapoongezwa pia, slope hubaki +0,019 (\(t=4.64\)), OCR 0,419 (\(t=9.47\)).
Mabadiliko haya ya ishara yanaonyesha kwamba kuna taarifa kubwa ya pamoja kati ya “tail curve shape” na kiwango cha jumla cha OCR. Kwa hiyo slope peke yake haipaswi kutafsiriwa kama kipimo rahisi cha “thamani ya juu ni bora/mbaya zaidi”.
Hitimisho zinazoungwa mkono na zisizoungwa mkono na utafiti
| Utafiti unaunga mkono | Utafiti peke yake hauungi mkono |
|---|---|
| Mpaka wa chini sharp wa utendaji wakati wa kuporomoka unaweza kutolewa kutoka kwenye marjinali za option-implied. | Hitimisho kwamba chaguo zinafafanua moja kwa moja copula halisi ya hisa na soko. |
| OCR ya juu hutabiri kwa nguvu utendaji bora wa jamaa wa hisa katika miezi ya kuporomoka iliyotokea kwenye sampuli. | Hitimisho kwamba OCR hutoa mapato ya uhakika ya baadaye ya hisa wakati wa kuporomoka. |
| Taarifa ya OCR inaendelea zaidi ya beta, variance, VaR, Expected Shortfall, uwezekano wa kushuka na exposure ya sekta. | Hitimisho kwamba vigezo hivi havina umuhimu wa kiuchumi. |
| Uhusiano wa OCR na return hujikita hasa katika hali mbaya za soko zilizotokea. | Hitimisho kwamba OCR ni unconditional anomaly inayozalisha alpha ya juu kila mwezi. |
| %50 long–short hedge ilipunguza kwa kiasi kikubwa volatility na drawdown katika sampuli ya kihistoria. | Hitimisho kwamba utendaji huo huo utahakikishwa baadaye. |
| Long-only OCR tilt ilitoa uboreshaji wa downside wa kiasi kidogo lakini wenye maana. | Hitimisho kwamba portfolio ya long-only OCR ni sawa na bima iliyohakikishwa iliyonunuliwa kwa chaguo. |
| OCR inaweza kutumiwa kubadilisha muundo wa portfolio kabla kuporomoka kwa soko kuanza. | Hitimisho kwamba OCR hutabiri tarehe ya kuporomoka kwa soko. |
Vikwazo vya msingi
Usambazaji wa pamoja hauonekani moja kwa moja: Hii ndiyo sababu ya kuwepo kwa OCR. Chaguo za faharasa na hisa binafsi hutoa marjinali; copula halisi haifafanuliwi kando.
Dhana ya change-of-measure: Mpito kwenda kwenye utendaji wa kimwili unaotarajiwa hutegemea market-based \(dP/dQ\) benchmark. Ingawa matokeo ni thabiti kiempiria katika \(\gamma=1,2,3,4\), tafsiri hii ni dhana ya kiuchumi.
Mpaka wa chini sharp si dai kuhusu copula halisi: Haidaiwi kwamba reverse-rank matching mbaya zaidi ndiyo muundo halisi wa utegemezi wa hisa fulani.
Idadi ya miezi ya kuporomoka ni ndogo: Kuna miezi 40 ya kuporomoka katika sampuli ya msingi. Katika ufafanuzi wa kushuka kali wa %10 kuna miezi mitano tu, hivyo matokeo ya tail kali zaidi yana kutokuwa na uhakika mkubwa zaidi wa sampuli.
Data ya chaguo na unyeti wa derivative ya namba: OCR hutegemea implied-volatility interpolation na msongamano unaotolewa kutoka derivative ya pili ya curve ya call. Chanzo hutumia wazi marekebisho ya namba kama kukata msongamano hasi wa finite-difference na kufanya CDF kuwa monotonic.
Matokeo ya portfolio ni backtest ya kihistoria: Maboresho ya volatility, Sharpe na drawdown ni matokeo halisi ya kihistoria ya sampuli ya 1996–2024; si dhamana ya utendaji wa baadaye.
Biashara na utekelezaji: Ingawa jaribio la long-only linajumuisha gharama za muamala, vikwazo halisi vya mwekezaji, kodi, capacity, borrow costs na kanuni maalum za taasisi lazima zitathminiwe kando kulingana na mtumiaji.
Maelezo ya Chanzo na Mbinu
Utafiti asilia: Option-Implied Crash Resilience.
Mwandishi: Di Wu.
Corresponding/contact author: Di Wu.
Taasisi katika PDF: City University of Hong Kong; Laboratory for AI-Powered Financial Technologies Limited.
Tarehe ya PDF: June 2026.
Tarehe rasmi ya SSRN ya kuandikwa: 12 June 2026.
Tarehe ya kuwasilishwa SSRN: 26 June 2026.
Jukwaa: SSRN.
Nambari ya SSRN abstract: 6924859.
DOI: 10.2139/ssrn.6924859.
Ukurasa: 60.
JEL: G11, G12, G13.
Maneno muhimu: Option-implied crash resilience; partial identification; sharp bounds; downside risk; tail dependence; option-implied distributions.
Aina ya chanzo: Preprint ya utafiti wa fedha inayounganisha partial identification ya kinadharia, upangaji bei wa derivatives na majaribio ya kihistoria ya portfolio.
Hali ya peer review: Ni SSRN preprint; haijawasilishwa kama makala ya jarida iliyothibitishwa na peer review.
Leseni: Kulingana na rekodi ya SSRN, copyright holder ametoa leseni kwa SSRN; “All rights reserved. No reuse allowed without permission.”
Ufadhili: InnoHK initiative of the Government of the HKSAR; mradi “Passive and Low-Cost Downside Risk Management for Hong Kong’s Mandatory Provident Fund”.
Mgongano wa maslahi: Hakuna taarifa tofauti ya Conflict of Interest katika PDF iliyopakiwa. Kutokana na hilo, haijadhaniwa kwamba “hakuna mgongano wa maslahi”.
Upatikanaji wa data: Hakuna taarifa tofauti ya Data Availability. Sehemu ya uundaji wa data inataja OptionMetrics volatility surfaces, CRSP na faili za sifa za Open Source Asset Pricing; PDF haitoi hifadhi huru ya wazi ya data ghafi.
Sampuli kuu: Vipengele vya S&P 500; Februari 1996–Desemba 2024; vipande 347 vya kila mwezi.
Nadharia kuu: Kwa sababu marjinali za option-implied za soko na hisa hazifafanui utegemezi wa pamoja, utendaji wa kimwili wakati wa kuporomoka huwekewa mipaka kwa partial identification.
Theorem kuu: Kutumia mantiki ya Rearrangement ili kutoa mipaka sharp ya chini na juu inayoweza kufikiwa kwa mapato ya kimwili yanayotarajiwa ya hisa katika kuporomoka kwa soko.
Ishara kuu: Mpaka sharp wa chini, Option-Implied Crash Resilience — OCR.
Uchakataji wa data ya chaguo: OTM put/call IV interpolation; Black forward pricing; put-call parity; derivative ya pili ya Breeden–Litzenberger; finite-difference density; forward-normalized quantile; Gauss–Legendre quadrature.
Parameta za msingi za OCR: \(T=30/365\), \(\alpha=0.95\), \(\gamma=1\), \(\theta=0\), \(J=256\).
Mbinu za kitakwimu: Quintile portfolio sorts; dependent bivariate sorts; Fama–MacBeth cross-sectional regressions; Newey–West HAC standard errors with 6 lags; moving-block bootstrap with 9.999 replications; factor-model regressions; industry residualization.
Matokeo makuu ya kiempiria: Katika miezi ya msingi ya kuporomoka iliyotokea, spread ya value-weighted high-minus-low ya OCR ni %8,88/mwezi.
Matokeo makuu ya portfolio: %50 OCR long–short hedge ilipunguza volatility ya mwaka kutoka %15,9 hadi %12,3 na maximum drawdown kutoka −%50 hadi −%24, huku ikiongeza Sharpe ratio kutoka 0,55 hadi 0,76.
Mpaka mkuu wa tafsiri: OCR haitabiri lini kuporomoka kwa soko kutatokea na haitambui kwa nukta copula halisi ya hisa-soko kutoka kwenye marjinali za option-implied. Kipimo ni mpaka wa chini wa kihafidhina wa utendaji miongoni mwa miundo yote ya utegemezi inayolingana.
Uundaji upya wa picha: Mchoro wa extremizer wa Theorem 1, matokeo ya quintile, jedwali za robustness na ulinganisho wa hedge vinaweza kuchorwa upya kama picha asilia za Verianla kutoka kwenye thamani za chanzo. Mifululizo ya Kielelezo 2–4 ambayo thamani zake ghafi za kila mwezi hazipo katika jedwali haipaswi kutolewa upya moja kwa moja.
Verianla Live: Live Process inafaa kwa mnyororo wa kukokotoa OCR; Live Equation kwa Theorem 1 na integral ya OCR; Live Compare kwa matokeo ya threshold/hedge. Live simulation ambapo mtumiaji hubadilisha parameta za utegemezi zisizopo katika chanzo na kutengeneza matokeo mapya ya kisayansi haifai.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *