

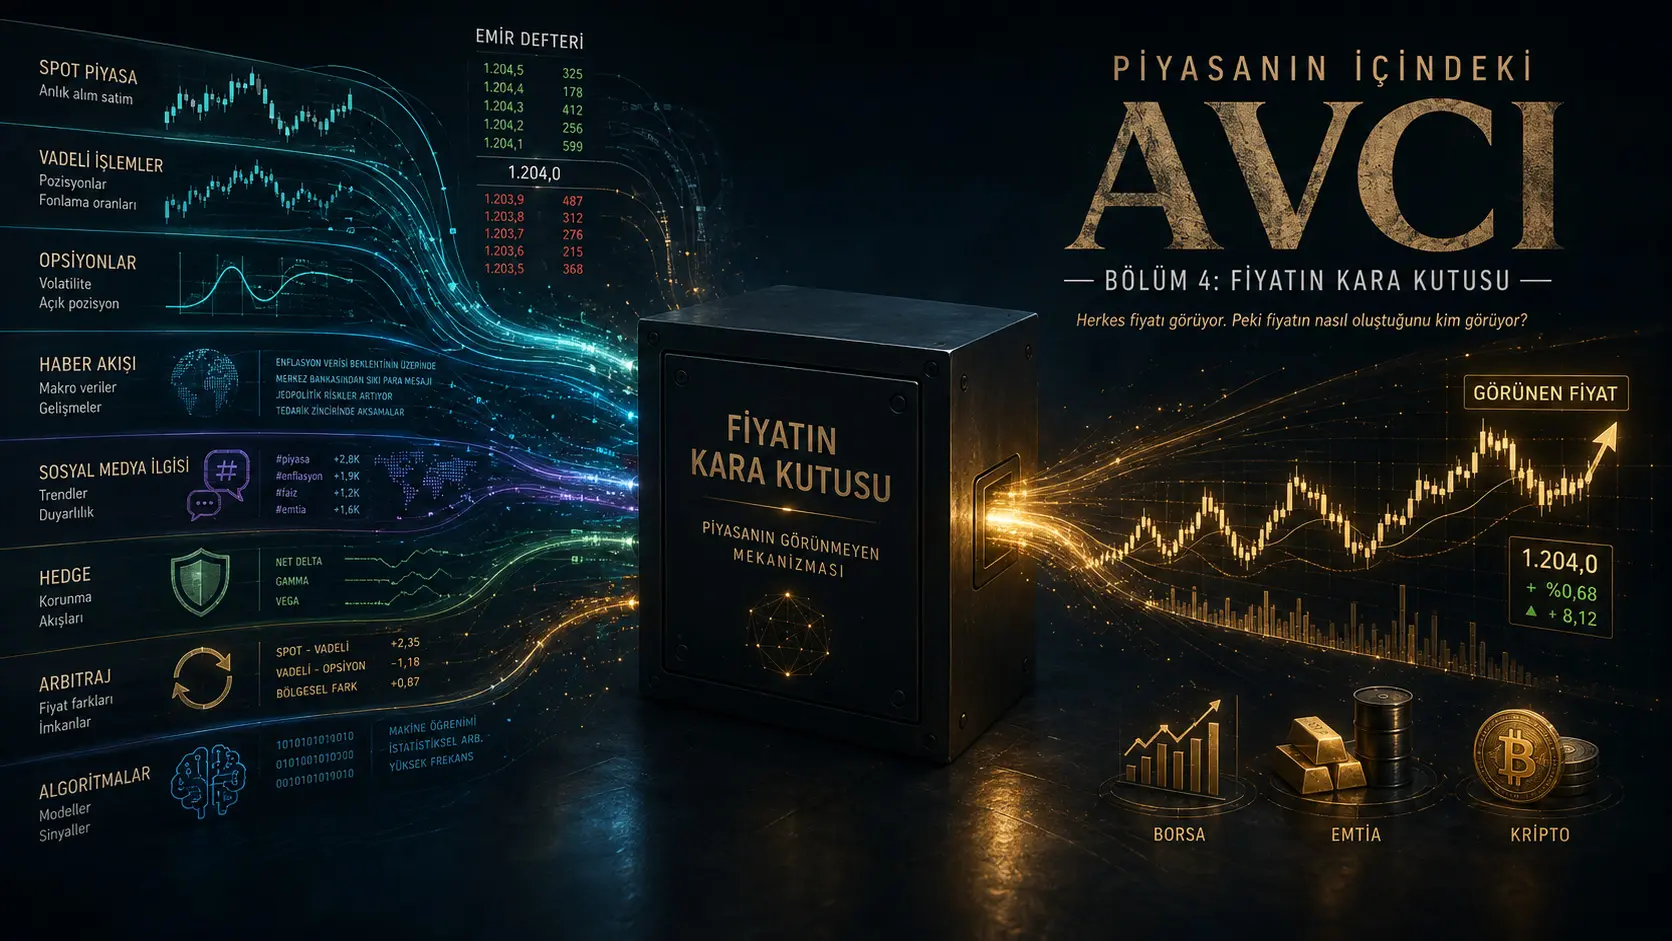
Wakati hisa, bidhaa au sarafu ya kidijitali inapokuwa midomoni mwa kila mtu, ni rahisi kusema “tayari imeingizwa kwenye bei”; lakini kisayansi, uwekaji bei si swichi inayowashwa na kuzimwa. Ugunduzi wa bei (price discovery) ni mchakato wenye mienendo unaoeleza mahali, kasi na kiwango ambacho taarifa mpya na matarajio huingia katika bei ya soko kupitia biashara. Mchakato huu wakati mwingine unaweza kuendelea katika soko la spot, wakati mwingine katika futures, wakati mwingine katika bei za options, wakati mwingine nje ya saa za kawaida za biashara, na wakati mwingine kwa wakati mmoja katika masoko kadhaa yaliyounganishwa. Tafiti zilizopitiwa na wataalamu zinaonyesha kuwa katika hali fulani za soko, soko la futures linaweza kuongoza ugunduzi wa bei ya spot; bei za options zinaweza kuingiza kwenye bei hatari ya tukio kabla ya harakati kubwa kutokea katika spot; na sehemu ya taarifa katika matangazo ya kampuni inaweza kuwa imeingia kwenye bei kabla ya tangazo la umma. Hata hivyo, matokeo haya hayamaanishi kwamba kila harakati ya mapema ya bei inatokana na matumizi haramu ya taarifa.
Hitimisho kuu la sehemu hii ni hili: mahali ambapo umati unatambua bei si lazima pawe mahali ambapo uwekaji bei ulianza. Zaidi ya hayo, kile kinachoitwa “kimewekwa kwenye bei” hakina kipimo kimoja tu. Soko linaweza kuweka kwenye bei mwelekeo wa habari, uwezekano wa tukio kutokea, ukubwa wa harakati unaotarajiwa, volatility, hatari ya liquidity na mtiririko wa hedge wa lazima, katika vyombo tofauti na nyakati tofauti. Katika utafiti wa 2025 uliopitiwa na wataalamu kuhusu options za muda mfupi, muundo usio wa kawaida wa concave ulionekana katika %38 ya implied volatility curves zilizochunguzwa mara kabla ya matangazo fulani ya kampuni, ilhali katika uchunguzi ambapo tukio husika halikuwamo ndani ya muda wa option, kiwango hiki kilikuwa %4,8. Watafiti walionyesha kuwa muundo huu ulihusishwa na kuwekwa mapema kwenye bei kwa hatari ya harakati kubwa ya bei inayokaribia; kipimo hiki hakihusu mwelekeo, bali hasa hatari ya tukio na ukubwa unaowezekana wa harakati.
Kwa upande mwingine, hitimisho kwamba “kama kila mtu anazungumzia, basi jambo limekwisha” pia si sahihi. Data za muda mrefu za biashara zilizopitiwa na wataalamu zinaonyesha kuwa wawekezaji binafsi huwa na mwelekeo wa kuwa wanunuzi halisi katika hisa zinazotajwa kwenye habari, zinazofikia ujazo wa biashara usio wa kawaida au zinazopata harakati kali za bei za kila siku. Kwa hiyo, kuonekana sana si lazima kuwe tu matokeo ya uwekaji bei uliokwisha kutokea; kuonekana huko kwenyewe kunaweza kuzalisha mahitaji mapya na kushiriki katika hatua inayofuata ya mchakato wa uwekaji bei.
Mali inapokuwa midomoni mwa kila mtu, uwekaji bei si lazima uwe umekwisha. Lakini sehemu ambayo uwekaji bei ulianza mara nyingi si wakati ule umati ulipoitambua.
Kuna nini ndani ya kisanduku cheusi cha bei?
Kama skrini inaonyesha lira 100, jibu linaonekana rahisi kwa mwekezaji: bei ya mali ni lira 100.
Lakini kifedha, lira 100 ni matokeo yanayoonekana tu.
Ndani ya kisanduku cheusi kunaweza kuwa:
- oda za kununua na kuuza,
- taarifa mpya,
- matarajio yaliyokwisha kujengwa,
- nafasi za futures,
- uwekaji bei wa options,
- miamala ya hedge,
- arbitrage,
- hitaji la liquidity,
- oda za kialgorithm,
- vituo tofauti vya biashara,
- miamala nje ya saa za kawaida za biashara,
- na mabadiliko katika umakini wa watu
vinaweza kuwepo.
Kwa hiyo, “bei” na “mchakato wa kutengenezwa kwa bei” si kitu kimoja.
Bei iliyo kwenye skrini ni matokeo ya kisanduku cheusi; si kisanduku cheusi chenyewe.
Ugunduzi wa bei ni nini hasa?
Ugunduzi wa bei ni mchakato wa kuingiza taarifa mpya na matarajio yanayobadilika katika bei ya soko kupitia biashara. Ikiwa masoko ya spot na derivatives yaliyounganishwa yanaweka bei ya hatari ileile ya kiuchumi, watafiti wanaweza kupima ni soko gani linachangia zaidi na mapema zaidi katika mabadiliko ya kudumu ya bei. Utafiti wa kihistoria wa dhamana za spot–futures unaonyesha kuwa sifa kama mahitaji ya chini ya mtaji, liquidity ya juu na urahisi wa kuchukua short positions zinaweza kufanya soko la futures kuwa lenye nguvu zaidi katika uchakataji wa taarifa. Utafiti huo ulibaini kuwa ugunduzi wa bei unaweza kuhama kwa muda kutoka upande wa spot kwenda upande wa futures.
Neno muhimu hapa ni “unaweza kuhama”.
Hakuna chumba kimoja, kisichobadilika, ambacho bei huzaliwa humo.
Katika kipindi kimoja, soko la spot linaweza kuongoza.
Katika kipindi kingine, soko la futures.
Katika baadhi ya matukio, bei za options zinaweza kuonyesha mapema kwamba hatari imebadilika.
Soko likiwa limefungwa, biashara nje ya saa za kawaida inaweza kuanza kuweka taarifa mpya kwenye bei.
Liquidity ikihamia mahali pengine, uongozi pia unaweza kuhama.
Je, “kitu kikizungumziwa sana, tayari kimewekwa kwenye bei” ni sahihi?
Kinaweza kuwa sahihi kwa sehemu; lakini si sahihi kwa ujumla.
Mali kuanza kuzungumziwa na umma mpana mara nyingi kunaweza kuonyesha kuwa tayari imepata harakati isiyo ya kawaida ya bei, ujazo mkubwa au kuonekana sana katika habari. Utafiti uliopitiwa na wataalamu kuhusu tabia ya wawekezaji umeonyesha kuwa wawekezaji binafsi huwa na mwelekeo wa kuwa wanunuzi halisi hasa katika hisa zinazokuwa kwenye habari, zinaonyesha ujazo usio wa kawaida au zina mapato ya kila siku yaliyo makubwa sana. Kwa maneno mengine, harakati inaweza kwanza kuvuta umakini, kisha umakini ukaleta wanunuzi wapya.
Kwa hiyo, mchakato unaweza kwenda hivi:
- Taarifa, matarajio au mtiririko wa mtaji hutokea.
- Bei huanza kusogea katika eneo fulani la biashara.
- Harakati huongeza ujazo au volatility.
- Mali huanza kuwa na thamani ya habari.
- Kuonekana katika mitandao ya kijamii na njia nyingine huongezeka.
- Wawekezaji ambao hawakuwa wanaifuatilia mali hiyo huanza kuitambua.
- Umakini mpya unaweza kuzalisha oda mpya.
Haiwezi kudaiwa kwamba mnyororo huu hutokea kwa mpangilio huu huu katika kila tukio. Lakini tafiti zinaonyesha kwamba umakini unaweza kubadilisha ni mali gani wawekezaji wanaamua kuifikiria kwa ununuzi.
Kwa hiyo:
“Inazungumziwa sana” wakati mwingine ni hatua ya mwisho ya uwekaji bei; lakini wakati mwingine ni mafuta ya hatua mpya ya uwekaji bei.
Kile kinachoitwa “kimewekwa kwenye bei” kwa kweli ni nini?
Kauli “habari imewekwa kwenye bei” mara nyingi hutumiwa kana kwamba kuna kitu kimoja tu kinachowekwa kwenye bei.
Kwa kweli, soko linaweza kuweka kwenye bei vipande tofauti vya tukio lilelile kando kando:
| Kipengele kinachowekwa kwenye bei | Kinawezaje kuonekana sokoni? |
|---|---|
| Uwezekano wa tukio kutokea | Mabadiliko katika kiwango cha spot, futures au mikataba tofauti |
| Mwelekeo unaotarajiwa | Mabadiliko katika usawa wa kununua-kuuza na kiwango cha bei |
| Ukubwa wa harakati unaotarajiwa | Mabadiliko katika premiums za options na implied volatility |
| Kutokuwa na uhakika | Risk premium ya juu na matarajio ya usambazaji mpana wa bei |
| Hatari ya liquidity | Kuongezeka kwa bid-ask spreads na athari ya bei |
| Hitaji la hedge | Mtiririko wa kimakanika wa kununua au kuuza katika soko la underlying |
| Umakini wa umati | Ujazo mpya wa biashara na oda mpya za wawekezaji |
Kwa hiyo, tukio kuwa “limewekwa kwenye bei” halimaanishi kwamba kutokuwa na uhakika kote kumetatuliwa. Tafiti za options zinaonyesha kuwa soko linaweza kuweka kwenye bei uwezekano wa harakati kubwa kabla ya tukio, huku mwelekeo wa harakati ukiendelea kutokuwa na uhakika.
Je, kuna kitu kinaweza kubadilika mahali pengine kabla bei ya spot haijasogea?
Ndiyo. Soko la options ni mfano wenye nguvu hasa.
Bei ya option haitegemei tu swali “juu au chini?” Expected volatility, muda, bei ya underlying na event risk pia ni sehemu ya uwekaji bei wa option.
Katika utafiti wa 2025 uliopitiwa na wataalamu, options za muda mfupi zilizoisha ndani ya siku tatu hadi kumi na tatu za kalenda zilichunguzwa. Utafiti ulitumia options za kampuni zenye ujazo mkubwa katika kipindi cha 2013–2020 na kuonyesha kuwa kabla ya matangazo muhimu ya kampuni, implied volatility curves zinaweza kupotoka kwa kiasi kikubwa kutoka kwenye muundo wake wa kawaida. Takriban %38 ya uchunguzi ambapo tangazo husika lilikuwa ndani ya muda wa option lilionyesha curve ya concave, ilhali katika uchunguzi ambao haukujumuisha tangazo, kiwango hiki kilikuwa %4,8. %86 ya curves za concave zilihusishwa na muundo wenye vilele viwili katika risk-neutral distribution iliyotolewa kutoka bei za options.
Maana yake si “soko la options linajua matokeo mapema”.
Maana sahihi zaidi ni hii:
Hata kama bei ya spot bado haijafanya harakati kubwa, wawekezaji katika soko la options wanaweza tayari kuwa wameanza kulipia gharama ya uwezekano wa harakati kubwa.
Katika utafiti huo, kampuni zenye muundo huu zilionyesha harakati kubwa zaidi za bei kwa thamani kamili siku ya tangazo na realized volatility ya juu zaidi baada ya hapo. Lakini hili si ishara ya uhakika inayosema mapema kama kampuni fulani itapanda au kushuka.
Je, bei inaweza kweli kusogea kabla habari haijatangazwa?
Ndiyo; kuna mifano katika tafiti zilizopitiwa na wataalamu. Utafiti uliochunguza tabia ya high-frequency trading karibu na matoleo ya muunganiko wa kampuni, kuanza kwa gawio, miamala ya mtaji na matokeo ya kampuni ya vipindi uliainisha vipindi ambavyo uwezekano wa informed trading uliongezeka kabla ya matangazo ya umma na kuhitimisha kwamba sehemu muhimu ya taarifa katika tangazo inaweza kuingia kwenye bei kupitia biashara kabla ya tangazo.
Lakini hapa kuna mpaka muhimu sana:
Bei kusogea kabla ya habari, peke yake, si uthibitisho wa matumizi haramu ya taarifa za ndani.
Washiriki wa soko wanaweza kuchanganua taarifa zilezile za umma kwa kasi tofauti; kutoa hitimisho tofauti kutoka kwa vyanzo mbadala vya data; kuweka kwenye bei tukio linalotarajiwa mapema; au kufanya biashara kwa lengo tu la kupunguza hatari. Utafiti una ushahidi wa kitakwimu wa informed trading katika matukio fulani; lakini hauhalalishi hitimisho la moja kwa moja kwamba kila harakati ya mapema ya bei ni ukiukaji wa sheria.
Basi ni habari inayosogeza bei, au bei ndiyo inayozalisha habari?
Vyote vinawezekana.
Wakati mwingine taarifa mpya na isiyotarajiwa hutokea; soko hujibu.
Wakati mwingine tukio tayari linatarajiwa na uwekaji bei umeanza kabla ya tangazo.
Wakati mwingine vyombo vya habari na mitandao ya kijamii vinatambua mali baada ya harakati ya bei kuanza.
Na wakati mwingine, habari na umakini mkubwa wa mitandao ya kijamii huzalisha wanunuzi au wauzaji wapya na kuunda harakati ya pili. Matokeo yaliyopitiwa na wataalamu kuhusu tabia ya uwekezaji unaoendeshwa na umakini yanaunga mkono kuwa utaratibu huu wa mwisho unaweza kuonekana katika masoko halisi.
Kwa hiyo, ni lazima kuwe na utofauti muhimu sana:
Simulizi wakati mwingine ni sababu ya harakati; wakati mwingine ni maelezo yanayokuja baada ya harakati; na wakati mwingine ni hatua ya pili inayokuza harakati ambayo tayari imeanza.
Kwa kila tukio, haiwezekani kuamua ni ipi inayotumika kwa kuangalia tu grafu.
Je, soko la futures linaweza kuweka bei kabla ya soko la spot?
Ndiyo; katika baadhi ya masoko na vipindi fulani.
Spot na futures zinapobeba hatari ileile ya kiuchumi, arbitrage haiachi bei hizo mbili zitengane kabisa. Lakini gharama za biashara, muundo wa leverage, liquidity, urahisi wa short selling na mahitaji ya mtaji yanaweza kutofautiana kati ya masoko hayo mawili.
Utafiti wa kihistoria wa soko la dhamana za serikali ulisema kuwa fedha taslimu zinazohitajika kubeba interest-rate risk ileile katika futures zilikuwa chini kuliko katika dhamana za spot, na short selling ilikuwa rahisi zaidi upande wa futures. Watafiti waliona ugunduzi wa bei ukihama hatua kwa hatua kutoka soko la spot kwenda soko la futures kwa muda.
Matokeo haya hayawezi kujumlishwa kwa mali zote.
Lakini yanatosha kuvunja dhana hii ya zamani:
“Spot ndiyo soko halisi; futures zinaifuata tu.”
Kwa kweli, uongozi unaweza kubadilika.
Katika crypto, bei huundwa kwanza spot au upande wa futures?
Katika masoko ya crypto pia hakuna jibu moja. Utafiti wa 2025 uliopitiwa na wataalamu ulilinganisha mikataba ya futures iliyodhibitiwa na vituo vya spot kwa data za kila sekunde; kwa vipimo na noise corrections zilizotumika, ulipata kwamba futures kwa ujumla ziliongoza ugunduzi wa bei ya spot, lakini uongozi huu ulibadilika siku hadi siku. Utafiti wenyewe pia ulisisitiza kuwa katika fasihi ya awali, matokeo hutofautiana kulingana na mbinu, frequency ya data, soko la spot lililotumika na mkataba.
Kwa hiyo sentensi sahihi:
“Katika crypto, futures ndizo huamua bei.”
siyo.
Sentensi sahihi zaidi ni:
Mahali ambapo liquidity na uchakataji wa taarifa vinajikita, ugunduzi wa bei wa muda mfupi unaweza kuhamia upande huo kwa vipindi.
Je, mahali panapofanyika biashara nyingi ndipo bei huzaliwa?
Si kila wakati.
Huu ni mmoja wa utofauti usiojulikana sana ndani ya kisanduku cheusi cha bei.
Ujazo mkubwa sana katika kituo cha biashara haumaanishi kwamba kituo hicho ndicho kinachoingiza taarifa mpya ya kudumu kwenye bei kwa kasi zaidi. Baadhi ya miamala inaweza kutumia tu bei iliyopo na kula liquidity; huku ujazo mdogo katika soko jingine ukiwa wa kwanza kuakisi taarifa mpya kwenye bei.
Mapitio rasmi ya muundo wa soko la hisa lililogawanyika yameonyesha kuwa biashara inaweza kufanyika katika order books za wazi na pia katika vituo vya nje ya exchange; lakini quotes za umma za exchange bado zinaweza kuwa reference kuu ya ugunduzi wa bei. Ripoti hiyo hiyo inaeleza kwamba hata best visible quote haijumuishi liquidity yote; baadhi ya oda zisizoonekana na oda za ukubwa tofauti zinaweza zisionekane moja kwa moja kwenye public reference price.
Kwa hiyo:
Ujazo wa biashara, kuonekana na ugunduzi wa bei ni vitu vitatu tofauti.
Je, bei tunayoiona kwenye skrini inaonyesha taarifa zote sokoni?
Hapana.
Bei za bid, ask na trade ya mwisho zinazoonekana ni muhimu; lakini hazionyeshi nia za wanunuzi na wauzaji wote wanaowezekana.
Oda inaweza bado haijatumwa sokoni.
Oda kubwa inaweza kuwa imegawanywa vipande.
Sehemu ya liquidity inaweza kuwa nje ya visible order book.
Market maker anaweza kuwa anafanya hedge ya hatari yake katika soko jingine.
Muamala wa option unaweza kuwa unajiandaa kuzalisha oda ya spot.
Algorithm inaweza kutoonyesha oda yoyote hadi hali fulani itokee.
Ripoti rasmi za muundo wa soko zinaonyesha wazi kwamba parent orders kubwa zinaweza kugawanywa na electronic routing systems kuwa “child orders” ndogo, na best public quotes hazijumuishi liquidity yote.
Kwa hiyo, order book ni halisi; lakini si soko lote.
Kwa nini sentensi “ilikuwa tayari imewekwa kwenye bei” huwa rahisi sana baada ya tukio?
Baada ya tukio kutokea, kuangalia grafu ya zamani huunda udanganyifu mkubwa.
Kama bei ilipanda siku tatu kabla ya tukio:
“Unaona, soko lilikuwa linajua tayari.”
ni rahisi kusema.
Lakini kabla ya tukio, ni vigumu zaidi kutofautisha kama harakati hiyo ilitokana na:
- volatility ya kawaida,
- harakati ya jumla ya soko,
- mtiririko wa hedge,
- harakati ya sekta,
- uwekaji bei wa matarajio,
- mabadiliko ya liquidity,
- au taarifa mpya kweli
.
Kwa hiyo, kuona kwamba “bei ilisogea mapema” si sawa na kusema “soko lilijua tukio kwa uhakika mapema.” Ingawa tafiti zilizopitiwa na wataalamu zinaweza kugundua informed trading kabla ya matangazo katika sampuli fulani, kujenga causal claim hiyo kutoka kwenye grafu moja si jambo la kisayansi.
Je, ugunduzi wa bei unasimama soko likifungwa?
Hapana; ikiwa kuna soko linalohusiana ambalo linaendelea kufanya biashara, si lazima usimame kabisa.
Utafiti uliopitiwa na wataalamu kuhusu ugunduzi wa bei nje ya saa za kawaida ulipata kwamba liquidity ya juu katika saa za kawaida hufanya price discovery kuwa na ufanisi zaidi; lakini price discovery yenye maana hutokea pia katika biashara za ujazo mdogo baada ya saa za kawaida. Utafiti ulionyesha kuwa ingawa trades za after-hours kwa wastani zinaweza kubeba taarifa zaidi, bei hazikuwa na ufanisi sawa na katika session ya kawaida.
Utofauti huu umeunganishwa moja kwa moja na mabadiliko kuelekea soko linalokaribia kuwa endelevu yaliyojadiliwa katika Sehemu ya 3.
Kufikia 2026, upanuzi wa baadhi ya masoko makubwa ya hisa kuelekea ratiba ya biashara ya saa 23/siku, siku tano kwa wiki ulikuwa umeidhinishwa. Wakati huo huo, sehemu muhimu ya mijadala ya udhibiti haikuhusu tu “soko lifunguliwe muda mrefu”, bali pia ubora wa bei za usiku, liquidity, miundombinu na mifumo ya ulinzi.
Katika mkutano mmoja wa muundo wa soko wa 2026, wataalamu walijadili kwamba kama soko la hisa la underlying litakuwa shallow sana usiku, reference price ya kuaminika inaweza kudhoofika na hilo linaweza kuvuruga option pricing na risk management ya market makers. Haya si matokeo ya kitaaluma, bali ni wasiwasi wa kiufundi uliotolewa katika mjadala wa sasa wa muundo wa soko.
Hitimisho ni hili:
Soko kuwa wazi si sawa na bei kugunduliwa kwa ubora.
Kama soko lingine linaunda bei wakati soko limefungwa, asubuhi hutokea nini?
Ikiwa wakati session rasmi ya spot imefungwa kuna chombo kingine kinachobeba hatari ileile ya kiuchumi na kinaendelea kufanya biashara, taarifa mpya inaweza kuwekwa kwenye bei katika chombo hicho. Spot ikifunguliwa tena, arbitrageurs, market makers na washiriki wengine wanaweza kuzingatia information set iliyoundwa usiku.
Kwa hiyo, price gap anayoiona mwekezaji asubuhi huenda haikuundwa ndani ya sekunde chache.
Price discovery iliyokusanyika kwa saa kadhaa mahali pengine inaweza kuonekana ghafla wakati spot inafunguliwa. Matokeo yaliyopitiwa na wataalamu kuhusu after-hours price discovery yanaonyesha kuwa utaratibu huu ni halisi; lakini kiwango chake kinategemea liquidity ya mali na muundo wa masoko yanayohusiana.
Soko linaweza kufungwa. Lakini uwekaji bei wa hatari si lazima ufungwe.
Kama kila mtu anasoma habari ileile, kwa nini haiingii kwenye bei kwa wakati mmoja?
Kwa sababu kuwa na taarifa na kuwa na uwezo wa kuichakata si kitu kimoja.
Data ileile ya umma inaweza kutathminiwa:
- na binadamu ndani ya dakika chache,
- na algorithm ndani ya milliseconds,
- na fund pamoja na data sets nyingine,
- na market maker kwa mtazamo wa inventory na hedge risk,
- na mwekezaji wa options kwa mtazamo wa volatility
.
Kwa hiyo, information advantage katika masoko si tu “kujua habari ya siri”. Uhusiano wa kasi ya biashara, kiasi cha data na uwezo wa kuainisha aina fulani za order flow na harakati za bei pia umejadiliwa wazi katika ripoti rasmi za muundo wa soko.
Hapo ndipo mabadiliko muhimu ya price discovery ya kisasa yalipo:
Taarifa inaweza kuwa ya umma kwa kiwango sawa; uwezo wa kuichakata si lazima uwe sawa.
Algorithm inasoma habari au reaction ya watu?
Haiwezekani kujua kila algorithm inafanya nini, na algorithms zote hazifanani. Lakini katika muundo wa kisasa wa soko, algorithms hazitumiwi tu kutabiri mwelekeo. Order routing, market making, arbitrage, hedge, kupunguza hatari na kugawanya oda kubwa kuwa vipande vidogo pia hufanywa kialgorithm. Nyaraka rasmi za muundo wa soko zinaeleza kuwa parent orders kubwa zinaweza kugawanywa kuwa oda nyingi ndogo, na kiasi kikubwa cha trading data kinaweza kutumika kuboresha risk-management models.
Kwa hiyo, ndani ya kisanduku cheusi cha bei hakuna tu “binadamu anafikiri bei itakuwa wapi baadaye”.
Kuna pia swali hili:
Oda za washiriki wengine zinapoingia, mfumo unatathminije kama oda hizo zinabeba taarifa?
Hii haimaanishi mtu mmoja maalum anafuatiliwa. Katika market microstructure, kuainisha statistical properties za order flow ni utaratibu wa jumla zaidi.
Kama bei inasogea kabla ya habari, tunaweza kusema “kuna watu walijua”?
Hapana, si rahisi hivyo.
Lazima tutofautishe uwezekano mitatu:
| Hali | Inaweza kumaanisha nini? | Haithibitishi nini? |
|---|---|---|
| Harakati kabla ya tukio linalotarajiwa | Uwekaji bei wa mapema wa matarajio ya umma | Haithibitishi matumizi ya taarifa ya siri. |
| Kuongezeka kwa option risk premium | Matarajio ya harakati kubwa au kutokuwa na uhakika | Haithibitishi kwamba mwelekeo wa harakati unajulikana. |
| Informed-trading statistic kabla ya tangazo | Uwezekano wa biashara yenye information advantage katika sampuli fulani | Haithibitishi kwamba kila harakati ya mapema ni haramu. |
| Kuongezeka kwa umakini wa mitandao ya kijamii | Inaweza kuonyesha mali imevuka attention threshold | Haimaaanishi bei imefikia kilele. |
| Futures kusogea kabla ya spot | Inaweza kuonyesha price discovery imehamia kwa muda upande wa derivatives | Haimaaanishi spot haina umuhimu. |
Jedwali hili linaonyesha labda utofauti muhimu zaidi wa Sehemu ya 4: uchunguzi na tuhuma si kitu kimoja.
Je, umati ukifika huwa umechelewa kweli?
Wakati mwingine ndiyo, wakati mwingine hapana.
Bei ya mali inaweza kuwa tayari imepanda sana, kisha simulizi ikapanuka.
Lakini baadhi ya mabadiliko ya muda mrefu ya kiuchumi yanaweza kuwekwa kwenye bei kwa miezi au miaka.
Baadhi ya habari huleta taarifa mpya kweli.
Na baadhi ya simulizi zinaweza kuunda mahitaji mapya yanayosogeza bei zaidi.
Utafiti wa investor attention unaonyesha hasa hoja hii ya mwisho: wawekezaji binafsi wanaweza kuwa wanunuzi halisi wa mali zinazovutia umakini. Kwa hiyo, haiwezi kutolewa sheria ya kimakanika “umati umefika = price discovery imekwisha”.
Swali sahihi zaidi ni hili:
Umati unapofika, tuko katika hatua gani ya uwekaji bei na ni masoko gani tayari yameshasogea kufikia wakati huo?
Kwa nini tofauti ya muda kati ya bei na simulizi ni muhimu?
Kwa sababu akili ya binadamu hutafuta sababu.
Bei inapanda %10.
Kisha simulizi inaonekana.
Kama habari inalingana na harakati iliyopita, watu wanaweza kusema moja kwa moja:
“Basi ndiyo sababu ilipanda.”
wanaweza kusema hivyo.
Lakini kisayansi, mpangilio wa muda pekee hauonyeshi causality.
Harakati ya bei inaweza kuwa ilianza kutokana na matarajio.
Inaweza kuwa ilianza katika soko jingine.
Simulizi inaweza kuwa ilitokea baadaye.
Simulizi inaweza kuwa ilizalisha mahitaji mapya baadaye.
Au yote mawili yanaweza kuwa yalitokana na sababu ya tatu tofauti kabisa.
Kwa hiyo, sentensi tuliyosema katika Sehemu ya 2:
“Fursa inapozungumzwa na kila mtu, wakati mwingine kinachouzwa si fursa yenyewe bali simulizi yake.”
ina tafsiri ya kiufundi katika Sehemu ya 4 kama ifuatavyo:
Wakati simulizi inasambaa kwa umma si lazima uwe wakati ule price discovery ilianza.
Oda za lazima ndani ya kisanduku cheusi cha bei
Price discovery haijumuishi tu ununuzi na uuzaji wa hiari unaotokana na taarifa.
Oda zinaweza pia kuzalishwa ili kufanya hedge ya derivative position, kurebalance fund, kutimiza margin obligation au kufunga arbitrage gap.
Mtu au taasisi iliyo nyuma ya oda kama hiyo si lazima ifikiri:
“Thamani ya msingi ya mali hii sasa iko chini.”
Si lazima afikiri hivyo.
Inaweza kufanya biashara kwa sababu ya hitaji la kimfumo au la kimkataba.
Kwa hiyo, harakati ya bei si sawa kila wakati na taarifa mpya ya msingi.
Mada hii itajadiliwa kwa kina zaidi katika sehemu zinazofuata za mfululizo; kwa Sehemu ya 4 hoja muhimu ni kwamba kisanduku cheusi kinachakata si “taarifa” tu bali pia mtiririko wa oda za kimakanika.
Bei huundwa wapi kwa kweli?
Sasa tunaweza kujibu:
Si mahali pamoja.
Kituo cha real-time price discovery kinaweza kubadilika kulingana na:
- liquidity iko wapi,
- gharama za biashara,
- soko gani liko wazi,
- mtaji unaohitajika kuchukua position,
- urahisi wa short selling,
- kasi ya kuchakata taarifa,
- miunganisho ya hedge na arbitrage,
- stress ya soko
. Tafiti za spot–futures na crypto price discovery zinaonyesha moja kwa moja kuwa uongozi huu unaweza kubadilika kwa muda.
Kwa hiyo:
Kituo cha bei si cha kudumu. Mtaji na taarifa vinapohamia, kituo cha uzito cha price discovery kinaweza kuhamia huko pia.
Je, kisanduku cheusi cha bei kitakuwa cheusi zaidi siku zijazo?
Huenda kitakuwa changamano zaidi; lakini si lazima kiwe cheusi zaidi.
Kuongezeka kwa saa za biashara kunaweza kusambaza price discovery katika saa nyingi zaidi.
Kwa upande mwingine, liquidity ya usiku ikidhoofika, maeneo ya biashara yakiongezeka na miunganisho ya spot–option–futures ikipanuka, kutafsiri skrini moja ya bei kunaweza kuwa vigumu zaidi. Maandalizi rasmi ya 2026 ya biashara ya saa 24 yalijadili operational resilience, muundo wa soko la usiku na investor protection kando, yakionyesha kuwa mabadiliko haya si suala la kiufundi tu la “kuacha server iwake”.
Katika siku zijazo, binadamu anaweza kuona grafu moja tu.
Lakini nyuma ya grafu hiyo kunaweza kufanya kazi:
- vituo vingi vya biashara,
- time zones nyingi,
- spot na derivative products,
- mifumo ya uchambuzi yenye AI,
- automatic hedge operations,
- na mtiririko usiokatika wa mtaji
.
Sentensi hii ya mwisho ni future scenario inayotokana na mwelekeo wa sasa wa masoko; haijathibitishwa kuwa masoko yote yatahamia katika muundo huu kwa kasi ileile.
Tunapoifungua kisanduku cheusi cha bei, tunaona nini?
Ukweli mkuu tano unaonekana:
- Bei ya mwisho si mchakato mzima wa price discovery.
- Spot si kila wakati mahali ambapo uwekaji bei huanza kwanza.
- Soko la options linaweza kuonyesha event risk imekuwa ghali zaidi kabla ya harakati kubwa kutokea spot.
- Habari ya umma si lazima iwe mwanzo wa mchakato wa uwekaji bei. Katika baadhi ya matangazo, taarifa inaweza kuingia kwenye bei mapema.
- Umakini wa umati hauifuati bei tu; unaweza kuzalisha mahitaji mapya na kurudi ndani ya mchakato wa bei.
Sehemu hii haithibitishi nini?
Sehemu hii haithibitishi kwamba:
- kuna insider trading haramu kabla ya kila habari,
- kila mali inayozungumzwa sana imewekwa kwenye bei kiasi kwamba haiwezi tena kununuliwa,
- futures markets daima huongoza spot,
- soko la options linajua mwelekeo wa siku zijazo kwa uhakika,
- kila harakati ya bei ina mchezaji wa siri nyuma yake,
- umakini wa mitandao ya kijamii huongeza bei kila wakati,
- vituo vyote vya biashara hupata taarifa ileile kwa wakati mmoja,
- au masoko yote yatafanya kazi 7/24 hivi karibuni
.
Hitimisho linaloungwa mkono na ushahidi ni dogo zaidi lakini muhimu zaidi:
Katika masoko ya kisasa, price discovery ni mchakato uliogawanyika, unaobadilika kwa muda na unaoweza kusambazwa katika maeneo mengi ya biashara. Kwa hiyo, kisayansi si sahihi kuchukulia wakati umma unatambua mali kuwa ndio mwanzo wa uwekaji bei.
Mlango unaofuata uko wapi?
Tumeona kwamba bei haiundwi mahali pamoja.
Sasa swali lisilotulia zaidi linaibuka.
Bei inapofikia kiwango fulani na baadhi ya watu au mashine hazifanyi tena maamuzi kwa hiari, hutokea nini?
Je, oda zinazotokana na collateral, hedge, fund outflow, index change au liquidation ni “maoni” kweli?
Au mfumo tayari unajua ni katika hali gani nani atalazimika kununua au kuuza?
Tumefungua kisanduku cheusi cha bei. Swali linalofuata ni hili: je, kila oda sokoni ni uamuzi kweli?
Mbinu na Matokeo ya Utafiti
Sehemu hii iliandaliwa vipi?
Sehemu hii si utafiti mpya wa majaribio unaotegemea dataset moja. Ni muunganiko wa kulinganisha tafiti za kitaaluma zilizopitiwa na wataalamu kuhusu price discovery katika aina tofauti za masoko pamoja na nyaraka rasmi za sasa za muundo wa soko.
Mihimili ya ushahidi iliyochunguzwa ni:
- price discovery inayobadilika kwa muda katika spot–futures,
- price leadership ya kila sekunde katika crypto spot na futures,
- uwezekano wa informed trading kabla ya matangazo ya kampuni,
- event risk kuonekana katika option prices kabla ya tangazo,
- athari ya habari na investor attention katika tabia ya kununua ya mtu binafsi,
- price discovery nje ya regular session,
- reference ya bei kati ya maeneo ya wazi na off-exchange,
- extended trading hours za 2026 na mijadala ya muundo wa soko la usiku.
Jedwali la ushahidi wa matokeo makuu
| Dai | Ushahidi | Kikomo cha tafsiri |
|---|---|---|
| Price discovery inaweza kuhama kwa muda kati ya spot na futures. | Utafiti wa market microstructure wa spot–futures bond market. | Haiwezi kujumlishwa kwa uwiano uleule katika asset classes zote. |
| Crypto futures zinaweza kuongoza spot katika data na vipindi fulani. | Utafiti wa 2025 uliopitiwa na wataalamu wa data za kila sekunde. | Uongozi hubadilika kila siku; mbinu na uchaguzi wa soko vinaweza kuathiri matokeo. |
| Sehemu ya taarifa katika matangazo ya kampuni inaweza kuingia kwenye bei kabla ya tangazo. | Utafiti wa 2018 uliopitiwa na wataalamu wa high-frequency informed trading. | Si kila harakati kabla ya tangazo ni matumizi haramu ya taarifa. |
| Option prices zinaweza kuweka event risk kwenye bei kabla ya harakati ya spot. | Utafiti wa 2025 uliopitiwa na wataalamu unaotumia data za 2013–2020. | Kuweka event risk kwenye bei hakumaanishi mwelekeo unajulikana kwa uhakika. |
| Wawekezaji binafsi wanaweza kuwa wanunuzi halisi wa mali zinazovutia umakini. | Utafiti uliopitiwa na wataalamu wa data za biashara za wawekezaji. | Haiwezi kuhitimishwa kwamba kila kuonekana kwenye mitandao ya kijamii husababisha bei kupanda. |
| Price discovery inaweza kutokea baada ya saa za kawaida. | Utafiti uliopitiwa na wataalamu unaochunguza mgawanyo wa muda wa saa 24. | Liquidity ya chini inaweza kufanya price discovery kuwa na ufanisi mdogo kuliko regular session. |
| Kuonekana kwa kituo cha biashara na price discovery si kitu kimoja. | Mapitio rasmi ya muundo wa soko lililogawanyika. | Market architecture hutofautiana kwa nchi na asset class. |
Matokeo yanayoungwa mkono na utafiti
- Price discovery inaweza kutokuwa na kituo kimoja kisichobadilika.
- Spot, futures na options zinaweza kuweka aina tofauti za taarifa kwenye bei kwa kasi tofauti.
- Habari inayofika kwa umma mpana si lazima iwe mwanzo wa mchakato wa uwekaji bei.
- Option prices zinaweza kuakisi expected movement risk kabla ya baadhi ya matukio.
- Investor attention inaweza kuzalisha order flow mpya.
- After-hours trading haizuii price discovery kabisa.
- Ubora wa liquidity ni muhimu kwa mahali na ubora ambao price discovery hutokea.
Matokeo yasiyoungwa mkono na utafiti
- “Kama kuna harakati kabla ya habari, lazima kuna inside information.”
- “Kila mali inayozungumzwa sana tayari imefikia kilele.”
- “Futures daima hudhibiti spot.”
- “Soko la options linajua siku zijazo.”
- “Kila harakati isiyo ya kawaida ya bei ni manipulation.”
- “Price discovery inadhibitiwa na kituo kimoja cha siri.”
Vikwazo vikuu
Tafiti zilizotumika hapa zinatokana na miaka tofauti, miundo tofauti ya masoko, asset classes tofauti na mbinu tofauti. Uongozi wa futures unaoonekana katika bond market hauwezi kuhamishwa kwa kiasi moja kwa moja kwenda commodities, equities au crypto. Sampuli ya utafiti wa options ilijumuisha kampuni zenye option volume kubwa. Utafiti wa investor attention ulitegemea soko na kipindi fulani. Katika crypto price discovery, matokeo ni nyeti kwa spot venue, frequency ya kipimo na methodology. Kwa hiyo, lengo la sehemu hii si kuunda formula ya jumla ya uwekaji bei, bali kuonyesha kwamba dhanio la “bei huzaliwa kwenye skrini moja” halitoshi kisayansi.
Dokezo la Chanzo na Mbinu
Aina ya chanzo: Muunganiko wa vyanzo vingi wa financial market microstructure na behavioral finance.
Hali ya uchapishaji: Sehemu yenyewe si utafiti uliopitiwa na wataalamu na haitoi data mpya ya majaribio. Sehemu kubwa ya misingi ya kisayansi ni makala za majarida zilizopitiwa na wataalamu; taarifa za sasa za 2026 kuhusu saa za biashara na miundombinu ya soko zimethibitishwa kupitia nyaraka rasmi za udhibiti.
Utafiti mkuu uliopitiwa na wataalamu — investor attention: “All That Glitters: The Effect of Attention and News on the Buying Behavior of Individual and Institutional Investors”, 2008, The Review of Financial Studies, DOI: 10.1093/rfs/hhm079. Utafiti unachunguza uhusiano kati ya viashiria vya umakini kama habari, ujazo usio wa kawaida na extreme daily return pamoja na ununuzi wa wawekezaji binafsi.
Utafiti mkuu uliopitiwa na wataalamu — pre-announcement pricing: “High-Frequency Measures of Informed Trading and Corporate Announcements”, 2018, The Review of Financial Studies, DOI: 10.1093/rfs/hhy005. Utafiti unaonyesha kuwa taarifa katika baadhi ya matangazo ya kampuni inaweza kuingia kwenye bei kupitia biashara kabla ya tangazo.
Utafiti mkuu uliopitiwa na wataalamu — after-hours price discovery: “Price Discovery and Trading After Hours”, 2003, The Review of Financial Studies, DOI: 10.1093/rfs/hhg030. Utafiti unaonyesha kuwa price discovery yenye maana inaweza kutokea baada ya saa za kawaida, ingawa huwa na ufanisi mdogo kutokana na liquidity ya chini.
Utafiti mkuu uliopitiwa na wataalamu — event risk katika options: “Pricing Event Risk: Evidence from Concave Implied Volatility Curves”, 2025, Review of Finance, DOI: 10.1093/rof/rfaf016. Utafiti unaonyesha kuwa bei za options za muda mfupi zinaweza kuakisi hatari ya harakati kubwa kabla ya matangazo yaliyopangwa.
Utafiti mkuu uliopitiwa na wataalamu — crypto spot/futures price discovery: “Price Discovery in Bitcoin Spot or Futures? The Jury Is Out”, 2025, Journal of Futures Markets, DOI: 10.1002/fut.22560. Utafiti unaripoti kuwa kwa data za kila sekunde, futures kwa ujumla huongoza spot, lakini mchango hubadilika kwa muda.
Chanzo cha spot–futures price discovery: Utafiti unaochunguza mchango wa taarifa unaobadilika kwa muda katika spot na futures markets za government bonds unaonyesha kuwa futures zinaweza kuwa dominant katika price discovery katika vipindi fulani.
Muundo wa soko wa sasa: Nyaraka rasmi za 2026 zinathibitisha upanuzi wa baadhi ya equity markets kuelekea biashara ya saa 23/siku na siku tano kwa wiki, pamoja na ukweli kwamba katika mabadiliko kuelekea soko la saa 24, masuala ya operations, resilience, price bands na investor protection bado yanajadiliwa kikamilifu.
Kikomo cha uhariri: Kwa mujibu wa kanuni ya mfululizo, majina ya watu, kampuni, exchange au nchi hayajalengwa katika simulizi la makala. Utambulisho wa kitaaluma wa vyanzo umethibitishwa kwa title ya utafiti, journal, DOI na rekodi rasmi/iliyopitiwa na wataalamu ya uchapishaji.
Kikomo cha ushahidi: Sehemu haitoi hitimisho kwamba “kituo cha siri huamua bei mapema.” Price discovery kusambazwa katika maeneo tofauti, information asymmetry au harakati za bei kabla ya tangazo, peke yake, si ushahidi wa coordination, manipulation au shughuli haramu.
Kikomo cha kibiashara na uwekezaji: Mfululizo huu ni kazi ya taarifa ya bure. Haupendekezi investment strategy yoyote, signal, bot, membership, kiwango cha leverage, sehemu ya kununua-kuuzia au njia ya kupata faida.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *