

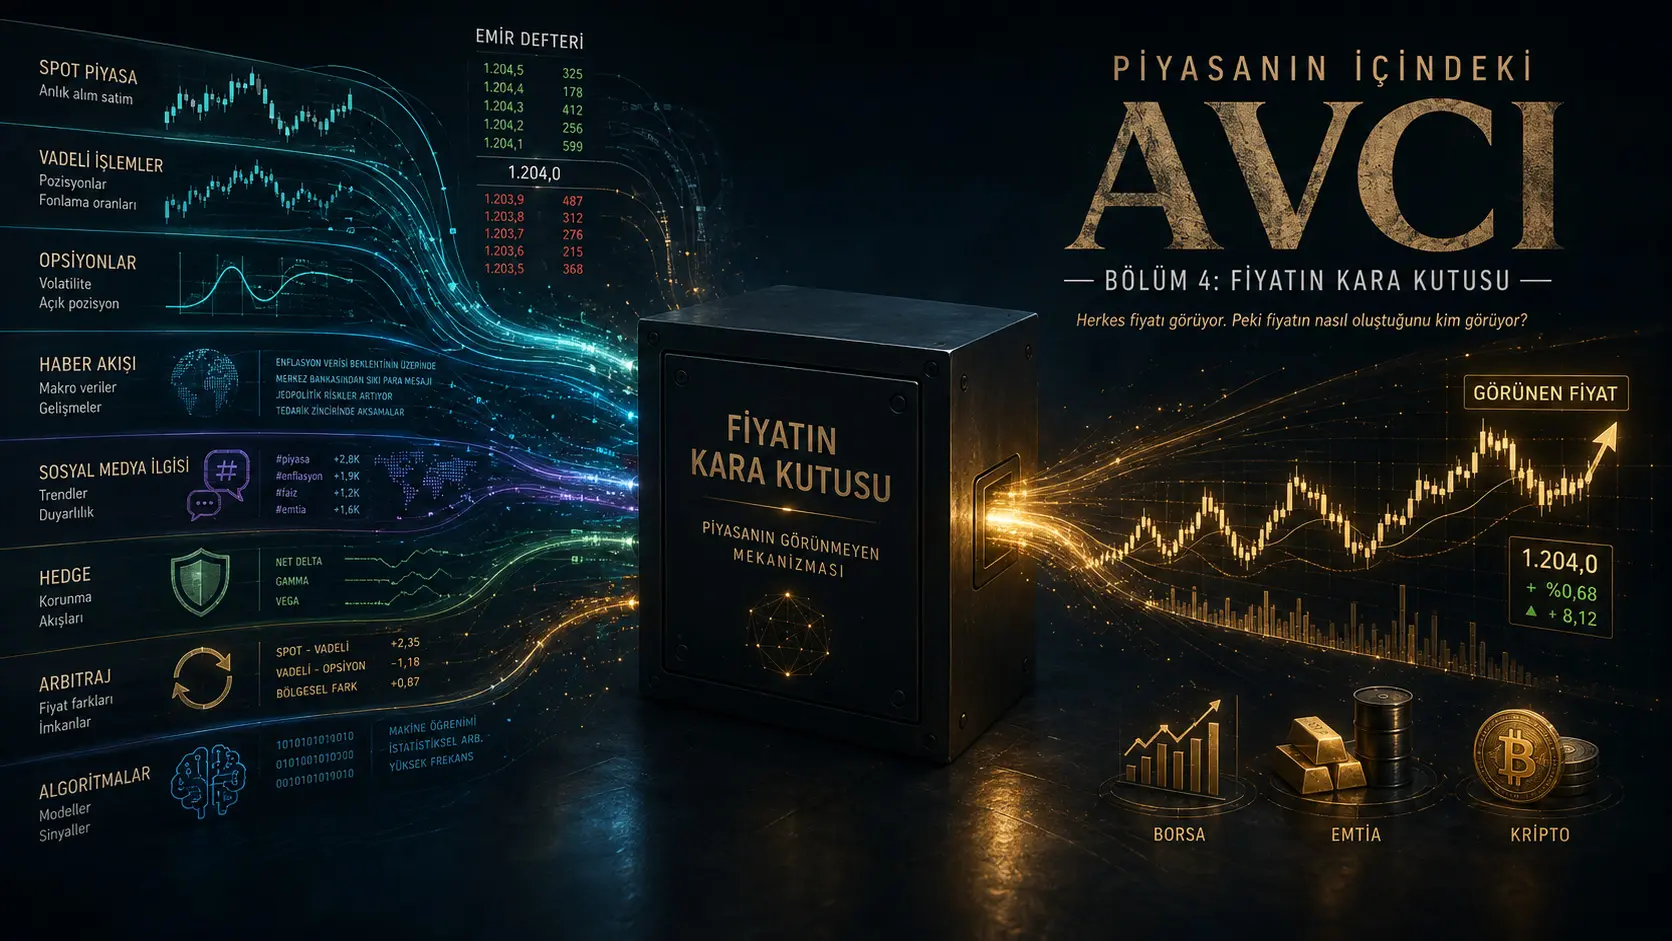
Bir hisse, emtia veya kripto herkesin diline düştüğünde “zaten fiyatlandı” demek caziptir; fakat bilimsel olarak fiyatlama açılıp kapanan bir anahtar değildir. Fiyat keşfi (price discovery), yeni bilgi ve beklentilerin işlem yoluyla piyasa fiyatına hangi yerde, hangi hızda ve ne ölçüde girdiğini anlatan dinamik bir süreçtir. Bu süreç bazen spot piyasada, bazen vadeli işlemlerde, bazen opsiyon fiyatlarında, bazen normal seans dışında ve bazen birbiriyle bağlantılı birkaç piyasada aynı anda ilerleyebilir. Hakemli çalışmalar, belirli piyasa koşullarında vadeli piyasanın spot fiyat keşfine liderlik edebildiğini; opsiyon fiyatlarının spotta büyük hareket gerçekleşmeden önce olay riskini fiyatlayabildiğini; kurumsal açıklamalardaki bilginin bir bölümünün kamuya açık açıklamadan önce fiyatlara girmiş olabildiğini göstermektedir. Ancak bu bulgular her erken fiyat hareketinin yasa dışı bilgi kullanımından kaynaklandığını göstermez.
Bu bölümün temel sonucu şudur: kalabalığın fiyatı fark ettiği yer ile fiyatlamanın başladığı yer aynı olmak zorunda değildir. Dahası, “fiyatlandı” denilen şeyin tek bir boyutu yoktur. Piyasa haberin yönünü, olayın gerçekleşme olasılığını, beklenen hareket büyüklüğünü, volatiliteyi, likidite riskini ve zorunlu hedge akışlarını farklı araçlarda farklı zamanlarda fiyatlayabilir. Kısa vadeli opsiyonları inceleyen 2025 tarihli hakemli çalışmada, belirli şirket açıklamalarından hemen önce incelenen implied volatility eğrilerinin %38'inde olağandışı konkav yapı görülürken, ilgili olayın opsiyon vadesi içinde bulunmadığı gözlemlerde bu oran %4,8 olarak ölçülmüştür. Araştırmacılar bu yapının yaklaşan büyük fiyat hareketi riskinin önceden fiyatlanmasıyla ilişkili olduğunu göstermiştir; bu ölçüm yönü değil, özellikle olay riskini ve olası hareket büyüklüğünü ilgilendirmektedir.
Öte yandan “herkes konuşuyorsa iş bitmiştir” sonucu da doğru değildir. Uzun dönemli hakemli işlem verileri, bireysel yatırımcıların haberde yer alan, olağandışı işlem hacmine ulaşan veya aşırı günlük fiyat hareketi yaşayan paylarda net alıcı olma eğilimi gösterebildiğini ortaya koymaktadır. Bu nedenle görünürlük yalnız daha önce gerçekleşmiş fiyatlamanın sonucu olmayabilir; görünürlüğün kendisi yeni talep üreterek fiyatlama sürecinin sonraki aşamasına katılabilir.
Bir varlık herkesin diline düştüğünde fiyatlama bitmiş olmak zorunda değildir. Fakat fiyatlamanın başlangıç noktası çoğu zaman kalabalığın onu fark ettiği an değildir.
Fiyatın kara kutusunda ne var?
Bir ekranda 100 lira yazıyorsa yatırımcı için cevap basit görünür: varlığın fiyatı 100 liradır.
Fakat finansal açıdan 100 lira yalnızca görünen sonuçtur.
Kara kutunun içinde:
- alış ve satış emirleri,
- yeni bilgi,
- önceden oluşmuş beklentiler,
- vadeli pozisyonlar,
- opsiyon fiyatlaması,
- hedge işlemleri,
- arbitraj,
- likidite ihtiyacı,
- algoritmik emirler,
- farklı işlem merkezleri,
- normal seans dışındaki işlemler,
- ve insanların dikkatinin değişmesi
bulunabilir.
Dolayısıyla “fiyat” ile “fiyatın oluşma süreci” aynı şey değildir.
Ekrandaki fiyat kara kutunun çıktısıdır; kara kutunun kendisi değildir.
Fiyat keşfi tam olarak nedir?
Fiyat keşfi, yeni bilginin ve değişen beklentilerin işlem yoluyla piyasa fiyatına dâhil edilmesi sürecidir. Birbiriyle bağlantılı spot ve türev piyasalar aynı ekonomik riski fiyatlıyorsa, araştırmacılar hangi piyasanın kalıcı fiyat değişimine daha fazla ve daha erken katkı yaptığını ölçebilir. Tarihsel bir spot–vadeli tahvil çalışması, düşük sermaye gereksinimi, yüksek likidite ve kısa pozisyon almanın görece kolaylığı gibi özelliklerin vadeli piyasayı bilgi işleme açısından güçlü hâle getirebildiğini göstermektedir. Araştırmada fiyat keşfinin zaman içinde spot taraftan vadeli tarafa kayabildiği belirlenmiştir.
Buradaki kritik kelime “kayabildiği”dir.
Fiyatın doğduğu tek ve değişmez bir oda yoktur.
Bir dönemde spot piyasa önde olabilir.
Başka bir dönemde vadeli piyasa.
Bazı olaylarda opsiyon fiyatları riskin değiştiğini daha erken gösterebilir.
Piyasa kapalı olduğunda seans dışı işlemler yeni bilgiyi fiyatlamaya başlayabilir.
Likidite başka yere kaydığında liderlik de başka yere kayabilir.
“Bir şey çok dillendiyse zaten fiyatlandı” doğru mu?
Kısmen doğru olabilir; evrensel olarak doğru değildir.
Bir varlığın geniş kitle tarafından konuşulmaya başlaması çoğu zaman onun zaten olağandışı bir fiyat hareketi, yüksek hacim veya haber görünürlüğü yaşamış olduğuna işaret edebilir. Hakemli yatırımcı davranışı çalışması, bireysel yatırımcıların özellikle haber olan, olağandışı hacim gösteren veya aşırı günlük getiri yaşayan paylarda net alıcı olma eğiliminde bulunduğunu göstermiştir. Başka bir ifadeyle önce hareket dikkat çekebilir; ardından dikkat yeni alıcıları getirebilir.
Bu nedenle süreç şu şekilde ilerleyebilir:
- Bir bilgi, beklenti veya sermaye akışı oluşur.
- Fiyat belirli bir işlem alanında hareket etmeye başlar.
- Hareket hacmi veya volatiliteyi artırır.
- Varlık haber değeri kazanmaya başlar.
- Sosyal medya ve diğer kanallarda görünürlük büyür.
- Varlığı daha önce izlemeyen yatırımcılar onu fark eder.
- Yeni dikkat yeni emirler oluşturabilir.
Bu zincirin her olayda aynı sırayla gerçekleştiği iddia edilemez. Ancak araştırmalar, dikkatin yatırımcıların hangi varlığı satın almayı değerlendireceğini değiştirebildiğini göstermektedir.
Dolayısıyla:
“Çok konuşuluyor” bazen fiyatlamanın geç aşamasıdır; fakat bazen de yeni bir fiyatlama aşamasının yakıtıdır.
Fiyatlandı denilen şey aslında nedir?
“Haber fiyatlandı” ifadesi çoğu zaman sanki tek bir şey fiyatlanıyormuş gibi kullanılır.
Oysa piyasa aynı olayın farklı parçalarını ayrı ayrı fiyatlayabilir:
| Fiyatlanan unsur | Piyasada nasıl görünebilir? |
|---|---|
| Olayın gerçekleşme olasılığı | Spot, vadeli veya farklı sözleşmelerin seviyesinde değişim |
| Beklenen yön | Alım-satım dengesinde ve fiyat seviyesinde değişim |
| Beklenen hareket büyüklüğü | Opsiyon primleri ve implied volatility değişimi |
| Belirsizlik | Daha yüksek risk primi ve daha geniş fiyat dağılımı beklentisi |
| Likidite riski | Alış-satış farklarının genişlemesi ve fiyat etkisinin büyümesi |
| Hedge ihtiyacı | Dayanak piyasada mekanik alım veya satış akışı |
| Kalabalığın dikkati | Yeni işlem hacmi ve yeni yatırımcı emirleri |
Bu nedenle bir olayın “fiyatlanmış” olması, bütün belirsizliğin çözülmüş olduğu anlamına gelmez. Opsiyon araştırmaları, piyasanın bir olay öncesinde büyük hareket ihtimalini fiyatlayabildiğini, ancak hareketin hangi yönde gerçekleşeceğinin hâlâ belirsiz kalabildiğini göstermektedir.
Spot fiyat hareket etmeden önce başka yerde bir şey değişebilir mi?
Evet. Özellikle opsiyon piyasası buna güçlü bir örnek sunmaktadır.
Opsiyon fiyatı yalnız “yukarı mı aşağı mı?” sorusuna dayanmaz. Beklenen volatilite, vade, dayanak fiyatı ve olay riski de opsiyon fiyatlamasının parçasıdır.
2025 tarihli hakemli araştırmada, üç ila on üç takvim günü içinde sona erecek kısa vadeli opsiyonlar incelenmiştir. Araştırma 2013–2020 dönemindeki yüksek işlem hacimli şirket opsiyonlarını kullanmış; önemli şirket açıklamalarından önce implied volatility eğrilerinin olağan yapısından belirgin biçimde sapabildiğini göstermiştir. İlgili açıklamayı vadesi içinde taşıyan gözlemlerin yaklaşık %38'inde konkav eğri oluşurken, açıklamayı içermeyen gözlemlerde bu oran %4,8 olarak bulunmuştur. Konkav eğrilerin %86'sı, opsiyon fiyatlarından çıkarılan risk-nötr dağılımda iki tepeli yapı ile ilişkilendirilmiştir.
Bunun anlamı “opsiyon piyasası sonucu önceden biliyor” değildir.
Daha doğru anlamı şudur:
Spot fiyat henüz büyük hareketi yapmamışken, opsiyon piyasasındaki yatırımcılar büyük hareket ihtimalinin bedelini ödemeye başlamış olabilir.
Araştırmada bu yapıya sahip şirketlerde açıklama günündeki mutlak fiyat hareketlerinin ve sonrasındaki gerçekleşen volatilitenin daha yüksek olduğu görülmüştür. Ancak bu bulgu belirli bir şirketin yükselip düşeceğini önceden söyleyen deterministik bir sinyal değildir.
Haber açıklanmadan önce fiyat gerçekten hareket edebilir mi?
Evet; hakemli araştırmalarda bunun örnekleri bulunmaktadır. Kurumsal birleşme teklifleri, temettü başlangıçları, sermaye işlemleri ve dönemsel şirket sonuçları çevresindeki yüksek frekanslı işlem davranışlarını inceleyen bir çalışma, kamuya açık açıklamalardan önce bilgilendirilmiş alım-satım olasılığının arttığı dönemler tespit etmiş ve açıklamadaki bilginin anlamlı bir bölümünün fiyatlara açıklama öncesindeki işlemler yoluyla girebildiği sonucuna ulaşmıştır.
Fakat burada son derece önemli bir sınır vardır:
Haberden önce fiyatın hareket etmesi, tek başına yasa dışı içeriden bilgi kullanımının kanıtı değildir.
Piyasa katılımcıları aynı kamuya açık veriyi farklı hızda analiz edebilir; alternatif veri kaynaklarından farklı çıkarımlar üretebilir; gerçekleşmesi beklenen bir olayı önceden fiyatlayabilir veya yalnız risk azaltmak amacıyla işlem yapabilir. Çalışma belirli olaylarda bilgilendirilmiş işlemin varlığına dair istatistiksel kanıt sunmaktadır; herhangi bir fiyat hareketinden otomatik olarak hukuka aykırılık sonucu çıkarılmasına izin vermez.
O zaman haber mi fiyatı hareket ettiriyor, fiyat mı haberi doğuruyor?
İkisi de mümkün.
Bazen yeni ve beklenmeyen bilgi gelir; piyasa bu bilgiye tepki verir.
Bazen olay zaten beklenmektedir ve fiyatlama açıklamadan önce başlamıştır.
Bazen fiyat hareketi başladığı için medya ve sosyal ağlar varlığı fark eder.
Bazen de genişleyen haber ve sosyal medya ilgisi yeni alıcı veya satıcılar yaratarak ikinci bir hareket oluşturur. Dikkat odaklı yatırım davranışı üzerine hakemli bulgular bu son mekanizmanın gerçek piyasalarda görülebildiğini desteklemektedir.
Bu nedenle çok önemli bir ayrım yapılmalıdır:
Anlatı bazen hareketin nedenidir; bazen hareketin ardından gelen açıklamadır; bazen de başlamış hareketi büyüten ikinci aşamadır.
Her olay için hangisinin geçerli olduğunu yalnız grafik görüntüsünden anlamak mümkün değildir.
Vadeli piyasa spot piyasadan önce fiyatlayabilir mi?
Evet; bazı piyasalarda ve bazı dönemlerde.
Spot ve vadeli piyasa aynı ekonomik riski taşıdığında arbitraj mekanizması iki fiyatı birbirinden tamamen kopuk bırakmaz. Ancak iki piyasanın işlem maliyeti, kaldıraç yapısı, likiditesi, kısa pozisyon alma kolaylığı ve sermaye gereksinimi aynı olmayabilir.
Tarihsel bir devlet tahvili piyasası çalışması, vadeli sözleşmelerde aynı faiz riskini taşımak için gereken nakdin spot tahvillere göre daha düşük olduğunu ve vadeli tarafta kısa pozisyon almanın daha kolay olduğunu belirtmiştir. Araştırmacılar fiyat keşfinin zaman içinde giderek spot piyasadan vadeli piyasaya kaydığını gözlemlemiştir.
Bu bulgu bütün varlıklara genellenemez.
Ama şu eski ezberi kırmak için yeterlidir:
“Spot gerçek piyasadır; vadeli piyasa yalnız onu takip eder.”
Gerçekte liderlik değişebilir.
Kriptoda fiyat önce spotta mı, vadeli tarafta mı oluşuyor?
Kripto piyasasında da tek cevap yoktur. 2025 tarihli hakemli araştırma, saniyelik verilerle düzenlenmiş vadeli sözleşmeleri ve spot işlem merkezlerini karşılaştırmış; kullanılan ölçüm ve gürültü düzeltmelerinde vadeli piyasanın genel olarak spot fiyat keşfine liderlik ettiğini, ancak bu liderliğin günler arasında değiştiğini bulmuştur. Araştırmanın kendisi de geçmiş literatürde sonuçların yöntem, veri frekansı, kullanılan spot piyasası ve sözleşmeye göre değiştiğini vurgulamaktadır.
Bu yüzden doğru cümle:
“Kriptoda fiyatı futures belirler.”
değildir.
Daha doğru cümle:
Likidite ve bilgi işleme hangi işlem alanında yoğunlaşıyorsa kısa vadeli fiyat keşfi dönemsel olarak o tarafa kayabilir.
En çok işlem yapılan yer, fiyatın doğduğu yer midir?
Her zaman değil.
Bu, fiyatın kara kutusundaki en az bilinen ayrımlardan biridir.
Bir işlem merkezinde çok yüksek hacim olması, oranın kalıcı yeni bilgiyi fiyatlara en hızlı ekleyen merkez olduğu anlamına gelmez. Bazı işlemler yalnız mevcut fiyatı kullanarak likidite tüketebilir; başka bir piyasadaki daha küçük işlem hacmi ise yeni bilgiyi ilk kez fiyata yansıtabilir.
Parçalı pay piyasasına ilişkin resmî piyasa yapısı incelemesi, işlemlerin hem açık emir defterlerinde hem de borsa dışı işlem merkezlerinde gerçekleşebildiğini; buna rağmen kamuya açık borsa kotasyonlarının fiyat keşfinde merkezi bir referans işlevi gördüğünü belirtmiştir. Aynı rapor, görünen en iyi kotasyonun dahi bütün mevcut likiditeyi kapsamadığını; bazı görünmeyen ve farklı büyüklükteki emirlerin kamusal referans fiyatın içinde doğrudan görünmeyebildiğini açıklamaktadır.
Yani:
İşlem hacmi, görünürlük ve fiyat keşfi üç farklı şeydir.
Bizim ekranda gördüğümüz fiyat piyasadaki bütün bilgiyi gösteriyor mu?
Hayır.
Ekranda görünen alış, satış ve son işlem fiyatları önemlidir; fakat bütün potansiyel alıcı ve satıcıların niyetini göstermez.
Bir emir henüz piyasaya gönderilmemiş olabilir.
Büyük emir parçalara bölünmüş olabilir.
Likiditenin bir bölümü görünür emir defterinin dışında bulunabilir.
Piyasa yapıcı kendi riskini başka bir piyasada hedge ediyor olabilir.
Opsiyon işlemi spot emir üretmeye hazırlanıyor olabilir.
Bir algoritma belirli koşul oluşana kadar hiçbir emir göstermeyebilir.
Resmî piyasa yapısı raporları, büyük ana emirlerin elektronik yönlendirme sistemlerince daha küçük “çocuk emirler” hâlinde parçalanabildiğini ve halka açık en iyi kotasyonların bütün likiditeyi kapsamadığını açıkça göstermektedir.
Dolayısıyla emir defteri gerçektir; fakat piyasanın tamamı değildir.
“Fiyatlanmıştı” cümlesi neden çoğu zaman sonradan kolaylaşıyor?
Bir olay gerçekleştikten sonra geçmiş grafiğe bakmak güçlü bir yanılsama yaratır.
Fiyat olaydan üç gün önce yükselmişse:
“Bak, piyasa zaten biliyormuş.”
demek kolaydır.
Ancak olay gerçekleşmeden önce aynı hareketin:
- normal volatilite,
- genel piyasa hareketi,
- hedge akışı,
- sektörel hareket,
- beklenti fiyatlaması,
- likidite değişimi,
- veya gerçekten yeni bilgi
kaynaklarından hangisine ait olduğunu ayırmak çok daha zordur.
Bu nedenle “fiyat önceden hareket etti” gözlemi ile “piyasa olayı kesin olarak önceden biliyordu” iddiası aynı değildir. Hakemli çalışmalar belirli örneklemlerde açıklama öncesi bilgilendirilmiş işlem tespit edebilse de tekil bir grafik üzerinden aynı nedenselliğin kurulması bilimsel değildir.
Seans kapalıysa fiyat keşfi durur mu?
Hayır; işlem yapılabilen bağlantılı bir piyasa varsa tamamen durmak zorunda değildir.
Seans dışı işlemlerin fiyat keşfini inceleyen hakemli bir çalışma, normal işlem saatlerinde yüksek likiditenin fiyat keşfini daha verimli hâle getirdiğini; buna rağmen düşük hacimli seans dışı işlemlerde de anlamlı fiyat keşfi gerçekleştiğini bulmuştur. Araştırmada seans dışındaki tek tek işlemler ortalama olarak daha fazla bilgi taşısa da fiyatların normal seans kadar verimli olmadığı belirtilmiştir.
Bu ayrım Bölüm 3'te ele alınan kesintisiz piyasa dönüşümüyle doğrudan bağlantılıdır.
2026 itibarıyla bazı büyük pay piyasalarının 23 saat/gün, haftada beş gün işlem düzenine doğru genişlemesi onaylanmıştır. Aynı süreçte düzenleyici tartışmaların önemli bir bölümü yalnız “piyasa daha uzun süre açık olsun” değil, gece fiyatlarının güvenilirliği, likidite, altyapı ve korunma mekanizmaları üzerine yoğunlaşmaktadır.
Bir 2026 piyasa yapısı toplantısında uzmanlar, dayanak pay piyasasının gece çok sığ kalması hâlinde güvenilir referans fiyatının zayıflayabileceğini ve bunun opsiyon fiyatlaması ile piyasa yapıcı risk yönetimini de bozabileceğini tartışmıştır. Bu görüş bir akademik sonuç değil, güncel piyasa tasarımı tartışmasında ifade edilen teknik endişedir.
Buradan şu sonuç çıkar:
Piyasanın açık olması ile fiyatın kaliteli biçimde keşfedilmesi aynı şey değildir.
Piyasa kapalıyken başka bir piyasa fiyatı oluşturursa sabah ne olur?
Bir spot piyasanın resmî seansı kapalıyken aynı ekonomik riski taşıyan başka bir araç işlem görmeye devam ediyorsa, yeni bilgi o araçta fiyatlanabilir. Spot piyasa yeniden açıldığında arbitrajcılar, piyasa yapıcılar ve diğer katılımcılar gece oluşan bilgi setini dikkate alabilir.
Böylece yatırımcının sabah gördüğü fiyat boşluğu aslında birkaç saniyede oluşmuş olmayabilir.
Saatler boyunca başka yerde birikmiş fiyat keşfi, spot açılışta bir anda görünür hâle gelmiş olabilir. Seans dışı fiyat keşfi üzerine hakemli bulgular bu temel mekanizmanın gerçek olduğunu göstermektedir; ancak ne ölçüde gerçekleştiği varlığın likiditesine ve bağlantılı piyasaların yapısına bağlıdır.
Piyasa kapanabilir. Fakat riskin fiyatlanması kapanmak zorunda değildir.
Herkes aynı haberi okuyorsa neden aynı anda fiyatlanmıyor?
Çünkü bilgiye sahip olmak ile bilgiyi işleyebilmek aynı şey değildir.
Aynı kamuya açık veri:
- bir insan tarafından birkaç dakikada,
- bir algoritma tarafından milisaniyelerde,
- bir fon tarafından başka veri setleriyle birlikte,
- bir piyasa yapıcı tarafından stok ve hedge riski açısından,
- bir opsiyon yatırımcısı tarafından volatilite açısından
değerlendirilebilir.
Bu nedenle piyasalardaki bilgi üstünlüğü yalnız “gizli haberi bilmek” değildir. İşlem hızının, veri miktarının ve belirli emir akışlarını sınıflandırma kapasitesinin fiyat hareketleriyle ilişkili olabileceği resmî piyasa yapısı raporlarında da açıkça tartışılmaktadır.
İşte modern fiyat keşfinin önemli dönüşümü burada:
Bilgi eşit derecede kamuya açık olabilir; işleme kapasitesi eşit olmak zorunda değildir.
Algoritma haberi mi okuyor, insanların vereceği tepkiyi mi?
Her algoritmanın ne yaptığı bilinemez ve bütün algoritmalar aynı değildir. Ancak modern piyasa yapısında algoritmalar yalnız yön tahmin etmek için kullanılmaz. Emir yönlendirme, piyasa yapıcılık, arbitraj, hedge, risk azaltma ve büyük emirleri küçük parçalara ayırma gibi görevler de algoritmik olarak yapılmaktadır. Resmî piyasa yapısı belgeleri büyük ana emirlerin çok sayıda daha küçük emre ayrılabildiğini ve büyük miktarda işlem verisinin risk yönetimi modellerini geliştirmek amacıyla kullanılabildiğini belirtmektedir.
Bu nedenle fiyatın kara kutusunda yalnız “insan gelecekte fiyat ne olur diye düşünüyor” yoktur.
Şu soru da vardır:
Diğer katılımcıların emirleri geldikçe sistem onların bilgi taşıyıp taşımadığını nasıl değerlendiriyor?
Bu, bir kişinin özel olarak izlendiği anlamına gelmez. Piyasa mikro yapısında emir akışının istatistiksel özelliklerinin sınıflandırılması çok daha genel bir mekanizmadır.
Fiyat hareketi haberden önceyse “birileri biliyor” diyebilir miyiz?
Hayır, bu kadar basit değil.
Üç ihtimali birbirinden ayırmak gerekir:
| Durum | Ne anlama gelebilir? | Ne kanıtlamaz? |
|---|---|---|
| Beklenen olay öncesi hareket | Kamuya açık beklentilerin erken fiyatlanması | Gizli bilgi kullanımını kanıtlamaz. |
| Opsiyon risk priminin yükselmesi | Büyük hareket veya belirsizlik beklentisi | Hareketin yönünün bilindiğini kanıtlamaz. |
| Açıklama öncesi bilgilendirilmiş işlem istatistiği | Belirli örneklemde bilgi avantajlı işlem olasılığı | Her tekil erken fiyat hareketinin yasa dışı olduğunu kanıtlamaz. |
| Sosyal medya ilgisinin artması | Varlığın dikkat eşiğini geçtiğini gösterebilir | Fiyatın tepe yaptığı anlamına gelmez. |
| Vadeli piyasanın spottan önce hareket etmesi | Fiyat keşfinin o anda türev tarafa kaydığını gösterebilir | Spot piyasanın önemsiz olduğu anlamına gelmez. |
Bu tablo Bölüm 4'ün belki de en önemli ayrımını gösteriyor: gözlem ile suçlama aynı şey değildir.
Kalabalık geldiğinde gerçekten geç mi kalmıştır?
Bazen evet, bazen hayır.
Bir varlığın fiyatı çoktan büyük ölçüde yükselmiş ve ardından anlatı genişlemiş olabilir.
Ancak bazı uzun süreli ekonomik değişimler aylar veya yıllar boyunca fiyatlanabilir.
Bazı haberler gerçekten yeni bilgi getirebilir.
Bazı anlatılar ise fiyatı daha fazla hareket ettirecek yeni talebi ortaya çıkarabilir.
Yatırımcı dikkati çalışması özellikle bu son noktayı gösterir: bireysel yatırımcılar dikkat çekici hâle gelen varlıklarda net alıcı olabilmektedir. Dolayısıyla “kalabalık geldi = fiyatlama tamamlandı” şeklinde mekanik bir yasa çıkarılamaz.
Bunun yerine daha doğru soru şudur:
Kalabalık geldiğinde fiyatlamanın hangi aşamasındayız ve o ana kadar hangi piyasalar hareket etmiş durumda?
Fiyat ile hikâye arasındaki zaman farkı neden önemli?
Çünkü insan zihni neden arar.
Fiyat %10 yükselir.
Ardından bir anlatı belirir.
Haber geçmiş hareketle uyumluysa insanlar otomatik olarak:
“Demek ki bunun için yükselmiş.”
diyebilir.
Fakat bilimsel olarak zaman sırası tek başına nedenselliği göstermez.
Fiyat hareketi beklentiyle başlamış olabilir.
Başka bir piyasada başlamış olabilir.
Hikâye daha sonra ortaya çıkmış olabilir.
Hikâye sonradan yeni talep yaratmış olabilir.
Ya da iki olay tamamen farklı bir üçüncü faktörden kaynaklanmış olabilir.
Bu nedenle Bölüm 2'de söylediğimiz:
“Bir fırsat herkes tarafından konuşulmaya başladığında, bazen fırsatın kendisi değil hikâyesi satılıyordur.”
cümlesinin Bölüm 4'teki teknik karşılığı şudur:
Hikâyenin kamuya yayılma zamanı ile fiyat keşfinin başlangıç zamanı aynı olmak zorunda değildir.
Fiyatın kara kutusundaki zorunlu emirler
Fiyat keşfi yalnız bilgiye dayalı gönüllü alım ve satımlardan oluşmaz.
Bir türev pozisyonun hedge edilmesi, bir fonun yeniden dengelenmesi, bir margin yükümlülüğünün karşılanması veya arbitraj farkının kapanması için de emir üretilebilir.
Bu tür emirlerin arkasındaki kişi veya kurum:
“Bu varlığın temel değeri artık daha düşük.”
diye düşünmek zorunda değildir.
Sistemsel veya sözleşmesel gereklilik nedeniyle işlem yapıyor olabilir.
Bu nedenle fiyat hareketi her zaman yeni temel bilgiyle eş anlamlı değildir.
Bu konu serinin sonraki bölümlerinde daha derin ele alınacaktır; Bölüm 4 açısından önemli nokta, kara kutunun yalnız “bilgi” değil, mekanik emir akışı da işlemesidir.
Fiyat gerçekten nerede oluşuyor?
Artık sorunun cevabını verebiliriz:
Tek bir yerde değil.
Gerçek zamanlı fiyat keşfinin merkezi;
- likiditenin nerede bulunduğuna,
- işlem maliyetine,
- hangi piyasanın açık olduğuna,
- pozisyon almak için gereken sermayeye,
- kısa pozisyon alma kolaylığına,
- bilgi işleme hızına,
- hedge ve arbitraj bağlantılarına,
- piyasa stresine
göre değişebilir. Spot–vadeli piyasa araştırmaları ve kripto fiyat keşfi çalışmaları bu liderliğin zaman içinde değişebildiğini doğrudan göstermektedir.
Dolayısıyla:
Fiyatın merkezi sabit değildir. Sermaye ve bilgi nereye giderse fiyat keşfinin ağırlık merkezi de oraya kayabilir.
Gelecekte fiyatın kara kutusu daha mı karanlık olacak?
Muhtemelen daha karmaşık olacak; fakat zorunlu olarak daha karanlık olmak zorunda değildir.
İşlem saatlerinin uzaması fiyat keşfini daha fazla saate yayabilir.
Öte yandan likiditenin gece zayıflaması, farklı işlem alanlarının çoğalması ve spot–opsiyon–vadeli bağlantılarının genişlemesi, tek bir fiyat ekranının yorumlanmasını zorlaştırabilir. 2026'daki resmî 24 saat işlem hazırlıklarında operasyonel dayanıklılık, gece piyasa yapısı ve yatırımcı korumasının ayrıca tartışılması bu dönüşümün yalnız teknik bir “sunucuyu açık tutma” meselesi olmadığını göstermektedir.
Gelecekte insan tek bir grafik görebilir.
Fakat o grafiğin arkasında:
- birden fazla işlem merkezi,
- birden fazla saat dilimi,
- spot ve türev ürünler,
- yapay zekâ tabanlı analiz sistemleri,
- otomatik hedge işlemleri,
- ve kesintisiz sermaye akışı
çalışabilir.
Bu son cümle mevcut piyasa eğilimlerinden çıkarılan bir gelecek senaryosudur; bütün piyasaların bu yapıya aynı hızla geçeceği kanıtlanmış değildir.
Fiyatın kara kutusunu açınca ne görüyoruz?
Beş temel gerçek ortaya çıkıyor:
- Son fiyat, fiyat keşfi sürecinin tamamı değildir.
- Spot piyasa her zaman fiyatlamanın ilk başladığı yer değildir.
- Opsiyon piyasası, spotta büyük hareket gerçekleşmeden önce olay riskinin pahalılaştığını gösterebilir.
- Kamuya açık haber, fiyatlama sürecinin başlangıcı olmak zorunda değildir. Belirli açıklamalarda bilgi fiyatlara daha önce girebilir.
- Kalabalığın dikkati yalnız fiyatı takip etmez; yeni talep yaratarak fiyat sürecine geri dönebilir.
Bu bölüm neyi kanıtlamıyor?
Bu bölüm:
- her haberden önce yasa dışı içeriden işlem yapıldığını,
- her çok konuşulan varlığın artık alınamayacak kadar fiyatlandığını,
- vadeli piyasaların her zaman spot piyasayı yönettiğini,
- opsiyon piyasasının gelecekteki yönü kesin bildiğini,
- her fiyat hareketinin arkasında gizli bir aktör bulunduğunu,
- sosyal medya ilgisinin her zaman fiyatı yükselttiğini,
- bütün işlem merkezlerinin aynı bilgiye aynı anda ulaştığını,
- veya bütün piyasaların yakın gelecekte 7/24 çalışacağını
kanıtlamamaktadır.
Kanıtların desteklediği sonuç daha sınırlı ama daha önemlidir:
Modern piyasalarda fiyat keşfi parçalı, zamanla değişen ve birden fazla işlem alanına dağılabilen bir süreçtir. Bu nedenle kamuoyunun bir varlığı fark ettiği anı fiyatlamanın başlangıcı kabul etmek bilimsel olarak doğru değildir.
Bir sonraki kapı nerede?
Fiyatın tek bir yerde oluşmadığını gördük.
Şimdi daha rahatsız edici bir soru ortaya çıkıyor.
Fiyat belirli bir seviyeye geldiğinde bazı insanlar ve makineler artık özgürce karar vermiyorsa ne olur?
Teminat, hedge, fon çıkışı, endeks değişikliği veya tasfiye nedeniyle ortaya çıkan emirler gerçekten “görüş” müdür?
Yoksa sistem önceden hangi koşulda kimin alım veya satım yapmak zorunda kalacağını biliyor mudur?
Fiyatın kara kutusunu açtık. Sıradaki soru şu: Piyasadaki her emir gerçekten bir karar mı?
Çalışmanın Yöntemi ve Bulguları
Bu bölüm nasıl hazırlandı?
Bu bölüm tek bir veri setine dayanan yeni bir deneysel araştırma değildir. Farklı piyasa türlerinde fiyat keşfini inceleyen hakemli akademik çalışmalar ile güncel resmî piyasa yapısı belgelerinin karşılaştırmalı sentezidir.
İncelenen kanıt eksenleri şunlardır:
- spot–vadeli piyasalarda zamanla değişen fiyat keşfi,
- kripto spot ve vadeli piyasalarında saniyelik fiyat liderliği,
- şirket açıklamalarından önce bilgilendirilmiş işlem olasılığı,
- opsiyon fiyatlarında olay riskinin açıklamadan önce görünmesi,
- haber ve yatırımcı dikkatinin bireysel alım davranışına etkisi,
- normal seans dışındaki fiyat keşfi,
- açık ve borsa dışı işlem merkezleri arasındaki fiyat referansı,
- 2026'daki uzatılmış işlem saatleri ve gece piyasa yapısı tartışmaları.
Ana bulguların kanıt tablosu
| İddia | Kanıt | Yorum sınırı |
|---|---|---|
| Fiyat keşfi spot ve vadeli arasında zamanla yer değiştirebilir. | Spot–vadeli tahvil piyasasının mikro yapı araştırması. | Bütün varlık sınıflarına aynı oranlarla genellenemez. |
| Kripto vadeli piyasası belirli veri ve dönemlerde spotu önden yönlendirebilir. | 2025 tarihli hakemli saniyelik veri çalışması. | Liderlik günlük değişmekte; yöntem ve piyasa seçimi sonuçları etkileyebilmektedir. |
| Şirket açıklamalarındaki bilginin bir bölümü açıklama öncesi fiyatlara girebilir. | 2018 tarihli hakemli yüksek frekanslı informed-trading çalışması. | Her açıklama öncesi hareket yasa dışı bilgi kullanımı değildir. |
| Opsiyon fiyatları büyük olay riskini spot hareketten önce fiyatlayabilir. | 2013–2020 verisini kullanan 2025 hakemli çalışma. | Olay riskinin fiyatlanması yönün kesin bilindiği anlamına gelmez. |
| Bireysel yatırımcılar dikkat çeken varlıklarda net alıcı olma eğilimi gösterebilir. | Hakemli yatırımcı işlem verisi çalışması. | Her sosyal medya görünürlüğünün fiyat artışı yaratacağı sonucu çıkarılamaz. |
| Seans dışı saatlerde de fiyat keşfi gerçekleşebilir. | 24 saatlik zaman dağılımını inceleyen hakemli araştırma. | Düşük likidite nedeniyle fiyat keşfi normal seansa göre daha verimsiz olabilir. |
| İşlem merkezi görünürlüğü ile fiyat keşfi aynı şey değildir. | Resmî parçalı piyasa yapısı incelemesi. | Piyasa mimarisi ülkeye ve varlık sınıfına göre değişir. |
Çalışmanın desteklediği sonuçlar
- Fiyat keşfinin tek ve sabit bir merkezi olmayabilir.
- Spot, futures ve opsiyon piyasaları farklı bilgi türlerini farklı hızlarda fiyatlayabilir.
- Geniş kitleye ulaşan haber fiyatlama sürecinin başlangıcı olmak zorunda değildir.
- Opsiyon fiyatları belirli olaylardan önce beklenen hareket riskini yansıtabilir.
- Yatırımcı dikkati yeni emir akışı üretebilir.
- Seans dışı işlem fiyat keşfini tamamen durdurmaz.
- Likidite kalitesi fiyat keşfinin nerede ve ne kadar sağlıklı gerçekleştiği açısından önemlidir.
Çalışmanın desteklemediği sonuçlar
- “Haberden önce hareket varsa kesin içeriden bilgi vardır.”
- “Çok konuşulan her varlık kesin tepe yapmıştır.”
- “Vadeli piyasa her zaman spotu kontrol eder.”
- “Opsiyon piyasası geleceği bilir.”
- “Her sıra dışı fiyat hareketi manipülasyondur.”
- “Fiyat keşfi tek bir gizli merkez tarafından yönetilmektedir.”
Temel sınırlılıklar
Burada kullanılan araştırmalar farklı yıllar, piyasa yapıları, varlık sınıfları ve yöntemlere dayanmaktadır. Bir tahvil piyasasında gözlenen vadeli liderliği doğrudan bir emtia, hisse veya kripto piyasasına sayısal olarak aktarılamaz. Opsiyon çalışmasının örneklemi yüksek opsiyon hacimli şirketlerden oluşmuştur. Yatırımcı dikkati çalışması belirli bir piyasa ve dönem verisine dayanır. Kripto fiyat keşfi araştırmalarında sonuçlar kullanılan spot işlem merkezi, ölçüm frekansı ve metodolojiye duyarlıdır. Bu nedenle bölümün amacı evrensel bir fiyatlama formülü üretmek değil, “fiyat tek bir ekranda doğar” varsayımının bilimsel olarak yetersiz olduğunu göstermektir.
Kaynak ve Yöntem Notu
Kaynak türü: Çok kaynaklı finansal piyasa mikro yapısı ve davranışsal finans sentezi.
Yayın durumu: Bölümün kendisi hakemli bir araştırma değildir ve yeni deneysel veri üretmemektedir. Ana bilimsel dayanakların önemli bölümü hakemli dergi makaleleridir; güncel 2026 işlem saati ve piyasa altyapısı bilgileri resmî düzenleyici belgelerden doğrulanmıştır.
Ana hakemli çalışma — yatırımcı dikkati: “All That Glitters: The Effect of Attention and News on the Buying Behavior of Individual and Institutional Investors”, 2008, The Review of Financial Studies, DOI: 10.1093/rfs/hhm079. Araştırma, haber, olağandışı hacim ve aşırı günlük getiri gibi dikkat göstergeleri ile bireysel yatırımcı alımları arasındaki ilişkiyi incelemektedir.
Ana hakemli çalışma — açıklama öncesi fiyatlama: “High-Frequency Measures of Informed Trading and Corporate Announcements”, 2018, The Review of Financial Studies, DOI: 10.1093/rfs/hhy005. Araştırma, bazı kurumsal açıklamalardaki bilginin açıklama öncesi işlemler aracılığıyla fiyatlara girebildiğini göstermektedir.
Ana hakemli çalışma — seans dışı fiyat keşfi: “Price Discovery and Trading After Hours”, 2003, The Review of Financial Studies, DOI: 10.1093/rfs/hhg030. Araştırma seans dışı saatlerde de anlamlı ancak daha düşük likidite nedeniyle daha az verimli fiyat keşfi gerçekleşebildiğini göstermektedir.
Ana hakemli çalışma — opsiyonlarda olay riski: “Pricing Event Risk: Evidence from Concave Implied Volatility Curves”, 2025, Review of Finance, DOI: 10.1093/rof/rfaf016. Araştırma kısa vadeli opsiyon fiyatlarının planlı açıklamalardan önce büyük fiyat hareketi riskini yansıtabildiğini göstermektedir.
Ana hakemli çalışma — kripto spot/futures fiyat keşfi: “Price Discovery in Bitcoin Spot or Futures? The Jury Is Out”, 2025, Journal of Futures Markets, DOI: 10.1002/fut.22560. Araştırma, saniyelik veride vadeli piyasanın genel olarak spot piyasaya liderlik ettiğini, ancak katkının zamana göre değiştiğini bildirmektedir.
Spot–vadeli fiyat keşfi kaynağı: Devlet tahvili spot ve futures piyasalarındaki zamanla değişen bilgi katkısını inceleyen çalışma, vadeli piyasaların bazı dönemlerde fiyat keşfinde baskın hâle gelebildiğini göstermektedir.
Güncel piyasa yapısı: 2026 tarihli resmî belgeler bazı pay piyasalarında 23 saat/gün ve haftada beş gün işlem yönündeki genişlemeyi, ayrıca 24 saat piyasaya geçişte operasyon, dayanıklılık, fiyat bantları ve yatırımcı koruması gibi başlıkların halen aktif olarak ele alındığını doğrulamaktadır.
Editoryal sınır: Seri kuralı gereği kişi, şirket, borsa veya ülke adları makale anlatısında hedef gösterilmemiştir. Kaynakların akademik kimliği çalışma başlığı, dergi, DOI ve resmî/hakemli yayın kaydı üzerinden doğrulanmıştır.
Kanıt sınırı: Bölüm “gizli bir merkez fiyatları önceden belirliyor” sonucu çıkarmamaktadır. Fiyat keşfinin farklı işlem alanlarına dağılması, bilgi asimetrisi veya açıklama öncesi fiyat hareketleri; tek başına koordinasyon, manipülasyon veya hukuka aykırı faaliyet kanıtı değildir.
Ticari ve yatırım sınırı: Bu yazı dizisi ücretsiz bilgilendirme çalışmasıdır. Herhangi bir yatırım stratejisi, sinyal, bot, üyelik, kaldıraç düzeyi, alım-satım noktası veya kazanç yöntemi önermemektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir