

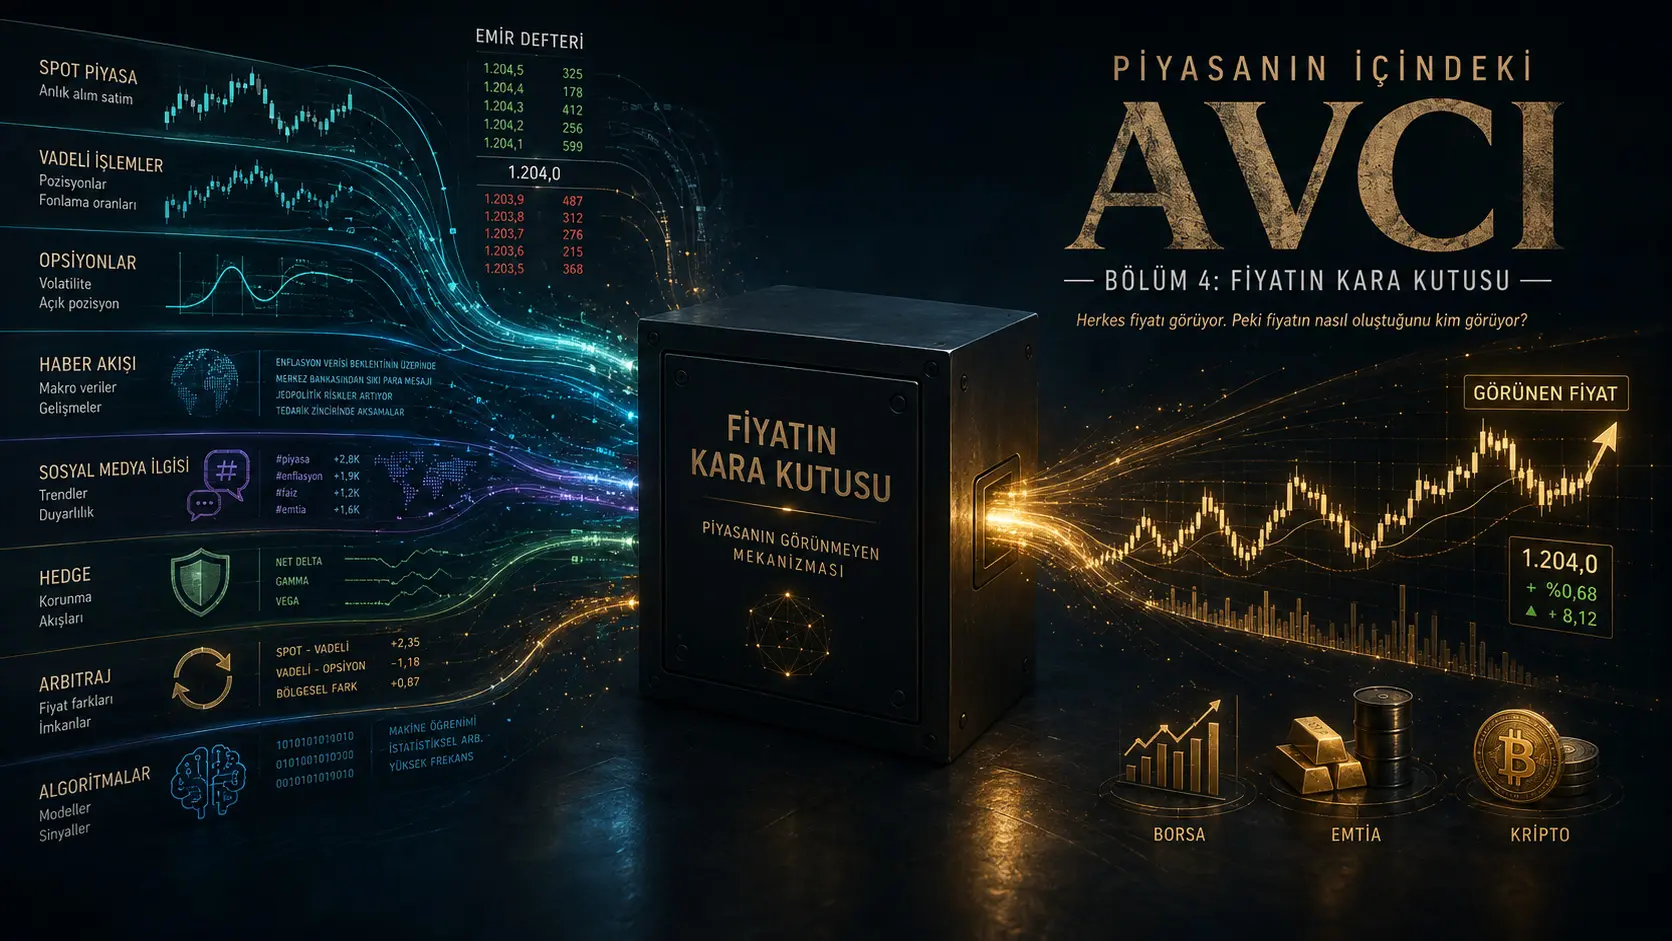
Aksiya, tovar yoki kriptovalyuta hammaning tiliga tushganda “allaqachon narxga singgan” deyish jozibador; biroq ilmiy nuqtai nazardan narxlash yoqilib-o‘chadigan kalit emas. Narx kashfiyoti (price discovery) — yangi axborot va kutilmalar savdo orqali bozor narxiga qayerda, qanday tezlikda va qay darajada kirib borishini ifodalovchi dinamik jarayondir. Bu jarayon ba’zan spot bozorda, ba’zan fyucherslarda, ba’zan opsion narxlarida, ba’zan odatiy sessiyadan tashqarida va ba’zan o‘zaro bog‘langan bir necha bozorda bir vaqtning o‘zida kechishi mumkin. Taqrizdan o‘tgan tadqiqotlar ayrim bozor sharoitlarida fyuchers bozori spot narx kashfiyotiga yetakchilik qilishi mumkinligini; opsion narxlari spotda katta harakat yuz bermasidan oldin voqea xavfini narxlashi mumkinligini; korporativ e’lonlardagi axborotning bir qismi ommaviy e’londan oldin narxlarga kirib ulgurgan bo‘lishi mumkinligini ko‘rsatadi. Biroq bu topilmalar har bir erta narx harakati noqonuniy axborotdan foydalanish natijasi ekanini ko‘rsatmaydi.
Ushbu bo‘limning asosiy xulosasi shuki: omma narxni payqagan nuqta bilan narxlash boshlangan nuqta bir xil bo‘lishi shart emas. Bundan tashqari, “narxlandi” deyiladigan holatning yagona o‘lchami yo‘q. Bozor xabarning yo‘nalishini, voqeaning ro‘y berish ehtimolini, kutilayotgan harakat kattaligini, volatillikni, likvidlik xavfini va majburiy hedge oqimlarini turli instrumentlarda turli vaqtlarda narxlashi mumkin. Qisqa muddatli opsionlarni o‘rgangan 2025-yilgi taqrizdan o‘tgan tadqiqotda, ayrim kompaniya e’lonlari arafasida o‘rganilgan implied volatility egri chiziqlarining %38 qismida g‘ayrioddiy konkav tuzilma kuzatilgan bo‘lsa, tegishli voqea opsion muddati ichiga kirmagan kuzatuvlarda bu ko‘rsatkich %4,8 bo‘lgan. Tadqiqotchilar bu tuzilma yaqinlashayotgan katta narx harakati xavfining oldindan narxlanishi bilan bog‘liqligini ko‘rsatgan; bu o‘lchov yo‘nalishga emas, ayniqsa voqea xavfi va ehtimoliy harakat kattaligiga taalluqlidir.
Boshqa tomondan, “hamma gapirayotgan bo‘lsa, ish tugagan” degan xulosa ham to‘g‘ri emas. Uzoq muddatli taqrizdan o‘tgan savdo ma’lumotlari individual investorlar xabarlarda tilga olingan, g‘ayrioddiy savdo hajmiga erishgan yoki keskin kunlik narx harakati kuzatilgan aksiyalarda sof xaridor bo‘lishga moyilligini ko‘rsatadi. Shu sababli ko‘rinuvchanlik faqat avval sodir bo‘lgan narxlashning natijasi bo‘lmasligi mumkin; ko‘rinuvchanlikning o‘zi yangi talab hosil qilib, narxlash jarayonining keyingi bosqichiga qo‘shilishi mumkin.
Bir aktiv hammaning tiliga tushganda narxlash tugagan bo‘lishi shart emas. Ammo narxlashning boshlanish nuqtasi ko‘pincha omma uni payqagan on emas.
Narxning qora qutisida nima bor?
Ekranda 100 lira yozilgan bo‘lsa, investor uchun javob sodda ko‘rinadi: aktivning narxi 100 liradir.
Ammo moliyaviy nuqtai nazardan 100 lira faqat ko‘rinadigan natijadir.
Qora qutining ichida:
- sotib olish va sotish buyurtmalari,
- yangi axborot,
- oldindan shakllangan kutilmalar,
- fyuchers pozitsiyalari,
- opsion narxlashi,
- hedge operatsiyalari,
- arbitraj,
- likvidlik ehtiyoji,
- algoritmik buyurtmalar,
- turli savdo markazlari,
- odatiy sessiyadan tashqaridagi savdolar,
- va odamlar e’tiborining o‘zgarishi
bo‘lishi mumkin.
Demak, “narx” bilan “narxning shakllanish jarayoni” bir xil narsa emas.
Ekrandagi narx qora qutining chiqishidir; qora qutining o‘zi emas.
Narx kashfiyoti aniq nima?
Narx kashfiyoti — yangi axborot va o‘zgarayotgan kutilmalarning savdo orqali bozor narxiga kiritilish jarayonidir. O‘zaro bog‘langan spot va derivativ bozorlar bir xil iqtisodiy xavfni narxlayotgan bo‘lsa, tadqiqotchilar qaysi bozor doimiy narx o‘zgarishiga ko‘proq va ertaroq hissa qo‘shganini o‘lchashi mumkin. Tarixiy spot–fyuchers obligatsiya tadqiqoti kapital talabi pastligi, yuqori likvidlik va short pozitsiya olishning nisbatan osonligi kabi xususiyatlar fyuchers bozorini axborotni qayta ishlash jihatidan kuchli qilishi mumkinligini ko‘rsatadi. Tadqiqotda narx kashfiyoti vaqt o‘tishi bilan spot tomondan fyuchers tomonga siljishi mumkinligi aniqlangan.
Bu yerda muhim so‘z “siljishi mumkin”dir.
Narx tug‘iladigan yagona va o‘zgarmas xona yo‘q.
Bir davrda spot bozor oldinda bo‘lishi mumkin.
Boshqa bir davrda fyuchers bozori.
Ayrim voqealarda opsion narxlari xavf o‘zgarganini ertaroq ko‘rsatishi mumkin.
Bozor yopiq bo‘lganda sessiyadan tashqari savdolar yangi axborotni narxlashni boshlashi mumkin.
Likvidlik boshqa joyga ko‘chganda yetakchilik ham boshqa joyga ko‘chishi mumkin.
“Bir narsa juda ko‘p tilga olinsa, allaqachon narxlangan” degan gap to‘g‘rimi?
Qisman to‘g‘ri bo‘lishi mumkin; universal tarzda to‘g‘ri emas.
Bir aktiv keng omma tomonidan muhokama qilina boshlashi ko‘pincha u allaqachon g‘ayrioddiy narx harakati, yuqori hajm yoki yangiliklarda ko‘rinuvchanlikni boshdan kechirganini anglatishi mumkin. Taqrizdan o‘tgan investor xulq-atvori tadqiqoti individual investorlar ayniqsa yangiliklarda bo‘lgan, g‘ayrioddiy hajm ko‘rsatgan yoki keskin kunlik daromadga ega aksiyalarda sof xaridor bo‘lishga moyilligini ko‘rsatgan. Boshqacha aytganda, avval harakat e’tiborni tortishi, keyin esa e’tibor yangi xaridorlarni olib kelishi mumkin.
Shu sababli jarayon quyidagicha kechishi mumkin:
- Axborot, kutilma yoki kapital oqimi paydo bo‘ladi.
- Narx muayyan savdo maydonida harakatlana boshlaydi.
- Harakat hajm yoki volatillikni oshiradi.
- Aktiv yangilik qiymatiga ega bo‘la boshlaydi.
- Ijtimoiy tarmoqlar va boshqa kanallarda ko‘rinuvchanlik ortadi.
- Aktivni ilgari kuzatmagan investorlar uni payqaydi.
- Yangi e’tibor yangi buyurtmalar hosil qilishi mumkin.
Bu zanjir har bir voqeada aynan shu tartibda sodir bo‘ladi, deb da’vo qilib bo‘lmaydi. Ammo tadqiqotlar e’tibor investorlar qaysi aktivni sotib olishni ko‘rib chiqishini o‘zgartira olishini ko‘rsatadi.
Shuning uchun:
“Ko‘p gapirilmoqda” ba’zan narxlashning kech bosqichidir; ammo ba’zan yangi narxlash bosqichining yoqilg‘isidir.
“Narxlangan” deganda aslida nima nazarda tutiladi?
“Xabar narxlandi” iborasi ko‘pincha go‘yo yagona narsa narxlanayotgandek ishlatiladi.
Holbuki, bozor bir xil voqeaning turli qismlarini alohida narxlashi mumkin:
| Narxlanadigan unsur | Bozorda qanday ko‘rinishi mumkin? |
|---|---|
| Voqeaning ro‘y berish ehtimoli | Spot, fyuchers yoki turli shartnomalar darajasida o‘zgarish |
| Kutilayotgan yo‘nalish | Xarid-sotuv muvozanati va narx darajasida o‘zgarish |
| Kutilayotgan harakat kattaligi | Opsion mukofotlari va implied volatility o‘zgarishi |
| Noaniqlik | Yuqoriroq risk mukofoti va kengroq narx taqsimoti kutilmasi |
| Likvidlik xavfi | Bid-ask farqlarining kengayishi va narx ta’sirining ortishi |
| Hedge ehtiyoji | Bazaviy bozorda mexanik xarid yoki sotuv oqimi |
| Ommaning e’tibori | Yangi savdo hajmi va yangi investor buyurtmalari |
Shu sababli bir voqeaning “narxlangan” bo‘lishi barcha noaniqlik bartaraf etilganini anglatmaydi. Opsion tadqiqotlari bozor voqea oldidan katta harakat ehtimolini narxlashi mumkinligini, ammo harakat qaysi yo‘nalishda bo‘lishi hanuz noaniq qolishi mumkinligini ko‘rsatadi.
Spot narx harakatlanishidan oldin boshqa joyda nimadir o‘zgarishi mumkinmi?
Ha. Ayniqsa opsion bozori bunga kuchli misol bo‘la oladi.
Opsion narxi faqat “yuqoriga yoki pastga?” savoliga asoslanmaydi. Kutilayotgan volatillik, muddat, bazaviy narx va voqea xavfi ham opsion narxlashining bir qismidir.
2025-yilgi taqrizdan o‘tgan tadqiqotda uchdan o‘n uch kalendar kunigacha muddatda tugaydigan qisqa muddatli opsionlar o‘rganilgan. Tadqiqot 2013–2020 davridagi yuqori savdo hajmli kompaniya opsionlaridan foydalangan va muhim kompaniya e’lonlari oldidan implied volatility egri chiziqlari odatiy shakldan sezilarli og‘ishi mumkinligini ko‘rsatgan. Tegishli e’lonni muddati ichiga olgan kuzatuvlarning taxminan %38 qismida konkav egri chiziq kuzatilgan bo‘lsa, e’lonni o‘z ichiga olmagan kuzatuvlarda bu ko‘rsatkich %4,8 bo‘lgan. Konkav egri chiziqlarning %86 qismi opsion narxlaridan chiqarilgan risk-neytral taqsimotda ikki cho‘qqili tuzilma bilan bog‘liq bo‘lgan.
Buning ma’nosi “opsion bozori natijani oldindan biladi” emas.
To‘g‘riroq ma’no quyidagicha:
Spot narx hali katta harakat qilmagan bo‘lsa ham, opsion bozoridagi investorlar katta harakat ehtimolining narxini to‘lashni boshlab qo‘ygan bo‘lishi mumkin.
Tadqiqotda shu tuzilmaga ega kompaniyalarda e’lon kunidagi mutlaq narx harakatlari va keyingi real volatillik yuqoriroq bo‘lgani ko‘rilgan. Ammo bu topilma muayyan kompaniya ko‘tariladimi yoki tushadimi, degan savolga oldindan deterministik signal bermaydi.
Xabar e’lon qilinmasidan oldin narx haqiqatan ham harakat qilishi mumkinmi?
Ha; taqrizdan o‘tgan tadqiqotlarda bunga misollar mavjud. Korporativ birlashish takliflari, dividend boshlanishlari, kapital operatsiyalari va davriy kompaniya natijalari atrofidagi yuqori chastotali savdo xatti-harakatlarini o‘rgangan tadqiqot ommaviy e’lonlardan oldin xabardor savdo ehtimoli ortadigan davrlarni aniqlagan va e’londagi axborotning mazmunli qismi narxlarga e’londan oldingi savdolar orqali kirishi mumkin degan xulosaga kelgan.
Ammo bu yerda nihoyatda muhim chegara bor:
Xabardan oldin narxning harakatlanishi o‘z-o‘zidan noqonuniy insider axborotidan foydalanilganining isboti emas.
Bozor ishtirokchilari bir xil ommaviy ma’lumotni turli tezlikda tahlil qilishi, muqobil ma’lumot manbalaridan turlicha xulosalar chiqarishi, kutilayotgan voqeani oldindan narxlashi yoki faqat riskni kamaytirish maqsadida savdo qilishi mumkin. Tadqiqot ayrim voqealarda xabardor savdo mavjudligiga doir statistik dalil beradi; u har qanday erta narx harakatidan avtomatik ravishda noqonuniylik xulosasi chiqarishga imkon bermaydi.
Unda xabarmi narxni harakatlantiradi, yoki narxmi xabarni tug‘diradi?
Ikkalasi ham mumkin.
Ba’zan yangi va kutilmagan axborot keladi; bozor unga javob beradi.
Ba’zan voqea allaqachon kutilmoqda va narxlash e’londan oldin boshlangan bo‘ladi.
Ba’zan narx harakati boshlanganidan keyingina OAV va ijtimoiy tarmoqlar aktivni payqaydi.
Ba’zan esa kengaygan yangiliklar va ijtimoiy tarmoq qiziqishi yangi xaridor yoki sotuvchilarni yaratib, ikkinchi harakatni yuzaga keltiradi. E’tiborga asoslangan investor xulq-atvori bo‘yicha taqrizdan o‘tgan topilmalar ushbu so‘nggi mexanizm real bozorlarda uchrashi mumkinligini qo‘llab-quvvatlaydi.
Shuning uchun juda muhim farq qo‘yish kerak:
Narrativ ba’zan harakatning sababidir; ba’zan harakat ortidan keladigan izohdir; ba’zan esa boshlangan harakatni kuchaytiradigan ikkinchi bosqichdir.
Har bir voqea uchun qaysi biri amal qilishini faqat grafik ko‘rinishidan aniqlab bo‘lmaydi.
Fyuchers bozori spot bozoridan oldin narxlashi mumkinmi?
Ha; ayrim bozorlarda va ayrim davrlarda.
Spot va fyuchers bozori bir xil iqtisodiy riskni tashiganda arbitraj mexanizmi ikki narxni mutlaqo uzilib ketishiga yo‘l qo‘ymaydi. Ammo ikki bozorning tranzaksiya xarajati, leverage tuzilmasi, likvidligi, short pozitsiya olish qulayligi va kapital talabi bir xil bo‘lmasligi mumkin.
Tarixiy davlat obligatsiyasi bozori tadqiqoti fyuchers shartnomalarida ayni foiz riskini olib yurish uchun kerak bo‘ladigan naqd pul spot obligatsiyalarga nisbatan kamroq ekanini va fyuchers tomonda short pozitsiya olish osonroq ekanini qayd etgan. Tadqiqotchilar narx kashfiyoti vaqt o‘tishi bilan tobora spot bozordan fyuchers bozoriga siljiganini kuzatgan.
Bu topilmani barcha aktivlarga umumlashtirib bo‘lmaydi.
Ammo quyidagi eski qarashni buzish uchun yetarli:
“Spot haqiqiy bozordir; fyuchers bozori faqat uni kuzatadi.”
Amalda yetakchilik o‘zgarishi mumkin.
Kriptoda narx avval spotdami yoki fyuchers tomondami shakllanadi?
Kripto bozorida ham yagona javob yo‘q. 2025-yilgi taqrizdan o‘tgan tadqiqot soniyalik ma’lumotlar asosida tartibga solingan fyuchers shartnomalari va spot savdo markazlarini solishtirgan; qo‘llangan o‘lchovlar va shovqin tuzatishlarida fyuchers bozori umuman olganda spot narx kashfiyotiga yetakchilik qilganini, ammo bu yetakchilik kunlar bo‘yicha o‘zgarishini aniqlagan. Tadqiqotning o‘zi ham oldingi adabiyotlarda natijalar metod, ma’lumot chastotasi, ishlatilgan spot bozor va shartnomaga qarab o‘zgarganini ta’kidlaydi.
Shu sababli to‘g‘ri jumla:
“Kriptoda narxni futures belgilaydi.”
emas.
To‘g‘riroq jumla:
Likvidlik va axborotni qayta ishlash qaysi savdo maydonida jamlansa, qisqa muddatli narx kashfiyoti davriy ravishda o‘sha tomonga siljishi mumkin.
Eng ko‘p savdo qilinadigan joy narx tug‘iladigan joymi?
Har doim emas.
Bu narxning qora qutisidagi eng kam ma’lum farqlardan biridir.
Bir savdo markazida juda yuqori hajm bo‘lishi, aynan o‘sha markaz doimiy yangi axborotni narxlarga eng tez qo‘shadi degani emas. Ayrim savdolar faqat mavjud narxdan foydalanib likvidlikni iste’mol qilishi mumkin; boshqa bozordagi kichikroq savdo hajmi esa yangi axborotni birinchi bo‘lib narxga aks ettirishi mumkin.
Fragmentatsiyalangan aksiyalar bozoriga oid rasmiy bozor tuzilmasi tahlili savdolar ham ochiq buyurtmalar kitobida, ham birjadan tashqari savdo markazlarida amalga oshishi mumkinligini; shunga qaramay ommaviy birja kotirovkalari narx kashfiyotida markaziy referans vazifasini bajarishini qayd etgan. Xuddi shu hisobot ko‘rinadigan eng yaxshi kotirovka ham mavjud likvidlikning barchasini qamrab olmasligini; ayrim ko‘rinmaydigan va turli hajmdagi buyurtmalar ommaviy referans narxda bevosita aks etmasligi mumkinligini tushuntiradi.
Ya’ni:
Savdo hajmi, ko‘rinuvchanlik va narx kashfiyoti uch xil narsadir.
Biz ekranda ko‘rayotgan narx bozordagi barcha axborotni ko‘rsatadimi?
Yo‘q.
Ekranda ko‘rinadigan bid, ask va so‘nggi bitim narxlari muhim; ammo ular barcha ehtimoliy xaridor va sotuvchilarning niyatini ko‘rsatmaydi.
Buyurtma hali bozorga yuborilmagan bo‘lishi mumkin.
Katta buyurtma bo‘laklarga bo‘lingan bo‘lishi mumkin.
Likvidlikning bir qismi ko‘rinadigan buyurtmalar kitobidan tashqarida bo‘lishi mumkin.
Market maker o‘z riskini boshqa bozorda hedge qilayotgan bo‘lishi mumkin.
Opsion bitimi spot buyurtma yaratishga tayyorlanayotgan bo‘lishi mumkin.
Algoritm muayyan shart yuzaga kelguncha hech qanday buyurtma ko‘rsatmasligi mumkin.
Rasmiy bozor tuzilmasi hisobotlari katta bosh buyurtmalar elektron marshrutlash tizimlari tomonidan kichikroq “bola buyurtmalar”ga bo‘linishi va ommaga ochiq eng yaxshi kotirovkalar barcha likvidlikni qamrab olmasligini aniq ko‘rsatadi.
Demak, buyurtmalar kitobi haqiqiy; ammo bozorning o‘zi emas.
“Narxlangan edi” degan jumla nega keyinroq osonlashadi?
Voqea yuz berganidan keyin o‘tmish grafigiga qarash kuchli illyuziya yaratadi.
Narx voqeadan uch kun oldin ko‘tarilgan bo‘lsa:
“Mana, bozor allaqachon bilgan ekan.”
deyish oson.
Ammo voqea yuz bermasidan oldin ayni harakatning:
- odatiy volatillik,
- umumiy bozor harakati,
- hedge oqimi,
- sektor harakati,
- kutilma narxlashi,
- likvidlik o‘zgarishi,
- yoki haqiqatan yangi axborot
manbalaridan qaysi biriga tegishli ekanini ajratish ancha qiyin.
Shu sababli “narx oldindan harakat qildi” degan kuzatuv bilan “bozor voqeani aniq oldindan bilgan” degan da’vo bir xil emas. Taqrizdan o‘tgan tadqiqotlar ayrim namunalar doirasida e’londan oldingi xabardor savdoni aniqlashi mumkin bo‘lsa-da, alohida grafikdan shunday sababiylikni chiqarish ilmiy emas.
Sessiya yopilsa, narx kashfiyoti to‘xtaydimi?
Yo‘q; savdo qilinadigan bog‘liq bozor mavjud bo‘lsa, u butunlay to‘xtashi shart emas.
Sessiyadan tashqari savdolarda narx kashfiyotini o‘rgangan taqrizdan o‘tgan tadqiqot normal savdo soatlaridagi yuqori likvidlik narx kashfiyotini samaraliroq qilishini; shunga qaramay past hajmli sessiyadan tashqari savdolarda ham mazmunli narx kashfiyoti ro‘y berishini aniqlagan. Tadqiqotda sessiyadan tashqaridagi alohida bitimlar o‘rtacha ko‘proq axborot olib yursa-da, narxlar normal sessiyadagidek samarali emasligi ko‘rsatilgan.
Bu farq 3-bo‘limda muhokama qilingan uzluksiz bozor transformatsiyasi bilan bevosita bog‘liq.
2026-yil holatiga ko‘ra ayrim yirik aksiyalar bozorlarining 23 soat/kun, haftasiga besh kunlik savdo tartibiga kengayishi tasdiqlangan. Shu jarayonda tartibga soluvchi munozaralarning muhim qismi faqat “bozor ko‘proq vaqt ochiq tursin” emas, balki tungi narxlarning ishonchliligi, likvidlik, infratuzilma va himoya mexanizmlariga qaratilgan.
2026-yilgi bozor tuzilmasi yig‘ilishida mutaxassislar bazaviy aksiyalar bozori tunda juda sayoz bo‘lib qolsa, ishonchli referans narx zaiflashishi va bu opsion narxlashi hamda market maker risk boshqaruvini buzishi mumkinligini muhokama qilgan. Bu qarash akademik natija emas, balki amaldagi bozor dizayni muhokamasida bildirilgan texnik tashvishdir.
Shundan quyidagi xulosa kelib chiqadi:
Bozorning ochiq bo‘lishi bilan narxning sifatli kashf etilishi bir xil narsa emas.
Bozor yopiq paytda boshqa bozor narx yaratsa, ertalab nima bo‘ladi?
Spot bozorning rasmiy sessiyasi yopiq paytda xuddi shu iqtisodiy riskni tashiydigan boshqa instrument savdo qilinishda davom etsa, yangi axborot o‘sha instrumentda narxlanishi mumkin. Spot bozor qayta ochilganda arbitrajchilar, market makerlar va boshqa ishtirokchilar tunda shakllangan axborot to‘plamini hisobga olishi mumkin.
Shunda investor ertalab ko‘rgan narx bo‘shlig‘i aslida bir necha soniyada yuzaga kelmagan bo‘lishi mumkin.
Bir necha soat davomida boshqa joyda to‘plangan narx kashfiyoti spot ochilishida birdan ko‘rinadigan bo‘lishi mumkin. Sessiyadan tashqari narx kashfiyoti haqidagi taqrizdan o‘tgan topilmalar ushbu asosiy mexanizm real ekanini ko‘rsatadi; ammo qanchalik yuz berishi aktiv likvidligi va bog‘liq bozorlar tuzilmasiga bog‘liq.
Bozor yopilishi mumkin. Ammo riskning narxlanishi yopilishi shart emas.
Hamma bir xil xabarni o‘qisa, nega narx bir vaqtda shakllanmaydi?
Chunki axborotga ega bo‘lish bilan uni qayta ishlay olish bir xil narsa emas.
Bir xil ommaviy ma’lumot:
- inson tomonidan bir necha daqiqada,
- algoritm tomonidan millisekundlarda,
- fond tomonidan boshqa ma’lumot to‘plamlari bilan birgalikda,
- market maker tomonidan inventory va hedge riski nuqtai nazaridan,
- opsion investori tomonidan volatillik nuqtai nazaridan
baholanishi mumkin.
Shu sababli bozordagi axborot ustunligi faqat “maxfiy xabarni bilish” degani emas. Savdo tezligi, ma’lumot hajmi va muayyan buyurtma oqimlarini tasniflash imkoniyatining narx harakatlari bilan bog‘liqligi rasmiy bozor tuzilmasi hisobotlarida ham aniq muhokama qilinadi.
Modern narx kashfiyotidagi muhim o‘zgarish mana shu yerda:
Axborot bir xil darajada ommaviy bo‘lishi mumkin; qayta ishlash imkoniyati bir xil bo‘lishi shart emas.
Algoritm xabarni o‘qiyaptimi yoki odamlarning reaksiyasini?
Har bir algoritm nima qilayotganini bilib bo‘lmaydi va barcha algoritmlar bir xil emas. Ammo zamonaviy bozor tuzilmasida algoritmlar faqat yo‘nalishni bashorat qilish uchun ishlatilmaydi. Buyurtmalarni marshrutlash, market making, arbitraj, hedge, riskni kamaytirish va katta buyurtmalarni kichik qismlarga bo‘lish kabi vazifalar ham algoritmik tarzda bajariladi. Rasmiy bozor tuzilmasi hujjatlari katta bosh buyurtmalar ko‘plab kichik buyurtmalarga bo‘linishi va katta hajmdagi savdo ma’lumotlari risk boshqaruvi modellarini yaxshilash uchun ishlatilishi mumkinligini ko‘rsatadi.
Shu sababli narxning qora qutisida faqat “inson kelajakda narx nima bo‘ladi deb o‘ylayapti” degan narsa yo‘q.
Quyidagi savol ham bor:
Boshqa ishtirokchilarning buyurtmalari kelar ekan, tizim ularning axborot tashiyotgan-tashimayotganini qanday baholaydi?
Bu muayyan bir shaxs maxsus kuzatilayotganini anglatmaydi. Bozor mikro tuzilmasida buyurtma oqimining statistik xususiyatlarini tasniflash ancha umumiy mexanizmdir.
Narx harakati xabardan oldin bo‘lsa, “kimdir bilgan” deyish mumkinmi?
Yo‘q, bu qadar sodda emas.
Uch ehtimolni bir-biridan ajratish kerak:
| Holat | Nimani anglatishi mumkin? | Nimani isbotlamaydi? |
|---|---|---|
| Kutilayotgan voqea oldidan harakat | Ommaviy kutilmalarning erta narxlanishi | Maxfiy axborotdan foydalanilganini isbotlamaydi. |
| Opsion risk mukofotining ko‘tarilishi | Katta harakat yoki noaniqlik kutilmasi | Harakat yo‘nalishi ma’lum ekanini isbotlamaydi. |
| E’lon oldidan xabardor savdo statistikasi | Muayyan namunada axborot ustunligiga ega savdo ehtimoli | Har bir alohida erta narx harakati noqonuniy ekanini isbotlamaydi. |
| Ijtimoiy tarmoq qiziqishining ortishi | Aktiv e’tibor chegarasidan o‘tganini ko‘rsatishi mumkin | Narx cho‘qqiga yetganini anglatmaydi. |
| Fyuchers bozorining spotdan oldin harakatlanishi | Narx kashfiyoti ayni paytda derivativ tomonga siljiganini ko‘rsatishi mumkin | Spot bozor ahamiyatsiz ekanini anglatmaydi. |
Bu jadval 4-bo‘limning, ehtimol, eng muhim farqini ko‘rsatadi: kuzatuv bilan ayblov bir xil narsa emas.
Omma kelganda haqiqatan kech qolgan bo‘ladimi?
Ba’zan ha, ba’zan yo‘q.
Aktiv narxi allaqachon sezilarli darajada ko‘tarilgan va shundan keyin narrativ kengaygan bo‘lishi mumkin.
Ammo ayrim uzoq muddatli iqtisodiy o‘zgarishlar oylar yoki yillar davomida narxlanishi mumkin.
Ayrim xabarlar haqiqatan yangi axborot olib kelishi mumkin.
Ayrim narrativlar esa narxni yanada harakatlantiradigan yangi talabni yuzaga keltirishi mumkin.
Investor e’tibori tadqiqoti ayniqsa shu so‘nggi nuqtani ko‘rsatadi: individual investorlar e’tiborni tortadigan aktivlarda sof xaridor bo‘lishi mumkin. Shuning uchun “omma keldi = narxlash tugadi” degan mexanik qonun chiqarib bo‘lmaydi.
Buning o‘rniga to‘g‘riroq savol quyidagicha:
Omma kelganda narxlashning qaysi bosqichidamiz va shu paytgacha qaysi bozorlar harakat qilib bo‘lgan?
Narx bilan hikoya o‘rtasidagi vaqt farqi nega muhim?
Chunki inson miyasi sabab izlaydi.
Narx %10 ko‘tariladi.
So‘ng narrativ paydo bo‘ladi.
Xabar o‘tgan harakat bilan mos tushsa, odamlar avtomatik ravishda:
“Demak, shu sababli ko‘tarilgan.”
deyishi mumkin.
Ammo ilmiy nuqtai nazardan vaqt ketma-ketligi o‘z-o‘zidan sababiylikni ko‘rsatmaydi.
Narx harakati kutilma bilan boshlangan bo‘lishi mumkin.
Boshqa bozorda boshlangan bo‘lishi mumkin.
Hikoya keyinroq paydo bo‘lgan bo‘lishi mumkin.
Hikoya keyin yangi talab yaratgan bo‘lishi mumkin.
Yoki ikkala voqea ham mutlaqo boshqa uchinchi omildan kelib chiqqan bo‘lishi mumkin.
Shu sababli 2-bo‘limda aytgan:
“Bir imkoniyat haqida hamma gapira boshlaganda, ba’zan imkoniyatning o‘zi emas, hikoyasi sotilayotgan bo‘ladi.”
jumlasining 4-bo‘limdagi texnik ekvivalenti quyidagicha:
Hikoyaning ommaga tarqalish vaqti bilan narx kashfiyotining boshlanish vaqti bir xil bo‘lishi shart emas.
Narxning qora qutisidagi majburiy buyurtmalar
Narx kashfiyoti faqat axborotga asoslangan ixtiyoriy xarid va sotuvlardan iborat emas.
Derivativ pozitsiyani hedge qilish, fondni qayta muvozanatlash, margin majburiyatini bajarish yoki arbitraj farqini yopish uchun ham buyurtmalar paydo bo‘lishi mumkin.
Bunday buyurtma ortidagi shaxs yoki tashkilot:
“Bu aktivning fundamental qiymati endi pastroq.”
deb o‘ylashi shart emas.
Tizim yoki shartnoma talabi sababli savdo qilayotgan bo‘lishi mumkin.
Shu sababli narx harakati har doim yangi fundamental axborot bilan teng ma’noli emas.
Bu mavzu seriyaning keyingi bo‘limlarida chuqurroq ko‘rib chiqiladi; 4-bo‘lim uchun muhim nuqta shuki, qora quti faqat “axborot”ni emas, mexanik buyurtma oqimini ham qayta ishlaydi.
Narx haqiqatan qayerda shakllanadi?
Endi savolga javob bera olamiz:
Yagona joyda emas.
Real vaqt narx kashfiyotining markazi;
- likvidlik qayerda joylashganiga,
- tranzaksiya xarajatiga,
- qaysi bozor ochiqligiga,
- pozitsiya olish uchun talab qilinadigan kapitalga,
- short pozitsiya olish qulayligiga,
- axborotni qayta ishlash tezligiga,
- hedge va arbitraj bog‘lanishlariga,
- bozor stressiga
qarab o‘zgarishi mumkin. Spot–fyuchers bozor tadqiqotlari va kripto narx kashfiyoti ishlari bu yetakchilik vaqt o‘tishi bilan o‘zgarishi mumkinligini bevosita ko‘rsatadi.
Shuning uchun:
Narxning markazi sobit emas. Kapital va axborot qayerga borsa, narx kashfiyotining og‘irlik markazi ham o‘sha tomonga siljishi mumkin.
Kelajakda narxning qora qutisi yanada qorong‘i bo‘ladimi?
Ehtimol yanada murakkab bo‘ladi; ammo albatta yanada qorong‘i bo‘lishi shart emas.
Savdo soatlarining uzayishi narx kashfiyotini ko‘proq soatlarga yoyishi mumkin.
Boshqa tomondan, tunda likvidlikning zaiflashishi, savdo maydonlarining ko‘payishi va spot–opsion–fyuchers bog‘lanishlarining kengayishi yagona narx ekranini talqin qilishni qiyinlashtirishi mumkin. 2026-yildagi rasmiy 24 soatlik savdo tayyorgarliklarida operatsion barqarorlik, tungi bozor tuzilmasi va investorlarni himoya qilish alohida muhokama qilinayotgani bu transformatsiya faqat texnik “serverni ochiq tutish” masalasi emasligini ko‘rsatadi.
Kelajakda inson bitta grafikni ko‘rishi mumkin.
Ammo o‘sha grafik ortida:
- bir nechta savdo markazi,
- bir nechta vaqt mintaqasi,
- spot va derivativ mahsulotlar,
- sun’iy intellektga asoslangan tahlil tizimlari,
- avtomatik hedge operatsiyalari,
- va uzluksiz kapital oqimi
ishlashi mumkin.
Bu so‘nggi jumla amaldagi bozor tendensiyalaridan chiqarilgan kelajak ssenariysidir; barcha bozorlar ayni tuzilmaga bir xil tezlikda o‘tishi isbotlanmagan.
Narxning qora qutisini ochganda nimani ko‘ramiz?
Beshta asosiy haqiqat yuzaga chiqadi:
- So‘nggi narx narx kashfiyoti jarayonining hammasi emas.
- Spot bozor har doim narxlash birinchi boshlangan joy emas.
- Opsion bozori spotda katta harakat sodir bo‘lmasidan oldin voqea xavfi qimmatlashganini ko‘rsatishi mumkin.
- Ommaviy xabar narxlash jarayonining boshlanishi bo‘lishi shart emas. Ayrim e’lonlarda axborot narxlarga oldinroq kirishi mumkin.
- Ommaning e’tibori faqat narxni kuzatmaydi; yangi talab yaratib, narx jarayoniga qayta kirishi mumkin.
Bu bo‘lim nimani isbotlamaydi?
Ushbu bo‘lim:
- har bir xabardan oldin noqonuniy insider savdosi qilinganini,
- ko‘p gapirilgan har bir aktiv endi sotib olib bo‘lmaydigan darajada narxlanganini,
- fyuchers bozorlar doimo spot bozorni boshqarishini,
- opsion bozori kelajak yo‘nalishini aniq bilishini,
- har bir narx harakati ortida yashirin aktor borligini,
- ijtimoiy tarmoq qiziqishi har doim narxni ko‘tarishini,
- barcha savdo markazlari bir xil axborotga bir vaqtda ega bo‘lishini,
- yoki barcha bozorlar yaqin kelajakda 7/24 ishlashini
isbotlamaydi.
Dalillar qo‘llab-quvvatlaydigan xulosa cheklanganroq, ammo muhimroq:
Zamonaviy bozorlarda narx kashfiyoti parchalangani, vaqt o‘tishi bilan o‘zgarishi va bir nechta savdo maydoniga tarqalishi mumkin bo‘lgan jarayondir. Shu sababli jamoatchilik aktivni payqagan onni narxlashning boshlanishi deb qabul qilish ilmiy jihatdan to‘g‘ri emas.
Keyingi eshik qayerda?
Narx yagona joyda shakllanmasligini ko‘rdik.
Endi yanada bezovta qiluvchi savol tug‘iladi.
Narx ma’lum darajaga kelganda ayrim odamlar va mashinalar endi erkin qaror bermayotgan bo‘lsa, nima bo‘ladi?
Garov, hedge, fond chiqishi, indeks o‘zgarishi yoki likvidatsiya sababli yuzaga kelgan buyurtmalar haqiqatan ham “qarash”mi?
Yoki tizim qaysi sharoitda kim xarid yoki sotuv qilishga majbur bo‘lishini oldindan biladimi?
Narxning qora qutisini ochdik. Keyingi savol shu: bozordagi har bir buyurtma haqiqatan ham qarormi?
Tadqiqotning usuli va topilmalari
Bu bo‘lim qanday tayyorlandi?
Bu bo‘lim bitta ma’lumot to‘plamiga asoslangan yangi eksperimental tadqiqot emas. Turli bozor turlarida narx kashfiyotini o‘rgangan taqrizdan o‘tgan akademik ishlar va zamonaviy rasmiy bozor tuzilmasi hujjatlarining qiyosiy sintezidir.
Ko‘rib chiqilgan dalil yo‘nalishlari quyidagilar:
- spot–fyuchers bozorlarida vaqt bo‘yicha o‘zgaradigan narx kashfiyoti,
- kripto spot va fyuchers bozorlarida soniyalik narx yetakchiligi,
- kompaniya e’lonlaridan oldin xabardor savdo ehtimoli,
- opsion narxlarida voqea xavfining e’londan oldin ko‘rinishi,
- yangilik va investor e’tiborining individual xarid xulqiga ta’siri,
- normal sessiyadan tashqaridagi narx kashfiyoti,
- ochiq va birjadan tashqari savdo markazlari o‘rtasidagi narx referansi,
- 2026-yildagi uzaytirilgan savdo soatlari va tungi bozor tuzilmasi muhokamalari.
Asosiy topilmalar bo‘yicha dalillar jadvali
| Da’vo | Dalil | Talqin chegarasi |
|---|---|---|
| Narx kashfiyoti spot va fyuchers o‘rtasida vaqt o‘tishi bilan joy almashishi mumkin. | Spot–fyuchers obligatsiya bozorining mikro tuzilma tadqiqoti. | Barcha aktiv sinflariga ayni nisbatlarda umumlashtirib bo‘lmaydi. |
| Kripto fyuchers bozori muayyan ma’lumot va davrlarda spotni oldindan yetaklashi mumkin. | 2025-yilgi taqrizdan o‘tgan soniyalik ma’lumot tadqiqoti. | Yetakchilik kundan-kunga o‘zgaradi; metod va bozor tanlovi natijaga ta’sir qilishi mumkin. |
| Kompaniya e’lonlaridagi axborotning bir qismi e’londan oldin narxlarga kirishi mumkin. | 2018-yilgi taqrizdan o‘tgan yuqori chastotali informed-trading tadqiqoti. | Har bir e’lon oldi harakati noqonuniy axborotdan foydalanish emas. |
| Opsion narxlari katta voqea xavfini spot harakatidan oldin narxlashi mumkin. | 2013–2020 ma’lumotlaridan foydalangan 2025-yilgi taqrizdan o‘tgan tadqiqot. | Voqea xavfining narxlanishi yo‘nalish aniq ma’lum degani emas. |
| Individual investorlar e’tibor tortadigan aktivlarda sof xaridor bo‘lishga moyil bo‘lishi mumkin. | Taqrizdan o‘tgan investor savdo ma’lumotlari tadqiqoti. | Har bir ijtimoiy tarmoq ko‘rinuvchanligi narx oshishini keltirib chiqaradi, degan xulosa chiqarib bo‘lmaydi. |
| Sessiyadan tashqari soatlarda ham narx kashfiyoti ro‘y berishi mumkin. | 24 soatlik vaqt taqsimotini o‘rgangan taqrizdan o‘tgan tadqiqot. | Past likvidlik sabab narx kashfiyoti normal sessiyaga nisbatan samarasizroq bo‘lishi mumkin. |
| Savdo markazining ko‘rinuvchanligi bilan narx kashfiyoti bir xil narsa emas. | Rasmiy fragmentatsiyalangan bozor tuzilmasi tahlili. | Bozor arxitekturasi mamlakat va aktiv sinfiga qarab farqlanadi. |
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Narx kashfiyotining yagona va sobit markazi bo‘lmasligi mumkin.
- Spot, futures va opsion bozorlari turli axborot turlarini turli tezlikda narxlashi mumkin.
- Keng ommaga yetib borgan xabar narxlash jarayonining boshlanishi bo‘lishi shart emas.
- Opsion narxlari ayrim voqealardan oldin kutilayotgan harakat xavfini aks ettirishi mumkin.
- Investor e’tibori yangi buyurtma oqimini yaratishi mumkin.
- Sessiyadan tashqari savdo narx kashfiyotini butunlay to‘xtatmaydi.
- Likvidlik sifati narx kashfiyoti qayerda va qanchalik sog‘lom ro‘y berishi jihatidan muhimdir.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- “Xabardan oldin harakat bo‘lsa, albatta insider axboroti bor.”
- “Ko‘p gapirilgan har bir aktiv albatta cho‘qqiga yetgan.”
- “Fyuchers bozori har doim spotni nazorat qiladi.”
- “Opsion bozori kelajakni biladi.”
- “Har bir g‘ayrioddiy narx harakati manipulyatsiyadir.”
- “Narx kashfiyoti bitta yashirin markaz tomonidan boshqariladi.”
Asosiy cheklovlar
Bu yerda foydalanilgan tadqiqotlar turli yillar, bozor tuzilmalari, aktiv sinflari va metodlarga asoslangan. Obligatsiya bozorida kuzatilgan fyuchers yetakchiligini tovar, aksiya yoki kripto bozoriga miqdoriy tarzda bevosita ko‘chirib bo‘lmaydi. Opsion tadqiqoti namunasi yuqori opsion hajmli kompaniyalardan iborat bo‘lgan. Investor e’tibori tadqiqoti muayyan bozor va davr ma’lumotlariga asoslangan. Kripto narx kashfiyoti tadqiqotlarida natijalar ishlatilgan spot savdo markazi, o‘lchov chastotasi va metodologiyaga sezgir. Shu sababli bo‘limning maqsadi universal narxlash formulasi yaratish emas, balki “narx bitta ekranda tug‘iladi” degan faraz ilmiy jihatdan yetarli emasligini ko‘rsatishdir.
Manba va usul izohi
Manba turi: Ko‘p manbali moliyaviy bozor mikro tuzilmasi va xulq-atvor moliyasi sintezi.
Nashr holati: Bo‘limning o‘zi taqrizdan o‘tgan tadqiqot emas va yangi eksperimental ma’lumot ishlab chiqarmaydi. Asosiy ilmiy tayanchlarning muhim qismi taqrizdan o‘tgan jurnal maqolalaridir; amaldagi 2026-yilgi savdo soatlari va bozor infratuzilmasi ma’lumotlari rasmiy tartibga soluvchi hujjatlardan tekshirilgan.
Asosiy taqrizdan o‘tgan tadqiqot — investor e’tibori: “All That Glitters: The Effect of Attention and News on the Buying Behavior of Individual and Institutional Investors”, 2008, The Review of Financial Studies, DOI: 10.1093/rfs/hhm079. Tadqiqot yangilik, g‘ayrioddiy hajm va keskin kunlik daromad kabi e’tibor ko‘rsatkichlari bilan individual investor xaridlari o‘rtasidagi munosabatni o‘rganadi.
Asosiy taqrizdan o‘tgan tadqiqot — e’lon oldi narxlash: “High-Frequency Measures of Informed Trading and Corporate Announcements”, 2018, The Review of Financial Studies, DOI: 10.1093/rfs/hhy005. Tadqiqot ayrim korporativ e’lonlardagi axborot e’londan oldingi savdolar orqali narxlarga kirishi mumkinligini ko‘rsatadi.
Asosiy taqrizdan o‘tgan tadqiqot — sessiyadan tashqari narx kashfiyoti: “Price Discovery and Trading After Hours”, 2003, The Review of Financial Studies, DOI: 10.1093/rfs/hhg030. Tadqiqot sessiyadan tashqari soatlarda ham mazmunli, ammo past likvidlik sabab samarasizroq narx kashfiyoti yuz berishi mumkinligini ko‘rsatadi.
Asosiy taqrizdan o‘tgan tadqiqot — opsionlarda voqea xavfi: “Pricing Event Risk: Evidence from Concave Implied Volatility Curves”, 2025, Review of Finance, DOI: 10.1093/rof/rfaf016. Tadqiqot qisqa muddatli opsion narxlari rejalashtirilgan e’lonlardan oldin katta narx harakati xavfini aks ettira olishini ko‘rsatadi.
Asosiy taqrizdan o‘tgan tadqiqot — kripto spot/futures narx kashfiyoti: “Price Discovery in Bitcoin Spot or Futures? The Jury Is Out”, 2025, Journal of Futures Markets, DOI: 10.1002/fut.22560. Tadqiqot soniyalik ma’lumotlarda fyuchers bozori umuman olganda spot bozorga yetakchilik qilganini, ammo hissa vaqtga qarab o‘zgarishini bildiradi.
Spot–fyuchers narx kashfiyoti manbasi: Davlat obligatsiyasi spot va futures bozorlarida vaqt o‘tishi bilan o‘zgaradigan axborot hissasini o‘rgangan tadqiqot fyuchers bozorlar ayrim davrlarda narx kashfiyotida ustun bo‘lishi mumkinligini ko‘rsatadi.
Amaldagi bozor tuzilmasi: 2026-yilgi rasmiy hujjatlar ayrim aksiyalar bozorlarida 23 soat/kun va haftasiga besh kunlik savdoga kengayishni, shuningdek 24 soatlik bozorga o‘tishda operatsiya, barqarorlik, narx diapazonlari va investorlarni himoya qilish kabi masalalar hali ham faol ko‘rib chiqilayotganini tasdiqlaydi.
Tahririy chegara: Seriya qoidasi bo‘yicha shaxs, kompaniya, birja yoki mamlakat nomlari maqola bayonida nishonga olinmagan. Manbalarning akademik identifikatsiyasi tadqiqot sarlavhasi, jurnal, DOI va rasmiy/taqrizdan o‘tgan nashr yozuvi orqali tekshirilgan.
Dalil chegarasi: Bo‘lim “yashirin markaz narxlarni oldindan belgilaydi” degan xulosa chiqarmaydi. Narx kashfiyotining turli savdo maydonlariga tarqalishi, axborot assimetriyasi yoki e’lon oldi narx harakatlari o‘z-o‘zidan koordinatsiya, manipulyatsiya yoki noqonuniy faoliyat dalili emas.
Tijorat va investitsiya chegarasi: Ushbu maqolalar turkumi bepul axborot ishidir. Hech qanday investitsiya strategiyasi, signal, bot, a’zolik, leverage darajasi, xarid-sotuv nuqtasi yoki daromad usulini tavsiya qilmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan