

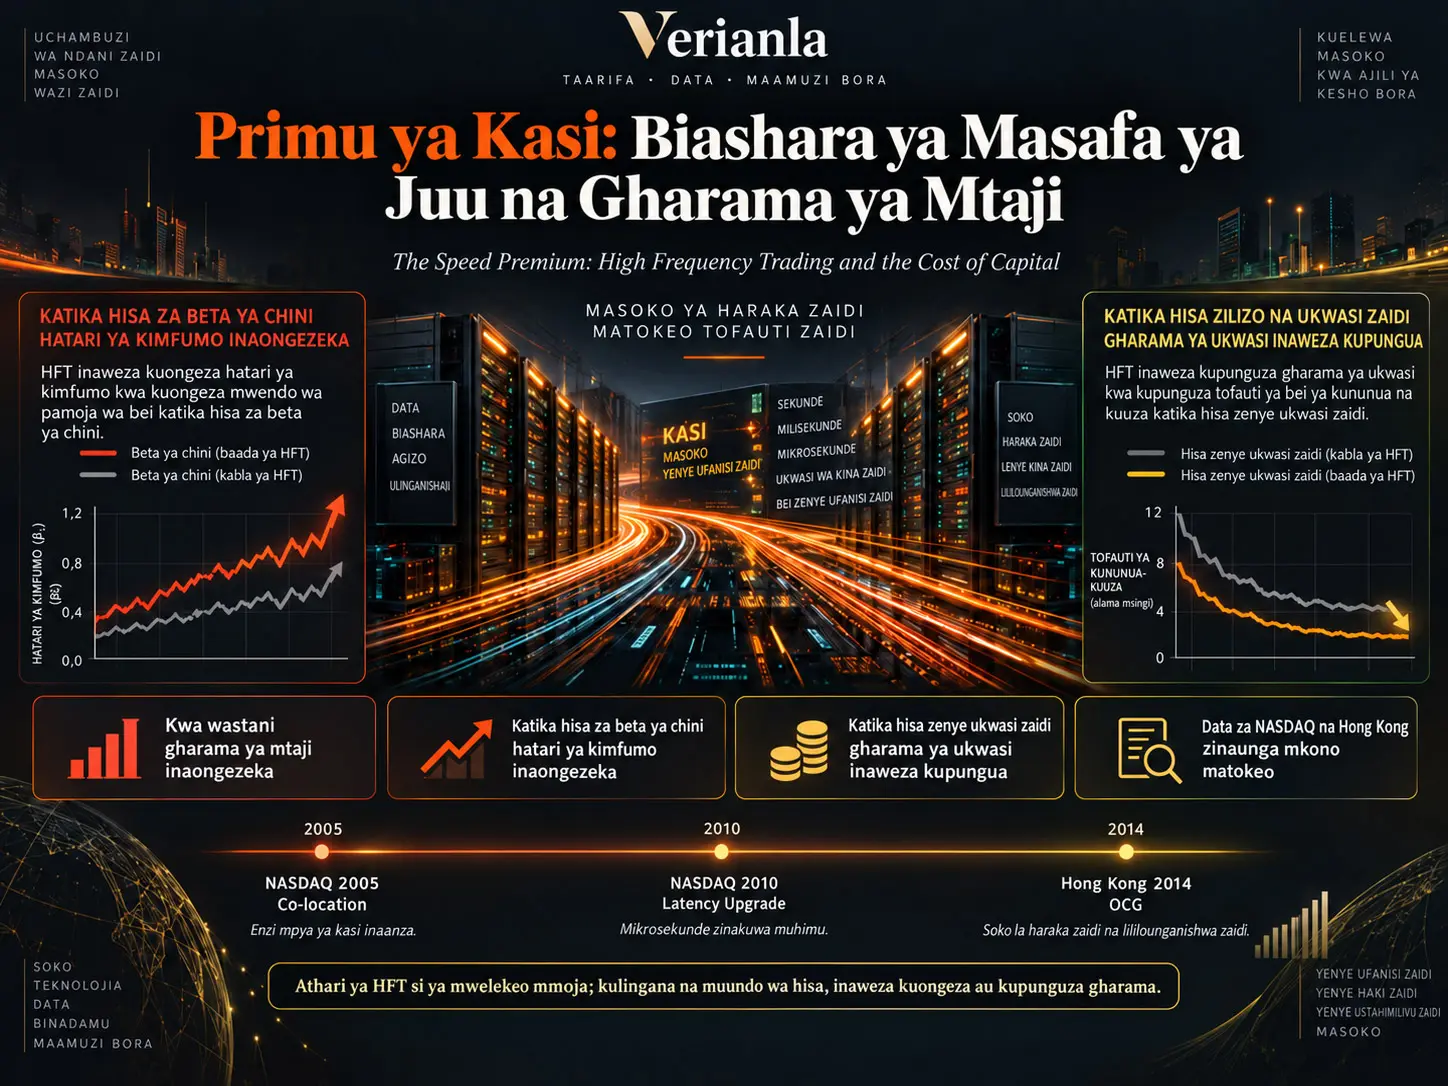
Sehemu kubwa ya tafiti kuhusu biashara ya masafa ya juu (HFT) hulenga matokeo ya muundo mdogo wa soko kama bid-ask spread, ugunduzi wa bei, kasi ya biashara na ukwasi. Utafiti huu, hata hivyo, unauliza swali tofauti: je, masoko yanapokuwa ya kasi zaidi, gharama ya mtaji ambayo kampuni hukabiliana nayo katika kufadhili uwekezaji hubadilika?
Watafiti wanatumia matukio mawili ya kiteknolojia yanayochukuliwa kuwa yaliongeza shughuli za HFT kwenye NASDAQ kama majaribio ya asili ili kuchunguza swali hili: kuanzishwa kwa huduma za co-location katika 2005Q2 na uboreshaji wa teknolojia katika 2010Q2 uliopunguza kwa kiasi kikubwa ucheleweshaji wa kutuma oda, uchakataji na data ya soko.
Kampuni za NASDAQ zinachukuliwa kama kundi la treatment, huku kampuni za NYSE zinazofanana kwa sifa za kampuni zikichaguliwa kuwa kundi la udhibiti kwa kutumia mbinu ya propensity score matching. Kisha gharama za mtaji kabla na baada ya mabadiliko ya teknolojia zinalinganishwa kwa kutumia modeli ya difference-in-differences.
Matokeo makuu yanaonyesha kwamba kuongezeka kwa shughuli za HFT huongeza gharama ya mtaji kwa kampuni ya wastani. Katika uboreshaji wa latency wa 2010, athari ya kiuchumi inayokadiriwa ni takriban kati ya %3,1 na %7,5, kutegemea kipimo kinachotumiwa. Gharama ya mtaji inayotegemea CAPM huongezeka kwa takriban %4,1, kipimo cha Fama–French cha vipengele vitatu kwa takriban %7,5, na WACC kwa takriban %3,1.
Hata hivyo, matokeo ya wastani yanaficha mifumo miwili inayopingana. Njia ya hatari ya kimfumo huongeza gharama ya mtaji hasa katika hisa za low-beta, ilhali njia ya primu ya ukwasi hupunguza gharama ya mtaji katika hisa zenye ukwasi mkubwa zaidi.
Katika hisa za low-beta, HFT kuhamisha taarifa za soko kwa ujumla kwenda kwenye bei kwa kasi zaidi husababisha hisa hizi kusonga kwa pamoja kwa nguvu zaidi na mienendo ya soko kwa ujumla. Baada ya tukio la co-location la 2005, utafiti unaripoti ongezeko la takriban %24 katika beta ya hisa za NASDAQ za low-beta, na baada ya tukio la latency la 2010, ongezeko la takriban %17.
Kwa upande mwingine, katika hisa zenye ukwasi mkubwa zaidi ambako HFT hutoa ukwasi kwa shughuli nyingi, gharama za miamala hushuka na primu ya ukwasi inayodaiwa na wawekezaji inaweza kupungua. Kwa hiyo, faida ileile ya kasi ya kiteknolojia inaweza kuongeza gharama ya mtaji kwa baadhi ya kampuni huku ikipunguza kwa nyingine.
Jaribio la sampuli ya nje lililofanywa kwenye Hong Kong Stock Exchange pia linaunga mkono matokeo makuu. Hivyo, matokeo haya hayaonekani kutegemea tu muundo wa soko la Marekani uliogawanyika.
Kwa nini gharama ya mtaji ni muhimu?
Gharama ya mtaji ni mapato yanayotarajiwa ambayo kampuni inapaswa kuwapa wawekezaji ili kupata ufadhili unaohitajika kwa uwekezaji.
Gharama ya mtaji inapoongezeka:
- ufadhili wa miradi ya uwekezaji unaweza kuwa ghali zaidi,
- miradi michache inaweza kubaki yenye uwezekano wa kutekelezwa kiuchumi,
- ukuaji wa kampuni na matumizi ya mtaji yanaweza kuathirika,
- na mabadiliko ya muundo mdogo katika masoko ya fedha yanaweza kuhamia kwenye uchumi halisi.
Kwa hiyo, HFT kuathiri gharama ya mtaji inaashiria matokeo ya kiuchumi yaliyo mapana zaidi kuliko ushindani kati ya wafanyabiashara pekee.
Kwa Nini HFT Inaweza Kuongeza Gharama ya Mtaji?
Utaratibu wa kwanza wa utafiti ni njia ya hatari ya kimfumo.
Thamani ya beta ya hisa huonyesha jinsi hisa hiyo ilivyo nyeti kwa mienendo ya soko kwa ujumla. Katika mfumo uliorahisishwa wa CAPM:
\[ r_i-r_f = \alpha_i + \beta_i(r_m-r_f) + \varepsilon_i \]
inaweza kuonyeshwa kwa namna hiyo.
Beta inapoongezeka, hatari ya kimfumo isiyoweza kutawanywa ambayo mwekezaji hubeba huongezeka na mwekezaji anaweza kudai mapato yanayotarajiwa ya juu zaidi.
Dhana kuu ya chanzo ni kwamba algoriti za HFT zinapojibu kwa haraka na kwa namna inayofanana kwa ishara za pamoja za soko, zinaweza kufanya mapato ya hisa tofauti yaendane kwa nguvu zaidi na mienendo ya soko kwa ujumla.
Katika hali hii:
HFT ↑ → usambazaji wa taarifa za soko ↑ → mwendo wa pamoja ↑ → beta ↑ → mapato yanayodaiwa ↑ → gharama ya mtaji ↑
mlolongo huu unaweza kujitokeza.
Kwa Nini Hasa Hisa za Low-Beta Huathirika?
Hisa ambazo beta yake mwanzoni iko chini ya 1 huwa nyeti kwa kiwango kidogo kwa mienendo ya soko kwa ujumla.
Mifumo ya HFT inaweza kufuatilia maelfu ya dhamana kwa wakati mmoja na kuitikia taarifa za jumla za soko ndani ya mikroseunde. Kwa mujibu wa tafsiri ya chanzo, teknolojia hii inaweza kupeleka taarifa za kimfumo kwa kasi zaidi kwenye hisa za low-beta ambazo hapo awali zilikuwa zikijumuisha taarifa za jumla za soko kwenye bei kwa polepole zaidi.
Matokeo yanaendana na utaratibu huu.
| Mshtuko wa kiteknolojia wa HFT | Mabadiliko ya beta kwa low-beta |
|---|---|
| NASDAQ co-location – 2005 | Takriban +%24 |
| Uboreshaji wa NASDAQ latency – 2010 | Takriban +%17 |
Matokeo yote mawili yana umuhimu wa kitakwimu katika kiwango cha %1 kulingana na chanzo.
Katika hisa za high-beta, matokeo hayo hayo hayaonekani. Kwa kuwa hisa hizi tayari zimeunganishwa kwa nguvu na mienendo ya soko kwa ujumla, athari ya pembeni ya HFT kuongeza uhamishaji wa taarifa za soko inaweza kuwa ndogo zaidi.
Je, Kuongezeka kwa Beta Kunaweza Kusababishwa Tu na Tatizo la Biashara Chache?
Hasa kwa kampuni ndogo na zisizo na ukwasi, biashara isiyofanyika mara kwa mara inaweza kushusha makadirio ya beta. Kwa hiyo, baada ya kuja kwa HFT, bei kusasishwa kwa kasi zaidi kunaweza kuongeza tu beta inayopimwa bila kuongezeka kwa hatari halisi ya kimfumo.
Waandishi wanajaribu uwezekano huu kwa kutumia hesabu ya beta iliyorekebishwa ya aina ya Lewellen–Nagel, ambayo hujumuisha mapato ya soko yaliyocheleweshwa pamoja na mapato ya soko ya sasa.
Matokeo katika Kiambatisho B yanadumisha matokeo makuu ya beta. Katika kundi la low-beta:
- koeffisienti ya beta iliyorekebishwa ni +0,266 kwa tukio la co-location,
- na +0,344 kwa tukio la latency
na zote mbili zina umuhimu wa kitakwimu katika kiwango cha %1 kwenye chanzo.
Kwa hiyo waandishi wanahoji kwamba athari hiyo haiwezi kuelezwa tu na kosa la upimaji wa beta linalotokana na infrequent-trading.
Je, Ukosefu wa Ukwasi Huimarisha Athari ya Low-Beta?
Ndiyo. Utafiti unatabiri kwamba utaratibu wa hatari ya kimfumo unapaswa kuwa na nguvu hasa katika hisa za low-beta ambazo pia hazina ukwasi.
Sababu ni kwamba hisa zisizo na ukwasi kwa kawaida huchambuliwa kidogo, hufanyiwa biashara mara chache zaidi na huingiza taarifa za jumla za soko kwenye bei kwa polepole zaidi.
Kuingia kwa HFT:
kunaweza kuharakisha uhamishaji wa taarifa → kuongeza mwendo wa pamoja na soko → kuongeza beta na gharama ya mtaji.
Chanzo kinatumia vipimo viwili tofauti vya ukosefu wa ukwasi:
- kipimo cha Amihud price-impact,
- relative quoted spread.
Katika hisa za low-beta, athari ya illiquidity interaction ni chanya na yenye umuhimu katika vipimo 12, katika 11 kati yake.
Katika kundi la high-beta, hakuna muundo thabiti unaopatikana.
HFT Inawezaje Kupunguza Gharama ya Mtaji?
Utaratibu wa pili ni njia ya primu ya ukwasi.
Wawekezaji wanaweza kudai mapato yanayotarajiwa ya juu zaidi ili kushikilia dhamana zisizo na ukwasi. Sababu ni hatari ya kutoweza kufunga nafasi kwa haraka na kwa gharama ndogo.
Kwa hiyo:
Ukwasi ↓ → mapato yanayodaiwa na wawekezaji ↑ → gharama ya mtaji ya kampuni ↑
uhusiano huo unaweza kutokea.
Ikiwa market maker wa HFT wanapunguza spread na kuongeza urahisi wa kufanya biashara, utaratibu wa kinyume unaweza kufanya kazi:
HFT ↑ → ukwasi ↑ → primu ya ukwasi ↓ → gharama ya mtaji ↓
Kwa Nini Faida ya Ukwasi Haionekani Katika Hisa Zote?
High-frequency market making ni rahisi zaidi hasa katika hisa zenye ukwasi. Market maker hutaka kuweza kuondoa haraka inventari aliyonunua. Katika hisa zisizo na ukwasi, mchakato huu ni mgumu na wenye hatari zaidi.
Kwa hiyo, kampuni za HFT zinaweza kuelekeza shughuli zao za utoaji ukwasi kwenye dhamana zinazofanya biashara kwa wingi na zenye ukwasi mkubwa zaidi.
Utafiti unafafanua hisa “zenye ukwasi mkubwa zaidi” kama hisa zilizokuwa takriban katika %30 ya chini ya kipimo cha illiquidity katika robo tatu kabla ya tukio.
Katika matokeo:
Katika vipimo 12, katika 8 kati yake, koeffisienti ya HFT interaction kwa hisa zenye ukwasi mkubwa zaidi ni hasi na ina umuhimu wa kitakwimu angalau katika kiwango cha %5.
Matokeo haya ndiyo ushahidi mkuu wa utafiti kwamba HFT hupunguza gharama ya mtaji ya baadhi ya hisa kupitia primu ya ukwasi.
Teknolojia Ileile ya HFT Inawezaje Kuzalisha Matokeo Mawili Yanayopingana?
Mchango mkuu wa kisayansi wa utafiti uko hasa katika hatua hii.
| Njia | Athari ya HFT | Matokeo kwa gharama ya mtaji |
|---|---|---|
| Hatari ya kimfumo | Mwendo wa pamoja na soko na beta huongezeka | Huongezeka |
| Primu ya ukwasi | Ukwasi huongezeka, gharama ya muamala hupungua | Hupungua |
Inaripotiwa kwamba katika hisa ya wastani njia ya hatari ya kimfumo ina nguvu zaidi na athari halisi ni kuongezeka kwa gharama ya mtaji.
Hata hivyo, katika hisa zenye ukwasi mkubwa zaidi, njia ya liquidity-premium inaweza kutawala.
Kwa hiyo hitimisho kwamba “HFT huongeza gharama ya mtaji” ni sahihi tu kwa athari ya wastani; heterogeneity ya cross-sectional ni mojawapo ya matokeo ya msingi ya utafiti.
Mishtuko ya Teknolojia ya NASDAQ Ilikuwa Ipi?
2005 Co-location
Huduma ya co-location huwezesha seva ya trader kuwekwa kimwili karibu sana na exchange matching engine.
Umbali unaosafiriwa na ishara unapopungua:
- muda wa kupokea market-data,
- muda wa kutuma oda,
- na ucheleweshaji wa kupokea jibu la exchange
hupungua.
Utafiti unatumia tarehe ya 2005Q2 kama mwanzo wa NASDAQ co-location.
Hata hivyo, chanzo kinaeleza wazi kwamba tarehe hii inajadiliwa katika fasihi. Wakati utafiti mwingine unatumia Machi 2007, waandishi wanatumia waraka wa SEC wa mwaka 2005 kuhalalisha Q2 2005 kama tarehe inayowezekana zaidi.
2010 Latency Upgrade
Uboreshaji wa teknolojia wa NASDAQ wa 2010Q2 ulipunguza kwa kiasi kikubwa latency ya kutuma oda, kuzifuta na michakato ya execution.
Chanzo kinaeleza kwamba baada ya kusakinishwa kwa Nehalem engine, ucheleweshaji wa uchakataji wa oda ulipungua kutoka kiwango cha mikroseunde hadi kiwango cha nanosekunde.
Faida ya tukio hili si ukaribu wa kimwili pekee, bali kuongezeka moja kwa moja kwa kasi ya miundombinu ya kiteknolojia ya exchange.
Kampuni za NASDAQ na NYSE Zinalinganishwaje?
Kampuni za NASDAQ na NYSE zinatofautiana kwa kiasi kikubwa mwanzoni. Chanzo kinaonyesha katika Jedwali la 1 kwamba, kwa mfano, kampuni za NASDAQ:
- ni ndogo zaidi,
- zina uwiano wa juu wa fedha taslimu,
- zina leverage ndogo,
- zina ukwasi mdogo,
- na spread yao ya wastani ni ya juu zaidi
ndivyo chanzo kinavyoonyesha.
Kwa hiyo, kulinganisha NASDAQ–NYSE moja kwa moja kunaweza kuleta upendeleo mkubwa wa uchaguzi.
Watafiti wanatumia propensity score matching kulinganisha kampuni kwa sifa kama ukubwa, uwekezaji, ROA, ROE, book-to-market, leverage, fedha taslimu, marjini ya faida ghafi, PPE na sekta.
| Tukio | Treatment | Udhibiti | Jumla ya kampuni |
|---|---|---|---|
| 2005 Co-location | 689 NASDAQ | 689 NYSE | 1.378 |
| 2010 Latency | 660 NASDAQ | 660 NYSE | 1.320 |
Jedwali la 2 linaripoti kwamba baada ya matching, hakuna sifa yoyote ya kampuni iliyotumiwa inayotofautiana kwa umuhimu wa kitakwimu kati ya makundi ya treatment na control.
Modeli ya Difference-in-Differences Inafanyaje Kazi?
Modeli kuu ni:
\[ CoC_{i,t} = \alpha + \beta_1NASDAQ_i + \beta_2(NASDAQ_i\times Post_t) + \gamma X_{it} + \delta_n + \rho_t + \varepsilon_{it} \]
.
Koeffisienti muhimu hapa ni:
\[ \beta_2 \]
ambayo hupima tofauti kati ya mabadiliko ya gharama ya mtaji ya kampuni za NASDAQ baada ya uboreshaji wa teknolojia na mabadiliko katika kampuni za NYSE zilizolinganishwa.
Kwa kila tukio, dirisha la robo tisa hutumiwa: robo nne kabla, robo ya tukio na robo nne baada.
Gharama ya Mtaji Inapimwaje?
Utafiti hautegemei kipimo kimoja pekee.
1. CAPM Cost of Equity
\[ r^{CAPM}_{i,t} = r_{f,t} + \hat{\beta}_{i,t} E(r_m-r_f) \]
2. Fama–French Three-Factor Cost of Equity
\[ r^{FF3}_{i,t} = r_f + \hat{\beta}E(R_m-R_f) + \hat{s}E(SMB) + \hat{h}E(HML) \]
3. Weighted Average Cost of Capital
\[ WACC = r^{CAPM}(1-l) + r^D l(1-\tau) \]
Kwa hiyo, si gharama ya hisa pekee bali pia ufadhili wa deni unazingatiwa.
Ukubwa wa Kiuchumi wa Uboreshaji wa Latency wa 2010 Ni Upi?
| Kipimo cha gharama ya mtaji | Koeffisienti ya DiD | Ongezeko dhidi ya wastani wa udhibiti |
|---|---|---|
| CAPM CoE | +0,141 | Takriban +%4,1 |
| Fama–French 3-factor CoE | +0,266 | Takriban +%7,5 |
| WACC | +0,084 | Takriban +%3,1 |
Koeffisienti zote tatu zina umuhimu wa kitakwimu katika chanzo.
Athari ya WACC kuwa ndogo inaweza kutarajiwa; kwa sababu HFT hubadilisha moja kwa moja muundo mdogo wa soko la hisa, huku WACC ikijumuisha gharama ya hisa na ya deni.
Je, Matokeo ya Co-location ya 2005 Yana Nguvu Sawa?
Hapana. Matokeo ya sampuli nzima kwa tukio la co-location la 2005 si thabiti kama ya 2010.
Makadirio ya CAPM na WACC hayana umuhimu wa kitakwimu.
Koeffisienti ya gharama ya mtaji ya Fama–French ya vipengele vitatu ni:
\[ +0{,}296 \]
na ina umuhimu pamoja na takriban %7,3 ongezeko la kiuchumi.
Kwa hiyo, ushahidi thabiti zaidi wa utafiti kuhusu athari ya wastani ya HFT unatolewa na tukio la latency la 2010.
Je, Mienendo Kabla ya Tukio Ilikuwa Sawa?
Moja ya masharti ya msingi ya muundo wa difference-in-differences ni kwamba makundi ya treatment na control yaende sambamba kabla ya tukio.
Katika kurasa 33–34, Figure 1 za chanzo, hakuna mgawanyiko wenye umuhimu wa kitakwimu unaoonyeshwa katika tofauti za cost-of-capital kati ya NASDAQ na NYSE kabla ya uboreshaji wa teknolojia.
Baada ya matukio, hasa katika uboreshaji wa latency wa 2010, vipimo vyote vitatu vya gharama ya mtaji vinaonekana kutengana kwa upande chanya.
Mwonekano huu wa event-study unaunga mkono hoja ya parallel-trends ya waandishi kuhusu muundo wa DiD.
Kwa Nini Jaribio la Hong Kong Ni Muhimu?
Soko la hisa la Marekani limegawanyika kati ya trading venue nyingi. Kampuni za HFT zinaweza kuwa na jukumu muhimu katika kuunganisha bei kati ya masoko tofauti.
Kwa hiyo swali linajitokeza ikiwa athari iliyoonekana Marekani:
inatokana na HFT yenyewe au interaction ya HFT + market fragmentation
.
Ndiyo maana utafiti unatumia Hong Kong Stock Exchange.
SEHK ina muundo wa execution venue mmoja kwa kiasi kikubwa na ni soko lililogawanyika kidogo zaidi.
Jaribio la Asili la Hong Kong Ni Nini?
Katika 2014Q2, Hong Kong Exchange ilianzisha mfumo wa Orion Central Gateway (OCG).
OCG:
- ilipunguza order gateway latency,
- iliharakisha muunganisho wa exchange,
- na kuongeza uthabiti wa mfumo.
Kampuni za SEHK zilitumika kama treatment na kampuni za Shanghai Stock Exchange kama kundi la udhibiti.
| Kundi | Kampuni |
|---|---|
| SEHK treatment | 378 |
| SSE control | 378 |
| Jumla | 756 |
Je, Matokeo ya Hong Kong Yanathibitisha Matokeo ya Marekani?
Kulingana na chanzo, kwa kiasi kikubwa ndiyo.
Katika sampuli nzima, gharama ya mtaji huongezeka baada ya OCG.
Katika kundi la low-beta, beta na gharama ya mtaji huongezeka kwa nguvu, huku athari hiyo chanya isipatikane katika kundi la high-beta.
Kwa mfano, katika spesifikesheni ya CAPM cost-of-capital:
\[ HK\times Post=+0{,}786 \]
na katika kundi dogo la low-beta:
\[ +1{,}733 \]
inaripotiwa.
Koeffisienti katika kundi la high-beta ni:
\[ -0{,}422 \]
na ni hasi.
Zaidi ya hayo, katika hisa zenye ukwasi mkubwa zaidi, koeffisienti za liquidity-channel interaction hujitokeza tena kwa upande hasi.
Hivyo chanzo kinahitimisha kwamba utaratibu mkuu hauonekani kuwa maalumu kwa mgawanyiko wa soko la Marekani pekee.
Mbinu na Matokeo ya Utafiti
Mlolongo mkuu wa utafiti
Uboreshaji wa kasi ya exchange → ongezeko la shughuli za HFT → NASDAQ/SEHK treatment → soko la udhibiti lililolinganishwa → DiD → beta na gharama ya mtaji → utenganishaji wa ukwasi/hatari ya kimfumo
hufupisha muundo wa majaribio ya utafiti.
Matokeo makuu 1: Gharama ya mtaji ya wastani huongezeka
Hasa katika uboreshaji wa NASDAQ latency wa 2010, vipimo vyote vitatu tofauti vya cost-of-capital vinatoa matokeo chanya na yenye umuhimu.
Ukubwa wa kiuchumi ni takriban kati ya %3–%7,5.
Matokeo makuu 2: Ongezeko linatokana na kampuni za low-beta
Katika sampuli ndogo ya low-beta, koeffisienti za gharama ya mtaji baada ya HFT ni chanya na zenye umuhimu katika spesifikesheni zote sita za msingi.
Katika kundi la high-beta, uhusiano wenye umuhimu unapatikana katika spesifikesheni moja tu kati ya sita, na uhusiano huo ni hasi.
Matokeo makuu 3: HFT huongeza hatari ya kimfumo ya hisa za low-beta
Katika matukio ya 2005 na 2010, Beta huongezeka kwa takriban %24 na %17.
Matokeo haya pia yanadumu katika kipimo mbadala cha beta kinachotumia mapato ya soko yaliyocheleweshwa.
Matokeo makuu 4: Hisa za low-beta zisizo na ukwasi zina athari chanya yenye nguvu zaidi
Illiquidity interaction zinaonyesha kwamba utaratibu wa HFT wa kuongeza gharama ya mtaji huonekana kwa nguvu zaidi katika hisa za low-beta / zisizo na ukwasi ambako msuguano wa taarifa ni mkubwa zaidi.
Matokeo makuu 5: Mwelekeo hugeuka katika hisa zenye ukwasi mkubwa zaidi
Ukwasi wa HFT market-making hupunguza gharama za miamala hasa katika hisa zenye ukwasi mkubwa zaidi.
Katika kundi hili, HFT huunda njia ya primu ya ukwasi inayopunguza gharama ya mtaji.
Matokeo makuu 6: Matokeo hayaonekani kutegemea mgawanyiko wa soko
Jaribio la sampuli ya nje katika soko kama Hong Kong, lenye execution venue moja kwa kiasi kikubwa, hudumisha mwelekeo wa matokeo makuu.
Hitimisho Zinazoungwa Mkono na Utafiti
- Baada ya uboreshaji wa kiteknolojia wa kasi wa NASDAQ, ongezeko la gharama ya mtaji ya wastani linaonekana.
- Kwa tukio la 2010, ongezeko ni takriban %3,1–%7,5 kulingana na kipimo cha gharama ya mtaji kinachotumiwa.
- Ongezeko la gharama ya mtaji limejikita hasa katika hisa za low-beta.
- Baada ya HFT, beta za soko za hisa za low-beta huongezeka.
- Athari ni kubwa zaidi katika hisa za low-beta na zisizo na ukwasi.
- Katika hisa zenye ukwasi mkubwa zaidi, njia ya liquidity-premium ya HFT inaweza kupunguza gharama ya mtaji.
- Athari ya kiuchumi ya HFT ni tofauti kulingana na sifa za hisa.
- Jaribio la Hong Kong linaonyesha kwamba matokeo yanafanana pia katika nchi na muundo tofauti wa soko.
Hitimisho Ambazo Utafiti Hauungi Mkono Moja kwa Moja
- Haiwezi kusemwa kwamba HFT huongeza gharama ya mtaji kwa kampuni zote.
- Katika hisa zenye ukwasi mkubwa zaidi, chanzo kinapata kinyume chake: gharama ya mtaji hupungua.
- Utafiti hauangalii moja kwa moja tabia ya kila kampuni binafsi ya HFT.
- Athari ya technological upgrade haipimwi moja kwa moja kwa kutumia trader-level HFT volume.
- Utafiti huu haukadirii moja kwa moja ni kwa kiasi gani HFT hubadilisha uwekezaji wa kampuni, ajira au ukuaji wa uchumi halisi.
- Matokeo ya Hong Kong hayawezi kuenezwa kwa masoko yote ya hisa duniani kwa koeffisienti zilezile.
- Tarehe ya kuanza kwa NASDAQ co-location ya 2005 haijakubalika bila mjadala kabisa katika fasihi.
Mapungufu ya kimetodolojia
Kizuizi cha kwanza: Utambuzi wa kisababishi unategemea dhana kwamba technological upgrade huathiri HFT kwa namna iliyo huru na viashiria vya msingi vya kampuni.
Kizuizi cha pili: Kampuni za NASDAQ na NYSE zinatofautiana sana mwanzoni. Propensity-score matching hupunguza tofauti hii lakini haiwezi kuondoa moja kwa moja heterogeneity yote isiyoonekana.
Kizuizi cha tatu: Tarehe kamili ya tukio la co-location la 2005 inajadiliwa katika fasihi ya kitaaluma. Chanzo kinatumia Q2 2005.
Kizuizi cha nne: Vipimo vya cost-of-capital si viwango vya ufadhili vilivyoonekana moja kwa moja ambavyo kampuni hulipa katika utoaji mpya wa hisa, bali ni vipimo vinavyokadiriwa kwa msingi wa CAPM, FF3 na WACC.
Kizuizi cha tano: Jaribio la sampuli ya nje la Hong Kong huongeza robustness ya matokeo, lakini halionyeshi kwamba ukubwa uleule utatokea katika miundo midogo ya masoko nje ya Marekani na Hong Kong.
Kizuizi cha sita: Wazo la stock-characteristic-dependent HFT access katika sehemu ya sera ya makala ni tathmini ya sera ambayo waandishi wameitoa kutokana na matokeo; si kanuni iliyojaribiwa moja kwa moja na utafiti.
Dokezo la Chanzo na Mbinu
Kichwa asilia: The Speed Premium: High Frequency Trading and the Cost of Capital
Waandishi: Matteo Aquilina, Gbenga Ibikunle, Khaladdin Rzayev, Xuesi Wang.
Tarehe: 26 Aprili 2026.
Taasisi: Bank for International Settlements; The University of Edinburgh; RoZetta Institute; Koç University; Systemic Risk Centre, London School of Economics.
Corresponding author: Khaladdin Rzayev.
Tamko la waandishi: PDF inaeleza kwamba maoni ni ya waandishi na hayawakilishi lazima maoni ya Bank for International Settlements.
Mgongano wa maslahi: Waandishi wanasema hawakuripoti maslahi yoyote ya kifedha yanayohusiana au yenye uzito yanayohusishwa na utafiti.
JEL: G12; G14; G15.
Maneno muhimu: High frequency trading; cost of capital; financial innovation; liquidity; systematic risk.
Kipindi cha data za Marekani: Vigezo vikuu vinafunika Januari 2004–Desemba 2011.
Vyanzo vya data za Marekani: CRSP, Compustat, FRED na data za faktor za Kenneth French.
Vipimo vya ukwasi: Relative quoted spread na Amihud illiquidity.
Matukio ya teknolojia ya Marekani: NASDAQ co-location Q2 2005; NASDAQ latency reduction Q2 2010.
Matching: Nearest-neighbor propensity-score matching; tofauti ya treatment-control propensity-score inapaswa kuwa chini ya 0,01.
2005 matched sample: kampuni 689 za NASDAQ na 689 za NYSE.
2010 matched sample: kampuni 660 za NASDAQ na 660 za NYSE.
Dirisha la DiD: Katika modeli kuu robo [-4,+4].
Dynamic DiD: Katika Figure 1 robo [-3,+3] na vipindi vya kujiamini vya %90.
Makosa ya kawaida: Yamepangwa kwa makundi mawili katika kiwango cha kampuni na robo.
Vipimo vya cost-of-capital: CAPM cost of equity, Fama–French three-factor cost of equity na weighted average cost of capital.
Hatari ya kimfumo: Stock beta; katika uchambuzi wa robustness beta iliyorekebishwa inayotumia contemporaneous na lagged market return.
Tukio la teknolojia la Hong Kong: Orion Central Gateway, Q2 2014.
Hong Kong treatment: Stock Exchange of Hong Kong Main Board.
Hong Kong udhibiti: Shanghai Stock Exchange.
Hong Kong matched sample: kampuni 378 SEHK + 378 SSE.
Vyanzo vya data za Hong Kong: Bloomberg na Refinitiv Eikon.
Hali ya mapitio/uchapishaji: PDF iliyochunguzwa ina tarehe 26 Aprili 2026 kama maandishi ya kazi; PDF haionyeshi kukubaliwa na jarida lenye mapitio ya kitaaluma wala rejea ya jarida lililochapishwa. Kwa hiyo, haipaswi kutambulishwa kwenye Verianla kama makala iliyochapishwa baada ya mapitio ya kitaaluma.
Hakimiliki/leseni: PDF iliyochunguzwa haionyeshi leseni wazi ya Creative Commons au leseni nyingine inayofanana ya matumizi tena. Miundo ya takwimu na majedwali ya chanzo haijachapishwa tena.
Kikomo kikuu cha tafsiri: Waandishi hutumia uboreshaji wa teknolojia ya exchange kama mishtuko ya nje kwa shughuli za HFT na kutafsiri matokeo ya DiD kwa namna ya kisababishi. Tafsiri hii inategemea dhana za exclusion/parallel-trends za mishtuko ya teknolojia.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *