

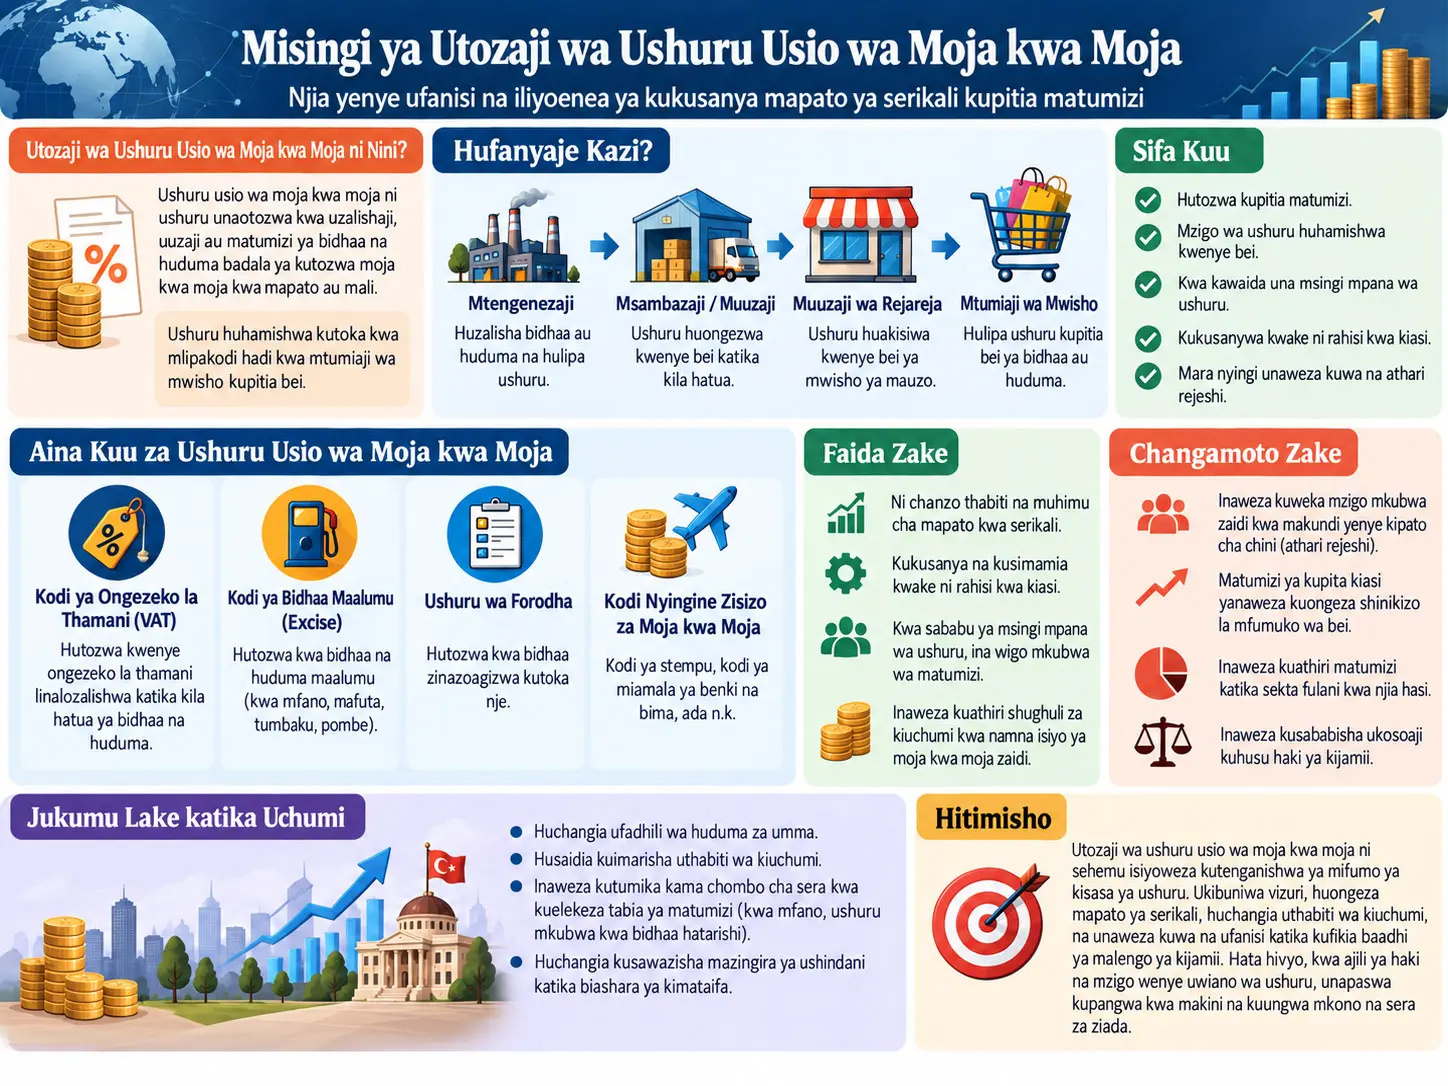
Kodi isiyo ya moja kwa moja, katika mfumo wa kisheria unaotumiwa na chanzo, ni aina ya kodi inayolenga zaidi muamala, bidhaa, huduma, uhamisho au kitu kingine kinachotozwa kodi kuliko sifa binafsi za mtu, na ambapo mtu mwenye wajibu wa kisheria wa kulipa anaweza kuwa tofauti na mtu anayetarajiwa kubeba mzigo wa kiuchumi. Hata hivyo, hakuna ufafanuzi mmoja mkamilifu wa “kodi isiyo ya moja kwa moja” unaotumiwa kwa pamoja na OECD, IMF, Umoja wa Mataifa au Umoja wa Ulaya. Ikiwa kodi inachukuliwa kuwa ya moja kwa moja au isiyo ya moja kwa moja inaweza kutofautiana kulingana na muundo wa kisheria, kitu kinachotozwa kodi, iwapo hali binafsi ya mlipakodi inazingatiwa, na ni nani anayebaki kubeba mzigo wa kiuchumi kwa vitendo.
Sura ya chanzo inatenganisha mitazamo ya kisheria na kiuchumi ili kushughulikia utata huu wa dhana. Kisheria, kwa mfano katika VAT, muuzaji anaweza kuwa na wajibu wa kukokotoa kodi na kuiwasilisha kwa serikali, huku mfumo ukilenga mzigo wa kiuchumi ubaki kwa mtumiaji wa mwisho. Kiuchumi, hata hivyo, nani anayebeba mzigo halisi wa kodi hawezi kubainishwa kwa kuangalia sheria pekee; kwa sababu ya unyumbufu wa ugavi na mahitaji, mzigo unaweza kusambazwa kwa njia tofauti kati ya biashara, wafanyakazi, wamiliki wa mtaji au watumiaji.
Kodi zisizo za moja kwa moja hazitoi mapato ya umma pekee. Kodi za matumizi zenye wigo mpana zinaweza kuzalisha mapato makubwa na yenye mwendelezo wa kiasi, ilhali kodi zenye wigo mwembamba kama ushuru wa bidhaa na kodi za mazingira zinaweza pia kutumiwa kukatisha tamaa tabia fulani. Hata hivyo, kodi za matumizi zenye wigo mpana zinaweza kuonekana kuwa regressiv zinapotathminiwa kwa msingi wa mapato; kwa hiyo mfumo wa kodi unapaswa kutathminiwa kwa kuangalia jumla inayoundwa na kodi za moja kwa moja, uhamisho wa kijamii na kodi zisizo za moja kwa moja.
Kwa kuwa sampuli inayopatikana ya chanzo haijumuishi Chapter 1 yote, maandishi haya ya Verianla yanategemea tu sehemu zilizopo kwa hakika katika PDF. Maelezo ya sura za baadaye za VAT/GST, forodha, ushuru wa bidhaa, mazingira, huduma za kidijitali na kodi nyingine hayajaingizwa katika makala hii kwa kiwango ambacho hayakuonekana katika chanzo.
Kwa nini “kodi isiyo ya moja kwa moja” haiwezi kufafanuliwa kwa sentensi moja?
Changamoto ya kwanza inatokana na istilahi. Ingawa mifumo ya kodi mara nyingi hutumia misemo “kodi ya moja kwa moja” na “kodi isiyo ya moja kwa moja” katika matumizi ya kila siku au ya kitaaluma, uainishaji wa taasisi za kimataifa za takwimu hautumii mgawanyo huo wa pande mbili kama kundi kuu.
Chanzo kinalinganisha uainishaji wa OECD Revenue Statistics, IMF Government Finance Statistics Manual 2014, mfumo wa Umoja wa Mataifa wa 2008 System of National Accounts na mfumo wa Umoja wa Ulaya wa 2010 European System of Accounts. Katika mifumo hii, kodi huainishwa zaidi kulingana na kile kinachotozwa kodi au nani anayewajibika.
Kwa mfano, katika uainishaji wa OECD, makundi tofauti yanajumuisha kodi za mapato na faida, michango ya hifadhi ya jamii, kodi za mali na kodi za bidhaa na huduma. Chini ya kodi za bidhaa na huduma kuna makundi kama VAT, sales tax, excise na customs duties.
Je, Kodi Isiyo ya Moja kwa Moja Ina Maana Sawa Kisheria na Kiuchumi?
Hapana. Uchambuzi wa kisheria huangalia muundo wa kodi katika sheria, mlipakodi na tukio linalosababisha kodi, ilhali uchambuzi wa kiuchumi huchunguza ni nani anayebeba mzigo wa mwisho wa kodi kwa vitendo. Matokeo haya mawili si lazima yafanane.
Mbinu ya ubinafsishaji
Njia mojawapo ya kutofautisha kodi zisizo za moja kwa moja na kodi za moja kwa moja ni kuangalia kiwango ambacho kodi huzingatia hali binafsi za mlipakodi.
Katika kodi za moja kwa moja, mtu anaweza kuathiriwa moja kwa moja zaidi na:
- mapato yake,
- utajiri wake,
- hali yake binafsi,
- uwezo wake wa kulipa
katika kuamua mzigo wa kodi.
Katika kodi isiyo ya moja kwa moja, lengo huwa zaidi kwenye muamala au kitu kinachosababisha kodi. Kwa mfano, uuzaji wa bidhaa, utoaji wa huduma, matumizi ya bidhaa fulani au uagizaji vinaweza kuwa kiini cha kodi.
Statutory incidence: wajibu wa kisheria wa kodi
Statutory incidence, inaeleza ni nani ambaye sheria inampa wajibu wa kukokotoa, kukusanya au kulipa kodi kwa serikali.
Katika mfano wa VAT, biashara au muuzaji anaweza kuwajibika kisheria kwa kukokotoa na kuwasilisha kodi kwa serikali. Katika hali hii, wajibu wa kisheria uko kwa biashara.
Economic incidence: mzigo wa kiuchumi wa kodi
Economic incidence, inaeleza ni upande gani unaobeba gharama ya kiuchumi ya kodi kwa kweli.
Katika hali ya kawaida inayolengwa na mfumo wa VAT, kodi huhamishwa kupitia utaratibu wa bei hadi kwa mtumiaji wa mwisho. Hivyo:
mwenye wajibu wa kisheria → muuzaji
lakini
mzigo wa kiuchumi unaolengwa → mtumiaji
unaweza kuwa hivyo.
Tofauti hii ni mojawapo ya maelezo ya moja kwa moja zaidi ya neno “isiyo ya moja kwa moja” katika kodi isiyo ya moja kwa moja.
Kwa nini hata ufafanuzi huu si mkamilifu?
Kodi kuwasilishwa kwa serikali na mtu mwingine si jambo la pekee kwa kodi zisizo za moja kwa moja. Katika mfumo wa kukata kodi kwenye mshahara, mwajiri anaweza kukata kodi ya mapato ya mfanyakazi kwa niaba yake na kuiwasilisha kwa mamlaka ya kodi; lakini kwa sababu hiyo kodi ya mapato haibadiliki moja kwa moja kuwa kodi isiyo ya moja kwa moja.
Zaidi ya hayo, economic incidence halisi hutegemea tabia ya soko bila kujali kodi imewekwa kisheria kwa nani. Unyumbufu wa ugavi na mahitaji unaweza kuathiri kiwango ambacho biashara inaweza kupitisha gharama ya kodi kwenye bei.
Kwa hiyo, chanzo kinasisitiza kuwa swali “nani analipa kodi?” pekee halitoshi kwa uainishaji wa moja kwa moja/isiyo ya moja kwa moja.
Tofauti kati ya ad personam na ad rem
Katika mfumo wa kisheria wa kitabu, kodi zisizo za moja kwa moja hazichukuliwi kama ad personam, yaani kodi zinazoelekezwa kwa mtu fulani mwenyewe; bali kama ad rem, yaani kodi zinazoelekezwa kwa kitu, bidhaa, muamala au tukio la kisheria-kiuchumi.
Wajibu wa mtu anayelipa kodi unatokana zaidi na uhusiano wake na kitu kinachotozwa kodi kuliko kuwepo kwake kama mtu binafsi.
Ni kodi zipi zinaingia katika mfumo huu?
| Aina ya kodi | Lengo la utozaji |
|---|---|
| VAT / GST | Miamala inayohusisha matumizi ya bidhaa na huduma |
| Ushuru wa forodha | Uagizaji au usafirishaji wa bidhaa |
| Ushuru wa bidhaa | Matumizi ya bidhaa na bidhaa maalum |
| Kodi za mazingira | Uzalishaji wa hewa chafu au bidhaa zinazosababisha athari za nje za mazingira |
| Kodi za huduma za kidijitali | Huduma fulani za mbali zinazotolewa kwa mpokeaji katika nchi inayotoza kodi |
| Kodi za usajili, stempu na miamala ya kifedha | Mali, nyaraka au miamala ya kifedha |
| Kodi za urithi, estate na zawadi | Uhamisho wa mali bila malipo; uainishaji wake una utata zaidi |
Kundi la mwisho ni muhimu hasa. Chanzo kinaeleza kuwa kodi za urithi na zawadi zinaweza kuwa na sifa za kodi za moja kwa moja na zisizo za moja kwa moja, na uainishaji unaweza kubadilika kulingana na kigezo kinachotumiwa.
Kwa Nini Kodi Zisizo za Moja kwa Moja Mara Nyingi Hutozwa Mahali pa Matumizi?
Chanzo kinaeleza kuwa kodi za moja kwa moja huhusishwa zaidi na chanzo au asili, ilhali kodi zisizo za moja kwa moja kwa ujumla huhusishwa na destination principle, yaani haki ya nchi ambako matumizi yanafanyika kutoza kodi. Sababu ni kwamba kodi zisizo za moja kwa moja mara nyingi hulenga bidhaa, huduma na miamala ya matumizi kuliko mapato.
Mantiki ya msingi ya destination principle
Bidhaa inapozalishwa katika nchi moja na kutumiwa katika nchi nyingine, lengo la kiuchumi la kodi isiyo ya moja kwa moja ya matumizi mara nyingi huwa nchi ya matumizi kuliko nchi ya uzalishaji.
Mantiki hii ni muhimu hasa katika muundo wa kuvuka mipaka wa mifumo ya VAT/GST. Hata hivyo, kwa kuwa sehemu inayopatikana ya sura ya chanzo haiingii kwenye kanuni za kina za nchi mahususi, maandishi ya Verianla yanabaki kwenye kanuni ya jumla hapa.
Kwa Nini Kodi Zisizo za Moja kwa Moja Zinaweza Kuelezwa kuwa Regressiv?
Kodi za matumizi zenye wigo mpana zinaweza kuonekana kuwa regressiv zikilinganishwa na mapato kwa sababu watu wa kipato cha chini hutumia sehemu kubwa zaidi ya mapato yao kwa matumizi. Watu wa kipato cha juu wanaweza kuweka akiba sehemu kubwa zaidi ya mapato yao, hivyo uwiano wa kodi ya matumizi kwa mapato yao unaweza kuwa mdogo.
Tofauti ya kipimo kwa msingi wa mapato na matumizi
Denominator inayotumiwa katika tathmini ya regressivity ni muhimu.
Mzigo wa kodi unapopimwa kwa uwiano wa mapato, kodi za matumizi zenye wigo mpana kama VAT zinaweza kuonyesha sifa wazi za regressiv.
Mzigo wa kodi unapopimwa kwa uwiano wa matumizi yote, picha inaweza kubadilika; hasa viwango vilivyopunguzwa na misamaha fulani vinaweza kuzalisha matokeo tofauti ya mgawanyo.
Kwa hiyo chanzo hakitumii sentensi “VAT ni regressiv” peke yake kama hitimisho la kutosha la sera.
Kwa nini kodi za moja kwa moja na zisizo za moja kwa moja zinapaswa kutathminiwa pamoja?
Uwezo wa mfumo wa kodi kugawa upya hauwezi kutathminiwa kwa kuangalia VAT au kodi ya mapato peke yake.
Katika mtazamo wa chanzo:
- kodi za mapato ya mtu binafsi zinaweza kuwa progressiv,
- mifumo ya hifadhi ya jamii na uhamisho inaweza kufanya ugawaji upya,
- kodi za matumizi zenye wigo mpana zinaweza kutoa mapato thabiti.
Tabaka hizi tatu zinaweza kufanya kazi pamoja.
Kutumia misamaha mingi na viwango tofauti ili kupunguza athari regressiv ya kodi isiyo ya moja kwa moja kunaweza kuufanya mfumo wa kodi kuwa mgumu na kusababisha kutokuwa na ufanisi katika uchumi wa soko.
Je, Lengo la Kila Kodi Isiyo ya Moja kwa Moja ni Kukusanya Mapato ya Umma?
Hapana. Chanzo kinasisitiza hasa kwamba ushuru wa bidhaa na kodi za mazingira zenye wigo mwembamba katika baadhi ya hali zinaweza kuwa na lengo la Pigouvian. Hapa lengo la kodi si tu kuzalisha mapato ya kudumu, bali kubadilisha matumizi au shughuli kwa kuongeza bei ya tabia inayosababisha gharama za kijamii.
Jukumu la Pigouvian
Mifano ya chanzo ni pamoja na:
- pombe,
- tumbaku,
- nishati ya visukuku,
- bidhaa au uzalishaji wa hewa chafu unaosababisha madhara ya mazingira
.
Ikiwa kodi ya aina hii inafanikiwa kubadilisha tabia ya kiuchumi, hata msingi wa kodi unaweza kupungua kwa muda. Kwa hiyo kipimo cha mafanikio ya sera si kila wakati mapato zaidi ya kodi.
Tofauti kati ya wigo mpana na wigo mwembamba
| Sifa | Kodi isiyo ya moja kwa moja yenye wigo mpana | Kodi isiyo ya moja kwa moja yenye wigo mwembamba |
|---|---|---|
| Mfano wa kawaida | VAT/GST | Excise / kodi ya mazingira |
| Msingi wa kodi | Bidhaa na huduma nyingi | Bidhaa au shughuli maalum |
| Muundo wa kiwango | Mara nyingi ad valorem | Mara nyingi spesifik/fixed au kwa msingi wa bidhaa |
| Jukumu kuu la sera | Mapato ya umma na utozaji mpana wa matumizi | Mapato + kuelekeza tabia |
Kwa nini inaweza kuwa muhimu katika nchi zinazoendelea?
Chanzo kinaeleza kuwa katika mifumo ambako ukusanyaji wa kodi za moja kwa moja ni mgumu kwa sababu ya uchumi mkubwa usio rasmi au uwezo mdogo wa kiutawala, kodi zisizo za moja kwa moja zinaweza kutoa mapato ya umma yanayotegemeka zaidi.
Hali hii si ya nchi zinazoendelea pekee. Uchumi ulioendelea na unaoendelea yote huipa kodi ya matumizi nafasi muhimu katika mchanganyiko wao wa kodi.
Takwimu za mapato zinazoonekana katika chanzo
Katika sehemu ya mwisho inayopatikana ya Chapter 1, kunatajwa takwimu zilizochapishwa na OECD na ATAF mwaka 2024 na zinazotegemea data ya 2022. Chanzo kinaeleza kuwa VAT na kodi nyingine za bidhaa na huduma zinachangia %31,3' ya jumla ya mapato ya kodi katika nchi za OECD.
Kwa kundi linalofuata la kulinganisha, thamani ya %51,3 inaonekana katika chanzo; hata hivyo PDF ya sampuli iliyopakiwa inaishia katikati ya sentensi kamili. Kwa hiyo si sahihi kubainisha kwa uhakika kundi la nchi ambalo thamani ya %51,3 inahusishwa nalo kwa kutegemea faili iliyokatika pekee. Verianla haijakamilisha sehemu hii inayokosekana kwa kukisia.
Kwa nini chanzo ni muhimu?
Thamani ya kielimu ya sura hii ni kwamba haifafanui kodi isiyo ya moja kwa moja kama “kodi inayoongezwa kwenye bei” pekee. Inatathmini dhana hiyo hiyo kwa kuangalia:
- muundo wa kisheria,
- uainishaji wa takwimu,
- economic incidence,
- kanuni ya mahali pa matumizi,
- ugawaji upya,
- sera ya kodi inayolenga tabia
kwa njia tofauti.
Mbinu na Matokeo ya Utafiti
Chanzo hiki si jaribio, utafiti wa nyanjani wala kazi ya econometrics. Fundamentals of Indirect Taxation ni kitabu cha waandishi wengi, cha kulinganisha na cha dhana kuhusu sheria ya kodi/sera ya kodi. Kimeundwa kama kitabu cha marejeo ya kielimu kinachotumia uainishaji na viwango vya taasisi za kimataifa kama OECD, IMF, UN na EU; matumizi ya nchi mbalimbali; na hasa katika sura ya VAT, tafsiri za mahakama.
Muundo wa kimetodolojia wa kitabu
Mbinu ya jumla ya kitabu cha chanzo inategemea kuchunguza makundi mbalimbali ya kodi zisizo za moja kwa moja kwa mlolongo mmoja wa uchambuzi:
- Sababu ya kodi na lengo la sera.
- Wigo wa kibinafsi: nani anayewajibika kwa kodi.
- Wigo wa kiobjekti: ni muamala au tukio gani linalotozwa kodi.
- Msingi wa kodi.
- Viwango vya kodi.
- Misamaha na punguzo.
- Ukusanyaji wa deni la kodi.
- Wajibu wa kiutawala.
- Kuepuka, kukwepa au matatizo mengine maalum.
Mbinu ya uchambuzi ya Chapter 1
Katika Chapter 1 hakuna nadharia tete ya majaribio inayojaribiwa. Sura:
- inalinganisha uainishaji wa kodi wa taasisi,
- inatenganisha ufafanuzi wa kisheria na kiuchumi wa kodi za moja kwa moja/isizo za moja kwa moja,
- inaeleza tofauti kati ya statutory incidence na economic incidence,
- inaonyesha matatizo ya uainishaji katika sheria ya kimataifa ya kodi na biashara,
- inajadili majukumu yanayokamilishana ya kodi za moja kwa moja na zisizo za moja kwa moja katika mchanganyiko wa kodi,
- inaeleza kazi tofauti za sera za kodi zisizo za moja kwa moja zenye wigo mpana na mwembamba.
Hitimisho kuu la uainishaji wa kimataifa
Makundi ya kodi ya mifumo ya OECD, 2008 SNA, 2010 ESA na GFSM 2014 hayafanani moja kwa moja. Kwa hiyo katika kulinganisha “kodi isiyo ya moja kwa moja” kati ya nchi, kwanza inapaswa kuthibitishwa ni uainishaji gani wa kitaasisi uliotumika.
Onyo kuu la chanzo ni kwamba istilahi “kodi isiyo ya moja kwa moja” inaweza isiwe kundi la data ya takwimu linalotegemeka ikiwa itatumika peke yake.
Hitimisho la dhana katika sheria ya kimataifa
Chanzo kinaeleza kuwa OECD Model Tax Convention hufafanua wigo wake kupitia “income and capital taxes” na kwamba istilahi “direct taxes” haipendelewi kama chombo cha jumla cha uainishaji kwa sababu si sahihi vya kutosha.
Katika mfumo wa WTO Subsidies and Countervailing Measures pia, badala ya ufafanuzi mmoja wa jumla wa kodi za moja kwa moja/isizo za moja kwa moja, aina maalum za kodi huorodheshwa.
Katika sheria ya EU, tofauti hiyo ni ya kiutendaji zaidi. TFEU Article 113 hutoa msingi wa kisheria wa kuoanisha turnover taxes, excise duties na aina nyingine za indirect taxation. EU VAT Directive Article 401 ni muhimu kwa kodi zinazofanana na VAT ambazo zinaweza kuvuruga utendaji wa mfumo wa pamoja wa VAT.
Matokeo makuu ya chanzo kinachopatikana
| Eneo | Hitimisho linaloungwa mkono na chanzo | Kikomo cha tafsiri |
|---|---|---|
| Ufafanuzi | Hakuna ufafanuzi mmoja wa ulimwengu wa kodi isiyo ya moja kwa moja. | Mbinu za kisheria na kiuchumi zinapaswa kutenganishwa. |
| Mzigo wa kodi | Mwenye wajibu wa kisheria na anayebeba mzigo wa kiuchumi wanaweza kuwa watu tofauti. | incidence halisi inategemea unyumbufu wa soko. |
| Kitu kinachotozwa kodi | Kodi zisizo za moja kwa moja hulenga miamala na vitu. | Baadhi ya aina za kodi zinaweza kuwa na sifa mchanganyiko. |
| Mchanganyiko wa kodi | Kodi za moja kwa moja na zisizo za moja kwa moja zinaweza kutekeleza majukumu yanayokamilishana. | Haki ya mfumo mzima haiwezi kupimwa kwa kuangalia aina moja ya kodi pekee. |
| Regressivity | Kodi za matumizi zenye wigo mpana zinaweza kuwa regressiv kwa msingi wa mapato. | Kupima kwa msingi wa matumizi na uhamisho mwingine kunaweza kubadilisha matokeo. |
| Sera ya tabia | Excise na kodi za mazingira zinaweza kutekeleza kazi ya Pigouvian. | Lengo la kila kodi maalum si mapato pekee. |
Mapungufu ya chanzo
- PDF iliyopakiwa haijumuishi kitabu kizima.
- Sehemu ya 1.4 ya Chapter 1 inakatika katikati ya sentensi.
- Maudhui ya 1.5 “Recent trends and developments in indirect taxation” hayaonekani katika sampuli ya chanzo.
- Chapter 2–8 za kitabu zinaonekana katika kiwango cha jedwali la yaliyomo pekee; maudhui yake hayajatumiwa kama msingi wa kisayansi wa makala hii.
- Kwa kuwa kazi hii haitoi data ya majaribio, hakuna p-value, confidence interval wala makadirio ya athari ya kisababishi.
- Kwa kuwa uainishaji wa kodi unaweza kutofautiana kulingana na nchi na mfumo wa kitaasisi, kuunda ufafanuzi mmoja wa ulimwengu kungepingana na mtazamo wa chanzo.
Chanzo kinasema nini?
Utozaji wa kodi isiyo ya moja kwa moja si kundi la mwelekeo mmoja linaloweza kueleweka kwa kuangalia tu kodi inalipwa kwa niaba ya nani. Muundo wa kisheria, muamala unaotozwa kodi, wajibu wa kisheria, economic incidence, mahali pa matumizi na kazi ya sera ya umma vinapaswa kutathminiwa kwa pamoja.
Chanzo hakisemi nini?
Chanzo hakionyeshi kwamba mfumo wa kodi zisizo za moja kwa moja wa nchi fulani ndio “bora zaidi”, kwamba VAT inapaswa kutumika kwa kiwango fulani, au kwamba kodi zisizo za moja kwa moja ni bora kuliko kodi za moja kwa moja. Sehemu inayopatikana ya Chapter 1 inatoa mfumo wa dhana; si ushauri wa kodi wa nchi mahususi wala pendekezo la kiwango.
Maelezo ya Chanzo na Mbinu
Kazi asilia: Fundamentals of Indirect Taxation
Sura ya chanzo: Chapter 1: Introducing Indirect Tax
Waandishi: Pasquale Pistone; João Félix Pinto Nogueira; Fabiola Annacondia; Craig West; Alessandro Turina; Pedro Schoueri; Ivan Lazarov; Sergio Messina; Sam van der Vlugt.
Mhusika wa rasimu ya kwanza ya Chapter 1: Craig West.
Mchapishaji: IBFD.
Mfululizo: Fundamentals of Taxation Series, Volume 4.
Tarehe ya kuchapishwa: Februari 2026.
DOI ya kitabu: 10.59403/348gxzv
Chapter 1 DOI: 10.59403/348gxzv001
ISBN: 9789465290157 (print); 9789465290171 (PDF); 9789465290164 (ePub).
Urefu wa kitabu kamili: kurasa 342.
Chanzo kilichopakiwa: IBFD sample excerpt ya kurasa 36. Si kitabu kamili.
Mapitio ya kitaaluma: Chanzo kinasema manuskript kamili ilipitia mchakato wa external peer review na wataalamu watatu huru wa kimataifa wa kitaaluma na ikakubaliwa kuchapishwa baada ya tathmini chanya.
Leseni/hakimiliki: © 2025 IBFD. All rights reserved. Hakuna leseni wazi ya Creative Commons. Maandishi na picha za chanzo hazijachukuliwa kuwa zinaweza kuchapishwa upya bila ruhusa.
Mbinu: Uchambuzi wa kulinganisha na wa dhana wa sheria ya kodi/sera ya kodi. Uainishaji wa OECD, IMF, UN na EU unalinganishwa na dhana tofauti za kisheria na kiuchumi za kodi.
Kikomo kikuu cha chanzo: PDF iliyopakiwa inaishia mwanzoni mwa sehemu ya 1.4 ya Chapter 1. Mwendelezo wa 1.4 na maandishi ya 1.5 hayapatikani. Verianla haijajaza sehemu hizi zisizoonekana kwa maarifa ya jumla.
Mbinu ya maudhui ya Verianla: Maandishi haya ya Kiswahili si tafsiri ya sentensi kwa sentensi ya kitabu au Chapter 1. Dhana, mantiki ya uainishaji, tofauti ya incidence ya kisheria na kiuchumi, mchanganyiko wa kodi za moja kwa moja/isizo za moja kwa moja, mjadala wa regressivity na kazi ya kodi ya Pigouvian kutoka kwenye chanzo kinachopatikana zimehifadhiwa na kuandaliwa kuwa msingi huru wa kisayansi-kisheria wa Kiswahili unaofundisha. Hakuna kiwango, hitimisho la nchi wala pendekezo la sera lisilopatikana katika chanzo lililoongezwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *