

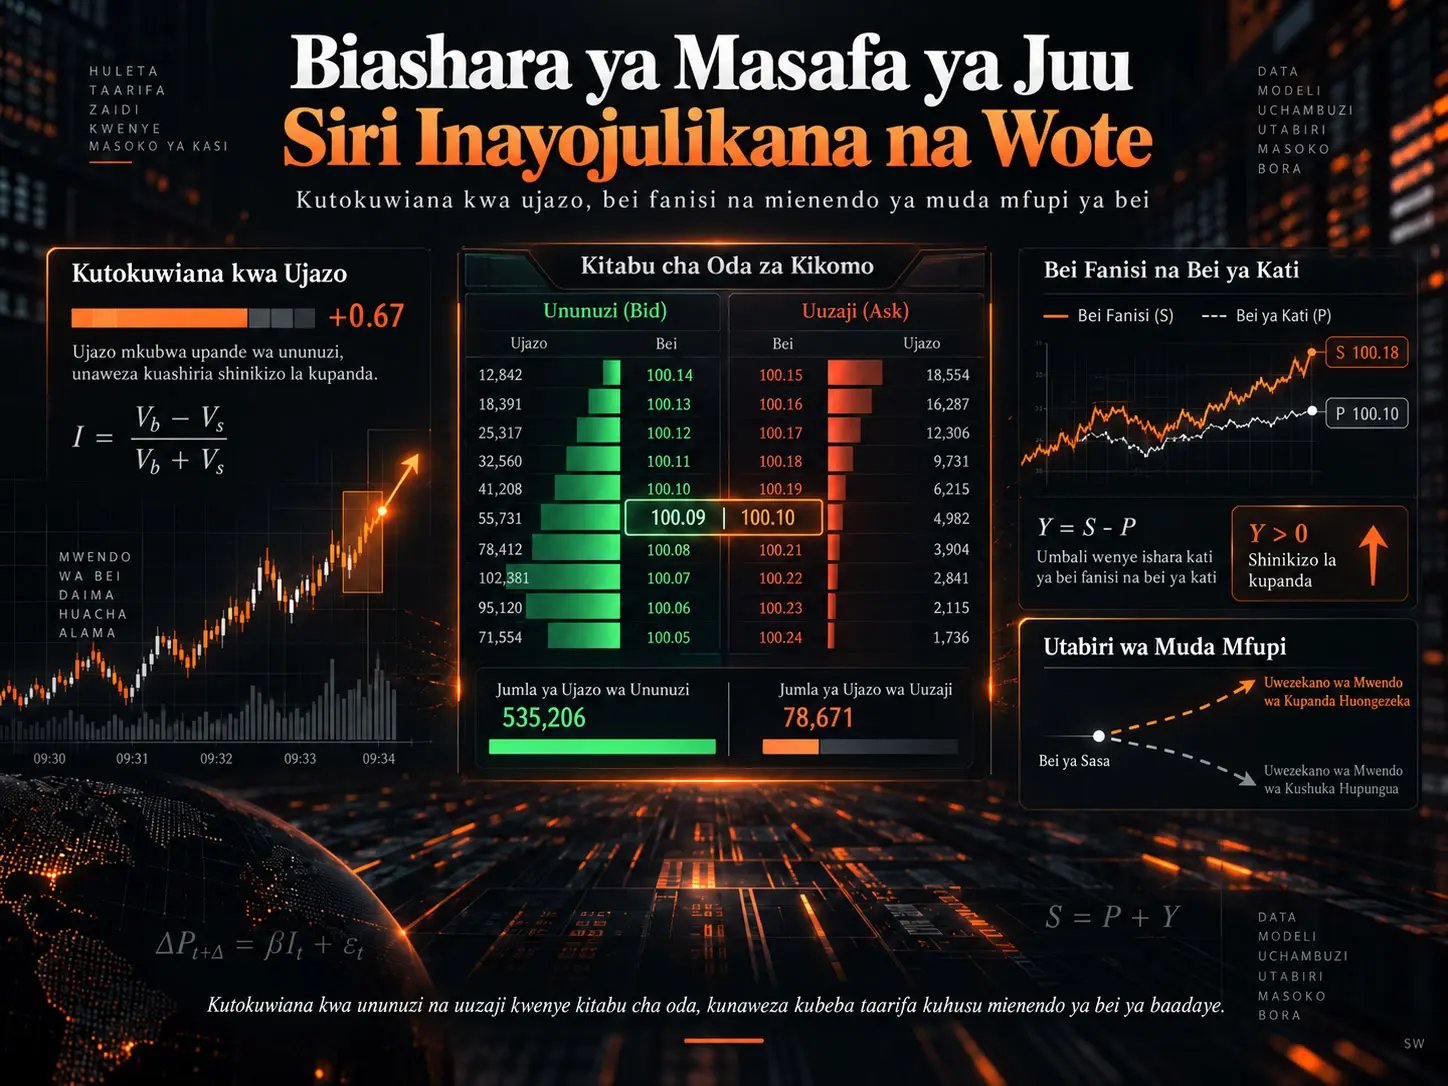
Katika vitabu vya oda za kikomo, kutokuwiana kwa ujazo katika viwango bora vya ununuzi na uuzaji ni mojawapo ya viashiria msingi vya muundo mdogo wa soko vinavyohusishwa kwa nguvu na mienendo ya muda mfupi ya bei ya kati. Utafiti huu unageuza mtazamo wa kawaida wa “kutabiri bei kutokana na kutokuwiana kwa ujazo” na kuchunguza swali hili: Mtengeneza soko mwenye mantiki ambaye ana taarifa kuhusu mienendo ya bei ya baadaye huchagua kunukuu ujazo gani katika upande wa ununuzi na upande wa uuzaji? Waandishi huunda modeli ya udhibiti bora wa kistokastiki ambapo bei fanisi huongoza bei ya kati kupitia maeneo ya kutokuwa na uhakika, huku mtengeneza soko akiamua ujazo pekee katika bei bora za ununuzi na uuzaji. Katika modeli, mtengeneza soko huongeza hadi kiwango cha juu manufaa ya kielelezo ya faida ya mwisho huku pia akidhibiti hatari ya hifadhi. Uwepo na upekee wa suluhisho la kawaida kwa milinganyo inayotokana ya Hamilton–Jacobi–Bellman unaonyeshwa; katika hali ya hifadhi endelevu, upekee wa sera bora ya udhibiti pia unathibitishwa. Matokeo ya kihesabu yanaonyesha kuwa, kwa vigezo vinavyofaa, kutokuwiana kwa ujazo kunakotokana na nukuu bora kunaweza kubadilika kwa namna ya monotoni kulingana na umbali kati ya bei fanisi na bei ya kati, na hivyo kubeba taarifa kuhusu mienendo ya bei ya baadaye. Modeli pia hutumiwa kuchunguza jinsi uchaguzi wa tick size unavyoweza kuboreshwa kwa jukwaa linalolenga kuongeza jumla ya ujazo wa biashara.
Kutokuwiana kwa ujazo (volume imbalance), ni tofauti ya uwiano kati ya ujazo wa nukuu \(q^b\) katika kiwango bora cha ununuzi na ujazo wa nukuu \(q^a\) katika kiwango bora cha uuzaji. Katika utafiti:
\[ I=\frac{q^b-q^a}{q^b+q^a} \]
hufafanuliwa hivyo. Kadiri thamani ya \(I\) inavyokaribia +1, upande wa ununuzi huwa na nguvu zaidi kwa uwiano; kadiri inavyokaribia −1, upande wa uuzaji huwa na nguvu zaidi kwa uwiano.
| Kipengele | Kinachowakilisha katika modeli |
|---|---|
| Bei fanisi | \(S_t\) inayosogea kwa modeli ya Bachelier |
| Bei ya kati | \(P_t\) inayoruka kwenye gridi ya tick |
| Ishara msingi | \(Y_t=S_t-P_t\) |
| Udhibiti wa mtengeneza soko | Ujazo wa \(q^a\) na \(q^b\) katika viwango bora vya ask na bid |
| Oda za soko | Michakato ya Poisson yenye alama |
| Upendeleo wa hatari | Manufaa ya kielelezo, unyeti wa hatari \(\gamma\) |
| Hifadhi | Imewekewa kikomo katika \([-\bar Q,\bar Q]\) |
| Uboreshaji | Mfumo wa milinganyo ya HJB |
Kwa nini kutokuwiana kwa ujazo ni muhimu?
Katika kiwango cha juu cha kitabu cha oda za kikomo, pale ujazo wa ununuzi unapokuwa mkubwa kwa wazi kuliko ujazo wa uuzaji, uwezekano mkubwa zaidi wa bei kusogea juu katika muda mfupi ni uhusiano unaoonekana mara kwa mara katika fasihi ya muundo mdogo wa fedha. Vivyo hivyo, kutawala kwa ujazo wa uuzaji kunaweza kuhusishwa na mienendo ya kushuka.
Kwa sababu ya uchunguzi huu, kutokuwiana kwa ujazo hutumiwa mara nyingi kutabiri bei fanisi. Kwa mfano, weighted mid-price, ambayo hupima uzito wa bei za ununuzi na uuzaji kulingana na kutokuwiana kwa ujazo, inaweza kusogea kutoka bei ya kati ya kawaida kuelekea upande wa ask au bid kutegemea shinikizo katika kitabu cha oda.
Hata hivyo, mtazamo huu huacha wazi swali hili la msingi: Kwa nini kutokuwiana kwa ujazo hubeba taarifa kuhusu bei ya baadaye? Ubunifu wa utafiti uko hasa katika hoja hii. Badala ya kuchukulia kutokuwiana kwa ujazo kama ingizo la mienendo ya bei, waandishi hukizalisha kama matokeo ya tabia ya mtengeneza soko bora anayejua ishara ya bei.
Kwa Nini Kutokuwiana kwa Ujazo Kunaweza Kutabiri Mwendo wa Bei?
Katika modeli, mtengeneza soko anajua mahali bei fanisi ilipo ikilinganishwa na bei ya kati. Bei fanisi inapokuwa juu ya bei ya kati, kuruka kwa bei ya kati kuelekea juu katika siku zijazo huwa na uwezekano mkubwa zaidi; kwa kutumia taarifa hii, mtengeneza soko anaweza kupunguza ujazo upande wa uuzaji na kuongeza ujazo upande wa ununuzi. Hivyo tabia bora ya nukuu huzalisha kutokuwiana chanya kwa ujazo. Bei fanisi inapokuwa chini ya bei ya kati, utaratibu hubadilika kinyume. Kwa hiyo, ndani ya modeli, kutokuwiana hutokea kama mwitikio wa kimantiki wa nukuu kwa ishara ya bei.
Bei fanisi na bei ya kati si kitu kimoja
Katika utafiti, bei fanisi \(S_t\) ni ishara ya thamani msingi inayosogea kwa kuendelea na kwa modeli ya Bachelier:
\[ dS_t=\sigma\,dW_t \]
hufafanuliwa hivyo. Hapa \(\sigma\) huwakilisha tetemeko la bei, huku \(W_t\) ikiwakilisha mwendo wa Brown.
Bei ya kati inayoonekana \(P_t\), kwa upande mwingine, haisogei kwa kuendelea. Ipo kwenye gridi ya bei iliyo ya hatua tofauti yenye ukubwa wa tick \(\delta\), na huruka bei fanisi inapofikia vizuizi maalumu.
Kigezo cha hali kilicho katikati ya uchanganuzi ni:
\[ Y_t=S_t-P_t \]
ambacho hufafanuliwa kama umbali wenye ishara kati ya bei fanisi na bei ya kati. \(Y_t\) chanya inaonyesha kuwa bei fanisi iko juu ya bei ya kati ya sasa; thamani hasi inaonyesha kuwa iko chini yake.
Modeli ya Eneo la Kutokuwa na Uhakika Inaelezaje Kuruka kwa Bei?
Bei ya kati hubaki katika kiwango kilekile mradi bei fanisi inasogea ndani ya ukanda wa kutokuwa na uhakika kuzunguka bei ya sasa. Bei fanisi inapofikia kizuizi cha juu au cha chini, bei ya kati huruka kuelekea upande husika. Hivyo uhusiano wa kihisabati huundwa kati ya bei fanisi inayosogea kwa kuendelea na bei za soko zinazoonekana kwenye gridi ya tick iliyo ya hatua tofauti.
Mipaka ya eneo la kutokuwa na uhakika, ikilinganishwa na bei ya kati ya sasa, ni:
\[ P_{t-}+\delta\left(\frac{1}{2}+\eta\right) \]
na
\[ P_{t-}-\delta\left(\frac{1}{2}+\eta\right) \]
hufafanuliwa hivyo. Bei fanisi inapogusa kizuizi cha juu, bei ya kati huruka juu; inapogusa kizuizi cha chini, huruka chini. \(\eta\) hudhibiti ukubwa wa uwiano wa eneo la kutokuwa na uhakika.
Katika Kielelezo cha Chanzo 1, utaratibu huu unaonyeshwa kwa njia ya mfano ya \(S_t\) na \(P_t\). Inaonekana kuwa bei ya kati hubadilika kwa hatua tofauti bei fanisi inapofikia vizuizi vyekundu; katika grafu ya chini, mchakato unaolingana wa \(Y_t\) husogea kati ya vizuizi.
Uwanja wa maamuzi wa mtengeneza soko
Modeli inazingatia hasa mali yenye tick kubwa. Badala ya kubadilisha viwango vya bei bora za ununuzi na uuzaji, mtengeneza soko huchagua ujazo atakaouonyesha katika bei hizo. Bei za ask na bid ziko umbali wa nusu tick kutoka bei ya kati:
\[ P_t+\frac{\delta}{2},\qquad P_t-\frac{\delta}{2}. \]
Udhibiti mkuu miwili wa mtengeneza soko ni:
- \(q^a_t\): ujazo wa nukuu katika bei bora ya uuzaji,
- \(q^b_t\): ujazo wa nukuu katika bei bora ya ununuzi.
Kuwasili kwa oda za soko katika upande wa ask na bid kunaigwa kwa michakato ya Poisson yenye alama. Alama inawakilisha ujazo wa oda ya soko inayowasili. Viwango vya kuwasili kwa oda hizi hutegemea \(Y_t\); hata hivyo, haviathiriwi na ujazo wa nukuu wa mtengeneza soko mwenyewe. Dhana hii huzuia mtengeneza soko, ndani ya modeli, kudhibiti mtiririko wa oda kwa kitendo chake mwenyewe.
Kwa nini hifadhi hubadilisha maamuzi?
Mtengeneza soko haongezi hadi kiwango cha juu faida ya papo hapo ya biashara pekee. Hifadhi kubwa chanya au hasi inaweza kuleta hatari kubwa bei fanisi inaposogea. Kwa hiyo hifadhi:
\[ -\bar Q\le Q_t\le\bar Q \]
huwekwa ndani ya masafa hayo.
Kwa mfano, ikiwa hifadhi ya mtengeneza soko ni chanya kupita kiasi, anatarajiwa kupunguza nukuu mpya za ununuzi na kuongeza nukuu za uuzaji. Ikiwa hifadhi ni hasi, hali ya kinyume hutokea. Utaratibu huu unaonyesha kuwa kutokuwiana kwa ujazo kunakoonekana kutoka nje kunaweza kuakisi si matarajio ya bei pekee bali pia hali binafsi ya hifadhi ya mtoa ukwasi.
Manufaa ya kielelezo na adhabu ya mwisho ya hifadhi
Badala ya kuongeza moja kwa moja hadi kiwango cha juu faida ya mwisho, mtengeneza soko hutumia funsi ya manufaa ya kielelezo inayowakilisha kuepuka hatari. Funsi ya thamani ni:
\[ U(t,Q,y) = \sup_{q\in\mathcal A_{t,Q}} \mathbb E^{t,y} \left[ -e^{-\gamma(\mathrm{PnL}_T-\ell(Q_T))} \right] \]
Hapa \(\gamma>0\) huwakilisha unyeti wa hatari, na \(\ell(Q_T)\) huwakilisha adhabu inayotumika kwa hifadhi iliyobaki mwishoni mwa kipindi.
Mbinu na Matokeo ya Utafiti
Mfumo wa HJB
Tatizo la udhibiti wa kistokastiki hubadilishwa, kwa kutumia upangaji wa kidinamiki, kuwa mfumo wa milinganyo ya Hamilton–Jacobi–Bellman iliyounganishwa kulingana na viwango vya hifadhi. Katika mlinganyo wa HJB kuna:
- kipengele cha derivative ya pili kinachotokana na difusheni ya bei fanisi,
- vipengele vinavyotokana na hatari ya hifadhi,
- viwango vya kuwasili kwa oda za soko za ask na bid,
- Hamiltonian mbili zinazojumuisha uchaguzi bora wa ujazo wa nukuu wa ask na bid
kwa pamoja.
Muundo huu ni muhimu kwa sababu hubadilisha swali la mtengeneza soko la “ni kiasi gani cha ujazo wa ununuzi/uuzaji ninapaswa kuonyesha sasa?” kuwa funsi ya pamoja ya muda, hifadhi na hali ya \(Y=S-P\).
Matokeo makuu ya kinadharia
Matokeo ya kwanza ya msingi ya kihisabati ya utafiti ni uwepo wa masuluhisho ya kawaida yenye uratibu wa kutosha kwa mfumo wa HJB. Familia ya masuluhisho hupewa faharasa kwa hifadhi \(Q\).
Matokeo ya pili ya msingi ni teorema ya uthibitishaji. Kulingana nayo, suluhisho la HJB kwa hakika ni funsi ya thamani ya tatizo la udhibiti wa kistokastiki la mtengeneza soko, na nukuu bora za ununuzi/uuzaji zinalingana na vidhibiti vinavyoongeza Hamiltonian hadi kiwango cha juu.
Matokeo ya tatu muhimu yanahusu hali ya hifadhi endelevu. Adhabu ya mwisho ya hifadhi inapokuwa konveksi, waandishi hutumia sifa inayofaa ya log-konkaviti ya funsi ya thamani kuthibitisha kuwa sera bora ya udhibiti ni ya pekee.
Zaidi ya hayo, modeli ya hifadhi endelevu inaweza kukaribiwa kwa namna sawia kwa gridi finyu zaidi za hifadhi zilizo za hatua tofauti. Hivyo, kinadharia, uhusiano huundwa kati ya uchaguzi endelevu wa ujazo na modeli ya ujazo iliyofanywa kuwa ya hatua tofauti inayotumiwa katika hesabu.
Ufumbuzi wa kihesabu ulifanywaje?
Funsi ya thamani na vidhibiti bora vilihesabiwa kwa kutatua kwa ukadiriaji mfumo wa HJB kwa kutumia mkabala wa tofauti finiti wa implicit–explicit. Sehemu ya mstari ilishughulikiwa kwa implicit, huku sehemu isiyo ya mstari inayojumuisha Hamiltonian ikishughulikiwa kwa explicit.
| Kigezo | Thamani |
|---|---|
| Idadi ya vipindi vidogo vya muda | \(n_t=7500\) |
| Kipindi kidogo cha nafasi ya \(Y\) | \(n_y=350\) |
| Uwekaji wa hifadhi katika hatua tofauti | \(n=100\) |
| Upeo wa biashara | \(T=3600\) |
| Tick size | \(\delta=0.01\) |
| Kigezo cha kutokuwa na uhakika | \(\eta=0.2\) |
| Hifadhi kamili ya juu zaidi | \(\bar Q=50\) |
| Ujazo wa juu zaidi wa nukuu | \(\bar q^a=\bar q^b=100\) |
| Adhabu ya mwisho | \(\ell(Q)=0.001Q^2\) |
Tabia ya nukuu bora kwa muda
Kulingana na Kielelezo cha Chanzo 2, katika sehemu kubwa ya upeo wa muda, \(Q\) na \(Y\) zinapowekwa thabiti, nukuu bora za ask na bid hubaki takribani thabiti kwa muda. Hata hivyo, kipindi cha biashara kinapokaribia mwisho, umuhimu wa adhabu ya mwisho ya hifadhi huongezeka na mtengeneza soko huelekea kwenye nukuu zitakazoleta hifadhi yake karibu na sifuri.
Ishara ya bei fanisi hubadilishaje ujazo?
Katika Kielelezo cha Chanzo 3, kadiri \(Y\) inavyoongezeka, ujazo bora wa ask \(q^a\) hupungua huku ujazo bora wa bid \(q^b\) ukiongezeka. Mantiki ya kiuchumi iko wazi: bei fanisi inapopanda juu ya bei ya kati ya sasa, kuuza kwa bei ya chini huwa hakuvutii sana, huku kununua kwa bei ya sasa ya bid kukivutia zaidi kwa kulinganisha.
Kwa baadhi ya thamani za \(Y\), mtengeneza soko anaweza kuchagua kutotoa nukuu kabisa upande mmoja. Sababu ni kwamba mapato yanayoweza kupatikana ya spread yanaweza kutotosha kufidia uteuzi usiofaa unaotokana na ishara ya bei pamoja na hatari ya hifadhi.
Matokeo kuhusu kutokuwiana kwa ujazo na ishara ya bei
Kielelezo cha Chanzo 4 kinaonyesha matokeo makuu ya muundo mdogo wa modeli. Katika viwango thabiti vya hifadhi, kutokuwiana kwa ujazo \(I\) kwa ujumla huongezeka kadiri \(Y=S-P\) inavyoongezeka. Kwa vigezo fulani, uhusiano unaweza hata kukaribia muundo takribani wa mstari.
Hata hivyo, kwa \(Y\) ileile, viwango tofauti vya hifadhi huzalisha viwango tofauti vya kutokuwiana kwa ujazo. Kwa hiyo:
Kutokuwiana kwa ujazo kunakoonekana hubeba taarifa ya bei, lakini si kipimo safi cha ishara ya bei pekee; usimamizi wa hifadhi wa mtengeneza soko pia unaweza kuwa sehemu ya kutokuwiana kunakoonekana.
Athari ya unyeti wa hatari
Unyeti wa hatari \(\gamma\) unapoongezeka, mtengeneza soko huwa nyeti zaidi kwa kushikilia hifadhi iliyo mbali na sifuri. Katika Kielelezo cha Chanzo 5, kuongezeka kwa kuepuka hatari kunaonekana kufanya nukuu bora zilenge zaidi kurudisha hifadhi kwenye sifuri.
Athari ya tetemeko la bei
Tetemeko la bei fanisi \(\sigma\) linapoongezeka, hatari ya bei inayobebwa na hifadhi isiyo sifuri huongezeka. Katika Kielelezo cha Chanzo 6, hali hii inaonekana kufanya tabia ya nukuu ya mtengeneza soko kuwa ya tahadhari zaidi. Kuongezeka kwa unyeti wa hatari na kuongezeka kwa tetemeko la bei huleta athari zinazofanana za usimamizi wa hifadhi kwa upande huu.
Athari ya kiwango cha oda za soko
Viwango vya kuwasili kwa oda za soko vinapoongezeka, mtengeneza soko kwa ujumla anaweza kunukuu ujazo mkubwa zaidi. Sababu ni kwamba uwezekano wa hifadhi iliyoundwa kuuzwa tena kwa haraka huongezeka.
Katika viwango vya juu vya oda, modeli pia huzalisha hali ya kuvutia: mtengeneza soko anaweza kukubali bei inayoonekana kutokuwa nzuri moja kwa moja katika baadhi ya biashara za pekee; kwa sababu, pamoja na biashara inayotarajiwa kutokea muda mfupi baadaye katika mwelekeo tofauti, mapato ya spread ya mzunguko mzima yanaweza kuwa chanya. Matokeo haya yanaonyesha kuwa uboreshaji wa kidinamiki ndani ya modeli hutathmini upeo mpana kuliko biashara moja moja.
Tick Size Bora kwa Jukwaa la Biashara Inawezaje Kuamuliwa?
Utafiti huhesabu jumla ya ujazo wa biashara unaotarajiwa wa jukwaa pale mkakati bora wa mtengeneza soko unapokuwa umetolewa, kisha hulinganisha ujazo huu kwa ukubwa tofauti wa tick. Tick inapokuwa ndogo sana, mapato ya spread ya mtengeneza soko kwa kila biashara hupungua; tick inapokuwa kubwa sana, bei iliyotolewa hujitenga mara nyingi zaidi na bei fanisi na kuwasili kwa oda za soko hupungua. Kati ya athari hizi mbili kunaweza kutokea optimum ya ndani inayoongeza jumla ya ujazo wa biashara hadi kiwango cha juu.
Funsi ya lengo la jukwaa ni jumla ya ujazo wa biashara unaotarajiwa kutekelezwa katika upande wa ask na bid chini ya mkakati bora wa mtengeneza soko.
Baadhi ya vigezo vinavyotumika katika jaribio la tick-size vinatofautiana na majaribio ya jumla:
| Kigezo | Thamani |
|---|---|
| Upeo wa biashara | \(T=240\) |
| Kigezo cha kiwango cha oda | \(A=1.5\) |
| Kigezo cha mteremko wa kiwango | \(B=200\) |
| Ujazo wa juu zaidi wa ask/bid | 100 |
| Adhabu ya mwisho | \(\ell(Q)=0.005Q^2\) |
| Kipimo cha kutokuwa na uhakika | \(\eta_0=0.2,\ \delta_0=0.1\) |
Kigezo cha kutokuwa na uhakika kimeunganishwa na tick size kwa:
\[ \eta=\eta_0\sqrt{\frac{\delta_0}{\delta}} \]
uhusiano huo, na kwa sababu ya mfumo wa mali yenye tick kubwa, ni thamani za tick zinazokidhi \(\eta<1/2\) pekee ndizo zilizochunguzwa.
Kadiri tetemeko la bei lilivyoongezeka, tick bora pia iliongezeka
| Tetemeko la bei \(\sigma\) | Tick size bora iliyohesabiwa katika modeli |
|---|---|
| 0.005 | 0.0032 |
| 0.0075 | 0.0044 |
| 0.010 | 0.0064 |
| 0.015 | 0.015 |
Katika Kielelezo cha Chanzo 8, kwa kila kiwango cha tetemeko la bei, kunaonekana uhusiano wenye kilele kati ya jumla ya ujazo wa biashara unaotarajiwa na tick size. Katika modeli, tetemeko la bei linapoongezeka, mtengeneza soko huwa na tahadhari zaidi kuhusu kubeba hifadhi na huelekea kufanya biashara kwa ujazo mdogo. Kwa mtazamo wa jukwaa, tick kubwa zaidi inaweza kuongeza mapato ya spread kwa kila biashara na kumhamasisha tena mtengeneza soko kutoa ukwasi. Kwa hiyo, katika jaribio, tick bora iliongezeka pamoja na tetemeko la bei.
Thamani hizi za kihesabu si pendekezo la moja kwa moja la tick-size kwa mdhibiti au soko la hisa. Thamani hizi ni matokeo ya modeli yaliyohesabiwa chini ya fungsi maalumu za kiwango, funsi ya manufaa, adhabu ya hifadhi na dhana nyingine za kiparameta za makala.
Nguvu za modeli
- Inajaribu kueleza uhusiano wa kutokuwiana kwa ujazo–bei si kama korelesheni ya kiempiria pekee, bali kama matokeo ya tabia bora.
- Inaweka wazi hifadhi kama mojawapo ya viamuzi vilivyofichika vya kutokuwiana kwa ujazo.
- Uwepo na upekee wa suluhisho la kawaida la mfumo wa HJB vinashughulikiwa kihisabati.
- Katika hali ya hifadhi endelevu, upekee wa udhibiti bora unathibitishwa.
- Mfumo huohuo unaweza kutumika kwa tatizo la usanifu wa tick-size la jukwaa la soko.
Mipaka ya tafsiri ya modeli
- Mtengeneza soko mmoja hutoa ukwasi wote.
- Mtengeneza soko anaweza kuona moja kwa moja bei fanisi; katika masoko halisi thamani hii hukadiriwa.
- Ujazo wa nukuu haubadilishi kiwango cha kuwasili kwa oda za soko wala mwendo wa bei.
- Modeli inalenga mali zenye tick kubwa.
- Mtengeneza soko hudhibiti si viwango vya bei bora za ununuzi na uuzaji, bali ujazo katika viwango hivyo.
- Bei fanisi inaigwa kwa mwendo wa Brown wa aina ya Bachelier.
- Mchakato wa kuwasili kwa oda unawakilishwa na michakato ya Poisson yenye alama.
- Matokeo ya kihesabu si ushahidi wa moja kwa moja wa faida katika soko halisi au ufanisi wa sera katika soko la hisa halisi.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Understanding the worst-kept secret of high-frequency trading
Waandishi: Sergio Pulido; Mathieu Rosenbaum; Emmanouil Sfendourakis.
Jarida: Finance and Stochastics.
Juzuu na kurasa: 30, 329–396.
Mwaka: 2026.
DOI: 10.1007/s00780-026-00585-9.
Historia ya makala: Received 28 July 2023; Accepted 7 February 2025; Published online 13 January 2026. Katika ukurasa wa rekodi wa Springer, issue date April 2026 imeelezwa.
Taasisi za waandishi: Sergio Pulido; Laboratoire de Mathématiques et Modélisation d’Evry (LaMME), Université Paris-Saclay, CNRS, ENSIIE, Univ Evry. Mathieu Rosenbaum na Emmanouil Sfendourakis; Centre de Mathématiques Appliquées (CMAP), CNRS, École Polytechnique, Institut Polytechnique de Paris.
Aina ya utafiti: Utafiti wa kinadharia unaotegemea udhibiti bora wa kistokastiki, muundo mdogo wa soko na milinganyo tofautishi yenye sehemu; unajumuisha majaribio ya kihesabu yanayotegemea modeli.
Mbinu kuu ya kihisabati: Modeli ya bei yenye maeneo ya kutokuwa na uhakika, michakato ya oda ya Poisson yenye alama, uboreshaji wa manufaa ya kielelezo, mfumo wa Hamilton–Jacobi–Bellman, teorema ya uthibitishaji, matokeo ya kawaida ya uratibu wa PDE, hoja za log-konkaviti/konkaviti na mkabala wa tofauti finiti wa implicit–explicit.
Leseni: Creative Commons Attribution 4.0 International (CC BY 4.0). Imethibitishwa katika rekodi rasmi ya makala ya Springer Nature.
Ufadhili wa ufikiaji wazi: Umetolewa na Université Paris-Saclay.
Ufadhili wa utafiti: Ulinufaika na msaada wa kifedha wa viti vya “Deep Finance & Statistics” na “Machine Learning & Systematic Methods in Finance” ndani ya École Polytechnique.
Shukrani: Waandishi wanamshukuru Ali Baouan kwa maoni yake yenye thamani.
Mgongano wa maslahi: Waandishi wanatangaza kuwa hakuna competing interest.
Hali ya data: Mchango mkuu wa utafiti si uchanganuzi wa seti ya data ya kiempiria ya nje; ni modeli ya kinadharia na hesabu za kihesabu za kiparameta. Makala hairipoti jaribio jipya la kiempiria lililotumia seti huru ya data ya soko ya masafa ya juu.
Kikomo cha tafsiri: Utaratibu wa kutokuwiana kwa ujazo katika makala ni maelezo ya ndani yaliyopatikana chini ya dhana zilizobainishwa za modeli. Matokeo haya hayaonyeshi kuwa uhusiano wote wa price–imbalance unaoonekana katika masoko halisi unatokana na utaratibu huu pekee.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *