

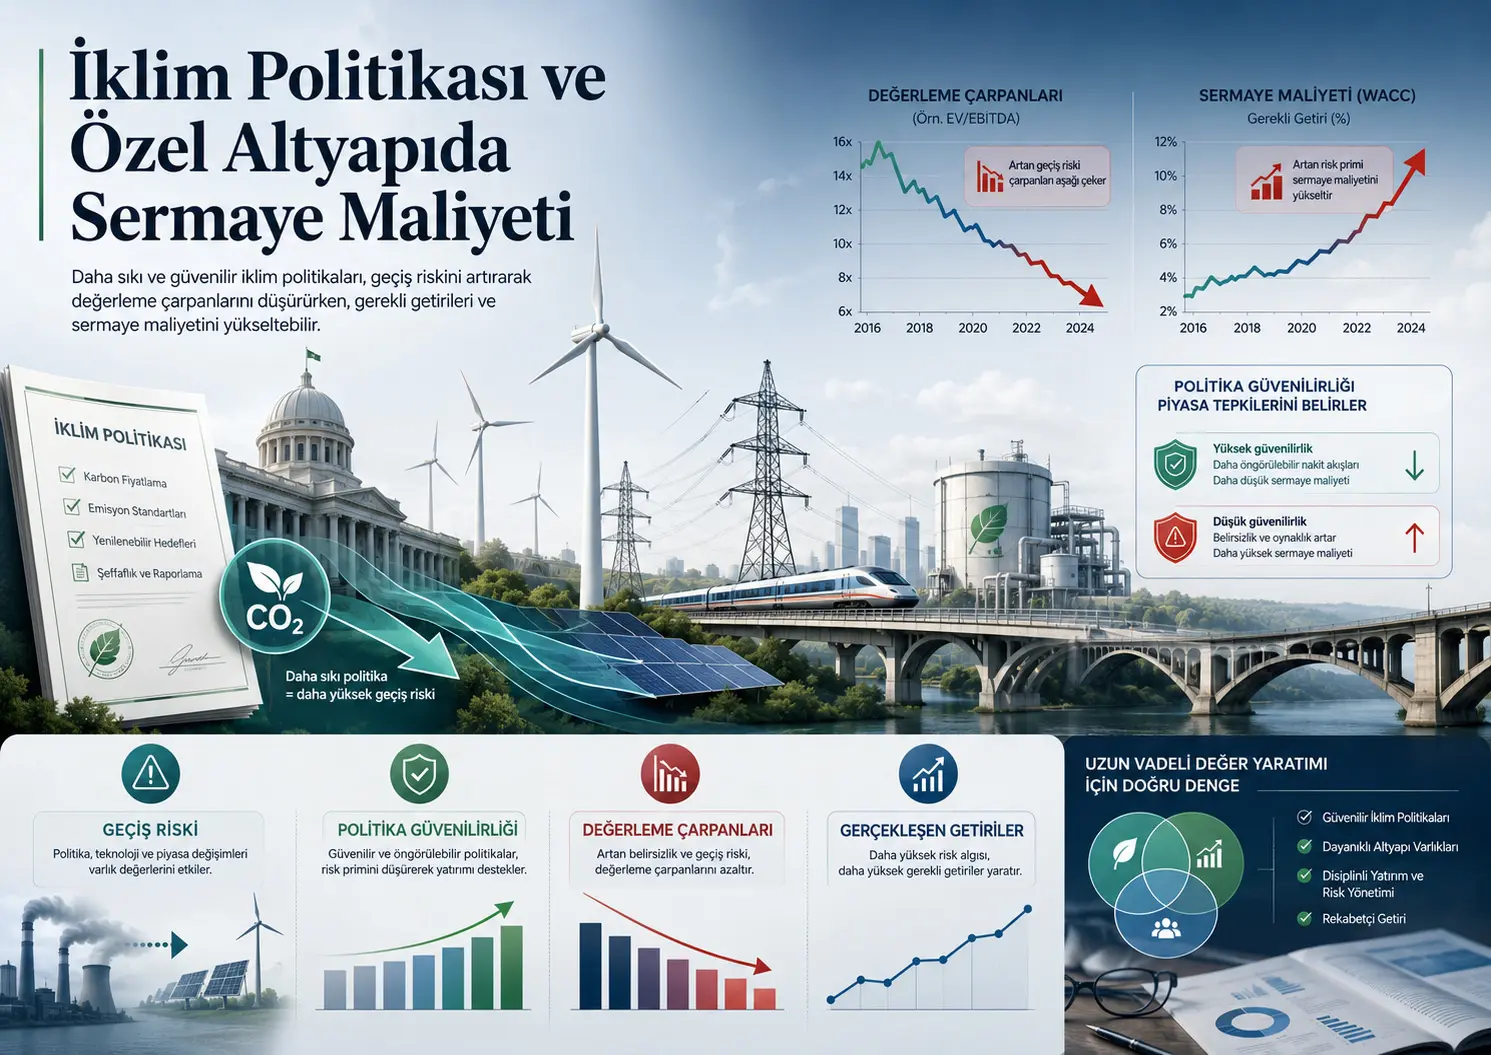
Bu tədqiqat daha sərt iqlim siyasətlərinin özəl və birjada ticarət olunmayan infrastruktur aktivlərinin qiymətləndirilməsi və investorların reallaşmış gəlirləri ilə necə əlaqəli olduğunu araşdırmışdır. Tədqiqatın əsas sualı karbon qiymətləndirilməsi, ekoloji standartlar, təşviqlər və mərhələli bağlanma qaydaları kimi iqlim siyasətlərinin infrastruktur layihələrinin yalnız gəlirlərini deyil, həmin layihələrə tətbiq olunan diskont dərəcəsini və bununla da kapital dəyərini dəyişdirib-dəyişdirmədiyidir.
Tədqiqatçılar EDHECinfra məlumat bazasında 25 ölkədə fəaliyyət göstərən 871 xüsusi təyinatlı şirkəti araşdırmışlar. Məlumat dəsti nəqliyyat, bərpa olunan enerji, ənənəvi elektrik istehsalı, şəbəkə xidmətləri, sosial infrastruktur, enerji resursları, ekoloji xidmətlər və məlumat infrastrukturu kimi sektorları əhatə edir. Əsas məlumat dövrü 1999–2024 kimi müəyyən edilmiş, reqressiya təhlilləri isə iqlim və maliyyə dəyişənlərinin birlikdə mövcud olduğu 2000–2023 dövrü üzrə aparılmışdır.
Tədqiqatda iki ayrı nəticə dəyişəni istifadə edilmişdir. Birincisi, infrastruktur aktivinin müəssisə dəyərinin illik gəlirinə nisbəti olan EV/Revenue qiymətləndirmə multiplikatorudur. İkincisi, xalis aktiv dəyərindəki dəyişiklik və investorlara edilən paylamalardan formalaşdırılmış reallaşmış illik gəlirdir. Beləliklə, iqlim riskinin əvvəlcədən qiymətləndirməyə əks olunması ilə gözlənilməz siyasət dəyişikliklərinin sonradan gəlirlərdə yaratdığı düzəlişləri bir-birindən ayırmağa çalışılmışdır.
Əsas qiymətləndirmə reqressiyasında iqlim siyasəti sərtliyinin əmsalı −0,430-dur və statistik baxımdan əhəmiyyətlidir. Tədqiqatçılar bu nəticəni daha sərt iqlim siyasətlərinin daha aşağı EV/Revenue multiplikatorları ilə əlaqəli olması kimi şərh etmişlər. İqtisadi mexanizm investorların tənzimləyici risk daşıyan infrastruktur aktivlərindən daha yüksək gəlir tələb etməsi və gələcək pul axınlarını daha yüksək diskont dərəcəsi ilə qiymətləndirməsidir.
Reallaşmış gəlir reqressiyasında iqlim siyasəti sərtliyindəki illik dəyişmənin əmsalı −0,187-dir. Siyasət dəyişənində bir standart sapmalıq artım təxminən 0,018 tərs hiperbolik sinus vahidi və ya tədqiqatın təxmini şərhi ilə illik gəlirdə 1,9 faiz bəndlik mənfi düzəlişlə əlaqələndirilmişdir. Bu nəticə bazarın əvvəlcədən görə bilmədiyi siyasət sərtləşmələrinin özəl infrastruktur qiymətləndirmələrində sonradan aşağı istiqamətli yenidən baxış yarada bildiyini göstərir.
Bunun əksinə, ölkə səviyyəsində illik temperatur anomaliyalarının qiymətləndirməyə təsir əmsalı statistik baxımdan əhəmiyyətli deyil. Reallaşmış gəlirlərdə isə mənfi və yalnız məhdud əhəmiyyət daşıyan əlaqə görülmüşdür. Tədqiqatçılar bu zəif nəticəni ölkə üzrə orta temperatur anomaliyalarının sel, fırtına, quraqlıq və həddindən artıq istilik kimi layihə yerinə məxsus fiziki təhlükələri kifayət qədər təmsil edə bilməməsi ilə əlaqələndirmişlər.
Tədqiqatın ən mühüm tapıntılarından biri siyasətin etibarlılığının roludur. Tətbiq olunan, davamlı və investorlar tərəfindən məcburi hesab edilən siyasətlər mövcud qiymətləndirmələrə daha güclü şəkildə əks olunur. Əksinə, siyasət çərçivəsinin daha az proqnozlaşdırıla bildiyi mühitlərdə tənzimləyici dəyişikliklərin sürpriz komponenti böyüyür və reallaşmış gəlirlərdə daha güclü düzəlişlər yarana bilər.
Paris Sazişindən əvvəl siyasət sərtləşmələrinin reallaşmış gəlirlərə marjinal təsiri −0,235 kimi bildirildiyi halda, sazişdən sonra ümumi marjinal təsir təxminən 0,043-ə yaxınlaşmışdır. Bu nəticə 2015-ci ildən sonra investor gözləntilərinin daha çox sabitləşmiş ola biləcəyi və yeni siyasət addımlarının daha az sürpriz yaratdığı şərhini dəstəkləyir.
Aktivlərin xüsusiyyətləri də nəticələri dəyişdirmişdir. İnkişaf mərhələsindəki layihələr fəaliyyətdə olan layihələrdən daha güclü qiymətləndirmə və gəlir reaksiyaları göstərmişdir. Cəza xarakterli tənzimləmələrə məruz qalan və keçid prosesində olan aktivlərin qiymətləndirmə endirimləri neytral aktivlərdən daha böyükdür. Bununla belə, bəzi əlavə cədvəllərdə qarşılıqlı təsir əmsalları ümumi marjinal təsir kimi şərh edildiyinə görə keçid, boz və yaşıl aktivlərin reallaşmış gəlir nəticələri diqqətlə oxunmalıdır.
Tədqiqat iqlim siyasətinin kapital dəyərini birbaşa müşahidə etmir. Çəkili orta kapital dəyəri, borc faizi və ya özkapital dəyəri ayrıca ölçülməmişdir. Kapital dəyərinin artması daha sərt siyasətlərlə birlikdə qiymətləndirmə multiplikatorlarının azalmasından çıxarılan iqtisadi şərhdir. Buna görə tapıntılar iqlim siyasətinin kapital dəyərini dəqiq nə qədər artırdığını deyil, qiymətləndirmələrin daha yüksək tələb olunan gəlirlərlə uyğun şəkildə dəyişdiyini göstərir.
Tədqiqat resenziyadan keçməmişdir. İstifadə olunan infrastruktur məlumatları özəl mülkiyyətdir; nümunə əsasən OECD iqtisadiyyatlarında cəmlənmişdir və Çin, Yaponiya, Cənubi Koreya və Hindistan kimi böyük infrastruktur bazarları əsas nümunədə yoxdur. Bundan başqa, müşahidə panel reqressiyaları siyasətlə qiymətləndirmə arasında əlaqə göstərir, lakin təkbaşına qəti səbəbiyyət sübutu təqdim etmir.
Tədqiqatın əsas sualı nədir?
Enerji keçidinin həyata keçirilməsi üçün elektrik istehsal obyektləri, şəbəkələr, saxlama sistemləri, nəqliyyat şəbəkələri və ekoloji xidmətlər kimi uzunömürlü infrastruktura böyük həcmdə özəl kapital yönəldilməlidir. Lakin həmin infrastruktur aktivləri eyni zamanda iqlim siyasətlərindən ən çox təsirlənən investisiyalar sırasındadır.
Karbon vergisi və ya emissiya ticarəti sistemi karbonintensiv obyektin əməliyyat xərcini artıra bilər. Ekoloji standartlar əlavə investisiya tələb edə bilər. Fosil yanacaqlı aktivlərin bağlanmasını nəzərdə tutan qaydalar qalan iqtisadi ömrü qısalda bilər. Bərpa olunan enerji təşviqləri isə dəstəklənən aktivlərə gəlir təminatı verə bilər.
Tədqiqat buna görə aşağıdakı suallara cavab axtarır:
- İqlim siyasəti sərtləşdikdə özəl infrastruktur aktivlərinin qiymətləndirmə multiplikatorları azalırmı?
- Gözlənilməz siyasət sərtləşmələri investorların reallaşmış gəlirlərində sonradan düzəliş yaradırmı?
- Siyasətin etibarlılığı riskin nə vaxt qiymətləndirildiyini dəyişdirirmi?
- İnkişaf və əməliyyat mərhələsindəki layihələr eyni dərəcədə təsirlənirmi?
- Tənzimlənən, müqaviləli və bazar qiymətinə açıq gəlir modelləri arasında fərq varmı?
- Dəstəklənən, cəzalandırılan, keçid mərhələsində olan, qəhvəyi, boz və yaşıl infrastrukturların reaksiyaları fərqlənirmi?
- Fiziki iqlim riski ilə siyasətdən qaynaqlanan keçid riski eyni kanallarla işləyirmi?
Özəl infrastruktur bazarları niyə fərqlidir?
Açıq səhmdar cəmiyyətinin səhm qiyməti ticarət saatları boyunca davamlı yenilənir. Bunun əksinə, özəl infrastruktur aktivləri seyrək şəkildə əl dəyişir. Qiymətləndirmələr əsasən maliyyə modelləri, ekspert qiymətləndirmələri, xalis aktiv dəyəri yeniləmələri və məhdud sayda müşahidə edilən əməliyyatlar əsasında aparılır.
Bu xüsusiyyət iki mühüm nəticə yaradır:
- Yeni iqlim siyasəti məlumatı qiymətlərə dərhal əks olunmaya bilər.
- Qiymətləndirmələrin seyrək yenilənməsi reallaşmış gəlirləri əslində olduğundan daha hamar göstərə bilər.
Tədqiqat bu fərqi “əvvəlcədən qiymətləndirməyə daxil edilmiş risk” və “sonradan baş verən qiymət düzəlişi” kimi nəzərdən keçirir. Siyasət dəyişikliyi əvvəlcədən gözlənirsə təsirin qiymətləndirmə səviyyəsində görünməsi, sürpriz xarakterlidirsə reallaşmış gəlirdə əlavə düzəliş yaratması gözlənilir.
Kapital dəyəri ilə qiymətləndirmə arasındakı əlaqə
İnfrastruktur aktivinin bugünkü dəyəri gələcəkdə gözlənilən pul axınlarının investorun tələb etdiyi gəlir dərəcəsi ilə diskontlaşdırılması ilə əlaqəlidir:
\[ V_0=\sum_{t=1}^{T}\frac{E(CF_t)}{(1+r)^t} \]
Burada:
- V0: Aktivin bugünkü dəyəridir.
- E(CFt): t dövründə gözlənilən pul axınıdır.
- r: Tələb olunan gəlir və ya diskont dərəcəsidir.
- T: Aktivin qiymətləndirilən iqtisadi ömrüdür.
Bu tənlik tədqiqatın birbaşa təxmin etdiyi struktur model deyil; qiymətləndirmə tapıntısını izah etmək üçün istifadə olunan əsas maliyyə əlaqəsidir. Gözlənilən pul axınları dəyişmədiyi halda r yüksələrsə bugünkü dəyər azalır. Buna görə daha aşağı EV/Revenue multiplikatoru, digər şərtlər eyni qəbul edildikdə, daha yüksək tələb olunan gəlir və daha yüksək kapital dəyəri ilə uyğundur.
Lakin qiymətləndirmə multiplikatoruna yalnız diskont dərəcəsi təsir etmir. Gələcək gəlirlər, böyümə gözləntiləri, mənfəət marjaları, vergi yükü və aktivin qalan ömrü də multiplikatoru dəyişə bilər. Buna görə tədqiqat tapıntını kapital dəyərinin dəqiq ölçümü deyil, əsasən diskont dərəcəsi kanalı ilə uyğun nəticə kimi şərh edir.
Ədəbiyyatda hansı boşluq hədəflənmişdir?
İqlim riskinin açıq şirkət səhmlərinə, istiqrazlara və daşınmaz əmlak dəyərlərinə təsirini araşdıran geniş ədəbiyyat mövcuddur. Bunun əksinə, özəl infrastruktur bazarlarında layihə səviyyəli qiymətləndirmələr və reallaşmış gəlirlər adətən ictimaiyyət üçün açıq deyil.
Tədqiqatın hədəflədiyi boşluq üç hissədən ibarətdir:
- İqlim siyasətinin özəl infrastruktur qiymətləndirmə multiplikatorlarına təsirinin birbaşa araşdırılması
- Qiymətləndirmə səviyyəsi ilə reallaşmış gəlir düzəlişinin eyni məlumat daxilində ayrılması
- Siyasətin etibarlılığının və aktiv xüsusiyyətlərinin bu iki kanalı necə dəyişdirdiyinin göstərilməsi
Bu yanaşma keçid riskinin yalnız “aktiv qiymətləri azalırmı?” sualı ilə deyil, “risk əvvəlcədən qiymətləndirilirmi, yoxsa siyasət dəyişəndən sonra qiymətlərə əks olunur?” sualı ilə araşdırılmasına imkan verir.
EDHECinfra məlumat dəstinin əhatə dairəsi
Tədqiqatın əsas məlumat mənbəyi birjada ticarət olunmayan infrastruktur layihələrinə aid əməliyyat və maliyyə məlumatlarını ehtiva edən EDHECinfra məlumat bazasıdır. Əsas təhlil vahidi bir infrastruktur layihəsinə sahib olan və ya onu maliyyələşdirən xüsusi təyinatlı şirkətdir.
| Məlumat xüsusiyyəti | Tədqiqatda bildirilən əhatə |
|---|---|
| Xüsusi təyinatlı şirkət sayı | 871 SPV |
| Ölkə sayı | 25 |
| Əməliyyat sayı | 800-dən çox |
| Geniş məlumat dövrü | 1999–2024 |
| Əsas reqressiya dövrü | 2000–2023 |
| Qiymətləndirmə reqressiyası müşahidəsi | 8.628 |
| Gəlir reqressiyası müşahidəsi | 8.218 |
Məlumatlar investor sorğularının, tənzimləyici bildirişlərin və aktiv maliyyələşdirmə sənədlərinin birləşdirilməsi ilə yaradılmışdır. Əməliyyat qiymətləri bildirilən xalis aktiv dəyərlərinin bazar şəraiti ilə uyğunlaşdırılmasında istinad nöqtəsi kimi istifadə edilmişdir.
Məlumat dəstində eyni aktiv üçün illik, yarımillik və ya rüblük qeydlər ola bildiyinə görə Cədvəl 1-dəki müşahidə sayı unikal aktiv–il sayını üstələyir. Çatışmayan dəyişənlər tamamlanmamış, müvafiq reqressiya üçün tələb olunan məlumatları olmayan müşahidələr kənarlaşdırılmışdır.
Şəkil A1 və A2: Nümunənin görünüşü
PDF-in 37-ci səhifəsindəki Şəkil A1-in sol paneli biznes modellərini göstərir. Qrafikdən təxmini olaraq:
- Müqaviləli layihələr təxminən 530 aktivlə ən böyük qrupdur.
- Bazar qiymətlərinə açıq merchant layihələr təxminən 200 aktivdir.
- Tənzimlənən layihələr təxminən 120 aktivlə daha kiçik qrupdur.
Eyni şəklin sektor panelində nəqliyyat təxminən 250 aktivlə ən böyük sektordur. Bərpa olunan elektrik istehsalı təxminən 210 aktivlə ikinci, bərpa olunmayan elektrik istehsalı təxminən 125 aktivlə üçüncü yerdədir. Şəbəkə xidmətləri, sosial infrastruktur, enerji resursları, ekoloji xidmətlər və məlumat infrastrukturu daha kiçik qrupları təşkil edir.
Şəkil A2 nümunədəki aktiv sayının 1999-cu ildəki təxminən 160 səviyyəsindən 2015–2021 dövründə təxminən 750–770 səviyyəsinə yüksəldiyini göstərir. 2023 və 2024 sütunlarındakı azalma real bazar daralması ilə yanaşı, məlumat dövrünün sonunda natamam və ya hələ tamamlanmamış əhatə dairəsindən də qaynaqlana bilər; tədqiqat bu iki ehtimalı ayrıca ayırmamışdır.
İqlim Siyasəti Sərtliyi İndeksi necə yaradılmışdır?
Keçid riski ölkə və il səviyyəsində yaradılan İqlim Siyasəti Sərtliyi İndeksi ilə ölçülmüşdür. İndeks aktiv siyasətlərin alət növü, tətbiq vəziyyəti, sektor əhatəsi, coğrafi əhatəsi və səlahiyyət səviyyəsi kimi xüsusiyyətlərini birləşdirir.
Əsas tənlik aşağıdakı kimidir:
\[ CPSI_{c,t}=\ln\left(1+\sum_{p\in P_{c,t}}S_p\right) \]
Burada:
- CPSIc,t: c ölkəsinin t ilindəki iqlim siyasəti sərtliyidir.
- Pc,t: Müvafiq ölkə və ildə qüvvədə olan iqlim siyasətlərinin çoxluğudur.
- Sp: Hər siyasətin standartlaşdırılmış balıdır.
- Loqarifmik çevrilmə siyasətlərin sayı artdıqca hər əlavə siyasətin indeksə daha kiçik marjinal töhfə verməsini təmin edir.
Avropa İttifaqı ölkələri üçün həm milli, həm də Aİ səviyyəli siyasətlər daxil edilmişdir. Aİ siyasətlərinin inkişaf etmiş iqtisadiyyatlar üçün tam, keçid iqtisadiyyatları üçün qismən çəkiləndirildiyi bildirilmişdir.
Mənbə uyğunluğu xəbərdarlığı: Mətn indeksin Climate Policy Database məlumatlarından yaradıldığını bildirdiyi halda, dipnot Climate Change Performance Index yükləmə səhifəsinə yönləndirir. Climate Policy Database ilə Climate Change Performance Index eyni məlumat məhsulu deyil. Əsas PDF-də istifadə olunan xam siyasət faylı və indeksi yenidən yaradan kod paylaşılmadığı üçün CPSI-nin dəqiq məlumat mənşəyi müstəqil şəkildə təsdiqlənə bilmir.
Şəkil A3: İqlim siyasəti sərtliyi zamanla necə dəyişmişdir?
39-cu səhifədəki qutu qrafikləri 25 ölkədə CPSI paylanmasının zamanla yuxarı sürüşdüyünü göstərir. Qrafikdən təxminən median qiymət 1999-cu ildə 2,5, 2005-ci ildə 3,8, 2015-ci ildə 4,6 və 2024-cü ildə 5,0 səviyyəsindədir.
Eyni səhifənin ikinci panelində Annex I ölkələrinin orta siyasət sərtliyi bütün dövr ərzində Non-Annex ölkələrindən daha yüksəkdir. Annex I keçid iqtisadiyyatlarında 2005-ci il ətrafında nəzərəçarpan sıçrayış görünür.
40-cı səhifədəki G20 müqayisəsində G20 ölkələrinin CPSI qiyməti bütün dövr ərzində G20 xarici ölkələrdən yüksəkdir. İki qrup arasındakı fərq zamanla azalsa da, 2024-cü ildə tam bağlanmamışdır.
Fiziki iqlim riski necə ölçülmüşdür?
Fiziki iqlim riski üçün Berkeley Earth tərəfindən ölkə səviyyəsində verilən illik temperatur anomaliyalarından istifadə edilmişdir. Hər infrastruktur aktivi yerləşdiyi ölkənin həmin ildəki temperatur anomaliyası ilə uyğunlaşdırılmışdır.
Cədvəl 1-də orta temperatur anomaliyası 1,248 °C, standart sapması 0,507 °C kimi verilmişdir. Qiymətlər −0,822 °C ilə 3,469 °C arasında dəyişir.
Bu dəyişən uzunmüddətli istiləşməni və genişmiqyaslı iqlim dəyişməsini əks etdirə bilər. Lakin aşağıdakı layihə səviyyəli təhlükələri birbaşa ölçmür:
- Sel dərinliyi və ya daşqın ehtimalı
- Fırtına, qasırğa və küləyin şiddəti
- Quraqlıq müddəti və su çatışmazlığı
- Meşə yanğınına yaxınlıq
- Dəniz səviyyəsinin yüksəlməsi
- Layihənin fiziki dayanıqlığı və uyğunlaşma investisiyaları
Bu ölçmə məhdudiyyəti fiziki risk əmsallarının keçid riski əmsallarından daha zəif olmasının mümkün səbəblərindən biridir.
Asılı dəyişən 1: EV/Revenue qiymətləndirmə multiplikatoru
Müəssisə dəyəri özkapitalın bazar dəyəri ilə xalis borcun cəmi kimi müəyyən edilmişdir:
[ EV=Equity\ Value+Net\ Debt ]
Qiymətləndirmə dəyişəni müəssisə dəyərinin illik gəlirə nisbətinin natural loqarifmidir:
\[ Valuation_{i,t}=\ln\left(\frac{EV_{i,t}}{Revenue_{i,t}}\right) \]
EV həm borc, həm də özkapital dəyərini ehtiva etdiyinə görə müxtəlif maliyyələşmə strukturlarına malik layihələri müqayisə edərkən yalnız özkapital dəyərindən daha neytral ölçü təqdim edir.
Asılı dəyişənin paylanmasının ən aşağı və ən yuxarı %1-lik hissəsi ekstremal qiymətlərin təsirini azaltmaq məqsədilə məhdudlaşdırılmışdır. Cədvəl 1-də orta log EV/Revenue 1,951, median 1,871 və standart sapma 1,020-dir.
Asılı dəyişən 2: Reallaşmış gəlir
Reallaşmış ümumi gəlir xalis aktiv dəyərindəki dəyişiklik və investora edilən paylamalardan formalaşdırılmışdır:
\[ R_{i,t}=\frac{NAV_{i,t}-NAV_{i,t-1}+Distribution_{i,t}}{NAV_{i,t-1}} \]
Bu izahedici tənlik mətndə verilən gəlir tərifini göstərir. Paylanmanın asimmetriyasını və ekstremal qiymətlərin təsirini azaltmaq üçün gəlirə tərs hiperbolik sinus çevrilməsi tətbiq edilmişdir:
\[ asinh(R)=\ln\left(R+\sqrt{R^2+1}\right) \]
Asinh çevrilməsi sıfır və mənfi qiymətləri qoruduğuna görə loqarifmdən üstün ola bilər. Lakin reqressiya əmsalının birbaşa faiz dəyişikliyi kimi şərhi, xüsusilə böyük qiymətlərdə, ehtiyat tələb edir.
Nəzarət dəyişənləri
| Dəyişən | Tərif | Modeldəki rolu |
|---|---|---|
| Ölçü | Ümumi aktivlərin natural loqarifmi | Miqyas və institusional yetkinlik |
| Mənfəətlilik | EBIT/gəlir | Əməliyyat performansı |
| Leverec | Xalis öhdəliklər/ümumi aktivlər | Borc maliyyələşməsinə həssaslıq |
| Gəlir artımı | İllik gəlir dəyişikliyi | Tələb və investisiya dinamikası |
| Müddət fərqi | Uzun və qısa müddətli dövlət istiqrazı gəlirləri arasındakı fərq | Uzunömürlü aktivlərin diskont dərəcəsi |
| Kredit fərqi | Riskli borclanma ilə risksiz istinad arasındakı fərq | Maliyyələşmə və defolt şəraiti |
Cədvəl 1-də müddət və kredit fərqləri “bp” kimi işarələnmişdir. Lakin orta 1,130 və 0,942 kimi rəqəmlər və −10,553–8,301 diapazonu dəyişənlərin bazis bəndindən daha çox faiz bəndi formasında qeydə alınmış ola biləcəyini düşündürür. Əsas mətn vahid çevrilməsini açıqlamadığı üçün bu sahədə vahid qeyri-müəyyənliyi vardır.
Əsas qiymətləndirmə modeli
Tədqiqatın qiymətləndirmə modeli sadələşdirilmiş şəkildə belədir:
\[ \ln(EV/Rev)_{i,t}=\alpha+\beta_1TR_{c(i),t-1}+\beta_2PR_{c(i),t}+\beta_3Macro_{c(i),t}+\beta_4Firm_{i,t-1}+FE+\varepsilon_{i,t} \]
Burada:
- TR: Bir il gecikdirilmiş iqlim siyasəti sərtliyidir.
- PR: Həmin ilin temperatur anomaliyasıdır.
- Macro: Müddət fərqi, kredit fərqi və leverec qarşılıqlı təsirlərini ehtiva edir.
- Firm: Gecikdirilmiş ölçü, mənfəətlilik və gəlir artımını ehtiva edir.
- FE: Ölkə, sektor və il sabit təsirləri ilə layihə mərhələsi və biznes modeli göstəriciləridir.
Standart xətalar ölkə və il səviyyəsində ikitərəfli klasterləşdirilmişdir. Beləliklə, eyni ölkədəki aktivlər arasında ortaq xəta quruluşu və illər boyunca yaranan qlobal şoklar nəzərə alınmağa çalışılmışdır.
Əsas gəlir modeli
Reallaşmış gəlir modeli səviyyələr əvəzinə dəyişikliklərdən istifadə edir:
\[ ARR_{i,t}=\alpha+\beta_1\Delta TR_{c(i),t-1}+\beta_2PR_{c(i),t}+\beta_3\Delta Macro_{c(i),t}+\beta_4Firm_{i,t-1}+FE+\varepsilon_{i,t} \]
Siyasət sərtliyinin səviyyəsi əvəzinə illik dəyişməsinin istifadə edilməsi gəlirlərin əvvəlcədən məlum siyasət səviyyəsindən daha çox gözlənilməz siyasət şoklarına reaksiya verdiyi fərziyyəsinə əsaslanır.
Siyasət dəyişənləri niyə gecikdirilmişdir?
Siyasət sərtliyi və şirkət dəyişənləri modelə bir il gecikmə ilə daxil edilmişdir. Bu seçim:
- Siyasətin maliyyə hesabatlarına və investor gözləntilərinə əks olunması üçün vaxt verməyi,
- Mövcud qiymətləndirmələrin həmin ilin siyasət ölçüsünü müəyyən etməsi formasındakı əks səbəbiyyəti azaltmağı,
- Maliyyə hesabatı gecikmələrini nəzərə almağı
hədəfləyir.
Bununla belə, bir illik gecikmə siyasət endogenliyini tam həll etmir. Hökumətlər iqlim siyasətlərini eyni zamanda iqtisadi artım, enerji qiymətləri, dövlət maliyyəsi və ya investisiya şəraitindəki dəyişikliklərə cavab olaraq da dəyişdirə bilərlər.
Əsas qiymətləndirmə nəticələri
| Dəyişən | Əmsal | t-statistikası | Əhəmiyyətlilik |
|---|---|---|---|
| Siyasət sərtliyi, t−1 | −0,430 | 3,35 | %1 |
| Temperatur anomaliyası | −0,022 | 1,11 | Əhəmiyyətli deyil |
| Müddət fərqi | −0,024 | 1,90 | %10 |
| Kredit fərqi | −0,122 | 2,96 | %1 |
| Kredit fərqi × leverec | 0,150 | 3,00 | %1 |
| Ölçü | 0,078 | 3,28 | %1 |
| Mənfəətlilik | 0,413 | 5,15 | %1 |
| Gəlir artımı | 2,096 | 3,71 | %1 |
| Fəaliyyətdə olan layihə | −0,323 | 2,47 | %5 |
Modeldə 8.628 müşahidə var və düzəldilmiş R² qiyməti 0,369-dur. Daha böyük, daha mənfəətli və gəliri daha sürətlə artan aktivlərin daha yüksək qiymətləndirmə multiplikatorlarına malik olduğu görünür. Fəaliyyətdə olan layihələrin qiymətləndirmə multiplikatorları inkişaf mərhələsində olanlardan aşağıdır; bu vəziyyət yetkin layihələrin böyümə seçimlərinin daha məhdud olması ilə izah edilmişdir.
“Bir standart sapmada %7 azalma” yenidən hasil edilə bilirmi?
Mətn siyasət sərtliyində bir standart sapmalıq artımın qiymətləndirmə multiplikatorlarında təxminən %7 azalma ilə əlaqəli olduğunu bildirir. Lakin cədvəllərdə aşağıdakı qiymətlər verilir:
- Siyasət sərtliyinin standart sapması: 1,189
- Reqressiya əmsalı: −0,430
Birbaşa əmsal hasili:
\[ -0,430\times1,189=-0,511 \]
Asılı dəyişən loqarifmik olduğuna görə tam faiz çevrilməsi:
\[ 100\times(e^{-0,511}-1)\approx-40,0\% \]
Sadə xətti yaxınlaşma isə təxminən −%51 nəticəsi verir. Hər iki hesablama mətndəki −%7 şərhinə çatmır.
Siyasət dəyişəninin reqressiyadan əvvəl əlavə olaraq standartlaşdırıldığına və ya əmsalın başqa miqyasda bildirildiyinə dair açıq izah yoxdur. Buna görə tədqiqatın “%7” iqtisadi böyüklüyü mövcud cədvəl və təriflərdən müstəqil şəkildə yenidən hasil edilə bilmir. Etibarlı şəkildə deyilə biləcək nəticə siyasət sərtliyi əmsalının mənfi və statistik baxımdan əhəmiyyətli olmasıdır.
Kredit fərqi və leverec şərhində işarə problemi
Kredit fərqinin marjinal təsiri aşağıdakı kimi hesablanmalıdır:
\[ \frac{\partial Valuation}{\partial CreditSpread}=-0,122+0,150\times Leverage \]
Qarşılıqlı təsir əmsalının müsbət olması leverec artdıqca kredit fərqinin mənfi əsas təsirinin riyazi olaraq daha az mənfi hala gəlməsi deməkdir. Orta leverec 0,751 istifadə edildikdə:
\[ -0,122+(0,150\times0,751)\approx-0,009 \]
Məqalə müsbət qarşılıqlı təsir əmsalını yüksək leverecə malik aktivlərdə maliyyələşmə şokunun təsirinin böyüdüyü kimi şərh edir. Lakin istifadə olunan xətti modelin əmsal işarələri bu “amplifikasiya” şərhini birbaşa dəstəkləmir. Qarşılıqlı təsirin iqtisadi şərhi üçün leverec dəyişəninin miqyası və marjinal təsir qrafikləri tələb olunur.
Əsas reallaşmış gəlir nəticələri
| Dəyişən | Əmsal | t-statistikası | Əhəmiyyətlilik |
|---|---|---|---|
| Siyasət sərtliyi dəyişməsi, t−1 | −0,187 | 2,52 | %5 |
| Temperatur anomaliyası | −0,025 | 1,94 | %10 |
| Müddət fərqində dəyişmə | −0,067 | 8,30 | %1 |
| Kredit fərqində dəyişmə | −0,029 | 2,76 | %5 |
| Kredit fərqi dəyişməsi × leverec | −0,042 | 1,65 | %10 |
| Leverec | 0,032 | 1,94 | %10 |
| Gəlir artımı | 0,519 | 5,48 | %1 |
Model 8.218 müşahidəni əhatə edir və düzəldilmiş R² qiyməti 0,185-dir. Siyasət şokları, müddət fərqində artım və kredit şəraitinin sərtləşməsi reallaşmış gəlirlərlə mənfi əlaqəlidir. Gəlir artımı isə güclü və müsbət əmsala malikdir.
Gəlirdə təxminən %1,9 azalma necə hesablanmışdır?
Siyasət dəyişməsinin standart sapması 0,095, reqressiya əmsalı isə −0,187-dir:
\[ -0,187\times0,095=-0,0178 \]
Bu qiymət asinh çevrilmiş gəlir dəyişənində təxminən −0,018 vahidlik dəyişikliyə uyğun gəlir. Kiçik qiymətlərdə asinh çevrilməsi xətti qiymətə yaxın olduğuna görə tədqiqat bunu təxminən 1,9 faiz bəndlik gəlir azalması kimi şərh etmişdir.
Bu hesablama qiymətləndirmə modelindəki %7 şərhindən fərqli olaraq cədvəl qiymətləri ilə təxminən uyğundur. Bununla belə, asılı dəyişənin asinh çevrilmiş olması səbəbindən tam faiz şərhi müşahidə səviyyəsindəki başlanğıc gəlirdən təsirlənə bilər.
Siyasətin etibarlılığı necə ölçülmüşdür?
Tədqiqat vahid etibarlılıq indeksi yaratmamış, siyasət sərtliyinin təsirini dörd ayrı institusional göstərici ilə şərtləndirmişdir:
| Etibarlılıq ölçüsü | İstifadə olunan göstərici |
|---|---|
| Beynəlxalq öhdəlik | UNFCCC Annex I, Annex I keçid iqtisadiyyatı və Non-Annex ayrımı |
| Uzunmüddətli struktur etibarlılığı | 2005–2014 orta siyasət sərtliyinə görə yüksək, orta və aşağı sıralama |
| Tətbiq etibarlılığı | Qüvvədə olan siyasətlər daxilində faktiki tətbiq olunanların payı |
| Qlobal gözlənti dəyişikliyi | 2015 Paris Sazişindən əvvəl və sonra |
UNFCCC təsnifatına görə qiymətləndirmə nəticələri
| Ölkə qrupu | Siyasət sərtliyinin qiymətləndirməyə marjinal təsiri |
|---|---|
| Non-Annex | −0,435 |
| Annex I | −0,446 |
| Annex I keçid iqtisadiyyatları | −2,157 |
Ən böyük mənfi qiymətləndirmə əlaqəsi Annex I keçid iqtisadiyyatlarında müşahidə edilmişdir. Tədqiqatçılar bunu məcburi siyasət öhdəlikləri ilə daha az yetkin institusional mühitin eyni vaxtda mövcud olmasına bağlı daha yüksək uyğunlaşma xərcləri ilə əlaqələndirmişlər.
Lakin Cədvəl A4-də Annex I və Annex I-EiT marjinal təsirlərinin yanında göstərilən t-statistikalarının ümumi marjinal təsirdən daha çox qarşılıqlı təsir əmsallarının t-statistikaları olduğu anlaşılır. Ümumi marjinal təsir üçün delta üsulu ilə hesablanmış standart xətalar verilməmişdir.
Siyasətin tətbiq payı
| Tətbiq səviyyəsi | Qiymətləndirməyə marjinal təsir |
|---|---|
| 10-cu persentil | 1,216 |
| Median | 0,415 |
| 90-cı persentil | −0,386 |
Siyasətlərin əsasən yalnız elan edildiyi, lakin tətbiq olunmadığı mühitlərdə siyasət sərtliyi müsbət qiymətləndirmə əlaqəsi göstərə bilər. Tətbiq payı yüksəldikdə təsir mənfiyə çevrilir. Tədqiqat bunu investorların məcburi olmayan siyasət elanlarını aşağı xərcli görməsi, lakin tətbiq olunan siyasətləri real uyğunlaşma öhdəliyi kimi qiymətləndirməsi ilə izah edir.
Uzunmüddətli siyasət sıralaması
| Ölkə qrupu | Qiymətləndirməyə marjinal təsir |
|---|---|
| Orta sıralama | −0,714 |
| Yüksək sıralama | −0,555 |
| Aşağı sıralama | −0,493 |
Ən böyük qiymətləndirmə endirimi orta qrupdadır. Tədqiqatçılar davamlı və güclü siyasət tətbiq edən ölkələrlə uzun müddət aşağı siyasət tətbiq edən ölkələrin daha proqnozlaşdırıla biləcəyini, orta qrupdakı qeyri-müəyyən istiqamətin isə daha çox qiymətləndirmə endirimi yarada biləcəyini irəli sürürlər.
Paris Sazişindən əvvəl və sonra
| Dövr | Qiymətləndirməyə marjinal təsir | Gəlirə marjinal təsir |
|---|---|---|
| Parisdən əvvəl | −0,462 | −0,235 |
| Parisdən sonra | −0,485 | 0,043 |
Gəlir nəticəsi Parisdən sonra siyasət şoklarının orta hesabla daha az mənfi sürpriz yaratdığı şərhi ilə uyğundur. Lakin qiymətləndirmə nəticəsi üçün mətndə “post-Paris marjinal təsir −0,023 ilə kiçikdir” deyilir. −0,023 post-Paris qarşılıqlı təsir əmsalıdır:
[ -0,462+(-0,023)=-0,485 ]
Buna görə ümumi post-Paris qiymətləndirmə təsiri kiçik deyil, əsas təsirdən bir qədər daha mənfidir. Parisdən sonra zəifləyən kanal qiymətləndirmə deyil, reallaşmış gəlir düzəlişidir:
[ -0,235+0,278=0,043 ]
Siyasət etibarlılığının ümumi mexanizmi
Nəticələr birlikdə nəzərdən keçirildikdə aşağıdakı zamanlama mexanizmi təklif olunur:
- Siyasət etibarlı və tətbiq oluna bilən olduqda investorlar gələcək xərcləri əvvəlcədən nəzərə alır.
- Risk aktivin mövcud qiymətləndirmə multiplikatoruna daha erkən əks olunur.
- Siyasət sonradan qüvvəyə mindikdə sürpriz daha kiçik olur.
- Buna görə reallaşmış gəlirdə əlavə düzəliş məhdudlaşır.
- Siyasət qeyri-müəyyən olduqda investorlar elanı tam qiymətləndirmirlər.
- Gözlənilməz tətbiq və ya sərtləşmə baş verdikdə daha böyük gəlir düzəlişi yarana bilər.
Layihə mərhələsinə görə təsirlər
| Layihə mərhələsi | Qiymətləndirməyə marjinal təsir | Gəlirə marjinal təsir |
|---|---|---|
| İnkişaf mərhələsi | −0,498 | −0,588 |
| Fəaliyyətdə | −0,422 | −0,179 |
İnkişaf mərhələsindəki layihələr hələ icazə, tikinti, maliyyələşmə və gəlir istehsalına başlama risklərini daşıyır. Siyasət dəyişikliyi kapital xərcini, texnologiya seçimini və ya layihənin təsdiqini dəyişə bildiyinə görə bu aktivlərin daha həssas olması iqtisadi baxımdan uyğundur.
Biznes modelinə görə təsirlər
| Biznes modeli | Qiymətləndirməyə marjinal təsir | Gəlirə marjinal təsir |
|---|---|---|
| Tənzimlənən | −0,396 | −0,344 |
| Merchant | −0,373 | −0,163 |
| Müqaviləli | −0,456 | −0,158 |
Məqalə merchant və müqaviləli aktivlərin gəlir qarşılıqlı təsir əmsallarını müvafiq olaraq 0,181 və 0,186 kimi “müsbət reaksiya” şəklində təsvir edir. Lakin bunlar tənzimlənən aktivlərin −0,344 əsas təsirinə nisbətən fərqlərdir. Ümumi təsirlər müvafiq olaraq −0,163 və −0,158-dir; yəni əsas qrupdan daha az mənfi olsa da, müsbət deyil.
Siyasət kanalına görə təsirlər
| Siyasət sinfi | Qiymətləndirməyə marjinal təsir | Gəlirə marjinal təsir: əmsalların cəmi ilə |
|---|---|---|
| Neytral | −0,318 | −0,201 |
| Dəstək | −0,395 | −0,275 |
| Cəza | −0,525 | −0,212 |
| Keçid | −0,497 | Təxminən 0,041 |
Keçid aktivləri üçün gəlir reqressiyasında əsas əmsal −0,201, qarşılıqlı təsir əmsalı isə 0,242-dir. Standart qarşılıqlı təsir modeli altında ümumi marjinal təsir:
[ -0,201+0,242=0,041 ]
olmalıdır. Lakin Cədvəl A7 və əsas mətn ümumi təsiri 0,242 kimi verir. Buna görə keçid aktivlərinin müsbət gəlir reaksiyasının böyüklüyü sənəd daxilində uyğunsuzdur. Reqressiya tənliyinə görə təxminən 0,041; Cədvəl A7-yə görə isə 0,242-dir.
Karbon sinfinə görə təsirlər
| Karbon sinfi | Qiymətləndirməyə marjinal təsir | Gəlirə marjinal təsir: əmsalların cəmi ilə |
|---|---|---|
| Qəhvəyi | −0,474 | −0,180 |
| Boz | −0,416 | Təxminən −0,126 |
| Yaşıl | −0,451 | Təxminən −0,312 |
Boz aktivlərin gəlir qarşılıqlı təsir əmsalı 0,054, yaşıl aktivlərin qarşılıqlı təsir əmsalı −0,132-dir. Qəhvəyi əsas təsir −0,180 olduğuna görə ümumi təsirlər:
[ Grey=-0,180+0,054=-0,126 ]
[ Green=-0,180-0,132=-0,312 ]
kimi hesablanır. Buna qarşılıq Cədvəl A7 boz aktivlər üçün 0,054, yaşıl aktivlər üçün −0,132 qiymətini “marjinal təsir” kimi verir. Bu iki qiymət yalnız qarşılıqlı təsir əmsallarıdır. Buna görə əsas mətndəki “boz aktivlərin müsbət reaksiya göstərməsi” nəticəsi reqressiya əmsallarının standart cəminə görə dəstəklənmir.
Yaşıl aktivlərin qiymətləndirməyə marjinal təsiri −0,451 kimi göstərilsə də, müvafiq qarşılıqlı təsir əmsalının t-statistikası 1,31-dir. Buna görə yaşıl aktivlərin qiymətləndirmə fərqinin digər karbon siniflərindən statistik baxımdan ayrıldığı deyilə bilməz.
Şəkil A5 və A6: Siyasət, karbon və ölkə paylanmaları
45-ci səhifədəki Şəkil A5-ə görə aktivlərin siyasət kanallarındakı təxmini payları belədir:
- Neytral: %41
- Dəstək: %34
- Keçid: %19
- Cəza: %6
Karbon siniflərində qəhvəyi aktivlər təxminən %43, yaşıl aktivlər %34 və boz aktivlər %24 paya malikdir.
46-cı səhifədəki ölkə qrafiki nümunənin bərabər paylanmadığını göstərir. Birləşmiş Krallıq açıq fərqlə ən çox aktiv sayına malikdir; Avstraliya və İspaniya onu izləyir. Belçika, Slovakiya, Avstriya və Polşa kimi bəzi ölkələrdə isə çox az sayda layihə vardır.
Bu balanssızlıq vacibdir. Ölkə sabit təsirləri davamlı ölkə fərqlərinə nəzarət etsə də, az sayda aktiv olan ölkələrin qiymətləndirmələrə töhfəsi məhduddur. Nəticələr əsasən geniş əhatəli inkişaf etmiş ölkə infrastruktur bazarlarını əks etdirir.
Şəkil A8: Aktiv növünə görə marjinal təsirlər
50-ci səhifədəki Şəkil A8 qiymətləndirmə təsirlərinin demək olar ki, bütün layihə qruplarında sıfırın solunda, yəni mənfi olduğunu göstərir. Gəlir panelində inkişaf və tənzimlənən aktivlərin daha böyük mənfi qiymətləri ön plana çıxır.
Lakin siyasət və karbon kanalı gəlir sütunlarının bir hissəsi Cədvəl A7-dəki problemli marjinal təsirlərə əsaslanır. Buna görə keçid və boz aktivlərin sıfırın sağında göstərilməsi əsas əmsal əlavə edilmədən yalnız qarşılıqlı təsir əmsalının çəkilməsindən qaynaqlana bilər.
Diskont dərəcəsi və pul axını kanalları
Tədqiqatçılar nəticələri iki mexanizmlə izah edirlər.
Diskont dərəcəsi kanalı
Daha sərt siyasət gözlənilən tənzimləyici xərcləri və qeyri-müəyyənliyi artıraraq investorların daha yüksək gəlir tələb etməsinə səbəb ola bilər. Bu təsir aktivin EV/Revenue multiplikatorunu aşağı çəkir. Əsas qiymətləndirmə nəticəsinin güclü, orta gəlir nəticəsinin isə daha məhdud olması riskin əsasən əvvəlcədən qiymətləndirməyə daxil edilməsi ilə uyğundur.
Pul axını kanalı
Siyasətlər əməliyyat xərclərini, satış qiymətini, təşviq gəlirini, istifadə səviyyəsini və ya layihənin qalan iqtisadi ömrünü dəyişdirə bilər. Tədqiqatda orta əməliyyat gəlirliliyi üzərində birbaşa və güclü siyasət nəticəsi göstərilməmişdir. Pul axını təsirləri daha çox layihə mərhələsi, siyasət sinfi və karbon sinfi arasındakı fərqlərdən çıxarılır.
Tədqiqat bu iki kanalı struktur olaraq bir-birindən ayırmamışdır. Qiymətləndirmə əmsalının nə qədərinin gözlənilən pul axınından, nə qədərinin isə diskont dərəcəsindən qaynaqlandığı birbaşa hesablanmamışdır.
Siyasət sərtliyi daha yüksək olduqda bütün infrastruktur aktivləri zərər görürmü?
Xeyr. Tədqiqat orta qiymətləndirmə əlaqəsinin mənfi olduğunu göstərir; lakin bu nəticə hər bir layihənin pul axınının pisləşdiyi demək deyil.
Bərpa olunan enerji subsidiyaları, zəmanətli satınalma tarifləri və ya şəbəkə investisiyaları bəzi layihələri birbaşa dəstəkləyə bilər. Bununla belə, dəstəklənən layihələr belə aşağıdakı səbəblərə görə daha aşağı qiymətləndirmə multiplikatoru göstərə bilər:
- Siyasət dəstəyinin gələcəkdə dəyişə biləcəyi riski
- Təşviq edilən sektorlara intensiv kapital axınının gözlənilən gəlirləri azaltması
- Yeni tənzimləmələrə uyğunlaşma xərcləri
- Qiymətləndirmə nümunəsində sektor və ölkə tərkibi
- Siyasət sərtliyinin digər iqtisadi dəyişənlərlə birlikdə hərəkət etməsi
Bu səbəbdən nəticələr “iqlim siyasətləri infrastruktur investisiyalarını bütün hallarda pisləşdirir” şəklində şərh edilməməlidir.
Tədqiqatın güclü tərəfləri
- Açıq bazarlardan fərqli olaraq özəl infrastruktur aktivlərini araşdırır.
- 871 layihə şirkətini və 25 ölkəni əhatə edən geniş məlumat dəstindən istifadə edir.
- Qiymətləndirmə səviyyələrini və reallaşmış gəlir düzəlişlərini ayrı modellərdə nəzərdən keçirir.
- Əməliyyat qiymətləri ilə kalibrə edilmiş xalis aktiv dəyəri sıralarından istifadə edir.
- Ölkə, sektor və il sabit təsirlərindən birlikdə istifadə edir.
- Standart xətaları ölkə və il səviyyəsində iki istiqamətli klasterləşdirir.
- Siyasət dəyişənlərini və şirkət dəyişənlərini gecikmə ilə istifadə edir.
- Siyasətin etibarlılığını beynəlxalq öhdəlik, icra, tarixi sıralama və Paris Sazişi üzərindən araşdırır.
- Layihə mərhələsi, biznes modeli, siyasət kanalı və karbon intensivliyinə görə heterogenlik təhlili təqdim edir.
- Fiziki riski və keçid riskini eyni reqressiya çərçivəsində müqayisə edir.
- Qiymətləndirmə və gəlir modellərində ənənəvi maliyyə nəzarət dəyişənlərindən istifadə edir.
Tədqiqatın məhdudiyyətləri
- Tədqiqat resenziyadan keçməmiş preprintdir.
- EDHECinfra məlumatları özəl mülkiyyətdir və xam məlumatlar açıq şəkildə paylaşılmamışdır.
- CPSI yaratma kodu və siyasət səviyyəsində aralıq hesablamalar PDF-də yoxdur.
- CPSI mətnində Climate Policy Database göstərildiyi halda dipnot Climate Change Performance Index bağlantısına yönləndirir.
- Siyasət sərtliyində bir standart sapmalıq artımın qiymətləndirmədə %7 azalma yaratdığı nəticəsi cədvəl əmsallarından yenidən hesablana bilmir.
- Paris sonrası qiymətləndirmə şərhi qarşılıqlı təsir əmsalını ümumi marjinal təsirlə qarışdırır.
- Cədvəl A7-də keçid, boz və yaşıl aktivlərin gəlir üzrə marjinal təsirləri reqressiya əmsalları ilə uyğun gəlmir.
- Merchant və müqaviləli aktivlərin müsbət reaksiya göstərdiyi ifadəsi ümumi təsirə deyil, qarşılıqlı təsir əmsalına əsaslanır.
- Kredit spredi ilə leverec qarşılıqlı təsirinin müsbət işarəsi mətndəki gücləndirmə şərhi ilə birbaşa uyğun gəlmir.
- Marjinal təsir cədvəllərindəki bəzi t-statistikalar ümumi təsirdən daha çox qarşılıqlı təsir əmsalını yoxlayır.
- Ölkə səviyyəsində siyasət və temperatur dəyişənləri eyni ölkə-il daxilində bütün layihələrə eyni dəyəri verir.
- Fiziki risk ölçüsü layihənin yerləşdiyi yerə xas təhlükələri əhatə etmir.
- Nümunə inkişaf etmiş və xüsusilə OECD ölkələrində cəmlənmişdir.
- Çin, Yaponiya, Cənubi Koreya və Hindistan kimi iri infrastruktur bazarları nümunədə yoxdur.
- Ölkələr arasında aktivlərin sayı xeyli qeyri-bərabərdir.
- Qiymətləndirmələr qismən ekspert mülahizəsinə əsaslandığından qiymətləndirmə hamarlanması tam aradan qaldırılmamışdır.
- Əməliyyatlar seyrəkdir və likvid bazar qiymətləri yoxdur.
- Siyasət endogenliyi tam həll edilməmişdir.
- Alət dəyişəni, təbii eksperiment və ya fərqlərin fərqi kimi güclü səbəbiyyət dizaynı tətbiq edilməmişdir.
- Kapitalın dəyəri və ya WACC birbaşa ölçülməmişdir.
- Gözlənilən pul axını və diskont dərəcəsi kanalları struktur olaraq ayrılmamışdır.
- Standart aktiv qiymətləndirmə modeli ilə sistematik iqlim risk mükafatı qiymətləndirilməmişdir.
- Müddət və kredit spredlərinin cədvəldə göstərilən vahidi qeyri-müəyyəndir.
- Mətn daxilində bəzi cədvəl və şəkil nömrələri həqiqi əlavə nömrələri ilə uyğun gəlmir.
Tədqiqatın dəstəklədiyi nəticələr
- Daha yüksək iqlim siyasəti sərtliyi nümunədə daha aşağı özəl infrastruktur qiymətləndirmə multiplikatorları ilə əlaqəlidir.
- Siyasət sərtliyində gözlənilməz artımlar daha aşağı reallaşmış gəlirlərlə əlaqəlidir.
- Keçid riskinin təsiri fiziki temperatur anomaliyasının təsirindən daha güclüdür.
- Siyasət riskinin mühüm hissəsi reallaşmış gəlirdən əvvəl qiymətləndirmə səviyyəsinə əks olunur.
- Siyasətin etibarlılığı riskin nə vaxt qiymətləndirildiyini dəyişdirir.
- Paris Sazişindən sonra siyasət dəyişikliklərinin reallaşmış gəlir üzərində sürpriz təsiri zəifləmişdir.
- İnkişaf mərhələsindəki layihələr fəaliyyətdə olan layihələrdən daha həssasdır.
- Cəza və keçid siyasətinə məruz qalan aktivlərin qiymətləndirmə endirimi neytral aktivlərdən daha böyükdür.
- Makromaliyyə şərtləri, xüsusilə müddət və kredit spredləri, infrastruktur qiymətləndirmələri və gəlirləri baxımından əhəmiyyətlidir.
- Gəlir artımı həm qiymətləndirmə, həm də reallaşmış gəlirlə müsbət əlaqəlidir.
Tədqiqatın sübut etmədiyi nəticələr
- İqlim siyasətlərinin bütün özəl infrastrukturun dəyərini səbəbiyyət yolu ilə azaltdığı sübut edilməmişdir.
- Siyasət sərtliyində bir standart sapmanın qiymətləndirməni dəqiq olaraq %7 azaltdığı mövcud cədvəllərlə təsdiqlənmir.
- İqlim siyasətinin WACC-ni neçə bazis bənd artırdığı ölçülməmişdir.
- Aşağı qiymətləndirmə multiplikatorunun tamamının daha yüksək diskont dərəcəsindən qaynaqlandığı göstərilməmişdir.
- Yaşıl infrastrukturun iqlim siyasətindən mütləq zərər gördüyü nəticəsinə gəlmək olmaz.
- Merchant və müqaviləli layihələrin siyasət şoklarına müsbət ümumi gəlir verdiyi göstərilməmişdir.
- Boz aktivlərin siyasət şoklarından müsbət ümumi gəlir əldə etdiyi reqressiya əmsalları ilə təsdiqlənmir.
- Keçid aktivlərinin gəlir təsirinin 0,242 olduğu dəqiq deyil.
- Paris Sazişindən sonra siyasət sərtliyinin qiymətləndirmə təsirinin aradan qalxdığı deyilə bilməz.
- Ölkə temperatur anomaliyalarının layihə səviyyəsində bütün fiziki iqlim riskini təmsil etdiyi deyilə bilməz.
- Nəticələrin bütün inkişaf etməkdə olan ölkələrə və ya nümunədən kənardakı iri Asiya infrastruktur bazarlarına ümumiləşdirilə biləcəyi göstərilməmişdir.
- Tədqiqat iqlim siyasətlərinin ümumi sosial faydasını və ya emissiyanın azaldılması effektivliyini qiymətləndirməmişdir.
- Daha aşağı özəl aktiv qiymətləndirməsi siyasətin sosial baxımdan uğursuz olduğu demək deyil.
İnvestorlar baxımından mənası
Tədqiqat göstərir ki, infrastruktur investorları yalnız bir ölkənin iqlim siyasətlərinin sayına və ya sərtliyinə baxmamalıdır. Siyasətin icra qabiliyyəti, tarixi davamlılığı və gələcəkdə dəyişdirilə bilmə ehtimalı da qiymətləndirmə baxımından vacibdir.
Özəl infrastruktur investisiyası qiymətləndirilərkən aşağıdakı sualların da ayrıca araşdırılması lazım olduğu qənaətinə gəlmək olar:
- Siyasət hüquqi baxımdan məcburidirmi, yoxsa yalnız hədəf və ya elandır?
- Layihənin gəliri tənzimlənən tarifə, uzunmüddətli müqaviləyə, yoxsa bazar qiymətinə bağlıdır?
- Layihə inkişaf, tikinti, yoxsa istismar mərhələsindədir?
- Karbon xərci müştəriyə və ya dövlət orqanına ötürülə bilirmi?
- Aktivin texnologiyası dəstək, cəza və ya keçid siyasətinə məruz qalırmı?
- Qiymətləndirmə modelində hansı iqlim siyasəti ssenarilərindən istifadə olunur?
- Diskont dərəcəsində tənzimləyici risk üçün ayrıca mükafat tətbiq olunurmu?
Siyasət qurucuları baxımından mənası
Siyasətin etibarlılığı iqlim investisiyalarının maliyyələşmə şərtlərinə iki fərqli istiqamətdə təsir edə bilər. Məcburi siyasət uyğunlaşma xərclərinin daha erkən qiymətləndirilməsinə və karbon intensiv aktivlərin dəyərinin azalmasına səbəb ola bilər. Eyni zamanda gələcək siyasət yolunu aydınlaşdıraraq qeyri-müəyyənliyi və qəfil qiymət düzəlişlərini azalda bilər.
Bu səbəbdən proqnozlaşdırıla bilən siyasət çərçivəsi aşağıdakı elementləri tələb edə bilər:
- Aydın və uzunmüddətli icra cədvəli
- Ardıcıl karbon qiyməti və ya tənzimləyici standartlar
- Elan edilmiş siyasətlərin faktiki icrası
- Keçid dövrlərinin və istisnaların əvvəlcədən açıqlanması
- Dəstək mexanizmlərinin qəfil və geriyə qüvvəli dəyişdirilməməsi
- Yüksək karbonlu aktivlər üçün idarəolunan keçid yolları
- Özəl investorların siyasət riskini ölçməsinə imkan verən məlumat şəffaflığı
Tədqiqatın nəticələri etibarlı siyasətin bütün investisiyalar üçün daha yüksək qiymətləndirmə yaradacağını deyil, siyasət sürprizlərini azaltmaqla kapital bazarındakı düzəlişlərin daha erkən və daha nizamlı baş verməsinə şərait yarada biləcəyini göstərir.
Tədqiqatın Metodu və Nəticələri
Texniki metodun xülasəsi
| Texniki element | Tədqiqatda tətbiq olunan metod |
|---|---|
| Tədqiqat növü | Çoxölkəli müşahidə panel məlumatları və özəl aktiv qiymətləndirmə təhlili |
| Əsas məlumat mənbəyi | EDHECinfra |
| Təhlil vahidi | İnfrastruktur layihəsinə sahib xüsusi təyinatlı şirkət |
| SPV sayı | 871 |
| Ölkə sayı | 25 |
| Əməliyyat sayı | 800-dən çox |
| Məlumat əhatəsi | 1999–2024 |
| Reqressiya dövrü | 2000–2023 |
| Qiymətləndirmə dəyişəni | ln(EV/Revenue) |
| Gəlir dəyişəni | Asinh çevrilmiş illik NAV ümumi gəliri |
| Keçid riski | Bir il gecikdirilmiş Climate Policy Stringency Index |
| Siyasət şoku | CPSI-nin bir il gecikdirilmiş illik dəyişimi |
| Fiziki risk | Berkeley Earth ölkə səviyyəsində illik temperatur anomaliyası |
| Şirkət nəzarətləri | Ölçü, leverec, gəlirlilik və gəlir artımı |
| Makro nəzarətlər | Müddət spredi, kredit spredi və leverec qarşılıqlı təsirləri |
| Layihə nəzarətləri | İnkişaf/istismar mərhələsi və biznes modeli |
| Qiymətləndirmə üsulu | Ən kiçik kvadratlar üsulu |
| Sabit təsirlər | Ölkə, sektor və il |
| Standart xətalar | Ölkə və il səviyyəsində iki istiqamətli klasterləşdirilmiş |
| Kənar dəyər emalı | Asılı dəyişənlərdə %1 quyruq winsorization; nəzarətlərdə sektor və ya ölkə üzrə məhdudlaşdırma |
| Çatışmayan məlumat | İmputasiya aparılmamış; müvafiq reqressiyadan çıxarılmışdır |
Əsas reqressiya nəticələrinin xülasəsi
| Nəticə | Əmsal | Əhəmiyyətlilik | Əsas şərh |
|---|---|---|---|
| Siyasət sərtliyi → qiymətləndirmə | −0,430 | %1 | Daha aşağı EV/Revenue və daha yüksək tələb olunan gəlirlə uyğundur |
| Siyasət sərtliyinin dəyişimi → gəlir | −0,187 | %5 | Gözlənilməz sərtləşmədə mənfi qiymət düzəlişi |
| Temperatur anomaliyası → qiymətləndirmə | −0,022 | Əhəmiyyətli deyil | Ölkə ortalaması fiziki riski zəif təmsil edə bilər |
| Temperatur anomaliyası → gəlir | −0,025 | %10 | Məhdud mənfi fiziki risk əlaqəsi |
| Müddət spredi → qiymətləndirmə | −0,024 | %10 | Uzunömürlü aktivlərdə diskont dərəcəsi həssaslığı |
| Müddət spredinin dəyişimi → gəlir | −0,067 | %1 | Gəlir əyrisi dikləşdikdə daha aşağı reallaşmış gəlir |
| Kredit spredi → qiymətləndirmə | −0,122 | %1 | Sərt maliyyələşmə şəraitində qiymətləndirmə təzyiqi |
| Gəlir artımı → qiymətləndirmə | 2,096 | %1 | Artım gözləntilərinin qiymətləndirməyə güclü təsiri |
| Gəlir artımı → gəlir | 0,519 | %1 | Reallaşmış pul axını artımının gəlirə töhfəsi |
Siyasətin etibarlılığı nəticələrinin xülasəsi
| Etibarlılıq meyarı | Qiymətləndirmə nəticəsi | Gəlir nəticəsi |
|---|---|---|
| Yüksək icra payı | Siyasət təsiri mənfiyə çevrilir | Gəlir təsiri zəif və qeyri-müəyyəndir |
| Annex I-EiT | Ən böyük mənfi qiymətləndirmə təsiri | Statistik olaraq aydın ümumi təsir göstərilməmişdir |
| Orta tarixi sıralama | Ən böyük qiymətləndirmə endirimi | Aydın fərqlənmə yoxdur |
| Paris öncəsi | −0,462 | −0,235 |
| Paris sonrası | −0,485 | 0,043 |
Aktiv növünə görə təhlükəsiz şərh edilə bilən nəticələr
| Aktiv xüsusiyyəti | Dəstəklənən nəticə | Diqqət edilməli məqam |
|---|---|---|
| İnkişaf mərhələsi | Fəaliyyətdəki layihələrdən daha güclü mənfi qiymətləndirmə və gəlir təsiri | Mərhələ qarşılıqlı təsiri gəlir üçün məhdud əhəmiyyətlilik daşıyır |
| Biznes modeli | Bütün biznes modellərində ümumi təsirlər mənfidir | Müsbət merchant və müqaviləli əmsallar yalnız əsas qrupa nisbətən fərqdir |
| Cəza siyasəti | Ən böyük qiymətləndirmə endirimlərindən biri | Gəlir fərqi aydın deyil |
| Keçid siyasəti | Güclü qiymətləndirmə endirimi | Gəlir marjinal təsiri cədvəllər arasında ziddiyyətlidir |
| Qəhvəyi aktiv | Mənfi qiymətləndirmə və gəlir təsiri | Referans karbon qrupudur |
| Boz aktiv | Mənfi qiymətləndirmə təsiri | Gəlirin müsbət olduğu nəticəsi standart toplama görə dəstəklənmir |
| Yaşıl aktiv | Mənfi nöqtə qiymətləndirməsi | Qiymətləndirmə fərqi əhəmiyyətli deyil; gəlir cəmi cədvəldə yanlış hesablanmış ola bilər |
Texniki nəticələrin bütünü keçid riskinin özəl infrastruktur bazarında ilk növbədə qiymətləndirmə səviyyələri vasitəsilə qiymətləndirildiyini dəstəkləyir. Lakin əmsalların iqtisadi böyüklüyü, bəzi marjinal təsir cədvəlləri və kapitalın dəyəri ilə bağlı birbaşa çıxarımlar sənəd daxilindəki miqyas və hesablama uyğunsuzluqları səbəbindən ehtiyatla qiymətləndirilməlidir.
Mənbə və Metod Qeydi
Tədqiqatın tam orijinal adı: Climate Policy and the Cost of Capital in Private Infrastructure
PDF-dəki müəllif sırası: Yuhan Zhang; Gianfranco Gianfrate.
Birgə birinci müəlliflik və ya bərabər töhfə: PDF-də göstərilməmişdir.
Məsul müəllif: Gianfranco Gianfrate.
PDF-dəki institusional əlaqələr: Yuhan Zhang və Gianfranco Gianfrate, EDHEC Business School.
Biblioqrafik metadata fərqi: PDF hər iki müəllifi EDHEC Business School ilə əlaqələndirir. SSRN metadatasında Yuhan Zhang üçün qurum məlumatı daxil edilməmiş, Gianfranco Gianfrate üçün EDHEC Business School göstərilmişdir.
DOI: 10.2139/ssrn.6945178
Sənəd ili: 2026.
Səhifə sayı: 51.
Jurnal: Resenziyalı jurnal adı və ya qəbul məlumatı yoxdur.
Yayım platforması: SSRN.
Orijinal jurnal nəşriyyatı: Bu preprint üçün resenziyalı jurnal və ya orijinal jurnal nəşriyyatı məlumatı təsdiqlənə bilməmişdir.
Mənbə növü: Özəl infrastruktur aktivlərinin qiymətləndirilməsini və reallaşmış gəlirlərini iqlim siyasətinin sərtliyi ilə əlaqələndirən çoxölkəli panel məlumat preprinti.
Resenziya vəziyyəti: Tədqiqat resenziyadan keçməmişdir. PDF-nin bütün səhifələrində bu hal açıq şəkildə göstərilmişdir.
Rəsmi SSRN bağlantısı:SSRN rəsmi tədqiqat qeydi
DOI bağlantısı:10.2139/ssrn.6945178
Məlumata çıxış: EDHECinfra layihə məlumatları özəl mülkiyyətdir. Əsas PDF-də açıq xam məlumat deposu, reqressiya kodu və ya CPSI-ni yenidən yaratmaq üçün fayl verilməmişdir.
Maliyyə dəstəyi: Əsas PDF-də ayrıca maliyyə dəstəyi bəyanatı yoxdur.
Maraqların toqquşması: Əsas PDF-də ayrıca maraqların toqquşması bəyanatı yoxdur.
Bu Azərbaycan dilində məqalə yüklənmiş 51 səhifəlik PDF-dəki başlıq və müəllif məlumatları, tənliklər, məlumat tərifləri, reqressiya cədvəlləri, sektor və ölkə bölgüləri, siyasət etibarlılığı təhlilləri və aktiv növü qrafiklərinin hamısı araşdırılaraq hazırlanmışdır. Tədqiqatın elmi nəticələrinə PDF-dən kənar yeni qiymətləndirmə əmsalı, iqlim təsiri və ya investisiya gəliri iddiası əlavə edilməmişdir. Xarici yoxlama yalnız müəllif, DOI, SSRN qeyd tarixi, səhifə sayı və institusional mənbə kimliyi üçün istifadə edilmişdir.
Tədqiqatın əsas metodoloji məhdudiyyətləri müşahidə dizaynına görə qəti səbəbiyyətin qurula bilməməsi, ölkə səviyyəsindəki iqlim dəyişənlərinin layihə səviyyəsində məhdud ölçmə təmin etməsi, nümunənin inkişaf etmiş ölkələrdə cəmlənməsi, özəl məlumat səbəbindən təkrar istehsal imkanının məhdud olması və kapitalın dəyərinin birbaşa ölçülməməsidir.
Sənədin əsas daxili uyğunsuzluqları %7 qiymətləndirmə təsirinin əmsallardan yenidən hesablana bilməməsi, Paris sonrası qarşılıqlı təsir əmsalının ümumi qiymətləndirmə təsiri kimi şərh edilməsi, keçid və karbon kanalı gəlir marjinal təsirlərinin bəzi cədvəllərdə yanlış toplanması, kredit spredi-leverec qarşılıqlı təsirinin işarə şərhindəki problem və CPSI məlumat mənbəyi dipnotundakı uyğunsuzluqdur.
Preprint xəbərdarlığı: Tədqiqat resenziyadan keçməmişdir. Xüsusilə iqtisadi böyüklük və marjinal təsir hesablamalarındakı sənəddaxili fərqlərin resenziyalı yekun versiyada aydınlaşdırılması tələb olunur.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib