

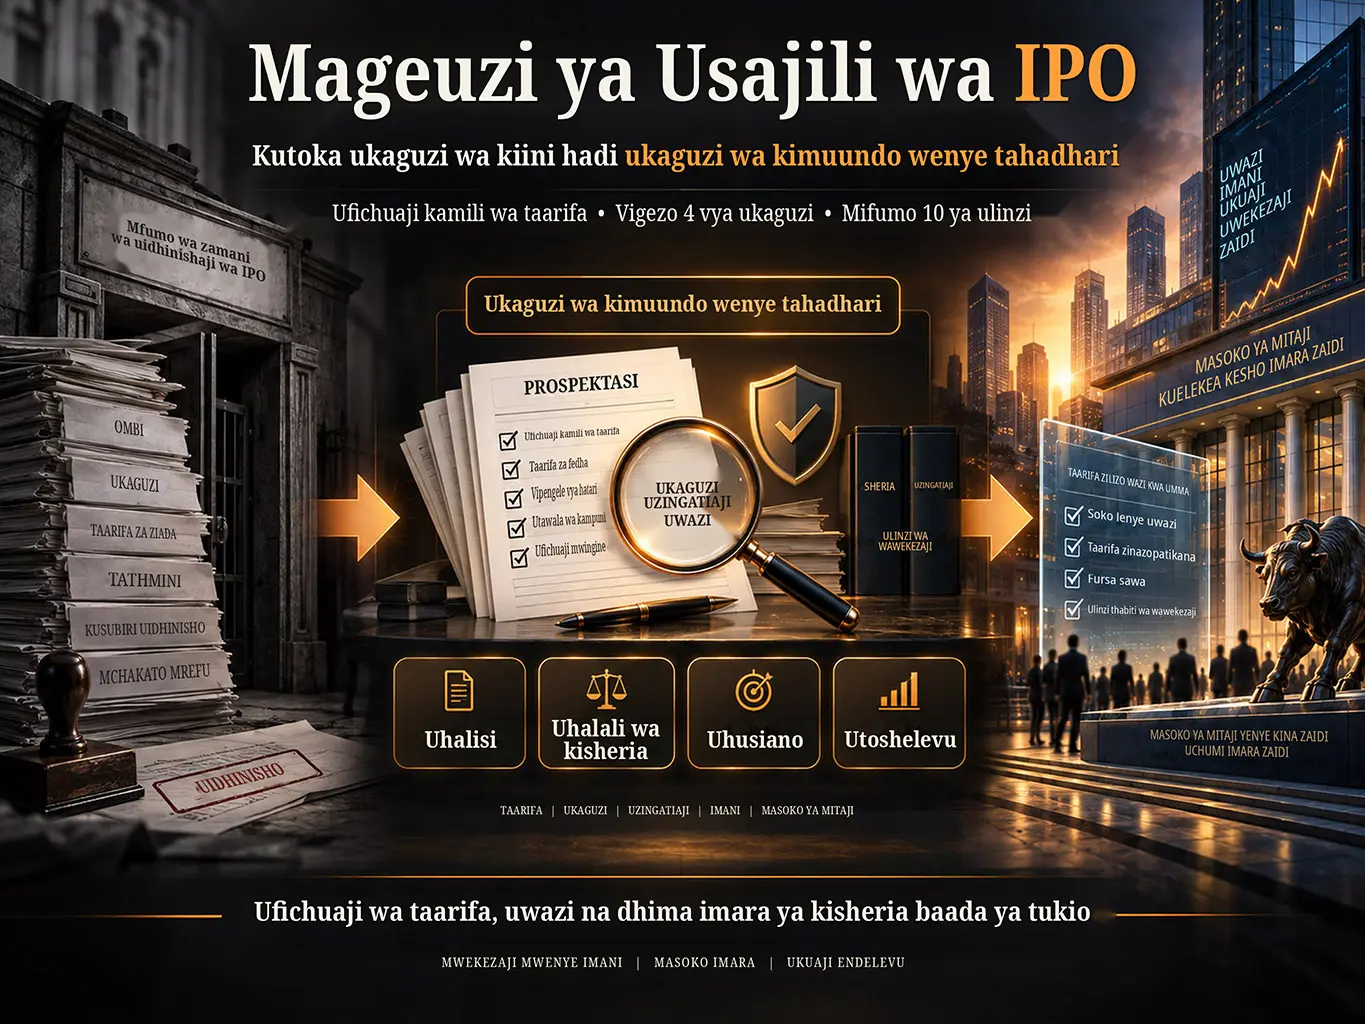
Utafiti huu wa Junhai Liu wa mwaka 2014 unatetea kuondoa mfumo wa China wa wakati huo wa kuidhinisha matoleo ya awali ya hisa kwa umma kutoka kwenye modeli ya ukaguzi wa kiini, inayotoa uamuzi wa kiutawala kuhusu kufaa kwa uwekezaji au ubora wa kiuchumi wa kampuni, na kuubadilisha kwa mfumo wa IPO unaotegemea usajili uliojengwa juu ya ufichuaji kamili wa taarifa. Hata hivyo, mfumo wa registration anaopendekeza mwandishi si mfumo ambao maombi yanasajiliwa kiotomatiki au ambao mamlaka ya udhibiti haifanyi ukaguzi. Kiini cha modeli hii ni prudent formal review — ukaguzi wa kimuundo wenye tahadhari.
Katika ukaguzi wa kimuundo wenye tahadhari, badala ya kuamua iwapo ombi linahusu uwekezaji “mzuri” au “mbaya” kiuchumi, mamlaka ya udhibiti huzingatia sifa nne za msingi za nyaraka za toleo la awali la hisa kwa umma: uhalisi, uhalali wa kisheria, uhusiano na utoshelevu. Iwapo shaka yenye msingi itaibuka kuhusu sifa yoyote kati ya hizi, mamlaka ya udhibiti inaweza kudai kutoka kwa kampuni na wapatanishi nyaraka za kazi, vitabu vya hesabu, ankara, mikataba na nyaraka nyingine asilia za uthibitisho; inapohitajika, inaweza kufanya ukaguzi katika eneo la kampuni na taasisi husika za umma au binafsi.
Utafiti unatetea kwamba mfumo wa usajili unaweza kuaminika tu ukiambatana na ufichuaji imara wa taarifa na mifumo madhubuti ya dhima ya kisheria inayofanya kazi baada ya tukio. Kwa hiyo, unapendekeza kinga kumi za kuunga mkono mageuzi: ufichuaji wa taarifa ulioimarishwa, dhamana ya mali kutoka kwa viongozi wa kampuni na wenye udhibiti, uchunguzi wa kiutawala wenye ufanisi zaidi, fidia ya kuadhibu, shirika la wawekezaji na shauri la uwakilishi, adhabu za jinai zilizoimarishwa, wahusika wa short seller na anti-fraud wanaotegemea soko, masharti ya kuorodheshwa yanayotofautishwa kwa sekta, kutenganisha ukaguzi wa toleo la hisa kwa umma na ukaguzi wa kuorodheshwa kwenye soko la hisa, na kufuta mfumo wa mdhamini wa lazima huku ikiwekwa dhima ya dhamana ya pamoja na ya kila mmoja kwa wadhamini wa hiari.
Mpaka wa kihistoria: Makala inaeleza mazingira ya soko la mitaji la China ya Machi 2014. Marekebisho ya baadaye ya Securities Law, utekelezaji wa mfumo wa IPO unaotegemea usajili nchini kote, na mabadiliko yaliyofuata katika muundo wa udhibiti wa fedha wa China hayajaongezwa kwa kurejea nyuma katika matini ya chanzo.
Maelezo ya Kina
Kwa Nini Mageuzi ya Mfumo wa Kuidhinisha IPO Yalitakiwa?
Kwa mujibu wa chanzo, IPO approval system iliyoanzishwa kwa Securities Law ya 1998 ilifikiriwa kuwa modeli ya mpito kati ya examination system nzito zaidi iliyorithiwa kutoka kipindi cha uchumi uliopangwa na registration system iliyolengwa kwa siku zijazo. Kinadharia, muundo huu uliendana na sifa za kipindi cha mpito cha China kuelekea uchumi wa soko.
Hata hivyo, mwandishi anatetea kwamba katika utekelezaji mfumo wa approval haukuweza kujitenga vya kutosha na modeli ya zamani ya kiutawala ya examination, na uliendelea kuwa na tabia thabiti ya kibali cha kiutawala.
Utafiti unasisitiza matatizo manne ya msingi ya mfumo uliokuwepo:
| Tatizo | Tathmini ya chanzo ya mwaka 2014 |
|---|---|
| Kuchuja kampuni bandia au zinazopotosha | Mfumo wa kiutawala wa approval ungeweza kushindwa kutambua kampuni bandia kwa ufanisi. |
| Wigo wa mamlaka ya hiari ya kiutawala | Mamlaka mapana ya kufanya maamuzi yangeweza kutoa nafasi kwa tabia za rent-seeking. |
| Uwiano wa ugavi na mahitaji | Vikwazo vya kiutawala vingeweza kuvuruga utaratibu wa asili wa ugavi na mahitaji katika soko la mitaji. |
| Mkusanyiko wa maombi | Kulundikana kwa mafaili ya IPO yaliyokuwa yakisubiri, kama “bwawa la maji”, kulionekana kuwa mojawapo ya athari za pembeni za mfumo. |
Tatizo la “viwango vitatu vya juu”
Chanzo kinatetea kwamba mfumo wa approval kuzuia ugavi wa soko kulichangia matukio matatu yaliyojulikana kama “three highs” katika soko la mitaji la China la wakati huo:
- uwiano wa bei/faida ulio juu kupita kiasi,
- bei za matoleo ya awali ya hisa kwa umma zilizo juu kupita kiasi,
- kampuni kukusanya fedha zaidi ya mahitaji ya ufadhili yaliyotangazwa.
Haya ni sehemu za utambuzi wa matatizo ya udhibiti uliotolewa na makala mwaka 2014. Utafiti haupimi uhusiano wao wa kisababishi kwa modeli ya uchumi-kipimo.
Ukaguzi wa Kimuundo wenye Tahadhari ni Nini?
Ukaguzi wa kimuundo wenye tahadhari ni mamlaka ya udhibiti kuchunguza kwa makini iwapo taarifa zinazowasilishwa ili wawekezaji waweze kufanya maamuzi yao wenyewe zinatosha kisheria na kiushahidi, badala ya kutathmini thamani ya kibiashara au mvuto wa uwekezaji wa ombi la toleo la awali la hisa kwa umma.
Mfumo wa registration unaopendekezwa na chanzo una nguzo tatu za msingi:
Ufichuaji kamili wa taarifa → Ukaguzi wa kimuundo wenye tahadhari → Dhima imara ya kisheria baada ya tukio
Kwa hiyo, dhana ya registration haipaswi kueleweka kama “wasilisha faili kisha toa hisa kwa umma kiotomatiki”.
Vigezo vinne vya msingi vya ukaguzi
| Kigezo | Swali la ukaguzi |
|---|---|
| Authenticity — Uhalisi | Je, taarifa zilizofichuliwa zinaendana na ukweli? |
| Legality — Uhalali wa kisheria | Je, ombi na nyaraka zinaendana na kanuni husika za sheria? |
| Relevance — Uhusiano | Je, taarifa muhimu zinazoweza kuathiri uamuzi wa uwekezaji zimo kweli katika ombi? |
| Sufficiency — Utoshelevu | Je, taarifa zilizowasilishwa zina upana wa kutosha kumwezesha mwekezaji kufanya tathmini? |
Je, ukaguzi wa kimuundo ni ukaguzi wa makaratasi tu?
Hapana. Chanzo kinapendekeza modeli imara hasa katika jambo hili. Shaka yenye msingi inapoibuka kuhusu kimoja kati ya vigezo vinne, haitoshi kwa mamlaka ya udhibiti kuangalia fomu ya maombi pekee.
Mwandishi anatetea kwamba, inapohitajika, mamlaka ya udhibiti inapaswa kudai:
- nyaraka za kazi,
- vitabu vya hesabu,
- ankara asilia,
- mikataba,
- nyaraka nyingine za uthibitisho
kama sehemu ya ukaguzi huo.
Anasema kwamba katika hali ambazo hilo pia halitoshi, ukaguzi katika eneo husika unaweza kufanywa kwa mwombaji au katika vyombo husika vya umma, kampuni na mashirika ya kijamii.
Kwa hiyo, kauli “formal review” haitumiki hapa kumaanisha ukaguzi wa nyaraka wa juu juu au wa kimakanika.
Kwa Nini Ufichuaji wa Taarifa Uko Katika Kiini cha Mageuzi?
Kwa mujibu wa chanzo, mojawapo ya njia kuu za kuzuia tabia ya fraudulent listing na kulinda haki za wawekezaji ni uwazi na uwazi wa utendaji. Mwandishi anaona ufichuaji wa taarifa kuwa miundombinu ya msingi ya udhibiti wa soko la dhamana.
Katika mfumo unaopendekezwa, ufichuaji wa taarifa wa kampuni lazima utimize sifa nane kwa wakati mmoja:
| # | Kiwango |
|---|---|
| 1 | Uhalisi |
| 2 | Usahihi |
| 3 | Ukamilifu |
| 4 | Uhalali wa kisheria |
| 5 | Kusasishwa kwa taarifa |
| 6 | Upatikanaji |
| 7 | Uelewekaji |
| 8 | Haki / kuwapa wawekezaji taarifa kwa usawa |
Pendekezo la ufichuaji wa wakati halisi
Chanzo kinatetea kwamba ufichuaji wa taarifa usiishie kwenye ripoti za vipindi pekee, na kwamba tukio linalohitaji ufichuaji linapotokea, taarifa husika ichapishwe kwa wakati mmoja kwenye tovuti ya kampuni yenyewe na jukwaa lililoteuliwa na CSRC.
Mwandishi pia anapendekeza kuwapa wawekezaji miongoni mwa umma wenye shaka yenye msingi fursa ya kukagua baadhi ya kumbukumbu za hesabu.
Kwa nini lugha rahisi?
Mojawapo ya mapendekezo muhimu ya makala ni kuandaa miongozo kama Plain-Language Standards for Listed-Company Information Disclosure, inayozingatia tofauti za viwango vya elimu na utaalamu wa kifedha wa wawekezaji binafsi.
Wazo la msingi hapa ni kwamba kufichuliwa kwa taarifa pekee hakutoshi. Uwezo wa mwekezaji kuelewa taarifa pia ni sehemu ya utendaji wa ufichuaji.
Mbinu na Matokeo ya Utafiti
Mbinu ya utafiti
Utafiti huu si uchunguzi wa IPO wa kiasi au wa uchumi-kipimo. Mbinu yake inajengwa juu ya:
- usanifu wa taasisi ya udhibiti,
- uchambuzi wa sheria ya soko la mitaji,
- ukosoaji wa kinormativi wa mfumo wa IPO wa China wa 2014,
- mifano iliyochaguliwa kutoka mazoea ya masoko yanayolinganishwa,
- tathmini ya ulinzi wa wawekezaji na mifumo ya dhima kwa mtazamo wa sera ya sheria
kama misingi ya uchambuzi.
Kwa hiyo, matokeo makuu ya makala si hitimisho la kiempiria la aina ya “mfumo wa registration una ufanisi zaidi kwa kiwango hiki”, bali ni modeli ya kitaasisi kuhusu jinsi mageuzi yanavyopaswa kusanifiwa.
Matumizi Mabaya ya Mfumo wa Usajili Yanawezaje Kuzuiwa?
Mageuzi yanayopendekezwa na Junhai Liu hayatarajii kuondoka kwa mzigo wa udhibiti baada ya kuhamia mfumo wa registration, bali mabadiliko ya aina ya udhibiti. Wakati merit-based approval ya kabla ya tukio inapunguzwa, ufichuaji wa taarifa, mifumo ya uangalizi ndani ya soko na dhima ya kisheria inayotokea baadaye vinapaswa kuimarishwa.
1. Kuimarisha ufichuaji wa taarifa
Kinga ya kwanza ni mfumo wa ufichuaji wa taarifa ulio wazi zaidi, wa wakati halisi, unaopatikana na unaoeleweka. Kwa mujibu wa chanzo, uaminifu wa muundo wa soko wa disclosure-based unategemea moja kwa moja ubora wa taarifa zilizofichuliwa.
2. Kudai dhamana ya mali kutoka kwa wenye udhibiti
Mwandishi anapendekeza kwamba katika ombi la toleo la awali la hisa kwa umma, mwakilishi wa kisheria wa kampuni, mwanahisa mwenye udhibiti na mwenye udhibiti halisi watoe dhamana madhubuti ya mali kwa hasara zinazoweza kuwapata wawekezaji watarajiwa kutokana na fraudulent listing.
Katika muktadha wa kisheria wa chanzo wa mwaka 2014, aina zinazowezekana za dhamana zinajumuisha:
- udhamini,
- rehani,
- dhamana ya kukabidhi mali,
- nyenzo nyingine za dhamana zinazotambuliwa kisheria
miongoni mwa njia zilizopo.
Mwandishi anatetea kwamba wakati fidia ya kuadhibu bado haijaanzishwa katika soko la mitaji, kiasi cha dhamana kinapaswa kuwa angalau sawa na kiasi cha fedha ambacho kampuni inalenga kukusanya kupitia toleo la awali la hisa kwa umma. Kiasi hiki ni pendekezo la kinormativi la makala; hakipaswi kuchukuliwa kuwa wajibu wa sasa wa kisheria.
3. Kuimarisha uchunguzi wa kiutawala na vikwazo
Inatetewa kwamba mlango wa kuingia kwenye IPO ukifunguliwa zaidi, uwezo wa kupambana na fraudulent listing pia unapaswa kuimarishwa.
Chanzo kinapendekeza ushirikiano kati ya:
- CSRC,
- masoko ya hisa,
- vyombo vingine vya umma
katika mfumo mpana wa enforcement unaotegemea ubadilishanaji wa taarifa na uratibu wa haraka.
Mwandishi pia anadai kwamba kubadilisha jina la kitengo cha wakati huo cha “CSRC Inspection Corps” kuwa “CSRC Bureau of Enforcement Investigation” kungeweka wazi zaidi jukumu lake la uchunguzi na utekelezaji wa vikwazo. Hili ni pendekezo la kihistoria la kitaasisi.
4. Kuanzisha mfumo wa fidia ya kuadhibu
Makala haioni kufidia hasara halisi pekee kuwa kunatosha kwa ukiukaji wa sheria katika soko la mitaji. Inatetea matumizi ya punitive damages kwa sababu ya kazi yake ya kuzuia ukiukaji na kuelimisha.
Akichochewa na mbinu za fidia inayozidishwa katika masharti ya wakati huo ya Consumer Rights Protection Law na Food Safety Law, mwandishi anapendekeza kuhamishia utaratibu unaofanana katika soko la mitaji.
Pendekezo hili ni hoja ya sera ya sheria ya mwaka 2014, na haipaswi kudhaniwa kwamba linatumika kwa namna hiyohiyo katika sheria ya sasa ya China.
5. Chama cha wawekezaji na mfumo wa mashauri ya uwakilishi
Chanzo kinatetea kwamba mashauri ya mtu mmoja mmoja yanaweza kuwa hayatoshi katika matukio ambayo wawekezaji wengi wanapata hasara kutokana na ukiukaji uleule wa sheria ya dhamana.
Kwa hiyo kinapendekeza:
- kuanzishwa kwa China Investors Association,
- taasisi hiyo iweze kufungua mashauri kwa niaba ya wawekezaji,
- kuchunguzwa kwa uzoefu wa Marekani wa class action
kama hatua za mfumo huo.
Lengo ni kupunguza hali ya kutokuwa na uwezo sawa kwa mwekezaji mdogo kutokana na gharama na ugumu wa kujipanga.
6. Kuimarisha adhabu za jinai
Kinga ya sita ni mfumo wa sheria ya jinai wenye ufanisi zaidi dhidi ya uhalifu wa soko la mitaji.
Chanzo kinapendekeza:
- kupanua wigo wa kuainisha ukiukaji mkubwa wa uadilifu kuwa makosa ya jinai,
- kuimarisha viwango vya adhabu kwa makosa yaliyopo,
- kupanua adhabu zinazohusu mali,
- kuanzisha uratibu madhubuti kati ya CSRC na polisi, mamlaka za mashtaka na mahakama
katika mfumo wa utekelezaji.
7. Kusaidia “wapinzani wa udanganyifu” wanaotegemea soko
Mojawapo ya mapendekezo muhimu ya makala ni jukumu la short selling na kampuni huru za utafiti katika nidhamu ya soko.
Mwandishi anatetea kwamba taasisi kama Muddy Waters zinaweza:
- kuchunguza taarifa zisizo sahihi katika kampuni,
- kufichua tabia za fraudulent,
- kuunda shinikizo la uangalizi kutoka ndani ya soko
kwa shughuli zao.
Chanzo kinaziona si kama miundo inayochukua nafasi ya mamlaka ya udhibiti, bali kama wahusika wa soko wanaokamilisha uangalizi wa umma.
8. Masharti tofauti ya IPO kulingana na sekta
Mwandishi anatetea kwamba kutumia masharti yaleyale ya faida na kuorodheshwa kwa kampuni zote kunaweza kupuuza modeli tofauti za biashara.
Hasa kwa:
- kampuni za soko kuu,
- kampuni zenye sifa za biashara ndogo na za kati,
- kampuni za ukuaji,
- kampuni za intaneti,
- modeli nyingine mpya za biashara
anapendekeza kuandaliwa kwa masharti ya IPO yanayozingatia miundo tofauti ya kiuchumi.
Kwa nini kampuni za intaneti zinatajwa mahsusi?
Chanzo kinadai kwamba masharti makali ya IPO ya ndani ya nchi ya wakati huo yalizielekeza baadhi ya kampuni za intaneti za China kutumia miundo ya variable-interest-entity (VIE) ili kutoa hisa kwa umma nchini Marekani au katika masoko mengine.
Kwa hiyo kinapendekeza kubuni masharti ya IPO ya disclosure-centered yanayoendana na modeli ya biashara ya kampuni za intaneti, na kujaribu mageuzi ya registration kwa majaribio ya awali katika sekta zinazochipuka za kimkakati.
9. Kutenganisha ukaguzi wa toleo la hisa kwa umma na ukaguzi wa kuorodheshwa kwenye soko la hisa
Chanzo kinakosoa kuunganishwa kwa nguvu kwa shughuli za “public offering” na “exchange listing” katika mchakato mmoja.
| Ukaguzi | Taasisi inayopendekezwa na chanzo kuwa na jukumu |
|---|---|
| Public-offering application review | CSRC issuance department |
| Exchange-listing application review | Muundo wa listing committee wa soko la hisa |
Inatetewa kwamba utenganisho huu utaongeza unyumbufu wa mchakato wa kutoa hisa kwa umma na kuimarisha wajibu wa masoko ya hisa wa kujidhibiti.
10. Kufuta udhamini wa lazima na kumwekea mdhamini wa hiari dhima imara
Pendekezo kubwa la mwisho la utafiti linahusu mfumo wa wadhamini. Lengo la modeli ya mandatory sponsor iliyoanzishwa kwa Securities Law ya 2005 lilikuwa kupunguza kutolingana kwa taarifa kati ya mtoaji wa dhamana na mwekezaji, na kuhakikisha kwamba taasisi mdhamini “inalinda lango” kwa niaba ya mwekezaji mtarajiwa.
Hata hivyo, mwandishi anatetea kwamba mfumo wa mdhamini wa lazima haukufikia lengo lake, akidai kwamba baadhi ya taasisi wadhamini zilishiriki pamoja na watoaji wa dhamana katika tabia za kuwapotosha wawekezaji.
Njia mbadala inayopendekezwa ina sehemu mbili:
- mfumo wa mdhamini wa lazima unapaswa kufutwa,
- kampuni ikichagua mdhamini wa hiari, taasisi mdhamini na wawakilishi husika wanapaswa kubeba joint and several guaranty liability yenye nguvu kwa wawekezaji waliopata hasara kutokana na tabia zisizo za uaminifu za kampuni inayodhaminiwa.
Njia mbili za mageuzi kwa kamati za ukaguzi
Makala pia inatoa njia mbili mbadala kwa miundo ya wakati huo ya Issuance Examination Committee na Mergers and Acquisitions and Restructuring Committee:
| Njia | Pendekezo la chanzo |
|---|---|
| 1 | Kufuta kamati na kuimarisha wajibu na wafanyakazi wa vitengo vya ndani vya CSRC vya issuance-regulation |
| 2 | Kubakiza kamati lakini kuongeza kwa kiasi kikubwa wajibu wa wanachama wa good-faith na accountability |
Mantiki ya msingi ya mageuzi
Usanifu wa kitaasisi wa makala unaweza kufupishwa hivi:
Ruhusa chache zaidi za awali za merit-based + disclosure yenye nguvu zaidi + formal verification makini + uangalizi imara zaidi wa soko + dhima nzito ya ex post
Kwa hiyo, chanzo hakitetei kuondolewa kwa uangalizi wa serikali, bali kubadilishwa kwa mwelekeo na muda wa uangalizi.
Tafsiri ambazo utafiti unaunga mkono na ambazo hauungi mkono
| Utafiti unaunga mkono | Utafiti hauungi mkono |
|---|---|
| Mtazamo wa kinormativi kwamba inafaa kuhama kutoka mfumo wa IPO merit approval kwenda modeli ya registration | Mtazamo kwamba mfumo wa registration haupaswi kuwa na ukaguzi wowote |
| Kuchunguza uhalisi, uhalali wa kisheria, uhusiano na utoshelevu ndani ya formal review | Mamlaka ya udhibiti kukagua uwasilishaji wa nyaraka pekee |
| Mtazamo kwamba ufichuaji wa taarifa una kazi ya msingi katika ulinzi wa wawekezaji | Dai kwamba ufichuaji wa taarifa peke yake utazuia udanganyifu wote |
| Pendekezo la kuimarisha dhima ya kisheria ya ex post | Hitimisho kwamba ukaguzi wa awali hauhitajiki kabisa |
| Mtazamo kwamba wahusika wa short seller na watafiti wanaotegemea soko wanaweza kuwa na jukumu la kukamilisha udhibiti | Dai kwamba wahusika binafsi wa soko wanaweza kuchukua nafasi ya mamlaka ya udhibiti |
| Mtazamo kwamba masharti tofauti ya IPO yanaweza kuzingatiwa kwa sekta tofauti | Hitimisho kwamba kila aina ya kampuni inapaswa kutathminiwa kwa vigezo vilevile vya kiuchumi |
Vikwazo vikuu vya utafiti
Makala si ya kiempiria. Iliandikwa kabla ya kutekelezwa kwa mfumo wa registration na haipimi utendaji wa baadaye wa mageuzi yaliyopendekezwa. Haitoi ulinganisho wa kitakwimu kuhusu idadi ya matoleo ya hisa kwa umma ya udanganyifu, hasara za wawekezaji, upangaji wa bei za matoleo ya awali ya hisa kwa umma au matokeo ya enforcement.
Kinga zote kumi ni kifurushi cha mwandishi cha sera ya sheria ya kinormativi. Ufanisi wa kila moja unahitaji tathmini tofauti ya kiempiria na kisheria.
Tabia ya kihistoria ya utafiti ni muhimu hasa. Baada ya 2014, sheria ya IPO na soko la mitaji ya China ilipitia mabadiliko makubwa. Toleo la Kiingereza lililopakiwa kwa makusudi haliongezi maendeleo haya ya baadaye katika matini ya 2014.
Kwa hiyo, utafiti si mwongozo wa sasa wa sheria ya IPO ya China ya leo, bali ni matini ya kihistoria ya usanifu wa udhibiti inayoeleza jinsi mageuzi yalivyopaswa kusanifiwa kabla ya kuenea kwa mfumo unaotegemea usajili.
Maelezo ya Chanzo na Mbinu
Kichwa cha Kiingereza: IPO Registration Reform: Replacing Substantive Review with Prudent Formal Review
Mwandishi: Junhai Liu.
Nafasi zake katika toleo lililopakiwa: Professor of Law, Renmin University of China Law School; Director, Institute of Commercial Law, Renmin University of China.
Chapisho asilia: Tsinghua Financial Review.
Toleo: No. 3, 2014.
Kurasa asilia: 50–53.
Tarehe ya chapisho asilia: Machi 2014.
DOI: 10.19409/j.cnki.thf-review.2014.03.010.
Tafsiri ya Kiingereza: Iliandaliwa Agosti 2026 kwa usambazaji wa kitaaluma katika SSRN.
Aina ya chanzo: Uchambuzi wa sheria ya soko la mitaji na mageuzi ya udhibiti.
Hali ya uhakiki wa wataalamu wenza: Toleo lililopakiwa halibainishi hadhi tofauti ya uhakiki wa wataalamu wenza kwa utafiti.
Leseni: Toleo la Kiingereza lililopakiwa halibainishi leseni huria ya Creative Commons au leseni inayolingana ya matumizi tena.
Wigo wa kihistoria: Matini inatumia Securities Law, Guaranty Law, Property Law, Consumer Rights Protection Law, Food Safety Law zilizokuwa zikitumika Machi 2014 na muundo wa kitaasisi wa CSRC wa wakati huo. Marekebisho ya sheria yaliyofuata na utekelezaji wa mfumo wa registration nchini kote hayajaongezwa kwa kurejea nyuma katika matini.
Tamko kuhusu AI: Toleo lililopakiwa linasema kwamba zana za AI zalishi zilitumika chini ya maelekezo ya mwandishi kusaidia kutafsiri makala asilia ya Kichina kwenda Kiingereza na kufanya uhariri wa lugha; wajibu wa maudhui, usahihi na matini ya mwisho ya Kiingereza ni wa mwandishi.
Mbinu: Uchambuzi wa kinormativi wa sheria ya soko la mitaji, usanifu wa taasisi ya udhibiti, ulinzi wa wawekezaji, na tathmini ya mfumo wa disclosure na mifumo ya dhima ya kisheria kwa mtazamo wa mageuzi.
Mpaka wa msingi wa tafsiri: Mapendekezo yote ya mageuzi katika utafiti yanapaswa kutathminiwa katika muktadha wa soko la mitaji la China la mwaka 2014. Mageuzi ya baadaye ya nationwide registration na muundo wa sasa wa udhibiti wa fedha si mada ya matini hii.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *