

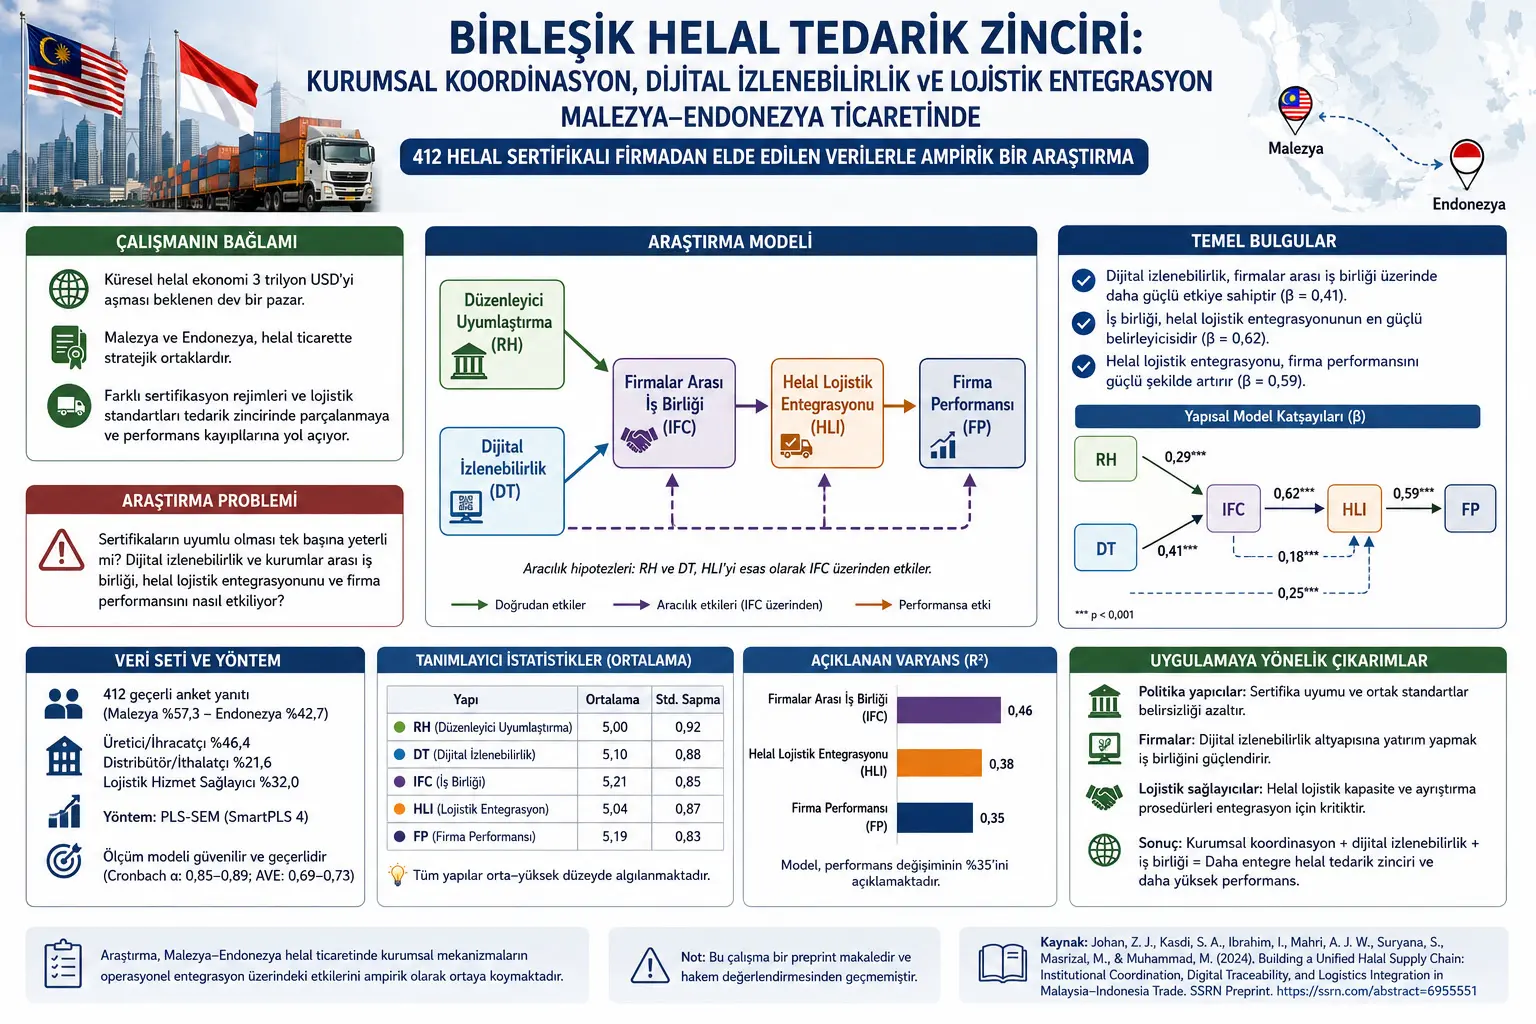
Dhana ya bidhaa halal mara nyingi huhusishwa tu na yaliyomo ndani ya bidhaa. Hata hivyo, utafiti huu unahusu tatizo pana zaidi la mnyororo wa ugavi ambalo linaonyesha kuwa hadhi ya halal si cheti kinachotolewa katika hatua ya uzalishaji pekee. Bidhaa kuwa halal hakuhusiani tu na uhalali wa malighafi au mchakato wa uzalishaji kiwandani. Uadilifu wa halal lazima ulindwe pia wakati bidhaa inapotafutwa na kununuliwa, kuchakatwa, kufungashwa, kuhifadhiwa, kusafirishwa na kufikishwa kwenye soko la mwisho.
Kwa hiyo, katika utafiti, mnyororo wa ugavi wa halal hauchukuliwi kama mtandao wa kawaida wa lojistiki, bali kama mfumo maalumu ambao uaminifu, ufuasi wa kidini, uhalali wa kitaasisi, imani ya mtumiaji na nidhamu ya kiutendaji lazima visimamiwe kwa wakati mmoja. Mojawapo ya dhana muhimu inayotumiwa katika utafiti ni credence attribute, yaani sifa inayotegemea uaminifu ambayo mtumiaji hawezi kuthibitisha mwenyewe hata baada ya kununua na kutumia bidhaa. Hadhi ya halal ni sifa ya aina hii. Mtumiaji hawezi kuangalia chakula, vipodozi au dawa na kujua mwenyewe kama mnyororo mzima wa uzalishaji na usafirishaji ulifuata kweli masharti ya halal. Kwa hiyo, uthibitishaji, ufuatiliaji, ukaguzi, utenganishaji wa lojistiki na uaminifu wa nyaraka huwa muhimu sana.
Utafiti unalenga Malaysia na Indonesia. Nchi hizi mbili zina nafasi ya kimkakati katika uchumi wa halal duniani. Indonesia inaonekana kama mojawapo ya masoko makubwa zaidi ya watumiaji Waislamu duniani, huku Malaysia ikilenga kuwa kituo chenye nguvu katika uthibitishaji wa halal na lojistiki ya halal. Licha ya hilo, biashara ya halal kati ya nchi hizi mbili si laini kabisa katika vitendo. Kulingana na utafiti, mfumo wa uthibitishaji wa halal nchini Malaysia unasimamiwa kwa kiasi kikubwa na JAKIM, huku nchini Indonesia mfumo ukijengwa kuzunguka BPJPH na mamlaka husika za kidini. Tofauti hizi za kitaasisi si majina ya taasisi pekee; tofauti katika muda wa uthibitishaji, namna ya ukaguzi, mahitaji ya nyaraka, itifaki za ufuasi wa lojistiki na tafsiri za sheria huleta gharama na kutokuwa na uhakika moja kwa moja kwa kampuni.
Hapa ndipo tatizo kuu la utafiti linapojitokeza: wakati kiasi cha biashara ya halal kinaongezeka, minyororo ya ugavi ya kuvuka mipaka bado inasimamiwa kupitia mifumo iliyogawanyika ya uthibitishaji na mazoea ya lojistiki yasiyolingana. Kampuni inapopeleka bidhaa halal kutoka Malaysia hadi Indonesia, si suala tu la kama bidhaa yenyewe ni halal; pia inakuwa muhimu ni nyaraka zipi zinaambatana nayo, imehifadhiwa katika ghala gani, imetenganishwaje na bidhaa halal na non-halal, hatari ya uchafuzi wakati wa usafirishaji imezuiwaje na mchakato huo unaweza kuthibitishwaje wakati wa ukaguzi.
Kwa mfano wa kila siku, hali hii inaweza kufikiriwa hivi: Cheti cha halal cha bidhaa ni kama utambulisho wa bidhaa; lakini ikiwa “shajara ya safari” ya bidhaa haitunzwi katika mnyororo wa ugavi, inakuwa vigumu kuthibitisha kama utambulisho huo ulilindwa njiani. Ufuatiliaji wa kidijitali unalenga kuunda shajara hii ya safari. Kundi gani la bidhaa lilitoka kwa msambazaji gani, liliingia ghala gani, lilisafirishwa kwa gari gani, lilipitia taratibu gani za usafi au utenganishaji na lilikabidhiwa kwa nyaraka zipi; mambo haya yanapoweza kufuatiliwa kidijitali, inakuwa rahisi zaidi kujenga uaminifu kati ya kampuni na wasimamizi.
Pengo ambalo utafiti unalijibu katika fasihi liko hapa pia. Sehemu kubwa ya tafiti za awali imechunguza uthibitishaji wa halal, mazoea ya lojistiki au miundo ya utawala kando. Utafiti huu unajaribu kuunganisha maeneo haya katika modeli moja. Swali la utafiti si tu “je, vyeti vinaendana?” Swali muhimu zaidi ni hili: Ulinganifu wa kanuni na ufuatiliaji wa kidijitali unaathirije namna kampuni zinavyofanya kazi pamoja, je ushirikiano huu unawezesha lojistiki ya halal kufanya kazi kwa njia iliyounganishwa kweli, na je ujumuishaji huu unaonekana katika utendaji wa kampuni?
Ili kujibu swali hili, utafiti unajenga miundo mitano mikuu. Ya kwanza ni ulinganifu wa udhibiti. Hii inaeleza kiwango ambacho mahitaji ya uthibitishaji, mazoea ya ukaguzi na matarajio ya ufuasi wa halal kati ya Malaysia na Indonesia yanatambuliwa kuwa yanaendana. Ya pili ni ufuatiliaji wa kidijitali. Hii ni uwezo wa kampuni kufuatilia bidhaa halal katika hatua tofauti za mnyororo wa ugavi kupitia mifumo ya kidijitali. Ya tatu ni ushirikiano kati ya kampuni. Hii inaeleza kiwango ambacho kampuni hufanya upangaji wa pamoja, kutatua matatizo, kushiriki taarifa na kusimamia michakato ya ufuasi pamoja na wasambazaji, washirika wa lojistiki na washirika wa biashara. Ya nne ni ujumuishaji wa lojistiki ya halal. Hii ina maana kwamba usafirishaji, uhifadhi, utenganishaji, usafi, usimamizi wa nyaraka na michakato ya lojistiki ya kuvuka mipaka hufanya kazi kwa usawa kulingana na viwango vya pamoja vya halal. Ya tano ni utendaji wa kampuni. Muundo huu unawakilisha athari za shughuli za halal za kuvuka mipaka kwa utendaji wa mauzo ya nje, kutegemewa kwa uendeshaji, ubora wa huduma na ushindani.
Utafiti hautoi fomula ya wazi ya modeli ya aljebra; hata hivyo, mahusiano yaliyojaribiwa yameripotiwa kupitia njia za kimuundo na migawo. Mantiki kuu ya modeli inaweza kufupishwa kama ifuatavyo:
\[ RH \rightarrow IFC \rightarrow HLI \rightarrow FP \]
Hapa RH inawakilisha ulinganifu wa udhibiti, IFC ushirikiano kati ya kampuni, HLI ujumuishaji wa lojistiki ya halal, na FP utendaji wa kampuni. Usemi huu unaonyesha wazo kuu la utafiti: ulinganifu wa udhibiti si kipengele pekee kinachoeleza utendaji moja kwa moja; kwanza huimarisha ushirikiano kati ya kampuni, ushirikiano huu huunganisha lojistiki, na lojistiki iliyounganishwa huboresha utendaji.
Ufuatiliaji wa kidijitali pia uko ndani ya utaratibu huu katika utafiti:
\[ DT \rightarrow IFC \rightarrow HLI \]
Hapa DT ni ufuatiliaji wa kidijitali. Mojawapo ya matokeo muhimu ya utafiti ni kwamba athari ya ufuatiliaji wa kidijitali kwa ushirikiano kati ya kampuni ilikuwa kubwa zaidi kuliko athari ya ulinganifu wa udhibiti. Matokeo haya ni muhimu sana kwa minyororo ya ugavi ya halal. Kwa sababu katika mijadala ya sera, suluhisho la kwanza linalokuja akilini mara nyingi ni kutambuana kwa vyeti. Utafiti unaonyesha kuwa hili ni muhimu lakini halitoshi. Ufuatiliaji wa kidijitali ni miundombinu ya ushahidi ya vitendo inayorahisisha washirika kuaminiana. Historia ya bidhaa, rekodi za usafi, taarifa za usafirishaji na ushahidi wa utenganishaji vinapoweza kushirikiwa kidijitali, uratibu kati ya kampuni huwa na hatari ndogo na kasi zaidi.
Hipotesi zilizojaribiwa katika utafiti pia zinategemea mantiki hii. Hipotesi ya kwanza inasema kuwa ulinganifu wa udhibiti huongeza ushirikiano kati ya kampuni. Hipotesi ya pili inapendekeza kuwa ufuatiliaji wa kidijitali huongeza ushirikiano kati ya kampuni. Hipotesi ya tatu hujaribu kama ushirikiano kati ya kampuni huimarisha ujumuishaji wa lojistiki ya halal. Hipotesi ya nne huchunguza kama ujumuishaji wa lojistiki ya halal huongeza utendaji wa kampuni. Hipotesi ya tano na ya sita huzingatia nafasi ya upatanishi ya ushirikiano; yaani, hujaribu swali la kama ulinganifu wa udhibiti na ufuatiliaji wa kidijitali huathiri ujumuishaji wa lojistiki si moja kwa moja pekee, bali kwa kiwango kikubwa kupitia ushirikiano.
Data ilianza na dodoso 620 zilizosambazwa, majibu 487 yakapokelewa, na baada ya ukaguzi wa ustahiki na ubora wa data, uchambuzi ukakamilishwa kwa majibu halali 412. Asilimia 57,3 ya sampuli ilitoka Malaysia na asilimia 42,7 kutoka Indonesia. Kwa aina za kampuni, washiriki 191 walikuwa wazalishaji au wauzaji nje, washiriki 89 wasambazaji au waagizaji, na washiriki 132 watoa huduma za lojistiki. Kwa ukubwa wa kampuni, biashara ndogo na za kati zilikuwa nyingi kwa asilimia 60,2. Kwa majukumu ya washiriki, walijumuisha wasimamizi wa mnyororo wa ugavi na uendeshaji, maafisa wa ufuasi na ubora, na wasimamizi wa lojistiki na mauzo ya nje. Wasifu huu unaonyesha kuwa utafiti hautegemei maoni ya kinadharia pekee, bali pia mitazamo ya wataalamu wanaofanya kazi moja kwa moja katika biashara ya halal na michakato ya lojistiki.
Mbinu ya kitakwimu ya utafiti ni PLS-SEM. Mbinu hii hutumiwa kujaribu mahusiano kati ya miundo ambayo haiwezi kuonekana moja kwa moja lakini hupimwa kupitia vipengele vya dodoso. Kwa mfano, “ufuatiliaji wa kidijitali” hauonekani moja kwa moja kama namba moja; hupimwa kupitia vipengele kama kampuni kutumia mfumo wa kufuatilia kidijitali, kuwa na uwezo wa kufuatilia bidhaa katika hatua za mnyororo wa ugavi na kushiriki taarifa hizo. PLS-SEM inafaa kwa kuunda modeli ya jinsi vigezo hivi fiche vinavyoathiriana.
Katika modeli ya kipimo, inaelezwa kuwa upakiaji wa vipengele vyote ulikuwa juu ya kizingiti cha 0,70. Kiufundi, hii ina maana kwamba kila kipengele cha dodoso kina uhusiano wa kutosha na muundo unaopaswa kupima. Kwa mfano, vipengele vya ufuatiliaji wa kidijitali vinawakilisha kweli mtazamo wa ufuatiliaji wa kidijitali, na vipengele vya utendaji wa kampuni vinawakilisha mtazamo wa utendaji. Thamani za Cronbach alfa ziliripotiwa kuwa kati ya 0,85 na 0,89, na thamani za uaminifu mchanganyiko kati ya 0,90 na 0,92. Thamani hizi zinaonyesha uthabiti wa juu wa ndani wa vipimo. Thamani za Wastani wa Utofauti Ulioelezwa (Average Variance Extracted, AVE) ziko kati ya 0,69 na 0,73; hii pia ina maana kwamba miundo inaeleza viashiria vyake kwa kiwango cha kutosha.
Utafiti pia ulitathmini uhalali wa kutofautisha. Kigezo cha Fornell-Larcker na uwiano wa HTMT vilitumika, na thamani zote za HTMT zilipatikana chini ya 0,85. Hii inaonyesha kwamba miundo katika modeli ni tofauti kweli. Kwa mfano, ufuatiliaji wa kidijitali na ujumuishaji wa lojistiki ya halal vinaweza kuhusiana, lakini si kitu kilekile. Ufuatiliaji wa kidijitali ni miundombinu ya taarifa inayowezesha ufuatiliaji wa bidhaa na nyaraka; ujumuishaji wa lojistiki ni uendeshaji unaolingana wa usafirishaji, uhifadhi, utenganishaji na usimamizi wa mchakato kwa viwango vya pamoja.
Matokeo ya modeli ya kimuundo yanatoa ujumbe mkuu wa utafiti. Ulinganifu wa udhibiti huongeza kwa maana ushirikiano kati ya kampuni:
\[ RH \rightarrow IFC: \beta = 0.29,\ t = 6.12,\ p < 0.001 \]
Katika usemi huu, β ni mgawo wa njia, unaoonyesha mwelekeo na ukubwa wa athari. β = 0,29 ni athari chanya. t ni thamani ya jaribio la kitakwimu. p < 0.001 inaonyesha kuwa matokeo yana umuhimu mkubwa sana kitakwimu. Kwa lugha ya kila siku, kadiri kampuni zinavyoona kuwa mahitaji ya cheti, matarajio ya ukaguzi na sheria za lojistiki kati ya nchi mbili zinaendana zaidi, ndivyo zinavyoweza kushirikiana kwa urahisi zaidi na washirika wa biashara.
Athari ya ufuatiliaji wa kidijitali kwa ushirikiano kati ya kampuni ni kubwa zaidi:
\[ DT \rightarrow IFC: \beta = 0.41,\ t = 8.47,\ p < 0.001 \]
Matokeo haya yanaonyesha kwamba ufuatiliaji wa kidijitali si zana ya kiufundi ya kufuatilia pekee; pia ni miundombinu ya uaminifu inayorahisisha ushirikiano. Kampuni zinapoweza kufuatilia historia ya bidhaa, mtiririko wa nyaraka, rekodi za usafirishaji na ushahidi wa ufuasi kidijitali, ukosefu wa usawa wa taarifa kati ya washirika hupungua. Kwa maneno mengine, maswali kama upande mmoja unaficha taarifa muhimu, historia ya bidhaa ni sahihi kweli au uadilifu wa halal ulivunjika wakati wa usafirishaji huwa rahisi kujibiwa.
Athari ya ushirikiano kati ya kampuni kwa ujumuishaji wa lojistiki ya halal ni kubwa sana:
\[ IFC \rightarrow HLI: \beta = 0.62,\ t = 15.33,\ p < 0.001 \]
Matokeo haya ndiyo kiini cha utafiti. Ujumuishaji wa lojistiki ya halal haupatikani kwa kuandika “eneo la halal” kwenye ghala au kuweka lebo kwenye gari la usafiri pekee. Unahitaji upangaji wa pamoja, ukaguzi wa nyaraka kabla ya usafirishaji, itifaki za utenganishaji, rekodi za usafi, mawasiliano ya haraka katika hali zisizo za kawaida na kushiriki nyaraka zilizo tayari kwa ukaguzi. Haya si mambo ambayo kampuni moja inaweza kufanya peke yake; yanahitaji uratibu kati ya msambazaji, mtengenezaji, mtoa huduma wa lojistiki, mwagizaji na, inapohitajika, taasisi za udhibiti.
Athari ya ujumuishaji wa lojistiki ya halal kwa utendaji wa kampuni pia ni kubwa:
\[ HLI \rightarrow FP: \beta = 0.59,\ t = 13.76,\ p < 0.001 \]
Matokeo haya yanaonyesha kuwa lojistiki ya halal haipaswi kuonekana tu kama mzigo wa ufuasi unaoongeza gharama. Mfumo jumuishi wa lojistiki ya halal unaweza kuongeza kutegemewa kwa utoaji, kupunguza kutokuwa na uhakika katika kuvuka mipaka, kupunguza ucheleweshaji unaotokana na nyaraka pungufu na kuimarisha ishara ya uaminifu kwa wateja. Utafiti umeona kuwa athari hii ina uhusiano wenye maana na utendaji wa kampuni. Hata hivyo, ni muhimu kuwa makini: utafiti unaonyesha uhusiano huu kupitia dodoso na modeli ya kitakwimu; hautoi jaribio la utendaji lililopimwa kwa rekodi za kifedha, muda halisi wa utoaji au vipimo vya uendeshaji wa uwanjani.
Nguvu ya maelezo ya modeli pia ni muhimu. Utafiti unaeleza asilimia 46 ya mabadiliko katika ushirikiano kati ya kampuni, asilimia 38 ya mabadiliko katika ujumuishaji wa lojistiki ya halal na asilimia 35 ya mabadiliko katika utendaji wa kampuni. Katika sayansi za jamii na tafiti za biashara, viwango hivi ni vya maana; kwa sababu utendaji wa kampuni hauundwi na ujumuishaji wa lojistiki pekee, bali pia na hali za soko, ushindani wa bei, mabadiliko ya sarafu, ubora wa bidhaa, mahitaji ya watumiaji, mabadiliko ya kanuni na mkakati wa kampuni.
Uchambuzi wa upatanishi unaonyesha kwamba taratibu za kitaasisi huathiri ujumuishaji wa lojistiki hasa kupitia ushirikiano. Athari isiyo ya moja kwa moja ya ulinganifu wa udhibiti kwa ujumuishaji wa lojistiki kupitia ushirikiano ni:
\[ RH \rightarrow IFC \rightarrow HLI: \beta = 0.18,\ t = 5.94,\ p < 0.001 \]
Athari isiyo ya moja kwa moja ya ufuatiliaji wa kidijitali kwa ujumuishaji wa lojistiki kupitia ushirikiano ni kubwa zaidi:
\[ DT \rightarrow IFC \rightarrow HLI: \beta = 0.25,\ t = 7.88,\ p < 0.001 \]
Matokeo haya yameripotiwa kama upatanishi wa sehemu. Maana yake ni hii: ulinganifu wa udhibiti na ufuatiliaji wa kidijitali huathiri ujumuishaji wa lojistiki, lakini athari hii hupitia kwa kiwango kikubwa utaratibu wa ushirikiano kati ya kampuni. Kwa hiyo, kiwango cha nyaraka au teknolojia pekee hakitoshi; pande zinazotumia nyaraka na teknolojia hizo lazima zijenge taratibu za kufanya kazi pamoja.
Nguvu ya utafiti ni kwamba hauchukulii suala la mnyororo wa ugavi wa halal kwa kauli ya kawaida ya “bidhaa halal lazima iwe salama” pekee, bali hulichunguza kupitia vigezo vya biashara vinavyoweza kupimwa. Utafiti huunda mahusiano yanayoweza kujaribiwa kati ya ulinganifu wa kitaasisi, ufuatiliaji wa kidijitali, ushirikiano, ujumuishaji wa lojistiki na utendaji. Kwa mtazamo huu, utafiti unajaribu kupeleka fasihi ya mnyororo wa ugavi wa halal katika msingi unaolenga zaidi taratibu.
Hata hivyo, mapungufu ya utafiti lazima yaonekane wazi. Kwanza, utafiti una muundo wa sehemu moja kwa wakati. Data zilikusanywa katika wakati fulani. Kwa hiyo, hauonyeshi moja kwa moja jinsi ulinganifu wa udhibiti au ufuatiliaji wa kidijitali unavyokua kadiri muda unavyopita, jinsi kampuni zinavyobadilika kwa michakato hii au jinsi mahusiano ya ushirikiano yanavyobadilika kwa miaka. Pili, utafiti unategemea vipimo vya mtazamo katika kiwango cha kampuni. Washiriki walitathmini mazoea na utendaji wa kampuni zao; kwa hiyo hakuna kipimo cha uendeshaji kilichoungwa mkono na rekodi halisi za ukaguzi, muda wa kuvuka mipaka, viwango vya hitilafu au data za gharama. Tatu, utafiti unalenga ukanda wa Malaysia-Indonesia. Miundo ya kitaasisi na ya mamlaka za kidini ya nchi hizi inaweza kutofautiana na maeneo mengine. Kwa hiyo, kueneza matokeo moja kwa moja kwa njia zote za biashara ya halal katika Mashariki ya Kati, Ulaya, Asia Kusini au Afrika kunahitaji tahadhari.
Kizuizi kingine kinachoangaziwa na utafiti ni kutokuwepo kwa usawa wa nguvu. Wauzaji nje wakubwa, kampuni za lojistiki za kimataifa au taasisi za uthibitishaji zilizounganishwa na serikali zinaweza kuathiri viwango vya mnyororo wa ugavi zaidi kuliko kampuni ndogo. Biashara ndogo na za kati zinaweza kupata ugumu kuwekeza katika miundombinu ya kisasa ya ufuatiliaji wa kidijitali. Kwa hiyo, ujumuishaji wa mnyororo wa ugavi wa halal huenda usimaanishe gharama na manufaa sawa kwa kila mtu. Utafiti haumodeli moja kwa moja mahusiano haya ya nguvu.
Kwa maisha ya kila siku, umuhimu wa utafiti huu ni wa moja kwa moja. Mtumiaji anapoona cheti cha halal kwenye rafu ya duka, jukwaa la biashara ya mtandaoni au kifungashio cha bidhaa iliyoagizwa kutoka nje, hudhani kuwa ishara hiyo si idhini ya karatasi pekee. Ishara hiyo inadokeza kwamba bidhaa imesimamiwa kwa uadilifu fulani kutoka uzalishaji hadi usambazaji. Ikiwa hakuna utenganishaji katika mnyororo wa lojistiki, nyaraka hazilingani, rekodi za usafi haziwezi kuthibitishwa au kukubalika kwa vyeti kati ya nchi hakuko wazi, ishara ya uaminifu inayomfikia mtumiaji hudhoofika. Utafiti huu husaidia kuelewa mfumo wa uendeshaji usioonekana lakini muhimu ulioko nyuma ya uaminifu huo.
Kwa viwanda na biashara, ujumbe wa utafiti ni wazi zaidi: kampuni zinazotaka kukua katika masoko ya halal hazipaswi kuzingatia tu maendeleo ya bidhaa au kupata cheti. Miundombinu ya data inayoweza kufuatiliwa, viwango vya pamoja vya nyaraka, kufanya kazi kwa usawa na watoa huduma za lojistiki, mfumo wa rekodi ulio tayari kwa ukaguzi na taratibu za kutatua matatizo ya kuvuka mipaka pia ni maeneo ya uwekezaji wa kimkakati. Hasa katika sekta kama chakula, dawa, vipodozi na lojistiki ambako uadilifu wa halal lazima ulindwe katika mnyororo mzima wa ugavi, mbinu hii inaweza kubadilika kuwa faida ya ushindani.
Kwa mtazamo wa zamani, sasa na siku zijazo, utafiti unaelezea mabadiliko ya hatua tatu. Zamani, usimamizi wa halal ulifikiriwa zaidi kwa kuzingatia bidhaa na eneo la uzalishaji. Leo, kutokana na biashara ya kimataifa, wasambazaji wenye tabaka nyingi na mitandao ya kimataifa ya lojistiki, hadhi ya halal imekuwa sifa ya mfumo inayopaswa kufuatiliwa katika mnyororo mzima wa ugavi. Katika siku zijazo, ufuatiliaji wa kidijitali, kushiriki data, mifumo ya uthibitishaji kama blockchain, hifadhidata za pamoja za vyeti na ulinganifu wa viwango vya kimataifa vinaweza kuamua zaidi miundombinu ya uaminifu ya uchumi wa halal. Hata hivyo, utafiti unaonyesha hasa kwamba teknolojia pekee haitoshi. Teknolojia huleta thamani halisi pale tu inapobadilika kuwa lugha ya pamoja ya ushahidi inayokubaliwa na taasisi na kampuni.
Ni muhimu kutenganisha kile utafiti unachosema na usichosema. Utafiti unaonyesha kuwa ulinganifu wa udhibiti na ufuatiliaji wa kidijitali huongeza ushirikiano kati ya kampuni; ushirikiano huimarisha ujumuishaji wa lojistiki ya halal; na ujumuishaji wa lojistiki ya halal una uhusiano chanya na utendaji wa kampuni. Hata hivyo, utafiti hausisemi kwamba matatizo yote ya biashara ya halal kati ya Malaysia na Indonesia yametatuliwa. Hausisemi kuwa ufuatiliaji wa kidijitali utaweza kutekelezwa kwa urahisi sawa katika kila kampuni. Hausisemi kwamba kila makubaliano ya kutambuana yatazalisha mafanikio ya moja kwa moja katika vitendo. Zaidi ya hayo, matokeo haya yanapaswa kusomwa si kama ushahidi wa mwisho uliochapishwa katika jarida lililopitiwa na rika, bali kama matokeo ya utafiti wa kiwango cha preprint.
Mbinu na Matokeo ya Utafiti
Utafiti una muundo wa kiasi, wa sehemu moja kwa wakati na unaotegemea dodoso. Kitengo cha utafiti ni kampuni. Walengwa ni wazalishaji halal walioidhinishwa, wauzaji nje, waagizaji, wasambazaji na watoa huduma za lojistiki wanaohusika katika biashara ya halal kati ya Malaysia na Indonesia. Washiriki walichaguliwa kutoka kwa wafanyakazi wa ngazi ya juu wenye ujuzi katika maeneo kama uendeshaji wa mnyororo wa ugavi, uthibitishaji wa halal, uratibu wa lojistiki, ubora na usimamizi wa mauzo ya nje.
Katika mchakato wa ukusanyaji wa data, dodoso 620 zilisambazwa na 487 zikarudishwa. Majibu 31 ya washiriki wasiohusika katika biashara ya halal ya Malaysia-Indonesia, majibu 14 kwa sababu ya rekodi za kampuni zilizojirudia, majibu 18 kwa sababu yalikuwa na zaidi ya asilimia 10 ya data iliyokosekana, na majibu 12 kwa sababu ya tabia ya juhudi ndogo/kuweka chaguo lilelile yaliondolewa. Uchambuzi wa mwisho ulifanywa kwa majibu halali 412.
| Kundi | Uainishaji | Idadi | Uwiano |
|---|---|---|---|
| Nchi | Malaysia | 236 | %57,3 |
| Nchi | Indonesia | 176 | %42,7 |
| Aina ya kampuni | Mtengenezaji / Muuzaji nje | 191 | %46,4 |
| Aina ya kampuni | Msambazaji / Mwagizaji | 89 | %21,6 |
| Aina ya kampuni | Mtoa huduma za lojistiki | 132 | %32,0 |
| Ukubwa wa kampuni | KOBİ | 248 | %60,2 |
| Ukubwa wa kampuni | Kampuni kubwa | 164 | %39,8 |
Miundo mitano fiche ilipimwa katika utafiti. Kila muundo uliwakilishwa kwa vipengele vingi vilivyopimwa kwa kipimo cha Likert cha 7. Katika kipimo hiki, 1 maana yake ni “sikubaliani kabisa” na 7 ni “nakubaliana kabisa”.
| Muundo | Kifupi | Idadi ya vipengele | Maana ya mfano katika utafiti |
|---|---|---|---|
| Ulinganifu wa udhibiti | RH | 4 | Mahitaji ya uthibitishaji wa halal kuwa thabiti katika shughuli za Malaysia-Indonesia |
| Ufuatiliaji wa kidijitali | DT | 4 | Kampuni kufuatilia bidhaa halal kwa mifumo ya kidijitali katika hatua za mnyororo wa ugavi |
| Ushirikiano kati ya kampuni | IFC | 5 | Kutatua kwa pamoja na washirika matatizo ya ufuasi wa halal na lojistiki |
| Ujumuishaji wa lojistiki ya halal | HLI | 5 | Washirika wa lojistiki kufuata taratibu zinazoendana za usafirishaji, ushughulikiaji na utenganishaji wa halal |
| Utendaji wa kampuni | FP | 4 | Shughuli za halal za kuvuka mipaka kuchangia utendaji wa mauzo ya nje |
Hipotesi za msingi za utafiti ni kama ifuatavyo:
- H1: Ulinganifu wa udhibiti huathiri chanya ushirikiano kati ya kampuni katika minyororo ya ugavi ya halal ya Malaysia-Indonesia.
- H2: Ufuatiliaji wa kidijitali huathiri chanya ushirikiano kati ya kampuni.
- H3: Ushirikiano kati ya kampuni huathiri chanya ujumuishaji wa lojistiki ya halal.
- H4: Ujumuishaji wa lojistiki ya halal huathiri chanya utendaji wa kampuni.
- H5: Ushirikiano kati ya kampuni una nafasi ya upatanishi katika uhusiano kati ya ulinganifu wa udhibiti na ujumuishaji wa lojistiki ya halal.
- H6: Ushirikiano kati ya kampuni una nafasi ya upatanishi katika uhusiano kati ya ufuatiliaji wa kidijitali na ujumuishaji wa lojistiki ya halal.
Katika takwimu za maelezo, wastani wa miundo yote ulipatikana kati ya 5,00 na 5,21. Hii inaonyesha kuwa kampuni washiriki zina kiwango fulani cha ukomavu katika biashara ya halal na michakato ya lojistiki, lakini hazijafikia kiwango kamili katika maeneo yote. Upotovu wa kawaida ulikuwa kati ya 0,83 na 0,92; hii inaonyesha kuwa kuna tofauti zenye maana kati ya kampuni.
| Muundo | Wastani | Upotovu wa kawaida | Maelezo |
|---|---|---|---|
| RH | 5,00 | 0,92 | Mtazamo wa ulinganifu wa udhibiti uko katika kiwango cha kati-juu. |
| DT | 5,10 | 0,88 | Mazoea ya ufuatiliaji wa kidijitali yanaonekana, lakini hayajakomaa kikamilifu. |
| IFC | 5,21 | 0,85 | Mtazamo wa ushirikiano kati ya kampuni una wastani wa juu zaidi. |
| HLI | 5,04 | 0,87 | Ujumuishaji wa lojistiki ya halal upo, lakini nafasi ya kuboresha inaendelea. |
| FP | 5,19 | 0,83 | Kampuni zinaona mchango wa shughuli za halal kwa utendaji kwa mtazamo chanya. |
Katika matokeo ya uhusiano, uhusiano mkubwa ulipatikana kati ya ushirikiano kati ya kampuni na ujumuishaji wa lojistiki ya halal:
[ r(IFC,HLI) = 0.62 ]
Hapa r ni mgawo wa uhusiano. Thamani chanya na kubwa inaonyesha kwamba ushirikiano unapoongezeka, ujumuishaji wa lojistiki pia huwa na mwelekeo wa kuongezeka. Uhusiano mkubwa chanya pia uliripotiwa kati ya ujumuishaji wa lojistiki ya halal na utendaji wa kampuni:
[ r(HLI,FP) = 0.59 ]
Hii inaonyesha kuwa kampuni zenye michakato ya lojistiki ya halal iliyounganishwa zina mitazamo ya juu zaidi ya utendaji. Hata hivyo, uhusiano pekee hauonyeshi sababu; kwa hiyo, utafiti ulifanya majaribio ya hipotesi kwa modeli ya kimuundo.
Katika modeli ya kipimo, upakiaji wa vipengele unatofautiana kati ya 0,78 na 0,86. Thamani hizi kuwa juu ya 0,70 zinaonyesha kwamba vipengele vilivyotumika vinawakilisha kwa nguvu miundo husika. Thamani za Cronbach alfa ziko katika wigo wa 0,85-0,89, uaminifu mchanganyiko katika wigo wa 0,90-0,92, na AVE katika wigo wa 0,69-0,73. Matokeo haya yanaunga mkono kuwa chombo cha kipimo ni cha kuaminika na halali.
| Muundo | Cronbach alfa | Uaminifu mchanganyiko | AVE | Maelezo ya kiufundi |
|---|---|---|---|---|
| RH | 0,85 | 0,90 | 0,69 | Cha kuaminika na uhalali wa karibu wa kutosha |
| DT | 0,88 | 0,92 | 0,73 | Uthabiti wa ndani wenye nguvu sana |
| IFC | 0,89 | 0,92 | 0,71 | Muundo wa ushirikiano umepimwa kwa uthabiti |
| HLI | 0,88 | 0,92 | 0,70 | Muundo wa ujumuishaji wa lojistiki umepimwa kwa nguvu |
| FP | 0,87 | 0,91 | 0,72 | Muundo wa utendaji umepimwa kwa kuaminika |
Matokeo ya modeli ya kimuundo yanaonyesha kuwa hipotesi zote zimeungwa mkono.
| Hipotesi | Njia | β | t | p | Matokeo |
|---|---|---|---|---|---|
| H1 | RH → IFC | 0,29 | 6,12 | <0,001 | Imeungwa mkono |
| H2 | DT → IFC | 0,41 | 8,47 | <0,001 | Imeungwa mkono |
| H3 | IFC → HLI | 0,62 | 15,33 | <0,001 | Imeungwa mkono |
| H4 | HLI → FP | 0,59 | 13,76 | <0,001 | Imeungwa mkono |
Jedwali hili linaonyesha wazi uti wa mgongo wa utafiti. Ufuatiliaji wa kidijitali una athari kubwa zaidi kwa ushirikiano kati ya kampuni kuliko ulinganifu wa udhibiti. Athari ya moja kwa moja yenye nguvu zaidi ni njia kutoka ushirikiano kati ya kampuni kwenda ujumuishaji wa lojistiki ya halal. Hii inaonyesha kwamba katika lojistiki ya halal, kipengele muhimu si kiwango au teknolojia pekee, bali uwezo wa kufanya kazi pamoja.
Thamani za utofauti unaoelezwa katika modeli ni kama ifuatavyo:
| Muundo unaoelezwa | R² | Maana |
|---|---|---|
| Ushirikiano kati ya kampuni | 0,46 | Ulinganifu wa udhibiti na ufuatiliaji wa kidijitali vinaeleza %46 ya mabadiliko katika ushirikiano. |
| Ujumuishaji wa lojistiki ya halal | 0,38 | Ushirikiano unaeleza %38 ya mabadiliko katika ujumuishaji wa lojistiki. |
| Utendaji wa kampuni | 0,35 | Ujumuishaji wa lojistiki ya halal unaeleza %35 ya mabadiliko katika utendaji. |
R² huonyesha kiasi cha mabadiliko katika kigezo husika kinachoelezwa na modeli. Kwa mfano, R² = 0,35 ina maana kwamba asilimia 35 ya mabadiliko katika utendaji wa kampuni yanaelezwa na kigezo cha ujumuishaji wa lojistiki ya halal katika modeli. Uwiano huu ni nguvu ya maelezo inayostahili kuzingatiwa katika tafiti za biashara na mnyororo wa ugavi.
Ukubwa wa athari pia unaimarisha ujumbe wa vitendo wa utafiti. Thamani ya f² ya ulinganifu wa udhibiti kwa ushirikiano ni 0,11, na thamani ya f² ya ufuatiliaji wa kidijitali kwa ushirikiano ni 0,24. Kwa upande mwingine, thamani ya f² ya ushirikiano kati ya kampuni kwa ujumuishaji wa lojistiki ya halal ni 0,63, na thamani ya f² ya ujumuishaji wa lojistiki ya halal kwa utendaji wa kampuni ni 0,54. Thamani hizi mbili za mwisho zinaonyesha ukubwa mkubwa wa athari.
Matokeo ya uchambuzi wa upatanishi pia ni muhimu:
| Hipotesi | Njia isiyo ya moja kwa moja | β | t | p | Aina ya upatanishi |
|---|---|---|---|---|---|
| H5 | RH → IFC → HLI | 0,18 | 5,94 | <0,001 | Upatanishi wa sehemu |
| H6 | DT → IFC → HLI | 0,25 | 7,88 | <0,001 | Upatanishi wa sehemu |
Matokeo haya yanaonyesha kuwa ulinganifu wa udhibiti na ufuatiliaji wa kidijitali huimarisha ujumuishaji wa lojistiki ya halal hasa kupitia ushirikiano kati ya kampuni. Kwa maneno mengine, kuwa na viwango vinavyoendana au mifumo ya kidijitali pekee hakuumbi mnyororo wa ugavi wa halal uliounganishwa. Ujumuishaji halisi hutokea kampuni zinapobadilisha miundombinu hii kuwa taratibu za upangaji wa pamoja, kushiriki nyaraka, kutatua matatizo na uratibu wa kiutendaji.
Kwa nguvu ya utabiri wa modeli, thamani za Q² ni chanya: 0,31 kwa ushirikiano kati ya kampuni, 0,27 kwa ujumuishaji wa lojistiki ya halal na 0,25 kwa utendaji wa kampuni. Thamani chanya za Q² zinaonyesha kuwa modeli si tu inalingana na sampuli ya sasa, bali pia ina maana fulani ya kitabiri. Thamani ya SRMR imeripotiwa kuwa 0,056; thamani hii inaunga mkono ulinganifu wa modeli unaokubalika katika muktadha wa PLS-SEM.
Matokeo ya utafiti yanazalisha hitimisho kuu tatu kwa biashara ya halal ya Malaysia-Indonesia. Kwanza, ulinganifu wa kitaasisi ni muhimu kwa sababu hupunguza kutokuwa na uhakika na gharama za ufuasi zinazojirudia. Pili, ufuatiliaji wa kidijitali unajitokeza kama zana ya uratibu wa vitendo yenye nguvu zaidi kwa sababu unawezesha kushiriki ushahidi unaoweza kuthibitishwa kati ya kampuni. Tatu, ujumuishaji wa lojistiki ya halal una uhusiano mkubwa na utendaji; kwa hiyo, lojistiki ya halal haipaswi kuonekana tu kama gharama ya kufuata sheria, bali pia kama uwezo wa kimkakati.
Chanzo na Dokezo la Mbinu
Makala hii imetayarishwa kwa msingi wa utafiti wenye kichwa “Building a Unified Halal Supply Chain: Institutional Coordination, Digital Traceability, and Logistics Integration in Malaysia–Indonesia Trade” ulioandaliwa na Zaimy Johana Johan, Saiful Azmir Kasdi, Irwan Ibrahim, A. Jajang W. Mahri, Suryana, Masrizal na Mumuh Muhammad.
Utafiti ni wa kiasi na unachunguza uhusiano kati ya ulinganifu wa udhibiti, ufuatiliaji wa kidijitali, ushirikiano kati ya kampuni, ujumuishaji wa lojistiki ya halal na utendaji wa kampuni katika muktadha wa mnyororo wa ugavi wa halal kati ya Malaysia na Indonesia. Seti ya data ina majibu halali 412 ya dodoso. SmartPLS 4 na Partial Least Squares Structural Equation Modeling (PLS-SEM) zimetumika kama mbinu ya uchambuzi.
Aina ya chanzo ni makala ya utafiti ya preprint. Kwa kuwa maandishi yana kauli ya wazi “This preprint research paper has not been peer reviewed”, utafiti haujapitiwa na tathmini ya rika. Kwa hiyo, matokeo yanapaswa kusomwa si kwa uhakika wa makala ya mwisho iliyopitiwa na rika, bali kama matokeo ya kitaaluma ya kiwango cha preprint.
Katika makala hii, hakuna madai ya mafanikio ya kibiashara, matokeo ya uhakika ya utekelezaji, mafanikio ya uwanjani, dhamana ya usalama au kwamba matatizo yote ya mnyororo wa ugavi wa halal yamesuluhishwa ambayo hayapo katika utafiti wa PDF. Matokeo ya utafiti yamepatikana kupitia data ya dodoso na modeli ya kitakwimu; hayajumuishi uthibitishaji wa majaribio wa moja kwa moja, jaribio la ufuatiliaji wa lojistiki wa wakati halisi, kipimo cha shughuli za uwanjani au uchambuzi wa rekodi za kifedha.
Ingawa migawo iliyoripotiwa katika utafiti inaonyesha mahusiano yenye maana kitakwimu, muundo wa sehemu moja kwa wakati hauwezi peke yake kuthibitisha maendeleo ya sababu kadiri muda unavyopita. Matokeo yanahusiana hasa na njia ya biashara ya halal ya Malaysia-Indonesia; tofauti za kitaasisi lazima zizingatiwe wakati wa kufanya ujanibishaji wa moja kwa moja kwa nchi na mifumo mingine ya biashara ya halal.
Mwishoni mwa utafiti, waandishi wanaeleza kuwa utafiti uliungwa mkono na Kituo cha Usimamizi wa Utafiti cha Universiti Teknologi MARA na ulifanywa kwa ushirikiano wa kitaasisi na Universitas Pendidikan Indonesia. Pia inaelezwa kuwa zana zinazosaidiwa na akili bandia zilitumika kuboresha lugha na muundo wakati wa uandishi, na waandishi wanawajibika kwa yaliyomo ya mwisho. Taarifa hii inapaswa kutathminiwa kama sehemu ya usaidizi wa lugha na muundo katika mchakato wa maandalizi ya maandishi, si kama sehemu ya madai ya kisayansi ya utafiti.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *