

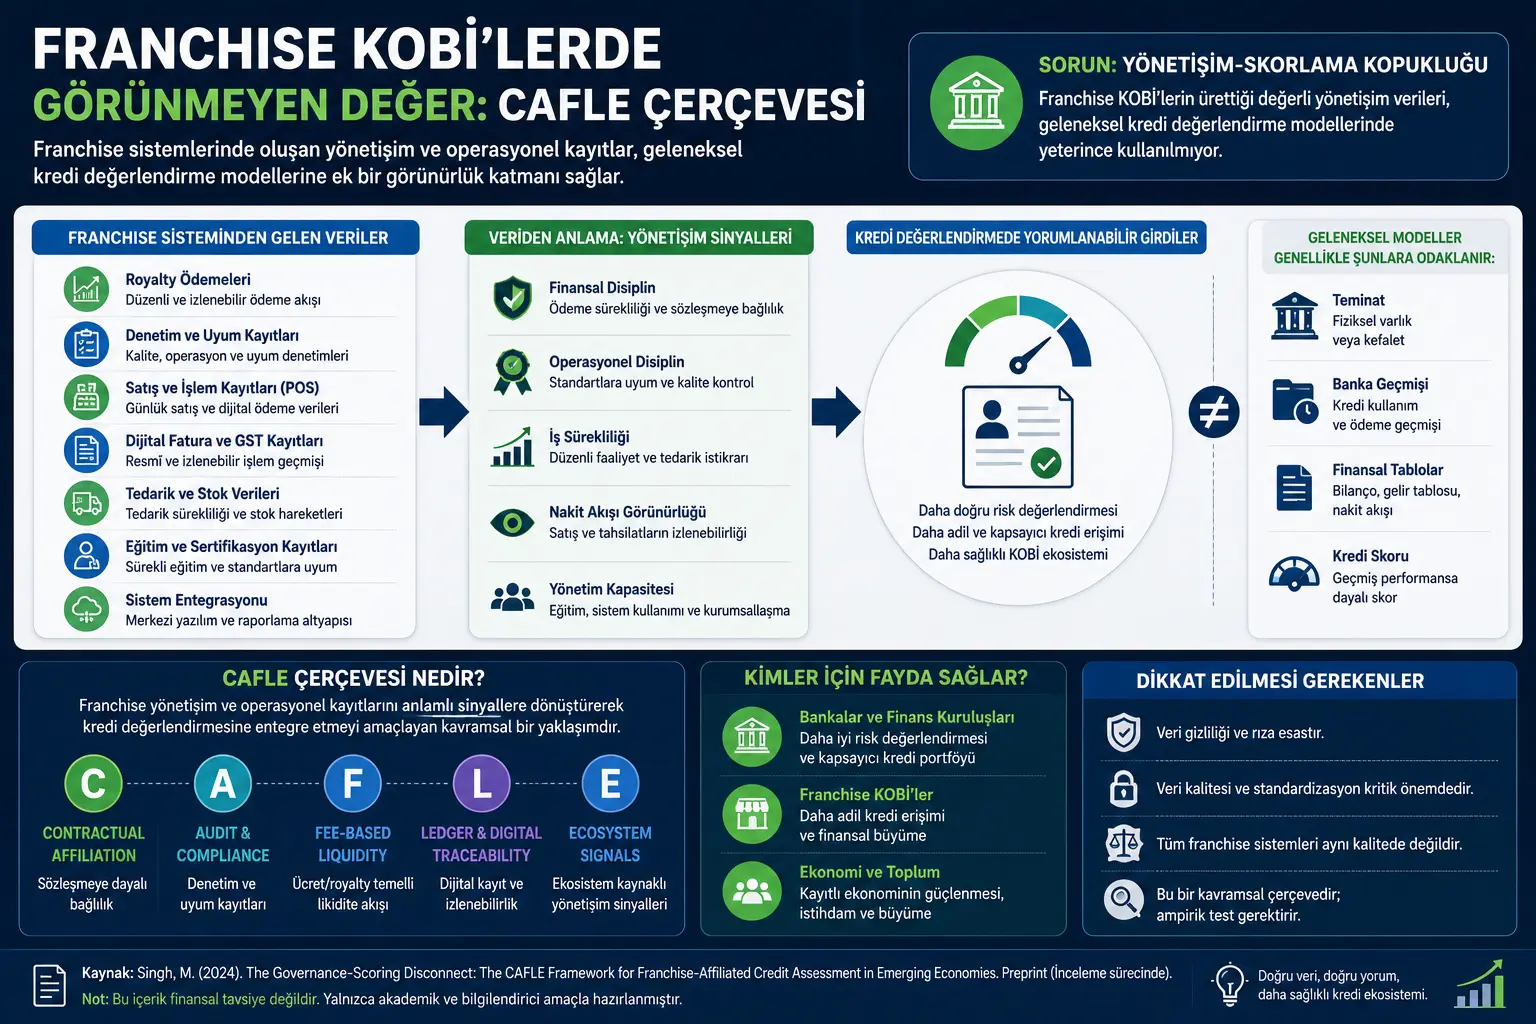
Utafiti huu ni rasimu ya utafiti wa preprint yenye kichwa “The Governance-Scoring Disconnect: The CAFLE Framework for Franchise-Affiliated Credit Assessment in Emerging Economies”. Kwenye PDF imeelezwa kwamba kazi hiyo iko katika mchakato wa mapitio na iko wazi kwa maoni. Kwa hiyo maandishi yanapaswa kusomwa si kama makala ya mwisho iliyopitiwa na wenzao, bali kama pendekezo la mfumo wa dhana na mchango wa kinadharia uliotayarishwa kwa ajili ya utafiti wa baadaye.
Kwa upande wa taaluma, utafiti uko katika makutano ya fedha, ufadhili wa SMEs, ujasiriamali, governance ya franchise, tathmini ya mikopo ya kidijitali na uchumi unaoibukia. Huu si ushauri wa uamuzi wa kifedha, utoaji wa mkopo, uchukuaji wa mkopo au uwekezaji. Mada ya makala ni mjadala wa kitaaluma kuhusu jinsi rekodi za kiutendaji zinazozalishwa katika mifumo ya franchise zinavyoweza kutumiwa kwa maana zaidi katika tathmini ya mikopo.
Katika uchumi unaoibukia, biashara nyingi ndogo huchangia katika uchumi rasmi lakini hupata shida kupata mikopo kutoka benki na taasisi rasmi za fedha. Mojawapo ya sababu kuu ni kwamba benki haziwezi kuona kwa kiwango cha kutosha ubora halisi wa biashara, uwezo wake wa kulipa na nidhamu yake ya kiutendaji. Tatizo hili linaonekana hasa kwa SMEs zenye dhamana ndogo, historia fupi ya benki au taarifa dhaifu za kifedha.
Utafiti huu unasema kuwa SMEs zilizounganishwa na mtandao wa franchise zina hali maalum. Hii ni kwa sababu biashara hizi si sawa na biashara huru zinazofanya kazi peke yake. Zinazalisha malipo ya royalty, ukaguzi wa kiutendaji, ukaguzi wa ufuataji, mifumo sanifu ya kuripoti na rekodi za miamala ya kidijitali. Hata hivyo, modeli za jadi za tathmini ya mikopo mara nyingi hazitumii rekodi hizi za governance kwa utaratibu. Mwandishi anaita pengo hili “governance-scoring disconnect”, yaani “kutengana kati ya data ya governance na credit scoring”.
Mfumo wa CAFLE unaopendekezwa na utafiti unajaribu kueleza jinsi rekodi hizi zinazotokea katika mifumo ya franchise zinavyoweza kubadilishwa kuwa ishara zenye maana zaidi katika tathmini ya mikopo.
Tatizo ni Nini?
SMEs zina nafasi muhimu katika ajira, uzalishaji wa ndani na uhai wa kiuchumi, hasa katika uchumi unaoibukia. Lakini SMEs nyingi hupata ugumu wa kufikia mikopo rasmi. Kwa upande wa benki, tatizo ni hili: Si rahisi kila wakati kujua kama biashara ina afya halisi, inaweza kudumu, au ina hatari kubwa.
Hali hii huitwa asymmetry ya taarifa. Asymmetry ya taarifa ni pale upande mmoja wa muamala unapokuwa na taarifa nyingi zaidi au bora zaidi kuliko mwingine. Katika soko la mikopo, biashara inajua hali yake vizuri zaidi kuliko benki; benki inalazimika kufanya uamuzi kwa taarifa pungufu. Kwa sababu hiyo benki huomba dhamana, hutafuta historia ndefu ya benki au huwa waangalifu zaidi kwa biashara ndogo.
Jambo linalosisitizwa na makala ni kwamba biashara zilizounganishwa na mtandao wa franchise zinapaswa kutathminiwa tofauti katika picha hii. Biashara ya franchise, kwa mfano duka la dawa, mgahawa, kituo cha elimu au duka la rejareja, mara nyingi hufungwa na ukaguzi wa mara kwa mara, kanuni za kuripoti za kati, viwango vya chapa na mifumo ya malipo ya kidijitali. Muundo huu huzalisha taarifa muhimu kuhusu biashara. Hata hivyo, mifumo ya jadi ya mikopo kwa kawaida bado huzingatia viashiria kama dhamana, historia ya benki, taarifa za kifedha na credit score ya kawaida.
Kwa hiyo tatizo si ukosefu wa data, bali ni kushindwa kutafsiri kwa usahihi data iliyopo ya governance katika tathmini ya mikopo.
Mbinu Inapendekeza Nini?
Utafiti hautoi uchanganuzi wa empiria wa data; yaani haufanyi jaribio la kitakwimu kwa seti fulani ya data. Badala yake, unaendeleza mfumo wa dhana. Mfumo huu unaitwa CAFLE. CAFLE ni kifupi cha “Contractual Affiliation and Fee-based Liquidity Ecosystem”. Kwa Kiswahili kinaweza kutafsiriwa kwa takribani kama “Mfumo wa Uhusiano wa Kimkataba na Ekosistemi ya Ukwasi Inayotegemea Ada”.
Dai kuu la mfumo wa CAFLE ni hili: Malipo ya royalty, rekodi za ukaguzi wa kiutendaji, ripoti za ufuataji, harakati za ugavi, data za mauzo ya POS, ankara za kidijitali na rekodi za miamala zinazozalishwa katika mifumo ya franchise zinaweza kuwapa wakopeshaji ishara zenye thamani kuhusu mwendelezo wa biashara na kiwango chake cha nidhamu.
Royalty ni ada au sehemu ambayo biashara ya franchise hulipa kwa franchisor mara kwa mara ili kutumia chapa au modeli ya biashara. Ikiwa malipo haya ni ya kawaida, yanafuatiliwa kidijitali na yameunganishwa na shughuli za mauzo, yanaweza kuwa kiashiria cha mwendelezo wa shughuli za biashara. Vivyo hivyo, kupita ukaguzi wa kiutendaji mara kwa mara kunaweza kuonyesha kuwa biashara inafuata viwango vya chapa na inadumisha nidhamu fulani ya usimamizi.
Pendekezo la mwandishi si kwamba rekodi hizi zibadilishe viashiria vya kawaida vya tathmini ya mikopo. Tafsiri sahihi zaidi ni kwamba rekodi hizi zinaweza kutoa tabaka la ziada la mwonekano juu ya viashiria vya jadi kama dhamana, historia ya benki, taarifa za kifedha na credit score.
Fomula Zinaeleza Nini?
PDF hii haina mlinganyo wa kihisabati wala fomula ya modeli ya namba. Badala ya uchanganuzi wa kiuchumi-metriki unaotegemea fomula, utafiti unaendelea kupitia mfumo wa dhana, ujumuishaji wa fasihi, michoro, majedwali na propositions za utafiti.
Kwa hiyo hakuna fomula ya MathJax ya kuhamishwa katika sehemu hii. Muundo wa uchanganuzi wa makala unategemea zaidi uhusiano huu wa kimantiki: governance ya franchise huzalisha rekodi za mara kwa mara; ikiwa rekodi hizi zinaweza kufuatiliwa na kutafsiriwa kidijitali, kutokuwa na uhakika kwa mkopeshaji kuhusu taarifa za biashara kunaweza kupungua.
Mtiririko wa dhana wa utafiti unaweza kufupishwa kwa urahisi kama ifuatavyo:
Usemi huu haupo katika PDF kama mlinganyo wa moja kwa moja; ni maelezo ya kiuhariri ya kimchoro yaliyoandaliwa ili kuonyesha kwa urahisi mantiki kuu ya utafiti kwa msomaji.
Majaribio Yalifanywaje?
Katika utafiti huu hakuna jaribio la maabara, jaribio la uwanjani wala jaribio la empiria linalotegemea regression. Utafiti ni wa dhana. Mwandishi, akitumia fasihi kama msingi, anafafanua tatizo na kupendekeza mfumo unaoweza kulijibu.
Mapitio ya fasihi yanaunganisha maeneo kama ufadhili wa SMEs, asymmetry ya taarifa, signaling theory, governance ya franchise, relationship banking, mifumo ya mikopo ya kidijitali na matumizi ya data mbadala. Mtazamo huu ni zaidi wa mapitio jumuishi ya fasihi kuliko meta-analysis ya kitakwimu ya kimfumo.
Propositions tano zilizotengenezwa na utafiti ni wagombea wa hypotheses zinazoweza kupimwa kwa data katika siku zijazo. Kwa mfano, watafiti wanaweza kulinganisha SMEs zilizounganishwa na franchise na SMEs huru katika sekta na kiwango sawa cha mapato. Data za benki, rekodi za ukaguzi wa franchise, data za POS, historia ya malipo ya royalty au rekodi za ankara za kidijitali zinaweza kutumika kupima kama CAFLE kweli inatoa mchango wenye maana katika tathmini ya mikopo.
Matokeo Yanaonyesha Nini?
Kwa kuwa utafiti hautoi matokeo ya empiria, lugha ya “imethibitishwa” haipaswi kutumiwa. Badala yake, jambo linaloonyeshwa na utafiti ni pengo muhimu la dhana. SMEs zilizounganishwa na franchise zinaweza kuzalisha rekodi nyingi zaidi za kiutendaji kuliko biashara huru; lakini taasisi za mikopo hazijumuishi rekodi hizi kila wakati katika mifumo yao ya tathmini.
Mfumo wa CAFLE unapendekeza taratibu tatu kuu za kuziba pengo hili. Kwanza, royalty na mtiririko wa malipo ya mara kwa mara vinaweza kutoa ishara kuhusu mwendelezo wa biashara. Pili, rekodi za ukaguzi na ufuataji zinaweza kuwa viashiria vya nidhamu ya kiutendaji. Tatu, uwekezaji maalum kwa franchise unaweza kuonyesha nia ya biashara ya kuendelea kwa muda mrefu na gharama ya kutoka.
Mchango muhimu wa utafiti ni hoja kwamba si taarifa za kifedha pekee, bali pia ekosistemi ya governance ambamo biashara iko, inaweza kuzingatiwa katika tathmini ya mikopo. Mtazamo huu ni muhimu hasa kwa biashara ndogo zenye dhamana ndogo lakini zinazofanya kazi ndani ya mfumo wa franchise wa mara kwa mara.
Kwa Nini Hili ni Muhimu?
Katika uchumi unaoibukia, ufadhili wa SMEs mara nyingi hukwama kati ya pande mbili. Upande mmoja kuna biashara ndogo zinazohitaji mkopo. Upande mwingine kuna benki na taasisi za fedha zinazoamini kwamba hazina taarifa za kutosha na za kuaminika kuhusu biashara hizi. Matokeo yake, baadhi ya biashara zenye afya zinaweza kupata shida kufikia mikopo kwa sababu tu hazionekani vya kutosha.
Mfumo wa CAFLE unafungua dirisha tofauti katika mjadala huu. Ikiwa biashara inafanya kazi ndani ya mfumo wa franchise, huenda tayari rekodi za mara kwa mara zinazalishwa kuhusu biashara hiyo. Rekodi hizi zinaweza kutoa taarifa kuhusu mpangilio wa mauzo, nidhamu ya malipo, ufuataji wa ukaguzi, mwendelezo wa ugavi na kiwango cha kiutendaji cha biashara.
Mtazamo huu unaonyesha kwa benki na kampuni za fintech kwamba matumizi ya data mbadala si historia ya malipo au idadi ya miamala ya kidijitali pekee. Governance ya franchise pia inaweza kuwa aina ya miundombinu ya taarifa za kitaasisi. Hata hivyo, ili data hii iwe na maana, lazima isanifishwe, ishirikishwe kwa ruhusa na itafsiriwe kwa usahihi na modeli za mikopo.
Mada hii pia ni muhimu kwa watunga sera. Katika mikopo ya SMEs, kuongeza tu kiasi cha fedha huenda kusitoshe. Ikiwa taasisi za fedha haziwezi kuona ubora wa kiutendaji wa biashara, njia za mikopo zinaweza kubaki nyembamba. Kwa hiyo ushirikishaji wa data, miundombinu ya kidijitali, viwango vya governance ya franchise na mifumo ya tathmini ya mikopo vinapaswa kufikiriwa pamoja.
Mambo ya Kuzingatia
Jambo la kwanza la kuzingatia ni kwamba utafiti ni wa dhana. Ingawa mfumo wa CAFLE unatoa maelezo yenye mantiki, bado si modeli ya mikopo iliyopimwa kwa data kubwa. Kwa hiyo hitimisho thabiti kama “biashara za franchise zina hatari ndogo” au “benki zinapaswa kuzikopesha biashara hizi” halipaswi kutolewa.
Jambo la pili ni kwamba mifumo yote ya franchise si ya ubora sawa. Katika baadhi ya mitandao ya franchise, ukaguzi unaweza kuwa wenye nguvu, rekodi za mara kwa mara na miundombinu ya kidijitali imeendelea. Katika mingine, ukaguzi unaweza kuwa dhaifu, kuripoti kusitokuwa kwa utaratibu au rekodi kuwa pungufu. Katika hali hiyo, data ya governance huenda isizalishe ishara ya mkopo inayotegemewa.
Jambo la tatu ni selection bias. Wajasiriamali wenye nguvu zaidi huenda tayari wanajiunga na mifumo bora zaidi ya franchise. Katika hali hiyo, mafanikio ya mkopo yanaweza kutokana si na governance ya franchise, bali na ubora wa awali wa mjasiriamali. Utafiti wa empiria wa baadaye unapaswa kupima tofauti hii kwa uangalifu.
Jambo la nne ni faragha ya data na ridhaa. Matumizi ya rekodi za franchise katika tathmini ya mikopo yanapaswa kubuniwa kwa uangalifu kwa kuzingatia ridhaa ya wazi ya biashara, usalama wa data, usanifishaji na hatari ya matumizi mabaya. Kuhamisha rekodi za kiutendaji kwenda katika mifumo ya financial scoring kunahitaji uwazi na taratibu za usimamizi.
Mwisho, makala haya si ushauri wa kifedha. Ustahiki wa biashara kupata mkopo hauwezi kuamuliwa kwa kuangalia tu kama imeunganishwa na mtandao wa franchise. Mtiririko wa fedha, madeni, hatari ya sekta, ubora wa usimamizi, hali za soko na wajibu wa kisheria vinapaswa kutathminiwa kwa pamoja.
Hitimisho
Utafiti huu unaibua hoja ambayo mara nyingi hupuuzwa katika ufadhili wa SMEs: Kuhusu baadhi ya biashara ndogo kuna taarifa nyingi zaidi za kiutendaji kuliko inavyodhaniwa, lakini mifumo ya mikopo haiwezi kusoma taarifa hizi vya kutosha. SMEs zilizounganishwa na mtandao wa franchise zinaweza kuonekana zaidi kuliko biashara huru za kawaida kwa sababu ya malipo ya royalty, ukaguzi, michakato ya ufuataji na rekodi za miamala ya kidijitali.
Mfumo wa CAFLE unatoa ramani ya kinadharia ya jinsi mwonekano huu unavyoweza kutumiwa katika tathmini ya mikopo. Mfumo huu hauchukulii governance ya franchise kama udhibiti wa chapa au usanifishaji wa shughuli pekee, bali pia kama chanzo kinachowezekana cha taarifa kwa wakopeshaji.
Hata hivyo, thamani ya mtazamo huu itakuwa wazi tu utakapopimwa kwa data halisi. Katika siku zijazo, rekodi za benki, data za fintech, mifumo ya ukaguzi wa franchise na mtiririko wa miamala ya kidijitali zinaweza kuunganishwa ili kupima kama mfumo huu unafanya kazi kwa vitendo. Ujumbe mkuu wa utafiti kwa Verianla ni huu: Tatizo la ufikiaji wa mikopo huenda si “ukosefu wa fedha” pekee; linaweza pia kuwa tatizo la kushindwa kutafsiri kwa usahihi taarifa sahihi za biashara.
Dokezo la Chanzo na Mbinu
Maudhui haya yameandaliwa kwa msingi wa rasimu ya utafiti wa preprint yenye kichwa “The Governance-Scoring Disconnect: The CAFLE Framework for Franchise-Affiliated Credit Assessment in Emerging Economies” iliyoandaliwa na Mehul Singh. Utafiti unapendekeza mfumo wa dhana unaojadili jinsi rekodi za governance zinavyoweza kutumiwa katika tathmini ya mikopo kwa SMEs zilizounganishwa na franchise katika uchumi unaoibukia.
Maudhui haya si tafsiri ya neno kwa neno; wazo kuu la utafiti limerahisishwa na kubadilishwa kuwa makala asilia ya uhariri ya Kiswahili kwa mujibu wa mkondo wa uchapishaji wa Verianla.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *