

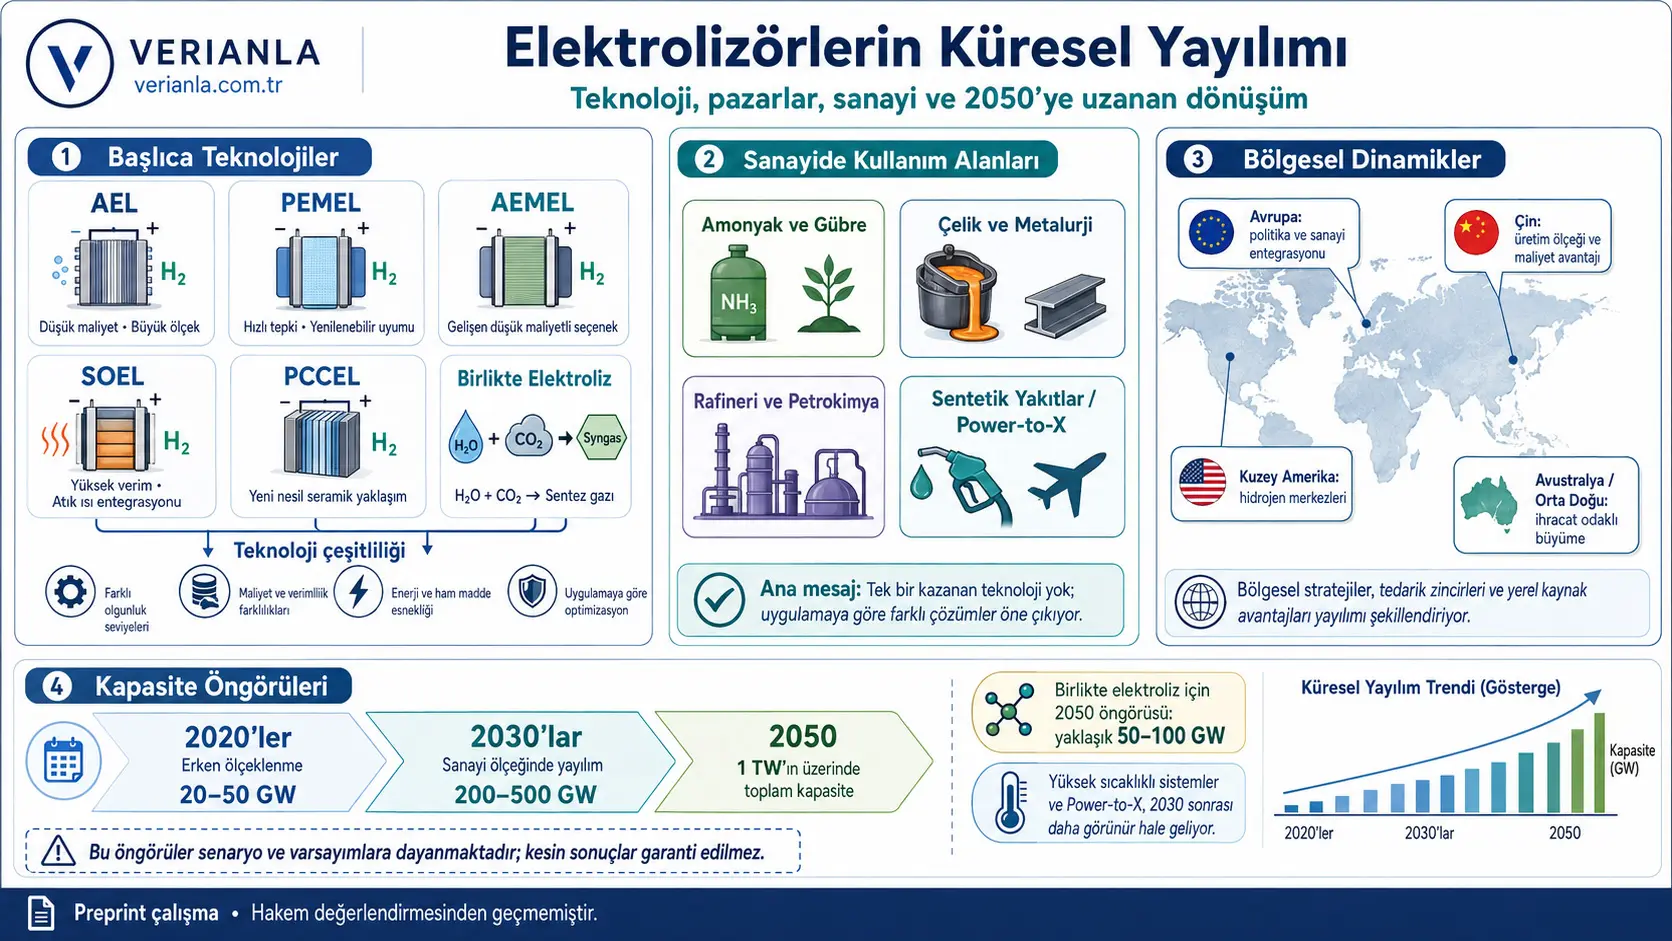
Utafiti huu unalinganisha ukomavu wa kiteknolojia, gharama, miundombinu ya uzalishaji, usambazaji wa kikanda na maeneo yanayowezekana ya matumizi hadi 2050 ya alkaline, proton exchange membrane, anion exchange membrane, solid oxide na proton-conducting ceramic electrolyzers, pamoja na mifumo ya co-electrolysis inayobadilisha maji na dioksidi kaboni kwa pamoja. Watafiti wametumia tathmini linganishi inayojumuisha machapisho ya kisayansi, ramani za kimataifa za teknolojia, ripoti za viwanda, taarifa za wazalishaji na mifano ya miradi ya viwandani. Hitimisho kuu la utafiti ni kwamba katika kipindi cha karibu alkaline na proton exchange membrane electrolyzers zitaongoza ongezeko la uwezo; huku high-temperature electrolysis na co-electrolysis zikitarajiwa kuchukua nafasi iliyo wazi zaidi kadiri industrial clusters, matumizi ya waste heat, synthetic fuels na Power-to-X applications zinavyoendelea. Hata hivyo, matokeo haya hayatokani na standardized experiments au quantitative forecasting model moja, bali yanaundwa na indicator ranges zilizokusanywa kutoka vyanzo tofauti na comparative assessments za waandishi.
Utafiti unatabiri kwamba global electrolyzer capacity mwishoni mwa miaka ya 2020 inaweza kuwa takribani 20–50 GW, mwishoni mwa miaka ya 2030 200–500 GW na mwaka 2050 zaidi ya 1 TW. Kwa co-electrolysis capacity, ranges za chini ya 1 GW, 10–30 GW na 50–100 GW zinatolewa kwa vipindi hivyo hivyo, mtawalia. Hizi si actual installed-capacity values; ni forward-looking projections zinazotegemea assumption kwamba policy support, cheap renewable electricity, industrial demand, manufacturing scale, infrastructure na cost reductions zitaendelea kwa pamoja.
Kulingana na mtazamo wa review, hakuna aina moja ya electrolyzer inayotarajiwa kuwa bora katika applications zote. Alkaline electrolyzers zinajitokeza katika large centralized plants kwa low capital cost na manufacturing maturity; proton exchange membrane systems katika variable renewable-energy sources kwa fast response na compact structure; solid oxide systems katika high-temperature na waste-heat integration; na co-electrolysis katika fuel na chemical production chains zinazobadilisha carbon dioxide na maji moja kwa moja kuwa synthesis gas.
Utafiti hautoi separate capacity, cost, manufacturer au policy analysis kwa Uturuki. Kwa hiyo, global findings hazipaswi kutafsiriwa kama Turkey-specific investment outcome. Somo la jumla linaloweza kutolewa kwa Uturuki ni kwamba electrolyzer selection haipaswi kutegemea cell efficiency pekee; inapaswa kuzingatia electricity cost, variability ya operating profile, waste heat, water, carbon-dioxide source, industrial demand na shared infrastructure.
Swali kuu la utafiti ni lipi?
Utafiti unachunguza njia ambazo electrolyzer na co-electrolysis technologies zinaweza kupitia kutoka laboratory na pilot stages hadi wide-scale industrial use. Swali kuu si tu “Ni electrolyzer ipi yenye ufanisi zaidi?” Watafiti wanatathmini kwa pamoja variables nyingi kama technology maturity, capital cost, durability, manufacturability, dynamic operating capability, raw-material dependence, infrastructure requirements na industrial integration.
Sababu kuu ya approach hii ni kwamba electrolyzer si kifaa kinachofanya kazi peke yake. Large-scale system hufanya kazi pamoja na electricity supply, water preparation, gas separation, compression, power electronics, thermal management, safety, storage na industrial plant ambako product itatumika. Kwa hiyo, high efficiency katika cell au stack level haimaanishi kwamba entire plant itakuwa economic na reliable.
Ni mbinu gani iliyotumika katika utafiti?
Watafiti wanaeleza method kama “comparative technology assessment”. Assessment inaunganisha aina zifuatazo za vyanzo:
- Peer-reviewed scientific publications,
- International energy na hydrogen roadmaps,
- Public industrial na market reports,
- Commercial information kutoka electrolyzer manufacturers,
- Pilot na early commercial application examples,
- Regional policy na investment programs.
Technologies zimelinganishwa kwa electrochemical performance, operating temperature, dynamic response, system capital cost, technology readiness level, manufacturing scale, commercialization potential na industrial integration.
Utafiti unakubali kwamba results zilizoripotiwa katika publications tofauti si sawa kwa operating temperature, pressure, current density, stack design, system components na experimental methods. Kwa hiyo, data hazijanormalishwa mathematically kwenye common experimental condition; representative ranges na general trends zimetumika. Results zinapaswa kusomwa kama relative technology positioning, si absolute performance ranking.
Kikomo cha reproducibility ya method
Ingawa review inaonekana kuwa comprehensive, haitoi systematic-review protocol. Haijaelezwa databases zipi zilitafutwa katika tarehe zipi, search terms zilizotumika, inclusion au exclusion criteria za publications, jinsi source quality ilivyopigwa score na jinsi conflicting values zilivyopatanishwa. Kwa hiyo, haijulikani kama research group nyingine inayotumia source pool ileile ingeweza kufikia cost, TRL au capacity results zilezile.
Radar graph katika Kielelezo 1 pia si numerical measurement. Graph inalinganisha efficiency, capital cost, durability, scalability na integration capacity visually, lakini axes hazina scores, weights au calculation formulas. Waandishi wanaeleza wazi kwamba graph ni conceptual expert assessment inayotegemea literature.
Electrolyzer ni nini?
Electrolyzer ni mfumo unaotumia electrical energy kubadilisha chemical compound kwa electrochemical process. Katika technologies nyingi zilizochunguzwa, lengo kuu ni kuzalisha hydrogen kutoka maji. Neno “green hydrogen” halitegemei tu uwepo wa electrolysis process, bali pia electricity inayotumika kutoka low-carbon au renewable source.
Utafiti umetathmini families tano kuu za electrolyzer pamoja na co-electrolysis approach:
- Alkaline electrolyzer (AEL): Technology iliyokomaa, relatively low-cost na inayofaa kwa large centralized production.
- Proton exchange membrane electrolyzer (PEMEL): System inayotoa high current density, compact structure na rapid load following.
- Anion exchange membrane electrolyzer (AEMEL): Emerging technology inayolenga kuunganisha material-cost advantage ya alkaline systems na flexibility ya membrane systems.
- Solid oxide electrolyzer (SOEL): Ceramic-based system inayofanya kazi katika high temperature na inayoweza kutumia industrial waste heat.
- Proton-conducting ceramic electrolyzer (PCCEL): Technology ya early development stage inayofanya kazi katika temperature ya chini kuliko SOEL lakini juu kuliko low-temperature systems.
- Co-electrolysis: Approach inayobadilisha steam na carbon dioxide katika system moja na kuzalisha synthesis gas yenye hydrogen na carbon monoxide.
Jukumu la alkaline electrolyzers
Alkaline electrolyzers zimewekwa katika utafiti kama technology iliyokomaa zaidi na inayoweza kutengenezwa kwa wide scale. Low-cost materials, long operating history na developed supply chain ni advantages muhimu kwa large centralized hydrogen plants. New pressurized na zero-gap designs zinalenga kupunguza electrical losses na auxiliary-plant requirements za classical alkaline systems.
Kulingana na utafiti, main application areas za alkaline systems ni continuously operating ammonia plants, refineries, large hydrogen hubs na export-oriented production facilities. Kwa upande mwingine, kufanya kazi kwa lower current density kuliko proton exchange membrane systems kunaweza kuhitaji larger physical footprint. Relatively slower response inaweza pia kupunguza uwezo wa kufuata moja kwa moja rapidly changing wind au solar generation.
Jukumu la proton exchange membrane electrolyzers
PEMEL systems zinajitokeza katika applications zinazounganishwa moja kwa moja na wind na solar energy kwa sababu zinaweza kujibu haraka variable electricity input. High current density inaweza kutoa more compact plant na modular expansion. Utafiti unaona technology hii kuwa muhimu kwa distributed hydrogen production, hydrogen hubs, transport infrastructure na grid flexibility.
Main limitation ya PEMEL ni high cost na dependence on critical raw materials. Hasa matumizi ya precious metals kama iridium katika catalysts yanaweza kuunda supply risk pale manufacturing volumes zinapokuwa kubwa sana. Research trends zinaelekea kupunguza precious-metal loading, kutengeneza alternative catalysts na kuongeza membrane lifetime.
Potential ya anion exchange membrane electrolyzers
AEMEL inalenga kuruhusu matumizi ya non-precious metal catalysts wakati ikifanya kazi katika low temperature. Sifa hii inaweza kuunda middle path kati ya material-cost advantage ya alkaline electrolyzers na modular structure pamoja na flexible operation ya PEMEL.
Hata hivyo, membrane lifetime, carbonate formation inayohusiana na carbon-dioxide uptake na long-term stability katika industrial conditions bado hazijatatuliwa kikamilifu. Utafiti unatathmini technology hii katika TRL 6–7, ikisonga kutoka kilowatt hadi megawatt lakini bila kuthibitishwa bado kwa wide-scale commercial reliability.
Kwa nini solid oxide electrolyzers zina high-efficiency potential?
SOEL systems hufanya kazi katika takribani 700–1000 °C. Kwa kuwa sehemu ya energy inayohitajika kubadilisha maji inaweza kutolewa kama heat badala ya electricity, inaweza kutoa advantage ya electricity consumption hasa katika steel, chemical, ammonia na refinery plants ambako usable waste heat ipo.
High temperature pia huleta significant engineering challenges. Ceramic materials zinaweza kuathiriwa na temperature changes, redox cycles, sealing problems na long-term material degradation. Kwa hiyo, licha ya high cell-level efficiency potential, SOEL imetathminiwa katika TRL 6–7 katika integrated-system operation.
Kulingana na utafiti, SOEL systems kwa sasa zinatumika katika pilot na early commercial projects; zimeonyeshwa miongoni mwa technologies zinazoweza kusonga kutoka megawatt scale hadi gigawatt scale baada ya 2030. Kutokea kwa transition hii kunategemea successful validation ya long-term durability na industrial duty cycles.
Nafasi ya proton-conducting ceramic electrolyzers
PCCEL systems hufanya kazi katika takribani 400–600 °C. Intermediate temperature hii inalenga kupunguza thermal stress ikilinganishwa na high-temperature solid oxide systems huku ikihifadhi high electrochemical-efficiency potential.
Katika utafiti PCCEL imewasilishwa katika TRL 4–6 na kama technology inayosonga kutoka prototype hadi early kilowatt scale. Kwa kuwa material stability, stack manufacturing na integrated-system validation hazijafikia maturity ya kutosha, haitarajiwi kuwa determinant ya global capacity katika near term. Waandishi wanatabiri umuhimu wa technology unaweza kuongezeka baada ya 2035.
Co-electrolysis inatofautianaje?
Co-electrolysis haitengenezi hydrogen pekee. Kwa kawaida solid oxide cells hutumika kubadilisha steam na carbon dioxide kwa wakati mmoja; product ni synthesis gas yenye hydrogen na carbon monoxide. Hydrogen/carbon-monoxide ratio ya synthesis gas inaweza kurekebishwa kulingana na downstream chemical process.
Synthesis gas inaweza kuwa intermediate feedstock katika production ya methanol, methane, Fischer–Tropsch fuels, sustainable aviation fuels na higher hydrocarbons. Kwa njia hii, co-electrolysis inaunganisha moja kwa moja renewable electricity, captured carbon dioxide na chemical-fuel production.
Possible system-level advantage ya approach hii ni kwamba inaweza kupunguza baadhi ya intermediate steps kama kutengeneza hydrogen tofauti na baadaye kuichanganya na carbon monoxide. Hata hivyo, carbon-dioxide-resistant electrodes, mixed-gas management, tighter temperature control, product-ratio management na long-term stack durability vinaongeza gharama na complexity.
Utafiti unatathmini co-electrolysis kama technology inayofanya kazi katika 700–1000 °C, katika TRL 6–7 na inayosonga kutoka pilot scale kwenda early megawatt applications. Widespread use inatarajiwa kuanza baada ya 2030 na kupata broader industrial use katika miaka ya 2040.
Power-to-X inamaanisha nini?
Power-to-X inamaanisha conversion ya electrical energy kuwa energy carrier nyingine au chemical product kama hydrogen, ammonia, methanol, methane au liquid synthetic fuels. “X” hapa inawakilisha resulting product au application area.
Katika approach ya utafiti, hydrogen electrolysis ni first stage inayohamisha electricity kwenda kwenye hydrogen molecule. Co-electrolysis inaongeza carbon dioxide katika process na kuunda more direct path kuelekea carbon-containing fuels na chemicals. Kwa hiyo, ingawa total co-electrolysis capacity inatabiriwa kuwa ndogo kuliko hydrogen electrolysis, strategic importance yake inaweza kuwa kubwa zaidi katika sectors zinazohitaji carbon-containing molecules kama aviation, maritime transport na petrochemicals.
Kwa nini stack architecture ni muhimu?
Electrolyzer stack ni main production unit ambapo electrochemical cells nyingi zinaunganishwa kwa electrical na fluid connections. Electrolysis chemistry ileile inaweza kutekelezwa kwa stack architectures tofauti, na architecture selection huathiri power density, sealing, mechanical durability, resistance to thermal cycling, manufacturing cost na maintenance requirement.
Planar na zero-gap structures
Katika AEL, PEMEL na AEMEL systems, planar zero-gap designs ni common. Kupunguza distance kati ya electrodes na separator au membrane hupunguza electrical resistance. Uwezo wa planar parts kufaa kwa mass production na automation unaweza kusaidia kupunguza cost per kilowatt kadiri production volume inavyoongezeka.
Anode- au electrolyte-supported ceramic structures
Katika SOEL systems, mechanical carrier ya cell inaweza kuwa anode au thicker electrolyte layer. Structures hizi zinaweza kutoa high power density na heat integration; lakini ceramic components ni sensitive kwa temperature gradients, thermal cycles na sealing defects.
Tubular structures
Tubular solid oxide cells zinaweza kuwa durable zaidi kwa sealing na thermal stress. Kwa upande mwingine, power density per unit volume inaweza kuwa lower, manufacturing processes more complex na costs higher. Kwa hiyo, utafiti unatathmini cost-reduction potential ya tubular SOEL architecture kuwa limited.
Metal-supported structures
Metal-supported planar cells zinalenga kuunganisha electrochemical properties za ceramic cells na mechanical durability ya metal support. Utafiti unaeleza kwamba approach hii inaweza kuongeza resistance to rapid temperature changes na kupunguza amount ya ceramic inayotumika. Hata hivyo, kwa kuwa manufacturing bado iko katika early stage, cost advantage si realized result bali long-term expectation.
Ranges za gharama zilizotolewa katika utafiti zinapaswa kusomwaje?
CAPEX inamaanisha initial capital expenditure inayohitajika kuanzisha system. Katika electrolyzer system, si stack pekee; power electronics, water preparation, gas separation, cooling, compression na auxiliary plants nyingine pia ni sehemu ya gharama. Auxiliary components hizi huitwa “balance of plant” au balance-of-plant (BoP).
Explanation text ya utafiti inaeleza values katika Jedwali 1 kama system CAPEX ranges zinazojumuisha stack na balance of plant, huku column husika ya table ikitumia neno “stack cost”. Terminological inconsistency hii ni muhimu: stack cost pekee si sawa na total system cost. Kwa hiyo, values zifuatazo zinapaswa kutathminiwa kama approximate cost indicators zilizotumika katika technology comparison ya utafiti, si exact purchase prices.
- Alkaline electrolyzer: takribani 300–600 €/kW
- PEM electrolyzer: takribani 700–1.200 €/kW
- AEM electrolyzer: takribani 500–1.000 €/kW
- Planar SOEL: takribani 1.000–2.000 €/kW
- Metal-supported SOEL au PCCEL: projected takribani 800–1.500 €/kW
- Tubular SOEL: zaidi ya 2.000 €/kW
- SOEL-based co-electrolysis: takribani 1.200–2.500 €/kW
Cost ranges zinaweza kubadilika kulingana na plant size, country, manufacturing volume, electrical infrastructure, system pressure, heat integration, lifetime na replacement interval. Utafiti unaeleza wazi kwamba values hizi hazipaswi kutumika kama project quotation au standardized market price.
Kielelezo 1 kinaonyesha nini?
Radar graph katika Kielelezo 1 inalinganisha AEL, AEMEL, PEMEL, SOEL na PCCEL technologies visually kwa efficiency, CAPEX, durability, scalability na system integration. Graph inaonyesha AEL ikiwa na strong position katika cost na scalability; SOEL katika efficiency na integration; na PEMEL katika flexibility na application integration.
Hata hivyo, graph haina numerical axis scale, scoring table au variable weights. Size ya colored areas haiwakilishi measured performance difference. Graph ni conceptual technology map inayotegemea literature synthesis ya waandishi.
Global manufacturing na regional roles
Kulingana na utafiti, dunia haifuati hydrogen-deployment model moja. Global map katika Kielelezo 2 inaweka regions tofauti kwa policy, manufacturing, natural resources, industrial infrastructure na export targets.
- China: Imeangaziwa kwa alkaline electrolyzer manufacturing volume na low-cost serial production.
- Europe: Inaonyeshwa kama kiongozi kwa policy support, hydrogen valleys, industrial clusters, SOEL na co-electrolysis integration.
- North America: Inaelezwa kwa hydrogen hubs zinazounganisha production, storage, industrial consumption na carbon management.
- Australia na Middle East: Zinachukuliwa kama regions zinazofaa kwa export-oriented hydrogen na ammonia production kutokana na large solar na wind resources.
- Africa na Latin America: Zinachukuliwa kama emerging markets zenye renewable-based production, port connections na export corridors.
- Japan na East Asia: Zinachukua technology-focused role katika high-efficiency technologies, carbon recycling, synthetic fuels na international hydrogen supply chains.
Kielelezo 2 pia si quantitative capacity map. Map haina plant counts, installed capacity, cost au time-series scale. Regional roles ni conceptual summary ya general policy na industrial trends.
Manufacturer map inaeleza nini?
Utafiti unadai kwamba kuna clear difference kati ya manufacturer structure ya mature technologies na emerging technologies. Katika alkaline na PEM electrolyzers kuna commercial manufacturers wengi na manufacturing lines zinazosonga kutoka hundreds of megawatts hadi gigawatts. Katika SOEL na co-electrolysis, manufacturing imejikita kwa idadi ndogo ya specialized companies. PCCEL kwa kiasi kikubwa iko katika national laboratories, universities na research consortia level.
Utafiti unaorodhesha manufacturers wafuatao kama mifano:
- AEL: LONGi Hydrogen, PERIC, Tianjin Mainland, Sungrow Hydrogen, Thyssenkrupp Uhde na McPhy
- PEMEL: Siemens Energy, ITM Power, Plug Power, Cummins na Nel Hydrogen
- AEMEL: Enapter, Versogen na early-stage developers
- SOEL: Sunfire, Topsoe na Bloom Energy
- Co-electrolysis: Sunfire, Topsoe na Bloom Energy
- PCCEL: Research organizations na consortia badala ya specific large commercial manufacturers
List hii si complete inventory ya global manufacturers. Kuorodheshwa kwa companies hakumaanishi kwamba specified capacity au commercial success imethibitishwa independently; utafiti umetumia publicly available manufacturer information.
Kwa nini industry ndiyo main driver ya electrolyzer deployment?
Main view ya waandishi ni kwamba large electrolyzer investments huwa economically more viable zinapounganishwa na industrial facilities zenye continuous na predictable demand, badala ya kujengwa kwa lengo la hydrogen production pekee. Continuous product off-taker inaweza kuruhusu plant kufanya kazi kwa higher capacity factor na kuwezesha long-term sales contracts.
Ammonia na fertilizer
Ammonia production tayari ni large industrial process inayotumia hydrogen. Hydrogen kutoka alkaline na PEM electrolyzers inaweza kuingizwa kwenye Haber–Bosch synthesis. Utafiti unatathmini export-oriented green-ammonia hubs kama moja ya largest near-term electrolyzer markets.
Maandishi yanaeleza kwamba ammonia sector hutumia zaidi ya million tons 180 za hydrogen kwa mwaka. Hata hivyo, calculation method au source data ya value hii haijaelezwa ndani ya utafiti. Kwa hiyo, number hii haipaswi kutumiwa kama independent measurement result.
Steel production
Hydrogen direct iron reduction inalenga kubadilisha sehemu ya coal au fossil-derived reducing agents kwa hydrogen. Process hii inaweza kuhitaji continuous na high-volume hydrogen. PEMEL na SOEL zinaonyeshwa katika utafiti miongoni mwa technologies zinazoweza kuunganishwa na steel plants.
High-temperature hydrogen production na waste-heat use ya SOEL zinaweza kuongeza system efficiency katika metallurgical facilities. Synthesis gas kutoka co-electrolysis pia inaweza kutumika katika baadhi ya integrated heat na chemical processes. Hata hivyo, utafiti haujakokotoa full energy na mass balance ya specific steel plant.
Refineries na petrochemicals
Kwa kuwa refineries tayari hutumia hydrogen katika processes kama hydrocracking na desulfurization, zinatoa existing consumption infrastructure kwa electrolytic hydrogen. Utafiti unatathmini early projects kati ya 10–100 MW kama low-risk entry areas ambako fossil-derived hydrogen inaweza kubadilishwa hatua kwa hatua.
Matumizi ya co-electrolysis na captured carbon dioxide yanaweza kusaidia refineries kubadilika baadaye kuwa synthetic-fuel au chemical-intermediate hubs. Hata hivyo, utafiti hauthibitishi kwamba transformation hii ni economically feasible katika refineries zote.
Synthetic fuels
Katika sectors kama aviation na maritime transport, si hydrogen pekee bali carbon-containing liquid fuels zenye high energy density zinaweza kuhitajika. Co-electrolysis inaweza kuwa hatua ya kwanza ya production ya e-methanol, Fischer–Tropsch fuels na sustainable aviation fuels kupitia synthesis gas.
Kulingana na utafiti, synthetic fuels ndiyo most important long-term market ya co-electrolysis. Kwa upande mwingine, applications katika miaka ya 2020 ziko katika pilot na early commercial scale. Bila kutatua source, purity, transport na life-cycle emission accounting ya captured carbon dioxide, haiwezi kusemwa kwamba system ni low-carbon kwa uwepo wa electrolyzer pekee.
Hydrogen hubs na industrial clusters
Utafiti unapendelea hubs ambapo production, storage, pipeline, carbon-dioxide source na industrial consumers wengi wamekusanywa katika region moja badala ya electrolyzers kuwekwa peke yake na mbali na production facilities. Rotterdam, Texas Gulf Coast, H₂H Saltend na Shanghai Green Hydrogen Valley zimetajwa kama mifano ya approach hii.
Shared infrastructure inaweza kupunguza hitaji la kila project kujenga separate storage au transport system. Ikiwa producer mmoja kwa muda anatumia hydrogen kidogo, kuielekeza kwa consumer mwingine kunaweza pia kuongeza plant utilization rate. Hata hivyo, benefits hizi zinahitaji pipelines, permits, safety na long-term product off-take agreements.
Maendeleo yanayotabiriwa kutoka miaka ya 2020 hadi 2050
Kielelezo 3 kinagawa technological development katika periods tatu:
- Miaka ya 2020 – early commercialization: AEL na PEMEL zinaongoza capacity growth. SOEL na co-electrolysis zinabaki katika pilot au early demonstration stage. PCCEL iko katika research na prototype level.
- Miaka ya 2030 – industrial-scale deployment: Hydrogen hubs zinakua; SOEL, co-electrolysis na Power-to-X zinaingia early commercial use.
- Miaka ya 2040 na baadaye – mass adoption: Electrolyzers zinaunganishwa kwa kina zaidi na industrial energy systems; PCCEL inatarajiwa kupata nafasi katika certain applications na co-electrolysis kukua katika synthetic-fuel production.
Timeline hii si actual project schedule, bali scenario ya waandishi kuhusu technology maturation. Haimaanishi kwamba kila technology itakuwa commercial kwa wakati mmoja na katika regions zote katika tarehe zilizotajwa.
Global capacity projections
Main capacity projections zilizotolewa katika utafiti ni:
- Mwishoni mwa miaka ya 2020: Total electrolyzer capacity takribani 20–50 GW; co-electrolysis chini ya 1 GW
- Mwishoni mwa miaka ya 2030: Total electrolyzer capacity takribani 200–500 GW; co-electrolysis 10–30 GW
- 2050: Total electrolyzer capacity zaidi ya 1 TW; co-electrolysis takribani 50–100 GW
Values hizi hazijawasilishwa kama result ya probability distribution, confidence interval au economic optimization model. Utafiti unatumia synthesis inayounganisha market outlooks na roadmaps tofauti. Delays katika renewable-energy investments, electricity prices, permitting processes, water access, product demand au financing conditions zinaweza kubadilisha capacity kwa kiasi kikubwa.
Regional projections kwa 2050
Kulingana na synthesis ya utafiti, Europe inatabiriwa mwaka 2050 kufikia zaidi ya 300 GW, China takribani 400 GW na USA takribani 250 GW. Kwa Australia na Middle East, total export-oriented capacity ya takribani 250 GW imeelezwa.
Regional numbers hizi si fulfilled national commitments au binding capacity programs. Pia scope ya forecasts kutoka sources tofauti inaweza kutofautiana. Baadhi ya values zinaweza kujumuisha water electrolysis pekee, nyingine project pipeline au announced targets. Utafiti haujanormalize differences hizi kwa common statistical model.
Strategic opportunities zinashughulikiwa katika levels zipi nne?
Kielelezo 4 kinaeleza electrolyzer deployment kwa pyramid yenye layers nne:
- Collaboration: Joint project development kati ya manufacturers, engineering companies, industrial consumers na grid operators.
- Infrastructure: Electricity connection, hydrogen storage na transport, water, carbon dioxide na product-distribution systems.
- Technology na market: Standardized stacks, manufacturing scale, reliable performance data, warranties na long-term product demand.
- Policy: Certification, carbon accounting, demand creation, financial support na permitting processes.
Main message ya pyramid ni kwamba incentive pekee au development ya more efficient cell haitoshi. Commercialization inategemea technology, manufacturing, infrastructure, demand na regulation kuendelea kwa wakati mmoja.
Nguvu za utafiti
- Unashughulikia five different electrolyzer technologies na co-electrolysis katika framework moja.
- Hauishii katika cell performance; unatathmini stack architecture, cost, manufacturing, regional policy na industrial integration kwa pamoja.
- Hauwasilishi technology moja kama winner wa applications zote, bali unasisitiza technology complementarity inayotegemea use conditions.
- Unaeleza wazi kwamba TRL values ni za integrated industrial system, si single cell.
- Unachunguza co-electrolysis si kama extension ya hydrogen production pekee, bali kama separate value chain kwa carbon-containing fuels na chemicals.
- Unakumbusha katika sections nyingi kwamba cost na capacity values ni approximate na condition-dependent.
Mapungufu makuu ya utafiti
- Utafiti huu haujapitia peer review.
- Hauzalishi new experiment, field test au original electrochemical data.
- Systematic literature-search protocol, search terms na source-selection flow hazijaelezwa.
- Radar graph inategemea conceptual assessment ya waandishi badala ya numerical scoring.
- Haijaonyeshwa kwa kina TRL na scale-readiness values zinategemea sources zipi na kwa weights gani.
- Kuna terminological ambiguity kati ya “stack cost” na “whole-system CAPEX” katika cost table.
- Hakuna probability, sensitivity au uncertainty analysis iliyotolewa kwa capacity projections.
- Katika Jedwali 5, 2030–2050 range ya synthetic fuels imetolewa kama 10–100 GW, huku Jedwali 6 likionyesha 2050 value ya takribani 150 GW.
- Baadhi ya sectoral capacity categories zinaweza overlap; kwa mfano, synthetic-fuel plant inaweza pia kuwa sehemu ya hydrogen hub.
- Hakuna Turkey-specific electricity cost, renewable resource, water, industrial demand, port infrastructure au policy analysis.
- Kwa baadhi ya large sectoral numbers zilizotolewa katika utafiti, calculation method au direct data table haijawasilishwa.
Matokeo yanayoungwa mkono na utafiti
- Electrolyzer selection inategemea application; hakuna technology moja inayokidhi cost, flexibility na efficiency requirements zote kwa wakati mmoja.
- AEL na PEMEL ni main candidates za near-term capacity growth kutokana na current commercial maturity.
- SOEL ina significant integration potential katika industrial plants zenye usable high-temperature heat.
- Co-electrolysis inaweza kuunganishwa na Power-to-X chains kupitia synthesis-gas production kutoka maji na carbon dioxide.
- Mbali na manufacturing scale, industrial demand, infrastructure, permitting, raw materials na financing conditions pia huamua commercialization speed.
- Laboratory performance ya technology si sawa na maturity ya integrated commercial system.
Utafiti hauthibitishi nini?
- Haithibitishi kwamba global electrolyzer capacity mwaka 2050 itazidi 1 TW kwa uhakika.
- Hauonyeshi kwamba co-electrolysis ni definitely economically superior katika synthetic-fuel production.
- Hauonyeshi kwamba CAPEX values zilizotajwa ni quotation prices za current project.
- Hautoi independent performance au durability validation kwa system ya specific manufacturer.
- Haithibitishi kwamba green hydrogen ni low-emission au economic katika conditions zote; electricity source na whole-system boundary ni muhimu.
- Hauonyeshi kwamba regions zote zitaingia hydrogen economy kwa speed sawa.
- Haibainishi ni electrolyzer technology ipi ni most suitable investment nchini Uturuki.
- Hauonyeshi kwamba policy targets, announced projects au manufacturing-capacity plans zote zitatimia.
Inapaswa kusomwaje kwa mtazamo wa Uturuki?
Ingawa utafiti hauchunguzi Uturuki kama separate market, decision-making framework inaweza kutumika kwa jumla. Large na continuously operating fertilizer, refinery au chemical plant na smaller hydrogen project inayotegemea variable renewable generation hazihitaji kuchagua electrolyzer technology ileile. Appropriate technology inapaswa kuchaguliwa kwa kutathmini kwa pamoja electricity price na production profile, annual operating time ya plant, available steam au waste heat, product pressure, water quality, maintenance capability na mahali hydrogen itatumika.
Ili kuzalisha concrete cost au capacity result kwa Uturuki, country-specific renewable electricity costs, grid-connection conditions, water resources, industrial-consumption centers, hydrogen-transport distances, equipment imports, domestic manufacturing capacity na regulatory framework zinapaswa kuchunguzwa tofauti. Kwa kuwa uploaded study haitoi data hizi, definitive investment recommendation kwa Uturuki haiwezi kutolewa.
Mbinu na Matokeo ya Utafiti
Ulinganisho wa electrolyzer technologies
Table ifuatayo inafupisha representative technology characteristics zilizotolewa katika utafiti katika integrated-system level. Maelezo ya “efficiency” na “cost” si numerical standardized-test results, bali relative classifications.
| Technology | Operating temperature | Relative efficiency | Dynamic response | Relative cost | Integrated-system TRL | Application iliyosisitizwa katika utafiti |
|---|---|---|---|---|---|---|
| AEL | Chini ya 100 °C | Medium | Slow | Low | 9 | Large na centralized hydrogen production |
| PEMEL | Chini ya 100 °C | High | Fast | High | 8–9 | Renewable-energy integration na distributed production |
| AEMEL | Chini ya 100 °C | High | Fast | Developing | 6–7 | Small na medium-scale distributed hydrogen |
| SOEL | 700–1000 °C | Very high | Medium | High | 6–7 | Hydrogen production integrated na industrial waste heat |
| PCCEL | 400–600 °C | High | Medium | Developing | 4–6 | Next-generation industrial hydrogen systems |
| SOEL-based co-electrolysis | 700–1000 °C | Very high | Medium | High | 6–7 | Synthesis gas, synthetic fuel, CCU na Power-to-X |
Main message ya table ni technology complementarity. AEL inachukua role tofauti katika cost na scale, PEMEL katika flexibility, SOEL katika high-temperature integration, na co-electrolysis katika carbon-containing product chains.
Approximate cost indicators zilizoripotiwa katika utafiti
| Technology au architecture | Approximate value iliyotolewa katika utafiti | Main cost drivers | Kikomo cha tafsiri |
|---|---|---|---|
| AEL, planar zero-gap | 300–600 €/kW | Mature manufacturing na relatively low-cost materials | Inategemea scale na balance-of-plant optimization |
| PEMEL, planar zero-gap | 700–1.200 €/kW | Precious-metal catalysts na membranes | Cost reduction inayotegemea kupunguza catalyst loading inatarajiwa |
| AEMEL, planar zero-gap | 500–1.000 €/kW | Membrane lifetime na early manufacturing scale | Haijathibitishwa na wide commercial production |
| Planar SOEL | 1.000–2.000 €/kW | Ceramic processing, sealing na heat management | Post-2030 reduction projection si ya uhakika |
| Metal-supported SOEL au PCCEL | Projected 800–1.500 €/kW | Early manufacturing na material development | Ni projection; si mature-market price |
| Tubular SOEL | Zaidi ya 2.000 €/kW | Low power density na complex manufacturing | Utafiti unaona cost-reduction potential kuwa limited |
| SOEL-based co-electrolysis | 1.200–2.500 €/kW | CO₂-resistant electrodes, heat integration na durability | Inapaswa kutathminiwa pamoja na complete Power-to-X value chain |
Kwa kuwa kuna ambiguity kati ya stack cost na whole-system CAPEX katika column title na explanatory text, values zinapaswa kutumika kwa magnitude comparison pekee.
Technology readiness na scaling pathway
| Technology | Current scale readiness | Direction iliyotabiriwa na utafiti | Main risk |
|---|---|---|---|
| AEL | GW scale | Large centralized plants katika miaka ya 2020 na 2030 | Dynamic operation na large plant footprint |
| PEMEL | MW hadi GW | Growth pamoja na renewable energy na hydrogen hubs | Iridium na critical materials nyingine |
| AEMEL | kW hadi MW | Distributed na cost-focused systems | Membrane lifetime na carbonate formation |
| SOEL | MW level na early commercial demonstrations | GW scale katika industrial clusters baada ya 2030 | Thermal cycling, degradation na system reliability |
| PCCEL | Prototype na early kW | Certain industrial applications baada ya 2035 | Material na manufacturing maturity |
| Co-electrolysis | Pilot na early MW | Power-to-X na synthetic fuels baada ya 2030 | Durability, CO₂ management na project financing |
Regional deployment trends
| Region | Technologies zilizosisitizwa katika utafiti | Main use logic | Hali ya co-electrolysis |
|---|---|---|---|
| Europe | PEMEL na SOEL | Industrial decarbonization, hydrogen valleys na Power-to-X | Early demonstration na pilot projects |
| North America | PEMEL na AEL | Hydrogen hubs, refineries, transport na industrial clusters | Pilot research na demonstration |
| Asia-Pacific | AEL na SOEL | Heavy industry, hydrogen cities na export fuels | Research na pilot projects katika Japan na Australia |
| Africa | PEMEL na AEL | Export-oriented hydrogen na derivatives | Early pilots linked to synthetic fuels |
| Middle East | AEL na PEMEL | Large-scale hydrogen na ammonia exports | Conceptual na early integration na Power-to-X |
| Latin America | AEL | Renewable hydrogen, ammonia, mining na port hubs | Early Power-to-X initiatives |
Uturuki haijatathminiwa tofauti katika regional table ya utafiti.
Capacity projections kwa industrial sectors
| Industrial area | 2030 projection | 2040 projection | 2050 projection | Technologies zilizosisitizwa |
|---|---|---|---|---|
| Ammonia na fertilizer | Takribani 50 GW | Takribani 150 GW | Takribani 300 GW | AEL na PEMEL |
| Steel na H₂-DRI | Takribani 20 GW | Takribani 80 GW | Takribani 200 GW | PEMEL na SOEL |
| Refinery na petrochemical | Takribani 30 GW | Takribani 100 GW | Takribani 250 GW | AEL na PEMEL |
| Power-to-X na synthetic fuels | Takribani 10 GW | Takribani 50 GW | Takribani 150 GW | SOEL na co-electrolysis |
| Grid balancing na hydrogen storage | Takribani 40 GW | Takribani 120 GW | Takribani 250 GW | PEMEL na AEL |
| Total global capacity | Takribani 200 GW | Takribani 500 GW | Zaidi ya 1 TW | Multiple technologies |
Sectoral categories si fully independent na values hazipaswi kujumlishwa ili kukokotoa exact global capacity. Pia, katika previous table ya utafiti, upper 2050 value kwa synthetic fuels imetolewa kama 100 GW, huku table hii ikitumia 150 GW.
Policy na research priorities
- Kuunda long-term, measurable industrial demand kwa hydrogen na e-fuels
- Kuoanisha life-cycle emissions na hydrogen certifications
- Contracts for difference na production support zinazopunguza revenue uncertainty katika first commercial projects
- Kurahisisha permitting, grid connection, water use na environmental-assessment processes
- Kustandardisha stack formats, auxiliary-plant connections na test protocols
- Kupunguza critical catalyst amount kwa PEMEL na kuendeleza recycling
- Kufanya long-term testing ya SOEL na co-electrolysis katika real industrial duty cycles
- Kupanga kwa pamoja production, storage, transport na consumption infrastructure katika hydrogen hubs
- Kufafanua carbon-dioxide source, purity na accounting rules kwa Power-to-X projects
- Kusonga kutoka 100 kW level kwenda multi-megawatt integrated demonstrations
Recommendations za utafiti zinategemea technology-neutral system approach. Waandishi wanadai kwamba kuongeza cell efficiency pekee hakutatosha; manufacturing, warranties, infrastructure, human resources na product demand zinapaswa kuendelezwa kwa wakati mmoja.
Maelezo ya Chanzo na Mbinu
Jina kamili la asili la utafiti: Global Roll-Out of Electrolyzers and Co-Electrolyzers: Technology, Markets, and Industry
Waandishi na mpangilio sahihi: Mariya E. Ivanova, Asrar Sheikh, Kwati Leonard, Blagoy Burdin na Daria Vladikova.
Equal first author: Hakuna taarifa ya equal contribution au equal first authorship iliyotolewa.
Mwandishi wa mawasiliano: Mariya E. Ivanova.
Uhusiano wa taasisi:
- Center of Excellence for Hydrogen Technologies H2Start, Stara Zagora, Bulgaria
- Trakia University, Students Campus, 6000 Stara Zagora, Bulgaria
- Bulgarian Association for Hydrogen, Fuel Cells and Energy Storage, Sofia, Bulgaria
- Center for Energy System Design, International Institute for Carbon-Neutral Energy Research (I2CNER), Kyushu University, Fukuoka, Japan
- Institute of Electrochemistry and Energy Systems – Bulgarian Academy of Sciences, Sofia, Bulgaria
Mariya E. Ivanova ameonyeshwa kuwa affiliated na taasisi ya kwanza, ya pili na ya tatu; Asrar Sheikh na taasisi ya kwanza na ya pili; Kwati Leonard na taasisi ya nne; Blagoy Burdin na taasisi ya kwanza na ya tano; Daria Vladikova na taasisi ya kwanza, ya pili na ya tatu.
DOI: DOI ya makala haipo katika version hii na haijathibitishwa kupitia official publication record. DOI 10.3030/101136692 ya H2START project si DOI ya research article.
Jarida: Hakuna peer-reviewed journal name iliyotolewa na peer-reviewed publication version haijathibitishwa.
Mchapishaji: Hakuna peer-reviewed journal publisher.
Jukwaa la uchapishaji: SSRN.
SSRN abstract number: 7196695.
Mwaka wa uchapishaji: 2026.
Aina ya chanzo: Preprint yenye comparative technology assessment na narrative review.
Hali ya mapitio ya kitaalamu: Utafiti huu ni preprint ambayo haijapitia peer review; technology rankings, costs na capacity projections zinapaswa kusomwa kwa kuzingatia limitation hii.
Kiungo rasmi:https://ssrn.com/abstract=7196695
Ufadhili: Mariya E. Ivanova, Asrar Sheikh, Blagoy Burdin na Daria Vladikova wameripoti support kutoka H2Start project number 101136692 katika Horizon Europe program ya European Union na project number BG-RRP-2.004-0006-C02 chini ya Bulgarian National Recovery and Resilience Plan. Kwati Leonard ametaja support kutoka I2CNER nchini Japan na MEXT World Premier International Research Center Initiative.
Mgongano wa maslahi: Waandishi wametangaza kwamba hakuna competing interests na kwamba funding organizations hazikuwa na role katika study design, source analysis, writing ya manuscript au publication decision.
Makala haya ya Kituruki yameandaliwa kwa kupitia full text ya kurasa 51 ya utafiti uliopakiwa, tables sita, technology radar graph, global regional map, commercialization timeline na strategic-opportunities pyramid. Vyanzo vya nje vimetumika tu kwa bibliographic verification ya study record, publication date na specified European Union project identity; hakuna scientific au technological finding ya nje iliyoongezwa.
Utafiti ni review isiyozalisha new experimental data. Cost, TRL, manufacturer, capacity na regional-deployment information zinategemea synthesis ya publications tofauti na industry sources. Kutokuwepo kwa systematic search protocol, ambiguity katika baadhi ya cost terms, differences katika sectoral-capacity tables na kutokuwepo kwa quantitative uncertainty analysis katika 2050 projections ndiyo main methodological limitations.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *