

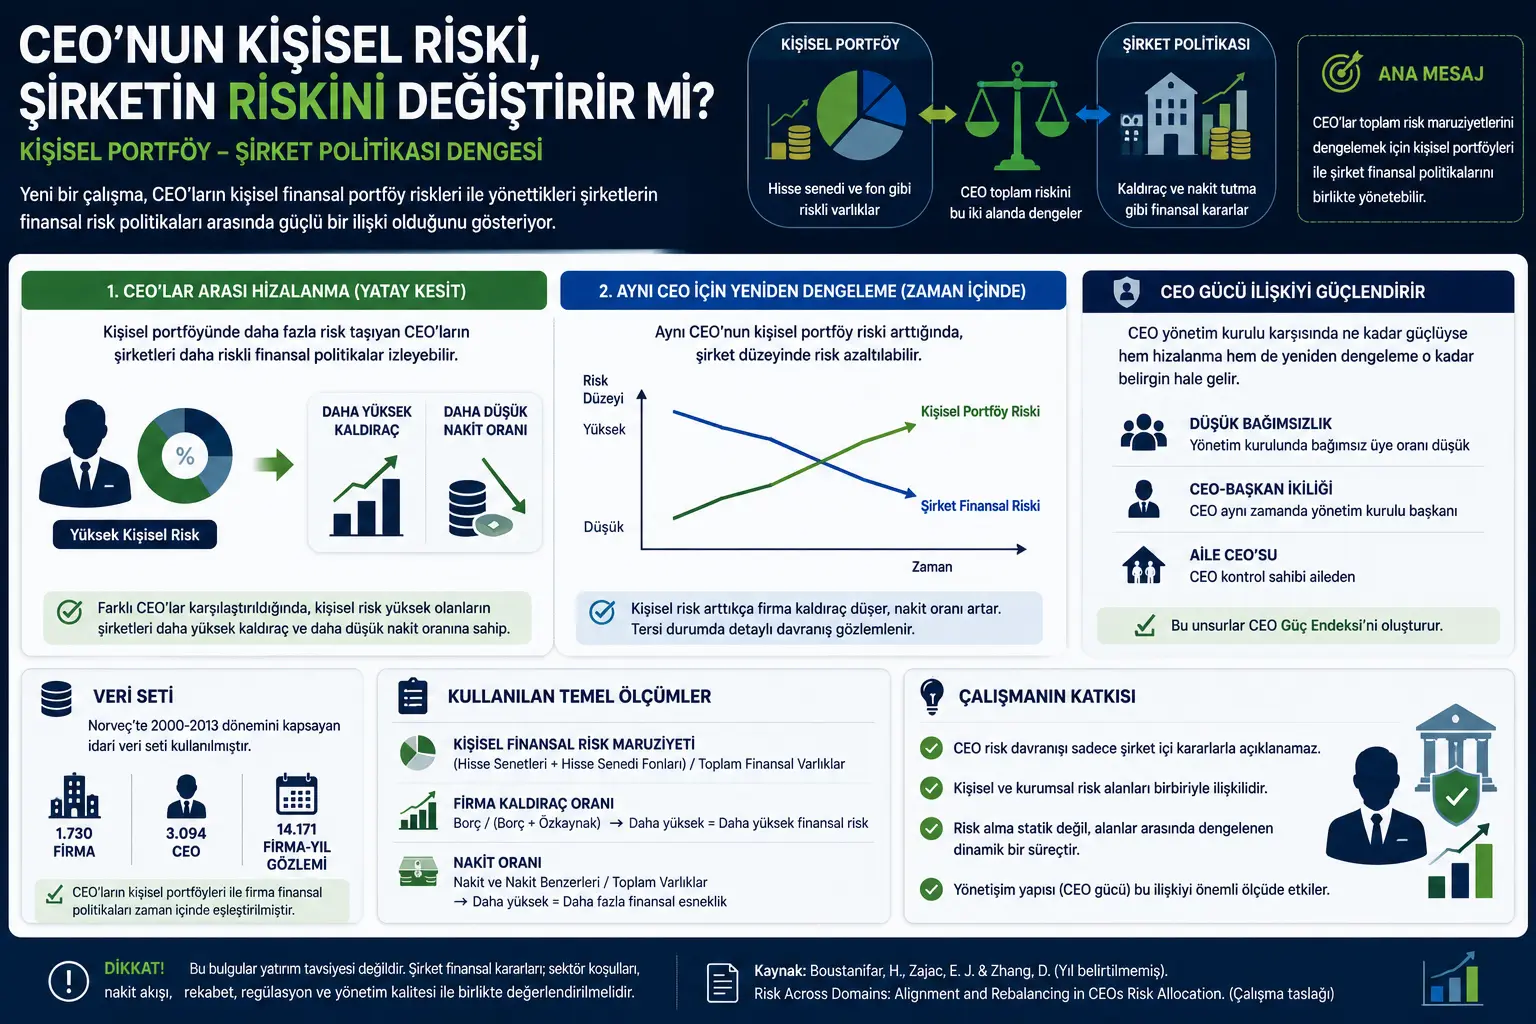
Utafiti huu unaonekana kama rasimu ya utafiti wa kitaaluma uliopewa jina la "Risk Across Domains: Alignment and Rebalancing in CEOs Risk Allocation". Ndani ya PDF, hakuna taarifa wazi ya uchapishaji inayoonyesha kuwa ilichapishwa katika jarida lililokaguliwa na wataalamu. Kwa hivyo, utafiti huu unapaswa kuzingatiwa si kama makala ya mwisho iliyokaguliwa, bali kama rasimu ya utafiti wa kitaaluma inayowasilisha matokeo ya kijaribio katika nyanja za usimamizi, fedha za ushirika, na maamuzi ya kitabia.
Kuhusu uwanja wa utafiti, kazi hii ipo kwenye makutano ya fedha za ushirika, tabia ya Mkurugenzi Mtendaji, nguvu ya bodi ya wakurugenzi, muundo wa mtaji, fedha za kitabia, na nadharia ya usimamizi mkuu. Kwa kuwa andiko hili linagusa mada kama maamuzi ya kifedha, sera ya kujiinua ya kampuni (leverage), na kwingineko ya uwekezaji wa kibinafsi, makala hii si ushauri wa uwekezaji. Yaliyomo yameandaliwa kwa madhumuni ya kurahisisha matokeo ya kitaaluma na kumweleza msomaji wazo kuu la utafiti.
Utafiti huu unahoji kuwa kueleza tabia ya kuchukua hatari ya Wakurugenzi Wakuu (CEOs) kwa kutumia tu maamuzi ya ndani ya kampuni ni pungufu. Kulingana na utafiti, Wakurugenzi Wakuu wanaweza kutathmini maamuzi yao ya hatari kwa pamoja kati ya portfolios zao za kifedha za kibinafsi na sera za kifedha za kampuni wanazozisimamia. Hiyo inamaanisha, kiasi ambacho Mkurugenzi Mtendaji anawekeza katika rasilimali hatari kama hisa na fedha za pamoja kinaweza kuhusishwa na sera za kampuni za ukopaji na uhifadhi wa pesa taslimu.
Kuna matokeo mawili makuu ya utafiti huu. Kwanza, Wakurugenzi Wakuu tofauti wanapolinganishwa, inaonekana kwamba kampuni zinazosimamiwa na Wakurugenzi Wakuu walio na hatari kubwa zaidi katika kwingineko zao za kibinafsi zina mwelekeo wa kuonyesha viwango vya juu vya kujiinua (leverage) na kiwango cha chini cha kuhifadhi pesa taslimu. Pili, Mkurugenzi Mtendaji yuleyule anapochunguzwa kwa muda fulani, picha tofauti hujitokeza: Wakati hatari ya kwingineko ya kibinafsi ya Mkurugenzi Mtendaji inapoongezeka, kuchukua hatari katika kiwango cha kampuni kunaweza kupungua; na wakati hatari ya kibinafsi inapopungua, kuchukua hatari katika kiwango cha kampuni kunaweza kuongezeka.
Matokeo haya mawili yanayoonekana kupingana yanaunda wazo kuu la utafiti: Tabia ya Mkurugenzi Mtendaji ya kuchukua hatari si kipengele kinachojitokeza kwa njia thabiti katika eneo moja tu; inaweza kueleweka kama mfiduo wa jumla wa hatari unaosawazishwa kati ya nyanja za kibinafsi na za ushirika.
Tatizo Ni Nini?
Mapendeleo ya hatari ya Wakurugenzi Wakuu yanaweza kuathiri maamuzi ya kampuni kuhusu ukopaji, uwekezaji, ununuzi, uvumbuzi, na uhifadhi wa pesa taslimu. Tafiti za awali mara nyingi zimesonga mbele na mantiki ifuatayo: Mkurugenzi Mtendaji anayependa hatari hufuata sera za kampuni zenye hatari zaidi; wakati Mkurugenzi Mtendaji anayeepuka hatari hutenda kwa tahadhari zaidi.
Ingawa mbinu hii ni muhimu, mara nyingi huacha nje maeneo mengine ya hatari katika maisha ya Mkurugenzi Mtendaji. Hata hivyo, Mkurugenzi Mtendaji si tu mtu anayesimamia kampuni. Yeye pia ni mtu binafsi aliye na utajiri wa kibinafsi, uwekezaji, kwingineko ya hisa, fedha za pamoja, rasilimali za pesa taslimu, na madeni. Kwa hivyo, maamuzi ya hatari ya kifedha yanayochukuliwa ndani ya kampuni yanaweza yasiwe huru kutokana na mfiduo wa hatari ya kifedha ya kibinafsi ya Mkurugenzi Mtendaji.
Swali kuu linaloulizwa na utafiti huu ni: Je, Wakurugenzi Wakuu hubeba hatari kando kati ya kwingineko zao za kibinafsi na sera za kampuni, au wanasawazisha maeneo haya kwa pamoja karibu na lengo la jumla la hatari?
Mbinu Inapendekeza Nini?
Utafiti unaleta mtazamo wa "ugawaji wa hatari kati ya vikoa" kwenye tabia ya Mkurugenzi Mtendaji ya kuchukua hatari. Kulingana na mbinu hii, hamu ya Mkurugenzi Mtendaji ya kuchukua hatari na mfiduo wake wa hatari sio kitu kimoja. Hamu ya hatari inaonyesha mwelekeo wa mtu kuchukua hatari. Mfiduo wa hatari ni hatari halisi inayobebwa; kwa mfano, inaweza kupimwa na viashiria vinavyoonekana kama kiwango cha hisa katika kwingineko ya kibinafsi au kiwango cha deni la kampuni.
Waandishi wanapima mfiduo wa hatari ya kifedha ya kibinafsi ya Mkurugenzi Mtendaji kwa kuangalia kiasi gani cha rasilimali zake za kifedha za kibinafsi zimetengwa kwa rasilimali hatari. Rasilimali hatari ni rasilimali ambazo thamani yake ya soko inabadilika-badilika, kama hisa na fedha za pamoja za hisa. Rasilimali salama zinajumuisha vitu vyenye hatari ndogo kama pesa taslimu na hati fungani.
Hatari ya kifedha katika kiwango cha kampuni inapimwa kwa viashiria viwili vikuu: kujiinua (leverage) na uwiano wa pesa taslimu. Kujiinua kunaonyesha kiasi gani kampuni inafadhiliwa na deni. Kujiinua kwa juu kunaweza kumaanisha hatari kubwa ya kifedha. Uwiano wa pesa taslimu unaonyesha ni kiasi gani cha pesa taslimu kampuni inashikilia ndani ya rasilimali zake. Uwiano wa juu wa pesa taslimu unaweza kumaanisha unyumbufu wa kifedha na buffer ya chini ya hatari.
Utafiti unatumia data za kina za kiutawala nchini Norway ambazo zinaweza kufuatilia kwingineko za kifedha za kibinafsi za Wakurugenzi Wakuu na sera za kifedha za kampuni kwa muda fulani. Kwa njia hii, si tu swali la "Je, Mkurugenzi Mtendaji ni mtu hatari?" linaweza kuchunguzwa, bali pia swali "Sera ya kampuni inabadilikaje wakati hatari ya kibinafsi ya Mkurugenzi Mtendaji yuleyule inapobadilika?".
Fomula Zinaeleza Nini?
Milinganyo miwili mikuu ya uchanganuzi wa kiuchumi inatolewa waziwazi katika PDF. Zaidi ya hayo, vipimo kama vile kujiinua, uwiano wa pesa taslimu na mfiduo wa hatari ya kibinafsi vinaeleweka kutoka kwa sehemu ya ufafanuzi wa vigezo. Vitalu vya MathJax hapa chini vimetayarishwa kwa uaminifu iwezekanavyo kwa muundo wa alama katika PDF.
Mlinganyo wa kwanza unajaribu tofauti kati ya Wakurugenzi Wakuu. Hapa lengo ni kupima ikiwa Wakurugenzi Wakuu wenye hatari kubwa ya kifedha ya kibinafsi wanahusishwa na sera za kampuni zenye hatari zaidi. Inawakilisha kampuni \(i\), Mkurugenzi Mtendaji \(j\), na kiwango cha mwaka \(t\).
Mlinganyo wa pili unachunguza mabadiliko ya muda ndani ya uoanishaji uleule wa Mkurugenzi Mtendaji na kampuni. Hapa, kigezo muhimu ni mabadiliko katika hatari ya kwingineko ya kibinafsi ya Mkurugenzi Mtendaji. Mlinganyo huu unajaribu ikiwa ongezeko la hatari ya kibinafsi linahusishwa na upunguzaji wa hatari wa fidia katika kiwango cha kampuni.
Kujiinua kwa kampuni (Firm leverage) kunatolewa katika sehemu ya ufafanuzi wa vigezo kwenye PDF kama uwiano wa deni kwa jumla ya deni na usawa (equity). Uwiano huu unapoongezeka, mfiduo wa hatari ya kifedha ya kampuni unaweza kuongezeka.
Uwiano wa pesa taslimu hufafanuliwa kama uwiano wa pesa taslimu na ulinganifu wa pesa taslimu kwa jumla ya rasilimali. Uwiano wa juu wa pesa taslimu unaweza kuonyesha kuwa kampuni inaweka kizuizi cha juu cha ukwasi dhidi ya deni au majanga yasiyotarajiwa.
Mfiduo wa hatari ya kifedha ya kibinafsi ya Mkurugenzi Mtendaji, kulingana na mantiki ya utafiti, unaweza kuzingatiwa kama sehemu ya rasilimali hatari za kifedha ndani ya jumla ya rasilimali za kifedha. Katika PDF, kipimo hiki kinaelezwa kupitia uwiano wa hisa na fedha za usawa (equity funds) kwa jumla ya rasilimali za kifedha.
Wazo kuu la dhana ya utafiti pia linaweza kufupishwa na uhusiano huu rahisi: Mfiduo wa jumla wa hatari wa Mkurugenzi Mtendaji haujumuishi tu maamuzi ya ndani ya kampuni; kwingineko ya kibinafsi na sera za kampuni kwa pamoja huunda picha ya jumla ya hatari.
Semi hii ya mwisho haijatolewa kama mlinganyo kamili wa hisabati katika PDF; ni fomula ya muhtasari wa uhariri iliyoandaliwa kuonyesha wasomaji mantiki ya kinadharia ya utafiti kwa njia rahisi.
Ujumbe Mkuu wa Grafu, Jedwali na Mchoro
Kuna majedwali na mihtasari ya matokeo ya kiuchumi zaidi ya grafu katika PDF. Kwa hivyo, ujumbe mkuu wa kuona lazima usomwe kupitia kile ambacho majedwali yanaeleza.
Jedwali 1 katika ukurasa wa 25 wa PDF linaonyesha sifa za msingi za sampuli. Utafiti una uchunguzi 14,171 wa kampuni na mwaka. Wastani wa kujiinua kwa kampuni ni 0.41; wastani wa uwiano wa pesa taslimu ni 0.12. Fahirisi ya nguvu ya Mkurugenzi Mtendaji iko katika wastani wa 0.72. Wastani wa kipimo cha hamu ya hatari ya Mkurugenzi Mtendaji unaripotiwa kama 0.42. Jedwali hili linaonyesha kuwa utafiti unafanya kazi na vigezo vya kina katika viwango vya kampuni na Mkurugenzi Mtendaji.
Jedwali 2 katika ukurasa wa 26 wa PDF linaonyesha uhusiano wa sehemu tofauti kati ya hamu ya hatari ya kibinafsi ya Mkurugenzi Mtendaji na sera za kampuni. Ujumbe mkuu ni huu: Wakurugenzi Wakuu walio na mfiduo wa hatari ya kifedha ya kibinafsi zaidi wanahusishwa na uimarishaji mkubwa wa kampuni (higher leverage) na uwiano wa chini wa kuhifadhi pesa taslimu. Ugunduzi huu unaonyesha kuwa tabia za uchukuaji hatari wa kibinafsi na wa ushirika zinaweza kulinganishwa katika mwelekeo sawa kati ya Wakurugenzi Wakuu tofauti.
Jedwali 3 katika ukurasa wa 27 wa PDF linachunguza mabadiliko ya muda ndani ya uoanishaji uleule wa Mkurugenzi Mtendaji na kampuni. Ujumbe mkuu hapa uko kinyume: Hatari ya kwingineko ya kibinafsi ya Mkurugenzi Mtendaji inapoongezeka, uimarishaji wa kampuni hupungua na uwiano wa pesa taslimu huongezeka. Hii inaunga mkono wazo kwamba Mkurugenzi Mtendaji anaweza kufuata sera ya kifedha yenye tahadhari zaidi katika kiwango cha kampuni ili kusawazisha mfiduo wa jumla wa hatari.
Jedwali 4 katika ukurasa wa 28 wa PDF linaonyesha jukumu la nguvu ya Mkurugenzi Mtendaji. Wakati fahirisi ya nguvu ya Mkurugenzi Mtendaji inapoongezeka, upatanishi kati ya hatari ya kibinafsi na hatari ya kampuni, pamoja na uhusiano wa kusawazisha kwa muda, huimarika. Kwa maneno mengine, wakati Mkurugenzi Mtendaji ana nguvu zaidi kuliko bodi ya wakurugenzi, uakisi wa mfiduo wa hatari ya kibinafsi kwenye sera za kampuni unaweza kuonekana wazi zaidi.
Jedwali la ufafanuzi wa vigezo katika ukurasa wa 30 wa PDF linarahisisha muundo wa kipimo cha utafiti. Kujiinua (Leverage) ni sehemu ya deni ndani ya jumla ya deni na usawa. Uwiano wa pesa taslimu ni uwiano wa pesa taslimu na ulinganifu wa pesa taslimu kwa jumla ya rasilimali. Mwelekeo wa hatari wa Mkurugenzi Mtendaji unapimwa kwa kiasi cha rasilimali za kifedha za Mkurugenzi Mtendaji zilizotengwa kwa rasilimali hatari kama hisa na fedha za pamoja. Fahirisi ya nguvu ya Mkurugenzi Mtendaji inaundwa na jumla ya mambo kama vile uhuru mdogo wa bodi, kuwa Mkurugenzi Mtendaji wa familia, na uwili wa Mkurugenzi Mtendaji na mwenyekiti.
Majaribio Yalifanywaje?
Utafiti haufanyi jaribio la kimaabara. Badala yake, inafanya uchanganuzi wa kimajaribio kwa kutumia data ya kina ya kiutawala kutoka Norway. Seti ya data inaruhusu kulinganisha portfolios za kifedha za kibinafsi za Wakurugenzi Wakuu na sera za kifedha za kampuni kwa muda fulani.
Sampuli inashughulikia kipindi cha 2000-2013. Watafiti wanazingatia kampuni zenye dhima ndogo; huacha nje kampuni ndogo sana, baadhi ya kampuni tanzu, na sekta zinazodhibitiwa kama vile taasisi za kifedha. Sampuli ya mwisho inajumuisha uchunguzi 14,171 wa kampuni-mwaka, makampuni 1,730, na Wakurugenzi Wakuu 3,094.
Katika hatua ya kwanza ya uchambuzi, uhusiano kati ya mfiduo wa hatari ya kifedha ya kibinafsi, uimarishaji wa kampuni, na uwiano wa pesa taslimu kati ya Wakurugenzi Wakuu tofauti unachunguzwa. Hili ni jaribio la "upatanisho wa kimsingi" (baseline alignment test). Katika hatua ya pili, inachanganuliwa jinsi mabadiliko katika hatari ya kwingineko ya kibinafsi kwa muda yanasivyoathiri sera za kifedha za kampuni ndani ya uoanishaji huo huo wa Mkurugenzi Mtendaji na kampuni. Hili ni jaribio la "kusawazisha upya ndani ya muda" (within-time rebalancing test).
Mojawapo ya mambo ya kushangaza ya utafiti ni kwamba inajaribu kutenganisha mabadiliko katika hatari ya kwingineko kutokana na maamuzi ya biashara inayofanya kazi (active trading decisions). Waandishi wanaangalia jinsi hatari ya kwingineko inavyobadilika kwa sababu ya mabadiliko ya maadili ya soko wakati wa miaka ambayo Mkurugenzi Mtendaji haifanyi biashara. Kwa hivyo, uwezekano kwamba mabadiliko ya hatari ya kibinafsi yanasababishwa na harakati za bei ya rasilimali badala ya maamuzi ya uwekezaji ya wakati huo huo inaimarishwa.
Hatimaye, nguvu ya Mkurugenzi Mtendaji inajaribiwa. Fahirisi ya nguvu ya Mkurugenzi Mtendaji inaundwa kwa kutumia viashiria kama vile Mkurugenzi Mtendaji kuwa mwenyekiti wa bodi, kiwango cha uhuru wa bodi kuwa chini, na Mkurugenzi Mtendaji kutoka kwa familia inayodhibiti kampuni. Fahirisi hii hutumika kupima ni kiasi gani Mkurugenzi Mtendaji anaweza kuathiri sera za kifedha za kampuni kulingana na mapendeleo yake ya ugawaji wa hatari.
Matokeo Yanaonyesha Nini?
Matokeo ya kwanza ya utafiti ni kwamba hatari ya kibinafsi na ya ushirika inaweza kuunganishwa katika mwelekeo sawa kati ya Wakurugenzi Wakuu. Wakurugenzi Wakuu walio na rasilimali hatari zaidi katika portfolios zao za kibinafsi wanahusishwa na sera hatari zaidi za kifedha za kampuni, kama vile kujiinua kwa juu (higher leverage) na uwiano wa chini wa pesa taslimu. Ugunduzi huu unaonyesha kwamba wasifu wa hatari wa kibinafsi wa Mkurugenzi Mtendaji unaweza kuacha alama katika maamuzi ya kampuni.
Matokeo ya pili yanaonyesha kwamba kuna uhusiano mgumu zaidi unapoangalia Mkurugenzi Mtendaji yuleyule baada ya muda. Wakati hatari ya kwingineko ya kibinafsi ya Mkurugenzi Mtendaji inapoongezeka, uchukuaji wa hatari katika kiwango cha kampuni unaweza kupungua. Kwa mfano, ushawishi wa kampuni unaweza kushuka au uwiano wa fedha taslimu unaweza kuongezeka. Kinyume chake, wakati hatari ya kibinafsi inapungua, kampuni inaweza kuchukua hatari zaidi ya kifedha.
Matokeo ya tatu ni kwamba nguvu ya Mkurugenzi Mtendaji inaimarisha mahusiano haya. Katika hali ambapo Mkurugenzi Mtendaji ana nguvu zaidi kuliko bodi ya wakurugenzi, upatanishi kati ya hatari ya kibinafsi na sera ya kampuni na kusawazisha kwa muda huonekana zaidi. Hii inaonyesha kuwa tabia ya ugawaji wa hatari si suala la upendeleo wa kibinafsi tu, bali pia inahusishwa na mamlaka ya shirika na muundo wa udhibiti.
Kwa ujumla, utafiti huu unachukulia tabia ya hatari ya Mkurugenzi Mtendaji si kama kipengele cha upande mmoja, lakini kama udhihirisho wa jumla wa hatari unaosimamiwa kati ya nyanja za kibinafsi na za ushirika. Mtazamo huu unachanganya hali mbili zilizoonekana kando katika tafiti za awali: upangaji wa hatari katika tofauti kati ya Wakurugenzi Wakuu, na kusawazisha hatari baada ya muda ndani ya Mkurugenzi Mtendaji yuleyule.
Kwa Nini Hii Ni Muhimu?
Utafiti huu unaonyesha kuwa kutathmini sera za kifedha za kampuni kwa kuangalia tu karatasi ya mizania, hali ya sekta, au maamuzi ya bodi inaweza kuwa haitoshi. Dunia ya kifedha ya kibinafsi ya Mkurugenzi Mtendaji inaweza pia kuhusiana na njia ambayo kampuni inachukua hatari.
Kwa mfano, wawekezaji, wachambuzi, na bodi za wakurugenzi mara nyingi huchunguza viashiria kama vile kiwango cha uimarishaji wa kampuni, kiwango cha pesa taslimu na sera ya deni. Utafiti huu unapendekeza kwamba kunaweza kuwa na utaratibu wa kitabia nyuma ya maamuzi haya unaolenga kusawazisha mfiduo wa jumla wa hatari wa Mkurugenzi Mtendaji. Ikiwa Mkurugenzi Mtendaji anabeba hatari zaidi ya soko katika kwingineko yake ya kibinafsi, anaweza kuelekea kwenye sera za tahadhari zaidi za deni ndani ya kampuni.
Pia kuna ujumbe muhimu katika suala la usimamizi wa kampuni. Ikiwa udhihirisho wa hatari wa kibinafsi wa Mkurugenzi Mtendaji unaonyeshwa katika sera za kampuni, jukumu la uangalizi la bodi linakuwa muhimu zaidi. Hasa katika miundo ambapo Mkurugenzi Mtendaji ana nguvu mbele ya bodi ya wakurugenzi, inawezekana zaidi kwa mwelekeo wa ugawaji wa hatari binafsi kuonyeshwa katika maamuzi ya kampuni.
Matokeo haya yanahitaji kufikiria usimamizi wa kampuni kwa muundo wa kweli wa tabia ya mwanadamu. Maamuzi ya Mkurugenzi Mtendaji hayawezi tu kuwa jibu la swali "ni uwiano gani wa kifedha ulio bora kwa kampuni?". Wakati huo huo, inaweza kuundwa pamoja na kwingineko ya kibinafsi ya Mkurugenzi Mtendaji, utajiri, mtazamo wa hatari, na nguvu juu ya kampuni.
Mambo ya Kuzingatia
Jambo la kwanza la kuzingatia ni kwamba utafiti huu haupaswi kusomwa kama ushauri wa uwekezaji wa kifedha. Hatari ya kwingineko ya kibinafsi ya Mkurugenzi Mtendaji au kiwango cha kujiinua (leverage) cha kampuni pekee si habari ya kutosha kufanya uamuzi wa uwekezaji. Thamani ya kampuni, hali ya sekta, mtiririko wa pesa, ushindani, udhibiti, ubora wa usimamizi, na mazingira ya uchumi mkuu vinapaswa kutathminiwa kwa pamoja.
Jambo la pili la kuzingatia ni kwamba muktadha wa utafiti ni Norway. Miundombinu ya kina ya data ya utawala ya Norway, mifumo ya uwazi ya kurekodi, na muundo wa ushirika hufanya uchanganuzi wa aina hii kuwezekana. Matokeo yanapaswa kujaribiwa tena katika mipangilio tofauti ya kitaasisi kabla ya kuhamishwa moja kwa moja kwenda nchi zingine.
Jambo la tatu la kuzingatia ni kwamba uhusiano kati ya hatari ya kwingineko ya kibinafsi na sera ya kampuni si lazima iwe mkakati wa Mkurugenzi Mtendaji wa kufahamu kila wakati. Waandishi hawadai kuwa Wakurugenzi Wakuu kila mara wanafanya uboreshaji wa jumla wa hatari wa kihisabati. Tabia ya kusawazisha inaweza pia kujitokeza kwa njia isiyo dhahiri kupitia mtazamo wa hatari na eneo la faraja.
Jambo la nne la kuzingatia ni mipaka ya uhusiano wa visababishi (causality). Ingawa utafiti unatumia data dhabiti na miundo ya athari maalum, ni vigumu kuondoa kabisa maelezo yote mbadala. Kwa mfano, vipengele kama vile muundo wa kampuni, uteuzi wa Mkurugenzi Mtendaji, umiliki wa familia, au utamaduni wa ushirika pia vinaweza kuathiri sera za hatari.
Hatimaye, ugunduzi wa nguvu ya Mkurugenzi Mtendaji unapaswa kufasiriwa kwa uangalifu. Mkurugenzi Mtendaji kuwa na nguvu siku zote haimaanishi ni jambo baya au zuri. Kile ambacho utafiti unaonyesha ni kwamba wakati nguvu ya Mkurugenzi Mtendaji inaongezeka, uhusiano kati ya mfiduo wa hatari ya kibinafsi na sera za kampuni unaweza kuonekana zaidi.
Hitimisho
Utafiti huu unatoa mtazamo mzito na tofauti juu ya tabia ya Mkurugenzi Mtendaji ya kuchukua hatari. Kwingineko ya kibinafsi ya Mkurugenzi Mtendaji na sera za kifedha za kampuni zinaweza zisiwe maeneo huru kabisa kwa kila mmoja. Hatari iliyobebwa katika utajiri wa kibinafsi na hatari iliyobebwa katika mizania ya kampuni inaweza kuundwa pamoja ndani ya mfiduo wa jumla wa hatari wa mfanya maamuzi huyo huyo.
Sehemu ya kuvutia zaidi ya utafiti ni kwamba inaonyesha mahusiano mawili tofauti kwa wakati mmoja. Inapoangaliwa kati ya Wakurugenzi Wakuu, Wakurugenzi Wakuu walio na kwingineko za kibinafsi hatari zaidi wanahusishwa na sera hatari zaidi za kampuni. Hata hivyo, Mkurugenzi Mtendaji yuleyule anapochunguzwa kwa muda, wakati hatari ya kibinafsi inapoongezeka, hatari ya kampuni inaweza kupungua. Hii inaonyesha kwamba tabia ya hatari si tuli, bali inaweza kuwa mchakato wa kusawazisha.
Kwa mtazamo wa Verianla, ujumbe mkuu wa utafiti huu ni huu: Ili kuelewa maamuzi ya kampuni, inaweza kuwa muhimu kuangalia sio tu usawa wa kampuni, lakini pia maeneo mengine ya hatari ya mtoa maamuzi. Ulimwengu wa kifedha wa kibinafsi wa Mkurugenzi Mtendaji unaweza kuunda njia ya athari isiyoonekana kwenye ushawishi na sera za pesa taslimu za kampuni.
Chanzo na Dokezo la Mbinu
Maudhui haya yametayarishwa kulingana na rasimu ya utafiti wa kitaaluma iitwayo "Risk Across Domains: Alignment and Rebalancing in CEOs Risk Allocation" iliyotayarishwa na Hamid Boustanifar, Edward J. Zajac, na Dan Zhang. Utafiti huu unachunguza tabia ya ugawaji wa hatari ya Mkurugenzi Mtendaji kupitia data ya urefu nchini Norway inayolingana na portifolio za kifedha za Wakurugenzi Wakuu na sera za kifedha za kampuni.
Maudhui haya si tafsiri ya neno kwa neno; wazo kuu la utafiti limerahisishwa kwa mujibu wa mstari wa uchapishaji wa Verianla na kubadilishwa kuwa makala ya awali ya uhariri wa Kituruki (ambayo sasa imetafsiriwa kwa Kiswahili).
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *