

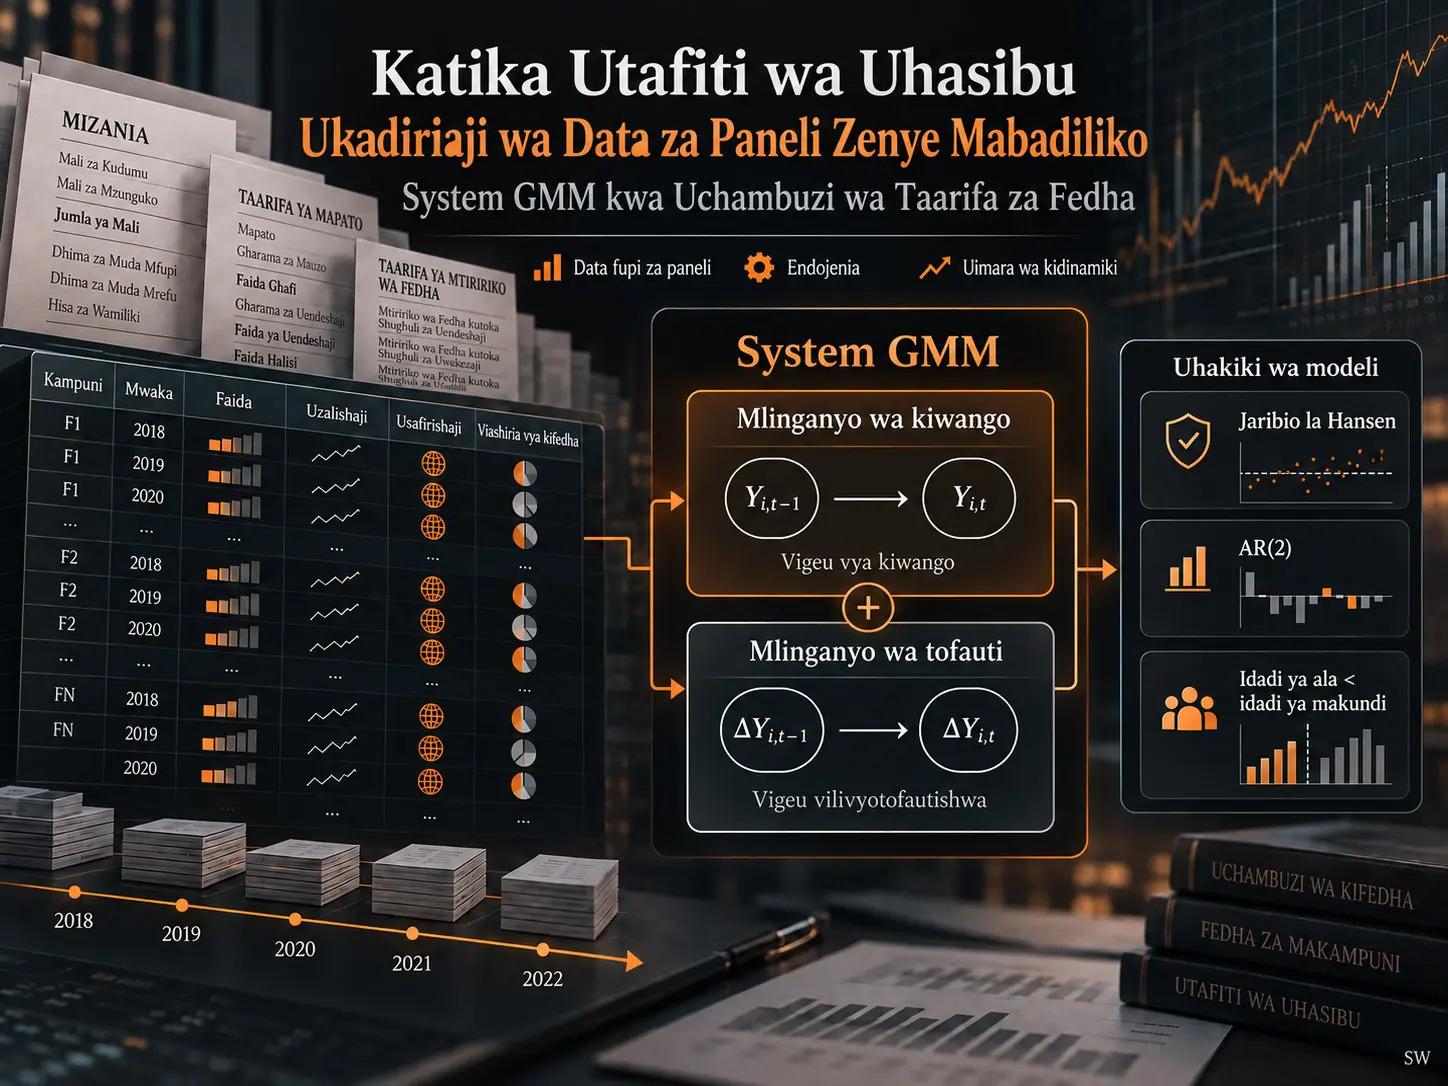
Blundell–Bond System GMM ni mbinu ya kiuchumi-metriki inayokadiria kwa pamoja milinganyo ya viwango na tofauti ya kwanza ndani ya mfumo mmoja wa Generalized Method of Moments ili kushughulikia kwa wakati mmoja kigezo tegemezi kilichocheleweshwa, endogeneity na utofauti usioonekana wa kila kitengo katika data za paneli zenye mabadiliko ambapo vitengo vingi hufuatiliwa kwa idadi ndogo kiasi ya vipindi. Utafiti ulioandaliwa na Maria Kalogera, Antonios Georgopoulos, Eleftherios Aggelopoulos na Ioannis Ch. Lampropoulos unachunguza kama System GMM inaweza kutumiwa kama benchmark ya kimetodolojia hasa katika paneli fupi za uhasibu za Kusini-Mashariki mwa Ulaya zenye uzito mkubwa wa SMEs na mtikisiko wa kipindi cha mgogoro. Matumizi ya kiempiria yanajumuisha kampuni 284 za utengenezaji za Ugiriki katika kipindi cha 2005–2017 na jumla ya rekodi 3692 za kampuni-mwaka kutoka ICAP DataPrisma.
Hoja kuu ya utafiti ni kwamba vigezo vya taarifa za fedha havisogei kwa kujitegemea na historia yake yenyewe kwa muda. Return on equity, productivity au operating profitability ya biashara katika mwaka fulani haiathiriwi tu na hali za mwaka huo, bali pia na muundo wa mtaji, rasilimali zilizokusanywa, maamuzi ya usimamizi na sifa mahsusi za kampuni zilizoundwa katika vipindi vilivyotangulia. Muundo huu hufanya kigezo tegemezi kilichocheleweshwa kuwa muhimu, huku makadirio ya kawaida ya fixed-effects katika paneli fupi yakikabiliwa na Nickell bias. Wakati huohuo, vigezo vya kifedha kama mauzo ya nje, profitability, productivity na muundo wa mtaji vinaweza kuwa na causality ya pande mbili; hali hii inaweza kufanya vigezo elezi vihusiane na error term na kusababisha tatizo la endogeneity.
Katika utafiti wa chanzo, modeli nne tofauti za utendaji zilikadiriwa kwa one-step System GMM. Coefficients za kigezo tegemezi kilichocheleweshwa zilikuwa 0,8189 kwa labor productivity, 0,5025 kwa ROE, 0,6034 kwa uwiano wa EBITDA/equity na 0,6433 kwa uwiano wa EBITDA/total assets, na zote zilikuwa significant katika kiwango cha %1 katika modeli zote nne. Vipimo vya Hansen havikukataliwa, p values za AR(2) zilibaki juu ya viwango vya kawaida vya significance, na idadi ya instruments iliwekwa chini ya idadi ya groups katika kila modeli. Matokeo haya yanaonyesha kuwa specifications za System GMM zilizotumiwa zilipita vipimo vya diagnosis katika sample iliyochunguzwa. Hata hivyo, vipimo hivi havithibitishi causality peke yake; utafiti unavichukulia kama zana za diagnosis zinazoonyesha kuwa moment conditions na model specification hazikukataliwa na data.
Kwa nini data ya uhasibu si picha tuli?
Thamani katika balance sheet au income statement si zao la hali za kiuchumi za mwaka iliyoripotiwa pekee. Muundo wa mtaji wa kampuni, maamuzi ya ufadhili, uwekezaji wa awali, mahusiano ya wateja, human capital, thamani ya chapa na sera za uhasibu huhamishwa kutoka kipindi kimoja hadi kingine. Kwa hiyo, financial ratios zinaweza kuonyesha persistence kubwa kwa muda.
Utafiti unachukulia muundo huu kama accounting inertia, yaani mwenzake wa kiuchumi-metriki wa inertial ya uhasibu au mwendelezo wa muda wa thamani za uhasibu. Kwa mfano, kuathiriwa kwa kipimo cha utendaji katika kipindi t na thamani yake katika kipindi t−1 huwakilishwa katika modeli kwa kutumia kigezo tegemezi kilichocheleweshwa.
Muundo wa jumla wa dynamic ni huu:
\[ Y_{i,t}=c_i+\beta_1Y_{i,t-1}+\beta_2X_{i,t}+\beta_3Z_{i,t}+\text{Year Dummies}_t+\varepsilon_{i,t} \]
Hapa \(Y_{i,t}\) ni kipimo cha utendaji cha kampuni i katika kipindi t. \(Y_{i,t-1}\) ni thamani ya kipimo hicho iliyocheleweshwa kwa kipindi kimoja na hunasa persistence ya utendaji kwa muda. \(X_{i,t}\) inawakilisha vigezo vikuu elezi vinavyoweza kuwa endogenous; \(Z_{i,t}\) inawakilisha vigezo vya udhibiti vinavyodhaniwa kuwa strictly exogenous. \(c_i\) inaonyesha sifa zisizoonekana, mahsusi kwa kampuni na zisizobadilika kwa muda; \(\varepsilon_{i,t}\) ni idiosyncratic error term. Year dummies humeza common period shocks zinazoweza kuathiri kampuni zote kwa wakati mmoja.
System GMM hutatua tatizo gani?
System GMM ni estimator ya dynamic panel iliyoundwa kushughulikia ndani ya mfumo mmoja wa estimation dynamic bias inayosababishwa na kigezo tegemezi kilichocheleweshwa, endogeneity katika vigezo elezi na heterogeneity ya kampuni isiyoonekana katika paneli fupi za kampuni. Mbinu ya Blundell–Bond hutumia lagged levels katika first-difference equations na lagged first differences katika level equations kama internal instruments, kwa lengo la kupunguza tatizo la weak instruments ambalo Difference GMM inaweza kupata wakati persistence ni kubwa.
Matatizo manne makuu ya kiuchumi-metriki
Utafiti unabainisha matatizo manne ya kimuundo ya kiuchumi-metriki katika data za paneli za uhasibu.
1. Dynamic persistence
Vigezo vya kifedha vinahusiana kwa nguvu na thamani zake za zamani. Kuongeza kigezo tegemezi kilichocheleweshwa kwenye fixed-effects model husababisha Nickell bias ya takriban kiwango cha \(O(1/T)\) wakati T ni fupi. Kwa kuwa T katika paneli za uhasibu mara nyingi ni fupi kama miaka 5–15, bias hii ina umuhimu wa kiutendaji.
2. Endogeneity na causality ya pande mbili
Katika mfano wa uhusiano kati ya export na profitability, kampuni zenye profitability kubwa zaidi zinaweza kuingia katika export, huku uzoefu wa export nao baadaye ukiathiri productivity. Uhusiano unapofanya kazi katika pande zote mbili, kigezo elezi kinaweza kuhusiana na error term na makadirio ya OLS kuwa biased.
3. Unobserved firm heterogeneity
Vipengele kama ukali wa sera za uhasibu, ubora wa corporate governance, utamaduni wa shirika au ubora wa usimamizi vinaweza kutoonekana moja kwa moja katika financial statements; lakini vinaweza kuathiri kigezo tegemezi na vigezo elezi. Fixed effects inaweza kuondoa heterogeneity hii isiyobadilika kwa muda, lakini katika dynamic model huzalisha tatizo la Nickell bias.
4. Measurement error katika vigezo vya uhasibu
Kwa kuwa viwango vya uhasibu huacha kiwango fulani cha discretion kwa management katika recognition na measurement, noise inaweza kuongezwa katika reported variables. Chini ya OLS, measurement error inaweza kuzalisha attenuation bias inayovuta coefficients kuelekea sifuri. Utafiti unasema matumizi ya lags tofauti kama instruments yanaweza kupunguza athari ya measurement error inayohusu kipindi kimoja pekee.
Tofauti kati ya Difference GMM na System GMM ni ipi?
Difference GMM huondoa firm fixed effects kwa kuchukua first differences na hutumia lagged levels za endogenous variables kama instruments; System GMM huongeza level equations kwenye mfumo na katika equations hizo hutengeneza instruments kutoka lagged first differences. Financial variables zinapokuwa highly persistent, lagged-level instruments katika Difference GMM zinaweza kuwa dhaifu; additional level moment conditions za System GMM zimeundwa kuimarisha identification katika hali hizo.
| Estimator | Kigezo tegemezi kilichocheleweshwa | Endogeneity | Heterogeneity isiyoonekana | Ufaafu kwa persistence kubwa |
|---|---|---|---|---|
| Pooled OLS | Biased na inconsistent | Haitatuliwi | Haidhibitiwi | Haifai |
| Fixed Effects | Nickell bias | Mdogo | Huondolewa kwa within transformation | Ina matatizo katika dynamic short panels |
| Random Effects | Inaweza kuwa biased | Hudhani exogeneity | Huigwa kwa sehemu | Inategemea assumptions zenye masharti |
| IV/2SLS | Inahitaji external instrument | Inaweza kutatuliwa ikiwa instrument ni valid | Inategemea specification | Kupata external instrument inayofaa kunaweza kuwa vigumu |
| Difference GMM | Consistent estimation kwa internal instruments | Internal instruments | Huondolewa kwa first difference | Instruments zinaweza kuwa dhaifu kwa persistence kubwa |
| System GMM | Inajumuisha dynamic structure moja kwa moja | Internal instruments | Level + difference system | Benchmark inayofaa katika hali zilizochunguzwa na utafiti |
Mantiki ya uhasibu ya kutumia internal instruments
Sifa mojawapo inayotofautisha System GMM ni kwamba badala ya kutafuta kila mara instrumental variable mpya kutoka nje, hutumia thamani za zamani za vigezo vilivyopo kwenye paneli. Kwa tafsiri ya uhasibu ya utafiti, kwa kuwa past performance hutabiri current performance, lags hutoa relevance kwa instrument. Chini ya moment conditions zinazofaa, kudhani kuwa thamani za zamani hazihusiani na unexpected current shocks pia huchangia kujenga sharti la exogeneity.
Hata hivyo, haiwezi kuhitimishwa kuwa “ikiwa kuna lag basi moja kwa moja kuna instrument valid”. Uhalali wa lagged instruments unategemea serial correlation structure, moment conditions na diagnostic tests. Kwa hiyo, katika System GMM tabia ya instrument set inapaswa kuripotiwa pamoja na matokeo ya estimation.
Kwa nini idadi ya instruments ni muhimu?
Katika GMM kila lag na kipindi cha ziada kinaweza kuunda moment conditions mpya na kuongeza haraka idadi ya instruments. Kuongezeka kupita kiasi kwa instruments kunaweza kusababisha tatizo la instrument proliferation; model inaweza kufit data kupita kiasi na uwezo wa Hansen test kutofautisha instruments zisizo valid unaweza kudhoofika.
Katika utafiti huu instrument matrix ilitumiwa katika hali ya collapsed katika modeli zote na idadi ya instruments iliwekwa chini ya idadi ya groups. Katika modeli nne zilizoripotiwa, idadi za instruments zilikuwa 100, 96, 95 na 88 mtawalia; idadi za groups zilikuwa kati ya 281–282.
Muundo wa sample
| Sifa | Thamani |
|---|---|
| Kipindi | 2005–2017 |
| Kampuni | 284 |
| Sekta | 24 |
| Jumla ya rekodi za kampuni-mwaka | 3692 |
| Exporters | 142 |
| Non-exporters | 142 |
| SME | 221 |
| Kampuni za sekta za jadi | 154 |
| Sekta za teknolojia ya juu zaidi | 130 |
| Effective estimation samples | 2384–2669 observations |
Kampuni iliainishwa kama exporter ikiwa katika miaka yote iliyozingatiwa uwiano wa export/sales ulikuwa angalau %50. Export status na SME status ni time-invariant katika kiwango cha kampuni. Kwa kuwa sifa hizi huondoka katika first-difference equation, zinatambuliwa katika level equation ya System GMM.
Outliers zilishughulikiwaje?
Vigezo vya utendaji vilichunguzwa kwa boxplot na athari ya extreme values ikapunguzwa kwa winsorization. Vigezo vya utendaji vilivyoathirika, pamoja na ROE, vilifanyiwa winsorize katika percentiles za 5. na 95. Mbinu hii hupunguza athari ya extreme tails kwenye estimation badala ya kufuta observations kabisa.
Vigezo vya utendaji
| Kigezo | Ufafanuzi | Jukumu katika model |
|---|---|---|
| ROE | Net profit / total equity | Kigezo tegemezi |
| EBITDA / Equity | EBITDA / equity | Kipimo mbadala cha profitability |
| EBITDA / Total Assets | EBITDA / total assets | Kipimo mbadala cha profitability |
| Labor Productivity | Logarithm ya sales / total number of employees | Kigezo tegemezi |
Miongoni mwa control na interaction variables kuna export activity, SME, crisis, Export Activity × SME, Export Activity × Crisis, SME × Crisis, SME × Export Activity × Crisis, umri wa kampuni, muundo wa mtaji, liquidity, sector na location.
Mbinu na Matokeo ya Utafiti
Maswali manne ya utafiti
- Export activity inahusianaje na overall economic performance inayopimwa kwa productivity na profitability?
- SME status hubadilishaje uhusiano kati ya export na performance?
- Kuanza kwa financial crisis hubadilishaje dynamic relationship kati ya export orientation na firm performance?
- Athari ya pamoja ya firm size na crisis juu ya uhusiano kati ya export na performance ni ipi?
Muundo wa kiufundi wa matumizi ya System GMM
Makadirio yalifanywa katika Stata 13 kwa kutumia xtabond2 na one-step System GMM. Forward orthogonal deviations zilitumiwa, na finite-sample correction ikatumika kwenye heteroskedasticity-robust standard errors.
Lagged dependent variables na capital structure zilichukuliwa kuwa endogenous na zikawekwa GMM-style instrument kwa lagged levels zake.
Kwa series zenye persistence kubwa zaidi kama ROE, EBITDA/equity na capital structure, lags za L2–L13 zilitumiwa. Kwa series zenye persistence ndogo kama labor productivity na EBITDA/total assets, L2–L3 zilionekana kutosha.
Lag ranges hizi hazikufungwa kimfumo kwa modeli zote; waandishi wanasema walichagua kwa kila modeli shortest suitable lag depth inayohifadhi valid diagnostic values na kuepuka instrument proliferation.
Matokeo makuu ya System GMM
| Model | Lagged dependent variable | Export Activity | Export × SME | Observations |
|---|---|---|---|---|
| Labor Productivity | 0,8189*** | −0,0487 | 0,4112*** | 2407 |
| ROE | 0,5025*** | −0,1724*** | 0,1259* | 2384 |
| EBITDA / Equity | 0,6034*** | −0,1264** | 0,1487** | 2669 |
| EBITDA / Total Assets | 0,6433*** | −0,0513*** | 0,0581*** | 2669 |
*** p<0,01; ** p<0,05; * p<0,10.
Katika modeli zote nne, coefficient yenye nguvu na chanya ya lagged performance measure inaonyesha persistence kubwa ya financial performance. Dynamic coefficient kubwa zaidi ni 0,8189 katika labor productivity, na ndogo zaidi ni 0,5025 katika ROE.
Tafsiri ya coefficients hizi si kwamba “thamani ya zamani huamua kwa uhakika thamani ya baadaye”. Coefficients zinaonyesha uhusiano mkubwa kati ya performance ya kipindi kilichopita na current performance baada ya kudhibiti components nyingine za model.
Hansen na AR(2) tests hudhibiti nini katika System GMM?
Hansen J test hujaribu overidentifying restrictions hypothesis kwamba instruments zilizotumiwa kwa pamoja hazihusiani na error term, huku Arellano–Bond AR(2) test ikiangalia kama kuna second-order serial correlation katika first-difference residuals. Katika System GMM, kuonekana kwa AR(1) kunaweza kutarajiwa; lakini significant AR(2) huhatarisha uhalali wa second lags kama instruments. Kutokataliwa kwa tests hizi ni specification check muhimu, lakini si ushahidi wa moja kwa moja wa causality.
| Model | AR(1) p | AR(2) p | Hansen p | Difference-in-Hansen p | Instrument / group |
|---|---|---|---|---|---|
| Labor Productivity | 0,000 | 0,139 | 0,180 | 0,514 | 100 / 282 |
| ROE | 0,000 | 0,200 | 0,102 | 0,813 | 96 / 281 |
| EBITDA / Equity | 0,000 | 0,550 | 0,177 | 0,647 | 95 / 282 |
| EBITDA / Total Assets | 0,000 | 0,182 | 0,144 | 0,935 | 88 / 282 |
AR(1) ni significant katika modeli zote nne; hali hii inatarajiwa katika differenced residuals za System GMM. Kinyume chake, AR(2) haikataliwi katika modeli zote nne. Hansen na Difference-in-Hansen tests pia hazikataliwi katika specifications zilizoripotiwa.
Kwa nini Hansen p value haipaswi kukaribia 1?
Ingawa p value kubwa katika Hansen test inaweza kuonekana nzuri kwa juu juu, idadi ya instruments inapokuwa kubwa kupita kiasi uwezo wa test kutofautisha unaweza kudhoofika na p value inaweza kukaribia 1 kwa namna ya bandia. Utafiti kwa hiyo uliweka kikomo idadi ya instruments, ukacollapse instrument matrix na kutathmini matokeo ya Hansen pamoja na risk ya instrument proliferation.
Waandishi wa chanzo, ndani ya muundo wa sample yao na applied literature wanayotegemea, wanajadili Hansen p values za takriban 0,10–0,25 kama practical indicator yenye afya. Range hii haipaswi kusomwa kama universal mathematical acceptance threshold, bali katika muktadha wa applied guidance iliyotumiwa na utafiti.
Kwa nini athari ya export haiwezi kusomwa kutoka coefficient moja?
Kwa kuwa kwenye model Export Activity iko pamoja na SME, Crisis na interactions zao za binary/triple, “export coefficient” peke yake haiwakilishi general export effect kwa kampuni zote au vipindi vyote. Total effect ya export kwa firm type fulani na chini ya crisis condition fulani inahitaji coefficients husika za main effects na interactions kutathminiwa pamoja.
Uhusiano wa SME na export
Coefficient ya Export Activity × SME ni chanya katika modeli zote nne. Hata hivyo, utafiti hautangazi SME export advantage katika profitability models kwa kutegemea individual coefficient pekee; unategemea joint significance tests na combined marginal effects results kwa interaction terms zote husika.
Katika labor productivity model, interaction terms kwa pamoja ni significant: Wald test p=0,030. Total marginal export effect ya exporter SMEs wakati wa crisis ilikuwa 0,340 na p=0,012.
Kinyume chake, interaction terms katika profitability models hazikuwa jointly significant: p=0,105 kwa ROE; p=0,134 kwa EBITDA/equity; p=0,055 kwa EBITDA/total assets. Kwa hiyo, utafiti unaunga mkono productivity advantage kwa exporter SMEs, lakini unaona matokeo kuhusu profitability advantage kuwa insufficient/inconclusive.
Nini kilibadilika wakati wa crisis?
Coefficient ya Export Activity × Crisis katika labor productivity model ni 0,1939 na chanya katika kiwango cha p<0,05. Waandishi wa chanzo wanajadili hii kama pattern inayolingana na juhudi za exporter firms kulinda au kuongeza productivity wakati wa crisis.
Hata hivyo, superiority hiyo haikuonekana kwa nguvu ya kitakwimu katika profitability models. Kwa hiyo, resistance effect ambayo utafiti unajadili kama “export shield” inaonekana katika dimension ya productivity, lakini haihamii moja kwa moja kwenye profitability.
Triple interaction inaonyesha nini?
Coefficient ya SME × Export Activity × Crisis katika labor productivity ni −0,2158 na p<0,05. Triple interaction hii hasi inaashiria kwamba general productivity advantage ya SME status pamoja na export inaweza kudhoofika chini ya crisis conditions.
Hata hivyo, kwa kuwa total crisis marginal effect inabaki 0,340 na chanya, si sahihi kutafsiri triple interaction coefficient peke yake kama “export ilidhuru SMEs wakati wa crisis”. Katika interaction models, tafsiri ya mwisho inapaswa kutegemea composite marginal effects.
Kwa nini OLS na Fixed Effects hutoa dynamic coefficients tofauti?
Katika comparison iliyofanywa na utafiti kwenye data hizo hizo, pooled OLS husukuma coefficient ya lagged dependent variable juu, huku fixed effects ikiisukuma chini kutokana na short-panel Nickell bias; one-step System GMM coefficients katika modeli nne za performance ziko kati ya mipaka hii miwili. Waandishi hutumia pattern hii ya “bracketing” kama additional methodological evidence kwamba System GMM specification inaendana na expected dynamic behavior.
| Kipimo cha utendaji | Pooled OLS | Fixed Effects | System GMM 1-Step | System GMM 2-Step | Difference GMM |
|---|---|---|---|---|---|
| Labor Productivity | 0,918 | 0,677 | 0,819 | 0,816 | 0,612 |
| ROE | 0,562 | 0,265 | 0,503 | 0,596 | 0,368 |
| EBITDA / Equity | 0,654 | 0,383 | 0,603 | 0,641 | 0,532 |
| EBITDA / Total Assets | 0,723 | 0,392 | 0,643 | 0,630 | 0,477 |
Katika modeli zote nne, one-step System GMM estimate inabaki kati ya pooled OLS na fixed-effects values.
Ulinganisho wa one-step na two-step System GMM
Two-step GMM inaweza kuwa asymptotically efficient zaidi; lakini katika samples ndogo na za ukubwa wa kati, downward bias ya standard errors ni tatizo muhimu. Windmeijer correction inalenga kupunguza tatizo hili.
Utafiti wa chanzo unatumia one-step System GMM kama primary estimator. Waandishi wanahalalisha hii kama msingi wa conservative inference zaidi katika sample sizes zilizochunguzwa na kuripoti two-step System GMM tofauti kama robustness check.
Katika labor productivity model, joint interaction test ni p=0,030 kwa one-step System GMM na p=0,004 kwa two-step System GMM. Profitability interactions hazibadiliki kuwa jointly significant katika variants zote mbili za System GMM. Hivyo hitimisho kuu la utafiti kwamba “kuna productivity advantage kwa exporter SMEs, lakini profitability advantage haiko wazi” halitegemei tu uchaguzi wa one-step.
Kwa nini Difference GMM ilikuwa dhaifu zaidi?
Kwa kuwa Difference GMM hutumia differenced equation pekee, level information ya variables kama export status na SME ambazo ni time-invariant katika kiwango cha kampuni hupotea. Katika utafiti, size–export interaction ilitambuliwa kwa udhaifu zaidi chini ya Difference GMM na joint interaction test kwa labor productivity ikaongezeka hadi p=0,207.
Hansen p values za Difference GMM pia zilikuwa chini kuliko za System GMM; kwa mfano 0,071 kwa labor productivity, 0,064 kwa ROE na 0,035 katika EBITDA/total assets model.
Waandishi wanahusisha pattern hii na ukweli kwamba katika muundo huu wa data wenye persistence kubwa na regressors ambazo ni time-invariant au karibu time-invariant, System GMM inayohifadhi level equations inafaa zaidi kwa identification.
Matokeo yanayoungwa mkono na utafiti
- Katika firm panel iliyochunguzwa, financial performance variables zinaonyesha strong temporal persistence.
- Specifications nne zilizoripotiwa za System GMM zinapita Hansen, AR(2), Difference-in-Hansen na instrument-count checks.
- Coefficients za lagged dependent variable za System GMM zinaonyesha expected bracketing pattern kati ya pooled OLS na fixed-effects estimates.
- Matokeo ya one-step na two-step System GMM yanaelekea upande mmoja kwa main methodological conclusions.
- Kuna ushahidi unaounga mkono labor-productivity advantage ya exporter SMEs.
- Hakuna sufficient joint interaction evidence ya kuthibitisha advantage hiyo hiyo kwa profitability.
- Katika short, SME-heavy na crisis-volatile panel conditions zinazofanana na Kusini-Mashariki mwa Ulaya, System GMM inaweza kutumiwa kama methodological benchmark; lakini correct specification na diagnostic discipline ni muhimu.
Matokeo yasiyoungwa mkono na utafiti
- Haiwezi kuhitimishwa kuwa System GMM ni automatically best estimator katika accounting datasets zote.
- Kutokataliwa kwa Hansen test hakuthibitishi kwamba instruments ni absolutely correct.
- Kutokataliwa kwa AR(2) test hakuthibitishi causality.
- Haijaonyeshwa kwamba export huongeza profitability katika firms zote.
- Haijaonyeshwa kwamba SMEs hunufaika zaidi na export katika performance measures zote.
- Coefficients za Greek firm panel haziwezi kugeneralishwa moja kwa moja kwa nchi au vipindi vingine bila validation.
- Kuwa technically advanced zaidi kwa System GMM hakuondoi moja kwa moja specification errors kama wrong instrument selection au too many instruments.
Mapungufu ya kimetodolojia
Empirical validation inategemea firm panel ya nchi moja tu. Ingawa muundo wa data una sifa zinazofanana na paneli nyingi fupi na SME-heavy za Kusini-Mashariki mwa Ulaya, haiwezi kudhaniwa kuwa unawakilisha nchi zote.
Kusawazisha exporter na non-exporter companies kuwa 142/142 katika sample design kunasaidia comparability; lakini si natural sample proportion inayowakilisha actual exporter share katika population.
Export status na SME zimefafanuliwa kuwa time-invariant na zinatambuliwa katika level equation ya System GMM. Mbinu hii inategemea uhalali wa standard level moment assumptions.
Estimation precision ya higher-order interactions inaweza kupungua hasa kwa sababu idadi ya large exporter firms ni ndogo.
Hansen na AR(2) diagnostics hutathmini kama moment conditions zinakataliwa au hazikataliwi na data; peke yake hazithibitishi correct economic theory, complete causal identification au superiority ya model dhidi ya alternative specifications zote.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Dynamic Panel Data Estimation in Accounting Research: System GMM as a Benchmark for Financial Statement Analysis
Waandishi: Maria Kalogera; Antonios Georgopoulos; Eleftherios Aggelopoulos; Ioannis Ch. Lampropoulos.
Corresponding author: Maria Kalogera.
Taasisi: Department of Business Administration, University of Patras, 26504 Patras, Greece.
Jarida: Accounting and Auditing.
Mchapishaji: MDPI, Basel, Switzerland.
Rekodi ya bibliografia: 2026, Volume 2, Issue 3, Article 16.
DOI: 10.3390/accountaudit2030016
Tarehe ya kuchapishwa: 1 Septemba 2026.
Tarehe za uhariri: Received 29 June 2026; Revised 21 August 2026; Accepted 25 August 2026.
Aina ya chanzo: Utafiti wa empirical na methodological accounting-econometrics uliopitiwa na wataalamu.
Leseni: Creative Commons Attribution (CC BY).
Chanzo cha data: Hifadhidata ya kiwango cha kampuni ya ICAP DataPrisma.
Sample: Kampuni 284 za utengenezaji za Ugiriki katika kipindi cha 2005–2017; sectors 24; rekodi 3692 za kampuni-mwaka; exporters 142 na non-exporters 142; SMEs 221.
Mbinu kuu: Blundell–Bond System GMM; one-step estimation; Stata 13 xtabond2; forward orthogonal deviations; heteroskedasticity-robust standard errors na finite-sample correction.
Muundo wa instruments: Lagged dependent variable na capital structure zilitazamwa kama GMM-style endogenous regressors. Lags za L2–L13 zilitumiwa kwa variables zenye persistence kubwa, na L2–L3 kwa performance measures zenye persistence ndogo. Instrument matrix ilicollapse.
Diagnostic tests: Hansen J, Difference-in-Hansen, Arellano–Bond AR(1)/AR(2) na kuweka idadi ya instruments chini ya idadi ya groups.
Robustness: Ulinganisho wa Pooled OLS, Fixed Effects, one-step System GMM, Windmeijer-corrected two-step System GMM na Difference GMM; pia performance definitions nne mbadala zilitumiwa.
Ufadhili: Utafiti haukupokea ufadhili wa nje.
Institutional Review Board: Haitumiki.
Informed Consent: Haitumiki.
Upatikanaji wa data: Data zilitolewa na ICAP DataPrisma; access ni restricted na zinaweza kupatikana kutoka kwa waandishi kwa ruhusa ya ICAP DataPrisma.
Mgongano wa maslahi: Waandishi hawakuripoti mgongano wa maslahi.
Michango ya waandishi: Conceptualization: Maria Kalogera, Antonios Georgopoulos, Eleftherios Aggelopoulos na Ioannis Ch. Lampropoulos; methodology: Maria Kalogera na Eleftherios Aggelopoulos; original draft: Maria Kalogera; review and editing: Maria Kalogera, Eleftherios Aggelopoulos na Ioannis Ch. Lampropoulos; supervision: Antonios Georgopoulos.
Kikomo kikuu cha tafsiri: Utafiti unaonyesha kwamba System GMM ilifanya vizuri diagnostically katika firm panel iliyochunguzwa, ambayo ni fupi, SME-heavy na yenye crisis volatility, na kwamba inafaa kuwa methodological benchmark. Mafanikio ya Hansen na AR(2) tests peke yake si ushahidi wa causal validity; uchaguzi wa mbinu unapaswa kutathminiwa pamoja na economic theory, data-generating process, assumptions za instrument identification na specification discipline.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *