

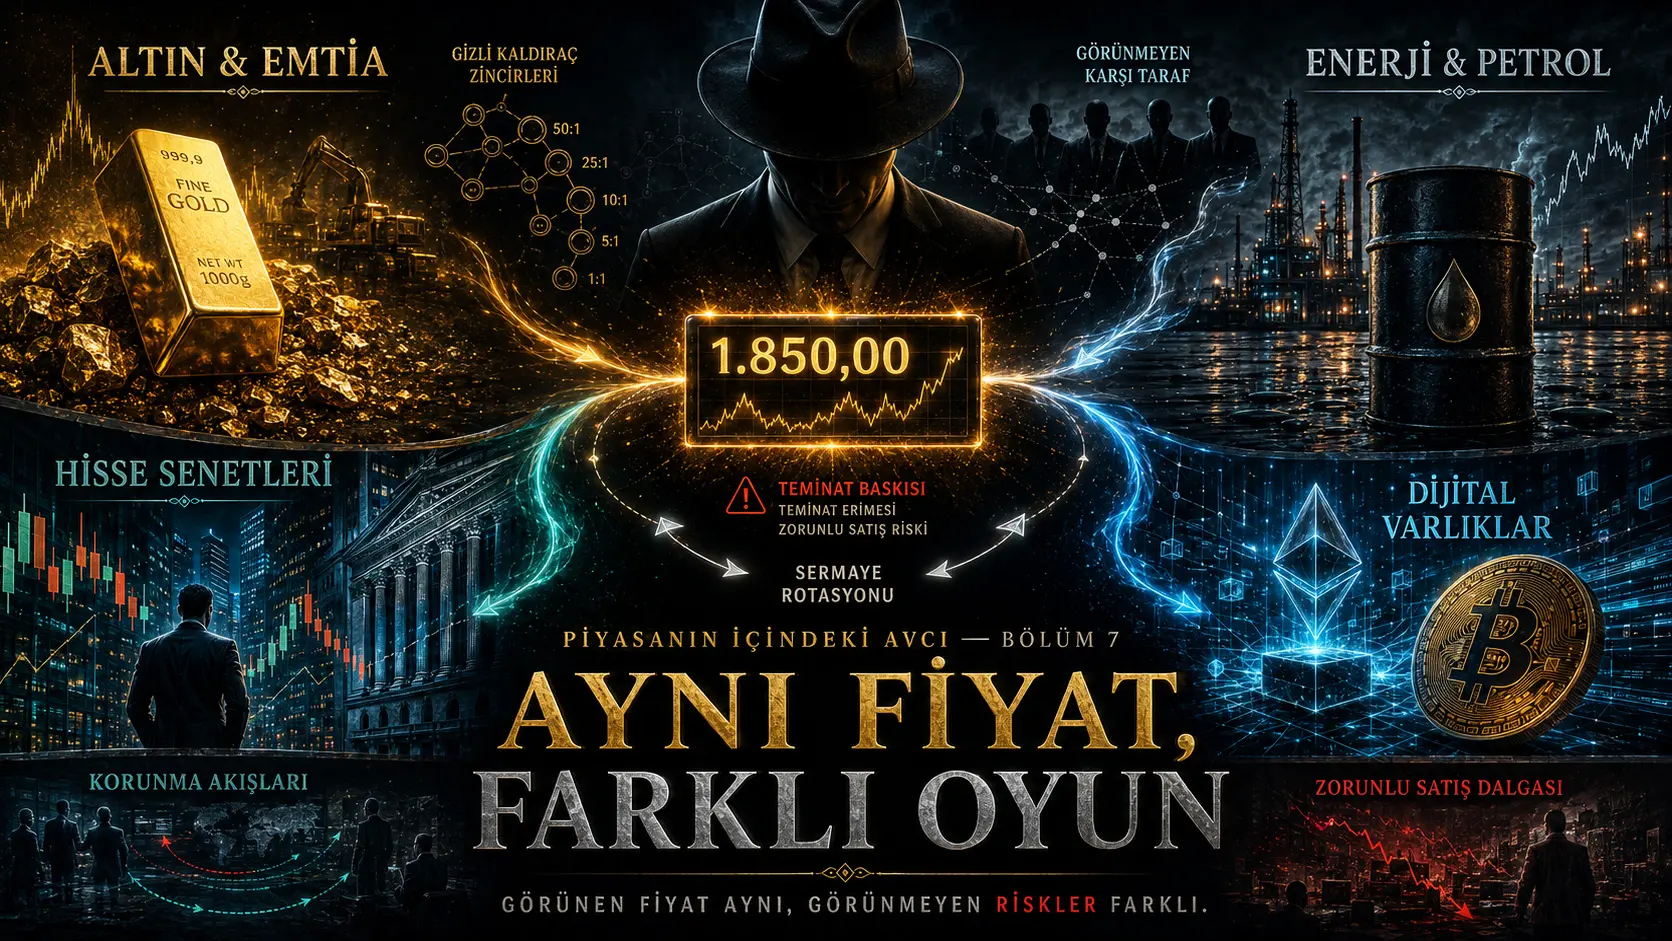
Mtu mmoja anaona bei ya dhahabu kwenye televisheni.
Mwingine anaangalia bei ya mafuta kwenye simu yake.
Mwingine anafuatilia hisa ya kampuni, mwingine mali ya kidijitali.
Kuna bei kwenye skrini.
Kwa mtazamo wa kwanza mchezo unaonekana rahisi sana:
Nunua ikiwa ni nafuu, ukipanda pata faida. Ukishuka pata hasara.
Fedha za kisasa si rahisi kiasi hicho.
Tunaona bei ile ile kwenye skrini. Lakini nyuma ya bei hiyo si kila mtu ananunua na kuuza kitu kile kile, si kila mtu yuko chini ya sheria zile zile na si kila mtu anabeba hatari ile ile.
Mtu anaweza kununua dhahabu halisi. Mwingine anaweza kununua sehemu ya mfuko unaofuatilia bei ya dhahabu. Mwingine anaweza kutumia mkataba unaohusishwa na bei ya dhahabu ya baadaye. Mwingine anaweza kuwa na bidhaa ya kifedha ya sintetiki inayojaribu tu kuiga mabadiliko ya bei ya dhahabu.
Wote wanaangalia bei ile ile ya dhahabu.
Lakini hawamiliki kitu kile kile.
Maelezo rasmi ya masoko ya mitaji pia yanaonyesha kuwa tofauti hii ni halisi: bidhaa za kidijitali au sintetiki zinazohusishwa na dhamana ile ile ya msingi huenda zisitoe kwa mwekezaji haki za umiliki na ushirika zinazotolewa na dhamana halisi.
Kutabiri kwa usahihi bei ya mali hakumaanishi kuwa umeelewa kwa usahihi bidhaa ya kifedha uliyonunua.
Dira ya kwanza ya msomaji: Unapoona uwekezaji au bidhaa ya kifedha, badala ya kuanza na “Bei yake itakuwa nini?”, uliza “Kwa kweli ninakuwa mmiliki wa nini?” Mali halisi, mfuko, mkataba, uhusiano wa deni, au bidhaa ya sintetiki inayofuatilia tu mwendo wa bei?
Kwa sababu katika soko la kisasa mtu wakati mwingine hapotezi kwa sababu alikosea kutabiri bei, bali kwa sababu hakuelewa yuko katika mchezo gani.
Dunia nyingine isiyoonekana ni sababu ya miamala inayosogeza bei.
Mtu anauza kwa sababu anaamini bei itashuka.
Kampuni inauza ili kulinda gharama zake za baadaye.
Mfuko unauza kwa sababu sheria zake zinamlazimisha.
Nafasi ya mwekezaji mwingine ambaye dhamana yake haitoshi inaweza kufungwa hata kama hataki.
Kwenye skrini yote haya yanaonekana kama:
mauzo
.
Lakini maana zake za kiuchumi si sawa.
Kila mtu anaona bei ile ile; lakini yule anayeunda bei hiyo, yule anayeifuata na yule anayelazimishwa kuitikia bei hiyo si mtu yule yule.
Utafiti wa BIS uliochunguza mienendo mikali katika masoko ya metali za thamani mwaka 2026 ulionyesha jinsi jambo hili lilivyo halisi. Utafiti ulieleza kuwa rebalancing ya kimakanika ya bidhaa za uwekezaji zenye leverage na kuongezeka kwa mahitaji ya collateral kunaweza kukuza mienendo ya bei.
Neno muhimu hapa ni:
ulazima.
Mtu anaweza kubadilisha mawazo yake.
Sheria ya collateral ya mkataba wa kifedha haibadilishi mawazo.
Masharti fulani yakitokea, huenda ikalazimika kuingiza fedha, kupunguza nafasi au kufunga muamala.
Moja ya pande zenye giza zaidi za soko ni hii: bei inaonekana kwa kila mtu, lakini leverage, shinikizo la collateral, hitaji la hedging na maagizo ya lazima hayaonekani.
Dira ya pili ya msomaji: Usiangalie tu uwezekano wa faida katika bidhaa ya kifedha ambayo huielewi. Hasa ikiwa ina deni, collateral au leverage, uliza: “Bei ikienda dhidi yangu, je, uamuzi bado utabaki kwangu au mfumo unaweza kufanya muamala kwa niaba yangu?”
Ukweli mkubwa zaidi wa Sura ya 7 ni kuunganishwa kwa masoko.
Soko moja linapopata hasara, fedha taslimu zinazohitajika hazipatikani kila mara kutoka kwenye soko hilo.
Wakati mwingine si mali inayotakiwa kuuzwa inayouzwa, bali mali iliyo rahisi zaidi kuuzwa.
Kwa hiyo masoko yanayoonekana tofauti kabisa, kama dhahabu, dhamana, hisa, bidhaa au kripto, yanaweza kuathiriana katika kipindi kile kile cha msongo.
Ripoti ya IMF ya Global Financial Stability ya Aprili 2026 inasisitiza kuwa leverage, margin calls, kubanwa kwa liquidity na mauzo ya lazima ni njia halisi zinazoweza kukuza mishtuko ya kifedha.
Masoko yanaonekana kujitegemea; lakini ikiwa mtaji ule ule, collateral ile ile na hamu ile ile ya hatari vinazunguka kati ya soko la hisa, bidhaa na kripto, nyuma ya skrini tatu tofauti kunaweza kuwa na mtiririko mmoja wa fedha.
Dira ya tatu ya msomaji: Mali inapofanya mwendo mkali, usitengeneze mara moja hadithi maalum kwa mali hiyo. “Dhahabu imeshuka, basi watu hawaamini tena dhahabu” au “hisa imepanda, basi lazima kuna jambo zuri sana kuhusu kampuni” si lazima iwe kweli. Wakati mwingine jibu ni hitaji la fedha katika soko jingine kabisa.
Wakati mwingine dhahabu haisogei kwa sababu ni dhahabu, mafuta hayasogei kwa sababu ni mafuta, au hisa haisogei kwa sababu kampuni ni nzuri; fedha huhama ili kuziba shimo la kifedha lililofunguka mahali pengine.
Kwa hiyo sura hii haifundishi kuwekeza.
Inajaribu kufundisha ujuzi muhimu zaidi:
Kutokuchukulia matokeo unayoona kwenye skrini kuwa ndiyo sababu isiyoonekana.
Bei ile ile, kitu kinachomilikiwa tofauti
Watu wawili wanaonunua simu ya modeli ile ile dukani huwa na bidhaa ile ile mikononi mwao.
Katika ulimwengu wa fedha, watu wawili wanaofuatilia bei ile ile si lazima wawe na haki ile ile ya kiuchumi.
Kwa mfano, tuchukulie hisa ya kampuni inauzwa kwa lira 100.
Mtu mmoja anaweza kumiliki hisa moja kwa moja.
Mwingine anaweza kumiliki sehemu ya mfuko unaoshikilia hisa hizo.
Mwingine anaweza kuwa na mkataba unaompa haki ya kununua au kuuza hisa ya kampuni chini ya masharti fulani.
Mwingine anaweza kuwa katika bidhaa ya sintetiki ambayo haina hisa ya kampuni kabisa lakini inafuatilia bei yake.
Maelezo rasmi ya masoko ya mitaji ya mwaka 2026 yanaweka tofauti hii wazi kabisa: dhamana halisi iliyotolewa au kutokenishwa kwa niaba ya mtoaji si sawa na muundo ulioundwa na mhusika wa tatu unaotoa tu exposure ya kiuchumi.
Thamani ya bidhaa ya sintetiki inaweza kutegemea bei ya kampuni, lakini mwekezaji huenda asiwe mshirika halisi wa kampuni.
Katika hali hii:
bei ni ile ile,
grafu ni ile ile,
habari ni ile ile,
lakini uhusiano wa kisheria ni tofauti.
Katika soko la kisasa, jibu la swali “Nimewekeza katika nini?” si jina tu la mali lililoandikwa kwenye skrini.
Upande wa giza: Kutumia jina la hisa, dhahabu, mafuta au mali nyingine inayojulikana kunaweza kujenga uaminifu. Lakini hata ikiwa jina la bidhaa ni sawa na mali ya msingi, muundo wake halisi unaweza kuwa tofauti. Aina kali zaidi ni kuuza uwekezaji ambao kwa kweli haumilikiwi au hata haupo, kwa kuuhusisha na mali inayojulikana.
Dira ya msomaji: Usichukulie kauli “hii imeunganishwa na dhahabu” au “hii inafuatilia kampuni hii” kama uthibitisho wa umiliki. Tofautisha:
- Ni mali halisi?
- Ni sehemu ya mfuko?
- Ni mkataba wa futures?
- Ni option?
- Ni ufuatiliaji wa bei wa sintetiki?
- Ni wajibu wa deni wa taasisi nyingine kwako?
Ikiwa huwezi kuelewa tofauti hii, tatizo si “kukosa fursa ya uwekezaji”. Tatizo ni bado hujaielewa bidhaa.
Kujua mwelekeo wa bei kwa usahihi lakini bado kupoteza
Hii ni moja ya kweli zinazowashangaza zaidi watu wasiojua soko.
Ulisema mali itapanda.
Kwa kweli ilipanda.
Lakini bidhaa ya kifedha uliyotumia bado haikutoa matokeo uliyotarajia.
Vipi?
Kwa sababu katika baadhi ya bidhaa si mwelekeo pekee unaohusika.
Mambo haya pia yanaweza kubadilisha matokeo:
- muda,
- gharama ya kukopa au ufadhili,
- mahitaji ya collateral,
- ukubwa wa volatility ya bei,
- rebalancing ya kila siku ya bidhaa,
- tofauti kati ya bei ya kununua na kuuza,
- mhusika wa upande mwingine anayetoa bidhaa au kuwezesha muamala.
Utafiti wa BIS wa Machi 2026 ulionyesha kuwa bidhaa za uwekezaji zenye leverage zinaweza kulazimika kufanya miamala ya kimakanika ili kudumisha leverage yao lengwa, na miamala hiyo inaweza kuimarisha mwendo uliopo wa bei.
Huenda unatabiri bei tu. Lakini bidhaa uliyonunua inaweza kubeba, pamoja na bei, muda, gharama na sheria yake yenyewe ya kufanya kazi.
Upande wa giza: Ikiwa “uwezo wa kupata faida” wa bidhaa tata ndio unaosisitizwa huku sheria za jinsi inavyofanya kazi zikisukumwa nyuma, mtu anaweza kudhani anawekeza katika mali ile ile huku akiingia katika mfumo tofauti wa hatari.
Dira ya msomaji: Kipimo cha kuelewa bidhaa ya kifedha ni hiki: je, unaweza kueleza si jinsi inavyoweza kukuletea faida, bali ni chini ya masharti gani inaweza kutoa matokeo tofauti na ulivyotarajia?
Ikiwa huwezi kueleza hilo, uzoefu wako kuhusu bidhaa hiyo bado ni kujua grafu ya bei tu.
Leverage: Wakati mfumo unapoanza kufanya maamuzi huku mtu akifanya maamuzi
Neno leverage linaweza kusikika tata.
Wazo la msingi ni rahisi:
Kubeba nafasi ya kiuchumi kubwa kuliko fedha ulizonazo.
Njia hii ni utaratibu wa kawaida na halali wa ufadhili katika baadhi ya masoko.
Pia inaweza kusababisha hasara kukua kwa kasi zaidi.
Lakini jambo muhimu zaidi ni tofauti.
Mwekezaji wa kawaida anaweza kusema:
“Imeshuka, lakini nitasubiri.”
anaweza kusema.
Katika mfumo wenye collateral, baada ya kiwango fulani kusubiri huenda kusiwe tena uamuzi wa mwekezaji pekee.
Hasara inapoongezeka, fedha au collateral ya ziada inaweza kuhitajika.
Ikiwa haitatolewa, nafasi inaweza kupunguzwa au kufungwa.
Tathmini ya IMF ya 2026 inasisitiza kuwa mifuko yenye leverage na miundo mingine ya uwekezaji inaweza kukuza mienendo ya bei wakati wa msongo kupitia margin calls na mauzo ya lazima.
Nyuma ya mauzo unayoona kwenye grafu wakati mwingine si “sitaki tena kushikilia”, bali “siwezi tena kubaki hapa”.
Upande wa giza: Katika soko ambalo kwa nje linaonekana kana kwamba kila mtu anafanya biashara kwa hiari, nafasi ya baadhi ya wachezaji inaweza kupungua kadiri bei inavyoshuka. Taarifa hii haiandikwi kwenye skrini ya bei.
Dira ya msomaji: Unapoona bidhaa yenye leverage au collateral, jambo la kwanza kujifunza si “inaweza kunipa faida mara ngapi?” Ni haya:
- Ni lini collateral ya ziada inahitajika?
- Nini hutokea ikiwa collateral haitolewi?
- Ni chini ya sharti gani nafasi hupunguzwa au kufungwa moja kwa moja?
- Ni katika hatua gani haki yangu ya kuamua inabadilika kuwa sheria ya mfumo?
Bila majibu ya maswali haya manne, uzoefu wa mwelekeo wa bei pekee hautoshi.
Mchezo halisi wakati mwingine si bei, ni ulazima
Tabia ya binadamu ni ngumu kutabiri.
Mtu anaweza kusema leo atauza, kesho abadili mawazo.
Kampuni inaweza kubadilisha mpango wake.
Meneja wa mfuko anaweza kufanya uamuzi tofauti.
Lakini baadhi ya sheria za kifedha zimewekwa mapema.
Collateral ikishuka chini ya kiwango hiki:
leta fedha,
punguza nafasi,
au muamala unafungwa.
Kwa hiyo wakati mwingine taarifa yenye thamani zaidi kuliko kujua bei itaenda wapi hasa ni:
Kujua ni mwendo gani wa bei utamlazimisha mchezaji gani kufanya hatua.
BIS iliyochunguza mienendo ya metali za thamani ya Machi 2026 iliripoti kuwa bei zinazoshuka, mahitaji ya collateral yanayoongezeka na rebalancing ya kimakanika ya bidhaa za leverage zinaweza kuimarishana.
Hakuna haja ya chumba cha siri cha udhibiti.
Sheria za mkataba zinaweza tayari kuunda feedback ya moja kwa moja.
Upande wa giza: Watu wanaweza kuchukulia kila mwendo mkali kama manipulations. Lakini wakati mwingine hakuna muamala haramu; usanifu wa collateral na leverage wa soko lenyewe ndio unaokuza mwendo.
Hili pia ni hatari kwa njia nyingine.
Kwa sababu hakuna mtu mmoja wa kumlaumu.
Kinachokukabili ni mekanika ya mfumo.
Dira ya msomaji: Katika mwendo mkali wa bei usiseme mara moja “mtu ameshusha soko” au “kila mtu amepaniki”. Tenganisha maswali matatu:
- Je, taarifa mpya ilifika?
- Je, watu walibadilisha nafasi kwa hiari?
- Au sheria za collateral, liquidation au mfuko zilizalisha maagizo mapya ya lazima?
Uzoefu unaanza kwa kujifunza kuwa kila moja ya haya yanaweza kuonekana kwa rangi ile ile kwenye grafu.
Hedge: Mauzo makubwa si lazima yawe matarajio mabaya
Katika ulimwengu wa fedha, utaratibu unaoitwa “hedge” kwa urahisi ni kujaribu kupunguza hatari moja ya kiuchumi kwa muamala mwingine.
Kampuni ya ndege inaweza kuathiriwa ikiwa bei ya mafuta itapanda baadaye.
Mkulima anaweza kuogopa bei ya mazao kushuka.
Mtengenezaji huenda hataki bei ya shaba kupanda.
Kampuni hizi zinaweza kutumia mikataba ya kifedha si kwa kubashiri bei, bali kufanya gharama au mapato yao ya baadaye yawe yanatabirika zaidi.
Hii ni mojawapo ya kazi halali na muhimu za masoko ya futures.
Lakini mauzo makubwa yanapotokea kwenye grafu, pembeni yake haiandikwi:
“Kampuni ina mtazamo mbaya.”
Haiandikwi.
Grafu inaonyesha mauzo tu.
Grafu inaonyesha matokeo tu. Nyuma yake kunaweza kuwa na kampuni zinazolinda hatari zao, mifuko yenye leverage, nafasi za options, mifumo ya arbitrage, mauzo ya lazima na wahusika wa upande mwingine wasioonekana.
Upande wa giza: Ni rahisi kuwapa maagizo makubwa nia wakati hatujui sababu yake. Katika mitandao ya kijamii au maoni ya soko, hadithi kama “mchezaji mkubwa anakimbia”, “watu fulani wanakusanya”, “kuna taarifa ya ndani” zinaweza kujaza pengo hili.
Kweli kunaweza kuwa na matukio ya insider information au manipulations.
Lakini si kila agizo kubwa ni uthibitisho wake.
Dira ya msomaji:Tenganisha muamala na nia. Unapoona mauzo makubwa, usiulize tu “nani aliuza?” bali pia “je, tuna ushahidi halisi kuhusu sababu ya kiuchumi ya mauzo haya?”
Mahali usipojua:
“Sijui.”
si udhaifu wa uzoefu wa soko, bali ni hali yake iliyokomaa.
Options: Mkataba usiouona unaweza kuathiri bei unayoiona
Option ni mkataba wa kifedha unaotoa haki ya kununua au kuuza baadaye chini ya masharti fulani.
Mikataba hii yenyewe inauzwa katika soko tofauti.
Lakini washiriki wa soko wanaoiuza au kuisimamia wanaweza kulazimika kufanya miamala katika mali halisi ya msingi ili kusawazisha hatari zao.
Tathmini ya soko ya BIS ya 2025 ilizingatia kuwa katika baadhi ya mienendo ya hisa, miamala ya hedging katika soko la options inaweza kuwa imeimarisha ununuzi halisi wa hisa.
Jambo muhimu hapa ni:
Hisa inapopanda:
“Wawekezaji wapya wameipenda sana kampuni.”
si lazima iwe maelezo pekee.
Mikataba katika soko jingine inaweza kuunda hitaji la muamala wa kimakanika katika soko la msingi.
Kila mtu anaona bei ile ile; lakini si kila anayesogeza bei yuko hapo kwa sababu ile ile.
Upande wa giza: Tabaka za kifedha tusizoziona zinaweza kuchangia mwendo wa bei. Mtu akitengeneza sababu kwa kuangalia grafu pekee anaweza kufikia hitimisho lisilo sahihi.
Dira ya msomaji: Usidhani mwendo wa bei una sababu moja tu. Hasa katika mienendo mikubwa na ya haraka, uliza “ni masoko gani mengine yameunganishwa na mali hii?”
Uzoefu si kupata hadithi moja kwa kila mwendo, bali ni kujifunza kufikiria mekanika kadhaa zinazowezekana kwa wakati mmoja.
Pembetatu ya Shetani ya Bermuda: Masoko matatu, fedha ile ile
Soko la hisa, bidhaa na kripto yanaonekana kutengana kabisa kwenye skrini.
Moja lina kampuni.
Moja lina mafuta, dhahabu, mazao ya kilimo au metali.
Moja lina mali za kidijitali.
Lakini mtaji haulazimiki kufuata mipaka hii iliyochorwa na watu.
Mfuko ule ule unaweza kuwa na nafasi katika masoko tofauti.
Mwekezaji yule yule anaweza kumiliki mali tofauti.
Mnyororo ule ule wa deni au collateral unaweza kuunganisha masoko tofauti.
Tathmini za soko za BIS za 2026 zinaonyesha vipindi ambapo mienendo katika metali za thamani, nishati, masoko ya hisa na mali za kripto inaweza kuathiriwa na njia za pamoja kama mtazamo wa hatari duniani na kufunguliwa kwa leverage.
Siri ya Pembetatu ya Shetani ya Bermuda si kwamba masoko yanafanana; ni kwamba masoko yanayoonekana tofauti yanaweza kushiriki mtaji ule ule, hofu ile ile na mfumo ule ule wa leverage.
Upande wa giza: Tatizo katika soko moja likianza kuonekana katika soko jingine, mtu wa kawaida anaweza kudhani ni tatizo la soko hilo jipya lenyewe.
Wakati sababu inaweza kuwa hitaji la fedha taslimu tu.
Dira ya msomaji: Masoko kadhaa yakifanya mwendo mkali kwa wakati mmoja, kabla ya kuunda hadithi tofauti kwa kila moja, kagua mambo ya pamoja:
- Je, hitaji la fedha taslimu limeongezeka?
- Je, shinikizo la collateral limetokea?
- Je, matarajio ya riba yamebadilika?
- Je, kuna kukimbia hatari?
- Je, mifuko mikubwa inaweza kuwa inapunguza nafasi katika masoko tofauti kwa wakati mmoja?
Hakuna mojawapo ya haya ambalo ni maelezo ya mwisho.
Lakini yanatulinda dhidi ya kosa la kudhani “kila mwendo una sababu yake ya pekee”.
Kwa nini mtu anauza kilicho kizuri badala ya alichopata hasara?
Katika vipindi vya msongo wa kifedha, tukio la kushangaza linaweza kutokea.
Tatizo linatokea katika soko moja.
Kisha soko jingine lisilo na habari mbaya nalo linashuka.
Kwa sababu mwekezaji anayehitaji fedha hawezi kila mara kuuza mali aliyopata hasara nayo.
Inaweza kuwa na liquidity ndogo.
Huenda hakuna mnunuzi.
Mauzo yanaweza kuleta hasara kubwa sana.
Katika hali hiyo:
anauza si anachotaka kuuza, bali anachoweza kuuza.
Tathmini za sasa za uthabiti wa kifedha za IMF zinasisitiza kuwa hitaji la liquidity, leverage na mauzo ya lazima ni njia halisi zinazoweza kukuza mshtuko katika mfumo mzima wa kifedha.
Wakati mwingine dhahabu haisogei kwa sababu ni dhahabu, mafuta hayasogei kwa sababu ni mafuta, au hisa haisogei kwa sababu kampuni ni nzuri; fedha huhama ili kuziba shimo la kifedha lililofunguka mahali pengine.
Upande wa giza: Mtu anayetafuta sababu ya kushuka kwa soko anaweza kuamini hadithi ambayo kwa kweli haipo. Hadithi hiyo inaweza baadaye kuunda miamala mipya na kuimarisha mwendo wa awali.
Dira ya msomaji: Usisahau kuwa jibu la “Kwa nini mali hii nzuri inashuka?” wakati mwingine linaweza kuwa “kwa sababu ilikuwa kitu rahisi zaidi kuuza”.
Habari husogeza bei; wakati mwingine bei pia hutengeneza habari
Ni wazi kuwa habari huathiri masoko.
Taarifa ya kifedha ya kampuni.
Uamuzi wa riba.
Takwimu za uzalishaji.
Janga la asili.
Vita.
Takwimu za akiba.
Vyote vinaweza kuwa na maana ya kiuchumi.
Lakini katika ulimwengu wa kidijitali wa kisasa pia kuna utaratibu unaofanya kazi kinyume.
Bei inafanya mwendo mkali.
Watu wanaiona.
Inakuwa habari.
Inasambaa kwenye mitandao ya kijamii.
Inavuta watu ambao hawakuwa wanavutiwa kabla.
Fedha mpya au mauzo mapya yanaingia.
Mwendo wa awali unatengeneza mtiririko mpya wa taarifa kuhusu wenyewe.
Tunadhani habari husogeza bei. Wakati mwingine mwendo wa bei ndio unaofanya habari iwe muhimu; kisha habari inaleta mwekezaji mpya na mwendo unajitengenezea mafuta yake.
Hii haimaanishi vyombo vya habari vinaelekeza soko kwa makusudi.
Ni utaratibu wa umakini na feedback.
Upande wa giza: Mwendo wa bei unaweza kutumiwa kama “uthibitisho”. Kauli “angalia, tayari inapanda” inaweza kuvuta wanunuzi wapya. Hivyo watu wanaweza kuanza kuvutiwa na mali kwa sababu tu inapanda bila kuelewa kwa nini inapanda.
Dira ya msomaji: Usitumie bei yenyewe kama uthibitisho wa hoja ya uwekezaji. Mawazo “inapanda, basi ni nzuri” na “inashuka, basi ni mbaya” yanaweka matokeo mahali pa sababu.
Hasa katika shauku ya ghafla:
“Hadithi hii ilikuwepo kabla ya mwendo wa bei, au ilitengenezwa baada ya mwendo wa bei?”
uliza.
Sasa tuje kwenye udanganyifu halisi
Sehemu kubwa ya mekanika tulizoeleza hadi hapa ni utendaji wa kawaida wa soko.
Leverage yenyewe si udanganyifu.
Hedge si manipulation.
Hedging ya options si manipulation.
Rebalancing ya mfuko kulingana na sheria zake si manipulation.
Lakini katika masoko ya kisasa pia kuna matumizi mabaya ya soko yasiyo halali.
Vipaumbele vya utekelezaji vya CFTC vya Machi 2026 vinataja wazi spoofing, miamala ya kuvuruga katika kipindi cha kufunga na wash trading kama aina za matumizi mabaya ya soko.
Hapa kusema “kila kitu ni safi” au “kila kitu ni manipulation” zote ni kauli zisizo sahihi.
Uzoefu ni uwezo wa kukaa mbali na pande zote mbili kali.
Spoofing: Agizo halisi, nia bandia
Ukiwa sokoni na kuona watu mia wanataka kununua bidhaa, utadhani kuna mahitaji ya bidhaa hiyo.
Katika soko la kielektroniki, maagizo makubwa ya kununua au kuuza yanaweza kuwa na athari ya kisaikolojia inayofanana.
Katika mbinu haramu inayoitwa spoofing, maagizo makubwa huingizwa sokoni lakini lengo si kuyatekeleza kwa kweli.
Lengo ni kuonyesha picha ya uongo ya supply au demand.
Baada ya washiriki wengine kuitikia, maagizo bandia yanaweza kufutwa.
Hii si uwezekano wa kinadharia. Katika kesi rasmi za utekelezaji za CFTC, imebainika kuwa maagizo bandia yalitumiwa kutuma ishara ya uongo ya supply au demand na kuwaelekeza washiriki wengine kwenye miamala halisi.
Agizo unaloona kwenye skrini linaweza kuwa halisi; lakini nia iliyo nyuma ya agizo hilo huenda isiwe halisi.
Upande wa giza: Mtu anaweza kutafsiri agizo kubwa kama “ukuta”, “msaada wa uhakika” au “shinikizo la uhakika la kuuza”.
Lakini order book si hati ya nia.
Dira ya msomaji: Usichukulie agizo moja kubwa la kununua au kuuza kama uthibitisho wa uhakika wa mustakabali wa soko. Agizo linaweza kufutwa kabla ya kutekelezwa. Pia maagizo makubwa halali yanaweza kuwepo kutokana na hitaji halisi la kibiashara.
Uzoefu hapa ni kujifunza sentensi hii:
Agizo ninaloliona = agizo ninaloliona. Si nia ninayoiona.
Wash trading: Kuonekana kuna msongamano
Ikiwa watu wanaingia na kutoka kila wakati mbele ya duka, kutoka nje linaweza kuonekana kuwa biashara yenye mafanikio makubwa.
Lakini ikiwa ni watu wale wale wanaoingia na kutoka kila wakati, picha hiyo huenda isiakisi mahitaji halisi ya wateja.
Mantiki ya wash trading inafanana na hili.
Katika istilahi ya CFTC, mbinu zinazounda picha ya shughuli za biashara sokoni bila muamala halisi na wa ushindani wa kiuchumi hufafanuliwa katika fictitious trading.
Miamala hii inaweza kupotosha:
volume,
picha ya activity,
wakati mwingine mtazamo wa bei.
zinaweza kupotosha.
Upande wa giza: Mtu anaweza kusoma volume kubwa kama “watu wengi wanaamini mali hii”.
Volume ni data muhimu ya soko, lakini si cheti cha maadili cha mahitaji halisi.
Dira ya msomaji: Tathmini volume katika muktadha. Usijenge uaminifu kwa hitimisho “volume ni kubwa sana” bila kuangalia imetoka katika soko gani, imesambaa kwa kiwango gani, uhusiano wake na bei, na muundo wa usimamizi wa soko.
Kwa nini bei ya kufunga ni muhimu?
Bei ya mwisho wa siku si namba ya kawaida.
Katika mifumo mingi ya kifedha, valuation, comparisons, hesabu za index au michakato mingine ya mikataba inaweza kutegemea bei maalum za reference.
Kwa hiyo uadilifu wa bei za kufunga au vipindi maalum vya hesabu ni muhimu sana.
Mbinu ya utekelezaji ya CFTC ya 2026 inajumuisha wazi miamala ya kuvuruga kipindi cha kufunga katika eneo la matumizi mabaya ya soko.
Hatuwezi kuhitimisha:
“Kila kufunga ni manipulated.”
.
Kinyume chake:
Kadiri bei inavyotumiwa kama reference kwa mikataba na hesabu nyingi zaidi, ndivyo thamani ya kiuchumi ya kujaribu kuibadilisha kwa muda mfupi inavyoweza kuongezeka.
Dira ya msomaji: Usiweke maana ya fumbo kwenye namba moja ya kufunga. Hasa katika mienendo ya bei ya muda mfupi sana, chunguza muktadha mpana wa muda na biashara.
Bei unayoiona si sawa na bei unayoweza kuuza
Skrini inaonyesha mali ina bei ya lira 100.
Hii ina maana gani?
Watu wengi hudhani bila kufikiria:
“Ninaweza kuuza kila nilicho nacho kwa lira 100.”
Hii si kweli.
Lira 100 inaweza kuwa bei iliyotekelezwa au kutolewa chini ya masharti fulani.
Kuuza kitengo kimoja si sawa na kuuza mamilioni ya vitengo.
Ikiwa watu wengi wanataka kutoka kwa wakati mmoja, huenda kusiwe na wanunuzi wa kutosha.
Bei hushuka.
Hapa ndipo dhana ya liquidity inapoingia:
Jinsi mali inaweza kununuliwa na kuuzwa kwa urahisi bila kuvuruga sana bei yake.
Tathmini ya uthabiti wa kifedha ya IMF ya 2026 inasisitiza kuwa msongo wa liquidity na mauzo ya lazima yanaweza kuimarishana.
Bei kwenye skrini si dhamana kwamba wawekezaji wote wanaweza kubadilisha mali zao zote kuwa fedha taslimu kwa bei hiyo.
Upande wa giza: Mtu anaweza kuchukulia market value kubwa au last price kwenye skrini kama fedha taslimu halisi zilizo tayari.
Dira ya msomaji: Fikiria pia mlango wa kutoka pamoja na bei. Swali “mali hii ina thamani gani?” ni muhimu kama “ikiwa watu wanataka kuuza kwa wakati mmoja, je, kuna counterparties za kutosha sokoni?”
Hii si ushauri wa uwekezaji.
Ni tofauti ya msingi kati ya bei na liquidity.
Market value ikishuka, fedha zinaenda wapi?
Kuna imani potofu iliyoenea sana kuhusu hili.
Ikiwa market value ya kampuni au mali inapungua kwa dola bilioni 100:
“Mtu fulani amechukua dola bilioni 100.”
husemwa.
Kwa ujumla hii si kweli.
Market value mara nyingi ni valuation inayotokana na kutumia last market price kwa kiasi cha mali.
Bei inapobadilika kutokana na miamala ya kiasi kidogo, thamani iliyokokotolewa ya mali zote zilizopo pia inaweza kubadilika.
Kwa hiyo kupungua kwa market value si uhamisho wa fedha taslimu wa moja kwa moja wa kiasi kile kile.
Lakini katika mifumo ya derivatives, collateral na daily settlement, miendo halisi ya fedha taslimu inaweza kutokea.
Picha nzima haionekani bila kuuliza fedha zilitoka wapi pale faida inapoonekana upande mmoja, na ni nafasi zipi nyingine zilizofungwa kufadhili kuanguka upande mwingine.
Dira ya msomaji: Unapoona habari “dola bilioni ngapi zimefutika sokoni?”, usisome kama “kiasi hicho hicho kimeingia kwenye akaunti ya mtu”. Tenganisha valuation loss na uhamisho wa fedha uliotekelezwa.
Kripto si sayari nyingine
Kwa msomaji asiyejua kripto, tuweke rahisi.
Katika soko la kripto pia:
kumiliki mali moja kwa moja,
kutumia mkataba juu ya bei ya baadaye,
kubeba nafasi kubwa zaidi ya kiuchumi kwa deni au collateral
inawezekana.
Kwa hiyo hapa pia mzunguko unaweza kutokea:
bei hushuka → collateral hupungua → baadhi ya miamala hufungwa → mauzo mapya hutokea
.
Tathmini ya soko ya BIS ya Machi 2026 inaangazia vipindi ambapo baadhi ya mienendo ya kripto inaweza kuwa imekuzwa na kufunguliwa kwa nafasi zenye leverage.
Upande wa giza: Kwa sababu mekanika hizi zinaonekana wazi sana katika masoko ya kripto, watu wanaweza kudhani athari za leverage na mauzo ya lazima ni za kripto pekee.
Si hivyo.
Collateral na upunguzaji wa lazima wa nafasi ni sehemu pia ya fedha za jadi.
Dira ya msomaji: Kabla ya lebo “kripto”, “soko la hisa”, “bidhaa”, jifunze mekanika ya kiuchumi inayofanya kazi chini yake. Hatari zinazofanana zinaweza kukutana nawe tena chini ya majina tofauti.
Je, uzoefu hupatikana kwa kupoteza fedha?
“Uzoefu wa soko hujifunzwa kwa kupoteza fedha.”
Kauli hii hutumiwa mara nyingi.
Lakini haijakamilika.
Kupoteza fedha hakumpi mtu maarifa moja kwa moja.
Mtu akielewa vibaya kwa nini alipoteza, hasara inakuwa kumbukumbu ya gharama tu.
Uzoefu halisi ni:
Si tu kwamba utabiri ulikosea, bali uwezo wa kuchunguza kwa usahihi kwa nini ulikosea.
Si lazima kufanya biashara hai ili kufanya hivyo.
Matukio ya kihistoria yanaweza kuchunguzwa.
Kwa mfano chagua kuanguka kwa soko.
Chunguza kwa mpangilio:
- Bei ilianza kusogea lini?
- Habari ya kwanza ilifika lini?
- Mwendo ulienea kwenye masoko gani mengine?
- Je, kulikuwa na tatizo la liquidity au collateral?
- Je, hadithi iliyotengenezwa baadaye ilikuwa sambamba na taarifa zilizokuwepo wakati wa tukio?
- Je, kile kilichotajwa siku ya kwanza kama “sababu ya uhakika” bado kilikubaliwa kuwa sahihi wiki kadhaa baadaye?
Uchunguzi huu humsaidia mtu kutambua jambo muhimu sana:
Mwonekano ule ule wa grafu unaweza kutokea katika vipindi tofauti kwa sababu tofauti kabisa.
Dira ya msomaji: Usipime uzoefu wako kwa idadi ya matokeo pekee. Badala ya “Nilitabiri kwa usahihi mara ngapi?”, uliza “Ninapokosea, naweza kutofautisha kwa nini nilikosea?”
Kudhani kila kitu ni manipulation kwa sababu manipulation ipo
Huu ndio mtego ambao mfululizo huu unapaswa kuuepuka hasa.
Spoofing ni halisi.
Wash trading ni halisi.
Hatua rasmi dhidi ya manipulation ya soko ni halisi.
Lakini:
si kila mwendo mkali wa bei ni spoofing.
Si kila volume kubwa ni wash trading.
Si kila hasara ni manipulation.
Si kila mauzo ya mfuko mkubwa ni nia mbaya.
Si kila liquidation ni mtego uliowekwa kwa mwekezaji.
Sheria za kawaida za soko pia zinaweza kutoa matokeo makali sana.
Ni muhimu kujua manipulation. Ni muhimu kwa kiwango kile kile kutokudhani kila kitu ni manipulation.
Dira ya msomaji: Unapotathmini dai la manipulation, tofautisha:
- kuwa tabia fulani inawezekana kiufundi,
- kuwa imewahi kuandikwa kuwa ilitokea zamani,
- kuwa imethibitishwa kuwa ilitokea kweli katika mwendo maalum unaoutazama sasa
si vitu vile vile.
Viwili vya kwanza havithibitishi cha tatu moja kwa moja.
Hulazimiki kueleza mwendo usiouelewa
Ubongo wa binadamu haupendi kutokuwa na uhakika.
Bei ikishuka hutaka sababu mara moja.
Habari inatafutwa.
Mchezaji mkubwa analaumiwa.
Grafu inachorwa.
Nadharia ya njama inatengenezwa.
Muundo wa kiufundi unapatikana.
Mwishowe mtu anajituliza:
“Sawa, nimeelewa kwa nini ilitokea.”
Lakini huenda hajafahamu kweli.
Moja ya hatua muhimu za uzoefu wa kifedha ni:
Hulazimiki kueleza mwendo usiouelewa.
“Bado sijui.”
wakati mwingine ndiyo jibu sahihi zaidi tulilonalo.
Dira ya msomaji: Ikiwa maelezo yenye uhakika yanakufanya ujisikie vizuri, kuwa mwangalifu zaidi. Hasa wakati mwendo bado unaendelea, weka umbali na simulizi za sababu moja.
Akili yako mwenyewe pia ni sehemu ya soko
Hatari sokoni haitoki nje tu.
Tabia ya mtu mwenyewe pia ni muhimu.
Hofu ya kukosa.
Tamaa ya kurudisha hasara mara moja.
Kujiunga na umati.
Kumwamini kupita kiasi mtu anayeonekana kufanikiwa.
Kujisikia salama bei inapopanda.
Kubadilisha hadithi yote bei inaposhuka.
Katika Sura ya 6 tulizungumza kuhusu uwezo wa akili bandia na mifumo ya kidijitali kuchanganua mifumo ya tabia.
Katika Sura ya 7 tunaangalia upande wa kibinadamu:
Mtu asiyeitambua tabia yake mwenyewe hukosea kwa urahisi zaidi anapojaribu kuelewa tabia ya wengine au ya soko.
Dira ya msomaji: Uzoefu si kufuatilia soko la nje tu. Jifuatilie pia:
- Ni lini unafanya haraka zaidi?
- Je, unaanza kuvutiwa baada tu ya bei kupanda?
- Unapopata hasara, je, unatamani kuchukua hatari zaidi?
- Ukiona wazo lile lile mara nyingi kwenye mitandao ya kijamii, je, unaliona kuwa sahihi zaidi?
- Kitu kinapokupa hisia kwamba “kinaondoka”, je, nidhamu yako ya kuthibitisha inapungua?
Majibu ya haya ni kuelewa mfumo wako wa kufanya maamuzi kabla ya mkakati wowote wa uwekezaji.
Dira halisi katika maji yenye giza
Haiwezekani kujua mekanika zote katika soko la kisasa.
Hata wataalamu hawawezi kujua kwa wakati halisi sababu ya kila mwendo wa bei.
Kwa hiyo njia ya kujilinda si kutatua kila mchezo mapema.
Mfumo wa kweli zaidi wa ulinzi ni:
Moja: Elewa bidhaa kabla ya bei yake.
Mbili: Ikiwa kuna leverage au collateral, jua masharti ya miamala ya lazima.
Tatu: Usitengeneze sababu moja kwa mwendo wa bei.
Nne: Tenganisha grafu na sababu ya kiuchumi.
Tano: Usichukulie agizo kubwa, volume au mwendo wa bei peke yake kuwa uthibitisho.
Sita: Usichanganye mekanika halisi ya soko na manipulation iliyothibitishwa.
Saba: Jua kwamba mtaji ule ule unaweza kusogea katika masoko tofauti.
Nane: Uweze kusema “sijui” kuhusu bidhaa au mekanika usiyoielewa.
Tisa: Fuatilia hofu, tamaa na haraka yako mwenyewe.
Kumi: Jenga uzoefu si kwa faida na hasara pekee, bali kwa ubora wa uchanganuzi wa sababu na matokeo.
Hakuna hata moja kati ya haya inayosema:
“Nunua hiki.”
“Uza hiki.”
“Fungua nafasi hapa.”
Haisemi hivyo.
Haya si ushauri wa uwekezaji, bali ni ujuzi wa kusoma mazingira ya kifedha.
Kusimama katika maji ya kina
Hakuna mtu anayejua kila kitu mapema sokoni.
Hakuna mtu anayetambua kila manipulation mapema.
Hakuna mfumo unaotabiri kila mgogoro wa kiuchumi kwa usahihi.
Basi mtu anasimamaje?
Kwanza kwa kujenga unyenyekevu mbele ya soko lenyewe.
Kwa kujua kuwa bei pekee haisemi ukweli wote.
Kwa kutotenda kana kwamba anaelewa bidhaa asiyoielewa.
Kwa kutotenganisha hadithi na ushahidi vibaya.
Kwa kukubali uwezekano wa manipulation lakini kutohusisha kila hasara na manipulation.
Kwa kukubali kuwa tabia yake mwenyewe pia ni hatari.
Wanaosimama katika maji ya kina si wale wanaojua kila wimbi mapema. Ni wale wanaojifunza kutofautisha ni wimbi gani la kawaida, lipi hatari, na lipi ni mwendo ambao bado hawajaelewa ni nini.
Ukweli mkuu wa Sura ya 7
Bei inaonekana kwa kila mtu.
Lakini:
muundo wa bidhaa unaweza kutoonekana.
Shinikizo la collateral linaweza kutoonekana.
Hasara katika soko jingine inaweza kutoonekana.
Ununuzi unaotokana na option unaweza kutoonekana.
Sababu ya hedge inaweza kutoonekana.
Mauzo ya lazima yanaweza kutoonekana.
Nia halisi ya agizo inaweza kutoonekana.
Maana halisi ya kiuchumi ya volume inaweza kutoonekana.
Counterparty inaweza kutoonekana.
Katika soko la kisasa, kitu hatari zaidi si kila mara taarifa iliyofichwa. Wakati mwingine ni vitu ambavyo bei iliyo mbele yetu haituonyeshi.
Kwa hiyo:
Katika soko la kisasa mwekezaji wakati mwingine hapotezi kwa sababu ya bei, bali kwa sababu haelewi yuko katika mchezo gani.
Na swali la mwisho la Sura ya 7 sasa si tu:
“Bei itapanda?”
.
Swali la kina zaidi ni:
“Bei hii ikibadilika, nani atabadilisha tu mawazo yake na nani atalazimika kufanya hatua hata kama hataki?”
Kwa sababu:
Mchezo halisi wakati mwingine si kujua bei itaenda wapi; ni kuelewa ni mienendo gani mipya ambayo mwendo wa bei utalazimisha ndani ya mfumo.
Mbinu na Matokeo ya Utafiti
Sura hii si muhtasari wa utafiti mmoja wa kitaaluma. Ili msomaji wa kawaida aweze kuelewa muundo wa masoko ya kifedha ya kisasa, tathmini za kimataifa za uthabiti wa kifedha za kipindi cha 2025–2026, maelezo rasmi ya muundo wa soko na matukio yaliyothibitishwa ya manipulation yamechunguzwa pamoja.
Mbinu
Katika maudhui, kategoria nne tofauti za ushahidi zimetenganishwa kwa makusudi:
- Mekanika ya kawaida na halali ya soko
- Hatari ya kiufundi au ya kimfumo inayoweza kutokea ndani ya mfumo wa kifedha
- Matumizi mabaya ya soko yaliyothibitishwa rasmi
- Tafsiri au shaka ambayo haipaswi kutumiwa kwa tukio maalum bila ushahidi
Tofauti hii ni muhimu kwa sababu ni kosa la kisayansi kuwasilisha mekanika za kawaida za soko kama hedge, arbitrage, option hedging, margin au fund rebalancing kama manipulation.
Matokeo makuu
| Mada | Ukweli | Kitu ambacho msomaji anapaswa kuzingatia |
|---|---|---|
| Bei ile ile ya msingi | Bidhaa tofauti zinaweza kuwa na haki tofauti za kisheria na kiuchumi. | Kujua unachomiliki kwa kweli kabla ya jina la bidhaa. |
| Leverage na collateral | Hasara katika viwango fulani inaweza kubadilika kuwa upunguzaji wa lazima wa nafasi. | Kujua ni katika sharti gani haki ya kuamua inabadilika kuwa sheria ya mfumo. |
| Bidhaa zenye leverage | Rebalancing ya kimakanika inaweza kukuza mwendo uliopo. | Kutotafsiri kila ununuzi au mauzo makubwa kama maoni ya mwekezaji. |
| Mwendo wa kuvuka masoko | Hitaji la liquidity na collateral linaweza kusafirisha msongo kutoka soko moja hadi jingine. | Kufikiria njia za pamoja za ufadhili kabla ya kutengeneza hadithi tofauti kwa kila mali. |
| Spoofing | Kuna kesi zilizothibitishwa ambapo maagizo yasiyo na nia ya kutekelezwa yalitengeneza ishara ya uongo ya supply-demand. | Kutoiona order book kama ramani ya nia ya uhakika. |
| Wash trading | Picha ya shughuli za soko inaweza kuundwa bila muamala halisi wa kiuchumi. | Kutotumia volume kubwa peke yake kama uthibitisho wa uaminifu au mahitaji halisi. |
| Kipindi cha kufunga | Miamala ya kuvuruga kufunga ni sehemu ya usimamizi wa sasa wa matumizi mabaya ya soko. | Kutopachika maana kupita kiasi kwenye namba moja ya kufunga. |
| Dai la manipulation | Manipulation ni halisi, lakini si kila mwendo wa bei ni manipulation. | Kutenganisha “inawezekana”, “ilitokea zamani” na “imetokea hapa sasa”. |
Matokeo ya msingi kuhusu uzoefu
Haitoshi kupima uzoefu wa soko kwa idadi ya miamala hai pekee.
Uzoefu ni maendeleo ya uwezo wa:
- kuelewa muundo wa bidhaa,
- kutenganisha matokeo yanayoonekana na sababu,
- kuchunguza sababu ya utabiri uliokosea,
- kukubali kutokuwa na uhakika,
- kutokuchanganya manipulation na mekanika ya kawaida ya soko
.
Mapungufu
- Sababu halisi ya kila mwendo wa bei haiwezi kuamuliwa kwa uhakika kutoka nje.
- Ukweli kwamba mbinu ya manipulation ilithibitishwa zamani hauthibitishi kuwa mbinu hiyo hiyo imetumika katika mwendo maalum unaoonekana leo.
- Uhusiano kati ya soko la hisa, bidhaa na kripto si wa nguvu ile ile katika kila kipindi.
- Leverage, hedge, options na arbitrage ni zana za kawaida za soko; uwepo wake pekee hauumaanishi matumizi mabaya.
- Liquidity inaweza kubadilika kulingana na hali za soko.
- Miundo ya kisheria ya bidhaa sintetiki na zilizotokenishwa inaweza kutofautiana kulingana na bidhaa na nchi.
- Sura hii haitoi utabiri au ushauri kuhusu bei ya baadaye ya chombo chochote cha uwekezaji.
Maelezo ya Chanzo na Mbinu
Muundo wa chanzo: Sura ni synthesis ya kulinganisha ya vyanzo rasmi na vya sasa vya soko badala ya utafiti mmoja wa kitaaluma.
Tofauti ya bidhaa tofauti–bei ile ile: Maelezo ya wafanyakazi wa SEC ya Januari 2026 yanatenganisha uwakilishi uliotokenishwa wa dhamana halisi na bidhaa iliyoundwa na mhusika wa tatu inayotoa tu exposure ya kiuchumi ya sintetiki. Hati hii si ushauri wa uwekezaji kuhusu bidhaa fulani kuwa salama au hatari; inaonyesha tofauti ya kisheria katika miundo ya bidhaa.
Leverage na masoko ya metali za thamani: Tathmini ya BIS ya Machi 2026 inaonyesha kuwa katika mienendo mikali ya bei ya dhahabu na hasa fedha, rebalancing ya bidhaa zenye leverage na ongezeko la collateral vinaweza kuwa vimekuza mienendo ya soko.
Maambukizi ya kifedha na mauzo ya lazima: Ripoti ya IMF ya Global Financial Stability ya Aprili 2026 inasisitiza kuwa leverage, matatizo ya liquidity na mauzo ya lazima ya mifuko ni njia zinazoweza kukuza mishtuko hasi.
Matumizi mabaya ya soko: Vipaumbele vya utekelezaji vya CFTC vya Machi 2026 vinataja wazi spoofing, miamala ya kuvuruga katika kipindi cha kufunga na wash trading kama maeneo ya matumizi mabaya ya soko.
Kesi za spoofing: Katika maamuzi rasmi ya zamani ya CFTC, imebainika kuwa maagizo yasiyo na nia ya kutekelezwa yalitumika kutuma ishara za uongo za supply au demand na kupotosha washiriki wa soko.
Wash trading: Istilahi ya CFTC hufafanua mbinu kama wash trading zinazounda picha ya shughuli za biashara bila muamala halisi na wa ushindani wa kiuchumi ndani ya fictitious trading.
Kikomo cha kisayansi na kisheria: Sura haidai kuwa benki, kampuni, mfuko, soko la hisa, mtengenezaji wa bidhaa, market maker, jukwaa la kripto au taasisi nyingine yoyote inaelekeza masoko kwa utaratibu dhidi ya wawekezaji. Mekanika ya kawaida ya soko, tabia haramu iliyothibitishwa na tafsiri isiyo na ushahidi zimetenganishwa wazi.
Kile ambacho utafiti unasema: Bei ile ile inaweza kuwa na maana tofauti za kiuchumi na kisheria katika bidhaa tofauti; leverage, collateral, hedge, fund rebalancing na hitaji la fedha taslimu katika masoko mengine vinaweza kuunda mienendo ya bei inayoonekana; kuna matumizi mabaya halisi ya soko kama spoofing na wash trading; kwa mwekezaji, ujuzi wa kifedha si kutabiri bei tu bali pia kuelewa bidhaa na mekanika ya soko.
Kile ambacho utafiti hausimi: Hausimi kwamba kila mwendo wa bei ni manipulation, volume yote ni bandia, wawekezaji wote wakubwa wanafanya kazi pamoja, bidhaa zote zenye leverage ni mbaya, au masoko ya hisa–bidhaa–kripto yanaendeshwa kutoka kituo kimoja.
Mbinu ya kujilinda: Mapendekezo katika sura si ushauri wa uwekezaji. Yanalenga kuelewa muundo wa kisheria na kiuchumi wa bidhaa, kujifunza masharti ya collateral na miamala ya lazima, kutotumia data ya soko peke yake kama uthibitisho wa uhakika, kutafuta ushahidi katika madai ya manipulation, na kukuza ujuzi wa kifedha kwa kuchunguza kwa utaratibu matukio ya kihistoria ya soko.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *