

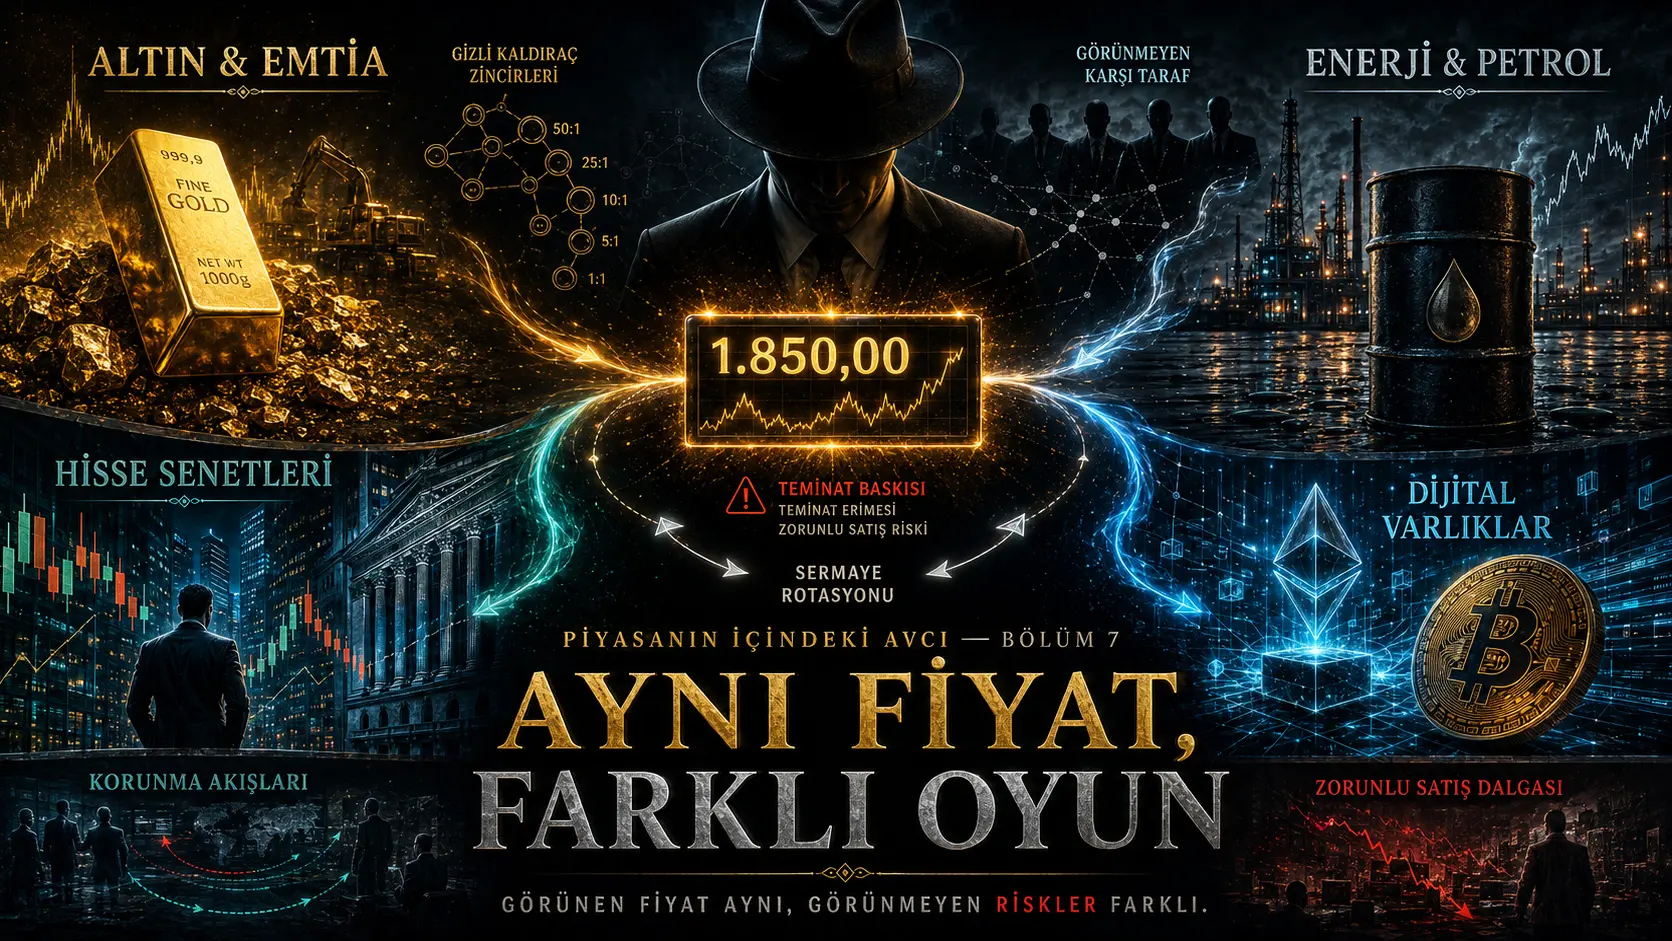
Bir insan televizorda qızılın qiymətini görür.
Başqa biri telefonundan neftin qiymətinə baxır.
Digəri bir şirkətin səhmini, başqa biri rəqəmsal aktivi izləyir.
Ekranda bir qiymət var.
İlk baxışda oyun olduqca sadədir:
Ucuz olanda al, qalxanda qazan. Düşərsə itir.
Müasir maliyyə bu qədər sadə deyil.
Ekranda eyni qiyməti görürük. Amma həmin qiymətin arxasında hər kəs eyni şeyi alıb-satmır, eyni qaydalara tabe deyil və eyni riski daşımır.
Bir insan fiziki qızıl ala bilər. Başqa biri qızılın qiymətini izləyən fondun payını ala bilər. Digəri gələcək qızıl qiymətinə bağlı müqavilədən istifadə edə bilər. Başqa biri isə yalnız qızılın qiymət dəyişməsini təqlid edən sintetik maliyyə məhsuluna sahib ola bilər.
Hamısı eyni qızıl qiymətinə baxır.
Amma eyni şeyə sahib deyillər.
Rəsmi kapital bazarı açıqlamaları da bu fərqin real olduğunu göstərir: eyni əsas qiymətli kağıza bağlı rəqəmsal və ya sintetik məhsullar investora həqiqi qiymətli kağızın verdiyi mülkiyyət və ortaqlıq hüquqlarını verməyə bilər.
Bir aktivin qiymətini düzgün proqnozlaşdırmaq, aldığın maliyyə məhsulunu düzgün başa düşdüyün demək deyil.
Oxucunun birinci kompası: Bir investisiya və ya maliyyə məhsulu gördükdə əvvəl “Qiyməti nə olacaq?” demək əvəzinə “Mən əslində nəyə sahib oluram?” deyə soruş. Həqiqi aktivəmi, bir fondamı, müqaviləyəmi, borc münasibətinəmi, yoxsa yalnız qiymət hərəkətini izləyən sintetik məhsulamı?
Çünki müasir bazarda insan bəzən qiyməti səhv təxmin etdiyi üçün deyil, hansı oyunun içində olduğunu anlamadığı üçün uduzur.
Başqa bir görünməz dünya isə qiyməti hərəkət etdirən əməliyyatların səbəbidir.
Bir nəfər qiymətin düşəcəyini düşünüb satır.
Bir şirkət gələcək xərcini təminat altına almaq üçün satır.
Bir fond öz qaydalarına görə satış edir.
Girovu kifayət etməyən başqa investorun mövqeyi isə istəməsə belə bağlana bilər.
Ekranda bunların hamısı:
satış
kimi görünür.
Amma iqtisadi mənaları eyni deyil.
Eyni qiyməti hər kəs görür; amma həmin qiyməti kimin formalaşdırdığı, kimin izlədiyi və kimin o qiymətə məcbur qaldığı eyni deyil.
2026-cı ildə qiymətli metal bazarlarındakı sərt hərəkətləri araşdıran BIS işi bunun nə qədər real olduğunu göstərdi. Tədqiqatda leverajlı investisiya məhsullarının mexaniki yenidən balanslaşdırılması və artan girov ehtiyacının qiymət hərəkətlərini böyüdə bildiyi qeyd edildi.
Buradakı vacib söz:
məcburiyyət.
İnsan fikrini dəyişə bilər.
Maliyyə müqaviləsinin girov qaydası isə fikrini dəyişmir.
Müəyyən şərtlər yarandıqda pul gətirmək, mövqeni kiçiltmək və ya əməliyyatı bağlamaq lazım gələ bilər.
Bazarın ən qaranlıq tərəflərindən biri budur: qiymət hamı üçün görünür, amma leveraj, girov təzyiqi, qorunma ehtiyacı və məcburi əmrlər görünmür.
Oxucunun ikinci kompası: Mexanizmini başa düşmədiyin maliyyə məhsulunda yalnız gəlir ehtimalına baxma. Xüsusən borc, girov və ya leveraj varsa bu sualı ver: “Qiymət mənim əleyhimə gedərsə qərar hələ də məndə qalacaq, yoxsa sistem mənim yerimə əməliyyat apara biləcək?”
7-ci Bölmənin daha böyük həqiqəti isə bazarların bir-birinə bağlanmasıdır.
Bir bazar zərər gördükdə lazım olan nağd vəsait həmişə həmin bazardan əldə edilə bilməz.
Bəzən satmaq istənilən deyil, satılması ən asan olan aktiv satılır.
Buna görə qızıl, istiqraz, səhm, əmtəə və ya kripto kimi tamamilə fərqli görünən bazarlar eyni stress dövründə bir-birinə təsir edə bilər.
IMF-nin Aprel 2026 Qlobal Maliyyə Sabitliyi Hesabatı leveraj, marjin çağırışları, likvidlik sıxlığı və məcburi satışların maliyyə şoklarını böyüdə bilən real kanallar olduğunu vurğulayır.
Bazarlar bir-birindən müstəqil görünür; amma eyni kapital, eyni girov və eyni risk iştahı birja, əmtəə və kripto arasında dolaşırsa, üç ayrı ekranın arxasında tək bir pul axını ola bilər.
Oxucunun üçüncü kompası: Bir aktiv sərt hərəkət etdikdə dərhal həmin aktivə xas hekayə qurma. “Qızıl düşdü, deməli insanlar artıq qızıla inanmır” və ya “səhm qalxdı, deməli şirkətlə bağlı çox yaxşı bir şey var” nəticəsi həmişə doğru deyil. Bəzən cavab tamamilə başqa bazardakı pul ehtiyacıdır.
Bəzən qızıl qızıl olduğu üçün, neft neft olduğu üçün və ya səhm şirkət yaxşı olduğu üçün hərəkət etmir; başqa yerdə açılan maliyyə boşluğunu bağlamaq üçün pul yer dəyişdirir.
Buna görə bu bölmə investisiya etməyi öyrətmir.
Daha vacib bir bacarığı öyrətməyə çalışır:
Ekranda gördüyün nəticəni görünməyən səbəb sanmamaq.
Qiymət eyni, sahib olunan şey fərqli
Mağazada eyni model telefonu alan iki insanın əlində eyni məhsul olur.
Maliyyə dünyasında eyni qiyməti izləyən iki insanın əlində eyni iqtisadi hüququn olması məcburi deyil.
Məsələn, bir şirkətin səhmi 100 lirədən alınıb-satılır olsun.
Bir nəfər birbaşa səhm sahibi ola bilər.
Başqa biri həmin səhmləri saxlayan fondun payına sahib ola bilər.
Digəri şirkət səhmi üzrə müəyyən şərtlərlə alma və ya satma hüququ verən müqaviləyə sahib ola bilər.
Başqa biri isə şirkət səhminə heç sahib olmayan, amma onun qiymətini izləyən sintetik məhsulda ola bilər.
2026-cı il tarixli rəsmi kapital bazarı açıqlaması məhz bu fərqi edir: emitent və ya onun adından tokenləşdirilmiş həqiqi qiymətli kağız ilə üçüncü tərəfin yaratdığı və yalnız iqtisadi ekspozisiya verən strukturlar eyni deyil.
Sintetik məhsulun dəyəri şirkətin qiymətinə bağlı ola bilər, amma investor şirkətin həqiqi ortağı olmaya bilər.
Bu halda:
qiymət eyni,
qrafik eyni,
xəbər eyni,
amma hüquqi münasibət fərqlidir.
Müasir bazarda “Nəyə investisiya etdim?” sualının cavabı yalnız ekranda yazılan aktivin adı deyil.
Qaranlıq tərəf: İnsanların tanıdığı səhm, qızıl, neft və ya başqa aktivin adını istifadə etmək etibar yarada bilər. Amma məhsulun adı əsas aktivlə eyni olsa belə məhsulun həqiqi quruluşu fərqli ola bilər. Bunun ən ifrat forması, əslində sahib olunmayan və ya əslində mövcud olmayan investisiyanın tanınmış aktivlə əlaqələndirilərək bazara çıxarılmasıdır.
Oxucunun kompası: “Bu qızıla bağlıdır” və ya “bu şirkəti izləyir” ifadəsini sahiblik sübutu kimi görmə. Bunları ayır:
- Həqiqi aktivdir?
- Fond payıdır?
- Fyuçers müqaviləsidir?
- Opsiondur?
- Sintetik qiymət izləməsidir?
- Başqa qurumun sənə qarşı borc öhdəliyidir?
Bu fərqi anlaya bilmirsənsə problem “investisiya fürsətini qaçırmaq” deyil. Problem məhsulu hələ anlamamış olmaqdır.
Qiymət istiqamətini düzgün bilib yenə də uduzmaq
Bu, bazarı tanımayan insanın ən təəccüblü hesab etdiyi həqiqətlərdən biridir.
Bir aktiv qalxacaq dedin.
Həqiqətən qalxdı.
Amma istifadə etdiyin maliyyə məhsulu yenə də gözlədiyin nəticəni vermədi.
Necə?
Çünki bəzi məhsullarda yalnız istiqamət vacib deyil.
Bunlar da nəticəni dəyişə bilər:
- zaman,
- borclanma və ya maliyyələşmə xərci,
- girov tələbi,
- qiymət dalğalanmasının böyüklüyü,
- məhsulun gündəlik yenidən balanslaşdırılması,
- alış və satış qiyməti arasındakı fərq,
- məhsulu buraxan və ya əməliyyatı təmin edən qarşı tərəf.
BIS-in Mart 2026 araşdırması leverajlı investisiya məhsullarının öz hədəf leverajını qorumaq üçün mexaniki əməliyyatlar etməyə məcbur qala bildiyini və bu əməliyyatların mövcud qiymət hərəkətini gücləndirə bildiyini göstərdi.
Sən yalnız qiyməti proqnozlaşdıra bilərsən. Aldığın məhsul isə qiymətlə yanaşı zamanı, xərci və öz işləmə qaydasını da daşıya bilər.
Qaranlıq tərəf: Mürəkkəb məhsulun yalnız “qazanc potensialı” ön plana çıxarılıb işləmə qaydaları arxa plana atılarsa, insan eyni aktivə investisiya etdiyini düşünərkən fərqli risk sisteminə daxil ola bilər.
Oxucunun kompası: Maliyyə məhsulunu anlamağın testi budur: məhsulun necə qazandırdığını deyil, hansı şərtlərdə gözlədiyindən fərqli nəticə verə biləcəyini izah edə bilirsən?
Bunu izah edə bilmirsənsə, məhsul haqqında təcrübən hələ qiymət qrafikini bilməkdən ibarətdir.
Leveraj: İnsan qərar verərkən sistem qərar verməyə başlayanda
Leveraj sözü mürəkkəb səslənə bilər.
Əsas fikir sadədir:
Sahib olduğun puldan daha böyük iqtisadi mövqe daşımaq.
Bu üsul bəzi bazarlarda normal və qanuni maliyyələşmə mexanizmidir.
Eyni zamanda zərərin daha sürətlə böyüməsinə səbəb ola bilər.
Əsl kritik məqam isə fərqlidir.
Adi investor:
“Düşdü, amma gözləyəcəyəm.”
deyə bilər.
Girovlu sistemdə isə müəyyən nöqtədən sonra gözləmək yalnız investorun qərarı olmaya bilər.
Zərər böyüdükdə əlavə pul və ya girov tələb oluna bilər.
Bu təmin edilməzsə mövqe kiçildilə və ya bağlana bilər.
IMF-nin 2026 qiymətləndirməsi leverajlı fondların və digər investisiya strukturlarının stress dövrlərində marjin çağırışları və məcburi satışlarla qiymət hərəkətlərini böyüdə bildiyini vurğulayır.
Qrafikdə gördüyün satışın arxasında bəzən “artıq satmaq istəyirəm” deyil, “artıq burada qala bilmirəm” var.
Qaranlıq tərəf: Kənardan hər kəs sərbəst alıb-satırmış kimi görünən bazarda bəzi oyunçuların hərəkət sahəsi qiymət düşdükcə darala bilər. Bu məlumat görünən qiymət ekranında yazmır.
Oxucunun kompası: Leverajlı və ya girovlu məhsul görəndə ilk öyrəniləcək şey “neçə qat qazandıra bilər?” deyil. Bunlardır:
- Nə vaxt əlavə girov tələb olunur?
- Girov təmin edilməzsə nə olur?
- Mövqe hansı şərtdə avtomatik kiçilir və ya bağlanır?
- Qərar vermə hüququm hansı nöqtədə sistem qaydasına çevrilir?
Bu dörd suala cavab vermədən yalnız qiymət istiqaməti haqqında təcrübə qazanmaq kifayət deyil.
Əsas oyun bəzən qiymət deyil, məcburiyyətdir
İnsan davranışını proqnozlaşdırmaq çətindir.
Bir insan bu gün satacağam deyib sabah fikrindən dönə bilər.
Bir şirkət planını dəyişə bilər.
Fond meneceri fərqli qərar verə bilər.
Amma bəzi maliyyə qaydaları əvvəlcədən müəyyən edilir.
Girov bu səviyyənin altına düşərsə:
pul gətir,
mövqeni azalt,
və ya əməliyyat bağlanır.
Buna görə bəzən qiymətin gələcəkdə tam olaraq hara gedəcəyini bilməkdən daha dəyərli məlumat:
Hansı qiymət hərəkətinin hansı oyunçunu məcburi şəkildə hərəkətə gətirəcəyini bilməkdir.
Mart 2026-dakı qiymətli metal hərəkətlərini araşdıran BIS, düşən qiymətlərlə artan girov ehtiyacının və leverajlı investisiya məhsullarının mexaniki yenidən balanslaşdırılmasının bir-birini gücləndirə bildiyini bildirdi.
Burada gizli idarəetmə otağına ehtiyac yoxdur.
Müqavilə qaydaları onsuz da avtomatik geri əlaqə yarada bilər.
Qaranlıq tərəf: İnsanlar hər sərt hərəkəti manipulyasiya saya bilər. Halbuki bəzən ortada qanunsuz əməliyyat yoxdur; bazarın öz girov və leveraj arxitekturası hərəkəti böyüdür.
Bu da başqa cür təhlükəlidir.
Çünki günahlandıracağın tək insan yoxdur.
Qarşında sistemin mexanikası var.
Oxucunun kompası: Sərt qiymət hərəkətində dərhal “biri bazarı aşağı saldı” və ya “hamı panikaya düşdü” demə. Üç sualı ayır:
- Yeni məlumat gəldimi?
- İnsanlar könüllü olaraq mövqelərini dəyişdirdilərmi?
- Yoxsa girov, likvidasiya və ya fond qaydaları yeni məcburi əmrlər yaratdı?
Təcrübə bunların hər birinin qrafikdə eyni rəngdə görünə biləcəyini öyrənməklə başlayır.
Hedge: Böyük satış həmişə pis gözlənti deyil
Maliyyə dünyasında “hedge” adlanan mexanizm sadəcə bir iqtisadi riski başqa əməliyyatla azaltmağa çalışmaqdır.
Aviaşirkət gələcəkdə yanacaq qiymətlərinin qalxmasından zərər görə bilər.
Fermer məhsul qiymətinin düşməsindən qorxa bilər.
İstehsalçı mis qiymətinin qalxmasını istəməyə bilər.
Bu şirkətlər qiymət haqqında qumar oynamaq üçün deyil, gələcək xərc və ya gəlirlərini daha proqnozlaşdırılan etmək üçün maliyyə müqavilələrindən istifadə edə bilərlər.
Bu, fyuçers bazarlarının qanuni və vacib funksiyalarından biridir.
Amma qrafikdə böyük satış gəldikdə yanında:
“Şirkət pis düşünür.”
yazmır.
Qrafik yalnız satışı göstərir.
Qrafik yalnız nəticəni göstərir. Arxasında riskini qoruyan şirkətlər, leverajlı fondlar, opsion mövqeləri, arbitraj sistemləri, məcburi satışlar və görünməyən qarşı tərəflər ola bilər.
Qaranlıq tərəf: Böyük əmrlərin səbəbini bilmədiyimiz halda onlara niyyət yükləmək asandır. Sosial mediada və ya bazar şərhlərində “böyük oyunçu qaçır”, “kimlərsə toplayır”, “içəridən məlumat var” kimi hekayələr bu boşluğu doldura bilər.
Həqiqətən də daxili məlumat və ya manipulyasiya halları ola bilər.
Amma hər böyük əmr bunun sübutu deyil.
Oxucunun kompası:Əməliyyatla niyyəti ayır. Böyük satış görəndə yalnız “kim satdı?” deyil, “satışın iqtisadi səbəbi haqqında həqiqətən dəlilimiz varmı?” deyə soruş.
Bilmədiyin yerdə:
“Bilmirəm.”
demək bazar təcrübəsinin zəifliyi deyil, inkişaf etmiş formasıdır.
Opsionlar: Görmədiyin müqavilə gördüyün qiymətə təsir edə bilər
Opsion müəyyən şərtlərlə gələcəkdə alma və ya satma hüququ verən maliyyə müqaviləsidir.
Bu müqavilələrin özü ayrıca bazarda alınıb-satılır.
Amma onları satan və ya idarə edən bazar iştirakçıları risklərini balanslaşdırmaq üçün həqiqi əsas aktivdə əməliyyat aparmağa məcbur qala bilərlər.
BIS-in 2025 bazar qiymətləndirməsi müəyyən səhm hərəkətlərində opsion bazarındakı qorunma əməliyyatlarının real səhm alışlarını gücləndirmiş ola biləcəyini qiymətləndirmişdir.
Burada vacib olan budur:
Bir səhm qalxdıqda:
“Yeni investorlar şirkəti çox bəyəndi.”
hekayəsi tək izah olmaya bilər.
Başqa bazardakı müqavilələr əsas bazarda mexaniki əməliyyat ehtiyacı yarada bilər.
Eyni qiyməti hər kəs görür; amma qiyməti hərəkət etdirən hər kəs eyni səbəbdən orada deyil.
Qaranlıq tərəf: Görmədiyimiz maliyyə qatları qiymət hərəkətinə töhfə verə bilər. İnsan yalnız qrafikə baxıb səbəb qurduqda yanlış nəticəyə çata bilər.
Oxucunun kompası: Qiymət hərəkətinin tək səbəbi olduğunu güman etmə. Xüsusən çox böyük və sürətli hərəkətlərdə “başqa hansı bazarlar bu aktivə bağlıdır?” sualını ver.
Təcrübə hər hərəkət üçün tək hekayə tapmaq deyil, bir neçə məntiqli mexanizmi eyni anda düşünməyi öyrənməkdir.
Bermud Şeytan Üçbucağı: Üç bazar, eyni pul
Birja, əmtəə və kripto ekranlarda bir-birindən tam ayrı görünür.
Birində şirkətlər var.
Birində neft, qızıl, kənd təsərrüfatı məhsulu və ya metal.
Birində rəqəmsal aktivlər.
Amma kapital insanların çəkdiyi bu sərhədləri izləməyə məcbur deyil.
Eyni fond müxtəlif bazarlarda mövqe daşıya bilər.
Eyni investor müxtəlif aktivlərə sahib ola bilər.
Eyni borc və ya girov zənciri müxtəlif bazarlara bağlana bilər.
2026 BIS bazar qiymətləndirmələri qiymətli metallar, enerji, səhm bazarları və kripto aktivlərdəki hərəkətlərin qlobal risk qavrayışı və leverajın açılması kimi ortaq kanallardan təsirlənə bildiyi dövrləri göstərir.
Bermud Şeytan Üçbucağının sirri bazarların bir-birinə bənzəməsi deyil; fərqli görünən bazarların eyni kapitalı, eyni qorxunu və eyni leveraj sistemini paylaşa bilməsidir.
Qaranlıq tərəf: Bir bazardakı problem başqa bazarda görünməyə başladıqda adi insan bunu yeni bazarın öz problemi saya bilər.
Halbuki səbəb sadəcə nağd pul ehtiyacı ola bilər.
Oxucunun kompası: Bir neçə bazar eyni anda sərt hərəkət edirsə hər biri üçün ayrıca hekayə qurmazdan əvvəl ortaq amilləri yoxla:
- Nağd pul ehtiyacı artdı?
- Girov təzyiqi yarandı?
- Faiz gözləntiləri dəyişdi?
- Riskdən qaçış varmı?
- Böyük fondlar müxtəlif bazarlarda eyni anda mövqe kiçildə bilərmi?
Bunların heç biri qəti izah deyil.
Amma “hər hərəkətin öz xüsusi səbəbi var” yanılmasından qoruyur.
İnsan niyə zərər etdiyi şeyi deyil, yaxşı olanı satır?
Maliyyə stressi dövrlərində təəccüblü hadisə baş verə bilər.
Bir bazarda problem yaranır.
Ardınca heç bir pis xəbəri olmayan başqa bazar da düşür.
Çünki pula ehtiyacı olan investor həmişə zərər etdiyi aktivi sata bilməz.
Likvidliyi aşağı ola bilər.
Alıcı olmaya bilər.
Satış çox böyük zərər yarada bilər.
Bu halda:
satmaq istədiyini deyil, sata bildiyini satır.
IMF-nin aktual maliyyə sabitliyi qiymətləndirmələri likvidlik ehtiyacı, leveraj və məcburi satışların şoku maliyyə sistemi boyunca böyüdə bilən real kanallar olduğunu vurğulayır.
Bəzən qızıl qızıl olduğu üçün, neft neft olduğu üçün və ya səhm şirkət yaxşı olduğu üçün hərəkət etmir; başqa yerdə açılan maliyyə boşluğunu bağlamaq üçün pul yer dəyişdirir.
Qaranlıq tərəf: Bazar düşüşünə səbəb tapmağa çalışan insan əslində mövcud olmayan hekayəyə inana bilər. Bu hekayə sonra yeni əməliyyatlar yaradaraq ilkin hərəkəti böyüdə bilər.
Oxucunun kompası: “Bu yaxşı aktiv niyə düşür?” sualının cavabının bəzən “çünki satılması ən asan şey bu idi” ola biləcəyini unutma.
Xəbər qiyməti hərəkət etdirir; bəzən qiymət də xəbəri yaradır
Xəbərlərin bazarlara təsir etdiyi aydındır.
Şirkət maliyyə hesabatı.
Faiz qərarı.
İstehsal məlumatı.
Təbii fəlakət.
Müharibə.
Ehtiyat məlumatı.
Bunların hamısı iqtisadi məna daşıya bilər.
Amma müasir rəqəmsal dünyada əksinə işləyən mexanizm də var.
Qiymət sərt hərəkət edir.
İnsanlar bunu görür.
Xəbər olur.
Sosial mediada yayılır.
Daha əvvəl maraqlanmayan insanların diqqətini çəkir.
Yeni pul və ya yeni satış gəlir.
İlkin hərəkət özü haqqında yeni informasiya axını yaradır.
Xəbər qiyməti hərəkət etdirir sanırıq. Bəzən qiymətin hərəkəti xəbəri vacib edir; sonra xəbər yeni investor gətirir və hərəkət öz yanacağını yaradır.
Bu, medianın şüurlu şəkildə bazarı yönəltdiyi demək deyil.
Bu diqqət və geri əlaqə mexanizmidir.
Qaranlıq tərəf: Qiymət hərəkəti “sübut” kimi istifadə edilə bilər. “Bax, onsuz da qalxır” cümləsi yeni alıcı cəlb edə bilər. Beləliklə insanlar niyə qalxdığını anlamadan yalnız qalxdığı üçün aktivə maraq göstərməyə başlaya bilər.
Oxucunun kompası: Qiymətin özünü investisiya tezisinin sübutu kimi istifadə etmə. “Qalxır, deməli yaxşıdır” və “düşür, deməli pisdir” düşüncələri nəticəni səbəb yerinə qoymaqdır.
Xüsusən ani maraqda:
“Bu hekayə qiymət hərəkətindən əvvəl var idi, yoxsa qiymət hərəkətindən sonra yaradıldı?”
sualını ver.
İndi həqiqi fırıldaqlara keçək
Buraya qədər izah etdiyimiz mexanizmlərin böyük hissəsi normal bazar fəaliyyətidir.
Leveraj özü-özlüyündə fırıldaq deyil.
Hedge manipulyasiya deyil.
Opsion hedcləmə manipulyasiya deyil.
Fondun öz qaydalarına uyğun yenidən balanslaşdırılması manipulyasiya deyil.
Amma müasir bazarlarda həqiqətən qanunsuz bazar sui-istifadələri də var.
CFTC-nin Mart 2026 icra prioritetləri spoofing, bağlanış dövründə pozucu əməliyyatlar və wash trading-i açıq şəkildə bazar sui-istifadəsi kateqoriyasına daxil edir.
Burada “hər şey təmizdir” demək də, “hər şey manipulyasiyadır” demək də yanlışdır.
Təcrübə iki ifratdan da uzaq dura bilməkdir.
Spoofing: Həqiqi əmr, saxta niyyət
Bazarda yüz nəfərin bir məhsulu almaq istədiyini görsəniz, məhsula tələb olduğunu düşünərsiniz.
Elektron bazarda böyük alış və ya satış əmrləri də oxşar psixoloji təsir yarada bilər.
Spoofing adlanan qanunsuz üsulda bazara böyük əmrlər verilir, amma məqsəd onların həqiqətən icra olunması deyil.
Məqsəd bazara yanlış təklif və ya tələb görüntüsü verməkdir.
Digər iştirakçılar reaksiya verdikdən sonra saxta əmrlər ləğv edilə bilər.
Bu nəzəri ehtimal deyil. CFTC-nin sənədləşdirilmiş icra işlərində saxta əmrlərin bazara yanlış təklif və ya tələb siqnalı göndərmək və digər iştirakçıları həqiqi əməliyyatlara yönəltmək üçün istifadə edildiyi müəyyən olunmuşdur.
Ekranda gördüyün əmr həqiqi ola bilər; amma həmin əmrin arxasındakı niyyət həqiqi olmaya bilər.
Qaranlıq tərəf: İnsan böyük əmri “divar”, “qəti dəstək” və ya “qəti satış təzyiqi” kimi şərh edə bilər.
Halbuki əmr kitabı niyyət sənədi deyil.
Oxucunun kompası: Böyük görünən tək alış və ya satış əmrini bazarın gələcəyi haqqında qəti sübut sayma. Əmr icra olunmadan ləğv edilə bilər. Həmçinin qanuni böyük əmrlər də həqiqi kommersiya ehtiyacından yarana bilər.
Təcrübə burada bu cümləni öyrənməkdir:
Gördüyüm əmr = gördüyüm əmr. Gördüyüm niyyət deyil.
Wash trading: İzdihamlı görünmək
Mağazanın qabağında daim insanlar girib-çıxırsa, kənardan çox uğurlu biznes kimi görünə bilər.
Amma eyni insanlar daim girib-çıxırsa, görüntü həqiqi müştəri tələbini əks etdirməyə bilər.
Wash trading məntiqi buna bənzəyir.
CFTC terminologiyasında həqiqi, rəqabətli iqtisadi əməliyyat yaranmadan bazarda əməliyyat fəaliyyəti görüntüsü yaradan üsullar fictitious trading çərçivəsində müəyyən edilir.
Belə əməliyyatlar:
həcmi,
aktivlik görüntüsünü,
bəzən qiymət qavrayışını
təhrif edə bilər.
Qaranlıq tərəf: İnsan yüksək həcmi “çox sayda insan bu aktivə inanır” kimi oxuya bilər.
Həcm vacib bazar məlumatıdır, amma özü-özlüyündə həqiqi tələbin əxlaq sertifikatı deyil.
Oxucunun kompası: Həcmi kontekstdə qiymətləndir. Həcmin hansı bazardan gəldiyinə, nə qədər dağınıq olduğuna, qiymətlə əlaqəsinə və bazarın nəzarət quruluşuna baxmadan yalnız “həcm çox yüksəkdir” nəticəsindən etibar yaratma.
Bağlanış qiyməti niyə vacibdir?
Günün sonundakı qiymət adi rəqəm deyil.
Bir çox maliyyə sistemində qiymətləndirmə, müqayisə, indeks hesabı və ya başqa müqavilə prosesləri müəyyən istinad qiymətlərinə əsaslana bilər.
Buna görə bağlanış və ya müəyyən hesablama dövrlərindəki qiymətlərin bütövlüyü xüsusilə vacibdir.
CFTC-nin 2026 icra yanaşması bağlanış dövründəki pozucu əməliyyatları açıq şəkildə bazar sui-istifadəsi sahəsinə daxil edir.
Buradan:
“Hər bağlanış manipulyasiyadır.”
nəticəsi çıxarıla bilməz.
Əksinə:
Bir qiymət nə qədər çox müqavilə və hesaba istinad olursa, həmin qiyməti qısa müddətə dəyişdirməyə çalışmağın iqtisadi dəyəri də o qədər arta bilər.
Oxucunun kompası: Bir günlük bağlanış rəqəminə mistik məna yükləmə. Xüsusən çox qısamüddətli qiymət hərəkətlərində daha geniş zaman və əməliyyat kontekstini araşdır.
Görünən qiymətlə sata biləcəyin qiymət eyni deyil
Ekranda aktivin qiyməti 100 lirə yazır.
Bu nə deməkdir?
Çox insan şüursuz olaraq bunu fərz edir:
“Əlimdə nə qədər varsa, 100 lirədən sata bilərəm.”
Bu doğru deyil.
100 lirə müəyyən şərtlərdə baş vermiş və ya təklif edilmiş qiymət ola bilər.
Bir ədəd satmaqla milyonlarla ədəd satmaq eyni şey deyil.
Çox insan eyni anda çıxmaq istəsə kifayət qədər alıcı olmaya bilər.
Qiymət aşağı hərəkət edir.
Burada likvidlik anlayışı işə düşür:
Bir aktivin qiymətini ciddi pozmadan nə qədər asan alınıb-satıla bildiyi.
IMF-nin 2026 maliyyə sabitliyi qiymətləndirməsi likvidlik stressi ilə məcburi satışların bir-birini gücləndirə bildiyini vurğulayır.
Ekrandakı qiymət bütün investorların bütün aktivini həmin qiymətdən nağda çevirə biləcəyinə zəmanət deyil.
Qaranlıq tərəf: İnsan ekrandakı yüksək bazar dəyərini və ya son qiyməti həqiqi, hazır nağd pul saya bilər.
Oxucunun kompası: Qiymətlə yanaşı çıxış qapısını da düşün. “Bu aktiv neçə puldur?” qədər “İnsanlar eyni anda satmaq istəsə bazarda kifayət qədər qarşı tərəf varmı?” sualı da vacibdir.
Bu investisiya məsləhəti deyil.
Bu, qiymətlə likvidlik arasındakı əsas fərqdir.
Bazar dəyəri düşəndə pul hara gedir?
Bu mövzuda çox yayılmış yanlış inanc var.
Bir şirkətin və ya aktivin bazar dəyəri 100 milyard dollar düşəndə:
“Kimsə 100 milyard dolları aldı.”
deyilir.
Bu ümumiyyətlə doğru deyil.
Bazar dəyəri çox vaxt son bazar qiymətinin aktiv miqdarına tətbiqi ilə yaranan qiymətləndirmədir.
Qiymət az miqdardakı əməliyyatlarla dəyişdikdə bütün mövcud aktivlərin hesablanmış dəyəri də dəyişə bilər.
Buna görə bazar dəyərindəki itki birəbir nağd pul transferi deyil.
Amma törəmə, girov və gündəlik hesablaşma sistemlərində həqiqi pul hərəkətləri yarana bilər.
Bir tərəfdə qazanc görünəndə pulun haradan gəldiyini; bir tərəfdə çöküş görünəndə hansı başqa mövqelərin bunu maliyyələşdirmək üçün bağlandığını soruşmadan tam mənzərə görülmür.
Oxucunun kompası: “Neçə milyard dollar bazardan silindi?” xəbərini görəndə bunu “eyni məbləğ kiminsə hesabına keçdi” kimi oxuma. Qiymətləndirmə itkisi ilə reallaşmış pul transferini ayır.
Kripto başqa planet deyil
Kriptonu tanımayan oxucu üçün bunu sadə saxlayaq.
Kripto bazarında da:
birbaşa aktiv sahibi olmaq,
gələcək qiymət üzrə müqavilədən istifadə etmək,
borc və ya girovla daha böyük iqtisadi mövqe daşımaq
mümkündür.
Buna görə burada da:
qiymət düşür → girov azalır → bəzi əməliyyatlar bağlanır → yeni satış yaranır
dövrü yaşana bilər.
BIS-in Mart 2026 bazar qiymətləndirməsi bəzi kripto hərəkətlərinin leverajlı mövqelərin açılması ilə böyüyə bildiyi dövrlərə diqqət çəkir.
Qaranlıq tərəf: Kripto bazarlarında bu mexanizmlər çox görünən olduğu üçün insanlar oxşar leveraj və məcburi satış təsirlərinin yalnız kriptoya xas olduğunu düşünə bilər.
Elə deyil.
Girov və məcburi mövqe kiçiltmə ənənəvi maliyyənin də bir hissəsidir.
Oxucunun kompası: “Kripto”, “birja”, “əmtəə” etiketlərindən əvvəl altında işləyən iqtisadi mexanizmi öyrən. Fərqli adlar altında oxşar risklər yenidən qarşına çıxa bilər.
Təcrübə pul itirərək qazanılır?
“Bazarda təcrübə pul itirərək öyrənilir.”
Bu cümlə tez-tez deyilir.
Amma natamamdır.
Pul itirmək avtomatik olaraq insana bilik qazandırmır.
İnsan niyə uduzduğunu səhv anlayırsa, itki yalnız bahalı xatirəyə çevrilir.
Həqiqi təcrübə:
Proqnozun səhv çıxmasından çox, proqnozun niyə səhv çıxdığını düzgün araşdıra bilməkdir.
Bunun üçün mütləq aktiv əməliyyat aparmaq lazım deyil.
Tarixi hadisələr araşdırıla bilər.
Məsələn, bazar çöküşü seç.
Bunları ardıcıllıqla araşdır:
- Qiymət ilk dəfə nə vaxt hərəkət etdi?
- İlk xəbər nə vaxt gəldi?
- Hərəkət başqa hansı bazarlara yayıldı?
- Likvidlik və ya girov problemi var idimi?
- Sonradan qurulan hekayə hadisə anındakı məlumatlarla uyğun idimi?
- İlk gün “qəti səbəb” kimi deyilən şey həftələr sonra hələ də doğru sayılırdı?
Bu iş insanın çox vacib bir şeyi fərq etməsinə imkan verir:
Eyni qrafik görüntüsü müxtəlif dövrlərdə tamamilə fərqli səbəblərlə yarana bilər.
Oxucunun kompası: Təcrübəni yalnız nəticələrin sayı ilə ölçmə. “Neçə dəfə düzgün bildim?” əvəzinə “Səhv olanda niyə səhv olduğumu ayırd edə bilirəm?” sualını ver.
Manipulyasiya var deyə hər şeyi manipulyasiya sanmaq
Bu seriyanın xüsusilə qaçmalı olduğu tələ budur.
Spoofing gerçəkdir.
Wash trading gerçəkdir.
Bazar manipulyasiyası ilə bağlı rəsmi icra qərarları gerçəkdir.
Amma:
hər sərt qiymət hərəkəti spoofing deyil.
Hər yüksək həcm wash trading deyil.
Hər zərər manipulyasiya deyil.
Hər böyük fond satışı pis niyyət deyil.
Hər likvidasiya investora qurulmuş tələ deyil.
Normal bazar qaydaları da çox sərt nəticələr yarada bilər.
Manipulyasiyanı bilmək vacibdir. Hər şeyi manipulyasiya sanmamaq da eyni dərəcədə vacibdir.
Oxucunun kompası: Manipulyasiya iddiasını qiymətləndirərkən bu fərqi et:
- Müəyyən davranışın texniki olaraq mümkün olması,
- keçmişdə bunun edildiyinin sənədləşdirilməsi,
- hazırda baxdığın konkret hərəkətdə həqiqətən edildiyinin sübut olunması
eyni şey deyil.
İlk ikisi üçüncünü avtomatik sübut etmir.
Bilmədiyin hərəkəti izah etmək məcburiyyətində deyilsən
İnsan beyni qeyri-müəyyənliyi sevmir.
Qiymət düşəndə dərhal səbəb istəyir.
Bir xəbər tapılır.
Böyük oyunçu günahlandırılır.
Qrafik çəkilir.
Komplo qurulur.
Texniki formasiya tapılır.
Axırda insan özünü rahatladır:
“Tamam, niyə olduğunu anladım.”
Amma əslində anlamamış ola bilər.
Maliyyə təcrübəsinin vacib mərhələlərindən biri budur:
Anlamadığın hərəkəti izah etmək məcburiyyətində deyilsən.
“Hələ bilmirəm.”
bəzən əlimizdəki ən doğru cavabdır.
Oxucunun kompası: Qətiyyət təqdim edən izahlar səni rahatladırsa daha diqqətli ol. Xüsusən hərəkət davam edərkən yaranan tək səbəbli hekayələrə məsafə saxla.
Sənin öz zehnin də bazarın bir hissəsidir
Bazarda risk yalnız kənardan gəlmir.
İnsanın öz davranışı da vacibdir.
Qaçırma qorxusu.
Zərəri dərhal geri almaq istəyi.
Kütləyə qoşulmaq.
Uğurlu görünən insana həddindən artıq inanmaq.
Qiymət qalxanda özünü təhlükəsiz hiss etmək.
Qiymət düşəndə bütün hekayəni dəyişmək.
6-cı Bölmədə süni intellekt və rəqəmsal sistemlərin davranış nümunələrini analiz edə bildiyini danışmışdıq.
7-ci Bölmədə bunun insan tərəfinə baxırıq:
Öz davranışını tanımayan insan, başqasının davranışını və ya bazarın davranışını anlamağa çalışarkən daha asan səhv edir.
Oxucunun kompası: Təcrübə yalnız xarici bazarı izləmək deyil. Özünü də izləy:
- Ən çox nə vaxt tələsirsən?
- Qiymət qalxdıqdan sonra maraqlanmağa başlayırsan?
- Zərər edəndə daha çox risk almaq istəyi yaranır?
- Sosial mediada eyni fikri çox görəndə onu daha doğru sayırsan?
- Nəsə “qaçır” hissi yaradanda doğrulama intizamın azalır?
Bunların cavabı hər hansı investisiya strategiyasından əvvəl insanın öz qərar sistemini anlamaqdır.
Qaranlıq sularda həqiqi kompas
Müasir bazarda bütün mexanizmləri bilmək mümkün deyil.
Peşəkarlar belə hər qiymət hərəkətinin səbəbini real vaxtda bilə bilməz.
Buna görə qorunma yolu hər oyunu əvvəlcədən həll etmək deyil.
Daha real qorunma sistemi budur:
Bir: Məhsulu qiymətindən əvvəl anlamaq.
İki: Leveraj və girov varsa məcburi əməliyyat şərtlərini bilmək.
Üç: Qiymət hərəkətinə tək səbəb uydurmamaq.
Dörd: Qrafiklə iqtisadi səbəbi bir-birindən ayırmaq.
Beş: Böyük əmr, həcm və ya qiymət hərəkətini təkbaşına sübut saymamaq.
Altı: Həqiqi bazar işləməsi ilə sənədləşdirilmiş manipulyasiyanı qarışdırmamaq.
Yeddi: Eyni kapitalın müxtəlif bazarlarda hərəkət edə biləcəyini bilmək.
Səkkiz: Anlamadığın məhsul və ya mexanizmdə “bilmirəm” deyə bilmək.
Doqquz: Öz qorxu, tamah və tələskən davranışını izləmək.
On: Təcrübəni yalnız qazanc və zərər üzərindən deyil, səbəb-nəticə analizinin keyfiyyəti üzərindən inkişaf etdirmək.
Bunların heç biri:
“Bunu al.”
“Bunu sat.”
“Burada mövqe aç.”
demir.
Bunlar investisiya məsləhəti deyil, maliyyə mühitini oxuya bilmə bacarığıdır.
Dərin sularda ayaqda qalmaq
Bazarda hər şeyi əvvəlcədən bilən insan yoxdur.
Hər manipulyasiyanı əvvəlcədən müəyyən edən insan da yoxdur.
Hər iqtisadi böhranı düzgün proqnozlaşdıran sistem yoxdur.
Elə isə insan necə ayaqda qalır?
Əvvəlcə bazarın özünə qarşı təvazö inkişaf etdirərək.
Qiymətin təkbaşına bütün həqiqəti danışmadığını bilərək.
Bilmədiyi məhsulu anlamış kimi davranmayaraq.
Hekayəni sübutla qarışdırmayaraq.
Manipulyasiya ehtimalını qəbul edərkən hər zərəri manipulyasiyaya bağlamayaraq.
Öz davranışının da risk olduğunu qəbul edərək.
Dərin sularda ayaqda qalanlar hər dalğanı əvvəlcədən bilənlər deyil. Hansı dalğanın normal, hansının təhlükəli, hansının isə nə olduğunu hələ anlamadıqları hərəkət olduğunu ayırd etməyi öyrənənlərdir.
7-ci Bölmənin əsas həqiqəti
Qiymət hamı üçün görünür.
Amma:
məhsulun quruluşu görünməyə bilər.
Girov təzyiqi görünməyə bilər.
Başqa bazardakı zərər görünməyə bilər.
Opsion mənşəli alış görünməyə bilər.
Hedge əməliyyatının səbəbi görünməyə bilər.
Məcburi satış görünməyə bilər.
Əmrin həqiqi niyyəti görünməyə bilər.
Həcmin həqiqi iqtisadi mənası görünməyə bilər.
Qarşı tərəf görünməyə bilər.
Müasir bazarda ən təhlükəli şey həmişə gizlədilən məlumat deyil. Bəzən qarşımızda duran qiymətin bizə göstərmədiyi şeylərdir.
Buna görə:
Müasir bazarda investor bəzən qiymət haqqında deyil, hansı oyunun içində olduğunu anlamadığı üçün uduzur.
Və 7-ci Bölmənin son sualı artıq yalnız:
“Qiymət qalxacaq?”
deyil.
Daha dərin sual:
“Bu qiymət dəyişəndə kim yalnız fikrini dəyişəcək, kim isə istəməsə belə hərəkət etməyə məcbur olacaq?”
Çünki:
Əsas oyun bəzən qiymətin hara gedəcəyini bilmək deyil; qiymət hərəkətinin sistem daxilində hansı yeni hərəkətləri məcburi şəkildə yaradacağını anlamaqdır.
Tədqiqatın Metodu və Nəticələri
Bu bölmə tək bir akademik tədqiqatın xülasəsi deyil. Ümumi oxucunun müasir maliyyə bazarı quruluşunu anlaya bilməsi üçün 2025–2026 dövründəki beynəlxalq maliyyə sabitliyi qiymətləndirmələri, rəsmi bazar quruluşu açıqlamaları və sənədləşdirilmiş manipulyasiya halları birlikdə araşdırılmışdır.
Metod
Məzmunda dörd ayrı sübut kateqoriyası xüsusilə bir-birindən ayrılmışdır:
- Normal və qanuni bazar mexanizmi
- Maliyyə sistemi daxilində yarana bilən texniki və ya sistemik risk
- Rəsmi şəkildə sənədləşdirilmiş bazar sui-istifadəsi
- Sübut olmadan müəyyən hadisəyə tətbiq edilməməli şərh və ya şübhə
Bu ayrım vacibdir, çünki hedge, arbitraj, opsion qorunması, marjin və ya fondun yenidən balanslaşdırılması kimi normal bazar mexanizmlərini manipulyasiya kimi təqdim etmək elmi baxımdan səhv olar.
Əsas nəticələr
| Mövzu | Həqiqət | Oxucunun diqqət etməli olduğu |
|---|---|---|
| Eyni əsas qiymət | Fərqli məhsullar fərqli hüquqi və iqtisadi hüquqlar daşıya bilər. | Məhsulun adından əvvəl həqiqətən nəyə sahib olduğunu öyrənmək. |
| Leveraj və girov | Zərər müəyyən səviyyələrdə məcburi mövqe kiçiltməyə çevrilə bilər. | Qərar hüququnun hansı şərtdə sistem qaydasına çevrildiyini bilmək. |
| Leverajlı məhsullar | Mexaniki yenidən balanslaşdırma mövcud hərəkəti böyüdə bilər. | Hər böyük alış və ya satışı investor baxışı kimi şərh etməmək. |
| Çarpaz bazar hərəkəti | Likvidlik və girov ehtiyacı bir bazardakı stressi başqa bazarlara daşıya bilər. | Hər aktiv üçün ayrı hekayə qurmazdan əvvəl ortaq maliyyələşmə kanallarını düşünmək. |
| Spoofing | İcra niyyəti olmayan əmrlərlə yanlış təklif-tələb siqnalı yaradıldığı sənədləşdirilmiş hallar var. | Əmr kitabını qəti niyyət xəritəsi saymamaq. |
| Wash trading | Həqiqi iqtisadi əməliyyat olmadan bazar fəaliyyəti görüntüsü yaradıla bilər. | Yüksək həcmi təkbaşına etibar və ya həqiqi tələb sübutu saymamaq. |
| Bağlanış dövrü | Pozucu bağlanış əməliyyatları aktual bazar sui-istifadəsi nəzarətinin bir hissəsidir. | Tək bağlanış rəqəminə həddindən artıq məna yükləməmək. |
| Manipulyasiya iddiası | Manipulyasiya gerçəkdir, amma hər qiymət hərəkəti manipulyasiya deyil. | “Mümkündür”, “keçmişdə olub” və “hazırda burada oldu” ifadələrini bir-birindən ayırmaq. |
Təcrübə haqqında əsas nəticə
Bazar təcrübəsini yalnız aktiv əməliyyat sayı ilə ölçmək kifayət deyil.
Təcrübə:
- məhsul quruluşunu anlaya bilmək,
- görünən nəticə ilə səbəbi ayırd edə bilmək,
- yanlış proqnozun səbəbini araşdıra bilmək,
- qeyri-müəyyənliyi qəbul edə bilmək,
- manipulyasiya ilə normal bazar mexanikasını qarışdırmamaq
bacarıqlarının inkişafıdır.
Məhdudiyyətlər
- Hər qiymət hərəkətinin həqiqi səbəbi kənardan qəti şəkildə müəyyən edilə bilməz.
- Keçmişdə manipulyasiya üsulunun sənədləşdirilmiş olması, bu gün görünən konkret hərəkətdə eyni üsulun istifadə edildiyini sübut etmir.
- Birja, əmtəə və kripto arasındakı əlaqələr hər dövrdə eyni gücdə deyil.
- Leveraj, hedge, opsion və arbitraj normal bazar alətləridir; onların mövcudluğu özü-özlüyündə sui-istifadə demək deyil.
- Likvidlik bazar şərtlərinə görə dəyişə bilər.
- Sintetik və tokenləşdirilmiş məhsulların hüquqi quruluşları məhsula və ölkəyə görə fərqlənə bilər.
- Bu bölmə heç bir investisiya alətinin gələcək qiyməti ilə bağlı proqnoz və ya məsləhət vermir.
Mənbə və Metod Qeydi
Mənbə quruluşu: Bölmə tək akademik iş əvəzinə rəsmi və aktual bazar mənbələrinin müqayisəli sintezidir.
Fərqli məhsul–eyni qiymət ayrımı: Yanvar 2026 tarixli SEC personal açıqlaması həqiqi qiymətli kağızın tokenləşdirilmiş təmsili ilə üçüncü tərəfin yaratdığı və yalnız sintetik iqtisadi ekspozisiya verən məhsulları ayrı kateqoriyalar kimi müəyyən edir. Bu sənəd müəyyən məhsulların təhlükəsiz və ya riskli olması barədə investisiya məsləhəti deyil; məhsul strukturlarındakı hüquqi fərqi göstərir.
Leveraj və qiymətli metal bazarları: BIS-in Mart 2026 qiymətləndirməsi qızıl və xüsusilə gümüş bazarındakı sərt qiymət hərəkətlərində leverajlı investisiya məhsullarının yenidən balanslaşdırılmasının və girov artımlarının bazar hərəkətlərini böyütmüş ola biləcəyini göstərir.
Maliyyə yoluxması və məcburi satış: IMF-nin Aprel 2026 Qlobal Maliyyə Sabitliyi Hesabatı leveraj, likvidlik problemləri və fondların məcburi satışlarının mənfi şokları böyüdə bilən kanallar olduğunu vurğulayır.
Bazar sui-istifadəsi: CFTC-nin Mart 2026 icra prioritetləri spoofing, bağlanış dövründə pozucu əməliyyatlar və wash trading-i açıq şəkildə bazar sui-istifadəsi sahəsində göstərir.
Spoofing halları: Keçmiş rəsmi CFTC qərarlarında icra niyyəti olmayan əmrlərin bazara yanlış təklif və ya tələb siqnalı göndərmək məqsədilə istifadə edildiyi və bazar iştirakçılarını aldatmağa yönəldiyi müəyyən edilmişdir.
Wash trading: CFTC terminologiyası həqiqi və rəqabətli iqtisadi əməliyyat olmadan əməliyyat fəaliyyəti görüntüsü yaradan wash trading tipli üsulları fictitious trading çərçivəsində müəyyən edir.
Elmi və hüquqi sərhəd: Bölmə heç bir bank, şirkət, fond, birja, əmtəə istehsalçısı, market-meyker, kripto platforması və ya başqa təşkilatın bazarları sistematik şəkildə investorların əleyhinə yönəltdiyini iddia etmir. Normal bazar mexanizmi, sənədləşdirilmiş qanunsuz davranış və sübutsuz şərh açıq şəkildə bir-birindən ayrılmışdır.
Tədqiqatın dediyi: Eyni qiymət fərqli məhsullarda fərqli iqtisadi və hüquqi məna daşıya bilər; leveraj, girov, hedge, fondun yenidən balanslaşdırılması və başqa bazarlardakı nağd ehtiyacı görünən qiymət hərəkətləri yarada bilər; spoofing və wash trading kimi həqiqi bazar sui-istifadələri var; investor baxımından maliyyə savadlılığı yalnız qiymət proqnozu deyil, məhsul və bazar mexanizmini anlaya bilməyi tələb edir.
Tədqiqatın demədiyi: Hər qiymət hərəkətinin manipulyasiya olduğunu, bütün həcmin saxta olduğunu, bütün böyük investorların birlikdə hərəkət etdiyini, bütün leverajlı məhsulların pis olduğunu və ya birja–əmtəə–kripto bazarlarının tək mərkəzdən idarə edildiyini demir.
Qorunma yanaşması: Bölmədə verilən təkliflər investisiya məsləhəti deyil. Məhsulun hüquqi və iqtisadi quruluşunu anlama, girov və məcburi əməliyyat şərtlərini öyrənmə, bazar məlumatını təkbaşına qəti sübut saymama, manipulyasiya iddialarında sübut axtarma və tarixi bazar hadisələrini sistemli şəkildə araşdıraraq maliyyə savadlılığını inkişaf etdirmə məqsədi daşıyır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib