

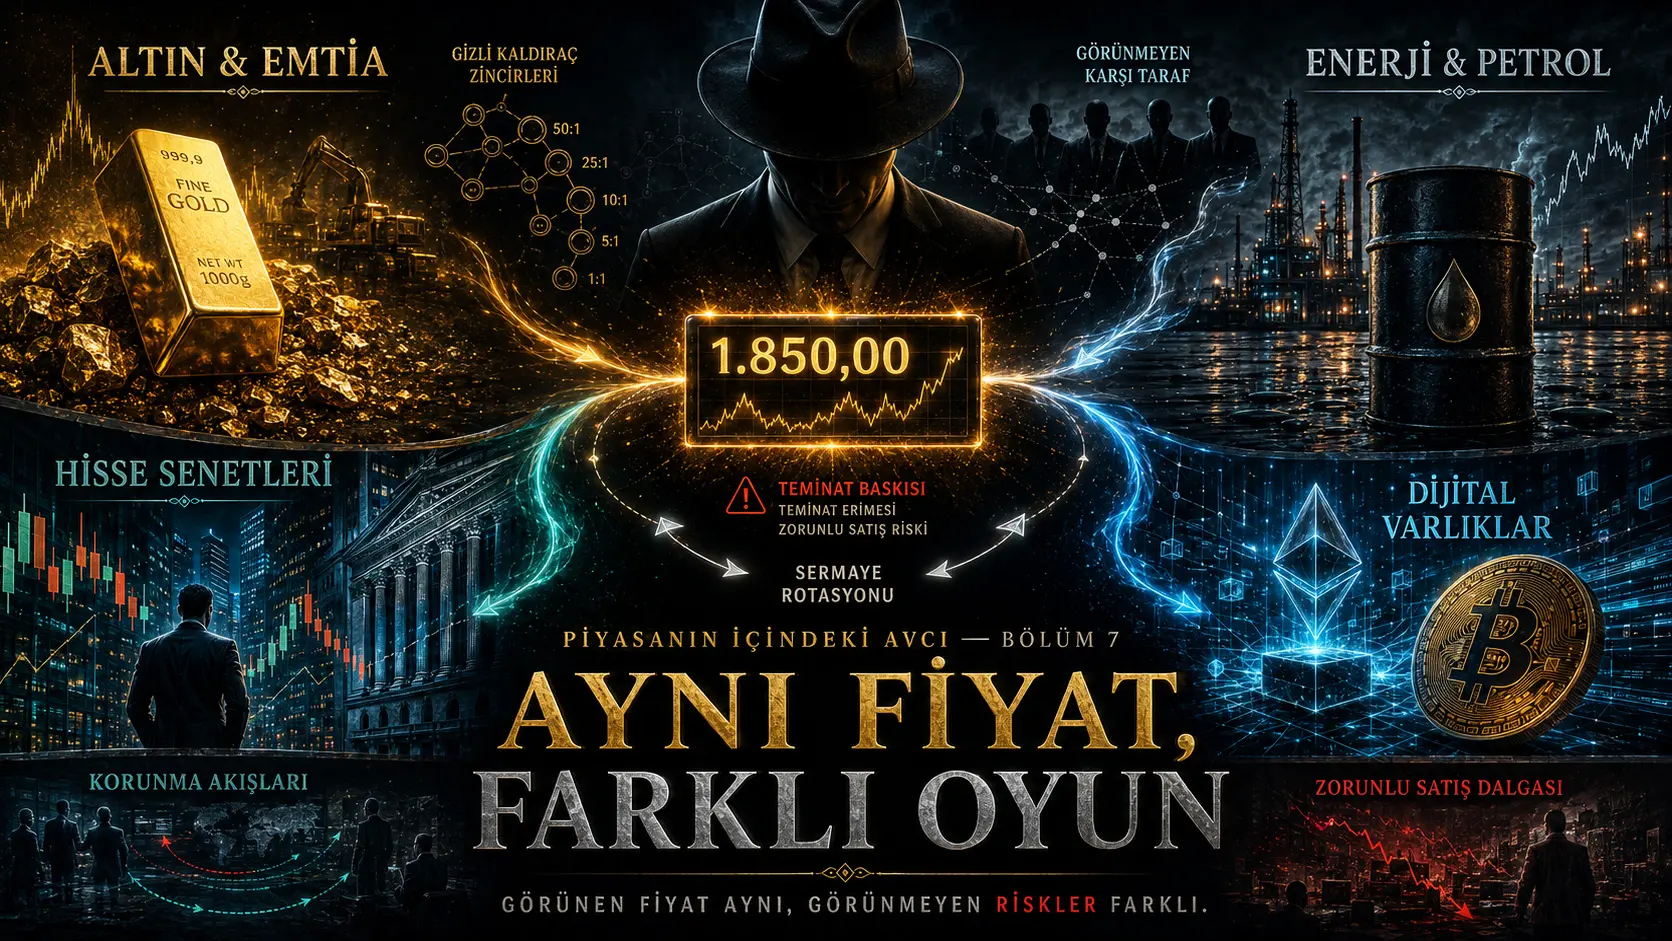
Бир адам телевизордон алтындын баасын көрөт.
Башкасы телефонунан мунайдын баасын карайт.
Дагы бири компаниянын акциясын, башкасы санариптик активди көзөмөлдөйт.
Экранда бир баа бар.
Бир караганда оюн абдан жөнөкөй:
Арзан кезде ал, кымбаттаганда тап. Түшсө жогот.
Заманбап каржы мынчалык жөнөкөй эмес.
Экранда бир эле бааны көрөбүз. Бирок ошол баанын артында баары бир эле нерсени сатып алып-сатпайт, бир эле эрежелерге баш ийбейт жана бир эле тобокелдикти көтөрбөйт.
Бир адам физикалык алтын сатып ала алат. Башкасы алтындын баасын көзөмөлдөгөн фонддун үлүшүн ала алат. Дагы бири келечектеги алтындын баасына байланышкан келишимди колдоно алат. Башкасы болсо алтындын баасынын өзгөрүшүн гана туураган синтетикалык каржы продуктусуна ээ болушу мүмкүн.
Баары бир эле алтын баасын карайт.
Бирок бир эле нерсеге ээ эмес.
Расмий капитал рыногу боюнча түшүндүрмөлөр да бул айырма реалдуу экенин көрсөтөт: бир эле базалык баалуу кагазга байланышкан санариптик же синтетикалык продуктулар инвесторго чыныгы баалуу кагаз берген менчик жана өнөктөштүк укуктарын бербеши мүмкүн.
Активдин баасын туура божомолдоо, сатып алган каржы продуктуңду туура түшүнгөнүңдү билдирбейт.
Окурмандын биринчи компасы: Инвестиция же каржы продуктусун көргөндө адегенде “Баасы эмне болот?” дебестен “Мен чындыгында эмнеге ээ болуп жатам?” деп сура. Чыныгы активгеби, фондгобу, келишимгеби, карыз мамилесинеби же баа кыймылын гана көзөмөлдөгөн синтетикалык продуктугобу?
Анткени заманбап рынокто адам кээде бааны туура эмес божомолдогону үчүн эмес, кайсы оюндун ичинде экенин түшүнбөгөнү үчүн уттурат.
Дагы бир көрүнбөгөн дүйнө — бааны кыймылдаткан операциялардын себеби.
Бир адам баа түшөт деп ойлоп сатат.
Бир компания келечектеги чыгымын бекемдөө үчүн сатат.
Бир фонд өз эрежелерине ылайык сатат.
Күрөөсү жетишсиз болгон башка инвестордун позициясы болсо өзү каалабаса да жабылышы мүмкүн.
Экранда мунун баары:
сатуу
катары көрүнөт.
Бирок экономикалык мааниси бирдей эмес.
Бир эле бааны баары көрөт; бирок ошол бааны ким түзгөнү, ким ээрчип жатканы жана ким ошол баага мажбур болгону бирдей эмес.
2026-жылы баалуу металл рынокторундагы катуу кыймылдарды изилдеген BIS эмгеги мунун канчалык реалдуу экенин көрсөттү. Изилдөөдө левередждүү инвестициялык продуктулардын механикалык кайра тең салмакташуусу жана өсүп жаткан күрөө муктаждыгы баа кыймылдарын күчөтүшү мүмкүн экени айтылган.
Бул жердеги маанилүү сөз:
мажбурлуулук.
Адам оюн өзгөртө алат.
Каржы келишиминин күрөө эрежеси болсо оюн өзгөртпөйт.
Белгилүү шарттар түзүлгөндө акча кошуу, позицияны азайтуу же операцияны жабуу талап кылынышы мүмкүн.
Рыноктун эң караңгы жактарынын бири ушул: баа баарына көрүнөт, бирок левередж, күрөө басымы, коргонуу зарылдыгы жана мажбурлуу буйруктар көрүнбөйт.
Окурмандын экинчи компасы: Механизмин түшүнбөгөн каржы продуктусунда киреше мүмкүнчүлүгүнө гана караба. Айрыкча карыз, күрөө же левередж болсо муну сура: “Баа мага каршы кетсе, чечим дагы эле менде калабы же система менин ордума операция жасай алабы?”
7-бөлүмдүн чоңураак чындыгы — рыноктордун бири-бирине байланышы.
Бир рынок зыян тартканда керектүү нак акча дайыма ошол рыноктон табыла бербейт.
Кээде саткың келген эмес, сатуу эң оңой болгон актив сатылат.
Ошондуктан алтын, облигация, акция, товар же крипто сыяктуу таптакыр башка көрүнгөн рыноктор бир эле стресс мезгилинде бири-бирине таасир этиши мүмкүн.
IMFтин 2026-жыл Апрель Глобалдык Каржылык Туруктуулук Отчету левередж, маржа чакырыктары, ликвиддүүлүк кысымы жана мажбурлуу сатуулар каржылык шокторду күчөтө турган реалдуу каналдар экенин баса белгилейт.
Рыноктор бири-биринен көз карандысыз көрүнөт; бирок бир эле капитал, бир эле күрөө жана бир эле тобокелдик табити биржа, товар жана крипто арасында айланып жүрсө, үч башка экрандын артында бир эле акча агымы болушу мүмкүн.
Окурмандын үчүнчү компасы: Бир актив катуу кыймылдаганда дароо ошол активге гана таандык окуя ойлоп таппа. “Алтын түштү, демек адамдар алтынга ишенбей калды” же “акция өстү, демек компанияда абдан жакшы нерсе болду” деген жыйынтык дайыма туура эмес. Кээде жооп таптакыр башка рыноктогу акча муктаждыгы болушу мүмкүн.
Кээде алтын алтын болгону үчүн, мунай мунай болгону үчүн же акция компания жакшы болгону үчүн кыймылдабайт; башка жерде ачылган каржылык тешикти жабуу үчүн акча орун алмаштырат.
Ошондуктан бул бөлүм инвестиция кылууну үйрөтпөйт.
Андан маанилүүрөөк көндүмдү үйрөтүүгө аракет кылат:
Экранда көргөн натыйжаңды көрүнбөгөн себеп деп ойлобоо.
Баа бирдей, ээ болгон нерсе башка
Дүкөндөн бирдей модель телефон алган эки адамдын колунда бирдей товар болот.
Каржы дүйнөсүндө бирдей бааны көзөмөлдөгөн эки адамдын колунда бирдей экономикалык укук болушу шарт эмес.
Мисалы, компаниянын акциясы 100 лирадан сатылып жатат дейли.
Бир адам түздөн-түз акциянын ээси болушу мүмкүн.
Башкасы ошол акцияларды кармаган фонддун үлүшүнө ээ болушу мүмкүн.
Дагы бири компаниянын акциясын белгилүү шарттарда сатып алуу же сатуу укугун берген келишимге ээ болушу мүмкүн.
Башкасы болсо компаниянын акциясына таптакыр ээ эмес, бирок анын баасын көзөмөлдөгөн синтетикалык продуктуда болушу мүмкүн.
2026-жылкы расмий капитал рыногу боюнча түшүндүрмө дал ушул айырманы берет: эмитент же анын атынан токендештирилген чыныгы баалуу кагаз менен үчүнчү тарап түзгөн жана экономикалык таасир гана берген түзүлүштөр бирдей эмес.
Синтетикалык продуктунун наркы компаниянын баасына байланыштуу болушу мүмкүн, бирок инвестор компаниянын чыныгы өнөктөшү болбошу мүмкүн.
Бул учурда:
баа бирдей,
график бирдей,
кабар бирдей,
бирок укуктук мамиле башка.
Заманбап рынокто “Эмнеге инвестиция кылдым?” деген суроонун жообу экранда жазылган активдин аты гана эмес.
Караңгы тарап: Адамдар тааныган акция, алтын, мунай же башка активдин атын колдонуу ишеним жаратышы мүмкүн. Бирок продуктунун аты базалык актив менен бирдей болсо да, продуктунун чыныгы түзүлүшү башка болушу мүмкүн. Мунун эң чектен чыккан формасы — чындыгында ээлик кылынбаган же чындыгында жок инвестицияны белгилүү активге байланыштырып сатуу.
Окурмандын компасы: “Бул алтынга байланыштуу” же “бул компанияны көзөмөлдөйт” деген сөздү ээлик далили катары көрбө. Муну ажырат:
- Чыныгы активби?
- Фонддун үлүшүбү?
- Фьючерстик келишимби?
- Опционбу?
- Синтетикалык баа көзөмөлүбү?
- Башка уюмдун сага болгон карыз милдеттенмесиби?
Бул айырманы түшүнө албасаң, маселе “инвестиция мүмкүнчүлүгүн өткөрүп жиберүү” эмес. Маселе продуктуну али түшүнө элек болуу.
Баа багытын туура билип, кайра эле уттуруп коюу
Бул рынокту билбеген адам эң таң кала турган чындыктардын бири.
Бир актив өсөт дедиң.
Чындап өстү.
Бирок колдонгон каржы продуктуң кайра эле күткөн жыйынтыкты берген жок.
Кантип?
Анткени кээ бир продуктуларда багыт гана маанилүү эмес.
Мыналар да натыйжаны өзгөртө алат:
- убакыт,
- карыз алуу же каржылоо чыгымы,
- күрөө талабы,
- баа өзгөрмөлүүлүгүнүн көлөмү,
- продуктунун күн сайын кайра тең салмакташуусу,
- сатып алуу жана сатуу баасынын айырмасы,
- продуктуну чыгарган же операцияны камсыз кылган каршы тарап.
BISтин 2026-жыл Март изилдөөсү левередждүү инвестициялык продуктулар өзүнүн максаттуу левереджин сактоо үчүн механикалык операцияларды жасоого мажбур болушу мүмкүн экенин жана бул операциялар учурдагы баа кыймылын күчөтүшү мүмкүн экенин көрсөттү.
Сен бааны гана божомолдоп жаткан болушуң мүмкүн. Сатып алган продуктуң болсо баа менен кошо убакытты, чыгымды жана өз иштөө эрежесин да алып жүрүшү мүмкүн.
Караңгы тарап: Татаал продуктунун “киреше потенциалы” гана алдыга чыгарылып, иштөө эрежелери артка калтырылса, адам ошол эле активге инвестиция кылып жатам деп ойлоп, башка тобокелдик системасына кириши мүмкүн.
Окурмандын компасы: Каржы продуктусун түшүнүүнүн сыноосу ушул: продукт кантип киреше алып келерин эмес, кайсы шарттарда күткөнүңдөн башкача натыйжа бериши мүмкүн экенин түшүндүрө аласыңбы?
Муну түшүндүрө албасаң, продукт тууралуу тажрыйбаң баа графигин билүүдөн гана турат.
Левередж: Адам чечим берип жатканда система чечим бере баштаганда
Левередж деген сөз татаал угулушу мүмкүн.
Негизги идея жөнөкөй:
Колуңдагы акчадан чоңураак экономикалык позицияны кармоо.
Бул ыкма айрым рыноктордо кадимки жана мыйзамдуу каржылоо механизми.
Ошол эле учурда жоготуунун тезирээк өсүшүнө алып келиши мүмкүн.
Чыныгы критикалык жагдай болсо башка.
Кадимки инвестор:
“Түштү, бирок күтөм.”
деп айта алат.
Күрөөлүү системада болсо белгилүү чекке жеткенден кийин күтүү инвестордун гана чечими болбой калышы мүмкүн.
Жоготуу өскөндө кошумча акча же күрөө талап кылынышы мүмкүн.
Бул берилбесе, позиция кыскартылышы же жабылышы мүмкүн.
IMFтин 2026-жылкы баалоосу левередждүү фонддор жана башка инвестициялык түзүлүштөр стресс мезгилинде маржа чакырыктары жана мажбурлуу сатуулар аркылуу баа кыймылдарын күчөтө аларын баса белгилейт.
Графикте көргөн сатуунун артында кээде “мындан ары саткым келет” эмес, “мындан ары бул жерде кала албайм” деген нерсе турат.
Караңгы тарап: Сырттан баары эркин сатып алып-сатып жаткандай көрүнгөн рынокто айрым оюнчулардын кыймыл аянты баа түшкөн сайын тарышы мүмкүн. Бул маалымат көрүнгөн баа экранында жазылбайт.
Окурмандын компасы: Левередждүү же күрөөлүү продуктуну көргөндө биринчи билиш керек болгон нерсе “канча эсе киреше берет?” эмес. Мыналар:
- Качан кошумча күрөө керек болот?
- Күрөө берилбесе эмне болот?
- Позиция кайсы шартта автоматтык кыскарып же жабылат?
- Чечим берүү укугум кайсы чекитте системанын эрежесине айланат?
Бул төрт суроого жооп бербей туруп баа багыты боюнча тажрыйба топтоо жетишсиз.
Чыныгы оюн кээде баа эмес, мажбурлуулук
Адам жүрүм-турумун божомолдоо кыйын.
Бир адам бүгүн сатам деп, эртең оюн өзгөртө алат.
Компания планын өзгөртө алат.
Фонд менеджери башка чечим бере алат.
Бирок айрым каржы эрежелери алдын ала аныкталат.
Күрөө ушул деңгээлден төмөн түшсө:
акча кош,
позицияны азайт,
же операция жабылат.
Ошондуктан кээде баа келечекте так кайда кетерин билүүдөн да баалуу маалымат:
Кайсы баа кыймылы кайсы оюнчуну мажбурлап кыймылдатары жөнүндө билүү.
2026-жыл Марттагы баалуу металл кыймылдарын изилдеген BIS түшүп жаткан баалар менен өсүп жаткан күрөө талабы жана левередждүү инвестициялык продуктулардын механикалык кайра тең салмакташуусу бири-бирин күчөтө аларын билдирди.
Бул жерде жашыруун башкаруу бөлмөсү керек эмес.
Келишим эрежелери өзүнөн-өзү автоматтык кайтарым байланыш түзө алат.
Караңгы тарап: Адамдар ар бир катуу кыймылды манипуляция деп ойлошу мүмкүн. Бирок кээде мыйзамсыз операция жок; рыноктун өзүнүн күрөө жана левередж архитектурасы кыймылды күчөтөт.
Бул да башкача кооптуу.
Анткени күнөөлөй турган бир адам жок.
Алдыңда системанын механикасы турат.
Окурмандын компасы: Катуу баа кыймылында дароо “кимдир бирөө рынокту түшүрдү” же “баары дүрбөлөңгө түштү” дебе. Үч суроону ажырат:
- Жаңы маалымат келдиби?
- Адамдар өз эрки менен позициясын өзгөрттүбү?
- Же күрөө, ликвидация же фонд эрежелери жаңы мажбурлуу буйруктарды жараттыбы?
Тажрыйба мунун ар бири графикте бирдей түстө көрүнүшү мүмкүн экенин үйрөнүүдөн башталат.
Hedge: Чоң сатуу дайыма жаман күтүүнү билдирбейт
Каржы дүйнөсүндө “hedge” деп аталган механизм жөнөкөй айтканда бир экономикалык тобокелдикти башка операция менен азайтууга аракет кылуу.
Авиакомпания келечекте күйүүчү майдын баасы өсүшүнөн зыян тартышы мүмкүн.
Дыйкан продукциянын баасы түшүшүнөн коркушу мүмкүн.
Өндүрүүчү жездин баасы өсүшүн каалабашы мүмкүн.
Бул компаниялар баа боюнча кумар ойноо үчүн эмес, келечектеги чыгым же кирешесин алдын ала божомолдоого жеңил кылуу үчүн каржы келишимдерин колдоно алышат.
Бул фьючерс рынокторунун мыйзамдуу жана маанилүү функцияларынын бири.
Бирок графикте чоң сатуу келгенде анын жанында:
“Компания жаман ойлоп жатат.”
деп жазылбайт.
График сатууну гана көрсөтөт.
График натыйжаны гана көрсөтөт. Анын артында тобокелдигин коргоп жаткан компаниялар, левередждүү фонддор, опцион позициялары, арбитраж системалары, мажбурлуу сатуулар жана көрүнбөгөн каршы тараптар болушу мүмкүн.
Караңгы тарап: Чоң буйруктардын себебин билбей туруп аларга ниет таңуулоо оңой. Социалдык тармактарда же рынок комментарийлеринде “чоң оюнчу качып жатат”, “кимдир бирөө топтоп жатат”, “ичтен маалымат бар” деген окуялар бул боштукту толтура алат.
Чындап эле инсайдердик маалымат же манипуляция учурлары болушу мүмкүн.
Бирок ар бир чоң буйрук мунун далили эмес.
Окурмандын компасы:Операция менен ниетти ажырат. Чоң сатуу көргөндө “ким сатты?” деп гана эмес, “сатуунун экономикалык себеби тууралуу чындап далилибиз барбы?” деп сура.
Билбеген жерде:
“Билбейм.”
деп айтуу рынок тажрыйбасынын алсыздыгы эмес, жетилген формасы.
Опциондор: Көрбөгөн келишимиң көргөн баага таасир этиши мүмкүн
Опцион — белгилүү шарттарда келечекте сатып алуу же сатуу укугун берген каржы келишими.
Бул келишимдер өзүнчө рынокто сатылат.
Бирок аларды саткан же башкарган рынок катышуучулары тобокелдигин тең салмактоо үчүн чыныгы базалык активде операция кылууга мажбур болушу мүмкүн.
BISтин 2025-жылкы рынок баалоосу айрым акция кыймылдарында опцион рыногундагы коргонуу операциялары чыныгы акция сатып алууларын күчөткөн болушу мүмкүн деп баалаган.
Бул жерде маанилүү нерсе:
Бир акция өскөндө:
“Жаңы инвесторлор компанияны абдан жактырды.”
деген окуя жалгыз түшүндүрмө болбошу мүмкүн.
Башка рыноктогу келишимдер базалык рынокто механикалык операция муктаждыгын жаратышы мүмкүн.
Бир эле бааны баары көрөт; бирок бааны кыймылдаткандардын баары бир эле себеп менен ошол жерде эмес.
Караңгы тарап: Биз көрбөгөн каржы катмарлары баа кыймылына салым кошушу мүмкүн. Адам графикти гана карап себеп ойлоп тапса, жаңылыш жыйынтыкка келиши мүмкүн.
Окурмандын компасы: Баа кыймылынын бир эле себеби бар деп эсептебе. Айрыкча чоң жана тез кыймылдарда “дагы кайсы рыноктор бул активге байланыштуу?” деп сура.
Тажрыйба ар бир кыймыл үчүн бир окуя табуу эмес, бир нече мүмкүн болгон механизмди бир убакта ойлонууга үйрөнүү.
Бермуда Шайтан Үч бурчтугу: Үч рынок, бир акча
Биржа, товар жана крипто экрандарда бири-биринен таптакыр өзүнчө көрүнөт.
Биринде компаниялар бар.
Биринде мунай, алтын, айыл чарба продукциясы же металл.
Биринде санариптик активдер.
Бирок капитал адамдар чийген бул чек араларды ээрчүүгө милдеттүү эмес.
Бир эле фонд ар башка рыноктордо позиция кармай алат.
Бир эле инвестор ар башка активдерге ээ боло алат.
Бир эле карыз же күрөө чынжыры ар башка рынокторго байланышышы мүмкүн.
2026-жылкы BIS рынок баалоолору баалуу металлдар, энергия, акция рыноктору жана крипто активдердеги кыймылдар глобалдык тобокелдик кабылдоосу жана левередждин чечилиши сыяктуу жалпы каналдардан таасирлениши мүмкүн болгон мезгилдерди көрсөтөт.
Бермуда Шайтан Үч бурчтугунун сыры рыноктордун бири-бирине окшоштугунда эмес; башкача көрүнгөн рыноктор бир эле капиталды, бир эле коркууну жана бир эле левередж системасын бөлүшө алышында.
Караңгы тарап: Бир рыноктогу көйгөй башка рынокто көрүнүп баштаганда жөнөкөй адам муну жаңы рыноктун өз көйгөйү деп ойлошу мүмкүн.
Чынында себеп жөн гана нак акча муктаждыгы болушу мүмкүн.
Окурмандын компасы: Бир нече рынок бир убакта катуу кыймылдаса, ар бири үчүн өзүнчө окуя ойлоп табуудан мурда жалпы факторлорду текшер:
- Нак акча муктаждыгы өстүбү?
- Күрөө басымы пайда болдубу?
- Пайыз күтүүлөрү өзгөрдүбү?
- Тобокелдиктен качуу барбы?
- Чоң фонддор ар башка рыноктордо бир убакта позицияларын азайтып жатышы мүмкүнбү?
Булардын эч бири так түшүндүрмө эмес.
Бирок “ар бир кыймылдын өзүнүн өзгөчө себеби бар” деген жаңылыштыктан сактайт.
Адам эмне үчүн зыян тартканын эмес, жакшы болгонун сатат?
Каржы стресси мезгилинде таң калыштуу көрүнүш болушу мүмкүн.
Бир рынокто көйгөй чыгат.
Анан эч кандай жаман кабары жок башка рынок да түшөт.
Анткени акча керек болгон инвестор дайыма зыян тарткан активин сата албайт.
Ликвиддүүлүгү төмөн болушу мүмкүн.
Сатып алуучу болбошу мүмкүн.
Сатуу өтө чоң зыян жаратышы мүмкүн.
Мындай учурда:
саткысы келгенин эмес, сата алганын сатат.
IMFтин учурдагы каржылык туруктуулук баалоолору ликвиддүүлүк муктаждыгы, левередж жана мажбурлуу сатуулар шокту бүт каржы системасы боюнча күчөтө турган реалдуу каналдар экенин баса белгилейт.
Кээде алтын алтын болгону үчүн, мунай мунай болгону үчүн же акция компания жакшы болгону үчүн кыймылдабайт; башка жерде ачылган каржылык тешикти жабуу үчүн акча орун алмаштырат.
Караңгы тарап: Рынок түшүүсүнө себеп издеген адам чындыгында жок окуяга ишенип калышы мүмкүн. Бул окуя кийин жаңы операцияларды жаратып, баштапкы кыймылды күчөтүшү мүмкүн.
Окурмандын компасы: “Бул жакшы актив эмне үчүн түшүп жатат?” деген суроонун жообу кээде “анткени сатуу эң оңой нерсе ушул эле” болушу мүмкүн экенин унутпа.
Кабар бааны кыймылдатат; кээде баа да кабарды жаратат
Кабарлар рынокко таасир этери түшүнүктүү.
Компаниянын финансылык отчету.
Пайыз чечими.
Өндүрүш маалыматы.
Табигый кырсык.
Согуш.
Запас маалыматы.
Мунун баары экономикалык мааниге ээ болушу мүмкүн.
Бирок заманбап санариптик дүйнөдө тескери иштеген механизм да бар.
Баа катуу кыймылдайт.
Адамдар муну байкайт.
Кабар болот.
Социалдык тармакта тарайт.
Мурда кызыкпаган адамдардын көңүлүн бурат.
Жаңы акча же жаңы сатуу келет.
Баштапкы кыймыл өзү тууралуу жаңы маалымат агымын жаратат.
Кабар бааны кыймылдатат деп ойлойбуз. Кээде баанын кыймылы кабарды маанилүү кылат; андан кийин кабар жаңы инвестор алып келет жана кыймыл өз күйүүчү майын жаратат.
Бул медиа атайын рынокту башкарат дегенди билдирбейт.
Бул көңүл буруу жана кайтарым байланыш механизми.
Караңгы тарап: Баа кыймылы “далил” катары колдонулушу мүмкүн. “Кара, ансыз деле өсүп жатат” деген сөз жаңы сатып алуучуларды тарта алат. Ошентип адамдар эмне үчүн өсүп жатканын түшүнбөй туруп, өсүп жатканы үчүн гана активге кызыга башташы мүмкүн.
Окурмандын компасы: Баанын өзүн инвестициялык тезистин далили катары колдонбо. “Өсүп жатат, демек жакшы” жана “түшүп жатат, демек жаман” деген ойлор натыйжаны себептин ордуна коюу.
Айрыкча капыстан кызыгуу пайда болгондо:
“Бул окуя баа кыймылынан мурда бар беле, же баа кыймылынан кийин түзүлдүбү?”
деп сура.
Эми чыныгы алдамчылыктарга келели
Ушул жерге чейин айтылган механизмдердин көпчүлүгү кадимки рынок иштеши.
Левередж өзү алдамчылык эмес.
Hedge манипуляция эмес.
Опцион менен коргонуу манипуляция эмес.
Фонддун өз эрежесине ылайык кайра тең салмакташуусу манипуляция эмес.
Бирок заманбап рыноктордо чындап эле мыйзамсыз рынок кыянаттыктары да бар.
CFTCнин 2026-жыл Март аткаруу артыкчылыктары spoofing, жабылуу мезгилиндеги бузуу операциялары жана wash tradingди ачык рынок кыянаттыгы категориясына киргизет.
Бул жерде “баары таза” деп да, “баары манипуляция” деп да айтууга болбойт.
Тажрыйба эки четтен тең алыс тура алуу.
Spoofing: Чыныгы буйрук, жасалма ниет
Базарда жүз адам бир продуктуну сатып алгысы келип жатканын көрсөңүз, ага суроо-талап бар деп ойлойсуз.
Электрондук рынокто чоң сатып алуу же сатуу буйруктары да окшош психологиялык таасир бере алат.
Spoofing деп аталган мыйзамсыз ыкмада рынокко чоң буйруктар киргизилет, бирок максат алардын чындап аткарылышы эмес.
Максат рынокко жалган сунуш же суроо-талап көрүнүшүн берүү.
Башка катышуучулар реакция кылгандан кийин жасалма буйруктар жокко чыгарылышы мүмкүн.
Бул теориялык мүмкүнчүлүк эмес. CFTCнин документтештирилген аткаруу учурларында жасалма буйруктар рынокко жалган сунуш же суроо-талап сигналын жөнөтүү жана башка катышуучуларды чыныгы операцияларга түртүү үчүн колдонулганы аныкталган.
Экранда көргөн буйрук чыныгы болушу мүмкүн; бирок анын артындагы ниет чыныгы болбошу мүмкүн.
Караңгы тарап: Адам чоң буйрукту “дубал”, “так колдоо” же “так сатуу басымы” деп чечмелеши мүмкүн.
Бирок буйрук китеби ниеттин документи эмес.
Окурмандын компасы: Чоң көрүнгөн бир сатып алуу же сатуу буйругун рыноктун келечеги тууралуу так далил деп эсептебе. Буйрук аткарылбай туруп жокко чыгарылышы мүмкүн. Ошондой эле мыйзамдуу чоң буйруктар чыныгы коммерциялык муктаждыктан улам болушу мүмкүн.
Тажрыйба бул жерде мындай сүйлөмдү үйрөнүү:
Көргөн буйругум = көргөн буйругум. Көргөн ниетим эмес.
Wash trading: Эл көп көрүнүү
Дүкөндүн алдында дайыма адамдар кирип-чыгып турса, сырттан өтө ийгиликтүү ишканадай көрүнүшү мүмкүн.
Бирок ошол эле адамдар улам кирип-чыгып жатса, бул көрүнүш чыныгы кардар суроо-талабын билдирбеши мүмкүн.
Wash trading логикасы ушуга окшош.
CFTC терминологиясында чыныгы жана атаандаштыкка негизделген экономикалык операция болбостон рынок активдүүлүгү көрүнүшүн жараткан ыкмалар fictitious trading алкагында аныкталат.
Мындай операциялар:
көлөмдү,
активдүүлүк көрүнүшүн,
кээде баа кабылдоосун
бурмалай алат.
Караңгы тарап: Адам жогорку көлөмдү “көп адам бул активге ишенет” деп чечмелеши мүмкүн.
Көлөм маанилүү рынок маалыматы, бирок өзү эле чыныгы суроо-талаптын адептик сертификаты эмес.
Окурмандын компасы: Көлөмдү контекстте баала. Көлөм кайсы рыноктон келип жатканын, канчалык бөлүштүрүлгөнүн, баа менен байланышын жана рыноктун көзөмөл түзүлүшүн карабай туруп “көлөм абдан жогору” деген жыйынтык менен ишеним жаратпа.
Жабылуу баасы эмне үчүн маанилүү?
Күндүн аягындагы баа кадимки сан эмес.
Көптөгөн каржы системаларында баалоо, салыштыруу, индекс эсептөө же башка келишим процесстери белгилүү шилтеме бааларга таянышы мүмкүн.
Ошондуктан жабылуу же белгилүү эсептөө мезгилдериндеги баалардын бүтүндүгү өзгөчө маанилүү.
CFTCнин 2026-жылкы аткаруу мамилеси жабылуу мезгилиндеги бузуу операцияларын ачык рынок кыянаттыгы тармагына киргизет.
Мындан:
“Ар бир жабылуу манипуляцияланган.”
деген жыйынтык чыкпайт.
Тескерисинче:
Бир баа канчалык көп келишимге жана эсепке шилтеме болсо, аны кыска убакытка өзгөртүүгө аракет кылуунун экономикалык баасы да ошончолук өсүшү мүмкүн.
Окурмандын компасы: Бир күндүк жабылуу санына мистикалык маани бербе. Айрыкча өтө кыска мөөнөттүү баа кыймылдарында кеңири убакыт жана операция контекстин кара.
Көрүнгөн баа менен сата ала турган баа бирдей эмес
Экранда активдин баасы 100 лира деп турат.
Бул эмнени билдирет?
Көп адам аңдабай мындай деп ойлойт:
“Колумда канча болсо, 100 лирадан сата алам.”
Бул туура эмес.
100 лира белгилүү шартта болгон же сунушталган баа болушу мүмкүн.
Бир даана сатуу менен миллиондогон даана сатуу бирдей эмес.
Көп адам бир убакта чыгып кеткиси келсе, жетиштүү сатып алуучу болбошу мүмкүн.
Баа ылдый жылат.
Бул жерде ликвиддүүлүк түшүнүгү чыгат:
Активди баасын олуттуу бузбай канчалык оңой сатып алып-сатууга болору.
IMFтин 2026-жылкы каржылык туруктуулук баалоосу ликвиддүүлүк стресси менен мажбурлуу сатуулар бири-бирин күчөтө аларын баса белгилейт.
Экрандагы баа бардык инвесторлор бардык активин ошол баада нак акчага айланта алат деген кепилдик эмес.
Караңгы тарап: Адам экрандагы жогорку рынок наркын же акыркы бааны чыныгы, даяр нак акча деп ойлошу мүмкүн.
Окурмандын компасы: Баа менен кошо чыгуу эшигин да ойлон. “Бул актив канча турат?” дегендей эле “Баары бир убакта саткысы келсе, рынокто жетиштүү каршы тарап барбы?” деген суроо да маанилүү.
Бул инвестиция кеңеши эмес.
Бул баа менен ликвиддүүлүктүн негизги айырмасы.
Рынок наркы түшкөндө акча кайда кетет?
Бул тууралуу абдан кеңири тараган жаңылыш ишеним бар.
Компаниянын же активдин рынок наркы 100 миллиард долларга түшсө:
“Кимдир бирөө 100 миллиард долларды алды.”
деп айтылат.
Бул жалпысынан туура эмес.
Рынок наркы көбүнчө акыркы рынок баасын активдин санына колдонуу менен алынган баалоо.
Баа аз көлөмдөгү операциялар менен өзгөргөндө бардык активдердин эсептелген наркы да өзгөрүшү мүмкүн.
Ошондуктан рынок наркындагы жоготуу бирге-бир нак акча которуу эмес.
Бирок туунду, күрөө жана күнүмдүк эсептешүү системаларында чыныгы нак акча кыймылдары болушу мүмкүн.
Бир тарапта пайда көрүнгөндө акча кайдан келгенин; бир тарапта кыйроо көрүнгөндө кайсы башка позициялар муну каржылоо үчүн жабылганын сурабай туруп толук сүрөт көрүнбөйт.
Окурмандын компасы: “Рыноктон канча миллиард доллар өчтү?” деген кабарды көргөндө муну “ошол эле сумма кимдир бирөөнүн эсебине өттү” деп түшүнбө. Баалоо жоготуусу менен ишке ашкан акча которууну ажырат.
Крипто башка планета эмес
Криптону билбеген окурман үчүн муну жөнөкөй кылалы.
Крипто рыногунда да:
түздөн-түз актив ээси болуу,
келечектеги баа боюнча келишим колдонуу,
карыз же күрөө менен чоңураак экономикалык позиция кармоо
мүмкүн.
Ошондуктан бул жерде да:
баа түшөт → күрөө азаят → айрым операциялар жабылат → жаңы сатуу пайда болот
цикли болушу мүмкүн.
BISтин 2026-жыл Март рынок баалоосу айрым крипто кыймылдары левередждүү позициялардын чечилиши менен күчөшү мүмкүн болгон мезгилдерге көңүл бурат.
Караңгы тарап: Крипто рынокторунда бул механизмдер абдан көрүнүктүү болгондуктан адамдар окшош левередж жана мажбурлуу сатуу таасирлери криптого гана таандык деп ойлошу мүмкүн.
Андай эмес.
Күрөө жана мажбурлуу позиция кыскартуу салттуу каржынын да бөлүгү.
Окурмандын компасы: “Крипто”, “биржа”, “товар” деген аттардан мурда астында иштеген экономикалык механизмди үйрөн. Ар башка аттардын астында окшош тобокелдиктер кайра алдыңа чыгышы мүмкүн.
Тажрыйба акча жоготуп үйрөнүлөбү?
“Рынокто тажрыйба акча жоготуп үйрөнүлөт.”
Бул сөз көп айтылат.
Бирок толук эмес.
Акча жоготуу автоматтык түрдө билим бербейт.
Адам эмне үчүн уттурганын туура эмес түшүнсө, жоготуу кымбат эстеликке гана айланат.
Чыныгы тажрыйба:
Божомолдун туура эмес чыгышынан да маанилүүсү — эмне үчүн туура эмес чыкканын туура талдай билүү.
Бул үчүн сөзсүз активдүү соода кылуу керек эмес.
Тарыхый окуяларды изилдөөгө болот.
Мисалы, рынок кыйроосун танда.
Мыналарды ирети менен кара:
- Баа биринчи качан кыймылдады?
- Биринчи кабар качан келди?
- Кыймыл башка кайсы рынокторго жайылды?
- Ликвиддүүлүк же күрөө көйгөйү бар беле?
- Кийин түзүлгөн окуя ошол учурдагы маалыматка шайкеш беле?
- Биринчи күнү “так себеп” деп айтылган нерсе жумалардан кийин да туура деп эсептелдиби?
Бул иш адамга маанилүү нерсени түшүнүүгө жардам берет:
Бир эле график көрүнүшү ар башка мезгилдерде таптакыр башка себептер менен жаралышы мүмкүн.
Окурмандын компасы: Тажрыйбаңды натыйжалардын саны менен гана өлчөбө. “Канча жолу туура таптым?” дебестен “Жаңылганда эмне үчүн жаңылганымды ажырата аламбы?” деп сура.
Манипуляция бар деп баарын манипуляция деп ойлобоо
Бул серия өзгөчө качышы керек болгон тузак.
Spoofing реалдуу.
Wash trading реалдуу.
Рынок манипуляциясы боюнча расмий чаралар реалдуу.
Бирок:
ар бир катуу баа кыймылы spoofing эмес.
Ар бир жогорку көлөм wash trading эмес.
Ар бир жоготуу манипуляция эмес.
Ар бир чоң фонд сатуу жаман ниет эмес.
Ар бир ликвидация инвесторго коюлган тузак эмес.
Кадимки рынок эрежелери да өтө катуу натыйжаларды жаратышы мүмкүн.
Манипуляцияны билүү маанилүү. Баарын манипуляция деп ойлобоо да ошондой маанилүү.
Окурмандын компасы: Манипуляция тууралуу дооматты баалаганда муну ажырат:
- Белгилүү жүрүм-турум техникалык жактан мүмкүн болушу,
- өткөндө анын болгонун документтештирүү,
- азыр көрүп жаткан конкреттүү кыймылда чындап болгонун далилдөө
бир эле нерсе эмес.
Биринчи экөө үчүнчүсүн автоматтык далилдебейт.
Түшүнбөгөн кыймылды түшүндүрүүгө милдеттүү эмессиң
Адам мээси белгисиздикти жактырбайт.
Баа түшкөндө дароо себеп издей баштайт.
Бир кабар табылат.
Бир чоң оюнчу күнөөлөнөт.
График чийилет.
Кутум ойлоп табылат.
Техникалык формация табылат.
Акырында адам өзүн тынчтандырат:
“Макул, эмне үчүн болгонун түшүндүм.”
Бирок чындап түшүнбөгөн болушу мүмкүн.
Каржы тажрыйбасынын маанилүү баскычтарынын бири:
Түшүнбөгөн кыймылды түшүндүрүүгө милдеттүү эмессиң.
“Азырынча билбейм.”
кээде эң туура жооп.
Окурмандын компасы: Тактык берген түшүндүрмөлөр сени тынчтандырса, дагы этият бол. Айрыкча кыймыл уланып жатканда пайда болгон бир себептүү окуяларга аралык сакта.
Өз акылың да рыноктун бир бөлүгү
Рыноктогу тобокелдик сырттан гана келбейт.
Адамдын өз жүрүм-туруму да маанилүү.
Калып калуу коркуусу.
Жоготууну дароо кайтарып алуу каалоосу.
Көпчүлүккө кошулуу.
Ийгиликтүү көрүнгөн адамга ашыкча ишенүү.
Баа өскөндө өзүн коопсуз сезүү.
Баа түшкөндө бүт окуяны өзгөртүү.
6-бөлүмдө жасалма интеллект жана санариптик системалар жүрүм-турум үлгүлөрүн анализдей аларын айтканбыз.
7-бөлүмдө мунун адам тарабына карайбыз:
Өз жүрүм-турумун тааныбаган адам башка бирөөнүн же рыноктун жүрүм-турумун түшүнүүгө аракет кылганда оңой жаңылат.
Окурмандын компасы: Тажрыйба сырттагы рынокту гана байкоо эмес. Өзүңдү да байка:
- Качан эң көп шашасың?
- Баа өскөндөн кийин гана кызыга баштайсыңбы?
- Жоготкондо көбүрөөк тобокелдик алгың келеби?
- Социалдык тармакта бир эле пикирди көп көргөндө аны туурараак деп эсептейсиңби?
- Бир нерсе “качып кетип жаткандай” сезилгенде текшерүү тартибиң начарлайбы?
Бул суроолордун жообу кандай гана инвестиция стратегиясы болбосун, андан мурда өз чечим системаңды түшүнүү.
Караңгы суулардагы чыныгы компас
Заманбап рынокто бардык механизмдерди билүү мүмкүн эмес.
Профессионалдар да ар бир баа кыймылынын себебин реалдуу убакта биле алышпайт.
Ошондуктан коргонуу жолу ар бир оюнду алдын ала чечүү эмес.
Реалдуу коргонуу системасы:
Бир: Продуктуну баасынан мурда түшүнүү.
Эки: Левередж жана күрөө болсо, мажбурлуу операция шарттарын билүү.
Үч: Баа кыймылына бир эле себеп ойлоп таппоо.
Төрт: График менен экономикалык себепти ажыратуу.
Беш: Чоң буйрук, көлөм же баа кыймылын өзүнчө далил деп эсептебөө.
Алты: Чыныгы рынок механизми менен документтештирилген манипуляцияны аралаштырбоо.
Жети: Бир эле капитал ар башка рыноктордо кыймылдай аларын билүү.
Сегиз: Түшүнбөгөн продукт же механизмде “билбейм” деп айта алуу.
Тогуз: Өз коркуу, ач көздүк жана шашма жүрүм-турумуңду байкоо.
Он: Тажрыйбаны пайда-жоготуу менен гана эмес, себеп-натыйжа анализинин сапаты менен өнүктүрүү.
Мунун эч бири:
“Муну ал.”
“Муну сат.”
“Бул жерде позиция ач.”
дебейт.
Бул инвестиция кеңеши эмес, каржылык чөйрөнү окуй билүү көндүмү.
Терең сууларда туруу
Рынокто баарын алдын ала билген адам жок.
Ар бир манипуляцияны алдын ала аныктаган адам да жок.
Ар бир экономикалык кризисти туура божомолдогон система жок.
Анда адам кантип турукташат?
Адегенде рынокко карата момундук өнүктүрүп.
Баа жалгыз өзү бүт чындыкты айтпасын билип.
Билбеген продуктуну түшүнгөндөй болбой.
Окуяны далил менен аралаштырбай.
Манипуляция мүмкүнчүлүгүн кабыл алып, ар бир жоготууну манипуляцияга байлабастан.
Өз жүрүм-турумуң да тобокелдик экенин кабыл алып.
Терең сууларда турган адамдар ар бир толкунду алдын ала билгендер эмес. Кайсы толкун кадимки, кайсынысы кооптуу, кайсынысы болсо эмне экенин али түшүнө элек кыймыл экенин ажыратууну үйрөнгөндөр.
7-бөлүмдүн негизги чындыгы
Баа баарына көрүнөт.
Бирок:
продуктунун түзүлүшү көрүнбөшү мүмкүн.
Күрөө басымы көрүнбөшү мүмкүн.
Башка рыноктогу жоготуу көрүнбөшү мүмкүн.
Опциондон келип чыккан сатып алуу көрүнбөшү мүмкүн.
Hedge операциясынын себеби көрүнбөшү мүмкүн.
Мажбурлуу сатуу көрүнбөшү мүмкүн.
Буйруктун чыныгы ниети көрүнбөшү мүмкүн.
Көлөмдүн чыныгы экономикалык мааниси көрүнбөшү мүмкүн.
Каршы тарап көрүнбөшү мүмкүн.
Заманбап рынокто эң кооптуу нерсе дайыма жашырылган маалымат эмес. Кээде алдыбыздагы баа бизге көрсөтпөгөн нерселер.
Ошондуктан:
Заманбап рынокто инвестор кээде баа боюнча эмес, кайсы оюндун ичинде экенин түшүнбөгөнү үчүн уттурат.
Жана 7-бөлүмдүн акыркы суроосу эми:
“Баа өсөбү?”
гана эмес.
Тереңирээк суроо:
“Бул баа өзгөргөндө ким оюн гана өзгөртөт, ким болсо каалабаса да кыймылдоого мажбур болот?”
Анткени:
Чыныгы оюн кээде баа кайда кетерин билүү эмес; баа кыймылы система ичинде кайсы жаңы кыймылдарды мажбурлап жаратарын түшүнүү.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Бул бөлүм бир академиялык изилдөөнүн кыскача мазмуну эмес. Жалпы окурман заманбап каржы рыногунун түзүлүшүн түшүнүшү үчүн 2025–2026 мезгилиндеги эл аралык каржылык туруктуулук баалоолору, расмий рынок түзүлүшү боюнча түшүндүрмөлөр жана документтештирилген манипуляция учурлары бирге каралган.
Ыкма
Мазмунда төрт башка далил категориясы атайын бири-биринен ажыратылган:
- Кадимки жана мыйзамдуу рынок механизми
- Каржы системасында жаралышы мүмкүн болгон техникалык же системдик тобокелдик
- Расмий түрдө документтештирилген рынок кыянаттыгы
- Далилсиз конкреттүү окуяга колдонулбашы керек болгон комментарий же шек
Бул айырма маанилүү, анткени hedge, арбитраж, опцион коргоосу, маржа же фонддун кайра тең салмакташуусу сыяктуу кадимки рынок механизмдерин манипуляция деп көрсөтүү илимий жактан туура эмес.
Негизги жыйынтыктар
| Тема | Чындык | Окурман көңүл бурушу керек нерсе |
|---|---|---|
| Бир эле базалык баа | Ар башка продуктулар ар башка укуктук жана экономикалык укуктарды алып жүрүшү мүмкүн. | Продуктунун атынан мурда чындап эмнеге ээ болуп жатканыңды билүү. |
| Левередж жана күрөө | Жоготуу белгилүү деңгээлде мажбурлуу позиция кыскартууга айланышы мүмкүн. | Чечим укугу кайсы шартта система эрежесине айланарын билүү. |
| Левередждүү продуктулар | Механикалык кайра тең салмакташуу учурдагы кыймылды күчөтүшү мүмкүн. | Ар бир чоң сатып алуу же сатууну инвестордун пикири деп чечмелебөө. |
| Рыноктор аралык кыймыл | Ликвиддүүлүк жана күрөө муктаждыгы бир рыноктогу стрессти башка рынокторго алып өтүшү мүмкүн. | Ар бир активге өзүнчө окуя ойлоп табуудан мурда жалпы каржылоо каналдарын ойлонуу. |
| Spoofing | Аткаруу ниети жок буйруктар менен жалган сунуш-суроо-талап сигналы түзүлгөн документтештирилген учурлар бар. | Буйрук китебин так ниет картасы деп көрбөө. |
| Wash trading | Чыныгы экономикалык операциясыз рынок активдүүлүгү көрүнүшү түзүлүшү мүмкүн. | Жогорку көлөмдү өзүнчө ишеним же чыныгы суроо-талап далили деп эсептебөө. |
| Жабылуу мезгили | Бузуучу жабылуу операциялары учурдагы рынок кыянаттыгын көзөмөлдөөнүн бөлүгү. | Бир жабылуу санына ашыкча маани бербөө. |
| Манипуляция дооматы | Манипуляция реалдуу, бирок ар бир баа кыймылы манипуляция эмес. | “Мүмкүн”, “өткөндө болгон” жана “азыр ушул жерде болгон” деген сөздөрдү ажыратуу. |
Тажрыйба тууралуу негизги жыйынтык
Рынок тажрыйбасын активдүү операциялардын саны менен гана өлчөө жетишсиз.
Тажрыйба:
- продуктунун түзүлүшүн түшүнө билүү,
- көрүнгөн натыйжа менен себепти ажырата билүү,
- туура эмес божомолдун себебин изилдей билүү,
- белгисиздикти кабыл ала билүү,
- манипуляция менен кадимки рынок механикасын аралаштырбоо
көндүмдөрүнүн өнүгүшү.
Чектөөлөр
- Ар бир баа кыймылынын чыныгы себебин сырттан так аныктоо мүмкүн эмес.
- Өткөндө бир манипуляция ыкмасы документтештирилген болсо, бүгүн көргөн конкреттүү кыймылда ошол ыкма колдонулганын далилдебейт.
- Биржа, товар жана крипто ортосундагы байланыштар ар бир мезгилде бирдей күчтүү эмес.
- Левередж, hedge, опцион жана арбитраж кадимки рынок куралдары; алардын болушу өзүнөн-өзү кыянаттык эмес.
- Ликвиддүүлүк рынок шарттарына жараша өзгөрүшү мүмкүн.
- Синтетикалык жана токендештирилген продуктулардын укуктук түзүлүштөрү продуктуга жана өлкөгө жараша өзгөрөт.
- Бул бөлүм эч бир инвестиция куралынын келечектеги баасы тууралуу божомол же кеңеш бербейт.
Булак жана Ыкма Жөнүндө Эскертүү
Булак түзүлүшү: Бөлүм бир академиялык эмгектин ордуна расмий жана актуалдуу рынок булактарынын салыштырма синтези.
Ар башка продукт–бир баа айырмасы: 2026-жыл Январдагы SEC кызматкерлеринин түшүндүрмөсү чыныгы баалуу кагаздын токендештирилген өкүлү менен үчүнчү тарап түзгөн жана синтетикалык экономикалык таасир гана берген продуктуларды өзүнчө категориялар деп аныктайт. Бул документ белгилүү продуктулар коопсуз же кооптуу деген инвестиция кеңеши эмес; продукт түзүлүштөрүндөгү укуктук айырманы көрсөтөт.
Левередж жана баалуу металл рыноктору: BISтин 2026-жыл Март баалоосу алтын жана айрыкча күмүш рыногундагы катуу баа кыймылдарында левередждүү инвестициялык продуктуларды кайра тең салмактоо жана күрөө талаптарынын өсүшү рынок кыймылдарын күчөткөн болушу мүмкүн экенин көрсөтөт.
Каржылык жугуш жана мажбурлуу сатуу: IMFтин 2026-жыл Апрель Глобалдык Каржылык Туруктуулук Отчету левередж, ликвиддүүлүк көйгөйлөрү жана фонддордун мажбурлуу сатуулары терс шокторду күчөтө турган каналдар экенин баса белгилейт.
Рынок кыянаттыгы: CFTCнин 2026-жыл Март аткаруу артыкчылыктары spoofing, жабылуу мезгилиндеги бузуу операциялары жана wash tradingди ачык рынок кыянаттыгы чөйрөсүнө киргизет.
Spoofing учурлары: Мурунку расмий CFTC чечимдеринде аткаруу ниети жок буйруктар рынокко жалган сунуш же суроо-талап сигналын жөнөтүү үчүн колдонулганы жана рынок катышуучуларын адаштырууга багытталганы аныкталган.
Wash trading: CFTC терминологиясы чыныгы жана атаандаштык экономикалык операциясыз соода активдүүлүгү көрүнүшүн түзгөн wash trading сыяктуу ыкмаларды fictitious trading алкагында аныктайт.
Илимий жана укуктук чек: Бөлүм эч бир банк, компания, фонд, биржа, товар өндүрүүчү, маркет-мейкер, крипто платформа же башка уюм рынокторду системалуу түрдө инвесторлорго каршы башкарат деп айтпайт. Кадимки рынок механизми, документтештирилген мыйзамсыз жүрүм-турум жана далилсиз комментарий так ажыратылган.
Изилдөө эмне дейт: Бир эле баа ар башка продуктуларда ар башка экономикалык жана укуктук мааниге ээ болушу мүмкүн; левередж, күрөө, hedge, фонд кайра тең салмактоосу жана башка рыноктордогу нак акча муктаждыгы көрүнгөн баа кыймылдарын жаратышы мүмкүн; spoofing жана wash trading сыяктуу реалдуу рынок кыянаттыктары бар; инвестор үчүн каржылык сабаттуулук бааны божомолдоо гана эмес, продукт жана рынок механизмин түшүнүүнү талап кылат.
Изилдөө эмне дебейт: Ар бир баа кыймылы манипуляция экенин, бардык көлөм жасалма экенин, бардык чоң инвесторлор бирге аракет кыларын, бардык левередждүү продуктулар жаман экенин же биржа–товар–крипто рыноктору бир борбордон башкарыларын айтпайт.
Коргонуу мамилеси: Бөлүмдөгү сунуштар инвестиция кеңеши эмес. Продуктунун укуктук жана экономикалык түзүлүшүн түшүнүү, күрөө жана мажбурлуу операция шарттарын үйрөнүү, рынок маалыматын өзүнчө так далил деп эсептебөө, манипуляция дооматтарында далил издөө жана тарыхый рынок окуяларын системалуу изилдеп каржылык сабаттуулукту өнүктүрүү максатын көздөйт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген