

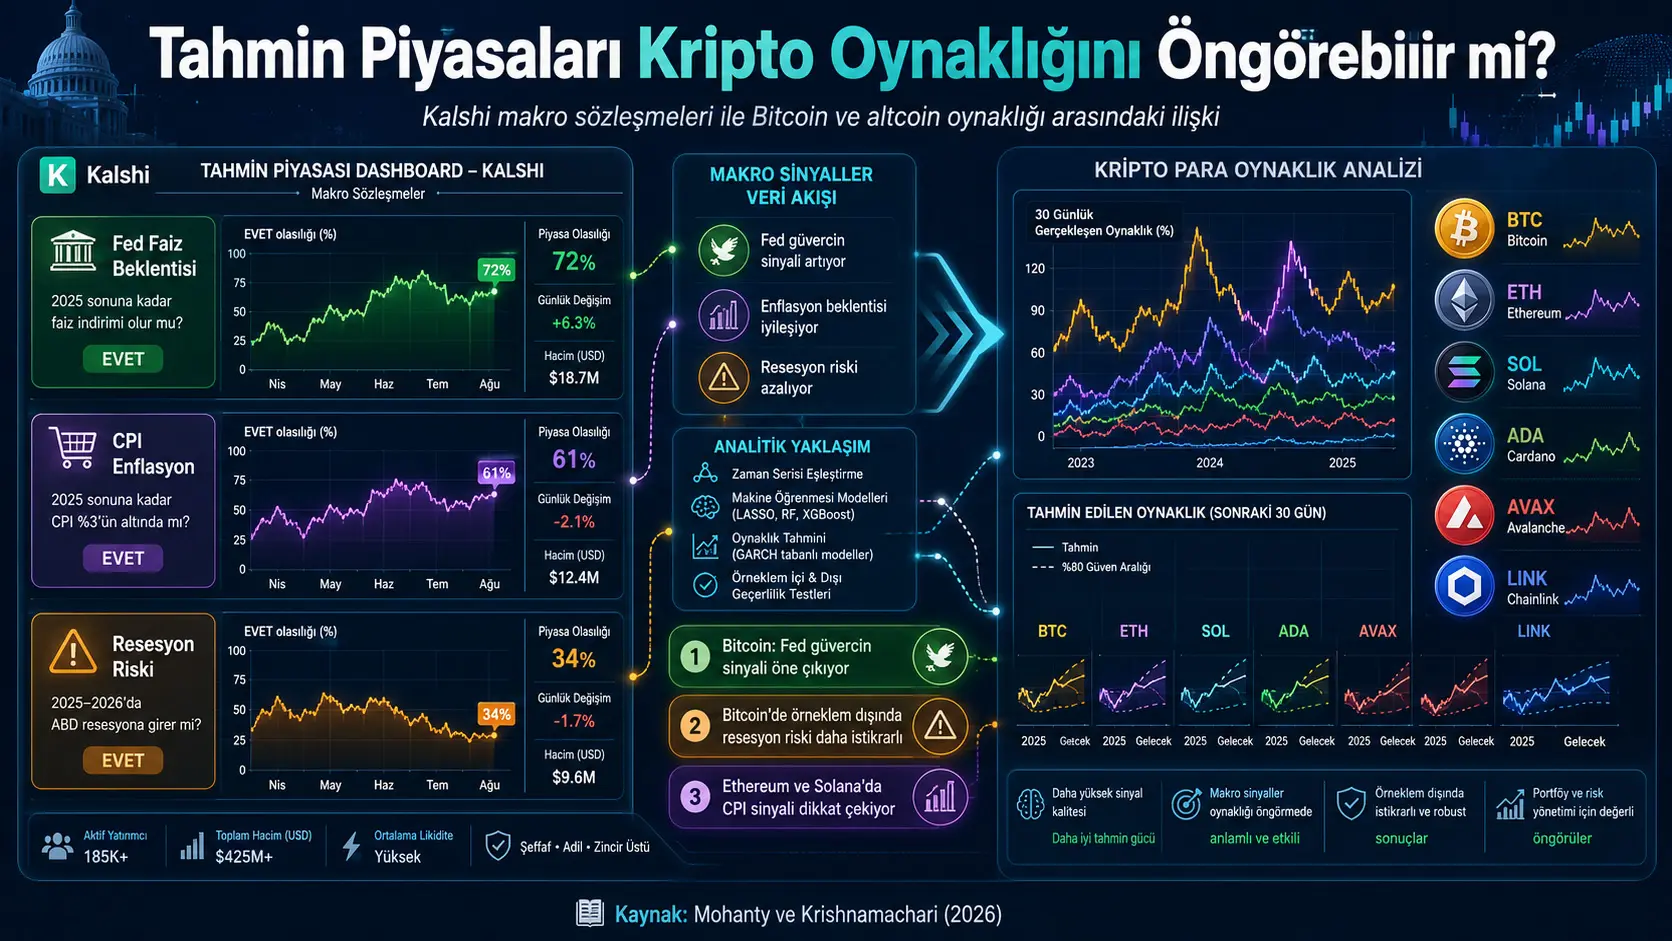
Utafiti huu unachunguza kama mabadiliko ya kila siku ya bei za mikataba ya utabiri wa uchumi mkuu inayouzwa kwenye Kalshi yanaweza kusaidia kutabiri volatility halisi ya siku tano zijazo ya Bitcoin na sarafu nyingine za kidijitali. Watafiti waliunganisha mikataba ya Kalshi kuhusu maamuzi ya viwango vya riba vya Federal Reserve, consumer price index, ukuaji wa uchumi, ukosefu wa ajira, core inflation na probability ya recession na data za Bitcoin, Ethereum, Solana, Cardano, Avalanche na Chainlink.
Matokeo yanaonyesha kwamba sarafu zote za kidijitali hazijibu macroeconomic signal ileile kwa namna moja. Repricing ya matarajio ya viwango vya riba vya Federal Reserve kuelekea dovish, yaani kuelekea matarajio ya viwango vya chini, ina uhusiano chanya na volatility ya Bitcoin katika wiki inayofuata. Uhusiano huu ni strong ndani ya sample: HAC t-statistic ni 3,63 na p-value iko chini ya 0,001. Hata hivyo, signal hiyo hiyo haikutoa forecast bora kuliko baseline model katika full out-of-sample evaluation. Forecast gains zilijitokeza hasa katika 2024-2025 rate-cut cycle na zikapungua cycle ilipoisha.
Kwa Bitcoin, indicator iliyo more stable out of sample ni NBER recession-probability contract ya Kalshi. Kuongeza recession-risk signal kulipunguza MSFE ratio hadi 0,979 na kutoa p=0,020 katika Clark-West test. Hii inamaanisha takribani asilimia 2,1 reduction katika mean squared forecast error relative na baseline model.
Kwa altcoins kama Ethereum, Solana, Cardano na Chainlink, channel iliyo wazi zaidi ni consumer-inflation expectations. Large absolute probability changes katika Kalshi CPI contracts zimehusishwa na lower realized volatility ya asset hizi katika siku tano zinazofuata. Waandishi wanatafsiri negative relation hii kama kupungua kwa volatility baada ya uncertainty kuhusu inflation data kutatuliwa na major repricing event.
Katika out-of-sample results, CPI signal ilipunguza MSFE ratio hadi 0,959 kwa Ethereum na 0,983 kwa Solana. Clark-West p-values ni 0,010 na 0,048 mtawalia. Hata hivyo, baada ya Benjamini-Hochberg multiple-testing correction kwa 60 signal-asset tests, ni Bitcoin-Fed dovish signal na Chainlink-CPI relation pekee zilizobaki chini ya asilimia 5 false-discovery-rate threshold.
Utafiti unaripoti kwamba Kalshi signals haziwezi kuelezwa kikamilifu na Fed Funds futures, 10-year U.S. Treasury yields, VIX, dollar index, S&P 500 na volatility index inayotokana na Deribit crypto options. Hata hivyo, matokeo hayathibitishi causality. Inawezekana pia Kalshi na crypto markets zinajibu common information au common investor groups, jambo linaloweza kueleza observed relations.
Utafiti unahusisha kipindi cha Januari 2023-Machi 2026 na Kalshi liquidity-development process moja tu. Kwa kuwa monetary-policy signal inaonekana kutegemea specific rate-cut regime, hakuna guarantee kwamba forecast relations hizi zitaendelea kwa namna ileile katika future tightening au calm macroeconomic periods.
Swali kuu la utafiti ni nini?
Macroeconomic developments zinaweza kuathiri stocks, bonds na cryptocurrencies. Hata hivyo, effect ya economic data kwenye market volatility haitategemei tu ukubwa wa announced number, bali pia inategemea announcement hiyo inatofautiana kwa kiasi gani na expectation iliyokuwa imepriced na market.
Traditional macroeconomic surprise measures mara nyingi zinaweza kukokotolewa katika scheduled announcement days kama Federal Reserve meeting, consumer price index au employment report. Ni vigumu zaidi kupima continuously jinsi economic expectations zinavyobadilika katika siku kati ya announcements mbili.
Utafiti huu unatafuta jibu la swali lifuatalo:
Je, daily probability changes katika Kalshi macro prediction markets zina information kuhusu realized volatility ya crypto markets katika siku zinazofuata beyond traditional financial indicators?
Swali la pili ni kama macroeconomic channel ileile inafanya kazi kwa cryptocurrencies zote. Waandishi wanachunguza hasa kama Bitcoin inaweza kuwa more sensitive kwa monetary policy na dollar liquidity, huku smaller crypto assets zikiwa more sensitive kwa inflation-regime uncertainty.
Kalshi contracts zinafanyaje kazi?
Utafiti unaichukulia Kalshi kama regulated prediction market ambapo binary contracts kuhusu macroeconomic events zinauzwa. Contract inalipa U.S. dollar 1 ikiwa specified outcome inatokea, na U.S. dollar 0 ikiwa haitokei.
Kwa mfano, ikiwa contract price ni U.S. dollar 0,60, bei hii inaweza kutafsiriwa, chini ya required market na risk-premium assumptions, kama outcome ikiwa priced kwa takribani asilimia 60 risk-neutral probability. Risk-neutral probability si lazima iwe sawa moja kwa moja na actual au physical probability; inaweza pia kujumuisha investor risk preferences na contract liquidity.
Lengo la utafiti si kutabiri macroeconomic outcome directly. Watafiti wanatumia zaidi kiasi ambacho probability imebadilika kutoka siku moja hadi nyingine kuliko level ya probability yenyewe. Main assumption ni kwamba ikiwa risk premia ni roughly constant katika short interval, sehemu kubwa ya daily price difference inaakisi update katika market expectations.
Assumption hii si perfect. Risk premia, transaction costs au liquidity conditions zinaweza pia kubadilisha daily contract prices. Kwa hiyo, Kalshi price change haipaswi kutafsiriwa kama pure economic-belief change pekee.
Ni Kalshi series zipi zimechunguzwa?
Table 4 katika data appendix inaorodhesha Kalshi contract series kumi:
| Kalshi series | Macroeconomic area | Available observations | First active period |
|---|---|---|---|
| KXFED | Federal Reserve interest-rate level | 469 | 2023 1 quarter |
| KXCPI | Consumer-price inflation | 384 | 2023 1 quarter |
| KXCPICORE | Core CPI inflation | 331 | 2023 2 quarter |
| KXGDP | Real GDP growth | 424 | 2023 1 quarter |
| KXU3 | Unemployment rate | 389 | 2023 1 quarter |
| KXPCECORE | Core PCE inflation | 294 | 2023 3 quarter |
| KXRECSSNBER | NBER recession probability | 569 | 2023 1 quarter |
| KXACPI | CPI level above or below threshold | 283 | 2023 2 quarter |
| KXRATECUT | Rate-cut probability | 28 | 2025 4 quarter |
| KXUSNFP | Nonfarm payrolls | 0 | Not activated |
KXRATECUT iliondolewa kwenye main forecast analysis kwa sababu ina observations 28 pekee, na KXUSNFP haikutoa usable observation. Kwa hiyo, ingawa title na data appendix zina series kumi, kwa vitendo ni core series nane zenye sufficient coverage ndizo ziliingia kwenye prediction model.
Kalshi signal iliundwaje?
Ndani ya Kalshi series ileile, siku fulani inaweza kuwa na multiple threshold contracts zinazouzwa. Kwa mfano, consumer price index inaweza kuwa na multiple binary contracts zinazowakilisha different inflation levels. Watafiti waliweight daily probability changes za contracts hizi kwa trading volume:
\[ \Delta^{vw}_{s,t} = \frac{\sum_{j\in J_s} V_{j,t}\Delta p_{j,t}} {\sum_{j\in J_s} V_{j,t}} \]
- s inaonyesha Kalshi contract series.
- t ni trading day.
- Js ni set ya active contracts katika relevant series.
- Vj,t ni trading volume ya contract j kwa U.S. dollars siku hiyo.
- Δpj,t ni close-to-close probability au price change ya contract.
- Δvws,t ni volume-weighted average daily probability change.
Main forecast signal ni absolute magnitude ya value hii:
\[ |\Delta^{vw}_{s,t}| \]
Absolute value inapima magnitude ya repricing bila kujali market expectation imebadilika kwenda juu au chini. Large value ina maana significant update imetokea katika macroeconomic expectations.
Kwa Federal Reserve channel, directional “Fed dovish” signal pia imefafanuliwa:
\[ FedDovish_t = -\Delta^{vw}_{KXFED,t} \]
Signal hii inakuwa positive wakati interest-rate expectations zinashuka. Kwa hiyo positive coefficient inaonyesha more dovish rate repricing inahusishwa na increase katika subsequent crypto volatility.
Waandishi pia walitengeneza directional signals kwa CPI na employment. Hata hivyo, strong CPI indicator katika altcoin results si directional CPI signal, bali absolute magnitude ya KXCPI probability change. Kwa maneno mengine, finding inahusu zaidi nguvu ya repricing ya inflation expectation kuliko kama expectation imeenda specifically juu au chini.
Kwa nini alternative signal forms hazikutumika?
Watafiti pia walijaribu five-day exponential moving average ya daily signal na composite macro signal iliyoundwa kwa average ya all active Kalshi series.
Exponential moving average ilitoa t=1,24 pekee kwa Bitcoin, na composite signal ikatoa results karibu na zero: t=-0,79 kwa Bitcoin na t=-0,59 kwa Chainlink.
Kulingana na finding hii, forecast information haitoki kwenye common trend ya macro markets zote, bali kutoka sharp na separate repricing events katika specific macro contract. Kuunganisha Federal Reserve, CPI na recession contracts katika single composite index huchanganya different economic channels kwa namna inayoweza kuzifanya zifidiane.
Liquidity ya Kalshi markets ikoje?
Katika KXFED contracts, sample median daily trading volume ni U.S. dollars 9.326. Highest single-day values zimezidi U.S. dollars 651.000.
Median open interests ni:
- U.S. dollars 278.805 kwa KXFED,
- U.S. dollars 147.879 kwa KXCPI,
- U.S. dollars 456.648 kwa KXRECSSNBER.
KXFED na KXCPI trading volumes zinajikusanya karibu na FOMC meetings na CPI releases. KXRECSSNBER ina high open interest pamoja na lower daily trading volume. Waandishi wanaona structure hii inaendana zaidi na longer-held recession-risk hedging positions kuliko short-lived announcement speculation.
Minimum price tick ya contracts ni U.S. dollar 0,01. Imeelezwa kuwa round-trip bid-ask spread ni takribani U.S. dollar 0,02 katikati ya price distribution na takribani U.S. dollar 0,05 kwenye tails. Hata hivyo, public API haitoi contract-level bid na ask quotations, hivyo actual transaction costs hazijapimwa directly.
Limitation hii ni muhimu kwa investment applications. Statistical forecast gain ikiwa small, bid-ask spread, commission na market impact vinaweza kuondoa gain hiyo.
Ni cryptocurrencies zipi zimechunguzwa?
Daily closing prices za Bitcoin, Ethereum, Solana, Cardano, Avalanche na Chainlink zilichukuliwa kutoka CoinGecko. Daily logarithmic return ilikokotolewa kama:
\[ r_{a,t}=\ln\left(\frac{P_{a,t}}{P_{a,t-1}}\right) \]
.
- a inaonyesha crypto asset,
- Pa,t ni closing price siku t,
- ra,t ni daily logarithmic return.
Future five-day realized volatility ilikokotolewaje?
Dependent variable ni annualized value ya sample standard deviation ya returns katika siku tano zinazofuata:
\[ RVol^{h=5}_{a,t} =\sqrt{252}\cdot \hat{\sigma}(r_{a,t+1},\ldots,r_{a,t+5}) \]
- RVolh=5a,t ni annualized realized volatility ya siku tano baada ya siku t kwa asset a.
- \hat{\sigma} ni sample standard deviation ya five-day returns.
- \sqrt{252} ni annualization factor kulingana na approximate number of trading days katika traditional finance literature.
Ingawa cryptocurrencies zinauzwa siku saba kwa wiki, watafiti walitumia factor 252 kwa comparability na stock-volatility literature. Kutumia 365-day scale kungezidisha values zote kwa takribani:
\[ \sqrt{\frac{365}{252}}\approx1{,}20 \]
; lakini sign ya coefficients na statistical interpretation hazingebadilika.
Descriptive volatility za cryptocurrencies
| Asset | Average realized volatility | Standard deviation | Minimum | Maximum | Observations |
|---|---|---|---|---|---|
| Bitcoin | 0,634 | 0,194 | 0,191 | 1,341 | 1.178 |
| Ethereum | 0,742 | 0,254 | 0,214 | 1,731 | 1.178 |
| Solana | 0,930 | 0,341 | 0,186 | 2,488 | 1.178 |
| Cardano | 0,810 | 0,273 | 0,186 | 1,968 | 1.178 |
| Avalanche | 0,918 | 0,309 | 0,210 | 2,101 | 1.178 |
| Chainlink | 0,858 | 0,296 | 0,193 | 2,273 | 1.178 |
Bitcoin ina lowest average realized volatility katika sample. Solana na Avalanche ni more volatile kwa averages above 0,90. Waandishi wanaeleza deeper liquidity na higher institutional participation ya Bitcoin vinaendana na difference hii; kwa kuwa study haioni investor types directly, explanation hii si proof of mechanism.
Time alignment na look-ahead risk zilishughulikiwaje?
Kalshi closing prices zilirekodiwa saa 16.00 Eastern U.S. time. CoinGecko close ni midnight UTC value ya calendar day ileile. Kwa kuwa forecasted volatility inaanza siku t+1, imeelezwa kuwa kuna takribani saa 21 au zaidi kati ya Kalshi signal na forecast window.
VIX, S&P 500 na DXY controls pia zili-align na 16.00 Eastern U.S. close. Weekends na U.S. holidays zilitolewa kwenye dataset. Lengo lilikuwa kuhakikisha explanatory variables zote zinaobserved kabla forecast window haijaanza.
Selection hii inaondoa takribani asilimia 30 ya calendar days. Ingawa crypto markets zinafanya kazi continuously, analysis inawakilisha hasa siku ambazo U.S. financial markets ziko open. Haijaonyeshwa kwamba same results zinafanya kazi kwa weekend crypto volatility.
Sample size
Merged calendar dataset ina siku 1.183 kati ya Januari 2023-Machi 2026. Kwa sababu ya five-day forward volatility, crypto descriptive tables zina observations 1.178.
Kwa kuwa Kalshi series zilianza trading katika dates tofauti na zina missing days, effective sample size ya regressions inatofautiana kati ya 193 na 569. Kwa hiyo different signal coefficients hazikuestimate kila mara kwenye same days.
Ni control variables zipi zilitumika?
Extended regressions zote zina market controls tatu:
- CBOE VIX closing level,
- Daily return ya DXY dollar index,
- Daily return ya S&P 500 index.
Variables hizi zinalenga kudhibiti general risk-off environment. Bila hivyo, Kalshi signal inaweza kuwa inawakilisha tu financial stress inayopanda simultaneously katika markets zote.
Robustness analyses pia zilitumia implied rate change katika Fed Funds futures, 10-year U.S. Treasury yield na Deribit Bitcoin Volatility Index.
HAR baseline model ni nini?
Realized volatility ina strong persistence: volatile days mara nyingi hufuatiwa na other volatile days. Watafiti wanadhibiti persistence hii kwa Heterogeneous Autoregressive model:
\[ RVol^{h=5}_{a,t} =\alpha+\beta_1|r_{a,t-1}| +\beta_2\overline{|r|}^{(5)}_{a,t-1} +\beta_3\overline{|r|}^{(20)}_{a,t-1} +\varepsilon_{a,t} \]
- |ra,t-1| ni absolute return ya previous day.
- \overline{|r|}(5) ni average absolute return ya previous five days.
- \overline{|r|}(20) ni average absolute return ya previous 20 days.
- Inawakilisha daily, weekly na monthly volatility persistence katika model moja.
Model hii inaitwa M1.
Models zenye controls na Kalshi signal
Model yenye market controls ni:
\[ RVol^{h=5}_{a,t} =\alpha+\beta' HAR_{a,t} +\gamma'Ctrl_t+\varepsilon_{a,t} \]
na inaitwa M2.
Final model yenye Kalshi signal ni:
\[ RVol^{h=5}_{a,t} =\alpha+\beta' HAR_{a,t} +\gamma'Ctrl_t +\delta Kalshi_{s,t-1} +\varepsilon_{a,t} \]
na inaitwa M3.
Kalshi signal imetumika kwa one-day lag. δ coefficient inapima relation ya Kalshi repricing na future five-day volatility wakati past volatility na general market conditions zimehold constant.
Kwa nini Newey-West standard errors zilitumika?
Five-day forward-volatility windows zina overlap. Kwa mfano, five-day window inayoanza Monday na ile inayoanza Tuesday zina days nne common. Hii inaweza kutengeneza serial correlation katika regression errors.
Watafiti walitumia five-lag Newey-West heteroskedasticity and autocorrelation consistent standard errors katika all main regressions. HC3 standard errors zilitumika katika non-overlapping robustness models.
Multiple-testing problem ilishughulikiwaje?
Kuchanganya ten Kalshi signals na six crypto assets kunazalisha 60 potential tests. Models nyingi zinapokimbizwa, probability ya kupata low p-values kwa chance pekee inaongezeka.
Kwa hiyo watafiti walitumia Benjamini-Hochberg false discovery rate method katika:
\[ q=0{,}05 \]
level. Baada ya correction, only:
- Bitcoin-Fed dovish signal, adjusted p=0,020,
- Chainlink-CPI signal, adjusted p=0,042
results zilibaki.
Bitcoin-recession risk na Solana-CPI relations zilikuwa significant kwa raw p-values, lakini baada ya 60-test correction zilibaki just outside asilimia 5 threshold. Hii inaonyesha strong general conclusions hazipaswi kujengwa kwa individual nominal p-values pekee.
Kielelezo 1: Signal-asset heat map
Kielelezo 1 kwenye page 4 ya PDF kinaonyesha HAC t-statistics za ten Kalshi signals kwa six cryptocurrencies katika heat map. Red tones zinawakilisha positive relation na blue tones negative relation.
Main values ni:
| Signal | Bitcoin | Ethereum | Solana | Cardano | Avalanche | Chainlink |
|---|---|---|---|---|---|---|
| Fed dovish | +3,63 | +0,66 | +1,08 | +1,28 | +1,56 | +0,71 |
| Inflation - CPI absolute change | -1,56 | -2,12 | -2,55 | -2,35 | -1,31 | -3,39 |
| Recession risk | -2,76 | -1,25 | -0,97 | -1,58 | -0,68 | -1,95 |
| Realized CPI threshold - KXACPI | +2,40 | +0,26 | +0,79 | -0,01 | +1,30 | +0,74 |
Heat map haiungi mkono single general “macro stress” channel. Kama channel kama hiyo ingekuwa dominant, cryptocurrencies tofauti zingetarajiwa kuonyesha similar signs na magnitudes kwa same signals. Badala yake, Fed na recession zinaonekana zaidi kwa Bitcoin, huku CPI channel ikijitokeza zaidi kwa altcoins.
Bitcoin na Fed dovish signal
Results za nested models kwa Bitcoin ni:
| Model | Content | Adjusted R² |
|---|---|---|
| M1 | HAR volatility components | 0,093 |
| M2 | HAR + VIX + DXY + S&P 500 | 0,141 |
| M3 | M2 + Fed dovish Kalshi signal | 0,155 |
Coefficient ya Fed dovish signal ni:
\[ \hat{\delta}=0{,}639 \]
na HAC standard error ni 0,176. Hivyo:
\[ t=\frac{0{,}639}{0{,}176}\approx3{,}63 \]
inapatikana.
Interquartile range ya signal ni takribani 0,023. Signal ikipanda kutoka 25 percentile hadi 75 percentile, model inaongeza forecasted annualized five-day Bitcoin volatility kwa:
\[ 0{,}639\times0{,}023\approx0{,}015 \]
. Change hii ni takribani asilimia 2,4 ya full-sample average Bitcoin volatility ya 0,634.
Ingawa relation ni statistically strong, economic magnitude ni limited. Signal haielezi variation yote ya Bitcoin volatility; adjusted R² ya M3 model ni asilimia 15,5.
Kwa nini dovish rate expectation inaweza kuhusishwa na higher Bitcoin volatility?
Waandishi wanatoa possible explanations tatu:
- Economic-weakness signal: Unexpected rate-cut expectation inaweza kubeba new information kwamba economy inazorota na kuongeza uncertainty katika risky assets.
- Dollar liquidity: Changes katika expected interest-rate path zinaweza kuathiri dollar-liquidity expectations na rebalancing ya Bitcoin positions.
- Common investor au information set: Similar investors wanaweza kufanya trade kwenye Kalshi na crypto markets au kuprice same information karibu wakati mmoja.
Utafiti hauna investor-level data ya kutenganisha mechanisms hizi. Kwa hiyo haiwezi kuhitimishwa kwamba Fed expectations husababisha Bitcoin volatility directly.
Other Kalshi signals kwa Bitcoin
| Signal | Observations | Coefficient | HAC t | p value |
|---|---|---|---|---|
| Fed dovish | 318 | +0,639 | +3,63 | <0,001 |
| Recession risk | 389 | -1,536 | -2,76 | 0,006 |
| CPI level - KXACPI | 195 | +0,412 | +2,40 | 0,017 |
| CPI absolute change | 264 | -0,454 | -1,56 | 0,119 |
| Labor market | 265 | +0,256 | +1,29 | 0,196 |
| Directional CPI signal | 264 | -0,252 | -1,27 | 0,203 |
| Absolute monetary-policy change | 318 | -0,354 | -1,09 | 0,278 |
| Core PCE | 193 | +0,075 | +0,56 | 0,574 |
| GDP growth | 289 | +0,076 | +0,38 | 0,708 |
| Core CPI | 225 | -0,017 | -0,10 | 0,919 |
Kwa kuwa absolute KXFED signal si significant lakini directional Fed dovish signal ni strong, kwa Bitcoin si change yoyote ya interest-rate expectation iliyo muhimu, bali downward change ya expectation.
Altcoins na CPI inflation channel
| Asset | CPI coefficient | HAC t | p value | Adjusted R² |
|---|---|---|---|---|
| Bitcoin | -0,454 | -1,56 | 0,119 | 0,160 |
| Ethereum | -1,209 | -2,12 | 0,034 | 0,108 |
| Solana | -0,850 | -2,55 | 0,011 | 0,083 |
| Cardano | -0,982 | -2,35 | 0,019 | 0,082 |
| Avalanche | -0,834 | -1,31 | 0,191 | 0,017 |
| Chainlink | -1,262 | -3,39 | 0,001 | 0,110 |
Negative coefficients zinaonyesha altcoin volatility inashuka baada ya large CPI probability changes. Hii haimaanishi “inflation ikipanda, altcoin volatility inashuka”. Signal iliyotumika ni absolute magnitude ya probability change; movement direction haijatenganishwa katika main result.
Maelezo ya uncertainty resolution
Main interpretation ya waandishi ni kwamba large CPI repricings mara nyingi hutokea karibu na official inflation release. Inflation uncertainty inayojikusanya kabla ya announcement hutatuliwa data ikitolewa. Wakati Kalshi probabilities zinareprice kwa kiasi kikubwa, volatility inayotokana na uncertainty inaweza kupungua wiki inayofuata.
Alternative explanation ni simple calendar effect: katika siku zinazofuata CPI release, altcoin volatility inaweza kuwa already low kwa other reasons, na Kalshi signal ikawa ina-mark announcement days tu.
Watafiti walijaribu possibility hii kwa kuongeza dummy variable inayowakilisha three-day window ya official CPI release. CPI signal ilibaki significant kwa results hizi:
- Chainlink: t=-3,21 na p=0,001,
- Solana: t=-2,63 na p=0,009,
- Ethereum: t=-2,07 na p=0,039.
Three-day announcement window ilipoondolewa kabisa:
- Solana t=-2,80,
- Chainlink t=-3,07,
- Ethereum t=-1,81 na p=0,071
results zilipatikana. Relation ya Solana na Chainlink iliendelea hata outside announcement days, huku Ethereum result ikishuka hadi marginal level. Kwa hiyo uncertainty-resolution explanation inaungwa mkono, lakini partial calendar-effect contribution kwa Ethereum haiwezi kuondolewa.
Kwa nini Avalanche inaonekana tofauti?
Kwa Avalanche CPI coefficient ni negative lakini si statistically significant. Adjusted R² ya model ni 0,017 pekee; katika other significant altcoin models value hii iko kati ya 0,082-0,110.
Waandishi wanapendekeza kwamba Avalanche volatility katika sample inaweza kuathiriwa na high asset-specific noise, institutional subnet activity na concentrated decentralized-finance exposure. Hata hivyo, study haijapima ecosystem elements hizi directly kama variables.
Kielelezo 2: Forecast-horizon profile
Kielelezo 2 kwenye page 7 ya PDF kinaonyesha t-statistics za CPI, Fed dovish na recession-risk signals katika 1, 3, 5 na 10-day forecast horizons.
Federal Reserve dovish signal kwa Bitcoin ni weaker katika one-day horizon, strongest katika three- na five-day horizons, na lower tena katika ten-day horizon. Profile hii inaendana na interpretation kwamba information inaenea kwenye Bitcoin volatility kwa siku kadhaa, si instantaneously.
CPI signal ina strongest negative relation katika five-day horizon kwa Solana na Chainlink. Negative effect kwa Ethereum ni more persistent hadi ten-day horizon.
Recession risk inaonekana negative kwa Bitcoin katika horizons zote; strongest values ziko katika three- na five-day horizons.
Five-day peak inaweza kuunga mkono view kwamba relation si result ya contemporaneous price movement pekee. Hata hivyo, testing models nyingi katika different horizons pia huleta additional selection na multiple-testing risk.
Kielelezo 3: Strongest signal kwa kila asset
Kielelezo 3 kinaonyesha coefficient na asilimia 95 confidence interval ya Kalshi signal yenye highest absolute t-statistic kwa kila cryptocurrency katika full sample:
- Bitcoin: Fed dovish, t=3,63, positive coefficient.
- Avalanche: Fed dovish, t=1,56, confidence interval includes zero.
- Ethereum: CPI, t=-2,12.
- Cardano: CPI, t=-2,35.
- Solana: CPI, t=-2,55.
- Chainlink: CPI, t=-3,39.
Katika figure, “best” signal ya kila asset imechaguliwa kwa kutumia full sample. Kwa hiyo visual haionyeshi ready investment rules zinazoweza kutumika unconditionally future; inaonyesha macro channels zilizojitokeza within sample.
Out-of-sample forecast ilifanywaje?
Watafiti walitumia expanding sample inayoanza na initial 120-day training window. Katika every new forecast, all available past data ziliongezwa kwenye model.
Forecast errors za baseline M2 na Kalshi-signal M3 models zililinganishwa. Kwa nested models, Clark-West adjusted loss difference ni:
\[ \hat{f}_t = e^2_{b,t}- \left[ e^2_{a,t}- (\hat{y}_{b,t}-\hat{y}_{a,t})^2 \right] \]
- eb,t ni forecast error ya baseline M2.
- ea,t ni forecast error ya Kalshi-signal M3.
- \hat{y}b,t na \hat{y}a,t ni forecasts za models mbili.
- Positive average adjusted difference inatoa evidence inayopendelea M3.
Clark-West test ilitumika one-sided.
MSFE ratio inatafsiriwaje?
MSFE ratio ni:
\[ MSFE\ oranı = \frac{M3\ modelinin\ ortalama\ kare\ tahmin\ hatası} {M2\ modelinin\ ortalama\ kare\ tahmin\ hatası} \]
.
- Ratio below 1 inaonyesha Kalshi-signal model ina lower error,
- Ratio above 1 inaonyesha baseline model ni better.
Kwa mfano, ratio 0,959 ina maana mean squared forecast error ya M3 ni takribani asilimia 4,1 lower than M2.
Out-of-sample results
| Asset | Signal | Forecast count | OOS R² | MSFE ratio | Clark-West p |
|---|---|---|---|---|---|
| Bitcoin | Fed dovish | 198 | 0,118 | 1,009 | 0,446 |
| Bitcoin | Recession risk | 269 | 0,126 | 0,979 | 0,020 |
| Bitcoin | CPI | 144 | 0,095 | 0,995 | 0,231 |
| Ethereum | Fed dovish | 198 | -0,042 | 1,004 | 0,893 |
| Ethereum | CPI | 144 | 0,068 | 0,959 | 0,010 |
| Ethereum | Recession risk | 269 | 0,051 | 1,000 | 0,421 |
| Solana | CPI | 144 | 0,048 | 0,983 | 0,048 |
| Solana | Absolute monetary policy | 198 | 0,012 | 0,999 | 0,325 |
| Cardano | Absolute monetary policy | 198 | 0,011 | 0,992 | 0,041 |
| Avalanche | CPI | 144 | -0,045 | 0,996 | 0,171 |
| Chainlink | CPI | 144 | 0,060 | 0,992 | 0,121 |
Four asset-signal pairs zimetoa significant Clark-West result katika asilimia 5 level na MSFE ratio below 1:
- Bitcoin-recession risk: takribani asilimia 2,1 error reduction.
- Ethereum-CPI: takribani asilimia 4,1 error reduction.
- Solana-CPI: takribani asilimia 1,7 error reduction.
- Cardano-absolute monetary policy: takribani asilimia 0,8 error reduction.
Ingawa improvements hizi ni statistically significant, absolute magnitudes ni small. Study haionyeshi kwamba forecast gains hizi zinatengeneza profitable trading strategy baada ya transaction costs.
Kwa nini within-sample na out-of-sample results zinatofautiana kwa Bitcoin?
Fed dovish signal ndiyo strongest within-sample Bitcoin indicator; lakini out-of-sample MSFE ratio ni 1,009. Hii ina maana kuongeza Kalshi signal kumeleta takribani asilimia 0,9 higher error kuliko baseline model.
Waandishi wanaeleza difference hii kwa regime dependence. Kipindi ambacho Fed dovish signal ilikuwa effective kwa forecasting kilioverlap kwa kiasi kikubwa na 2024-2025 rate-cut cycle. Wakati expected rate path ilikuwa inareprice actively, signal ilikuwa na information; cycle ilipoisha, forecast contribution ilipungua.
Result hii inaonyesha wazi kwamba high within-sample t-statistic haimaanishi permanent na regime-independent forecasting rule.
Kielelezo 4: Cumulative forecast-error differences
Kielelezo 4 kwenye page 9 ya PDF kinaonyesha cumulative squared forecast-error difference ya best Kalshi model kwa kila asset relative na baseline model. Curve ikipanda ina maana Kalshi-signal model inakusanya advantage; ikishuka ina maana previous advantage inarudishwa.
- Bitcoin-recession risk: Curve kwa ujumla inaenda upward katika evaluation period na ina clear gain kwenye final section.
- Ethereum-CPI: Persistent upward movement inaonekana hasa katika second half ya evaluation period.
- Solana-CPI: Licha ya short declines, overall trend ni positive.
- Cardano-monetary policy: Forecast superiority inafluctuate kwa kiasi kikubwa over time; final value ni positive.
- Avalanche-CPI: Curve imekaa negative region kwa muda mrefu na baadaye ikarecover; Clark-West result si significant.
- Chainlink-CPI: Licha ya strong within-sample t-statistic, out-of-sample curve ni unstable na p=0,121.
Chainlink result hasa inaonyesha distinction muhimu: strong within-sample relation inayopita multiple-testing correction si lazima ibadilike kuwa strong out-of-sample forecasting performance.
Non-overlapping windows
Five-day non-overlapping windows zilipotumika, Bitcoin-Fed coefficient ilibaki positive lakini ikapoteza significance kwa t=1,17 na p=0,24. Sample ilishuka kutoka observations 318 hadi 64.
Chainlink-CPI result ni t=-0,71 kwa observations 54. Waandishi wanaeleza loss of significance hasa kwa sample power kushuka mara tano.
Hata hivyo, results hizi pia zinaonyesha main findings ni sensitive kwa high observation count ya overlapping windows na HAC inference iliyotumika. Inapaswa kusemwa wazi kwamba relation haijathibitishwa independently katika small sample.
Je, Kalshi signals ni independent na traditional indicators?
Fed dovish signal iliproject kwenye Fed Funds implied rate change, absolute value yake, VIX, DXY na S&P 500. First-stage R² ni asilimia 2,3 pekee. Kwa maneno mengine, asilimia 97,7 ya daily variation ya Kalshi signal haijaelezwa linearly na variables hizi.
Residual signal kutoka regression hii iliendelea kutabiri Bitcoin volatility kwa t=3,62 na p<0,001.
CPI signal iliproject kwenye 10-year Treasury yield, VIX, DXY na S&P 500, na first-stage R² ikawa asilimia 7,5. Results za residual CPI signal zilibaki:
- Ethereum: t=-2,29 na p=0,022,
- Solana: t=-2,79 na p=0,005,
- Cardano: t=-2,60 na p=0,009,
- Chainlink: t=-3,73 na p<0,001
.
Analysis hii inaunga mkono kwamba Kalshi inabeba information ambayo ni linearly distinct kutoka same-day traditional indicators. Lakini low R² peke yake haithibitishi Kalshi information ni completely unique au causal; nonlinear relations na measurement differences zinaweza kuwepo.
Moving-block bootstrap result
Kwa Bitcoin-Fed model, five-day block length na resamples 2.000 zilitumika. Bootstrap p-value ni 0,035. Value hii ni higher than analytical HAC p-value ya takribani 0,0003; lakini iko chini ya asilimia 5 threshold.
Result inaunga mkono kwamba Bitcoin-Fed relation inaendelea kuwepo katika more conservative resampling method inayohifadhi serial dependence.
Lead-lag test
Kwa Bitcoin, one-day lagged Fed dovish signal inatoa:
\[ t=3{,}71,\quad p<0{,}001 \]
huku placebo model inayotumia next-day, yaani future Kalshi signal, ikitoa:
\[ t=-0{,}17,\quad p=0{,}87 \]
. Hii haiendani na simple reverse-causality interpretation kwamba Bitcoin volatility inaeleza future Kalshi move backward.
Katika CPI channel, timing ni more ambiguous. Lagged signal ni significant, na one-day lead signal pia inatoa:
- Ethereum: t=-2,53 na p=0,012,
- Solana: t=-3,76 na p<0,001,
- Chainlink: t=-1,95 na p=0,051
.
Waandishi wanaeleza hii kwa CPI repricing kusambaa kwa siku kadhaa karibu na official release. Hata hivyo, finding hii inafanya iwe vigumu kubainisha exactly information inapita kwanza kutoka market gani kwenda market gani katika inflation channel.
Comparison na Fed Funds na bond indicators
Katika Bitcoin model, t-statistic ya Fed Funds implied rate change ni -0,83 na t-statistic ya 10-year Treasury yield ni +0,01. Zote si significant.
Kalshi Fed dovish signal ikiingia kwenye same model pamoja na indicators hizi, inadumisha t=+3,45 na p<0,001.
Katika Ethereum-CPI model, bond yield peke yake inatoa t=-0,25, huku Kalshi CPI signal ikibaki t=-2,10 na p=0,035 katika joint model.
Results hizi zinaunga mkono kwamba Kalshi signals si simple copies za standard interest-rate na bond movements.
Comparison na Deribit implied volatility
Kwa Bitcoin, Deribit DVOL na Kalshi Fed dovish signal zikiwekwa katika same model:
- Kalshi Fed dovish: t=+3,46 na p=0,001,
- DVOL: t=+1,58 na p=0,12
results zimepatikana.
Katika Ethereum-CPI model:
- Kalshi CPI: t=-2,08 na p=0,037,
- Ethereum DVOL: t=-1,52 na p=0,13
zimeripotiwa.
Waandishi wanatafsiri hii kuwa Kalshi inaweza kuwa na macroeconomic information ambayo bado haipo kwenye options market. Hata hivyo, kutumia DVOL kama level, kutokujaribu different lag au slope features, na short sample vinapunguza scope ya comparison hii.
Alternative volatility measures
Bitcoin-Fed result pia ilijaribiwa kwa dependent variables tofauti:
- GARCH(1,1) conditional variance: t=+2,91 na p=0,004.
- Logarithmic five-day realized volatility: t=+3,53.
- 21-day realized volatility: t=+0,93 na p=0,35.
Result ni strong katika weekly horizon na weak katika 21-day horizon. Hii inaonyesha signal inahusiana na short- na medium-term volatility, si persistent monthly volatility regime.
Ethereum-CPI result:
- Katika GARCH conditional variance si significant kwa t=-0,69.
- Katika logarithmic realized volatility ni t=-2,41.
- Katika 21-day realized volatility ni t=-1,78 na p=0,075.
CPI channel inaonekana more sensitive kwa volatility definition kuliko Fed channel.
Portfolio application imejadiliwaje?
Utafiti unajadili position-sizing approach inversely proportional na volatility forecast:
\[ w_t=\frac{\bar{\sigma}}{\hat{\sigma}_{t+1}} \]
.
- wt ni portfolio weight.
- \bar{\sigma} ni target au long-run volatility level.
- \hat{\sigma}_{t+1} ni next-period forecasted volatility.
Fed dovish signal ikiwa katika 90 percentile, extended model inaforecast Bitcoin volatility ya takribani 0,348, huku HAR model katika average signal ikiforecast 0,324. Difference hii inalingana na takribani asilimia 7 reduction katika Bitcoin position weight katika theoretical volatility-targeting approach.
Hii ni example calculation derived from model pekee. Study haijabacktest actual portfolio returns, rebalancing cost, leverage limits au risk-adjusted performance.
Options-pricing discussion
Ethereum CPI coefficient ni -1,209. CPI signal ikifikia takribani 0,070 katika 90 percentile level, forecasted annualized volatility change ni:
\[ -1{,}209\times0{,}070\approx-0{,}084 \]
.
Ikiwa HAR forecast ni 0,52, hii ni takribani asilimia 16 decline. Waandishi wanajadili kwamba kama options market haijajumuisha CPI repricing, altcoin options zinaweza kuwa overpriced relative na realized future volatility baada ya announcement.
Result hii si direct recommendation ya short-straddle trade. Study haijajaribu actual trading strategy yenye option premium, implied-volatility surface, delta hedging, tail risk, margin, liquidity na transaction costs.
Nguvu za utafiti ni zipi?
- Unatengeneza continuous prediction-market signal ya kupima expectation changes kati ya scheduled macro announcements.
- Unalinganisha Bitcoin na altcoins tano katika same econometric framework.
- Unadhibiti daily, weekly na monthly volatility persistence kwa HAR model.
- Unaongeza general risk variables kama VIX, dollar na S&P 500 kwenye model.
- Unatumia HAC standard errors kwa overlapping forecast windows.
- Unatumia Benjamini-Hochberg correction kwa tests 60.
- Unatoa out-of-sample expanding window na Clark-West test.
- Unalinganisha Fed Funds, bond yields na Deribit DVOL.
- Unatumia block bootstrap, lead-lag test na alternative volatility measures.
- Haufichi regime difference kati ya within-sample strength na out-of-sample failure.
- Figures zinaonyesha channel, horizon na forecast gains over time separately.
Limitations za utafiti ni zipi?
- Preprint status: Haijathibitishwa kwamba study imepitia peer review.
- Short time range: Sample inahusisha Januari 2023-Machi 2026 pekee.
- Monetary-policy regime: Fed dovish result imejikusanya mostly katika 2024-2025 rate-cut period.
- Kalshi development process: Platform trading volume imeongezeka significantly katika sample; early na late periods haziwakilishi same market depth.
- Different samples across series: Regressions zina observation counts kati ya 193-569.
- Multiple testing: Nominally significant results mbili pekee zimepita asilimia 5 FDR correction.
- Signal selection within sample: “Best” signal ya kila asset imechaguliwa kwa kutumia same data.
- Small out-of-sample gains: Significant MSFE improvements ni takribani asilimia 0,8-4,1.
- CPI timing: Future CPI signal pia ni significant katika some altcoins; direction ya information flow haijabainishwa definitely.
- Non-overlapping sample: Main relations zimepoteza significance katika independent five-day windows.
- Risk-neutral prices: Contract prices zinaweza kutofautiana na true probabilities na kuwa na variable risk premia.
- No bid-ask data: Actual transaction cost haijapimwa kwa sababu public API haitoi contract-level quotes.
- Weekend exclusion: Takribani asilimia 30 ya continuous crypto-market calendar iko nje ya analysis.
- Daily data: Hourly au minute-by-minute information ordering kati ya markets haiwezi kuonyeshwa.
- No participant data: Institutional na retail investor mechanism haijajaribiwa directly.
- Single platform: Results hazijavalidate kwenye Polymarket, PredictIt au other prediction markets.
- Limited assets: Cryptocurrencies six pekee zimechunguzwa.
- No trading strategy: Haijaonyeshwa kwamba forecasts zinaleta economic profitability baada ya transaction costs.
- No open code/data link: PDF haitoi official code repository au data-package link kwa reproduction.
Utafiti unaunga mkono nini?
- Baadhi ya daily repricings katika Kalshi macro contracts zina information inayohusiana na crypto volatility beyond past volatility na general market variables.
- Strongest within-sample Kalshi channel kwa Bitcoin ni downward repricing ya Fed rate expectations.
- Recession-risk signal imeleta more stable out-of-sample result kwa Bitcoin kuliko Fed dovish signal.
- Large absolute changes katika CPI expectations zinahusishwa na lower next-week volatility ya Ethereum, Solana, Cardano na Chainlink.
- CPI relation haiwezi kuelezwa kikamilifu na simple dummy variable inayowakilisha official announcement days.
- Kalshi signals haziwezi kuelezwa linearly kikamilifu na Fed Funds, bond yields, VIX na DVOL.
- Forecast relations ni heterogeneous kwa asset na macro channel.
- Value ya monetary-policy signal inategemea economic regime.
Utafiti haujathibitisha nini?
- Hauthibitishi kwamba Kalshi price changes husababisha crypto volatility directly.
- Hauonyeshi kwamba prediction markets zitatabiri crypto volatility accurately katika future periods zote.
- Hauonyeshi kwamba Fed dovish signal ni permanent Bitcoin buy au sell indicator.
- Hauthibitishi kwamba upward au downward CPI expectation movement inapunguza altcoin volatility directly; main signal ni absolute change.
- Hauonyeshi kwa data kwamba altcoin investors wengi ni retail na Bitcoin investors wengi ni institutional.
- Hauthibitishi kwamba Kalshi signals ni superior kuliko all traditional financial indicators au nonlinear models.
- Hauonyeshi kwamba statistical forecast gains ni profitable baada ya transaction costs.
- Hauonyeshi kwamba option-selling au volatility-targeting strategies ni safe.
- Hauonyeshi kwamba weekend crypto volatility inaweza forecast kwa same signals.
- Hauonyeshi kwamba same relation ipo katika prediction markets nje ya Kalshi.
- Hauonyeshi kwamba relations zote isipokuwa two nominally significant results ni robust kwa multiple-testing problem.
Umuhimu kwa past, present na future
Kwa past: Crypto-volatility research imepima macroeconomic news hasa kwa surprises katika official announcement days au traditional indicators kama VIX, rates na dollar. Study hii inatoa daily expectation updates kati ya announcements kutoka prediction-market prices.
Kwa present: Results zinaonyesha kutumia single macro risk indicator kwa cryptocurrencies zote kunaweza kuwa insufficient. Kwa Bitcoin volatility, interest-rate path na recession zinaweza kuwa na information zaidi; kwa some altcoins, CPI uncertainty inaweza kuwa more informative.
Kwa future: Longer samples zinaweza kulinganisha different rate-hike na rate-cut cycles. Intraday Kalshi na crypto data zinaweza kubainisha timing ya information flow kwa usahihi zaidi. Participant-level data zinaweza test common-investor mechanism, na other prediction platforms zinaweza test generalizability ya results.
Controlled interpretation kwa investors
Study haionyeshi kwamba Kalshi signals peke yake zinatabiri price direction. Predicted variable si price increase au decrease, bali kiasi ambacho returns zitafluctuate.
Statistical improvement katika volatility forecast pia haimaanishi profitable trade automatically. Kwa usability, forecast lazima ipatikane real time, na contract bid-ask spreads, crypto transaction costs, option liquidity na model change lazima zizingatiwe.
Hasa out-of-sample failure ya Fed dovish signal inaonyesha risk ya kujenga permanent investment rule kwa kutegemea strong historical t-statistic pekee.
Mbinu na Matokeo ya Utafiti
Muhtasari wa kiufundi wa method
| Technical element | Application katika study |
|---|---|
| Research design | Daily time-series regression na out-of-sample volatility forecasting |
| Period | Januari 2023-Machi 2026 |
| Calendar observations | Siku 1.183 |
| Crypto observations | 1.178 forward-volatility observations kwa kila asset |
| Kalshi series | 10 listed series; 8 usable series katika main analysis kwa sababu ya insufficient coverage |
| Crypto assets | Bitcoin, Ethereum, Solana, Cardano, Avalanche na Chainlink |
| Kalshi data | Daily close, trading volume na open interest |
| Crypto data source | CoinGecko daily closing prices |
| Main Kalshi signal | Volume-weighted absolute daily probability change |
| Directional signal | Fed dovish = negative ya KXFED change |
| Dependent variable | Future five-day annualized realized volatility |
| Annualization | √252 |
| Baseline forecast model | Daily, 5-day na 20-day HAR model |
| Market controls | VIX, DXY return na S&P 500 return |
| Kalshi lag | One trading day |
| Standard errors | Five-lag Newey-West HAC |
| Multiple testing | Benjamini-Hochberg kwa models 60, q=0,05 |
| Out-of-sample method | Expanding window starting with days 120 |
| Forecast comparison | MSFE ratio na one-sided Clark-West test |
| Additional robustness | Non-overlapping windows, orthogonalization, block bootstrap, lead-lag na alternative volatility measures |
Main within-sample findings
- Bitcoin-Fed dovish signal: coefficient 0,639; t=3,63; p<0,001.
- Bitcoin-recession risk: coefficient -1,536; t=-2,76; p=0,006.
- Bitcoin-KXACPI: coefficient 0,412; t=2,40; p=0,017.
- Ethereum-CPI: coefficient -1,209; t=-2,12; p=0,034.
- Solana-CPI: coefficient -0,850; t=-2,55; p=0,011.
- Cardano-CPI: coefficient -0,982; t=-2,35; p=0,019.
- Chainlink-CPI: coefficient -1,262; t=-3,39; p=0,001.
- Avalanche-CPI: coefficient -0,834; t=-1,31; si significant.
Results zilizopita multiple-testing correction
- Bitcoin-Fed dovish: adjusted p=0,020.
- Chainlink-CPI: adjusted p=0,042.
Main out-of-sample findings
- Bitcoin-recession risk: MSFE 0,979; Clark-West p=0,020.
- Ethereum-CPI: MSFE 0,959; Clark-West p=0,010.
- Solana-CPI: MSFE 0,983; Clark-West p=0,048.
- Cardano-monetary policy: MSFE 0,992; Clark-West p=0,041.
- Bitcoin-Fed dovish: MSFE 1,009; Clark-West p=0,446; hakuna out-of-sample gain.
- Avalanche-CPI: MSFE 0,996; p=0,171; si significant.
- Chainlink-CPI: MSFE 0,992; p=0,121; si significant.
Technical interpretation ya findings
Strongest general result ya study ni kwamba macro prediction-market signals hazifanyi kazi kwa namna ileile across crypto assets. Kwa Bitcoin, interest-rate na recession channels zinajitokeza; kwa Ethereum, Solana, Cardano na Chainlink, CPI channels zinajitokeza.
Ni lazima kutenganisha within-sample na out-of-sample results. Fed dovish signal ilitoa highest t-statistic kwa Bitcoin, lakini haikushinda baseline model katika forward forecasting. Kwa upande mwingine, weaker within-sample recession signal ilitoa more stable out-of-sample performance.
Katika CPI channel, kuna out-of-sample support kwa Ethereum na Solana, lakini timing tests zinaonyesha CPI movement inasambaa kwa siku kadhaa. Kwa hiyo haiwezi kuhitimishwa kwamba Kalshi ina-lead altcoin market kwa uhakika.
Reported forecast gains ni measurable lakini small improvements juu ya standard models. Findings zinaunga mkono prediction markets kuwa additional data source kwa crypto risk models; hazionyeshi kuwa ni standalone sufficient prediction engine.
Maelezo ya Chanzo na Mbinu
Kichwa kamili cha asili cha study: Do Prediction Markets Forecast Cryptocurrency Volatility? Evidence from Kalshi Macro Contracts
Waandishi na mpangilio wao: Hardhik Mohanty; Bhaskar Krishnamachari.
Co-first author information: PDF haina equal-contribution au co-first-author statement.
Corresponding author: Hardhik Mohanty. Ameonyeshwa kwa asterisk katika PDF na email address hmohanty@usc.edu imetolewa.
Institutional affiliation: Viterbi School of Engineering, University of Southern California, Los Angeles, California, Marekani.
Funding information: PDF haina separate funding au grant statement kwa study hii.
Source type: Preprint research article yenye econometric forecasting analysis katika statistical finance na risk management.
Publication year: 2026.
Publication platform: arXiv.
arXiv identifier: arXiv:2604.01431v1.
ArXiv categories: Statistical Finance (q-fin.ST) na Risk Management (q-fin.RM).
DOI: 10.48550/arXiv.2604.01431. DOI hii ni preprint DOI inayotolewa kwa arXiv kupitia DataCite; si peer-reviewed journal DOI.
Peer-review status: Haijathibitishwa kwamba study imepitia peer review.
Journal au conference: Official arXiv record haina verified journal publication au conference acceptance.
Original publisher: Peer-reviewed journal au conference publisher haijathibitishwa. Official preprint platform ya study ni arXiv.
Official publication link:Do Prediction Markets Forecast Cryptocurrency Volatility? - arXiv
DOI link:10.48550/arXiv.2604.01431
Code na data access: PDF haitoi official open-source repository link yenye all analysis code na prepared dataset. Imeelezwa Kalshi data zilitoka public API na crypto prices kutoka CoinGecko; lakini data snapshot, code version na detailed cleaning files zinazohitajika kwa independent reproduction hazijashirikiwa.
Makala hii ya Verianla imeandaliwa kwa kuchunguza main text, data appendix, tables sita, figures nne, mathematical expressions, forecasting models, robustness checks na limitations za uploaded 14-page PDF. Hakuna new scientific finding iliyoongezwa kutoka nje ya PDF. External sources zilitumika tu kuthibitisha title, author order, institutional affiliation, corresponding author, arXiv identifier, DOI, categories na publication status.
Main limitations za study ni short na regime-dependent sample, Kalshi liquidity kubadilika over time, different observation periods across series, multiple-testing risk, loss of significance katika non-overlapping samples, ambiguous lead-lag structure katika CPI channel, transaction costs kutopimwa, weekends kuondolewa, single prediction platform kutumika, na kutokuwepo kwa open reproducibility package.
Study haionyeshi kwamba Kalshi contracts zinatabiri crypto price direction kwa uhakika au kwamba reported signals zinampa investor guaranteed profit. Findings zinaonyesha kwamba specific Kalshi macro series zinaweza kutoa limited na asset-specific additional information kwa forecasting future five-day realized volatility katika period iliyochunguzwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *