

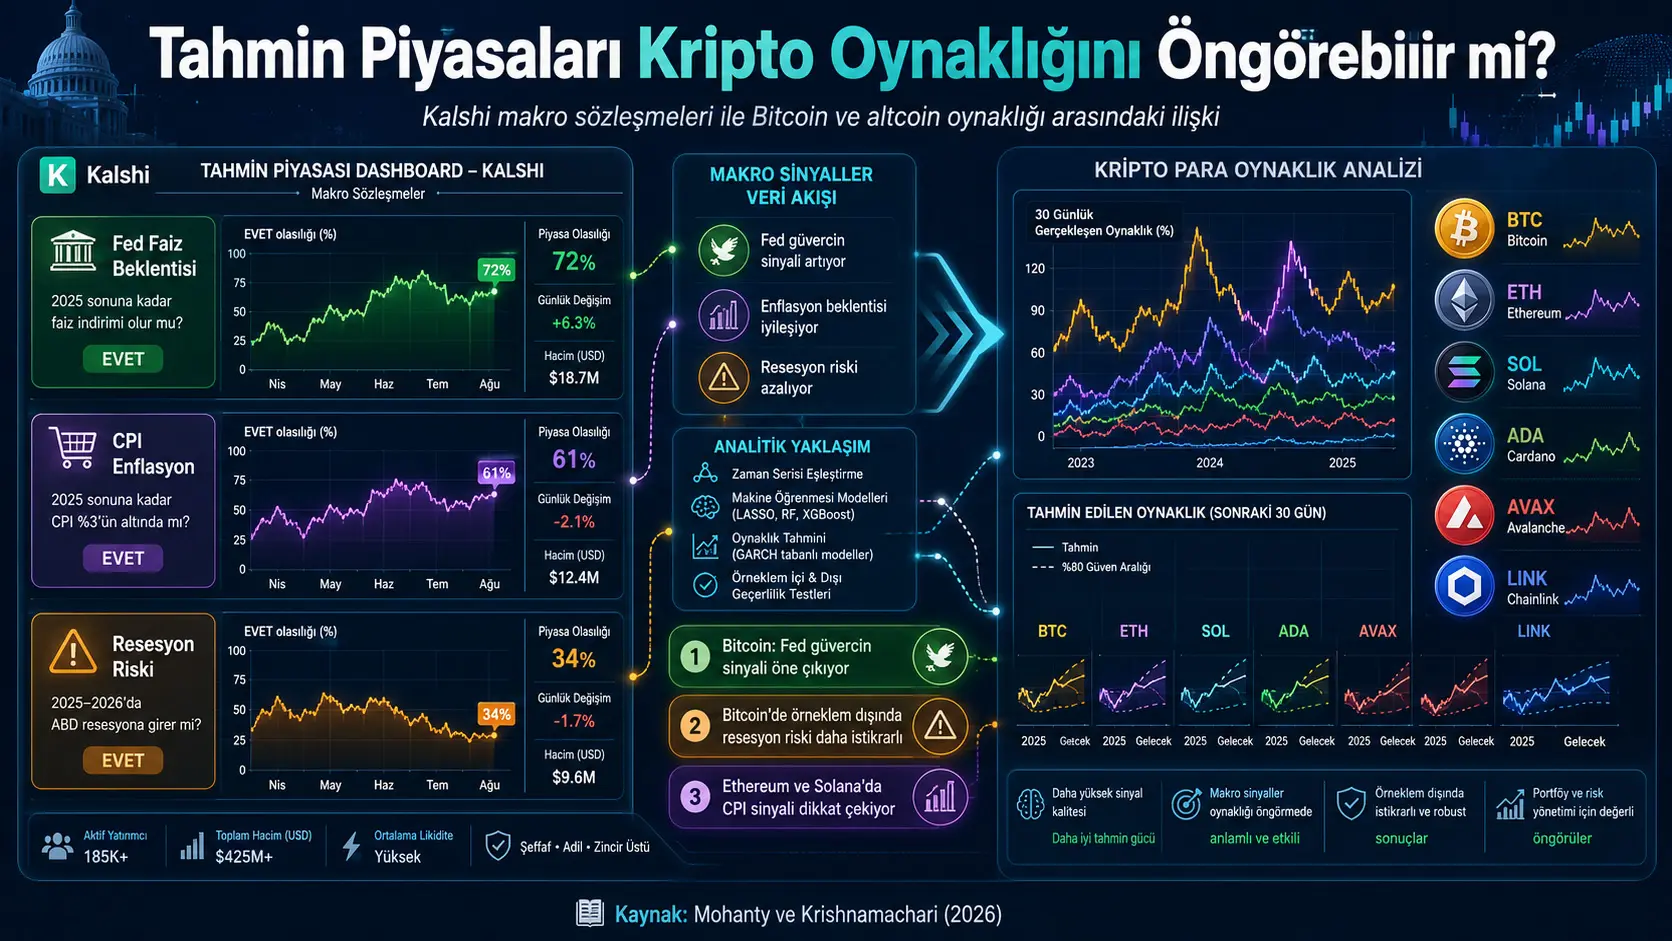
Ushbu tadqiqot Kalshi platformasida sotiladigan makroiqtisodiy prognoz shartnomalarining kunlik narx o‘zgarishlari Bitcoin va boshqa kriptovalyutalarning kelgusi besh kunlik haqiqiy (realizatsiya qilingan) volatilligini bashorat qilishga yordam berishini o‘rganadi. Tadqiqotchilar Federal zaxira tizimi (Fed) stavkalari qarorlari, iste’mol narxlari indeksi (CPI), iqtisodiy o‘sish, ishsizlik, bazaviy inflyatsiya va retsessiya ehtimoli kabi masalalarga oid Kalshi shartnomalarini Bitcoin, Ethereum, Solana, Cardano, Avalanche va Chainlink ma’lumotlari bilan qiyosladilar.
Natijalar barcha kriptovalyutalar ayni bir xil makroiqtisodiy signalga bir xil munosabat bildirmasligini ko‘rsatadi. Federal zaxira tizimining foiz stavkasi kutilmalarining yumshoq (kabutar / dovish) yo‘nalishda, ya’ni pastroq stavka kutilmalariga qarab qayta baholanishi Bitcoin’ning kelgusi haftadagi tebranishi bilan ijobiy bog‘liqdir. Ushbu bog‘liqlik tanlanma ichida ancha kuchli: HAC t-statistikasi 3,63 ga teng va p-qiymati 0,001 dan past. Biroq ayni signal to‘liq tanlanmadan tashqari (out-of-sample) baholashda bazaviy modeldan yaxshiroq prognoz bera olmagan. Prognoz yutuqlari ayniqsa 2024–2025-yillardagi stavkalarni pasaytirish siklida shakllangan va sikl tugashi bilan pasaygan.
Bitcoin uchun tanlanmadan tashqarida eng barqaror ko‘rsatkich Kalshi’ning NBER retsessiya ehtimoli shartnomasidir. Retsessiya xavfi signalining qo‘shilishi prognoz xatoligi nisbatini (MSFE) 0,979 ga tushirdi va Klark-Vest (Clark-West) testida p=0,020 natijasini berdi. Bu bazaviy modelga nisbatan o‘rtacha kvadratik prognoz xatoligining taxminan 2,1 foizga kamayishini anglatadi.
Ethereum, Solana, Cardano va Chainlink kabi altkoinlarda ancha yaqqol ko‘ringan kanal — iste’mol inflyatsiyasi (CPI) kutilmalaridir. Kalshi CPI shartnomalaridagi katta mutlaq ehtimollik o‘zgarishlari ushbu aktivlarning keyingi besh kunlik tebranishining pastroq bo‘lishi bilan bog‘liqdir. Mualliflar ushbu salbiy bog‘liqlikni inflyatsiya ma’lumotlari bo‘yicha noaniqlikning yirik qayta narxlash hodisasi orqali barham topishi ortidan tebranishning pasayishi deb talqin qiladilar.
Tanlanmadan tashqari natijalarda CPI signali Ethereum uchun MSFE nisbatini 0,959 ga, Solana uchun 0,983 ga tushirgan. Klark-Vest p-qiymatlari mos ravishda 0,010 va 0,048 ni tashkil etgan. Shunga qaramay, 60 xil signal-aktiv tekshiruvi uchun Benjamini-Xoxberg (Benjamini-Hochberg) ko‘p karra test tuzatishi qo‘llanilganda, faqatgina Bitcoin-Fed yumshoq signali hamda Chainlink-CPI bog‘liqligi 5 foizli soxta kashfiyotlar ulushi (FDR) chegarasini saqlab qolgan.
Tadqiqot Kalshi signallari Fed Funds fyucherslari, 10 yillik AQSh xazina obligatsiyalari daromadliligi, VIX, dollar indeksi (DXY), S&P 500 va Deribit kripto-opsionlaridan olingan volatillik indeksi (DVOL) bilan to‘liq izohlanmasligini bildiradi. Ammo natijalar sababiyatni isbotlamaydi. Kalshi va kripto bozorlarining umumiy axborotlarga yoki umumiy investorlar guruhiga munosabat bildirishi ham kuzatilgan bog‘liqliklarni tushuntirishi mumkin.
Tadqiqot 2023-yil yanvaridan 2026-yil martigacha bo‘lgan davrni va Kalshi likvidligining rivojlanish jarayonini qamrab oladi. Pul-kredit siyosati signalining muayyan stavkalarni pasaytirish rejimiga bog‘liq bo‘lishi olingan prognoz munosabatlari kelajakdagi qat’iylashtirish yoki xotirjam makroiqtisodiy davrlarda xuddi shu tarzda davom etishini kafolatlab bo‘lmasligini ko‘rsatadi.
Tadqiqotning asosiy savoli nima?
Makroiqtisodiy o‘zgarishlar aksiyalar, obligatsiyalar va kriptovalyutalarga ta’sir ko‘rsatishi mumkin. Biroq iqtisodiy ma’lumotlarning bozor volatilligiga ta’siri faqat e’lon qilingan raqamning hajmiga emas, balki bu e’lon bozor oldindan narxlagan kutilmalardan qanchalik farq qilishiga ham bog‘liqdir.
An’anaviy makroiqtisodiy kutilmagan hodisalar (surprises) asosan Federal zaxira tizimi yig‘ilishi, iste’mol narxlari indeksi yoki bandlik hisoboti kabi rejalashtirilgan rasmiy e’lon kunlarida hisoblanadi. Ikki e’lon orasidagi kunlarda iqtisodiy kutilmalar qanday o‘zgarayotganini uzluksiz o‘lchash ancha murakkabdir.
Ushbu tadqiqot quyidagi savolga javob izlaydi:
Kalshi makro prognoz bozorlaridagi kunlik ehtimollik o‘zgarishlari kriptovalyuta bozorlarining keyingi kunlarda boshdan kechiradigan haqiqiy volatilligi haqida an’anaviy moliyaviy indikatorlardan tashqari qo‘shimcha axborot tashiydimi?
Tadqiqotning ikkinchi savoli — ayni bir makroiqtisodiy kanal barcha kriptovalyutalarda bir xil ishlaydimi yoki yo‘qmi degan masaladir. Mualliflar ayniqsa Bitcoin pul-kredit siyosati va dollar likvidligiga, kichikroq altkoinlar esa inflyatsiya rejimi noaniqligiga ko‘proq ta’sirchan bo‘lishi mumkinligini tekshiradilar.
Kalshi shartnomalari qanday ishlaydi?
Tadqiqotda Kalshi makroiqtisodiy voqealar bo‘yicha ikkilik (binary) shartnomalar sotiladigan tartibga solingan prognoz bozori sifatida ko‘rib chiqiladi. Shartnoma agar belgilangan natija sodir bo‘lsa 1 AQSh dollari; sodir bo‘lmasa 0 AQSh dollari to‘laydi.
Masalan, agar shartnoma narxi 0,60 AQSh dollari bo‘lsa, bu narx zaruriy bozor va risk-mukofot farazlari ostida natijaning taxminan 60 foizlik xavf-neytral (risk-neutral) ehtimollik bilan narxlanayotgani deb talqin qilinishi mumkin. Xavf-neytral ehtimollik voqeaning real fizik ehtimolligi bilan mutlaq bir xil bo‘lishi shart emas; u investorlarning riskka moyilligi va shartnoma likvidligini ham aks ettirishi mumkin.
Tadqiqotning maqsadi makroiqtisodiy natijani to‘g‘ridan-to‘g‘ri bashorat qilish emas. Tadqiqotchilar ehtimollik darajasidan ko‘ra, ehtimollikning bir kundan ikkinchi kunga qanchalik o‘zgarganidan foydalanadilar. Asosiy faraz shuki, qisqa oraliqda risk-mukofotlar nisbatan o‘zgarmas bo‘lsa, kunlik narx farqining katta qismi bozor kutilmalarining yangilanishini aks ettiradi.
Ushbu faraz benuqson emas. Risk-mukofotlari, komissiyalar yoki likvidlik sharoitlari ham kunlik shartnoma narxlarini o‘zgartirishi mumkin. Shu bois Kalshi narxi o‘zgarishini faqatgina sof iqtisodiy ishonch o‘zgarishi deb baholamaslik kerak.
Qaysi Kalshi seriyalari o‘rganildi?
Ma’lumotlar ilovasida o‘nta Kalshi shartnoma seriyasi keltirilgan:
| Kalshi seriyasi | Makroiqtisodiy soha | Foydalanilgan kuzatuvlar | Ilk faol davr |
|---|---|---|---|
| KXFED | Federal zaxira tizimi foiz stavkasi darajasi | 469 | 2023 1-chorak |
| KXCPI | Iste’mol narxlari inflyatsiyasi | 384 | 2023 1-chorak |
| KXCPICORE | Bazaviy CPI inflyatsiyasi | 331 | 2023 2-chorak |
| KXGDP | Real YaIM o‘sishi | 424 | 2023 1-chorak |
| KXU3 | Ishsizlik darajasi | 389 | 2023 1-chorak |
| KXPCECORE | Bazaviy PCE inflyatsiyasi | 294 | 2023 3-chorak |
| KXRECSSNBER | NBER retsessiya ehtimoli | 569 | 2023 1-chorak |
| KXACPI | CPI darajasining o‘tgan oydan yuqori/past bo‘lishi | 283 | 2023 2-chorak |
| KXRATECUT | Stavka pasaytirilishi ehtimoli | 28 | 2025 4-chorak |
| KXUSNFP | Qishloq xo‘jaligidan tashqari bandlik (NFP) | 0 | Faollashmagan |
KXRATECUT faqat 28 ta kuzatuvga ega bo‘lgani, KXUSNFP esa tahlilga yaroqli ma’lumot bermagani sababli asosiy tahlildan chiqarilgan. Shu bois amalda sakkizta asosiy seriya prognoz modeliga kiritilgan.
Kalshi signali qanday yaratildi?
Muayyan bir kunda ayni bir seriya ichida bir nechta chegara shartnomalari sotilishi mumkin. Tadqiqotchilar ushbu shartnomalarning kunlik ehtimollik o‘zgarishlarini savdo hajmiga qarab og‘irliklashtirganlar:
\[ \Delta^{vw}_{s,t} = \frac{\sum_{j\in J_s} V_{j,t}\Delta p_{j,t}} {\sum_{j\in J_s} V_{j,t}} \]
- \(s\) — Kalshi shartnoma seriyasi.
- \(t\) — savdo kuni.
- \(J_s\) — tegishli seriyadagi faol shartnomalar to‘plami.
- \(V_{j,t}\) — \(j\) shartnomasining o‘sha kungi AQSh dollaridagi savdo hajmi.
- \(\Delta p_{j,t}\) — shartnoma narxining kunlik o‘zgarishi.
- \(\Delta^{vw}_{s,t}\) — hajm bo‘yicha og‘irliklashtirilgan o‘rtacha kunlik ehtimollik o‘zgarishi.
Asosiy prognoz signali ushbu qiymatning mutlaq kattaligidir:
\[ |\Delta^{vw}_{s,t}| \]
Mutlaq qiymat bozor kutilmasi yuqoriga yoki pastga o‘zgarganidan qat’i nazar, qayta baholashning ko‘lamini o‘lchaydi.
Federal zaxira tizimi uchun esa yo‘naltirilgan “Fed yumshoq (kabutar)” signali tuzilgan:
\[ FedDovish_t = -\Delta^{vw}_{KXFED,t} \]
Bu signal foiz stavkasi kutilmalari pasayganda musbat bo‘ladi. Binobarin, musbat koeffitsiyent stavkalar pasayishi kutilmasining ortishi Bitcoin tebranishining oshishi bilan bog‘liq ekanini bildiradi.
Kriptovalyutalarning amalga oshgan volatilligi qanday hisoblangan?
CoinGecko ma’lumotlaridan foydalanib kunlik logarifmik daromadlilik topilgan:
\[ r_{a,t}=\ln\left(\frac{P_{a,t}}{P_{a,t-1}}\right) \]
Bog‘liq o‘zgaruvchi keyingi besh kunlik daromadlilikning standart chetlanishining yilliklashtirilgan qiymatidir:
\[ RVol^{h=5}_{a,t} =\sqrt{252}\cdot \hat{\sigma}(r_{a,t+1},\ldots,r_{a,t+5}) \]
| Aktiv | O‘rtacha realizatsiya qilingan volatillik | Standart chetlanish | Minimum | Maksimum | Kuzatuvlar |
|---|---|---|---|---|---|
| Bitcoin | 0,634 | 0,194 | 0,191 | 1,341 | 1 178 |
| Ethereum | 0,742 | 0,254 | 0,214 | 1,731 | 1 178 |
| Solana | 0,930 | 0,341 | 0,186 | 2,488 | 1 178 |
| Cardano | 0,810 | 0,273 | 0,186 | 1,968 | 1 178 |
| Avalanche | 0,918 | 0,309 | 0,210 | 2,101 | 1 178 |
| Chainlink | 0,858 | 0,296 | 0,193 | 2,273 | 1 178 |
Bitcoin eng past o‘rtacha tebranishga ega (0,634), Solana va Avalanche esa eng yuqori tebranishli aktivlardir (0,90 dan yuqori).
HAR modeli va nazorat o‘zgaruvchilari
Volatillikning vaqt bo‘yicha davomiyligini nazorat qilish uchun geterogen avtoregressiv (HAR) model (M1) ishlatilgan:
\[ RVol^{h=5}_{a,t} =\alpha+\beta_1|r_{a,t-1}| +\beta_2\overline{|r|}^{(5)}_{a,t-1} +\beta_3\overline{|r|}^{(20)}_{a,t-1} +\varepsilon_{a,t} \]
Bozor nazoratlari (VIX, DXY, S&P 500) qo‘shilgan model — M2; Kalshi signali kiritilgan to‘liq model esa M3 dir:
\[ RVol^{h=5}_{a,t} =\alpha+\beta' HAR_{a,t} +\gamma'Ctrl_t +\delta Kalshi_{s,t-1} +\varepsilon_{a,t} \]
Besh kunlik ustma-ust tushuvchi intervallar sababli Nyu-Vest (Newey-West HAC) standart xatolari qo‘llanilgan.
Asosiy natijalar: 1-rasm issiqlik xaritasi (Heatmap)
| Signal | Bitcoin | Ethereum | Solana | Cardano | Avalanche | Chainlink |
|---|---|---|---|---|---|---|
| Fed yumshoq (dovish) | +3,63 | +0,66 | +1,08 | +1,28 | +1,56 | +0,71 |
| CPI mutlaq o‘zgarishi | -1,56 | -2,12 | -2,55 | -2,35 | -1,31 | -3,39 |
| Retsessiya xavfi | -2,76 | -1,25 | -0,97 | -1,58 | -0,68 | -1,95 |
| Amaldagi CPI chegarasi (KXACPI) | +2,40 | +0,26 | +0,79 | -0,01 | +1,30 | +0,74 |
Jadvaldagi sonlar HAC t-statistikalaridir. Bitcoin uchun Fed yumshoq signali kuchli ijobiy (\(t=+3{,}63\)) bo‘lsa, altkoinlar uchun CPI mutlaq o‘zgarishi salbiy yo‘nalishda ahamiyatlidir (Ethereum: \(t=-2{,}12\), Solana: \(t=-2{,}55\), Cardano: \(t=-2{,}35\), Chainlink: \(t=-3{,}39\)).
Bitcoin va Fed signali
Bitcoin uchun Fed dovish koeffitsiyenti \(\hat{\delta}=0{,}639\) (t=3,63, p<0,001) ga teng. Modelning tushuntirish kuchi (R²) 0,093 dan 0,155 ga oshgan. Signalning 25-persentildan 75-persentilga ko‘tarilishi yilliklashtirilgan 5 kunlik tebranishni 0,015 ga oshiradi (o‘rtacha tebranishning ~2,4%i).
Altkoinlar va CPI kanali: Noaniqlikning barham topishi
Altkoinlarda CPI ehtimolliklarining keskin o‘zgarishi keyingi besh kunlik tebranishning pasayishi bilan bog‘liq. Mualliflar buni inflyatsiya e’lon qilinishi ortidan noaniqlik yo‘qolishi va bozorning tinchlanishi bilan izohlaydilar.
Rasmiy CPI e’lon kunlari tahlildan chiqarilganda ham Solana (\(t=-2{,}80\)) va Chainlink (\(t=-3{,}07\)) bog‘liqliklari saqlanib qolgan.
Tanlanmadan tashqari (Out-of-Sample) prognoz natijalari
| Aktiv | Signal | Prognozlar soni | OOS R² | MSFE nisbati | Clark-West p |
|---|---|---|---|---|---|
| Bitcoin | Fed dovish | 198 | 0,118 | 1,009 | 0,446 |
| Bitcoin | Retsessiya xavfi | 269 | 0,126 | 0,979 | 0,020 |
| Bitcoin | CPI | 144 | 0,095 | 0,995 | 0,231 |
| Ethereum | CPI | 144 | 0,068 | 0,959 | 0,010 |
| Solana | CPI | 144 | 0,048 | 0,983 | 0,048 |
| Cardano | Pul-kredit siyosati | 198 | 0,011 | 0,992 | 0,041 |
| Chainlink | CPI | 144 | 0,060 | 0,992 | 0,121 |
To‘rtta holatda Clark-West testi 5% darajasida ahamiyatli bo‘lib, prognoz xatoligi (MSFE) kamaygan:
- Bitcoin-retsessiya xavfi: ~2,1% xatolik kamayishi (MSFE = 0,979, p = 0,020);
- Ethereum-CPI: ~4,1% xatolik kamayishi (MSFE = 0,959, p = 0,010);
- Solana-CPI: ~1,7% xatolik kamayishi (MSFE = 0,983, p = 0,048);
- Cardano-monetar siyosat: ~0,8% xatolik kamayishi (MSFE = 0,992, p = 0,041).
Bitcoin uchun Fed dovish signali tanlanma ichida kuchli bo‘lsa-da, tanlanmadan tashqarida MSFE=1,009 bo‘lib, bazaviy modeldan ustun kela olmagan (rejimga bog‘liqlik).
Tadqiqotning kuchli tomonlari
- Makro e’lonlar orasidagi kutilmalar o‘zgarishini prognoz bozori orqali uzluksiz o‘lchagani;
- Bitcoin va 5 ta altkoinni yagona ekonometrik tizimda qiyoslagani;
- HAR modeli va VIX, DXY, S&P 500 nazoratlarini qo‘llagani;
- Ko‘p karra sinovlar uchun Benjamini-Xoxberg (FDR) tuzatishini kiritgani;
- Clark-West testi bilan tanlanmadan tashqari mustahkamlikni tekshirgani;
- Fed Funds, xazina obligatsiyalari va Deribit DVOL bilan solishtirgani.
Tadqiqotning cheklovlari
- Tadqiqot taqrizdan o‘tmagan preprintdir;
- Tahlil davri qisqa (2023-yil yanvar – 2026-yil mart);
- Ko‘p karra test tuzatishidan so‘ng faqat ikkita natija (Bitcoin-Fed va Chainlink-CPI) 5% FDR chegarasida qolgan;
- OOS xatolik kamayishi kichik miqyosda (0,8%–4,1%);
- Tranzaksiya xarajatlari va spredlar hisobga olingan real savdo strategiyasi tekshirilmagan;
- Dam olish kunlari tahlildan chiqarilgan.
Tadqiqotning metodologiyasi va natijalari
| Texnik element | Tadqiqotdagi qo‘llanilishi |
|---|---|
| Tadqiqot turi | Kunlik vaqtli qatorlar regressiyasi va tanlanmadan tashqari volatillik prognozi |
| Davr | 2023-yil yanvar – 2026-yil mart (1 183 kalendar kuni) |
| Aktivlar | Bitcoin, Ethereum, Solana, Cardano, Avalanche, Chainlink |
| Asosiy prognoz signali | Hajm bo‘yicha og‘irliklashtirilgan mutlaq kunlik ehtimollik o‘zgarishi |
| Bog‘liq o‘zgaruvchi | Kelgusi 5 kunlik yilliklashtirilgan realizatsiya qilingan volatillik (\(\sqrt{252}\)) |
| Bazaviy model | Kunlik, haftalik va oylik komponentli HAR modeli |
| Bozor nazoratlari | VIX, DXY daromadliligi, S&P 500 daromadliligi |
| Standart xatolar | 5 kechikishli Newey-West HAC |
| Ko‘p karra test | 60 model uchun Benjamini-Hochberg (q=0,05) |
| OOS baholash | 120 kunlik boshlang‘ich kengayuvchi oyna va Clark-West testi |
Manba va metodologiya eslatmasi
To‘liq asl nomi: Do Prediction Markets Forecast Cryptocurrency Volatility? Evidence from Kalshi Macro Contracts
Mualliflar: Hardhik Mohanty, Bhaskar Krishnamachari (Janubiy Kaliforniya universiteti - USC Viterbi).
DOI: 10.48550/arXiv.2604.01431 (arXiv preprint DOI).
Nashr yili: 2026.
Platforma: arXiv (q-fin.ST, q-fin.RM).
Taqriz holati: Taqrizdan o‘tmagan preprint.
Rasmiy havola:arXiv sahifasi
Ushbu Verianla maqolasi yuklangan 14 sahifalik PDF matni, jadvallari, grafiklari va ekonometrik modellari asosida tayyorlangan. Kalshi signallari narx yo‘nalishini emas, volatillikni baholaydi; tadqiqot kafolatlangan savdo daromadini isbotlamaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan