

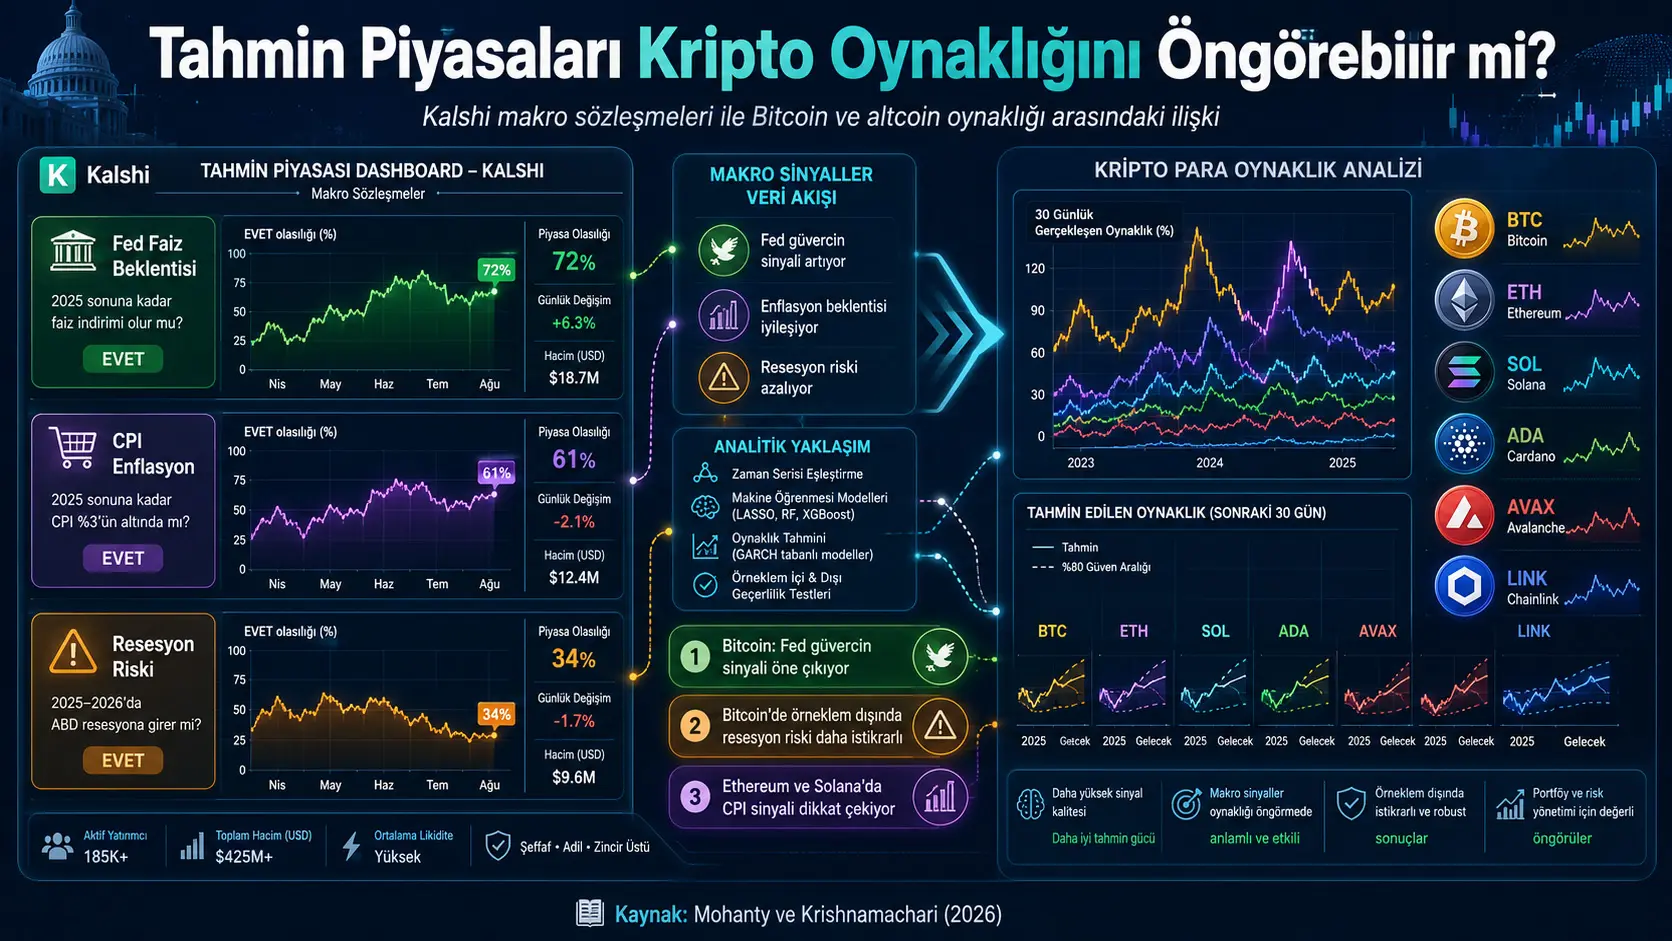
Ин таҳқиқот меомӯзад, ки оё тағйироти ҳаррӯзаи нархи шартномаҳои пешгӯии макроиқтисодӣ, ки дар Kalshi муомила мешаванд, метавонанд барои пешгӯии ноустувории амалишудаи панҷрӯзаи ояндаи Bitcoin ва дигар криптоасъорҳо кумак кунанд. Муҳаққиқон шартномаҳои Kalshi-ро вобаста ба қарорҳои фоизии Federal Reserve, consumer price index, economic growth, unemployment, core inflation ва recession probability бо маълумоти Bitcoin, Ethereum, Solana, Cardano, Avalanche ва Chainlink мутобиқ кардаанд.
Натиҷаҳо нишон медиҳанд, ки ҳамаи криптоасъорҳо ба як сигнали макроиқтисодӣ яксон вокуниш намекунанд. Бознархгузории интизориҳои фоизии Federal Reserve ба самти dovish, яъне ба сӯи lower-rate expectations, бо ноустувории Bitcoin дар ҳафтаи оянда муносибати мусбат дорад. Ин муносибат дар дохили намуна қавӣ аст: HAC t-statistic 3,63 ва p-value аз 0,001 камтар аст. Аммо ҳамин сигнал дар арзёбии пурраи берун аз намуна пешгӯии беҳтар аз baseline model тавлид накардааст. Forecast gains махсусан дар 2024-2025 rate-cut cycle ба вуҷуд омада, бо анҷоми cycle коҳиш ёфтаанд.
Барои Bitcoin, нишондиҳандаи устувортари берун аз намуна шартномаи NBER recession probability-и Kalshi мебошад. Илова кардани recession-risk signal MSFE ratio-ро то 0,979 паст карда, дар Clark-West test натиҷаи p=0,020 додааст. Ин нисбат ба baseline model тақрибан 2,1 фоиз коҳиши mean squared forecast error-ро ифода мекунад.
Дар altcoin-ҳо, аз ҷумла Ethereum, Solana, Cardano ва Chainlink, channel-и намоёнтар consumer-inflation expectations мебошад. Тағйироти калони мутлақи probability дар Kalshi CPI contracts бо пасттар будани ноустувории панҷрӯзаи баъдии ин дороиҳо алоқаманд аст. Муаллифон ин negative relation-ро чунин тафсир мекунанд, ки пас аз ҳал шудани uncertainty дар бораи inflation data тавассути як major repricing event, volatility коҳиш меёбад.
Дар out-of-sample results, CPI signal MSFE ratio-ро барои Ethereum то 0,959 ва барои Solana то 0,983 паст кардааст. Clark-West p-values мутаносибан 0,010 ва 0,048 мебошанд. Бо вуҷуди ин, вақте Benjamini-Hochberg multiple-testing correction барои 60 signal-asset test татбиқ карда мешавад, танҳо Bitcoin-Fed dovish signal ва Chainlink-CPI relation threshold-и 5 фоизи false discovery rate-ро нигоҳ медоранд.
Таҳқиқот гузориш медиҳад, ки Kalshi signals бо Fed Funds futures, 10-year U.S. Treasury yields, VIX, dollar index, S&P 500 ва Deribit crypto-options-derived volatility index пурра шарҳ дода намешаванд. Аммо натиҷаҳо causality-ро исбот намекунанд. Ин ҳам мумкин аст, ки Kalshi ва crypto markets ба common information ё common investor groups вокуниш кунанд ва ҳамин observed relations-ро шарҳ диҳад.
Таҳқиқот давраи January 2023-March 2026 ва танҳо як Kalshi liquidity-development process-ро фаро мегирад. Вобаста будани monetary-policy signal ба як specific rate-cut regime нишон медиҳад, ки кафолат нест муносибатҳои пешгӯишуда дар future tightening ё calm macroeconomic periods бо ҳамон шакл идома меёбанд.
Саволи асосии таҳқиқот чист?
Макроиқтисодӣ developments метавонанд stocks, bonds ва cryptocurrencies-ро таъсир диҳанд. Аммо таъсири economic data ба market volatility танҳо ба бузургии announced number вобаста нест; он инчунин ба он вобаста аст, ки announcement аз market’s previously priced expectation чӣ қадар фарқ мекунад.
Traditional macroeconomic surprise measures асосан дар scheduled announcement days, ба монанди Federal Reserve meeting, consumer price index ё employment report, ҳисоб карда мешаванд. Дар рӯзҳои байни ду announcement, пайваста чен кардани он ки economic expectations чӣ гуна тағйир меёбанд, душвортар аст.
Ин таҳқиқот ба саволи зерин ҷавоб меҷӯяд:
Оё тағйироти ҳаррӯзаи probability дар Kalshi macro prediction markets аз beyond traditional financial indicators дар бораи realized volatility-и crypto markets дар рӯзҳои баъдӣ маълумот медиҳанд?
Саволи дуюми таҳқиқот ин аст, ки оё ҳамон macroeconomic channel барои ҳамаи cryptocurrencies эътибор дорад. Муаллифон махсусан меомӯзанд, ки Bitcoin метавонад ба monetary policy ва dollar liquidity, дар ҳоле ки smaller crypto assets ба inflation-regime uncertainty ҳассостар бошанд.
Kalshi contracts чӣ гуна кор мекунанд?
Дар таҳқиқот Kalshi ҳамчун regulated prediction market баррасӣ мешавад, ки дар он binary contracts оид ба macroeconomic events муомила мешаванд. Contract агар specified outcome рӯй диҳад 1 U.S. dollar ва агар рӯй надиҳад 0 U.S. dollar мепардозад.
Масалан, агар contract price 0,60 U.S. dollar бошад, бо дарназардошти required market ва risk-premium assumptions ин price метавонад чунин тафсир шавад, ки outcome бо тақрибан 60 фоиз risk-neutral probability priced шудааст. Risk-neutral probability шарт нест ба actual ё physical probability як ба як баробар бошад; он метавонад investor risk preferences ва contract liquidity-ро низ дар бар гирад.
Ҳадафи таҳқиқот мустақиман пешгӯии macroeconomic outcome нест. Муҳаққиқон бештар аз level-и probability, истифода мекунанд ки probability аз як рӯз ба рӯзи дигар чӣ қадар тағйир ёфтааст. Main assumption ин аст, ки агар risk premia дар short interval тақрибан constant бошанд, қисми зиёди daily price difference market expectation updates-ро инъикос мекунад.
Ин assumption комил нест. Risk premia, transaction costs ё liquidity conditions низ метавонанд daily contract prices-ро тағйир диҳанд. Аз ин рӯ Kalshi price change набояд танҳо ҳамчун pure economic belief change арзёбӣ шавад.
Кадом Kalshi series омӯхта шудаанд?
Дар Table 4-и data appendix даҳ Kalshi contract series номбар шудаанд:
| Kalshi series | Macroeconomic area | Available observations | First active period |
|---|---|---|---|
| KXFED | Federal Reserve interest-rate level | 469 | 2023 1 quarter |
| KXCPI | Consumer-price inflation | 384 | 2023 1 quarter |
| KXCPICORE | Core CPI inflation | 331 | 2023 2 quarter |
| KXGDP | Real GDP growth | 424 | 2023 1 quarter |
| KXU3 | Unemployment rate | 389 | 2023 1 quarter |
| KXPCECORE | Core PCE inflation | 294 | 2023 3 quarter |
| KXRECSSNBER | NBER recession probability | 569 | 2023 1 quarter |
| KXACPI | CPI level above or below threshold | 283 | 2023 2 quarter |
| KXRATECUT | Rate-cut probability | 28 | 2025 4 quarter |
| KXUSNFP | Nonfarm payrolls | 0 | Not activated |
KXRATECUT аз main forecast analysis хориҷ шудааст, зеро ҳамагӣ 28 observation дорад; KXUSNFP бошад available observation тавлид накардааст. Аз ин рӯ, ҳарчанд дар title ва data appendix даҳ series ҳастанд, дар амал ҳашт core series-и дорои coverage-и кофӣ ба prediction model ворид шудаанд.
Kalshi signal чӣ гуна сохта шудааст?
Дар дохили ҳамон Kalshi series мумкин аст дар як рӯзи муайян multiple threshold contracts муомила шаванд. Масалан, барои consumer price index метавонад multiple binary contracts мавҷуд бошанд, ки different inflation levels-ро нишон медиҳанд. Муҳаққиқон daily probability changes-и ин contracts-ро бо trading volume weight кардаанд:
\[ \Delta^{vw}_{s,t} = \frac{\sum_{j\in J_s} V_{j,t}\Delta p_{j,t}} {\sum_{j\in J_s} V_{j,t}} \]
- s Kalshi contract series-ро нишон медиҳад.
- t trading day мебошад.
- Js set-и active contracts дар relevant series мебошад.
- Vj,t trading volume-и contract j дар он рӯз бо U.S. dollars мебошад.
- Δpj,t close-to-close probability ё price change-и contract мебошад.
- Δvws,t volume-weighted average daily probability change мебошад.
Main prediction signal absolute magnitude-и ин value мебошад:
\[ |\Delta^{vw}_{s,t}| \]
Absolute value magnitude-и repricing-ро новобаста аз он чен мекунад, ки market expectation ба боло ё поён тағйир ёфтааст. Value-и калон маънои онро дорад, ки дар macroeconomic expectations significant update ба вуҷуд омадааст.
Барои Federal Reserve channel инчунин directional “Fed dovish” signal муайян шудааст:
\[ FedDovish_t = -\Delta^{vw}_{KXFED,t} \]
Ин signal вақте interest-rate expectations downward тағйир меёбанд positive мешавад. Аз ин рӯ positive coefficient нишон медиҳад, ки more dovish rate repricing бо increase дар subsequent crypto volatility алоқаманд аст.
Муаллифон барои CPI ва employment низ directional signals сохтаанд. Бо вуҷуди ин, strong CPI indicator дар altcoin results directional CPI signal нест, балки absolute magnitude-и KXCPI probability change мебошад. Ба ибораи дигар, finding бештар ба он вобаста аст, ки inflation expectation то чӣ андоза strongly repriced мешавад, на ба он ки expectation specifically up ё down меравад.
Чаро alternative signal forms истифода нашудаанд?
Муҳаққиқон инчунин five-day exponential moving average-и daily signal ва composite macro signal-и average-и ҳамаи active Kalshi series-ро санҷидаанд.
Exponential moving average барои Bitcoin танҳо t=1,24 тавлид кардааст; composite signal бошад дар Bitcoin t=-0,79 ва дар Chainlink t=-0,59, яъне натиҷаҳои наздик ба zero додааст.
Мувофиқи ин finding, forecast information на аз common trend-и ҳамаи macro markets, балки аз sharp ва separate repricing events дар specific macro contract меояд. Якҷо кардани Federal Reserve, CPI ва recession contracts дар як composite index economic channels-и гуногунро ба тарзе омехта мекунад, ки метавонанд якдигарро cancel кунанд.
Liquidity-и Kalshi markets чӣ гуна аст?
Дар KXFED contracts sample median daily trading volume 9.326 U.S. dollars мебошад. Highest single-day values аз 651.000 U.S. dollars зиёд шудаанд.
Median open interests:
- Барои KXFED 278.805 U.S. dollars,
- Барои KXCPI 147.879 U.S. dollars,
- Барои KXRECSSNBER 456.648 U.S. dollars мебошанд.
KXFED ва KXCPI trading volumes дар атрофи FOMC meetings ва CPI releases ҷамъ мешаванд. KXRECSSNBER бошад бо lower daily trading volume ҳамзамон high open interest дорад. Муаллифон ин structure-ро бештар ба longer-held recession-risk hedging positions нисбат медиҳанд, на ба short-lived announcement speculation.
Minimum price tick-и contracts 0,01 U.S. dollar мебошад. Гуфта мешавад, ки дар middle-и price distribution round-trip bid-ask spread тақрибан 0,02 U.S. dollar ва дар tails тақрибан 0,05 U.S. dollar аст. Аммо public API contract-level bid ва ask quotes намедиҳад, аз ин рӯ actual transaction costs мустақим чен нашудаанд.
Ин limitation аз ҷиҳати investment applications муҳим аст. Вақте statistical forecast gain хурд аст, bid-ask spread, commission ва market impact метавонанд ин gain-ро нест кунанд.
Кадом cryptocurrencies омӯхта шудаанд?
Аз CoinGecko daily closing prices-и Bitcoin, Ethereum, Solana, Cardano, Avalanche ва Chainlink гирифта шудаанд. Daily logarithmic return:
\[ r_{a,t}=\ln\left(\frac{P_{a,t}}{P_{a,t-1}}\right) \]
ҳисоб шудааст.
- a crypto asset-ро,
- Pa,t closing price дар рӯзи t-ро,
- ra,t daily logarithmic return-ро нишон медиҳад.
Future five-day realized volatility чӣ гуна ҳисоб шудааст?
Dependent variable annualized value-и sample standard deviation-и returns дар панҷ рӯзи баъдӣ мебошад:
\[ RVol^{h=5}_{a,t} =\sqrt{252}\cdot \hat{\sigma}(r_{a,t+1},\ldots,r_{a,t+5}) \]
- RVolh=5a,t annualized realized volatility-и панҷ рӯзи баъд аз рӯзи t барои asset a мебошад.
- \hat{\sigma} sample standard deviation-и five-day returns мебошад.
- \sqrt{252} annualization factor бар асоси approximate number of trading days дар traditional finance literature мебошад.
Гарчанде cryptocurrencies ҳафт рӯз дар ҳафта trade мешаванд, муҳаққиқон барои comparability бо stock-volatility literature factor-и 252-ро истифода кардаанд. Истифодаи 365-day scale ҳамаи values-ро тақрибан:
\[ \sqrt{\frac{365}{252}}\approx1{,}20 \]
зарб мекунад; аммо sign-и coefficients ва statistical interpretation тағйир намеёбад.
Descriptive volatilities-и cryptocurrencies
| Asset | Average realized volatility | Standard deviation | Minimum | Maximum | Observations |
|---|---|---|---|---|---|
| Bitcoin | 0,634 | 0,194 | 0,191 | 1,341 | 1.178 |
| Ethereum | 0,742 | 0,254 | 0,214 | 1,731 | 1.178 |
| Solana | 0,930 | 0,341 | 0,186 | 2,488 | 1.178 |
| Cardano | 0,810 | 0,273 | 0,186 | 1,968 | 1.178 |
| Avalanche | 0,918 | 0,309 | 0,210 | 2,101 | 1.178 |
| Chainlink | 0,858 | 0,296 | 0,193 | 2,273 | 1.178 |
Bitcoin дар sample lowest average realized volatility дорад. Solana ва Avalanche бо averages above 0,90 more volatile мебошанд. Муаллифон мегӯянд deeper liquidity ва higher institutional participation-и Bitcoin бо ин difference мувофиқ аст; аммо азбаски study investor types-ро directly observe намекунад, ин explanation proof of mechanism нест.
Time alignment ва look-ahead risk чӣ гуна идора шудааст?
Kalshi closing prices соати 16.00 Eastern U.S. time сабт шудаанд. CoinGecko close value midnight UTC-и ҳамон calendar day мебошад. Азбаски forecasted volatility аз рӯзи t+1 оғоз мешавад, гуфта мешавад байни Kalshi signal ва forecast window тақрибан 21 соат ё бештар вақт гузошта шудааст.
VIX, S&P 500 ва DXY controls низ ба 16.00 Eastern U.S. close align шудаанд. Weekends ва U.S. holidays аз dataset хориҷ шудаанд. Ҳадаф ин аст, ки ҳамаи explanatory variables пеш аз оғоз шудани forecast window observed бошанд.
Ин selection тақрибан 30 фоизи calendar days-ро хориҷ мекунад. Гарчанде crypto markets continuous мебошанд, analysis асосан рӯзҳоеро намояндагӣ мекунад, ки U.S. financial markets open мебошанд. Нишон дода нашудааст, ки same results барои weekend crypto volatility эътибор доранд.
Sample size
Merged calendar dataset байни January 2023-March 2026 1.183 рӯзро фаро мегирад. Аз сабаби five-day forward volatility, crypto descriptive tables 1.178 observation доранд.
Азбаски Kalshi series дар different dates ба trading оғоз кардаанд ва missing days доранд, effective sample size-и regressions байни 193 ва 569 тағйир меёбад. Аз ин рӯ different signal coefficients ҳамеша дар same days estimate нашудаанд.
Кадом control variables истифода шудаанд?
Ҳамаи extended regressions се market control доранд:
- CBOE VIX closing level,
- Daily return-и DXY dollar index,
- Daily return-и S&P 500 index.
Ин variables барои control кардани general risk-off environment истифода мешаванд. Дар акси ҳол Kalshi signal метавонад танҳо financial stress-ро, ки ҳамзамон дар ҳамаи markets боло меравад, represent кунад.
Дар robustness analyses инчунин implied rate change дар Fed Funds futures, 10-year U.S. Treasury yield ва Deribit Bitcoin Volatility Index истифода шудаанд.
HAR baseline model чист?
Realized volatility strong persistence дорад: volatile days аксаран бо дигар volatile days идома меёбанд. Муҳаққиқон ин persistence-ро бо Heterogeneous Autoregressive model control мекунанд:
\[ RVol^{h=5}_{a,t} =\alpha+\beta_1|r_{a,t-1}| +\beta_2\overline{|r|}^{(5)}_{a,t-1} +\beta_3\overline{|r|}^{(20)}_{a,t-1} +\varepsilon_{a,t} \]
- |ra,t-1| absolute return-и previous day мебошад.
- \overline{|r|}(5) average absolute return-и previous five days мебошад.
- \overline{|r|}(20) average absolute return-и previous 20 days мебошад.
- Daily, weekly ва monthly volatility persistence-ро дар як model represent мекунад.
Ин model M1 номида шудааст.
Models бо controls ва Kalshi signal
Model бо market controls:
\[ RVol^{h=5}_{a,t} =\alpha+\beta' HAR_{a,t} +\gamma'Ctrl_t+\varepsilon_{a,t} \]
мебошад ва M2 номида шудааст.
Final model бо Kalshi signal:
\[ RVol^{h=5}_{a,t} =\alpha+\beta' HAR_{a,t} +\gamma'Ctrl_t +\delta Kalshi_{s,t-1} +\varepsilon_{a,t} \]
мебошад ва M3 номида шудааст.
Kalshi signal бо one-day lag истифода шудааст. δ coefficient муносибати Kalshi repricing-ро бо future five-day volatility чен мекунад, вақте past volatility ва general market conditions fixed мебошанд.
Чаро Newey-West standard errors истифода шудаанд?
Five-day forward-volatility windows overlap мекунанд. Масалан, five-day window, ки Monday оғоз мешавад, бо window-и Tuesday чор рӯзи common дорад. Ин метавонад serial correlation дар regression errors ба вуҷуд орад.
Муҳаққиқон дар ҳамаи main regressions five-lag Newey-West heteroskedasticity and autocorrelation consistent standard errors истифода кардаанд. Дар non-overlapping robustness models HC3 standard errors татбиқ шудаанд.
Multiple-testing problem чӣ гуна идора шудааст?
Combining ten Kalshi signals бо six crypto assets 60 potential tests тавлид мекунад. Вақте many models run мешаванд, probability-и ба даст омадани low p-values танҳо аз chance боло меравад.
Аз ин рӯ researchers Benjamini-Hochberg false discovery rate method-ро:
\[ q=0{,}05 \]
татбиқ кардаанд. Пас аз correction танҳо:
- Bitcoin-Fed dovish signal, adjusted p=0,020,
- Chainlink-CPI signal, adjusted p=0,042
results боқӣ мондаанд.
Bitcoin-recession risk ва Solana-CPI relations дар raw p-values significant буданд, аммо баъд аз 60-test correction каме берун аз 5 фоиз threshold монданд. Ин нишон медиҳад, ки strong general conclusion набояд танҳо ба individual nominal p-values такя кунад.
Шакли 1: Signal-asset heat map
Figure 1 дар page 4-и PDF HAC t-statistics-и ten Kalshi signals-ро барои six cryptocurrencies дар heat map нишон медиҳад. Red tones positive ва blue tones negative relation-ро represent мекунанд.
Main values чунинанд:
| Signal | Bitcoin | Ethereum | Solana | Cardano | Avalanche | Chainlink |
|---|---|---|---|---|---|---|
| Fed dovish | +3,63 | +0,66 | +1,08 | +1,28 | +1,56 | +0,71 |
| Inflation - CPI absolute change | -1,56 | -2,12 | -2,55 | -2,35 | -1,31 | -3,39 |
| Recession risk | -2,76 | -1,25 | -0,97 | -1,58 | -0,68 | -1,95 |
| Realized CPI threshold - KXACPI | +2,40 | +0,26 | +0,79 | -0,01 | +1,30 | +0,74 |
Heat map single general “macro stress” channel-ро дастгирӣ намекунад. Агар чунин channel dominant мебуд, интизор мерафт cryptocurrencies-и гуногун ба same signals similar signs ва magnitudes нишон диҳанд. Ба ҷои ин, дар Bitcoin Fed ва recession, дар altcoins CPI channel бештар фарқ мекунанд.
Bitcoin ва Fed dovish signal
Натиҷаҳои nested models барои Bitcoin чунинанд:
| Model | Content | Adjusted R² |
|---|---|---|
| M1 | HAR volatility components | 0,093 |
| M2 | HAR + VIX + DXY + S&P 500 | 0,141 |
| M3 | M2 + Fed dovish Kalshi signal | 0,155 |
Coefficient-и Fed dovish signal:
\[ \hat{\delta}=0{,}639 \]
ва HAC standard error 0,176 мебошад. Ҳамин тавр:
\[ t=\frac{0{,}639}{0{,}176}\approx3{,}63 \]
ба даст меояд.
Interquartile range-и signal тақрибан 0,023 аст. Баланд шудани signal аз 25 percentile ба 75 percentile annualized five-day volatility-и пешгӯишудаи Bitcoin-ро:
\[ 0{,}639\times0{,}023\approx0{,}015 \]
зиёд мекунад. Ин change тақрибан 2,4 фоизи full-sample average volatility-и Bitcoin, яъне 0,634 мебошад.
Гарчанде relation statistically strong аст, economic magnitude маҳдуд мебошад. Signal ҳамаи variation-и Bitcoin volatility-ро шарҳ намедиҳад; adjusted R²-и M3 model 15,5 фоиз аст.
Чаро dovish rate expectation метавонад бо higher Bitcoin volatility алоқаманд бошад?
Муаллифон се possible explanation пешниҳод мекунанд:
- Economic-weakness signal: Unexpected expectation of rate cuts метавонад new information дар бораи deterioration-и economy дошта бошад ва uncertainty дар risky assets-ро зиёд кунад.
- Dollar liquidity: Changes дар expected interest-rate path метавонанд dollar-liquidity expectations ва rebalancing-и Bitcoin positions-ро таъсир диҳанд.
- Common investor ё information set: Similar investors метавонанд ҳам дар Kalshi ва ҳам crypto markets trade кунанд ё same information-ро дар similar times price кунанд.
Таҳқиқот investor-level data надорад, ки ин mechanisms-ро аз ҳам ҷудо кунад. Аз ин рӯ хулоса кардан мумкин нест, ки Fed expectations мустақиман Bitcoin volatility-ро ба вуҷуд меоранд.
Other Kalshi signals барои Bitcoin
| Signal | Observations | Coefficient | HAC t | p value |
|---|---|---|---|---|
| Fed dovish | 318 | +0,639 | +3,63 | <0,001 |
| Recession risk | 389 | -1,536 | -2,76 | 0,006 |
| CPI level - KXACPI | 195 | +0,412 | +2,40 | 0,017 |
| CPI absolute change | 264 | -0,454 | -1,56 | 0,119 |
| Labor market | 265 | +0,256 | +1,29 | 0,196 |
| Directional CPI signal | 264 | -0,252 | -1,27 | 0,203 |
| Absolute monetary-policy change | 318 | -0,354 | -1,09 | 0,278 |
| Core PCE | 193 | +0,075 | +0,56 | 0,574 |
| GDP growth | 289 | +0,076 | +0,38 | 0,708 |
| Core CPI | 225 | -0,017 | -0,10 | 0,919 |
Ин ки absolute KXFED signal significant нест, аммо directional Fed dovish signal strong аст, нишон медиҳад, ки барои Bitcoin танҳо change дар interest-rate expectation муҳим нест; downward change-и expectation муҳим аст.
Altcoins ва CPI inflation channel
| Asset | CPI coefficient | HAC t | p value | Adjusted R² |
|---|---|---|---|---|
| Bitcoin | -0,454 | -1,56 | 0,119 | 0,160 |
| Ethereum | -1,209 | -2,12 | 0,034 | 0,108 |
| Solana | -0,850 | -2,55 | 0,011 | 0,083 |
| Cardano | -0,982 | -2,35 | 0,019 | 0,082 |
| Avalanche | -0,834 | -1,31 | 0,191 | 0,017 |
| Chainlink | -1,262 | -3,39 | 0,001 | 0,110 |
Negative coefficients нишон медиҳанд, ки пас аз large CPI probability changes altcoin volatility паст шудааст. Ин маънои “вақте inflation боло меравад, altcoin volatility паст мешавад”-ро надорад. Signal-и истифодашуда absolute magnitude-и probability change мебошад; direction-и movement дар main result ҷудо карда нашудааст.
Тавзеҳи uncertainty resolution
Main interpretation-и муаллифон ин аст, ки large CPI repricings аксаран дар атрофи official inflation release рух медиҳанд. Inflation uncertainty, ки пеш аз announcement ҷамъ шудааст, вақте data released мешавад resolved мегардад. Ҳангоме ки Kalshi probabilities sharply reprice мешаванд, volatility аз uncertainty source дар ҳафтаи баъдӣ метавонад кам шавад.
Rival explanation simple calendar effect аст: дар рӯзҳои баъд аз CPI release altcoin volatility метавонад аллакай бо other reasons паст бошад ва Kalshi signal танҳо release days-ро mark кунад.
Барои санҷиши ин possibility муҳаққиқон dummy variable илова кардаанд, ки three-day window-и official CPI release-ро represent мекунад. CPI signal significance-ро бо results-и зерин нигоҳ доштааст:
- Chainlink: t=-3,21 ва p=0,001,
- Solana: t=-2,63 ва p=0,009,
- Ethereum: t=-2,07 ва p=0,039.
Вақте three-day announcement window комилан хориҷ шудааст:
- Solana t=-2,80,
- Chainlink t=-3,07,
- Ethereum t=-1,81 ва p=0,071
ба даст омадааст. Relation барои Solana ва Chainlink берун аз announcement days низ идома ёфтааст, дар ҳоле ки Ethereum result то marginal level паст шудааст. Аз ин рӯ uncertainty-resolution explanation дастгирӣ мешавад, аммо partial contribution-и calendar effect барои Ethereum рад карда намешавад.
Чаро Avalanche гуногун менамояд?
Барои Avalanche CPI coefficient negative аст, аммо statistically significant нест. Adjusted R²-и model танҳо 0,017 мебошад; дар other significant altcoin models ин value байни 0,082-0,110 аст.
Муаллифон пешниҳод мекунанд, ки Avalanche volatility дар sample метавонад аз high asset-specific noise, institutional subnet activity ва concentrated decentralized-finance exposure таъсир гирифта бошад. Аммо study ин ecosystem elements-ро ҳамчун variables мустақим чен накардааст.
Шакли 2: Forecast-horizon profile
Figure 2 дар page 7-и PDF t-statistics-и CPI, Fed dovish ва recession-risk signals-ро дар 1, 3, 5 ва 10-day forecast horizons нишон медиҳад.
Federal Reserve dovish signal барои Bitcoin дар one-day horizon заифтар, дар three- ва five-day horizons strongest ва дар ten-day horizon боз lower мебошад. Ин profile бо interpretation-и он мувофиқ аст, ки information ба Bitcoin volatility на дар як лаҳза, балки дар тӯли чанд рӯз паҳн мешавад.
CPI signal барои Solana ва Chainlink strongest negative relation-ро дар five-day horizon нишон медиҳад. Negative effect дар Ethereum то ten-day horizon more persistent аст.
Recession risk дар Bitcoin дар ҳамаи horizons negative аст; strongest values дар three- ва five-day horizons мебошанд.
Five-day peak метавонад view-ро дастгирӣ кунад, ки relation танҳо аз contemporaneous price movement ба вуҷуд наомадааст. Бо вуҷуди ин, testing many models across different horizons additional selection ва multiple-testing risk низ эҷод мекунад.
Шакли 3: Strongest signal барои ҳар asset
Figure 3 coefficient ва 95 фоиз confidence interval-и Kalshi signal-ро нишон медиҳад, ки барои ҳар cryptocurrency дар full sample highest absolute t-statistic дорад:
- Bitcoin: Fed dovish, t=3,63, positive coefficient.
- Avalanche: Fed dovish, t=1,56, confidence interval includes zero.
- Ethereum: CPI, t=-2,12.
- Cardano: CPI, t=-2,35.
- Solana: CPI, t=-2,55.
- Chainlink: CPI, t=-3,39.
Дар figure “best” signal барои ҳар asset бо истифода аз full sample интихоб шудааст. Аз ин рӯ visual ready investment rules-ро, ки дар future unconditional истифода мешаванд, нишон намедиҳад; он macro channels-ро нишон медиҳад, ки within sample фарқ кардаанд.
Out-of-sample forecast чӣ гуна анҷом шудааст?
Муҳаққиқон expanding sample истифода кардаанд, ки бо initial 120-day training window оғоз мешавад. Дар ҳар new forecast ҳамаи available past data ба model илова мешавад.
Forecast errors-и baseline M2 ва Kalshi-signal M3 муқоиса шудаанд. Барои nested models Clark-West adjusted loss difference:
\[ \hat{f}_t = e^2_{b,t}- \left[ e^2_{a,t}- (\hat{y}_{b,t}-\hat{y}_{a,t})^2 \right] \]
- eb,t forecast error-и baseline M2 мебошад.
- ea,t forecast error-и Kalshi-signal M3 мебошад.
- \hat{y}b,t ва \hat{y}a,t forecasts-и ду model мебошанд.
- Positive average adjusted difference evidence ба фоидаи M3 тавлид мекунад.
Clark-West test one-sided истифода шудааст.
MSFE ratio чӣ гуна тафсир мешавад?
MSFE ratio:
\[ MSFE\ oranı = \frac{M3\ modelinin\ ortalama\ kare\ tahmin\ hatası} {M2\ modelinin\ ortalama\ kare\ tahmin\ hatası} \]
мебошад.
- Ratio below 1 нишон медиҳад Kalshi-signal model lower error дорад,
- Ratio above 1 нишон медиҳад baseline model better аст.
Масалан ratio 0,959 маънои онро дорад, ки mean squared forecast error-и M3 аз M2 тақрибан 4,1 фоиз пасттар аст.
Out-of-sample results
| Asset | Signal | Forecast count | OOS R² | MSFE ratio | Clark-West p |
|---|---|---|---|---|---|
| Bitcoin | Fed dovish | 198 | 0,118 | 1,009 | 0,446 |
| Bitcoin | Recession risk | 269 | 0,126 | 0,979 | 0,020 |
| Bitcoin | CPI | 144 | 0,095 | 0,995 | 0,231 |
| Ethereum | Fed dovish | 198 | -0,042 | 1,004 | 0,893 |
| Ethereum | CPI | 144 | 0,068 | 0,959 | 0,010 |
| Ethereum | Recession risk | 269 | 0,051 | 1,000 | 0,421 |
| Solana | CPI | 144 | 0,048 | 0,983 | 0,048 |
| Solana | Absolute monetary policy | 198 | 0,012 | 0,999 | 0,325 |
| Cardano | Absolute monetary policy | 198 | 0,011 | 0,992 | 0,041 |
| Avalanche | CPI | 144 | -0,045 | 0,996 | 0,171 |
| Chainlink | CPI | 144 | 0,060 | 0,992 | 0,121 |
Four asset-signal pairs significant Clark-West result дар 5 фоиз level ва MSFE ratio below 1 додаанд:
- Bitcoin-recession risk: тақрибан 2,1 фоиз error reduction.
- Ethereum-CPI: тақрибан 4,1 фоиз error reduction.
- Solana-CPI: тақрибан 1,7 фоиз error reduction.
- Cardano-absolute monetary policy: тақрибан 0,8 фоиз error reduction.
Ин improvements statistically significant бошанд ҳам, absolute magnitudes хурданд. Study нишон намедиҳад, ки forecast gains баъд аз transaction costs profitable trading strategy месозанд.
Чаро within-sample ва out-of-sample results дар Bitcoin фарқ мекунанд?
Fed dovish signal strongest within-sample Bitcoin indicator мебошад; аммо out-of-sample MSFE ratio 1,009 аст. Ин маънои онро дорад, ки илова кардани Kalshi signal тақрибан 0,9 фоиз higher error нисбат ба baseline model тавлид кардааст.
Муаллифон ин difference-ро regime dependence шарҳ медиҳанд. Даврае, ки Fed dovish signal аз ҷиҳати forecasting effective буд, бо 2024-2025 rate-cut cycle сахт overlap мекунад. Ҳангоми active repricing-и expected rate path signal information дошт; бо анҷоми cycle forecast contribution паст шуд.
Ин result равшан нишон медиҳад, ки high within-sample t-statistic маънои permanent ва regime-independent forecasting rule-ро надорад.
Шакли 4: Cumulative forecast-error differences
Figure 4 дар page 9-и PDF cumulative squared forecast-error difference-и best Kalshi model барои ҳар asset нисбат ба baseline model-ро нишон медиҳад. Rising curve маънои онро дорад, ки Kalshi-signal model advantage ҷамъ мекунад; falling curve нишон медиҳад previous advantage баргардонида мешавад.
- Bitcoin-recession risk: Curve дар evaluation period умуман upward буда, дар final section clear gain месозад.
- Ethereum-CPI: Хусусан дар second half-и evaluation period persistent upward movement дида мешавад.
- Solana-CPI: Гарчанде short declines ҳастанд, total trend positive аст.
- Cardano-monetary policy: Forecast superiority бо вақт substantial fluctuation мекунад; final value positive аст.
- Avalanche-CPI: Curve муддати дароз дар negative region монда, баъд recovery кардааст; Clark-West result significant нест.
- Chainlink-CPI: Сарфи назар аз strong within-sample t-statistic, out-of-sample curve unstable аст ва p=0,121 мебошад.
Махсусан Chainlink result distinction-и муҳимро нишон медиҳад: strong within-sample relation, ки multiple-testing correction-ро мегузарад, ҳатман ба strong out-of-sample forecasting performance табдил намеёбад.
Non-overlapping windows
Ҳангоми истифодаи non-overlapping five-day windows Bitcoin-Fed coefficient positive мондааст, аммо significance-ро бо t=1,17 ва p=0,24 аз даст додааст. Sample аз 318 ба 64 observation паст шудааст.
Chainlink-CPI result t=-0,71 бо 54 observation мебошад. Муаллифон loss of significance-ро асосан ба fivefold reduction дар sample power нисбат медиҳанд.
Бо вуҷуди ин, ин results низ нишон медиҳанд, ки main findings ба high observation count-и overlapping windows ва HAC inference-и истифодашуда sensitive мебошанд. Бояд возеҳ гуфта шавад, ки relation дар small independent sample тасдиқ нашудааст.
Оё Kalshi signals аз traditional indicators мустақиланд?
Fed dovish signal ба Fed Funds implied rate change, absolute value-и он, VIX, DXY ва S&P 500 projected шудааст. First-stage R² танҳо 2,3 фоиз аст. Ба ибораи дигар, 97,7 фоизи daily variation-и Kalshi signal бо ин variables linearly unexplained мондааст.
Residual signal аз ин regression Bitcoin volatility-ро бо t=3,62 ва p<0,001 пешгӯӣ карданро идома додааст.
Вақте CPI signal ба 10-year Treasury yield, VIX, DXY ва S&P 500 projected шудааст, first-stage R² 7,5 фоиз аст. Results барои residual CPI signal:
- Ethereum: t=-2,29 ва p=0,022,
- Solana: t=-2,79 ва p=0,005,
- Cardano: t=-2,60 ва p=0,009,
- Chainlink: t=-3,73 ва p<0,001
боқӣ мондаанд.
Ин analysis дастгирӣ мекунад, ки Kalshi linearly distinct information аз same-day traditional indicators мебарад. Аммо low R² танҳо худ исбот намекунад, ки Kalshi information комилан unique ё causal аст; nonlinear relationships ва measurement differences метавонанд вуҷуд дошта бошанд.
Moving-block bootstrap result
Барои Bitcoin-Fed model five-day block length ва 2.000 resamples истифода шудааст. Bootstrap p-value 0,035 аст. Ин value аз analytical HAC p-value тақрибан 0,0003 баландтар аст; аммо аз 5 фоиз threshold пасттар мемонад.
Result дастгирӣ мекунад, ки Bitcoin-Fed relation дар conservative resampling method, ки serial dependence-ро нигоҳ медорад, низ боқӣ мемонад.
Lead-lag test
Барои Bitcoin one-day lagged Fed dovish signal:
\[ t=3{,}71,\quad p<0{,}001 \]
result медиҳад, дар ҳоле ки placebo model бо next-day, яъне future Kalshi signal:
\[ t=-0{,}17,\quad p=0{,}87 \]
result медиҳад. Ин бо simple reverse-causality interpretation, ки Bitcoin volatility future Kalshi move-ро backward explain мекунад, мувофиқ нест.
Дар CPI channel timing бештар ambiguous аст. Lagged signal significant мебошад, ҳамзамон one-day lead signal низ:
- Ethereum: t=-2,53 ва p=0,012,
- Solana: t=-3,76 ва p<0,001,
- Chainlink: t=-1,95 ва p=0,051
results медиҳад.
Муаллифон инро чунин шарҳ медиҳанд, ки CPI repricing дар атрофи official release дар тӯли чанд рӯз паҳн мешавад. Аммо finding муайян кардани он ки information дар inflation channel дақиқ аз кадом market ба кадом market аввал мегузарад, душвор мекунад.
Comparison бо Fed Funds ва bond indicators
Дар Bitcoin model t-statistic-и Fed Funds implied rate change -0,83 ва t-statistic-и 10-year Treasury yield +0,01 мебошанд. Ҳеҷ кадом significant нест.
Вақте Kalshi Fed dovish signal бо ин indicators дар same model ворид мешавад, t=+3,45 ва p<0,001-ро нигоҳ медорад.
Дар Ethereum-CPI model bond yield танҳо t=-0,25 медиҳад, дар ҳоле ки Kalshi CPI signal дар joint model t=-2,10 ва p=0,035 боқӣ мемонад.
Ин results дастгирӣ мекунанд, ки Kalshi signals simple copies-и standard interest-rate ва bond movements нестанд.
Comparison бо Deribit implied volatility
Барои Bitcoin, вақте Deribit DVOL ва Kalshi Fed dovish signal дар same model дохил мешаванд:
- Kalshi Fed dovish: t=+3,46 ва p=0,001,
- DVOL: t=+1,58 ва p=0,12
ба даст омадааст.
Дар Ethereum-CPI model:
- Kalshi CPI: t=-2,08 ва p=0,037,
- Ethereum DVOL: t=-1,52 ва p=0,13
report шудааст.
Муаллифон инро чунин тафсир мекунанд, ки Kalshi macroeconomic information дорад, ки ҳанӯз дар options market нест. Аммо истифодаи DVOL ҳамчун level, санҷида нашудани different lag ё slope features ва short sample scope-и ин comparison-ро маҳдуд мекунанд.
Alternative volatility measures
Bitcoin-Fed result бо dependent variables-и гуногун низ test шудааст:
- GARCH(1,1) conditional variance: t=+2,91 ва p=0,004.
- Logarithmic five-day realized volatility: t=+3,53.
- 21-day realized volatility: t=+0,93 ва p=0,35.
Result дар weekly horizon strong, дар 21-day horizon weak аст. Ин нишон медиҳад signal бо short- ва medium-term volatility алоқаманд аст, на бо persistent monthly volatility regime.
Ethereum-CPI result:
- Дар GARCH conditional variance бо t=-0,69 significant нест.
- Дар logarithmic realized volatility t=-2,41 аст.
- Дар 21-day realized volatility t=-1,78 ва p=0,075 аст.
CPI channel нисбат ба Fed channel ба definition-и volatility sensitive-тар менамояд.
Portfolio application чӣ гуна муҳокима шудааст?
Таҳқиқот position-sizing approach-и inverse to volatility forecast-ро:
\[ w_t=\frac{\bar{\sigma}}{\hat{\sigma}_{t+1}} \]
дар назар мегирад.
- wt portfolio weight мебошад.
- \bar{\sigma} target ё long-run volatility level мебошад.
- \hat{\sigma}_{t+1} next-period forecasted volatility мебошад.
Вақте Fed dovish signal дар 90 percentile аст, extended model Bitcoin volatility-ро тақрибан 0,348, HAR model дар average signal бошад 0,324 пешгӯӣ мекунад. Ин difference дар theoretical volatility-targeting approach ба тақрибан 7 фоиз reduction дар Bitcoin position weight мувофиқ аст.
Ин танҳо example calculation мебошад, ки аз model derived шудааст. Study actual portfolio returns, rebalancing cost, leverage limits ё risk-adjusted performance-ро backtest накардааст.
Options-pricing discussion
Ethereum CPI coefficient -1,209 аст. Вақте CPI signal ба 90 percentile level-и тақрибан 0,070 мерасад, forecasted annualized volatility change:
\[ -1{,}209\times0{,}070\approx-0{,}084 \]
ҳисоб мешавад.
Агар HAR forecast 0,52 бошад, ин ба тақрибан 16 фоиз decline мувофиқ аст. Муаллифон муҳокима мекунанд, ки агар options market CPI repricing-ро ба назар нагирад, altcoin options баъд аз announcement метавонанд relative to realized future volatility overpriced бошанд.
Ин result recommendation-и мустақими short-straddle trade нест. Study actual trading strategy бо option premium, implied-volatility surface, delta hedging, tail risk, margin, liquidity ва transaction costs test накардааст.
Ҷиҳатҳои қавии таҳқиқот кадомҳоянд?
- Барои чен кардани expectation changes байни scheduled macro announcements continuous prediction-market signal таҳия мекунад.
- Bitcoin ва панҷ altcoin-ро дар same econometric framework муқоиса мекунад.
- Daily, weekly ва monthly volatility persistence-ро бо HAR model control мекунад.
- General risk variables, аз ҷумла VIX, dollar ва S&P 500-ро ба model илова мекунад.
- Барои overlapping forecast windows HAC standard errors истифода мекунад.
- Benjamini-Hochberg correction-ро барои 60 tests татбиқ мекунад.
- Out-of-sample expanding window ва Clark-West test пешниҳод мекунад.
- Fed Funds, bond yields ва Deribit DVOL-ро муқоиса мекунад.
- Block bootstrap, lead-lag test ва alternative volatility measures истифода мекунад.
- Regime difference байни within-sample strength ва out-of-sample failure-ро пинҳон намекунад.
- Figures channel, horizon ва forecast gains over time-ро ҷудогона нишон медиҳанд.
Маҳдудиятҳои таҳқиқот кадомҳоянд?
- Preprint status: Тасдиқ нашудааст, ки study peer review гузаштааст.
- Short time range: Sample танҳо January 2023-March 2026-ро фаро мегирад.
- Monetary-policy regime: Fed dovish result асосан дар 2024-2025 rate-cut period ҷамъ шудааст.
- Kalshi development process: Platform trading volume дар sample substantially grown; early ва late periods same market depth-ро represent намекунанд.
- Different samples across series: Regressions observation counts байни 193-569 доранд.
- Multiple testing: Аз nominally significant results танҳо дутояшон 5 фоиз FDR correction-ро мегузаранд.
- Signal selection within sample: “Best” signal-и ҳар asset бо истифода аз same data муайян шудааст.
- Small out-of-sample gains: Significant MSFE improvements тақрибан 0,8-4,1 фоиз мебошанд.
- CPI timing: Future CPI signal низ дар some altcoins significant аст; direction-и information flow definitively муайян нашудааст.
- Non-overlapping sample: Main relations дар independent five-day windows significance-ро аз даст додаанд.
- Risk-neutral prices: Contract prices метавонанд аз true probabilities фарқ кунанд ва variable risk premia дошта бошанд.
- No bid-ask data: Actual transaction cost чен нашудааст, зеро public API contract-level quotes намедиҳад.
- Weekend exclusion: Тақрибан 30 фоизи continuous crypto-market calendar аз analysis берун мондааст.
- Daily data: Hourly ё minute-by-minute information ordering байни markets нишон дода намешавад.
- No participant data: Institutional ва retail investor mechanism directly test нашудааст.
- Single platform: Results дар Polymarket, PredictIt ё other prediction markets validate нашудаанд.
- Limited assets: Танҳо six cryptocurrencies омӯхта шудаанд.
- No trading strategy: Нишон дода нашудааст, ки forecasts баъд аз transaction costs economic profitability медиҳанд.
- No open code/data link: PDF official code repository ё data package link барои reproduction намедиҳад.
Таҳқиқот чиро дастгирӣ мекунад?
- Баъзе daily repricings дар Kalshi macro contracts маълумоти алоқаманд бо crypto volatility доранд, ки аз past volatility ва general market variables зиёдтар аст.
- Strongest within-sample Kalshi channel барои Bitcoin downward repricing-и Fed rate expectations мебошад.
- Recession-risk signal барои Bitcoin more stable out-of-sample result нисбат ба Fed dovish signal додааст.
- Large absolute changes дар CPI expectations бо lower next-week volatility-и Ethereum, Solana, Cardano ва Chainlink алоқаманданд.
- CPI relation танҳо бо simple dummy variable барои official announcement days пурра шарҳ дода намешавад.
- Kalshi signals бо Fed Funds, bond yields, VIX ва DVOL linearly fully explained намешаванд.
- Forecast relations аз рӯи asset ва macro channel heterogeneous мебошанд.
- Value-и monetary-policy signal ба economic regime вобаста аст.
Таҳқиқот чиро исбот намекунад?
- Исбот намекунад, ки Kalshi price changes мустақиман crypto volatility-ро cause мекунанд.
- Нишон намедиҳад, ки prediction markets дар ҳамаи future periods crypto volatility-ро accurately forecast мекунанд.
- Нишон намедиҳад, ки Fed dovish signal permanent Bitcoin buy ё sell indicator аст.
- Исбот намекунад, ки upward ё downward CPI expectation movement мустақиман altcoin volatility-ро кам мекунад; main signal absolute change аст.
- Бо data нишон намедиҳад, ки altcoin investors асосан retail ва Bitcoin investors асосан institutional мебошанд.
- Исбот намекунад, ки Kalshi signals аз ҳамаи traditional financial indicators ё nonlinear models superior мебошанд.
- Нишон намедиҳад, ки statistical forecast gains баъд аз transaction costs profitable мебошанд.
- Нишон намедиҳад, ки option-selling ё volatility-targeting strategies safe мебошанд.
- Нишон намедиҳад, ки weekend crypto volatility бо same signals forecast мешавад.
- Нишон намедиҳад, ки same relation дар prediction markets берун аз Kalshi вуҷуд дорад.
- Нишон намедиҳад, ки ҳамаи relations ғайр аз two nominally significant results ба multiple-testing problem robust мебошанд.
Аҳамият аз нигоҳи гузашта, имрӯз ва оянда
Аз нигоҳи гузашта: Crypto-volatility research macroeconomic news-ро асосан бо surprises дар official announcement days ё traditional indicators ба монанди VIX, rates ва dollar чен кардааст. Ин study daily expectation updates байни announcements-ро аз prediction-market prices мебарорад.
Аз нигоҳи имрӯз: Results нишон медиҳанд, ки истифодаи single macro risk indicator барои ҳамаи cryptocurrencies метавонад нокифоя бошад. Дар Bitcoin volatility interest-rate path ва recession, дар some altcoins CPI uncertainty метавонад маълумоти бештар дошта бошад.
Аз нигоҳи оянда: Longer samples метавонанд different rate-hike ва rate-cut cycles-ро муқоиса кунанд. Intraday Kalshi ва crypto data метавонанд timing-и information flow-ро дақиқтар муайян кунанд. Participant-level data common-investor mechanism-ро ва other prediction platforms generalizability-и results-ро test карда метавонанд.
Controlled interpretation барои investors
Таҳқиқот нишон намедиҳад, ки Kalshi signals танҳо худ price direction-ро forecast мекунанд. Predicted variable price increase ё decrease нест, балки он аст, ки returns чӣ қадар fluctuate мекунанд.
Statistical improvement дар volatility forecast низ automatically profitable trade маъно надорад. Барои usability, forecast бояд real time дастрас бошад ва contract bid-ask spreads, crypto transaction costs, option liquidity ва model change ба назар гирифта шаванд.
Махсусан out-of-sample failure-и Fed dovish signal risk-и сохтани permanent investment rule танҳо бар асоси strong historical t-statistic-ро нишон медиҳад.
Усул ва бозёфтҳои таҳқиқот
Хулосаи техникии усул
| Ҷузъи техникӣ | Татбиқ дар таҳқиқот |
|---|---|
| Research design | Daily time-series regression ва out-of-sample volatility forecasting |
| Period | January 2023-March 2026 |
| Calendar observations | 1.183 рӯз |
| Crypto observations | 1.178 forward-volatility observations барои ҳар asset |
| Kalshi series | 10 listed series; 8 usable series дар main analysis аз сабаби insufficient coverage |
| Crypto assets | Bitcoin, Ethereum, Solana, Cardano, Avalanche ва Chainlink |
| Kalshi data | Daily close, trading volume ва open interest |
| Crypto data source | CoinGecko daily closing prices |
| Main Kalshi signal | Volume-weighted absolute daily probability change |
| Directional signal | Fed dovish = negative-и KXFED change |
| Dependent variable | Future five-day annualized realized volatility |
| Annualization | √252 |
| Baseline forecast model | Daily, 5-day ва 20-day HAR model |
| Market controls | VIX, DXY return ва S&P 500 return |
| Kalshi lag | One trading day |
| Standard errors | Five-lag Newey-West HAC |
| Multiple testing | Benjamini-Hochberg барои 60 models, q=0,05 |
| Out-of-sample method | Expanding window starting with 120 days |
| Forecast comparison | MSFE ratio ва one-sided Clark-West test |
| Additional robustness | Non-overlapping windows, orthogonalization, block bootstrap, lead-lag ва alternative volatility measures |
Main within-sample findings
- Bitcoin-Fed dovish signal: coefficient 0,639; t=3,63; p<0,001.
- Bitcoin-recession risk: coefficient -1,536; t=-2,76; p=0,006.
- Bitcoin-KXACPI: coefficient 0,412; t=2,40; p=0,017.
- Ethereum-CPI: coefficient -1,209; t=-2,12; p=0,034.
- Solana-CPI: coefficient -0,850; t=-2,55; p=0,011.
- Cardano-CPI: coefficient -0,982; t=-2,35; p=0,019.
- Chainlink-CPI: coefficient -1,262; t=-3,39; p=0,001.
- Avalanche-CPI: coefficient -0,834; t=-1,31; significant нест.
Results passing multiple-testing correction
- Bitcoin-Fed dovish: adjusted p=0,020.
- Chainlink-CPI: adjusted p=0,042.
Main out-of-sample findings
- Bitcoin-recession risk: MSFE 0,979; Clark-West p=0,020.
- Ethereum-CPI: MSFE 0,959; Clark-West p=0,010.
- Solana-CPI: MSFE 0,983; Clark-West p=0,048.
- Cardano-monetary policy: MSFE 0,992; Clark-West p=0,041.
- Bitcoin-Fed dovish: MSFE 1,009; Clark-West p=0,446; out-of-sample gain нест.
- Avalanche-CPI: MSFE 0,996; p=0,171; significant нест.
- Chainlink-CPI: MSFE 0,992; p=0,121; significant нест.
Тафсири техникии findings
Strongest general result-и таҳқиқот ин аст, ки macro prediction-market signals дар crypto assets яксон кор намекунанд. Барои Bitcoin interest-rate ва recession channels, барои Ethereum, Solana, Cardano ва Chainlink CPI channels фарқ мекунанд.
Ҷудо кардани within-sample ва out-of-sample results ҳатмист. Гарчанде Fed dovish signal highest t-statistic-ро дар Bitcoin тавлид кардааст, дар forward forecasting baseline model-ро нагузаштааст. Баръакс, weaker within-sample recession signal more stable out-of-sample performance додааст.
Дар CPI channel барои Ethereum ва Solana out-of-sample support вуҷуд дорад, аммо timing tests нишон медиҳанд CPI movement дар тӯли чанд рӯз паҳн мешавад. Аз ин рӯ хулоса кардан мумкин нест, ки Kalshi definitively altcoin market-ро lead мекунад.
Reported forecast gains measurable, вале small improvements бар standard models мебошанд. Findings дастгирӣ мекунанд, ки prediction markets метавонанд additional data source барои crypto risk models бошанд; аммо нишон намедиҳанд, ки онҳо standalone sufficient prediction engine мебошанд.
Эзоҳи манбаъ ва усул
Номи пурраи аслии таҳқиқот: Do Prediction Markets Forecast Cryptocurrency Volatility? Evidence from Kalshi Macro Contracts
Муаллифон ва тартиби онҳо: Hardhik Mohanty; Bhaskar Krishnamachari.
Co-first author: Дар PDF equal contribution ё co-first authorship statement вуҷуд надорад.
Corresponding author: Hardhik Mohanty. Дар PDF бо asterisk нишон дода шуда, email address hmohanty@usc.edu дода шудааст.
Institutional affiliation: Viterbi School of Engineering, University of Southern California, Los Angeles, California, ИМА.
Funding information: Дар PDF separate funding ё grant statement барои ин study вуҷуд надорад.
Source type: Preprint research article бо econometric forecasting analysis дар statistical finance ва risk management.
Publication year: 2026.
Publication platform: arXiv.
arXiv identifier: arXiv:2604.01431v1.
ArXiv categories: Statistical Finance (q-fin.ST) ва Risk Management (q-fin.RM).
DOI: 10.48550/arXiv.2604.01431. Ин DOI preprint DOI мебошад, ки arXiv тавассути DataCite медиҳад; peer-reviewed journal DOI нест.
Peer-review status: Тасдиқ нашудааст, ки study peer review гузаштааст.
Journal ё conference: Дар official arXiv record verified journal publication ё conference acceptance вуҷуд надорад.
Original publisher: Peer-reviewed journal ё conference publisher тасдиқ нашудааст. Official preprint platform-и study arXiv мебошад.
Official publication link:Do Prediction Markets Forecast Cryptocurrency Volatility? - arXiv
DOI link:10.48550/arXiv.2604.01431
Code ва data access: PDF official open-source repository link-ро, ки ҳамаи analysis code ва prepared dataset-ро дар бар гирад, намедиҳад. Гуфта мешавад Kalshi data аз public API ва crypto prices аз CoinGecko гирифта шудаанд; аммо data snapshot, code version ва detailed cleaning files барои independent reproduction-и results shared нашудаанд.
Ин мақолаи Verianla бо баррасии main text, data appendix, six tables, four figures, mathematical expressions, forecasting models, robustness checks ва limitations-и PDF-и 14-саҳифагии боршуда омода шудааст. Берун аз PDF new scientific finding илова нашудааст. External sources танҳо барои тасдиқи title, author order, institutional affiliation, corresponding author, arXiv identifier, DOI, categories ва publication status истифода шудаанд.
Main limitations-и study инҳоянд: short ва regime-dependent sample, changing Kalshi liquidity over time, different observation periods across series, multiple-testing risk, loss of significance in non-overlapping samples, ambiguous lead-lag structure in CPI channel, transaction costs not measured, weekends excluded, single prediction platform used, ва no open reproducibility package.
Таҳқиқот нишон намедиҳад, ки Kalshi contracts crypto price direction-ро definitively forecast мекунанд ё reported signals ба investors guaranteed profit медиҳанд. Findings нишон медиҳанд, ки specific Kalshi macro series дар period-и омӯхташуда метавонанд limited ва asset-specific additional information барои forecasting future five-day realized volatility пешниҳод кунанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд