

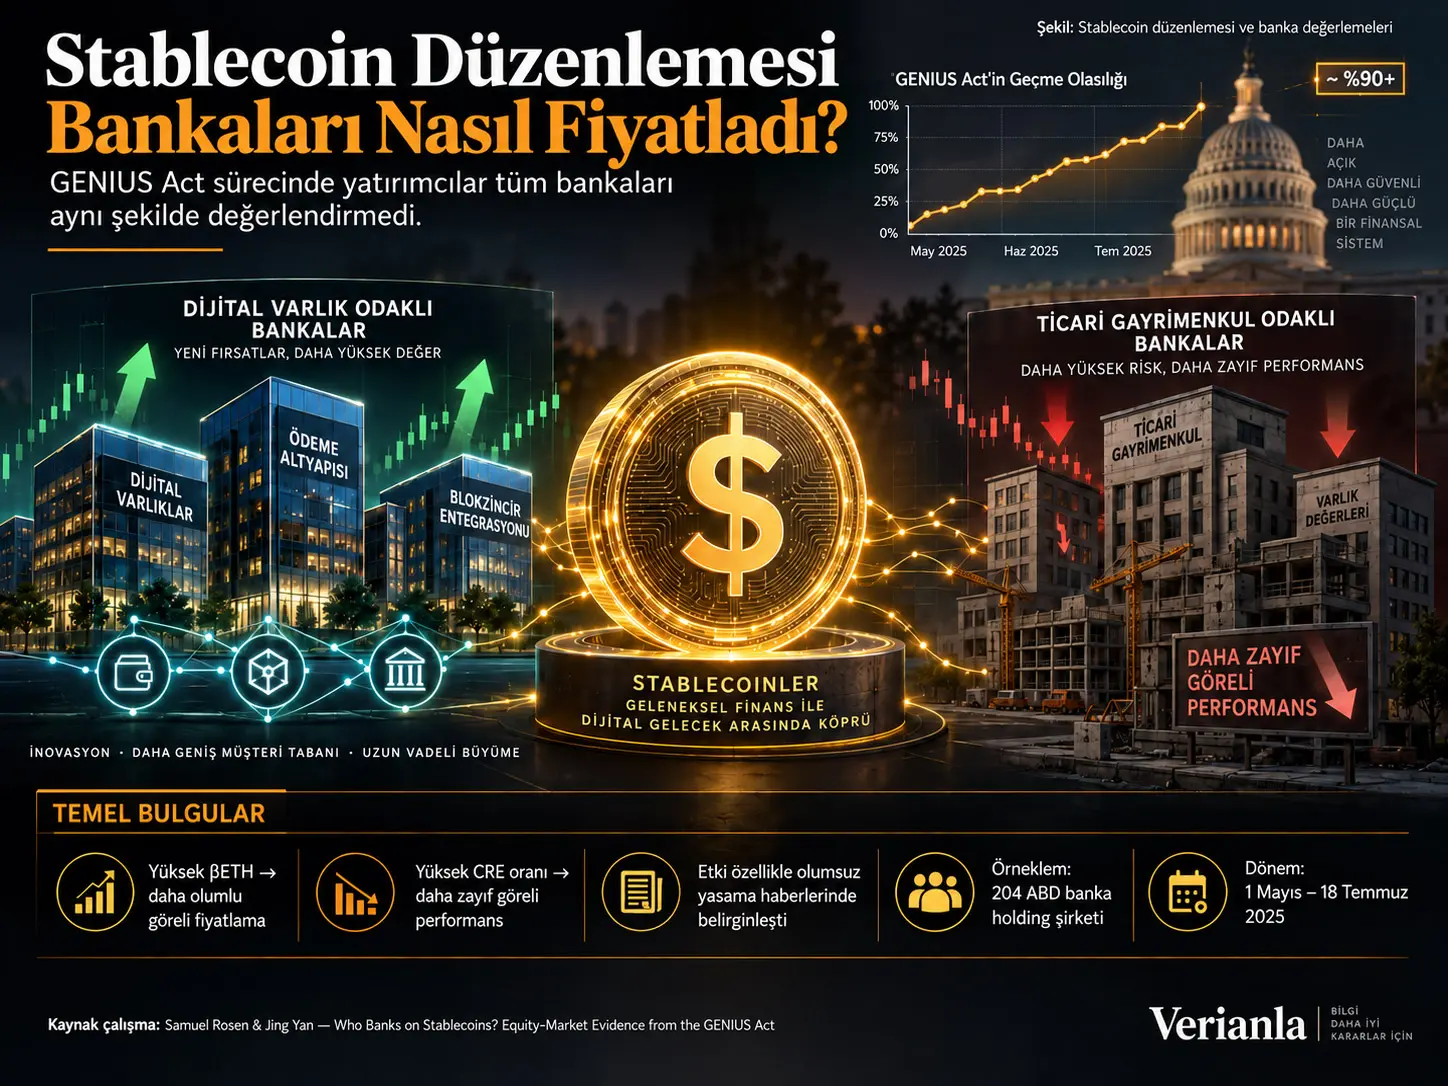
2025 yılında ABD'de ödeme stablecoin'leri için federal düzenleme çerçevesi oluşturan GENIUS Act'in yasalaşma ihtimali değişirken yatırımcılar bütün bankaları aynı şekilde fiyatlamadı. İncelenen çalışma, 204 halka açık ABD banka holding şirketinin hisse getirilerini Polymarket'teki günlük GENIUS Act kabul olasılıklarıyla birleştirerek hangi banka özelliklerinin daha olumlu veya daha olumsuz piyasa değerlemesiyle ilişkili olduğunu araştırmaktadır.
Çalışmanın iki temel bulgusu vardır. Birincisi, mevzuat sürecinden önce hisse getirileri Ethereum'la daha güçlü birlikte hareket eden, yani daha yüksek βETH değerine sahip bankalar GENIUS Act'in kabulünün giderek daha olası hâle geldiği dönemde göreli olarak daha olumlu anormal getiriler göstermiştir. İkincisi, bilançosunda ticari gayrimenkul kredileri daha yüksek pay tutan CRE-yoğun bankalar göreli olarak daha olumsuz fiyatlanmıştır.
Burada βETH bir bankanın sahip olduğu Ethereum veya stablecoin miktarı değildir. Banka hissesinin mevzuat olayından önceki dönemde Ethereum getirilerine istatistiksel duyarlılığını ölçen bir faktör yüküdür. Yazarlar bu ölçünün gerçekten dijital-varlık konumlanmasını temsil edip etmediğini ayrıca sınamış; daha yüksek βETH bankalarının 10-K belgelerinde kriptoyu daha sık anma ve GENIUS Act sonrasında stablecoin veya tokenize-mevduat girişimleri açıklama olasılığının daha yüksek olduğunu göstermiştir.
Günlük analiz daha ince bir asimetri ortaya koymaktadır. GENIUS Act'in geçme ihtimali yükseldiğinde yüksek βETH bankaları için ayrı ve güçlü bir yukarı yönlü prim bulunmazken, geçiş ihtimali düştüğünde bu bankaların anormal getirileri diğer bankalara göre daha az negatif olmaktadır. Buna karşılık yüksek CRE yoğunluğu hem olumlu hem olumsuz mevzuat haberlerinde göreli olarak daha düşük değerlemeyle ilişkilidir.
Sonuçlar stablecoin düzenlemesinin bütün bankacılık sektörü için tek yönlü bir kazanç veya kayıp oluşturduğunu göstermemektedir. Olay penceresinde ortalama banka faktör benchmark'ını aşmamıştır. Çalışmanın desteklediği daha dar sonuç, yatırımcıların düzenleyici belirsizlik azalırken önceden mevcut dijital-varlık yeteneklerine ve farklı banka iş modellerine birbirinden farklı değer biçtiğidir.
GENIUS Act neden bankalar için önemli bir olay oluşturdu?
Payment stablecoin'ler, nominal değerlerini çoğunlukla ABD doları gibi bir referans varlığa sabit tutmayı amaçlayan dijital token'lardır. Ödeme, uzlaşma, kripto-varlık işlemleri, saklama ve tokenized-finance altyapısında kullanılabilirler.
Bankacılık açısından stablecoin ekosistemi yalnız “yeni bir kripto ürünü” anlamına gelmez. Düzenlenmiş stablecoin faaliyetleri;
- ödeme altyapısını,
- saklama hizmetlerini,
- rezerv varlık yönetimini,
- tokenize mevduatları,
- müşteri işlem bakiyelerini,
- dijital-varlık kurumsal hizmetlerini
etkileyebilir.
Dolayısıyla federal kuralların netleşmesi bankalar üzerinde aynı etkiyi yaratmak zorunda değildir. Halihazırda dijital-varlık altyapısı, custody, payment technology veya tokenization yeteneği bulunan bir banka ile gelir modeli esas olarak klasik bilanço kredilerine dayanan bir banka aynı düzenleme değişikliğini farklı ekonomik fırsatlar olarak değerlendirebilir.
GENIUS Act Bankaları Aynı Şekilde mi Fiyatlattı?
Hayır. Çalışmada olay penceresindeki ortalama banka anormal getirisi negatif ve sıfıra yakınken bankalar arasında belirgin çapraz-kesit farklılıkları bulunmaktadır. Yüksek βETH bankaları göreli olarak daha olumlu, ticari gayrimenkul kredi yoğunluğu yüksek bankalar ise göreli olarak daha olumsuz fiyatlanmıştır.
Olay penceresi
Ana analiz:
1 Mayıs–18 Temmuz 2025
dönemini kullanmaktadır.
Bu dönem GENIUS Act'in kabul ihtimalinin belirgin şekilde yükseldiği, fakat aynı zamanda birkaç büyük yukarı ve aşağı revizyonun meydana geldiği yasama sürecini kapsamaktadır.
Polymarket ihtimali her gün ABD Doğu Saati ile 16.00'da örneklenerek New York Borsası kapanışıyla eşleştirilmiştir.
Kaynak Figure 1'de piyasa tarafından ima edilen kabul olasılığının Mart 2025'te yaklaşık:
%57
seviyesinden 18 Temmuz'da yaklaşık:
%100
seviyesine yükseldiği görülmektedir.
Bu yol doğrusal değildir; çeşitli tarihlerde büyük olumlu ve olumsuz güncellemeler bulunmaktadır.
Prediction-market olasılığı ne anlama geliyor?
Polymarket fiyatı, piyasa katılımcılarının o andaki işlem fiyatlarından türetilen implied probability ölçüsüdür. Bu değer yasa geçişinin nesnel veya kesin matematiksel olasılığı değildir.
Çalışmanın ampirik avantajı, yalnız birkaç seçilmiş Kongre olayını kullanmak yerine yatırımcı beklentilerinin günlük değişimini gözlemleyebilmesidir.
Günlük politika şoku:
\[ \Delta Pr_t \]
ile ifade edilmektedir.
Olumlu ve olumsuz şoklar ayrıca:
\[ \Delta Pr_t^+=\max(\Delta Pr_t,0) \]
ve:
\[ \Delta Pr_t^-= |\min(\Delta Pr_t,0)| \]
olarak ayrılmıştır.
204 banka nasıl seçildi?
Başlangıçta NYSE, Nasdaq veya NYSE American'da işlem gören ve bankacılıkla ilgili SIC kodlarına sahip 328 kurum belirlenmiştir.
FR Y-9C kayıtlarıyla eşleştirme, en az 1 milyar dolar varlık şartı ve olay döneminde temiz hisse getirisi gereksinimleri sonrasında ana örneklem 204 banka holding şirketine düşürülmüştür.
| Toplam varlık | Banka sayısı |
|---|---|
| < 10 milyar $ | 106 |
| 10–50 milyar $ | 63 |
| 50–250 milyar $ | 25 |
| > 250 milyar $ | 10 |
Deposit-beta verisi bulunan alt örneklem 183 bankadır.
Anormal getiri nasıl hesaplandı?
Günlük hisse getirilerinden genel piyasa ve finansal faktörlerin etkisini ayırmak için altı faktörlü model kullanılmıştır:
- Fama–French piyasa faktörü,
- SMB büyüklük faktörü,
- HML değer faktörü,
- 2 yıllık ABD Hazine faizindeki günlük değişim,
- 10 yıl–2 yıl Treasury term spread,
- BAA–10 yıl Treasury credit spread.
Faktör katsayıları:
20 Mart 2024–19 Mart 2025
ön-olay döneminde tahmin edilmiştir.
Her banka için olay penceresindeki günlük abnormal return'ların toplamı:
\[ CAR_i= \sum_t AR_{it} \]
olarak hesaplanmıştır.
Ortalama banka ne yaptı?
| Değişken | Ortalama | Medyan |
|---|---|---|
| CAR | −0,56% | −1,52% |
| βETH | −0,0092 | −0,0089 |
| CRE Loan Ratio | 33,24% | 36,44% |
| Deposit Beta | 0,3957 | 0,3825 |
| Toplam varlık | 95,4 milyar $ | 9,7 milyar $ |
Ortalama ve medyan CAR'ın negatif olması önemli bir yorum sınırıdır. GENIUS Act'in yasalaşma sürecinde bütün bankaların topluca faktör benchmark'ına göre kazanç sağladığı sonucu çıkmamaktadır.
βETH nedir?
βETH, bankanın hisse getirisinin Ethereum getirisine duyarlılığıdır.
Yazarlar standart altı faktörlü abnormal-return modeline günlük Ethereum getirisini ekleyerek yedi faktörlü bir model tahmin etmektedir.
Basitleştirilmiş biçimde:
\[ R_{bank,t} = \alpha+ \beta_{ETH}R_{ETH,t} + \text{diğer faktörler} + \varepsilon_t \]
Buradaki:
\[ \beta_{ETH} \]
bankanın pre-event Ethereum loading'idir.
Bu ölçü:
- bankanın Ethereum tuttuğunu kanıtlamaz,
- stablecoin varlığı miktarını göstermez,
- blokzincir gelirini doğrudan ölçmez.
Yalnız bankanın hisse değerinin pre-event dönemde Ethereum piyasa hareketleriyle ne ölçüde ortak hareket ettiğini gösterir.
Neden Ethereum?
Kaynak, stablecoin ekosisteminin önemli bir bölümünün Ethereum ve ilişkili ağlarda çalışmasını Ethereum'un ana fiyatlama faktörü olarak seçmenin gerekçesi olarak kullanmaktadır.
Ancak sonuç yalnız Ethereum'a özgü değildir. Appendix C aynı modelleri Bitcoin loading βBTC ile tekrar çalıştırmaktadır.
βETH ve βBTC arasındaki Pearson korelasyonu yaklaşık:
0,734
ve Spearman korelasyonu yaklaşık:
0,681
olarak raporlanmaktadır.
Ana çapraz-kesit sonucu
Kaynağın temel regresyonu kavramsal olarak:
\[ CAR_i= \alpha+ \beta_1\beta_{ETH,i} + \theta_1CRE_i + \text{banka kontrolleri} + \varepsilon_i \]
şeklindedir.
βETH bütün ana modellerde pozitif ve istatistiksel olarak anlamlıdır.
Yazarların ekonomik büyüklük yorumu:
βETH'de 1 standart sapmalık artış → olay penceresi CAR'ında yaklaşık +1,8 yüzde puan.
olarak verilmektedir.
Üst ve alt βETH quintile'ları arasındaki akademik long-short karşılaştırması ise:
+8,4 yüzde puan altı-faktörlü abnormal return
üretmektedir.
Ethereum'un olay dönemindeki kendi yükselişinin mekanik etkisini daha güçlü biçimde temizleyen yedi-faktörlü ölçümde dahi fark:
+4,9 yüzde puan
ve t = 2,84 olarak raporlanmaktadır.
CRE sonucu
CRE Loan Ratio:
\[ \frac{\text{Commercial Real Estate Loans}} {\text{Total Assets}} \]
olarak tanımlanmaktadır.
İnşaat/arazi geliştirme, multifamily ve nonfarm nonresidential ticari gayrimenkul kredileri bu kapsama girmektedir.
CRE katsayısı ana modellerde negatiftir. Deposit beta ve diğer kontroller bulunan spesifikasyonlarda bir standart sapmalık CRE artışı yaklaşık:
−1,36 ile −1,60 yüzde puan CAR
ile ilişkilidir.
Kaynak bu sonucu stablecoin düzenlemesinin geleneksel bilanço-kredisi ağırlıklı bankalar açısından göreli olarak daha sınırlı bir değer önerisi sunduğu yönünde yorumlamaktadır.
Ancak CRE oranı dijital teknoloji yatırımının doğrudan tersi değildir. Bu değişken, kaynak çalışmada bankanın iş-modeli bileşimini yakalayan ampirik bir proxy olarak kullanılmaktadır.
Olumsuz GENIUS Act Haberlerinde βETH Neden Daha Güçlü Fiyatlandı?
Günlük panel analizinde yüksek βETH bankaları GENIUS Act'in geçme ihtimali yükseldiğinde ayrı bir güçlü prim almamış; buna karşılık geçiş ihtimali düştüğünde göreli olarak daha az negatif abnormal return yaşamıştır. Kaynak bunu dijital-varlık konumlanmasının özellikle mevzuat başarısızlığı riskine karşı aşağı yönlü değerleme koruması olarak fiyatlandığı şeklinde yorumlamaktadır.
Simetrik günlük model
Kaynak önce olasılık hareketinin yalnız büyüklüğünü kullanmaktadır:
\[ AR_{it} = \tau_t+ \delta \left( |\Delta Pr_t|\times\beta_{ETH,i} \right) + ... + \varepsilon_{it} \]
1 Mayıs–18 Temmuz döneminde:
10.812 bank-day
gözlem bulunmaktadır.
\(|\Delta Pr|\times\beta_{ETH}\) katsayısı pozitif, CRE etkileşimi ise bütün ana spesifikasyonlarda negatif ve güçlü biçimde anlamlıdır.
Pozitif ve negatif haberler ayrıldığında
| Etkileşim | Ana katsayı | İstatistiksel sonuç |
|---|---|---|
| Pozitif GENIUS haberi × βETH | +0,0005 | Anlamlı değil |
| Negatif GENIUS haberi × βETH | +0,0146 | p < 0,01 |
| Pozitif haber × CRE | −0,0098 | p < 0,01 |
| Negatif haber × CRE | −0,0056 | p < 0,10 |
Negatif şok değişkeni mutlak büyüklükle tanımlandığından βETH katsayısının pozitif olması şu anlama gelir:
Mevzuatın geçme ihtimali düşerken yüksek-βETH banka hisseleri diğer bankalara göre daha az düşmektedir.
Kaynağın hesaplamasına göre kabul olasılığında:
−5 yüzde puan
gibi bir günlük düşüş olduğunda, βETH'si bir standart sapma daha yüksek banka yaklaşık:
7 baz puan daha az negatif abnormal return
göstermektedir.
Bu Ethereum fiyat hareketinin mekanik sonucu olabilir mi?
Yazarlar bu olasılığı ayrıca test etmektedir.
53 GENIUS shock-day'de:
\[ Corr(\Delta Pr,R_{ETH})=-0,08 \]
olarak raporlanmaktadır.
Ayrıca Mayıs 22'de GENIUS geçiş ihtimalinde büyük olumsuz revizyon varken Ethereum fiyatı aynı gün yaklaşık %4,3 yükselmiştir.
Panel modele:
\[ \beta_{ETH,i}\times R_{ETH,t} \]
kontrolü eklendiğinde GENIUS downside katsayısı yaklaşık:
+0,0141
olarak kalmaktadır.
Bu nedenle kaynak βETH etkisinin yalnız olay günündeki Ethereum fiyat değişiminin mekanik yansıması olmadığını savunmaktadır.
Tek-aşamalı model
İki aşamalı abnormal-return prosedüründeki tahmin hatasının sonucu üretip üretmediğini sınamak için yazarlar günlük raw excess return'ü doğrudan bağımlı değişken yapıp bütün finansal faktörleri banka özellikleriyle etkileştirir.
Bu modelde negatif GENIUS şoku × βETH katsayısı:
+0,0112
ve %1 düzeyinde anlamlı kalmaktadır.
βETH Gerçekten Dijital-Varlık Konumlanmasını mı Ölçüyor?
Kaynak βETH'yi yalnız hisse-Ethereum korelasyonu olarak bırakmamaktadır. Pre-event βETH hem mevzuat öncesi 10-K kripto açıklamalarıyla hem de GENIUS Act sonrasında bankaların açıkladığı stablecoin ve tokenize-mevduat girişimleriyle güçlü biçimde ilişkilidir.
10-K doğrulaması
Kaynak Figure 3, bankaların yıllık raporlarında kriptoyla ilgili ifade bulunma olasılığı ile βETH decile'larını karşılaştırmaktadır.
Özellikle FY2024:
- Item 1/1A Business ve Risk Factors,
- Item 7/7A MD&A,
- birleşik açıklamalar
için yüksek βETH bankalarının kriptoyu daha sık andığı görülmektedir.
FY2024'te örneklem bankalarının yaklaşık:
%43'ü
10-K içinde kriptoyu anarken, FY2025'te kalan 197 bankada oran yaklaşık:
%65'e
çıkmaktadır.
Yazarlar FY2024'ü daha temiz ex ante doğrulama olarak görmektedir; çünkü FY2025 açıklamaları GENIUS Act'e tepkiyi de içerebilir.
Sonradan gerçekleşen stablecoin/tokenization faaliyetleri
Yazarlar 2026 ortasına kadar kamuya açık birincil ve ikincil kaynaklarda 16 bankanın stablecoin, tokenize deposit veya ilgili dijital-varlık faaliyetine girdiğini belgelemektedir.
| Eşik | Engaged banka | βETH ortalama farkı | Cohen's d | Welch t |
|---|---|---|---|---|
| En az “Exploring” | 16 | +0,0229 | 0,99 | 5,05*** |
| En az Pilot / PoC | 12 | +0,0215 | 0,92 | 3,95*** |
| Launched | 4 | +0,0103 | 0,43 | 1,02 |
İlk iki fark hem Welch hem Mann–Whitney testlerinde güçlü biçimde anlamlıdır. Yalnız dört bankalık “launched” alt örnekleminde anlamlı fark görülmemektedir.
Ayrıca daha sonra faaliyet gösteren 16 bankanın 12'si pozitif βETH grubundadır; örneklemin tamamında pozitif βETH yalnız yaklaşık üçte birlik bir azınlıktır.
Teknoloji hissesi proxy'si olabilir mi?
Yazarlar ayrıca bir technology-industry loading olan βTECH hesaplamaktadır.
βETH ile βTECH arasındaki korelasyon:
−0,18
seviyesindedir.
βTECH tek başına anlamlı biçimde fiyatlanmamakta ve βETH ile aynı modele konduğunda ana βETH sonucu korunmaktadır.
Bu sonuç, βETH'nin yalnız “teknolojiye duyarlı banka hissesi” etkisini temsil ettiği açıklamasını zayıflatmaktadır.
CRE Yoğunluğu Neden Ayrı Bir Kanal Olarak Görünüyor?
Kaynak çalışmada yüksek ticari gayrimenkul kredi yoğunluğu, dijital-varlık konumlanmasının basit tersi gibi ele alınmamaktadır. CRE oranı bankanın geleneksel bilanço kredilerine ne ölçüde yoğunlaştığını gösteren ayrı bir iş-modeli göstergesi olarak kullanılmaktadır.
Yazarların ekonomik yorumu
Stablecoin düzenlemesinin oluşturabileceği ekonomik alanlar:
- tokenized payments,
- custody,
- reserve management,
- digital-asset infrastructure,
- tokenized deposits
gibi faaliyetlerle ilişkilidir.
Buna karşılık CRE-yoğun bankalar bilanço içinde daha yüksek geleneksel kredi yoğunluğu taşımaktadır.
Kaynak, negatif CRE katsayısını yatırımcıların stablecoin düzenlemesinden beklediği göreli ekonomik değerin teknoloji ve ödeme altyapısı ağırlıklı iş modellerinde daha yüksek olmasıyla uyumlu görmektedir.
Ancak regresyon CRE'nin stablecoin düzenlemesi nedeniyle operasyonel zarar yaşadığını doğrudan ölçmez.
Deposit-franchise hipotezi neden ana sonuç olmadı?
Stablecoin'lerin banka mevduatlarıyla rekabet edebileceği düşüncesi nedeniyle çalışma:
- deposit beta,
- non-interest-bearing deposit ratio,
- stable-deposit ratio
değişkenlerini de incelemektedir.
Deposit beta cross-section'da bazı modellerde yalnız marjinal anlamlılık gösterirken günlük panelde ilgili etkileşimler sıfırdan ayırt edilememektedir.
NIBD ve stable-deposit oranları da raporlanan ana modellerde kalıcı bir fiyatlama sinyali oluşturmamaktadır.
Dolayısıyla çalışmanın verisinde ana ayrım deposit franchise üzerinden değil, βETH ve CRE üzerinden ortaya çıkmaktadır.
Çalışmanın Yöntemi ve Bulguları
Veri kaynakları
| Veri | Kaynak |
|---|---|
| Banka hisse getirileri | CRSP |
| Banka bilanço verileri | FR Y-9C / WRDS |
| Fama–French faktörleri | Kenneth French Data Library |
| Treasury ve kredi spread serileri | FRED |
| Ethereum / Bitcoin fiyatları | CoinMarketCap |
| GENIUS Act implied probability | Polymarket CLOB API |
| 10-K açıklamaları | SEC EDGAR |
| Sonraki stablecoin/tokenization faaliyetleri | Elle derlenen kamuya açık kaynaklar |
Bankaların temel özellikleri
Ana örneklemde ortalama CRE Loan Ratio:
%33,24
ortalama stable-deposit ratio:
%75,86
ortalama liquidity:
%11,95
ve ortalama ROA:
%0,89
olarak raporlanmaktadır.
2025'teki üç olay penceresi
| Olay | βETH | CRE Loan Ratio |
|---|---|---|
| 23 Mayıs 2025 çevresi | +0,0049*** | −0,0026*** |
| 18 Haziran 2025 — Senato geçişi sonrası ilk işlem günü | +0,0025** | −0,0030*** |
| 18 Aralık 2025 — FDIC ilk uygulama NPRM dönemi | +0,0037*** | −0,0031*** |
Mayıs penceresi özellikle hareketlidir. Kaynak bu pencere içinde Polymarket olasılığının ardışık işlem günlerinde:
−8,7, +5,3 ve −8,4 yüzde puan
değiştiğini bildirmektedir.
2026 uygulama olayları
| Olay | βETH | CRE Loan Ratio |
|---|---|---|
| OCC comprehensive proposed rule | −0,0002 — anlamsız | −0,0040*** |
| Treasury “substantially similar” proposed rule | +0,0007 — anlamsız | −0,0061*** |
| FDIC prudential proposed rule | +0,0001 — anlamsız | −0,0028*** |
2026 alt örneklemi, birleşme ve satın almalar nedeniyle ticker'ı sona eren yedi bankanın çıkarılmasıyla 197 bankadan oluşmaktadır.
Yazarların yorumu, dijital-varlık konumlanmasına ilişkin yasama primi mevzuat sonucu netleştiğinde artık yeniden fiyatlanmazken CRE iş-modeli farkının uygulama aşamasında devam ettiğidir.
Bitcoin robustness
βETH yerine βBTC kullanıldığında çapraz-kesit ve günlük panel bulguları genel olarak aynı yöndedir.
Örneğin ana cross-sectional modelde:
- βETH katsayısı: +0,0183***
- βBTC katsayısı: +0,0196***
olarak raporlanmaktadır.
Negatif mevzuat şoku panelinde de:
- ∆Pr− × βETH: +0,0146***
- ∆Pr− × βBTC: +0,0149***
sonuçları elde edilmektedir.
CLARITY Act kontrolü
GENIUS Act görüşmeleri sırasında ayrı bir dijital-varlık piyasa yapısı tasarısı olan CLARITY Act de gündemdedir. Bu nedenle yazarlar 18 Haziran 2025 sonrasındaki Polymarket CLARITY probability shocks'u modellere eklemektedir.
CLARITY kontrolleri eklendiğinde ana GENIUS downside βETH katsayısı:
+0,0140
olarak kalmakta ve güçlü biçimde anlamlılığını sürdürmektedir.
Bu robustness testi iki tasarıya ilişkin haberlerin aynı döneme rastlamasının ana GENIUS sonucunu tek başına açıklamadığını göstermektedir.
Çalışmanın desteklediği sonuçlar
- GENIUS Act'in kabul ihtimali değişirken ABD banka hisseleri aynı yönde ve aynı büyüklükte fiyatlanmamıştır.
- Daha yüksek pre-event βETH, daha olumlu göreli CAR ile ilişkilidir.
- Daha yüksek CRE Loan Ratio, daha olumsuz göreli CAR ile ilişkilidir.
- βETH etkisinin günlük paneldeki en güçlü bölümü olumsuz mevzuat haberlerinde ortaya çıkmaktadır.
- Yüksek βETH bankaları passage probability düştüğünde göreli olarak daha az negatif getiri göstermektedir.
- CRE etkisi olumlu ve olumsuz haberlerde daha simetrik görünmektedir.
- βETH, pre-event 10-K kripto açıklamalarıyla ilişkilidir.
- βETH, daha sonraki stablecoin ve tokenized-deposit girişimlerini öngörmektedir.
- Bitcoin loading ile yapılan robustness analizleri ana sonucu desteklemektedir.
- 2026 uygulama olaylarında βETH yeniden fiyatlanmazken CRE katsayısı negatif kalmaktadır.
Çalışmanın desteklemediği sonuçlar
- GENIUS Act'in bütün bankacılık sektörü için net ekonomik fayda yarattığı veya zarar verdiği sonucu çıkarılamaz.
- Yüksek βETH bankalarının gelecekte mutlaka daha kârlı olacağı gösterilmemiştir.
- βETH bankanın bilançosundaki stablecoin veya Ethereum miktarını ölçmez.
- CRE kredilerinin GENIUS Act nedeniyle ekonomik zarar gördüğü doğrudan gösterilmemiştir.
- Polymarket fiyatı gerçek veya objektif yasa geçiş olasılığı değildir.
- Regresyonlar tam randomize bir doğal deney değildir.
- Yatırımcıların 2025'teki fiyatlama beklentilerinin uzun dönem gerçekleşmiş banka performansını doğru tahmin ettiği henüz gösterilmemiştir.
- Çalışma stablecoin düzenlemesinin tüketiciler, ödeme sistemi, finansal istikrar veya kamu refahı üzerindeki toplam etkisini ölçmemektedir.
- 204 banka örnekleminin dışında kalan nonbank fintech ve crypto-native kurumlar bu analizden doğrudan temsil edilmemektedir.
Yöntemsel sınırlar
Birinci sınır: βETH piyasa tabanlı bir proxy'dir. Doğrudan operasyonel dijital-varlık kapasitesi ölçümü değildir.
İkinci sınır: Prediction-market probability değişimleri yasama haberleriyle yakından ilişkili olsa da tamamen rastgele şoklar değildir. Aynı gün meydana gelen başka ekonomik veya siyasi gelişmeler teorik olarak hisse getirilerini etkileyebilir. Time fixed effects ve çeşitli kontroller bu riski azaltır; tamamen yok etmez.
Üçüncü sınır: Uzun Mayıs–Temmuz penceresindeki CAR analizi tek başına nedensellik açısından günlük panelden daha zayıftır. Bu nedenle çalışmanın güçlü tarafı farklı tanımlama stratejilerinin aynı çapraz-kesit örüntüsüne ulaşmasıdır.
Dördüncü sınır: 16 bankalık ex post engagement örneklemi küçüktür. Özellikle gerçekten production'a geçmiş yalnız dört bankalık grupta istatistiksel güç sınırlıdır.
Beşinci sınır: Çalışma yatırımcı beklentilerini ölçmektedir. GENIUS Act'in tam uygulanması sonrasında mevduat, kredi, kârlılık, ödeme hacmi veya custody gelirlerinde gerçekleşecek uzun dönem değişimler ayrı bir araştırma sorusudur.
Genel sonuç
Çalışmanın temel bulgusu stablecoin düzenlemesinin banka hisseleri üzerinde tek bir sektör etkisi yaratması değildir. Sermaye piyasası, bankaların düzenleme öncesindeki stratejik konumlarını birbirinden ayırmıştır.
Yüksek βETH:
dijital-varlık fırsatlarına önceden daha fazla bağlı algılanan banka
özelliğiyle ilişkiliyken, yüksek CRE Loan Ratio:
geleneksel bilanço-kredisi ağırlığı daha yüksek banka
özelliğini temsil etmektedir.
GENIUS Act'in yasalaşma ihtimali gelişirken piyasa bu iki iş modelini aynı şekilde fiyatlamamıştır.
Bununla birlikte çalışma bir politika değerlendirmesi veya geleceğe yönelik banka sıralaması değildir. Verinin gösterdiği şey, 2025'te yatırımcıların federal stablecoin düzenleme ihtimalini değerlendirirken bankaların mevcut dijital-varlık konumlanmasına ve ticari gayrimenkul kredi yoğunluğuna ekonomik olarak anlamlı biçimde farklı değer biçtiğidir.
Kaynak ve Yöntem Notu
Özgün çalışma: Who Banks on Stablecoins? Equity-Market Evidence from the GENIUS Act
Yazarlar: Samuel Rosen; Jing Yan.
Kurum: Temple University, Fox School of Business.
Contact author: Samuel Rosen.
Çalışma tarihi: 17 Temmuz 2026.
SSRN yüklenme tarihi: 1 Ağustos 2026.
DOI: 10.2139/ssrn.7135658.
Platform: SSRN.
Kaynak türü: Working paper / preprint.
Hakemlik: Doğrulanan SSRN kaydında hakemli dergi yayını belirtilmemektedir.
Telif/lisans: All Rights Reserved. Kaynak çalışma veya görsellerinin yeniden kullanımı için izin gerekir. Bu Verianla metni kaynak paragraf, tablo ve görsellerini yeniden yayımlamamakta; ampirik bulguları bağımsız öğretici yapıda açıklamaktadır.
Ana örneklem: 204 halka açık ABD banka holding şirketi.
Olay penceresi: 1 Mayıs–18 Temmuz 2025.
Pre-event tahmin dönemi: 20 Mart 2024–19 Mart 2025.
Günlük politika verisi: Polymarket GENIUS Act implied passage probability; saat 16.00 ET örneklemesi.
Ana sonuç değişkenleri: Cumulative Abnormal Return (CAR) ve günlük Abnormal Return (AR).
Ana banka özellikleri: Ethereum loading βETH ve CRE Loan Ratio.
Ana veri kaynakları: CRSP; FR Y-9C/WRDS; Kenneth French Data Library; FRED; CoinMarketCap; Polymarket CLOB API; SEC EDGAR; kamuya açık stablecoin/tokenization girişimi kayıtları.
Yöntem: Altı faktörlü abnormal-return modeli; Ethereum eklenmiş yedi faktörlü βETH modeli; cross-sectional CAR regressions; günlük prediction-market shock paneli; pozitif/negatif şok ayrıştırması; 3 günlük event-window regressions; 10-K content validation; ex post engagement validation; Bitcoin ve technology-loading placebo/robustness testleri; CLARITY probability controls; one-step excess-return modeli.
Finansman: Kaynak PDF'de ayrı finansman bildirimi tespit edilmemiştir.
Çıkar çatışması: Kaynak PDF'de ayrı conflict-of-interest beyanı tespit edilmemiştir.
Teşekkür: Yazarlar Temple University seminer katılımcılarına yorumları için teşekkür etmektedir.
Merkezi ampirik sonuç: GENIUS Act'in yasalaşma ihtimali yükselirken önceden daha yüksek dijital-varlık piyasa duyarlılığına sahip bankalar göreli olarak daha olumlu, CRE kredi yoğunluğu daha yüksek bankalar ise göreli olarak daha olumsuz fiyatlanmıştır.
Ana yorum sınırı: Bulgular düzenlemenin gerçekleşmiş uzun dönem ekonomik etkilerini değil, yatırımcıların mevzuat sürecindeki değerleme beklentilerini ölçmektedir.
Mevzuat doğrulaması: GENIUS Act 18 Temmuz 2025'te federal yasa hâline gelmiş; OCC, Treasury ve FDIC daha sonra farklı uygulama alanları için rulemaking süreçleri başlatmıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir