

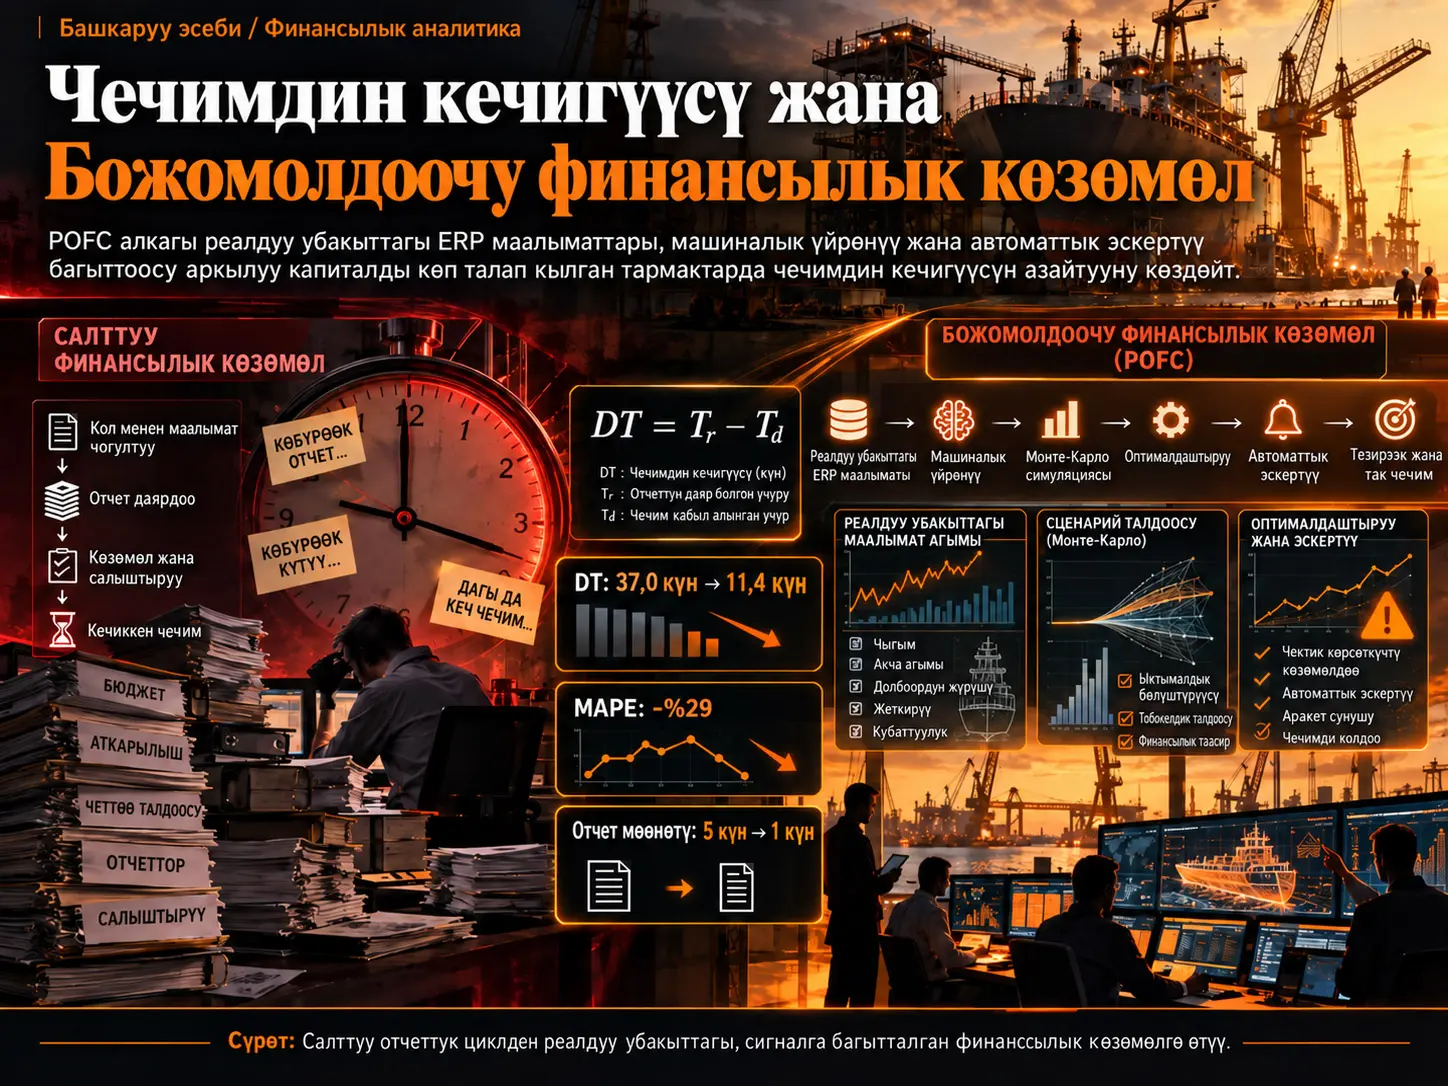
Decision Latency (чечим кабыл алуудагы кечигүү, DT), операциялык же финансылык көйгөй маалыматта биринчи жолу көрүнгөн учур менен ыйгарым укуктуу башкаруу жообу берилген учурдун ортосундагы убакытты өлчөгөн финансылык көзөмөл өзгөрмөсү. Predictive Operational Financial Control (POFC) болсо бул убакытты кыскартуу үчүн реалдуу убакыттагы ERP маалымат агымын, машиналык үйрөнүү божомолдорун, Monte Carlo тобокелдик симуляциясын, математикалык оптималдаштырууну, эскертүүлөрдү автоматтык багыттоону жана кайтарым байланыштагы моделди калибрлөөнү алты баскычтуу жабык цикл түзүмүндө бириктирген финансылык көзөмөл архитектурасы болуп саналат.
Изилдөө далилдин үч түрдүү деңгээлин сунуштайт. Биринчи деңгээл — 2023–2025 аралыгында глобалдык деңиз инженериялык кызмат уюмундагы Phase 1 колдонмосунан алынган түз байкоолор. Бул жерде forecast MAPE %29 төмөндөгөнү, отчет даярдоо убактысы 5 күндөн 1 күнгө чейин %81 кыскарганы жана жалпы Decision Latency 37,0 күндөн 11,4 күнгө чейин болжол менен %69 азайганы билдирилген. Экинчи деңгээл — капитал сыйымдуу төрт секторду чагылдырган N=420 синтетикалык долбоор портфели. Үчүнчү деңгээл — 50.000 итерациялуу Monte Carlo проекциясы.
Синтетикалык талдоодо кол менен көзөмөлдөө шартында орточо DT 37,0 күн, POFC шартында 11,4 күн. Айырма 25,6 күн болуп, Welch t=40,22, p<0,001 жана Cohen's d=3,77 деп билдирилген. DT менен чыгымдардын ашып кетүү катышынын ортосундагы Pearson корреляциясы r=0,54. Бирок бул жыйынтыктар реалдуу көз карандысыз талаа репликациясы эмес; алар Phase 1 байкоолорунан калибрленген синтетикалык маалыматтардын негизинде алынган.
Monte Carlo талдоосунда USD 8 миллиондук эталондук долбоор үчүн чыгымдын %5 чегинен ашып кетүү ыктымалдыгы кол менен көзөмөлдөөдө %67,1, POFC божомолунда %1,8 деп эсептелген. P80 Estimate at Completion (EAC) мааниси USD 9,402 миллиондон USD 7,847 миллионго төмөндөйт. Болжол менен USD 1,555 миллион болгон бул айырма байкалган реалдуу үнөмдөө эмес, симуляция божомолдоруна көз каранды проекция.
Финансылык көзөмөл эмне үчүн кечигүү көйгөйү катары каралат?
Салттуу башкаруу эсеби системалары көбүнчө операциялар аткарылгандан кийин отчет берет. Эсеп-фактура системага киргизилет, айдын жабылышы жүргүзүлөт, маалыматтар салыштырылып шайкеш келтирилет, четтөө боюнча отчет даярдалат, башкаруучулук кароо жүргүзүлөт жана андан кийин гана чечим кабыл алынат.
Бул процессте көйгөй отчеттун туура же туура эмес болушунда гана эмес. Отчет туура болсо да, оңдоочу чечим экономикалык окуяны артка кайтарууга мүмкүн болгон убакыт терезеси өткөндөн кийин кабыл алынган болушу мүмкүн.
Капитал сыйымдуу долбоорлордо бул айырма маанилүү, анткени ири чыгым милдеттенмелери узак өндүрүш циклдеринде, туруктуу баадагы келишимдерде, аванс түшүүлөрүндө, валюта курсунун тобокелдигинде жана көп баскычтуу жеткирүү чынжырларында топтолот. Четтөөнү экинчи жумада аныктоо менен сегизинчи жумада аныктоо бирдей көзөмөл мүмкүнчүлүгүн бербейт.
Decision Latency деген эмне?
Decision Latency — финансылык же операциялык сигнал маалыматта биринчи жолу көрүнгөн убакыт менен башкаруу ошол сигналга жооп берген убакыттын ортосундагы айырма. Бул көрсөткүч отчет берүү ылдамдыгын гана эмес, маалымат пайда болгондон башкаруучулук жоопко чейинки жалпы көзөмөл кечигүүсүн өлчөөгө багытталган.
\[ DT=T_r-T_d \]
Бул жерде:
- \(DT\): Decision Latency; убакыт бирдиги менен көрсөтүлгөн чечим кабыл алуудагы кечигүү.
- \(T_d\): четтөө же тобокелдик сигналы операциялык же финансылык маалымат агымында биринчи жолу көрүнгөн учур.
- \(T_r\): ыйгарым укуктуу башкаруу жообу берилген учур.
Математикалык жактан \(T_r\) кечигип, \(T_d\) өзгөрбөсө, DT өсөт. Сигналды эртерээк кармоо \(T_d\)-ни реалдуу окуяга жакындатышы мүмкүн; автоматтык эскертүү жана кыскараак бекитүү процесси болсо \(T_r\)-ни алдыга жылдырышы мүмкүн. POFC архитектурасы эки тараптагы тең кечигүүнү азайтууну көздөйт.
DT эмне үчүн отчет даярдоо убактысы гана эмес?
Булакта Phase 1 учурунда отчет даярдоо убактысы беш күндөн бир күнгө түшкөнү айтылат. Бирок жалпы DT 37,0 күндөн 11,4 күнгө азайган. Бул айырма маанилүү; анткени Decision Latency отчетту түзүүнү гана эмес, маалыматты кабыл алуудагы кечигүүнү жана башкаруучулук жооп убактысын да камтыйт.
Теориялык негиз: кибернетикалык көзөмөл
Изилдөө DTни Ashbyнин Requisite Variety ыкмасы менен байланыштырат. Капитал сыйымдуу долбоорлор — валюта курсу, жеткирүүчүнүн көрсөткүчтөрү, жөнгө салуу, программанын графиктен жылышы, CAPEX/OPEX түзүмү жана төлөмдөрдү өндүрүү сыяктуу көптөгөн өзгөрмөлөр тез өзгөргөн жогорку ар түрдүүлүктөгү системалар.
Айына бир жолу иштеген көзөмөл цикли мындай өзгөрүү ылдамдыгын жетиштүү деңгээлде үлгүлөй албай калышы мүмкүн. Автордун түшүндүрмөсүнө ылайык, POFC көзөмөл системасынын жооп берүү ылдамдыгын чөйрөдөгү абалдын өзгөрүү ылдамдыгына жакындатууга аракет кылып, бул түзүмдүк шайкешсиздикти азайтат.
Principal-agent байланышы
Изилдөө DTни маалымат асимметриясынын убакыттык өлчөмү катары да карайт. Долбоордук команда чыгым көйгөйүнүн белгилерин эрте көрүшү мүмкүн, ал эми финансылык жетекчилик бул маалыматты отчет берүү чынжыры аяктагандан кийин гана көрүшү мүмкүн. \(T_d\) менен \(T_r\) ортосундагы убакыт бул маалымат башкаруучулук жактан пайдаланууга жеткиликтүү болбогон терезени сандык түрдө көрсөтөт.
POFC алкагы кантип иштейт?
POFC алты ырааттуу баскычты жабык циклде бириктирет. Биринчи жана бешинчи баскычтар өзгөчө кечигүүнү азайтат, ортоңку баскычтар чечимдин аналитикалык сапатын жогорулатат, ал эми алтынчы баскыч иш жүзүндө алынган жыйынтыктарды кайра моделге берет.
| Баскыч | Техникалык ыкма | Финансылык көзөмөл функциясы |
|---|---|---|
| 1. Сигналды бөлүп алуу | Реалдуу убакыттагы Oracle/SAP ERP интеграциясы | CAPEX/OPEX четтөөлөрүн, акча агымынын аномалияларын жана дебитордук карыз сигналдарын үзгүлтүксүз алуу |
| 2. ML негизиндеги божомол | XGBoost, LSTM, gradient boosting | Чыгымдардын жана акча агымынын ыктымалдуулукка негизделген алдыга карай божомолу |
| 3. Monte Carlo симуляциясы | Стохастикалык сценарийлерди моделдөө | EAC бөлүштүрүлүшүн жана бюджеттен ашуу ыктымалдыгын эсептөө |
| 4. Чектөөлөрдү оптималдаштыруу | Математикалык программалоо | Бюджет, график жана жөнгө салуу чектөөлөрүнүн алкагында ишке ашырылуучу жоопторду баалоо |
| 5. Эскертүүлөрдү багыттоо | Босого мааниге негизделген башкаруу | Эскертүүлөрдү ыйгарым укуктуу чечим кабыл алуучуларга автоматтык жеткирүү |
| 6. Кайтарым байланыш жана кайра калибрлөө | Жабык циклдеги моделди жаңыртуу | Иш жүзүндөгү жыйынтыктарга жараша божомол моделдерин жана эскертүү босоголорун кайра жөндөө |
Stage 1: реалдуу убакытта ERP сигналын бөлүп алуу
POFC учурдагы ERP системасын алмаштырбастан, анын үстүнө аналитикалык катмар катары жайгаша тургандай иштелип чыккан. Phase 1 чөйрөсүндө Oracle ERP негизги транзакциялык система, Hyperion Financial Management консолидация системасы жана Power BI башкаруу dashboard-у катары колдонулган.
ERP агымынан акча агымы, CAPEX/OPEX четтөөлөрү, accounts receivable aging жана долбоор бюджетинин көрсөткүчтөрү сыяктуу маалыматтар алынат. Нормалдаштыруу, категориялык коддоо жана time-series decomposition кийин маалыматтар аналитикалык модулга өткөрүлөт.
Stage 2: машиналык үйрөнүү менен алдыга карай божомол
Phase 1 аналитикалык модулу Python чөйрөсүндө scikit-learn, XGBoost жана TensorFlow колдонгон. LSTM модели 12 айлык жылма ERP транзакция тизмектери менен убакыт катары боюнча чыгымды божомолдосо, gradient-boosting моделдери бюджеттен ашуу тобокелдигин классификациялайт.
Техникалык тиркемеде Phase 1 LSTM модели эки катмарлуу түзүм, ар бир катмарда 64 hidden unit, %20 dropout, Adam оптималдаштыруу, 0,001 learning rate, batch size 32 жана эң көп 100 epoch деп көрсөтүлгөн. Early stopping patience мааниси 10 epoch.
Stage 3: Monte Carlo тобокелдигин сандык баалоо
Бир гана EAC божомолунун ордуна чыгым жыйынтыгынын ыктымалдык бөлүштүрүлүшү түзүлөт. Ошентип башкаруу “күтүлгөн чыгым канча?” деген суроого гана эмес, “белгилүү бир бюджеттик ашуунун ыктымалдыгы кандай?” деген суроого да жооп ала алат.
Stage 4: чектөөлөрдү оптималдаштыруу
Божомолдонгон тобокелдик аныкталгандан кийин мүмкүн болгон кийлигишүүлөр бюджет, график, камсыздоо жана келишим чектөөлөрүнүн алкагында бааланат. Бул баскыч тобокелдикти аныктоону ишке ашырылуучу жооп варианттары менен байланыштырат.
Stage 5: эскертүүлөрдү багыттоо
Phase 1 учурунда DSO негизиндеги базалык босого:
\[ Threshold=\mu_{DSO}+2\sigma_{DSO} \]
түрүндө колдонулган.
\(\mu_{DSO}\) байкалган DSO бөлүштүрүлүшүнүн орточо маанисин, ал эми \(\sigma_{DSO}\) стандарттык четтөөнү билдирет. Маани орточо көрсөткүчтөн эки стандарттык четтөөдөн жогору чыкса, система эскертүү жаратышы мүмкүн.
Бул босого бардык секторлор үчүн универсалдуу түрдө сунушталбайт. Булак энергетикалык инфраструктура сыяктуу өзгөрмөлүүлүгү жогору контексттерде \(\mu+1,5\sigma\), aerospace сыяктуу узак мөөнөттүү программаларда болсо \(\mu+2,5\sigma\) түрүндөгү ар башка босоголорду сунуштайт.
Stage 6: кайтарым байланыш жана model drift көзөмөлү
Иш жүзүндөгү жыйынтыктар божомолдор менен салыштырылып, модель кайра калибрленет. Булак ошондой эле 90 күндүк rolling forecast accuracy окутуу baseline-ына салыштырмалуу MAPE боюнча беш пайыздык пункттан ашык начарласа, толук model retraining иштетүүнү сунуштайт.
Реалдуу убакыттагы маалымат өзү эле Decision Latencyни жок кылабы?
Жок. Реалдуу убакыттагы ERP маалыматтарын алуу \(T_d\) тарабындагы кечигүүнү азайтышы мүмкүн, бирок чечим укуктук, сатып алуу, операциялык жана башкаруу бекитүүлөрүнөн өтүшү керек болсо, \(T_r\) дагы эле кечигиши мүмкүн. Phase 1 тажрыйбасы татаал кийлигишүүлөрдө адамга жана башкарууга байланышкан жооп берүү убактысы болжол менен 5–15 күн бойдон калышы мүмкүн экенин көрсөтөт.
Эскертүүлөрдөн чарчоо
Булакта Stage 5 боюнча алгачкы калибрлөө өтө көп эскертүү жаратып, башкаруунун ишенимине терс таасир эткени айтылат. Ошондуктан система төрт башкаруу протоколун колдонот:
- Tier 1, Tier 2 жана Tier 3 severity классификациясы.
- Апталык false-positive кароо.
- Бир долбоорго айына Tier 2 эскертүүлөрүнүн саны 10 санынан ашса, босоголорду кеңейтүү.
- 90 күндүк model drift мониторинги.
Макала ошондой эле Alert-to-Action Ratio (AAR) аттуу башкаруу көрсөткүчүн сунуштайт. AAR түзүлгөн эскертүүлөрдүн канча пайызы беш иш күнүнүн ичинде катталган башкаруучулук кийлигишүүгө алып келгенин өлчөйт. Булак Phase 1 тажрыйбасына таянып, %55–75 диапазонун тең салмактуу калибрлөөнүн көрсөткүчү катары сунуштайт; бул диапазон көз карандысыз көп борборлуу текшерүүдөн өткөн универсалдуу стандарт эмес экенин баса белгилөө керек.
Алдын ала ыйгарым укук берилген жооп планынын ыкмасы
Булак критикалык Tier 1 эскертүүлөрүндө укуктук же башкаруучулук бекитүүнү кайра-кайра күтүүнүн ордуна, белгилүү чектерде алдын ала ыйгарым укук берилген кийлигишүү варианттарын аныктоону сунуштайт. Мисалы, олуттуу DSO четтөөсүндө төлөмдү кармоо, жеткирүүчүнү текшерүүнү баштоо же CFOго 24 сааттын ичинде автоматтык эскалация сыяктуу кадамдар алдын ала бекитилиши мүмкүн.
Бул сунуш макаланын келечектеги архитектуралык өнүгүү багыттарынын бири; Phase 1 учурунда толук масштабда текшерилген көз карандысыз жыйынтык эмес.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Phase 1 реалдуу талаа контексти
POFCнин биринчи колдонулушу 2023–2025 аралыгында глобалдык деңиз инженериялык кызмат уюмунун финансылык функциясында ишке ашырылган. Уюмдун коммерциялык идентификациясы булакта жашырылган. Булак уюм 180 өлкөдөн ашык аймакта иш жүргүзөрүн жана көп уюмдуу, көп валюталуу долбоор портфелин башкарарын билдирет.
Алдын ала белгиленген жыйынтык көрсөткүчтөрү
Deployment башталганга чейин үч негизги outcome аныкталган:
- чыгымды божомолдоонун тактыгы,
- операциялык чыгымдын өзгөрүшү,
- отчет даярдоо убактысы.
Phase 1 жыйынтыктары
| Көрсөткүч | Булактагы жыйынтык | Далилдин түрү |
|---|---|---|
| Forecast MAPE | %29 азайуу | Байкалган |
| Отчет даярдоо убактысы | 5 күндөн 1 күнгө; %81 азайуу | Байкалган |
| Жалпы Decision Latency | 37,0 күндөн 11,4 күнгө; болжол менен %69 азайуу | Байкалган |
| Administrative OpEx | −%1,7; %95 ишеним аралыгы [−%9,7, +%12,7] | Байкалган; статистикалык жактан маанилүү эмес |
| Проактивдүү supplier intervention | 3 документтештирилген окуя; стандарттуу отчеттон 3–7 күн мурда эскертүү | Байкалган |
Түз OpEx жыйынтыгынын статистикалык жактан маанилүү болбогону маанилүү. Monte Carlo аркылуу алынган чоңураак чыгым айырмаларын ушул байкалган −%1,7 менен чаташтырбоо керек.
Синтетикалык текшерүү маалымат топтому
Булак Phase 1 боюнча бир гана объекттен алынган далилди көзөмөлдөнгөн түрдө stress-test кылуу үчүн 2019–2024 мезгилин чагылдырган N=420 синтетикалык долбоор түзгөн. Долбоорлор төрт секторго бөлүштүрүлгөн:
- shipbuilding,
- offshore energy,
- heavy manufacturing,
- maritime services.
Маалымат топтому жалпы 22 инженердик өзгөчөлүктү камтыйт. Аларга долбоордун бюджети, узактыгы, аванс катышы, CAPEX/OPEX катышы, FX exposure, supplier concentration, CPI, SPI, DT, ERP real-time абалы, DSO, EAC көрсөткүчтөрү жана ар кандай interaction term-дер кирет.
Синтетикалык маалыматтарды түзүүгө долбоорлордун болжол менен %7 бөлүгүнө таасир эткен экзогендик шоктор кошулган. Максат — симуляцияда POFC режими да болжол менен %16,5 residual cost overrun катышын сактап калышын камсыз кылып, кемчиликсиз жыйынтык чыгарууну алдын алуу.
Тандоо ыктоосу эмне үчүн көйгөй жаратты?
POFC колдонулган синтетикалык долбоорлор башында чоңураак жана узагыраак долбоорлор болгон. Орточо бюджет POFC тобунда USD 8,514 миллион, кол менен башкарылган топто USD 7,235 миллион; SMD=0,306 жана p=0,002. Долбоордун орточо узактыгы тиешелүүлүгүнө жараша 33,94 жана 30,84 ай; SMD=0,203 жана p=0,041.
Ошондуктан топтордун чийки орточо маанилери POFC таасирин долбоордун татаалдыгы менен аралаштырып жибериши мүмкүн.
Propensity score жана IPW
POFC adoption; бюджеттин көлөмү, долбоордун узактыгы, тарыхый CPI жана ERP legacy score менен моделденген. Logistic propensity-score модели регрессияларда көзөмөл катары колдонулуп, Inverse Probability Weighting аркылуу байкалуучу мүнөздөмөлөр боюнча тең салмактуураак pseudo-population түзүлгөн.
Булак adjustment кийин он өзгөчөлүктүн жетөөсүнүн SMD мааниси 0,20 деңгээлинен төмөн түшкөнүн; бюджет жана duration SMDлери 0,10 деңгээлинен төмөндөгөнүн билдирет.
Бирок синтетикалык маалыматта жакшы propensity overlap болушу реалдуу дүйнөдөгү POFC жайылтуусунун себептик таасирин өз алдынча далилдебейт.
Статистикалык талдоо
- Ridge Regression + polynomial interactions.
- Random Forest Regression.
- Gradient Boosting Regression.
- Logistic Regression classification.
- Random Forest Classifier.
- Gradient Boosting Classifier.
- Беш бүктөмдүү cross-validation.
- Welch t-тести.
- Mann-Whitney U тести.
- Cohen's d.
- 3000 resample bootstrap confidence intervals.
- Rosenbaum bounds sensitivity талдоосу.
Rosenbaum талдоосунда DT–cost overrun байланышы \(\Gamma=2,0\) чейин %5 маанилүүлүк деңгээлинде сакталып калганы билдирилет. Бул жыйынтык синтетикалык/quasi-experimental дизайндагы hidden-bias sensitivity натыйжасы; ал көз карандысыз реалдуу дүйнөдөгү рандомизацияны алмаштырбайт.
Decision Latency айырмасы
| Режим | Орточо DT | Стандарттык четтөө | Диапазон |
|---|---|---|---|
| Manual | 37,0 күн | 8,7 | 12–56 күн |
| POFC | 11,4 күн | 4,1 | 1–21 күн |
Орточо айырма 25,6 күн. Welch t=40,22, p<0,001; Mann-Whitney U үчүн p<0,001 жана Cohen's d=3,77 деп билдирилет.
DT менен cost overrun ratio ортосундагы Pearson корреляциясы:
\[ r=0,54,\qquad p<0,001 \]
деп билдирилген. Корреляция оң болгондуктан, синтетикалык портфелде узагыраак Decision Latency чыгымдын көбүрөөк ашып кетиши менен бирге байкалат; корреляция өз алдынча себептүүлүктүн далили эмес.
Регрессия моделдери
| Модель | MAE | RMSE | R² | CV-R² | MAPE |
|---|---|---|---|---|---|
| Ridge + Interactions | 0,080 | 0,098 | 0,222 | −0,152 | %84,3 |
| Random Forest | 0,071 | 0,089 | 0,363 | 0,251 | %73,8 |
| Gradient Boosting | 0,075 | 0,094 | 0,292 | 0,118 | %78,1 |
Random Forest hold-out R² боюнча эң жогорку маанини берген. Бирок R²=0,363 — орточо деңгээлдеги түшүндүрүү күчү; булак муну синтетикалык маалымат түзүүдөгү \(\sigma_\varepsilon=0,065\) ызы-чуу базасы жана %7 экзогендик шок инъекциясы менен байланыштырат.
Feature importance
| Өзгөчөлүк | Importance |
|---|---|
| decision_latency_days | 0,224 |
| dt_x_erp | 0,094 |
| fx_exposure | 0,061 |
| capex_opex_ratio | 0,061 |
| dso_days | 0,055 |
Булактын 5-сүрөтүндө Decision Latency синтетикалык Gradient Boosting моделинде так айырма менен эң жогорку feature importance маанисине ээ. Feature importance өзгөрмөнүн моделдин божомолуна кошкон салымын көрсөтөт; ал реалдуу дүйнөдөгү көз карандысыз себептик таасирдин өлчөмү эмес.
Бюджеттен ашууну классификациялоо
| Модель | Accuracy | Precision | Recall | F1 | ROC-AUC |
|---|---|---|---|---|---|
| Logistic Regression | 0,784 | 0,686 | 0,743 | 0,714 | 0,831 |
| Random Forest | 0,820 | 0,724 | 0,810 | 0,765 | 0,839 |
| Gradient Boosting | 0,797 | 0,708 | 0,749 | 0,728 | 0,845 |
Random Forest accuracy боюнча эң жогорку 0,820 мааниге; Gradient Boosting болсо ROC-AUC боюнча 0,845 менен эң жогорку мааниге жеткен.
Monte Carlo жыйынтыктарын реалдуу үнөмдөө катары чечмелөөгө болобу?
Жок. 50.000 итерациялуу Monte Carlo жыйынтыктары Phase 1 параметрлеринен калибрленген модель божомолдоруна шартталган финансылык проекциялар. P80 EAC айырмасы же бюджеттен ашуу ыктымалдыгынын төмөндөшү иш жүзүндө алынган бухгалтердик жыйынтык же аудиттен өткөн үнөмдөө эмес.
| Көрсөткүч | Manual | POFC |
|---|---|---|
| P(overrun > %5) | %67,1 | %1,8 |
| P80 EAC | USD 9,402 миллион | USD 7,847 миллион |
| P80 айырмасы | USD 1,555 миллион / долбоор | |
Булактын 7-сүрөтү эки режимдин EAC бөлүштүрүлүштөрүн түз салыштырат. POFC бөлүштүрүлүшү төмөнүрөөк EAC аймагына жылгандай көрүнөт; бирок бул график реалдуу талаадагы чыгым бөлүштүрүлүшү эмес, симуляциянын чыгышы.
Manual жана POFC workflow айырмасы
Булактын 10-сүрөтү салттуу финансылык көзөмөлдү “сигнал → айдын жабылышы → manual extraction → отчет түзүү → review queue → response” чынжыры катары көрсөтсө, POFC тарабын “сигнал → real-time ingestion → forecasting → automated alert → response” түрүндө кыскартат.
Бул сүрөттүн илимий билдирүүсү “ылдамыраак программалык камсыздоо” гана эмес. Ал кечигүү көзөмөл архитектурасынын ар башка катмарларында топтолорун жана бул катмарлардын айрымдарын түздөн-түз алып салууга болорун көрсөтөт.
Методологиялык жана операциялык чектөөлөр
- Phase 1 бир гана уюмда жүргүзүлгөн; тышкы жарактуулук чектелүү.
- Уюмдун идентификациясы коммерциялык сезимталдуулуктан улам ачыкталган эмес.
- Синтетикалык N=420 портфель реалдуу көз карандысыз талаа маалыматы эмес.
- Синтетикалык портфель реалдуу ERP маалымат сапаты көйгөйлөрүн, кызматкерлердин каршылыгын жана уюмдук маданиятты толук чагылдыра албайт.
- Толук жайылтуу чыгымдарын, окутуу чыгымдарын жана интеграция чыгымдарын камтыган кеңири cost-benefit талдоо жүргүзүлгөн эмес.
- POFC adoption үчүн observable confounding IPW менен эске алынганы менен, байкалбаган бардык өзгөрмөлөр жоюлганы көрсөтүлбөйт.
- Feature importance себептик коэффициент эмес.
- Monte Carlo үнөмдөөлөрү — проекция.
- Техникалык сигнал кечигүүсү азайса да, legal review жана multi-stakeholder approval сыяктуу адамдык процесстер \(T_r\)-ни кечиктириши мүмкүн.
- AI эскертүүсүнө ишеним, algorithm aversion жана alert fatigue реалдуу колдонууда аныктоочу фактор болушу мүмкүн.
- Секторго мүнөздүү эскертүү босоголору булакта сунуш катары берилген; көз карандысыз талаа валидациясын талап кылат.
Изилдөө эмне дейт?
Финансылык көзөмөлдүн убакыт өлчөмүн өлчөнүүчү долбоорлоо көйгөйү катары кароого болот. Реалдуу убакыттагы ERP сигналы, алдыга карай божомол, ыктымалдуулук тобокелдик талдоосу жана автоматтык башкаруу чогуу колдонулганда техникалык Decision Latency олуттуу азайтылышы мүмкүн. Phase 1 боюнча бир уюмдагы байкоодо MAPE, отчет берүү убактысы жана DT жагынан ушул багытта алгачкы далил бар.
Изилдөө эмне дебейт?
POFC бардык капитал сыйымдуу компанияларда бирдей финансылык жыйынтык берери көрсөтүлгөн эмес. Monte Carloдогу USD 1,555 миллион P80 айырмасы иш жүзүндө алынган үнөмдөө эмес. Синтетикалык портфелде алынган күчтүү DT айырмасын реалдуу дүйнөдөгү randomize causal treatment effect катары чечмелөөгө болбойт. Мындан тышкары, система башкаруу эсепчисин жок кылган автоматтык чечим механизми эмес; булак адамдык чечмелөө, текшерүү, ыйгарым укук берүү жана башкаруу функцияларын системанын зарыл бөлүгү катары сактайт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: Decision Latency and the Predictive Operational Financial Control Framework in Capital-Intensive Industries
Автор: Dmytro Bordusenko.
Уюм: American Bureau of Shipping.
Платформа: SSRN.
SSRN DOI: 10.2139/ssrn.6875120
Булактын түрү: Working paper / preprint.
Рецензия абалы: Жүктөлгөн версия үчүн рецензияланган журналдык жарыя тастыкталган эмес.
Дата: SSRN каттоо барагында Date Written 19 май 2026; Posted 24 июнь 2026.
Лицензия: Creative Commons же ага барабар ачык кайра пайдалануу лицензиясы тастыкталган эмес.
Каржылоо: SSRN билдирүүсүнө ылайык, белгилүү тышкы грант же финансылык колдоо жок; изилдөө көз карандысыз жүргүзүлгөн.
Кызыкчылыктардын кагылышы: Автор белгилүү атаандаш финансылык кызыкчылык же жеке мамиле тууралуу билдирген эмес.
Этика: Адам же жаныбар катышуучулары болбогондуктан, формалдуу этикалык комитеттин макулдугу колдонулуучу деп эсептелген эмес.
Реалдуу талаа контексти: 2023–2025 мезгилинде глобалдык деңиз инженериялык кызмат уюмунда Phase 1 POFC deployment. Уюмдун идентификациясы булакта коммерциялык сезимталдуулуктан улам ачыкталган эмес.
Техникалык чөйрө: Oracle ERP, Hyperion Financial Management, Power BI, Python, scikit-learn, XGBoost жана TensorFlow/Keras.
Синтетикалык валидация: N=420 долбоор; 2019–2024; shipbuilding, offshore energy, heavy manufacturing жана maritime services; 22 өзгөчөлүк; болжол менен %7 external-shock injection.
Monte Carlo: N=50.000 итерация; USD 8 миллиондук эталон долбоор.
Статистикалык ыкмалар: propensity-score моделдөө, IPW, SMD, Welch t-тести, Mann-Whitney U, Cohen's d, Pearson correlation, 3000-resample bootstrap CI, беш бүктөмдүү cross-validation жана Rosenbaum bounds sensitivity талдоосу.
AI колдонуу жөнүндө билдирүү: Автор Claude (Anthropic) куралы тилдик редакциялоо жана булактарды форматтоо үчүн гана колдонулганын; POFC алкагы, Decision Latency түшүнүгү, аналитикалык чечимдер, Python тест пакети жана жыйынтыктарды чечмелөө өзүнө таандык экенин билдирет.
Негизги эпистемикалык айырма: Булак жыйынтыктарды далилдин үч категориясында берет: observed Phase 1 deployment, simulated N=420 synthetic portfolio жана projected N=50.000 Monte Carlo. Verianla тексти бул категорияларды бири-бирине айландырган эмес.
Негизги методологиялык чектөө: Реалдуу талаа далили бир гана уюмдан алынган. Синтетикалык жана Monte Carlo талдоолору көз карандысыз реалдуу-дүйнө репликациясы эмес. Жыйынтыктарды ар кандай секторлорго жана уюмдарга жалпылоо үчүн multi-site валидация талап кылынат.
Verianla мазмунунун ыкмасы: Бул кыргызча текст булак working paper-дын сүйлөммө-сүйлөм котормосу эмес. Decision Latency аныктамасы, POFC архитектурасы, Phase 1 deployment, синтетикалык маалымат түзүү, propensity/IPW ыкмасы, ML моделдери, Monte Carlo проекциялары, башкаруу катмары, адамдык кечигүү жана булактын чектөөлөрү сакталуу менен өз алдынча кыргызча илимий баяндоо даярдалган. Булакта жок финансылык жыйынтык, ийгилик көрсөткүчү же себептик таасир кошулган эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген