

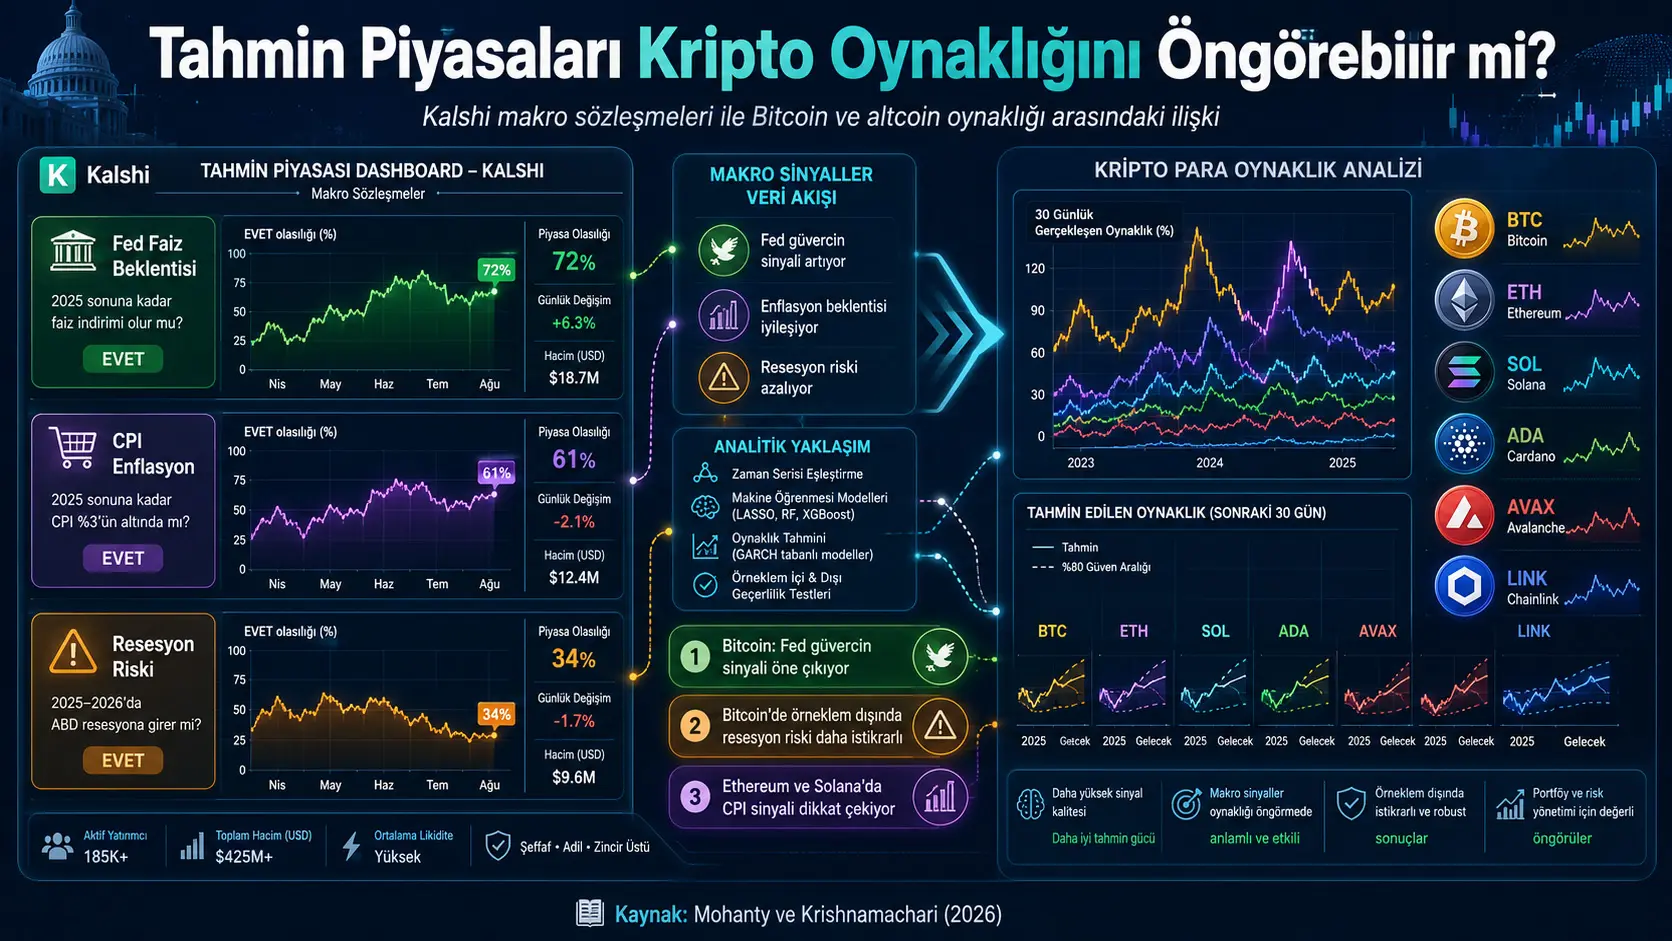
Bu çalışma, Kalshi’de işlem gören makroekonomik tahmin sözleşmelerinin günlük fiyat değişimlerinin Bitcoin ve diğer kripto paraların gelecek beş günlük gerçekleşen oynaklığını öngörmeye yardımcı olup olmadığını incelemektedir. Araştırmacılar; Federal Reserve faiz kararları, tüketici fiyat endeksi, ekonomik büyüme, işsizlik, çekirdek enflasyon ve resesyon olasılığı gibi konulara ilişkin Kalshi sözleşmelerini Bitcoin, Ethereum, Solana, Cardano, Avalanche ve Chainlink verileriyle eşleştirmiştir.
Sonuçlar bütün kripto paraların aynı makroekonomik sinyale tepki vermediğini göstermektedir. Federal Reserve faiz beklentilerinin güvercin yönde, yani daha düşük faiz beklentisine doğru yeniden fiyatlanması Bitcoin’in gelecek haftadaki oynaklığıyla pozitif ilişkilidir. Bu ilişki örneklem içinde güçlüdür: HAC t-istatistiği 3,63 ve p değeri 0,001’in altındadır. Ancak aynı sinyal tam örneklem dışı değerlendirmede temel modelden daha iyi tahmin üretememiştir. Tahmin kazançları özellikle 2024-2025 faiz indirim döngüsünde oluşmuş ve döngünün sona ermesiyle gerilemiştir.
Bitcoin için örneklem dışındaki daha istikrarlı gösterge, Kalshi’nin NBER resesyon olasılığı sözleşmesidir. Resesyon riski sinyalinin eklenmesi, tahmin hatası oranını 0,979’a düşürmüş ve Clark-West testinde p=0,020 sonucu vermiştir. Bu, temel modele kıyasla ortalama kare tahmin hatasında yaklaşık yüzde 2,1 azalma anlamına gelmektedir.
Ethereum, Solana, Cardano ve Chainlink gibi altcoinlerde daha belirgin kanal tüketici enflasyonu beklentileridir. Kalshi CPI sözleşmelerindeki büyük mutlak olasılık değişimleri, bu varlıkların takip eden beş günlük oynaklığının daha düşük olmasıyla ilişkilidir. Yazarlar bu negatif ilişkiyi, enflasyon verisi hakkındaki belirsizliğin büyük bir yeniden fiyatlama olayıyla çözülmesinin ardından oynaklığın azalması biçiminde yorumlamaktadır.
Örneklem dışı sonuçlarda CPI sinyali Ethereum için MSFE oranını 0,959’a, Solana için 0,983’e düşürmüştür. Clark-West p değerleri sırasıyla 0,010 ve 0,048’dir. Bununla birlikte 60 farklı sinyal-varlık sınaması için Benjamini-Hochberg çoklu test düzeltmesi uygulandığında yalnızca Bitcoin-Fed güvercin sinyali ile Chainlink-CPI ilişkisi yüzde 5 yanlış keşif oranı eşiğini korumuştur.
Çalışma, Kalshi sinyallerinin Fed Funds vadeli işlemleri, 10 yıllık ABD Hazine tahvili getirileri, VIX, dolar endeksi, S&P 500 ve Deribit’in kripto opsiyonlarından türetilen oynaklık endeksiyle tam olarak açıklanamadığını bildirmektedir. Ancak sonuçlar nedensellik kanıtlamamaktadır. Kalshi ile kripto piyasalarının ortak bilgilere veya ortak yatırımcı gruplarına tepki vermesi de gözlenen ilişkileri açıklayabilir.
Araştırma Ocak 2023-Mart 2026 dönemini ve tek bir Kalshi likidite gelişim sürecini kapsamaktadır. Para politikası sinyalinin belirli bir faiz indirim rejimine bağlı olması, elde edilen tahmin ilişkilerinin gelecekteki sıkılaştırma veya sakin makroekonomik dönemlerde aynı biçimde devam edeceğinin garanti edilemeyeceğini göstermektedir.
Araştırmanın temel sorusu nedir?
Makroekonomik gelişmeler hisse senetlerini, tahvilleri ve kripto paraları etkileyebilir. Ancak ekonomik verinin piyasa oynaklığı üzerindeki etkisi yalnızca açıklanan sayının büyüklüğüne değil, açıklamanın piyasanın önceden fiyatladığı beklentiden ne kadar farklı olduğuna da bağlıdır.
Geleneksel makroekonomik sürpriz ölçüleri çoğunlukla Federal Reserve toplantısı, tüketici fiyat endeksi veya istihdam raporu gibi planlanmış açıklama günlerinde hesaplanabilir. İki açıklama arasındaki günlerde ekonomik beklentilerin nasıl değiştiğini sürekli biçimde ölçmek daha zordur.
Bu çalışma şu soruya yanıt aramaktadır:
Kalshi makro tahmin piyasalarındaki günlük olasılık değişimleri, kripto para piyasalarının sonraki günlerde yaşayacağı gerçekleşen oynaklık hakkında geleneksel finansal göstergelerin ötesinde bilgi taşır mı?
Araştırmanın ikinci sorusu, aynı makroekonomik kanalın bütün kripto paralarda geçerli olup olmadığıdır. Yazarlar özellikle Bitcoin’in para politikası ve dolar likiditesine, daha küçük kripto varlıkların ise enflasyon rejimi belirsizliğine daha duyarlı olabileceğini incelemektedir.
Kalshi sözleşmeleri nasıl çalışmaktadır?
Çalışmada Kalshi, makroekonomik olaylar üzerine ikili sözleşmelerin işlem gördüğü düzenlenmiş bir tahmin piyasası olarak ele alınmaktadır. Bir sözleşme, belirlenen sonuç gerçekleşirse 1 ABD doları; gerçekleşmezse 0 ABD doları ödemektedir.
Örneğin sözleşme fiyatı 0,60 ABD dolarıysa bu fiyat, gerekli piyasa ve risk primi varsayımları altında sonucun yaklaşık yüzde 60 risk-nötr olasılıkla fiyatlandığı şeklinde yorumlanabilir. Risk-nötr olasılık, olayın gerçek veya fiziksel olasılığıyla bire bir aynı olmak zorunda değildir; yatırımcıların risk tercihlerini ve sözleşme likiditesini de içerebilir.
Çalışmanın amacı makroekonomik sonucu doğrudan tahmin etmek değildir. Araştırmacılar olasılığın seviyesinden çok, olasılığın bir günden diğerine ne kadar değiştiğini kullanmaktadır. Temel varsayım, risk primleri kısa aralıkta yaklaşık sabitse günlük fiyat farkının büyük bölümünün piyasa beklentilerindeki güncellemeyi yansıtmasıdır.
Bu varsayım kusursuz değildir. Risk primleri, işlem maliyetleri veya likidite koşulları da günlük sözleşme fiyatlarını değiştirebilir. Dolayısıyla Kalshi fiyat değişimi yalnızca saf ekonomik inanç değişimi olarak değerlendirilmemelidir.
Hangi Kalshi serileri incelenmiştir?
Veri ekindeki Tablo 4’te on Kalshi sözleşme serisi listelenmektedir:
| Kalshi serisi | Makroekonomik alan | Kullanılabilir gözlem | İlk etkin dönem |
|---|---|---|---|
| KXFED | Federal Reserve faiz seviyesi | 469 | 2023 1. çeyrek |
| KXCPI | Tüketici fiyat enflasyonu | 384 | 2023 1. çeyrek |
| KXCPICORE | Çekirdek CPI enflasyonu | 331 | 2023 2. çeyrek |
| KXGDP | Reel GSYH büyümesi | 424 | 2023 1. çeyrek |
| KXU3 | İşsizlik oranı | 389 | 2023 1. çeyrek |
| KXPCECORE | Çekirdek PCE enflasyonu | 294 | 2023 3. çeyrek |
| KXRECSSNBER | NBER resesyon olasılığı | 569 | 2023 1. çeyrek |
| KXACPI | CPI seviyesinin eşik üstü veya altı olması | 283 | 2023 2. çeyrek |
| KXRATECUT | Faiz indirimi olasılığı | 28 | 2025 4. çeyrek |
| KXUSNFP | Tarım dışı istihdam | 0 | Etkinleşmemiş |
KXRATECUT yalnızca 28 gözleme sahip olduğu, KXUSNFP ise kullanılabilir gözlem üretmediği için ana tahmin analizinden çıkarılmıştır. Bu nedenle başlık ve veri ekinde on seri bulunmasına rağmen fiilen tahmin modeline yeterli kapsama sahip sekiz temel seri girmiştir.
Kalshi sinyali nasıl oluşturulmuştur?
Aynı Kalshi serisi içinde belirli bir gün birden fazla eşik sözleşmesi işlem görebilir. Örneğin tüketici fiyat endeksi için farklı enflasyon seviyelerini temsil eden birden fazla ikili sözleşme bulunabilir. Araştırmacılar bu sözleşmelerin günlük olasılık değişimlerini işlem hacmine göre ağırlıklandırmıştır:
\[ \Delta^{vw}_{s,t} = \frac{\sum_{j\in J_s} V_{j,t}\Delta p_{j,t}} {\sum_{j\in J_s} V_{j,t}} \]
- s, Kalshi sözleşme serisini gösterir.
- t, işlem günüdür.
- Js, ilgili seride etkin olan sözleşmeler kümesidir.
- Vj,t, j sözleşmesinin o gündeki ABD doları cinsinden işlem hacmidir.
- Δpj,t, sözleşmenin kapanıştan kapanışa olasılık veya fiyat değişimidir.
- Δvws,t, hacim ağırlıklı ortalama günlük olasılık değişimidir.
Temel tahmin sinyali bu değerin mutlak büyüklüğüdür:
\[ |\Delta^{vw}_{s,t}| \]
Mutlak değer, piyasanın beklentisini yukarı mı yoksa aşağı mı değiştirdiğinden bağımsız olarak yeniden fiyatlamanın büyüklüğünü ölçmektedir. Büyük değer, makroekonomik beklentilerde önemli bir güncelleme gerçekleştiği anlamına gelir.
Federal Reserve kanalı için ayrıca yönlü bir “Fed güvercin” sinyali tanımlanmıştır:
\[ FedDovish_t = -\Delta^{vw}_{KXFED,t} \]
Bu sinyal, faiz beklentileri aşağı yönlü değiştiğinde pozitif olur. Dolayısıyla pozitif katsayı, daha güvercin faiz yeniden fiyatlamasının takip eden kripto oynaklığında artışla ilişkili olduğunu gösterir.
Yazarlar CPI ve istihdam için de yönlü sinyaller üretmiştir. Bununla birlikte altcoin sonuçlarındaki güçlü CPI göstergesi yönlü CPI sinyali değil, KXCPI olasılık değişiminin mutlak büyüklüğüdür. Başka bir ifadeyle bulgu, enflasyon beklentisinin özellikle yukarı veya aşağı gitmesinden çok, beklentinin ne kadar güçlü yeniden fiyatlandığıyla ilgilidir.
Alternatif sinyal biçimleri neden kullanılmamıştır?
Araştırmacılar günlük sinyalin beş günlük üstel hareketli ortalamasını ve bütün etkin Kalshi serilerinin ortalamasından oluşan birleşik makro sinyali de sınamıştır.
Üstel hareketli ortalama Bitcoin için yalnızca t=1,24 üretmiş, birleşik sinyal ise Bitcoin’de t=-0,79 ve Chainlink’te t=-0,59 ile sıfıra yakın sonuç vermiştir.
Bu bulguya göre tahmin bilgisi bütün makro piyasaların ortak eğiliminden değil, belirli bir makro sözleşmede gerçekleşen keskin ve ayrı yeniden fiyatlama olaylarından gelmektedir. Federal Reserve, CPI ve resesyon sözleşmelerini tek bir bileşik endekste birleştirmek, birbirinden farklı ekonomik kanalları birbirini götürecek biçimde karıştırmaktadır.
Kalshi piyasalarının likiditesi nasıldır?
KXFED sözleşmelerinde örneklem medyanı günlük işlem hacmi 9.326 ABD dolarıdır. Tek günlük en yüksek değerler 651.000 ABD dolarını aşmıştır.
Açık pozisyon medyanları:
- KXFED için 278.805 ABD doları,
- KXCPI için 147.879 ABD doları,
- KXRECSSNBER için 456.648 ABD dolarıdır.
KXFED ve KXCPI işlem hacimleri FOMC toplantıları ve CPI açıklamaları çevresinde yoğunlaşmaktadır. KXRECSSNBER ise daha düşük günlük işlem hacmiyle birlikte yüksek açık pozisyona sahiptir. Yazarlar bu yapıyı, kısa süreli açıklama spekülasyonundan çok daha uzun süre tutulan resesyon riskinden korunma pozisyonlarıyla uyumlu görmektedir.
Sözleşmelerin minimum fiyat adımı 0,01 ABD dolarıdır. Fiyat dağılımının ortasında yaklaşık 0,02 ABD doları, uçlarda yaklaşık 0,05 ABD doları gidiş-dönüş alış-satış farkı bulunduğu belirtilmektedir. Ancak kamu API’si sözleşme düzeyinde alış ve satış kotasyonlarını vermediğinden gerçek işlem maliyetleri doğrudan ölçülmemiştir.
Bu eksiklik, çalışmanın yatırım uygulamaları açısından önemlidir. İstatistiksel tahmin kazancı küçük olduğunda alış-satış farkı, komisyon ve piyasa etkisi bu kazancı ortadan kaldırabilir.
Hangi kripto paralar incelenmiştir?
CoinGecko’dan Bitcoin, Ethereum, Solana, Cardano, Avalanche ve Chainlink günlük kapanış fiyatları alınmıştır. Günlük logaritmik getiri:
\[ r_{a,t}=\ln\left(\frac{P_{a,t}}{P_{a,t-1}}\right) \]
olarak hesaplanmıştır.
- a, kripto para varlığını,
- Pa,t, t günündeki kapanış fiyatını,
- ra,t, günlük logaritmik getiriyi gösterir.
Gelecek beş günlük gerçekleşen oynaklık nasıl hesaplanmıştır?
Bağımlı değişken, sonraki beş günlük getirilerin örnek standart sapmasının yıllıklaştırılmış değeridir:
\[ RVol^{h=5}_{a,t} =\sqrt{252}\cdot \hat{\sigma}(r_{a,t+1},\ldots,r_{a,t+5}) \]
- RVolh=5a,t, a varlığının t gününden sonraki beş günlük yıllıklaştırılmış gerçekleşen oynaklığıdır.
- \hat{\sigma}, beş günlük getirilerin örnek standart sapmasıdır.
- \sqrt{252}, geleneksel finans literatüründeki yaklaşık yıllık işlem günü sayısına göre yıllıklaştırma katsayısıdır.
Kripto paralar haftanın yedi günü işlem görmesine rağmen araştırmacılar hisse senedi oynaklık literatürüyle karşılaştırılabilirlik için 252 katsayısını kullanmıştır. 365 günlük ölçek kullanılması bütün değerleri yaklaşık:
\[ \sqrt{\frac{365}{252}}\approx1{,}20 \]
ile çarpacaktır; ancak katsayıların işareti ve istatistiksel yorum değişmeyecektir.
Kripto paraların betimleyici oynaklıkları
| Varlık | Ortalama gerçekleşen oynaklık | Standart sapma | Minimum | Maksimum | Gözlem |
|---|---|---|---|---|---|
| Bitcoin | 0,634 | 0,194 | 0,191 | 1,341 | 1.178 |
| Ethereum | 0,742 | 0,254 | 0,214 | 1,731 | 1.178 |
| Solana | 0,930 | 0,341 | 0,186 | 2,488 | 1.178 |
| Cardano | 0,810 | 0,273 | 0,186 | 1,968 | 1.178 |
| Avalanche | 0,918 | 0,309 | 0,210 | 2,101 | 1.178 |
| Chainlink | 0,858 | 0,296 | 0,193 | 2,273 | 1.178 |
Bitcoin örneklemde en düşük ortalama gerçekleşen oynaklığa sahiptir. Solana ve Avalanche 0,90’ın üzerinde ortalamalarla daha oynaktır. Yazarlar Bitcoin’in daha derin likiditesi ve daha yüksek kurumsal katılımının bu farkla uyumlu olduğunu belirtmektedir; çalışma yatırımcı türlerini doğrudan gözlemlemediği için bu açıklama mekanizma kanıtı değildir.
Zaman hizalaması ve ileriye bakma riski nasıl ele alınmıştır?
Kalshi kapanış fiyatları Doğu ABD saatiyle 16.00’da kaydedilmiştir. CoinGecko kapanışı aynı takvim gününün gece yarısı UTC değeridir. Tahmin edilen oynaklık t+1 gününden başladığı için Kalshi sinyaliyle tahmin penceresi arasında yaklaşık 21 saat veya daha fazla zaman bırakıldığı belirtilmektedir.
VIX, S&P 500 ve DXY kontrolleri de Doğu ABD saatiyle 16.00 kapanışına hizalanmıştır. Hafta sonları ve ABD tatilleri veri setinden çıkarılmıştır. Böylece bütün açıklayıcı değişkenlerin tahmin penceresi başlamadan önce gözlenmesi amaçlanmıştır.
Bu seçim takvim günlerinin yaklaşık yüzde 30’unu dışarıda bırakmaktadır. Kripto paraların kesintisiz işlem görmesine rağmen analiz esas olarak ABD finansal piyasalarının açık olduğu günleri temsil etmektedir. Hafta sonu kripto oynaklığı için aynı sonuçların geçerli olduğu gösterilmemiştir.
Örneklem büyüklüğü
Birleştirilmiş takvim veri seti Ocak 2023-Mart 2026 arasında 1.183 günü kapsamaktadır. Beş günlük ileri oynaklık nedeniyle kripto para betimleyici tablolarında 1.178 gözlem bulunmaktadır.
Kalshi serilerinin farklı tarihlerde işlem görmeye başlaması ve eksik günleri nedeniyle regresyonların etkili örneklem büyüklüğü 193 ile 569 arasında değişmektedir. Dolayısıyla farklı sinyal katsayıları her zaman aynı günler üzerinden tahmin edilmemiştir.
Hangi kontrol değişkenleri kullanılmıştır?
Bütün genişletilmiş regresyonlarda üç piyasa kontrolü bulunmaktadır:
- CBOE VIX kapanış seviyesi,
- DXY dolar endeksinin günlük getirisi,
- S&P 500 endeksinin günlük getirisi.
Bu değişkenler genel riskten kaçış ortamını kontrol etmeyi amaçlamaktadır. Aksi durumda Kalshi sinyali yalnızca bütün piyasalarda aynı anda yükselen finansal stresi temsil ediyor olabilir.
Sağlamlık analizlerinde ayrıca Fed Funds vadeli işlemlerindeki ima edilen faiz değişimi, 10 yıllık ABD Hazine tahvili getirisi ve Deribit Bitcoin Volatility Index kullanılmıştır.
HAR temel modeli nedir?
Gerçekleşen oynaklık güçlü süreklilik gösterir: oynak günleri çoğu zaman başka oynak günler izler. Araştırmacılar bu sürekliliği Heterogeneous Autoregressive modelle kontrol etmektedir:
\[ RVol^{h=5}_{a,t} =\alpha+\beta_1|r_{a,t-1}| +\beta_2\overline{|r|}^{(5)}_{a,t-1} +\beta_3\overline{|r|}^{(20)}_{a,t-1} +\varepsilon_{a,t} \]
- |ra,t-1|, önceki günün mutlak getirisidir.
- \overline{|r|}(5), önceki beş günün ortalama mutlak getirisidir.
- \overline{|r|}(20), önceki 20 günün ortalama mutlak getirisidir.
- Günlük, haftalık ve aylık oynaklık kalıcılığını aynı modelde temsil eder.
Bu model M1 olarak adlandırılmıştır.
Kontrollü ve Kalshi sinyalli modeller
Piyasa kontrollerinin eklendiği model:
\[ RVol^{h=5}_{a,t} =\alpha+\beta' HAR_{a,t} +\gamma'Ctrl_t+\varepsilon_{a,t} \]
şeklindedir ve M2 olarak adlandırılmıştır.
Kalshi sinyalinin eklendiği nihai model:
\[ RVol^{h=5}_{a,t} =\alpha+\beta' HAR_{a,t} +\gamma'Ctrl_t +\delta Kalshi_{s,t-1} +\varepsilon_{a,t} \]
şeklindedir ve M3 olarak adlandırılmıştır.
Kalshi sinyali bir gün gecikmeli kullanılmıştır. δ katsayısı, geçmiş oynaklık ve genel piyasa koşulları sabit tutulduğunda Kalshi yeniden fiyatlamasının gelecek beş günlük oynaklıkla ilişkisini ölçmektedir.
Neden Newey-West standart hataları kullanılmıştır?
Beş günlük ileri oynaklık pencereleri üst üste binmektedir. Örneğin pazartesi başlayan beş günlük pencere ile salı başlayan pencerenin dört günü ortaktır. Bu durum regresyon hatalarında seri korelasyon oluşturabilir.
Araştırmacılar bütün temel regresyonlarda beş gecikmeli Newey-West heteroskedastisite ve otokorelasyon tutarlı standart hatalar kullanmıştır. Üst üste binmeyen sağlamlık modellerinde HC3 standart hataları uygulanmıştır.
Çoklu sınama sorunu nasıl ele alınmıştır?
On Kalshi sinyali ile altı kripto varlığın birleştirilmesi 60 potansiyel sınama üretmektedir. Çok sayıda model çalıştırıldığında yalnızca rastlantı sonucu düşük p değerleri bulunma olasılığı yükselir.
Bu nedenle araştırmacılar Benjamini-Hochberg yanlış keşif oranı yöntemini:
\[ q=0{,}05 \]
düzeyinde uygulamıştır. Bu düzeltmeden sonra yalnızca:
- Bitcoin-Fed güvercin sinyali, düzeltilmiş p=0,020,
- Chainlink-CPI sinyali, düzeltilmiş p=0,042
sonuçları korunmuştur.
Bitcoin-resesyon riski ve Solana-CPI ilişkileri ham p değerlerinde anlamlı olsa da 60 sınamalı düzeltme sonrasında yüzde 5 eşiğinin hemen dışında kalmıştır. Bu durum tek tek nominal p değerlerine dayanılarak güçlü genel sonuç çıkarılmaması gerektiğini göstermektedir.
Şekil 1: Sinyal-varlık ısı haritası
PDF’nin 4. sayfasındaki Şekil 1, on Kalshi sinyalinin altı kripto para için HAC t-istatistiklerini bir ısı haritasında göstermektedir. Kırmızı tonlar pozitif, mavi tonlar negatif ilişkiyi temsil etmektedir.
Başlıca değerler şöyledir:
| Sinyal | Bitcoin | Ethereum | Solana | Cardano | Avalanche | Chainlink |
|---|---|---|---|---|---|---|
| Fed güvercin | +3,63 | +0,66 | +1,08 | +1,28 | +1,56 | +0,71 |
| Enflasyon - CPI mutlak değişim | -1,56 | -2,12 | -2,55 | -2,35 | -1,31 | -3,39 |
| Resesyon riski | -2,76 | -1,25 | -0,97 | -1,58 | -0,68 | -1,95 |
| Gerçekleşen CPI eşiği - KXACPI | +2,40 | +0,26 | +0,79 | -0,01 | +1,30 | +0,74 |
Isı haritası tek bir genel “makro stres” kanalını desteklememektedir. Böyle bir kanal baskın olsaydı farklı kripto paraların aynı sinyaller karşısında benzer işaret ve büyüklük göstermesi beklenirdi. Bunun yerine Bitcoin’de Fed ve resesyon, altcoinlerde ise CPI kanalı öne çıkmaktadır.
Bitcoin ve Fed güvercin sinyali
Bitcoin için iç içe geçmiş modellerin sonuçları şöyledir:
| Model | İçerik | Düzeltilmiş R² |
|---|---|---|
| M1 | HAR oynaklık bileşenleri | 0,093 |
| M2 | HAR + VIX + DXY + S&P 500 | 0,141 |
| M3 | M2 + Fed güvercin Kalshi sinyali | 0,155 |
Fed güvercin sinyalinin katsayısı:
\[ \hat{\delta}=0{,}639 \]
ve HAC standart hatası 0,176’dır. Böylece:
\[ t=\frac{0{,}639}{0{,}176}\approx3{,}63 \]
elde edilmektedir.
Sinyalin çeyrekler arası aralığı yaklaşık 0,023’tür. Sinyalin 25. yüzdelikten 75. yüzdeliğe yükselmesi modelin Bitcoin için öngördüğü yıllıklaştırılmış beş günlük oynaklığı:
\[ 0{,}639\times0{,}023\approx0{,}015 \]
artırmaktadır. Bu değişim, Bitcoin’in tam örneklem ortalama oynaklığı olan 0,634’ün yaklaşık yüzde 2,4’üne karşılık gelir.
İlişki istatistiksel olarak güçlü olsa da ekonomik büyüklük sınırlıdır. Sinyal Bitcoin oynaklığındaki bütün değişimi açıklamamaktadır; M3 modelinin düzeltilmiş R² değeri yüzde 15,5’tir.
Güvercin faiz beklentisi neden daha yüksek Bitcoin oynaklığıyla ilişkili olabilir?
Yazarlar üç olası açıklama sunmaktadır:
- Ekonomik zayıflık sinyali: Beklenmedik faiz indirimi beklentisi ekonominin bozulduğuna ilişkin yeni bilgi içererek riskli varlıklardaki belirsizliği artırabilir.
- Dolar likiditesi: Faiz yolu hakkındaki değişiklikler dolar likiditesi beklentilerini ve Bitcoin pozisyonlarının yeniden dengelenmesini etkileyebilir.
- Ortak yatırımcı veya bilgi kümesi: Kalshi ve kripto piyasalarında benzer yatırımcılar işlem yapıyor veya aynı bilgiyi benzer zamanda fiyatlıyor olabilir.
Çalışma bu mekanizmaları birbirinden ayıracak yatırımcı düzeyi veriye sahip değildir. Bu nedenle Fed beklentilerinin Bitcoin oynaklığına doğrudan neden olduğu sonucuna ulaşılamaz.
Bitcoin için diğer Kalshi sinyalleri
| Sinyal | Gözlem | Katsayı | HAC t | p değeri |
|---|---|---|---|---|
| Fed güvercin | 318 | +0,639 | +3,63 | <0,001 |
| Resesyon riski | 389 | -1,536 | -2,76 | 0,006 |
| CPI seviyesi - KXACPI | 195 | +0,412 | +2,40 | 0,017 |
| CPI mutlak değişimi | 264 | -0,454 | -1,56 | 0,119 |
| İş gücü piyasası | 265 | +0,256 | +1,29 | 0,196 |
| Yönlü CPI sinyali | 264 | -0,252 | -1,27 | 0,203 |
| Mutlak para politikası değişimi | 318 | -0,354 | -1,09 | 0,278 |
| Çekirdek PCE | 193 | +0,075 | +0,56 | 0,574 |
| GSYH büyümesi | 289 | +0,076 | +0,38 | 0,708 |
| Çekirdek CPI | 225 | -0,017 | -0,10 | 0,919 |
Mutlak KXFED sinyalinin anlamlı olmamasına karşılık yönlü Fed güvercin sinyalinin güçlü olması, Bitcoin açısından yalnızca faiz beklentisinin değişmesi değil, beklentinin aşağı yönlü değişmesinin önemli olduğunu göstermektedir.
Altcoinler ve CPI enflasyon kanalı
| Varlık | CPI katsayısı | HAC t | p değeri | Düzeltilmiş R² |
|---|---|---|---|---|
| Bitcoin | -0,454 | -1,56 | 0,119 | 0,160 |
| Ethereum | -1,209 | -2,12 | 0,034 | 0,108 |
| Solana | -0,850 | -2,55 | 0,011 | 0,083 |
| Cardano | -0,982 | -2,35 | 0,019 | 0,082 |
| Avalanche | -0,834 | -1,31 | 0,191 | 0,017 |
| Chainlink | -1,262 | -3,39 | 0,001 | 0,110 |
Katsayıların negatif olması, büyük CPI olasılık değişimlerinden sonra altcoin oynaklığının düştüğünü göstermektedir. Bu, “enflasyon arttığında altcoin oynaklığı azalır” anlamına gelmez. Kullanılan sinyal olasılık değişiminin mutlak büyüklüğüdür; hareketin yukarı veya aşağı yönü temel sonuçta ayrılmamaktadır.
Belirsizlik çözülmesi açıklaması
Yazarların temel yorumu, büyük CPI yeniden fiyatlamalarının çoğunlukla resmî enflasyon açıklaması çevresinde gerçekleştiğidir. Açıklama öncesinde biriken enflasyon belirsizliği veri açıklandığında çözülür. Kalshi olasılıkları büyük ölçüde yeniden fiyatlanırken sonraki haftada belirsizlik kaynaklı oynaklık azalabilir.
Bu açıklamanın rakibi basit takvim etkisidir: CPI açıklamasını izleyen günlerde altcoin oynaklığı başka nedenlerle zaten düşük olabilir ve Kalshi sinyali yalnızca açıklama günlerini işaretliyor olabilir.
Araştırmacılar bu olasılığı sınamak için resmî CPI açıklamasının üç günlük çevresini temsil eden kukla değişken eklemiştir. CPI sinyali şu sonuçlarla anlamlılığını korumuştur:
- Chainlink: t=-3,21 ve p=0,001,
- Solana: t=-2,63 ve p=0,009,
- Ethereum: t=-2,07 ve p=0,039.
Üç günlük açıklama penceresi tamamen çıkarıldığında:
- Solana t=-2,80,
- Chainlink t=-3,07,
- Ethereum t=-1,81 ve p=0,071
sonuçlarını vermiştir. Solana ve Chainlink ilişkisi açıklama günleri dışında da devam ederken Ethereum sonucu marjinal düzeye gerilemiştir. Bu nedenle belirsizlik çözülmesi açıklaması desteklenmekte, ancak Ethereum için takvim etkisinin kısmi katkısı dışlanmamaktadır.
Avalanche neden farklı görünmektedir?
Avalanche için CPI katsayısı negatif olsa da istatistiksel olarak anlamlı değildir. Modelin düzeltilmiş R² değeri yalnızca 0,017’dir; diğer anlamlı altcoin modellerinde bu değer 0,082-0,110 arasındadır.
Yazarlar Avalanche oynaklığının örneklemde yüksek varlığa özgü gürültü, kurumsal alt ağ faaliyetleri ve yoğun merkeziyetsiz finans maruziyetinden etkilenebileceğini ileri sürmektedir. Ancak çalışma bu ekosistem unsurlarını doğrudan değişken olarak ölçmemiştir.
Şekil 2: Tahmin ufku profili
PDF’nin 7. sayfasındaki Şekil 2, CPI, Fed güvercin ve resesyon riski sinyallerinin 1, 3, 5 ve 10 günlük tahmin ufuklarındaki t-istatistiklerini göstermektedir.
Federal Reserve güvercin sinyali Bitcoin için bir günlük ufukta daha zayıf, üç ve beş günlük ufuklarda en güçlü, on günlük ufukta yeniden daha düşük görünmektedir. Bu profil, bilginin Bitcoin oynaklığına tek anda değil birkaç gün içinde yayıldığı yorumuyla uyumludur.
CPI sinyali Solana ve Chainlink için beş günlük ufukta en güçlü negatif ilişkiyi göstermektedir. Ethereum’daki negatif etki on günlük ufka kadar daha kalıcıdır.
Resesyon riski Bitcoin’de bütün ufuklarda negatif görünmekte; en güçlü değerler üç ve beş günlük ufuklardadır.
Beş günlük tepe, ilişkinin yalnızca eş zamanlı fiyat hareketinin sonucu olmadığı görüşünü destekleyebilir. Bununla birlikte farklı ufuklarda çok sayıda model sınanması da ilave seçim ve çoklu test riski oluşturur.
Şekil 3: Her varlık için en güçlü sinyal
Şekil 3, her kripto para için tam örneklemde en yüksek mutlak t-istatistiğine sahip Kalshi sinyalinin katsayısını ve yüzde 95 güven aralığını göstermektedir:
- Bitcoin: Fed güvercin, t=3,63, pozitif katsayı.
- Avalanche: Fed güvercin, t=1,56, güven aralığı sıfırı içeriyor.
- Ethereum: CPI, t=-2,12.
- Cardano: CPI, t=-2,35.
- Solana: CPI, t=-2,55.
- Chainlink: CPI, t=-3,39.
Şekilde her varlık için “en iyi” sinyal tam örneklem kullanılarak seçilmiştir. Bu nedenle görsel, gelecekte koşulsuz kullanılabilecek hazır yatırım kurallarını değil, örneklem içinde öne çıkan makro kanalları göstermektedir.
Örneklem dışı tahmin nasıl yapılmıştır?
Araştırmacılar 120 günlük ilk eğitim penceresiyle başlayan ve her gün genişleyen bir örneklem kullanmıştır. Her yeni tahminde geçmişteki bütün mevcut veriler modele eklenmiştir.
Temel model M2 ile Kalshi sinyalli model M3’ün tahmin hataları karşılaştırılmıştır. İç içe modeller için Clark-West düzeltilmiş kayıp farkı:
\[ \hat{f}_t = e^2_{b,t}- \left[ e^2_{a,t}- (\hat{y}_{b,t}-\hat{y}_{a,t})^2 \right] \]
- eb,t, temel model M2’nin tahmin hatasıdır.
- ea,t, Kalshi sinyalli M3 modelinin tahmin hatasıdır.
- \hat{y}b,t ve \hat{y}a,t, iki modelin tahminleridir.
- Ortalama düzeltilmiş farkın pozitif olması M3 lehine kanıt üretir.
Clark-West testi tek yönlü uygulanmıştır.
MSFE oranı nasıl yorumlanır?
MSFE oranı:
\[ MSFE\ oranı = \frac{M3\ modelinin\ ortalama\ kare\ tahmin\ hatası} {M2\ modelinin\ ortalama\ kare\ tahmin\ hatası} \]
biçimindedir.
- 1’in altındaki oran Kalshi sinyalli modelin daha düşük hata ürettiğini,
- 1’in üzerindeki oran temel modelin daha iyi olduğunu gösterir.
Örneğin 0,959 oranı, M3’ün ortalama kare tahmin hatasının M2’den yaklaşık yüzde 4,1 daha düşük olduğunu ifade eder.
Örneklem dışı sonuçlar
| Varlık | Sinyal | Tahmin sayısı | OOS R² | MSFE oranı | Clark-West p |
|---|---|---|---|---|---|
| Bitcoin | Fed güvercin | 198 | 0,118 | 1,009 | 0,446 |
| Bitcoin | Resesyon riski | 269 | 0,126 | 0,979 | 0,020 |
| Bitcoin | CPI | 144 | 0,095 | 0,995 | 0,231 |
| Ethereum | Fed güvercin | 198 | -0,042 | 1,004 | 0,893 |
| Ethereum | CPI | 144 | 0,068 | 0,959 | 0,010 |
| Ethereum | Resesyon riski | 269 | 0,051 | 1,000 | 0,421 |
| Solana | CPI | 144 | 0,048 | 0,983 | 0,048 |
| Solana | Mutlak para politikası | 198 | 0,012 | 0,999 | 0,325 |
| Cardano | Mutlak para politikası | 198 | 0,011 | 0,992 | 0,041 |
| Avalanche | CPI | 144 | -0,045 | 0,996 | 0,171 |
| Chainlink | CPI | 144 | 0,060 | 0,992 | 0,121 |
Dört varlık-sinyal çifti yüzde 5 düzeyinde anlamlı Clark-West sonucu ve 1’in altında MSFE oranı üretmiştir:
- Bitcoin-resesyon riski: yaklaşık yüzde 2,1 hata azalması.
- Ethereum-CPI: yaklaşık yüzde 4,1 hata azalması.
- Solana-CPI: yaklaşık yüzde 1,7 hata azalması.
- Cardano-mutlak para politikası: yaklaşık yüzde 0,8 hata azalması.
Bu iyileşmeler istatistiksel olarak anlamlı olsa da mutlak büyüklükleri küçüktür. Çalışma, tahmin kazançlarının işlem maliyetlerinden sonra kârlı bir ticaret stratejisi oluşturduğunu göstermemektedir.
Bitcoin’de örneklem içi ve dışı sonuç neden ayrışmaktadır?
Fed güvercin sinyali örneklem içinde en güçlü Bitcoin göstergesidir; ancak örneklem dışında MSFE oranı 1,009’dur. Bu, Kalshi sinyalinin eklenmesinin temel modelden yaklaşık yüzde 0,9 daha yüksek hata ürettiği anlamına gelir.
Yazarlar bu farkı rejim bağımlılığıyla açıklamaktadır. Fed güvercin sinyalinin tahmin bakımından etkili olduğu dönem, 2024-2025 faiz indirim döngüsüyle yoğun biçimde örtüşmektedir. Faiz yolu aktif biçimde yeniden fiyatlanırken sinyal bilgi taşımış; döngünün sona ermesiyle tahmin katkısı azalmıştır.
Bu sonuç, yüksek örneklem içi t-istatistiğinin kalıcı ve rejimden bağımsız bir tahmin kuralı anlamına gelmediğini açıkça göstermektedir.
Şekil 4: Birikimli tahmin hatası farkları
PDF’nin 9. sayfasındaki Şekil 4, her varlık için en iyi Kalshi modelinin temel modele göre birikimli kare tahmin hatası farkını göstermektedir. Eğrinin yükselmesi Kalshi sinyalli modelin avantaj biriktirdiğini, düşmesi ise önceki avantajın geri verildiğini gösterir.
- Bitcoin-resesyon riski: Eğri değerlendirme dönemi boyunca genel olarak yukarı yönlüdür ve son bölümde belirgin kazanç oluşturur.
- Ethereum-CPI: Özellikle değerlendirme döneminin ikinci yarısında kalıcı yukarı hareket görülür.
- Solana-CPI: Kısa gerilemeler bulunsa da toplam eğilim pozitiftir.
- Cardano-para politikası: Tahmin üstünlüğü zaman içinde belirgin biçimde dalgalanır; son değer pozitiftir.
- Avalanche-CPI: Eğri uzun süre negatif bölgede kalmış, daha sonra toparlanmıştır; Clark-West sonucu anlamlı değildir.
- Chainlink-CPI: Örneklem içindeki güçlü t-istatistiğine rağmen örneklem dışı eğri istikrarsızdır ve p=0,121’dir.
Özellikle Chainlink sonucu önemli bir ayrımı göstermektedir: Çoklu test düzeltmesinden geçen güçlü bir örneklem içi ilişki, mutlaka güçlü örneklem dışı tahmin başarısına dönüşmemektedir.
Üst üste binmeyen pencereler
Beş günlük üst üste binmeyen pencereler kullanıldığında Bitcoin-Fed katsayısı pozitif kalmış ancak t=1,17 ve p=0,24 ile anlamlılığını kaybetmiştir. Örneklem 318’den 64 gözleme düşmüştür.
Chainlink-CPI sonucu t=-0,71 ve 54 gözlemdir. Yazarlar anlamlılık kaybını esas olarak örneklem gücünün beş kat azalmasına bağlamaktadır.
Bununla birlikte bu sonuçlar, temel bulguların üst üste binen yüksek gözlem sayısına ve kullanılan HAC çıkarımına duyarlı olduğunu da göstermektedir. Küçük örneklemde ilişkinin bağımsız olarak doğrulanamadığı açıkça belirtilmelidir.
Kalshi sinyalleri geleneksel göstergelerden bağımsız mı?
Fed güvercin sinyali; Fed Funds ima edilen faiz değişimi, bunun mutlak değeri, VIX, DXY ve S&P 500 üzerine yansıtılmıştır. Birinci aşama R² değeri yalnızca yüzde 2,3’tür. Başka bir ifadeyle Kalshi sinyalinin günlük değişiminin yüzde 97,7’si bu değişkenlerle doğrusal olarak açıklanamamıştır.
Bu regresyondan kalan artık sinyal Bitcoin oynaklığını t=3,62 ve p<0,001 ile tahmin etmeyi sürdürmüştür.
CPI sinyali 10 yıllık Hazine tahvili getirisi, VIX, DXY ve S&P 500 üzerine yansıtıldığında birinci aşama R² yüzde 7,5’tir. Artık CPI sinyalinin sonuçları:
- Ethereum: t=-2,29 ve p=0,022,
- Solana: t=-2,79 ve p=0,005,
- Cardano: t=-2,60 ve p=0,009,
- Chainlink: t=-3,73 ve p<0,001
olarak kalmıştır.
Bu analiz Kalshi’nin doğrusal olarak aynı günkü geleneksel göstergelerden farklı bilgi taşıdığını desteklemektedir. Ancak düşük R² tek başına Kalshi bilgisinin tamamen benzersiz veya nedensel olduğunu kanıtlamaz; doğrusal olmayan ilişkiler ve ölçüm farklılıkları bulunabilir.
Hareketli blok bootstrap sonucu
Bitcoin-Fed modeli için beş günlük blok uzunluğu ve 2.000 yeniden örnekleme kullanılmıştır. Bootstrap p değeri 0,035’tir. Bu değer analitik HAC p değeri olan yaklaşık 0,0003’ten daha yüksektir; ancak yüzde 5 eşiğinin altındadır.
Sonuç, Bitcoin-Fed ilişkisinin seri bağımlılığı koruyan daha muhafazakâr bir yeniden örnekleme yönteminde de varlığını sürdürdüğünü desteklemektedir.
Öncül-gecikme testi
Bitcoin için bir gün gecikmeli Fed güvercin sinyali:
\[ t=3{,}71,\quad p<0{,}001 \]
sonucunu verirken bir gün sonraki, yani gelecekteki Kalshi sinyalini kullanan plasebo model:
\[ t=-0{,}17,\quad p=0{,}87 \]
sonucunu vermiştir. Bu, Bitcoin oynaklığının gelecekteki Kalshi hareketini geriye dönük açıklaması biçimindeki en basit ters nedensellik yorumuyla uyumlu değildir.
CPI kanalında zamanlama daha belirsizdir. Gecikmeli sinyal anlamlı olduğu gibi bir gün ileri sinyal de:
- Ethereum’da t=-2,53 ve p=0,012,
- Solana’da t=-3,76 ve p<0,001,
- Chainlink’te t=-1,95 ve p=0,051
sonuçlarını üretmiştir.
Yazarlar bunu CPI yeniden fiyatlamasının resmî açıklama çevresinde birkaç güne yayılmasıyla açıklamaktadır. Ancak bu bulgu, enflasyon kanalı için bilginin tam olarak hangi piyasadan hangisine önce geçtiğini kesin biçimde belirlemeyi zorlaştırmaktadır.
Fed Funds ve tahvil göstergeleriyle karşılaştırma
Bitcoin modelinde Fed Funds ima edilen faiz değişiminin t-istatistiği -0,83, 10 yıllık Hazine tahvili getirisinin t-istatistiği +0,01’dir. İki değer de anlamlı değildir.
Kalshi Fed güvercin sinyali bu göstergelerle aynı modele girdiğinde t=+3,45 ve p<0,001 düzeyini korumuştur.
Ethereum-CPI modelinde tahvil getirisi tek başına t=-0,25 üretirken, Kalshi CPI sinyali ortak modelde t=-2,10 ve p=0,035 düzeyinde kalmıştır.
Bu sonuçlar Kalshi sinyallerinin standart faiz ve tahvil hareketlerinin basit kopyası olmadığını desteklemektedir.
Deribit ima edilen oynaklığıyla karşılaştırma
Bitcoin için Deribit DVOL ile Kalshi Fed güvercin sinyali aynı modele konduğunda:
- Kalshi Fed güvercin: t=+3,46 ve p=0,001,
- DVOL: t=+1,58 ve p=0,12
sonucunu vermiştir.
Ethereum-CPI modelinde:
- Kalshi CPI: t=-2,08 ve p=0,037,
- Ethereum DVOL: t=-1,52 ve p=0,13
olarak raporlanmıştır.
Yazarlar bunu Kalshi’nin opsiyon piyasasında henüz bulunmayan makroekonomik bilgi taşıması olarak yorumlamaktadır. Ancak DVOL’un seviye olarak kullanılması, farklı gecikme veya eğim özelliklerinin denenmemesi ve kısa örneklem, bu kıyaslamanın kapsamını sınırlar.
Alternatif oynaklık ölçüleri
Bitcoin-Fed sonucu farklı bağımlı değişkenlerle de sınanmıştır:
- GARCH(1,1) koşullu varyansı: t=+2,91 ve p=0,004.
- Logaritmik beş günlük gerçekleşen oynaklık: t=+3,53.
- 21 günlük gerçekleşen oynaklık: t=+0,93 ve p=0,35.
Sonuç haftalık ufukta güçlü, 21 günlük ufukta zayıftır. Bu, sinyalin kısa ve orta vadeli oynaklıkla ilişkili olduğunu, kalıcı aylık oynaklık rejimini öngörmediğini göstermektedir.
Ethereum-CPI sonucu:
- GARCH koşullu varyansında t=-0,69 ile anlamlı değildir.
- Logaritmik gerçekleşen oynaklıkta t=-2,41’dir.
- 21 günlük gerçekleşen oynaklıkta t=-1,78 ve p=0,075’tir.
CPI kanalının kullanılan oynaklık tanımına Fed kanalından daha duyarlı olduğu görülmektedir.
Portföy uygulaması nasıl tartışılmıştır?
Çalışma, oynaklık tahminine ters orantılı pozisyon büyüklüğü yaklaşımını:
\[ w_t=\frac{\bar{\sigma}}{\hat{\sigma}_{t+1}} \]
biçiminde ele almaktadır.
- wt, portföy ağırlığıdır.
- \bar{\sigma}, hedef veya uzun dönem oynaklık seviyesidir.
- \hat{\sigma}_{t+1}, gelecek dönem tahmin edilen oynaklıktır.
Fed güvercin sinyali 90. yüzdelikte olduğunda genişletilmiş model Bitcoin oynaklığını yaklaşık 0,348, ortalama sinyaldeki HAR modeli ise 0,324 olarak tahmin etmektedir. Bu fark, teorik oynaklık hedefleme yaklaşımında Bitcoin pozisyon ağırlığının yaklaşık yüzde 7 azaltılmasına karşılık gelir.
Bu yalnızca modelden türetilen örnek hesaplamadır. Çalışma portföyün gerçek getirilerini, yeniden dengeleme maliyetini, kaldıraç sınırlarını veya risk ayarlı performansını geriye dönük olarak test etmemiştir.
Opsiyon fiyatlaması tartışması
Ethereum CPI katsayısı -1,209’dur. CPI sinyali yaklaşık 0,070 olan 90. yüzdelik düzeye ulaştığında tahmin edilen yıllıklaştırılmış oynaklık değişimi:
\[ -1{,}209\times0{,}070\approx-0{,}084 \]
olarak hesaplanmaktadır.
HAR tahmini 0,52 olduğunda bu yaklaşık yüzde 16’lık düşüşe karşılık gelir. Yazarlar, opsiyon piyasası CPI yeniden fiyatlamasını hesaba katmıyorsa açıklama sonrasında altcoin opsiyonlarının gerçekleşecek oynaklığa göre yüksek fiyatlanabileceğini tartışmaktadır.
Bu sonuç doğrudan kısa straddle işlemi önerisi değildir. Çalışmada opsiyon primi, ima edilen oynaklık yüzeyi, delta koruması, kuyruk riski, teminat, likidite ve işlem maliyetlerini içeren gerçek bir ticaret stratejisi sınanmamıştır.
Çalışmanın güçlü yönleri nelerdir?
- Planlanmış makro açıklama günleri arasındaki beklenti değişimini ölçmek için sürekli bir tahmin piyasası sinyali geliştirmektedir.
- Bitcoin ile beş altcoini aynı ekonometrik çerçevede karşılaştırmaktadır.
- Günlük, haftalık ve aylık oynaklık kalıcılığını HAR modeliyle kontrol etmektedir.
- VIX, dolar ve S&P 500 gibi genel risk değişkenlerini modele eklemektedir.
- Üst üste binen tahmin pencereleri için HAC standart hataları kullanmaktadır.
- 60 sınama için Benjamini-Hochberg düzeltmesi uygulamaktadır.
- Örneklem dışı genişleyen pencere ve Clark-West testi sunmaktadır.
- Fed Funds, tahvil getirileri ve Deribit DVOL ile karşılaştırma yapmaktadır.
- Blok bootstrap, öncül-gecikme testi ve alternatif oynaklık ölçüleri kullanmaktadır.
- Örneklem içi güç ile örneklem dışı başarısızlık arasındaki rejim farkını gizlememektedir.
- Şekiller kanal, ufuk ve zaman içindeki tahmin kazançlarını ayrı biçimde göstermektedir.
Çalışmanın sınırlılıkları nelerdir?
- Preprint durumu: Çalışmanın hakem değerlendirmesinden geçtiği doğrulanmamıştır.
- Kısa tarih aralığı: Örneklem yalnızca Ocak 2023-Mart 2026 dönemini kapsamaktadır.
- Para politikası rejimi: Fed güvercin sonucu büyük ölçüde 2024-2025 faiz indirimi döneminde yoğunlaşmaktadır.
- Kalshi’nin gelişim süreci: Platform işlem hacmi örneklem boyunca önemli ölçüde büyümüştür; erken dönem ile geç dönem aynı piyasa derinliğini temsil etmemektedir.
- Seriler arasında farklı örneklem: Regresyonlar 193-569 arasında değişen gözlem sayılarına sahiptir.
- Çoklu sınama: Nominal anlamlı sonuçların yalnızca ikisi yüzde 5 FDR düzeltmesini geçmektedir.
- İç örneklemde sinyal seçimi: Her varlığın “en iyi” sinyali aynı veri kullanılarak belirlenmiştir.
- Örneklem dışı kazançların küçüklüğü: Anlamlı MSFE iyileştirmeleri yaklaşık yüzde 0,8-4,1 arasındadır.
- CPI zamanlaması: Gelecekteki CPI sinyali de bazı altcoinlerde anlamlıdır; bilgi akışının yönü kesin olarak belirlenememiştir.
- Üst üste binmeyen örneklem: Bağımsız beş günlük pencerelerde temel ilişkiler anlamlılığını kaybetmiştir.
- Risk-nötr fiyatlar: Sözleşme fiyatları gerçek olasılıkla aynı olmayabilir ve değişken risk primi içerebilir.
- Alış-satış verisi yokluğu: Kamu API’sinde sözleşme düzeyi kotasyon bulunmadığından gerçek işlem maliyeti ölçülmemiştir.
- Hafta sonlarının çıkarılması: Kripto paraların kesintisiz piyasa yapısının yaklaşık yüzde 30’u analiz dışında kalmıştır.
- Günlük veri: Piyasalar arasındaki saatlik veya dakikalık bilgi sıralaması gösterilememektedir.
- Katılımcı verisi yokluğu: Kurumsal ve bireysel yatırımcı mekanizması doğrudan test edilmemiştir.
- Tek platform: Sonuçlar Polymarket, PredictIt veya başka tahmin piyasalarında doğrulanmamıştır.
- Sınırlı varlık seçimi: Yalnızca altı kripto para incelenmiştir.
- İşlem stratejisi yokluğu: Tahminlerin işlem maliyetleri sonrasında ekonomik kârlılık ürettiği gösterilmemiştir.
- Açık kod ve veri bağlantısı: PDF’de sonuçları yeniden üretmeye yönelik resmî kod deposu veya veri paketi bağlantısı verilmemiştir.
Çalışma neyi desteklemektedir?
- Kalshi makro sözleşmelerindeki bazı günlük yeniden fiyatlamalar, geçmiş oynaklık ve genel piyasa değişkenlerinin ötesinde kripto oynaklığıyla ilişkili bilgi taşımaktadır.
- Bitcoin’in örneklem içindeki en güçlü Kalshi kanalı, aşağı yönlü Fed faiz beklentisi yeniden fiyatlamasıdır.
- Bitcoin için resesyon riski sinyali Fed güvercin sinyalinden daha istikrarlı örneklem dışı sonuç vermiştir.
- CPI beklentilerindeki büyük mutlak değişimler Ethereum, Solana, Cardano ve Chainlink’in takip eden haftadaki daha düşük oynaklığıyla ilişkilidir.
- CPI ilişkisi yalnızca resmî açıklama günlerini temsil eden basit bir kukla değişkenle tamamen açıklanamamaktadır.
- Kalshi sinyalleri Fed Funds, tahvil getirileri, VIX ve DVOL ile doğrusal olarak tam biçimde açıklanamamaktadır.
- Tahmin ilişkileri varlık ve makro kanal bakımından heterojendir.
- Para politikası sinyalinin değeri ekonomik rejime bağlıdır.
Çalışma neyi kanıtlamamaktadır?
- Kalshi fiyat değişimlerinin kripto oynaklığına doğrudan neden olduğunu kanıtlamamaktadır.
- Tahmin piyasalarının gelecekte bütün dönemlerde kripto oynaklığını doğru öngöreceğini göstermemektedir.
- Fed güvercin sinyalinin kalıcı bir Bitcoin alım veya satım göstergesi olduğunu göstermemektedir.
- CPI beklentisinin yukarı veya aşağı hareketinin doğrudan altcoin oynaklığını azalttığını kanıtlamamaktadır; temel sinyal mutlak değişimdir.
- Altcoin yatırımcılarının çoğunlukla bireysel, Bitcoin yatırımcılarının çoğunlukla kurumsal olduğunu veriyle göstermemektedir.
- Kalshi sinyallerinin bütün geleneksel finansal göstergelerden veya doğrusal olmayan modellerden üstün olduğunu kanıtlamamaktadır.
- İstatistiksel tahmin kazançlarının işlem maliyetleri sonrasında kârlı olduğunu göstermemektedir.
- Opsiyon satışı veya oynaklık hedefleme stratejilerinin güvenli olduğunu göstermemektedir.
- Hafta sonu kripto oynaklığının aynı sinyallerle tahmin edilebildiğini göstermemektedir.
- Kalshi dışındaki tahmin piyasalarında aynı ilişkinin bulunduğunu göstermemektedir.
- İki nominal anlamlı sonuç dışındaki bütün ilişkilerin çoklu sınama sorununa karşı güçlü olduğunu göstermemektedir.
Geçmiş, bugün ve gelecek açısından önemi
Geçmiş açısından: Kripto oynaklığı araştırmaları makroekonomik haberleri çoğunlukla resmî açıklama günlerindeki sürprizlerle veya VIX, faiz ve dolar gibi geleneksel göstergelerle ölçmüştür. Bu çalışma, açıklamalar arasındaki beklenti güncellemelerini tahmin piyasası fiyatlarından günlük olarak çıkarmaktadır.
Bugün açısından: Sonuçlar, bütün kripto paralar için tek bir makro risk göstergesi kullanmanın yetersiz olabileceğini göstermektedir. Bitcoin oynaklığında faiz yolu ve resesyon, bazı altcoinlerde ise CPI belirsizliği daha fazla bilgi taşıyabilmektedir.
Gelecek açısından: Daha uzun örneklemler farklı faiz artırımı ve indirimi döngülerini karşılaştırabilir. Gün içi Kalshi ve kripto verileri bilgi akışının zamanını daha kesin belirleyebilir. Katılımcı düzeyi veriler ortak yatırımcı mekanizmasını, diğer tahmin platformları ise sonuçların genellenebilirliğini sınayabilir.
Yatırımcılar açısından kontrollü yorum
Çalışma, Kalshi sinyallerinin tek başına fiyat yönünü tahmin ettiğini göstermemektedir. Tahmin edilen değişken fiyat artışı veya düşüşü değil, getirilerin ne kadar dalgalanacağıdır.
Bir oynaklık tahmininin istatistiksel olarak iyileşmesi de otomatik olarak kârlı işlem anlamına gelmez. Kullanılabilirlik için tahminin gerçek zamanda elde edilmesi, sözleşme alış-satış farklarının, kripto işlem maliyetlerinin, opsiyon likiditesinin ve model değişiminin hesaba katılması gerekir.
Özellikle Fed güvercin sinyalinin örneklem dışındaki başarısızlığı, yalnızca güçlü geçmiş t-istatistiğine dayanarak kalıcı yatırım kuralı oluşturmanın riskini göstermektedir.
Çalışmanın Yöntemi ve Bulguları
Teknik yöntem özeti
| Teknik unsur | Çalışmadaki uygulama |
|---|---|
| Araştırma tasarımı | Günlük zaman serisi regresyonu ve örneklem dışı oynaklık tahmini |
| Dönem | Ocak 2023-Mart 2026 |
| Takvim gözlemi | 1.183 gün |
| Kripto gözlemi | Her varlık için 1.178 ileri oynaklık gözlemi |
| Kalshi serileri | Listelenen 10 seri; yetersiz kapsam nedeniyle ana analizde 8 kullanılabilir seri |
| Kripto varlıkları | Bitcoin, Ethereum, Solana, Cardano, Avalanche ve Chainlink |
| Kalshi verileri | Günlük kapanış, işlem hacmi ve açık pozisyon |
| Kripto veri kaynağı | CoinGecko günlük kapanış fiyatları |
| Temel Kalshi sinyali | Hacim ağırlıklı mutlak günlük olasılık değişimi |
| Yönlü sinyal | Fed güvercin = KXFED değişiminin negatifi |
| Bağımlı değişken | Gelecek beş günlük yıllıklaştırılmış gerçekleşen oynaklık |
| Yıllıklaştırma | √252 |
| Temel tahmin modeli | Günlük, 5 günlük ve 20 günlük HAR modeli |
| Piyasa kontrolleri | VIX, DXY getirisi ve S&P 500 getirisi |
| Kalshi gecikmesi | Bir işlem günü |
| Standart hatalar | Beş gecikmeli Newey-West HAC |
| Çoklu test | 60 model için Benjamini-Hochberg, q=0,05 |
| Örneklem dışı yöntem | 120 günlük başlangıçla genişleyen pencere |
| Tahmin kıyası | MSFE oranı ve tek yönlü Clark-West testi |
| Ek sağlamlık | Üst üste binmeyen pencereler, ortogonalleştirme, blok bootstrap, öncül-gecikme ve alternatif oynaklık ölçüleri |
Temel örneklem içi bulgular
- Bitcoin-Fed güvercin sinyali: katsayı 0,639; t=3,63; p<0,001.
- Bitcoin-resesyon riski: katsayı -1,536; t=-2,76; p=0,006.
- Bitcoin-KXACPI: katsayı 0,412; t=2,40; p=0,017.
- Ethereum-CPI: katsayı -1,209; t=-2,12; p=0,034.
- Solana-CPI: katsayı -0,850; t=-2,55; p=0,011.
- Cardano-CPI: katsayı -0,982; t=-2,35; p=0,019.
- Chainlink-CPI: katsayı -1,262; t=-3,39; p=0,001.
- Avalanche-CPI: katsayı -0,834; t=-1,31; anlamlı değil.
Çoklu test düzeltmesinden geçen sonuçlar
- Bitcoin-Fed güvercin: düzeltilmiş p=0,020.
- Chainlink-CPI: düzeltilmiş p=0,042.
Temel örneklem dışı bulgular
- Bitcoin-resesyon riski: MSFE 0,979; Clark-West p=0,020.
- Ethereum-CPI: MSFE 0,959; Clark-West p=0,010.
- Solana-CPI: MSFE 0,983; Clark-West p=0,048.
- Cardano-para politikası: MSFE 0,992; Clark-West p=0,041.
- Bitcoin-Fed güvercin: MSFE 1,009; Clark-West p=0,446; örneklem dışı kazanç yok.
- Avalanche-CPI: MSFE 0,996; p=0,171; anlamlı değil.
- Chainlink-CPI: MSFE 0,992; p=0,121; anlamlı değil.
Bulguların teknik yorumu
Çalışmanın en güçlü genel sonucu, makro tahmin piyasası sinyallerinin kripto varlıkları arasında aynı biçimde çalışmadığıdır. Bitcoin için faiz ve resesyon; Ethereum, Solana, Cardano ve Chainlink için CPI kanalları öne çıkmaktadır.
Örneklem içi ve örneklem dışı sonuçların ayrılması zorunludur. Fed güvercin sinyali Bitcoin’de en yüksek t-istatistiğini üretmesine rağmen ileri dönem tahmininde temel modeli geçememiştir. Buna karşılık daha zayıf örneklem içi resesyon sinyali daha istikrarlı örneklem dışı performans sağlamıştır.
CPI kanalında Ethereum ve Solana için örneklem dışı destek bulunmakla birlikte zamanlama testleri CPI hareketinin birkaç güne yayıldığını göstermektedir. Bu nedenle Kalshi’nin altcoin piyasasına kesin olarak öncülük ettiği sonucuna ulaşılamaz.
Raporlanan tahmin kazançları standart modeller üzerinde ölçülebilir ancak küçük iyileştirmelerdir. Bu bulgular tahmin piyasalarının kripto risk modellerine ek veri kaynağı olabileceğini desteklemekte, tek başına yeterli tahmin motoru olduğunu göstermemektedir.
Kaynak ve Yöntem Notu
Çalışmanın tam özgün adı: Do Prediction Markets Forecast Cryptocurrency Volatility? Evidence from Kalshi Macro Contracts
Yazarlar ve sıraları: Hardhik Mohanty; Bhaskar Krishnamachari.
Eş birinci yazar bilgisi: PDF’de eş katkı veya eş birinci yazar bildirimi bulunmamaktadır.
Sorumlu yazar: Hardhik Mohanty. PDF’de yıldız işaretiyle belirtilmiş ve hmohanty@usc.edu e-posta adresi verilmiştir.
Kurumsal bağlantı: Viterbi School of Engineering, University of Southern California, Los Angeles, California, ABD.
Finansman bilgisi: PDF’de bu çalışma için ayrı bir finansman veya hibe bildirimi yer almamaktadır.
Kaynak türü: İstatistiksel finans ve risk yönetimi alanlarında ekonometrik tahmin analizi içeren preprint araştırma makalesi.
Yayın yılı: 2026.
Yayın platformu: arXiv.
arXiv kimliği: arXiv:2604.01431v1.
ArXiv kategorileri: Statistical Finance (q-fin.ST) ve Risk Management (q-fin.RM).
DOI: 10.48550/arXiv.2604.01431. Bu DOI arXiv tarafından DataCite üzerinden verilen preprint DOI’sidir; hakemli dergi DOI’si değildir.
Hakemlik durumu: Hakem değerlendirmesinden geçtiği doğrulanmamıştır.
Dergi veya konferans: Resmî arXiv kaydında doğrulanmış dergi yayını veya konferans kabulü bulunmamaktadır.
Özgün yayınevi: Hakemli dergi veya konferans yayınevi doğrulanamamıştır. Çalışmanın resmî preprint platformu arXiv’dir.
Resmî yayın bağlantısı:Do Prediction Markets Forecast Cryptocurrency Volatility? - arXiv
DOI bağlantısı:10.48550/arXiv.2604.01431
Kod ve veri erişimi: PDF’de çalışmanın bütün analiz kodlarını ve hazırlanmış veri setini içeren resmî bir açık kaynak deposu bağlantısı verilmemektedir. Kalshi verilerinin kamu API’sinden, kripto fiyatlarının CoinGecko’dan alındığı belirtilmiştir; ancak sonuçların bağımsız olarak yeniden üretilebilmesi için kullanılan veri anlık görüntüsü, kod sürümü ve ayrıntılı temizleme dosyaları paylaşılmamıştır.
Bu Verianla makalesi yüklenen 14 sayfalık PDF’nin ana metni, veri eki, altı tablosu, dört şekli, matematiksel ifadeleri, tahmin modelleri, sağlamlık kontrolleri ve sınırlılıkları incelenerek hazırlanmıştır. PDF dışından yeni bir bilimsel bulgu eklenmemiştir. Dış kaynaklar yalnızca çalışmanın başlığını, yazar sırasını, kurumsal bağlantısını, sorumlu yazarı, arXiv kimliğini, DOI’sini, kategorilerini ve yayın durumunu doğrulamak amacıyla kullanılmıştır.
Çalışmanın temel sınırlılıkları; kısa ve rejime bağımlı örneklem, Kalshi likiditesinin zaman içinde değişmesi, seriler arasındaki farklı gözlem dönemleri, çoklu sınama riski, üst üste binmeyen örneklemlerde anlamlılık kaybı, CPI kanalındaki belirsiz öncül-gecikme yapısı, işlem maliyetlerinin ölçülmemesi, hafta sonlarının dışarıda bırakılması, yalnızca tek tahmin platformu kullanılması ve açık yeniden üretim paketinin bulunmamasıdır.
Çalışma, Kalshi sözleşmelerinin kripto fiyat yönünü kesin olarak tahmin ettiğini veya bildirilen sinyallerin yatırımcıya garantili kazanç sağlayacağını göstermemektedir. Bulgular, belirli Kalshi makro serilerinin incelenen dönemde gelecek beş günlük gerçekleşen oynaklık tahminine sınırlı ve varlığa özgü ek bilgi sağlayabildiğini göstermektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir