

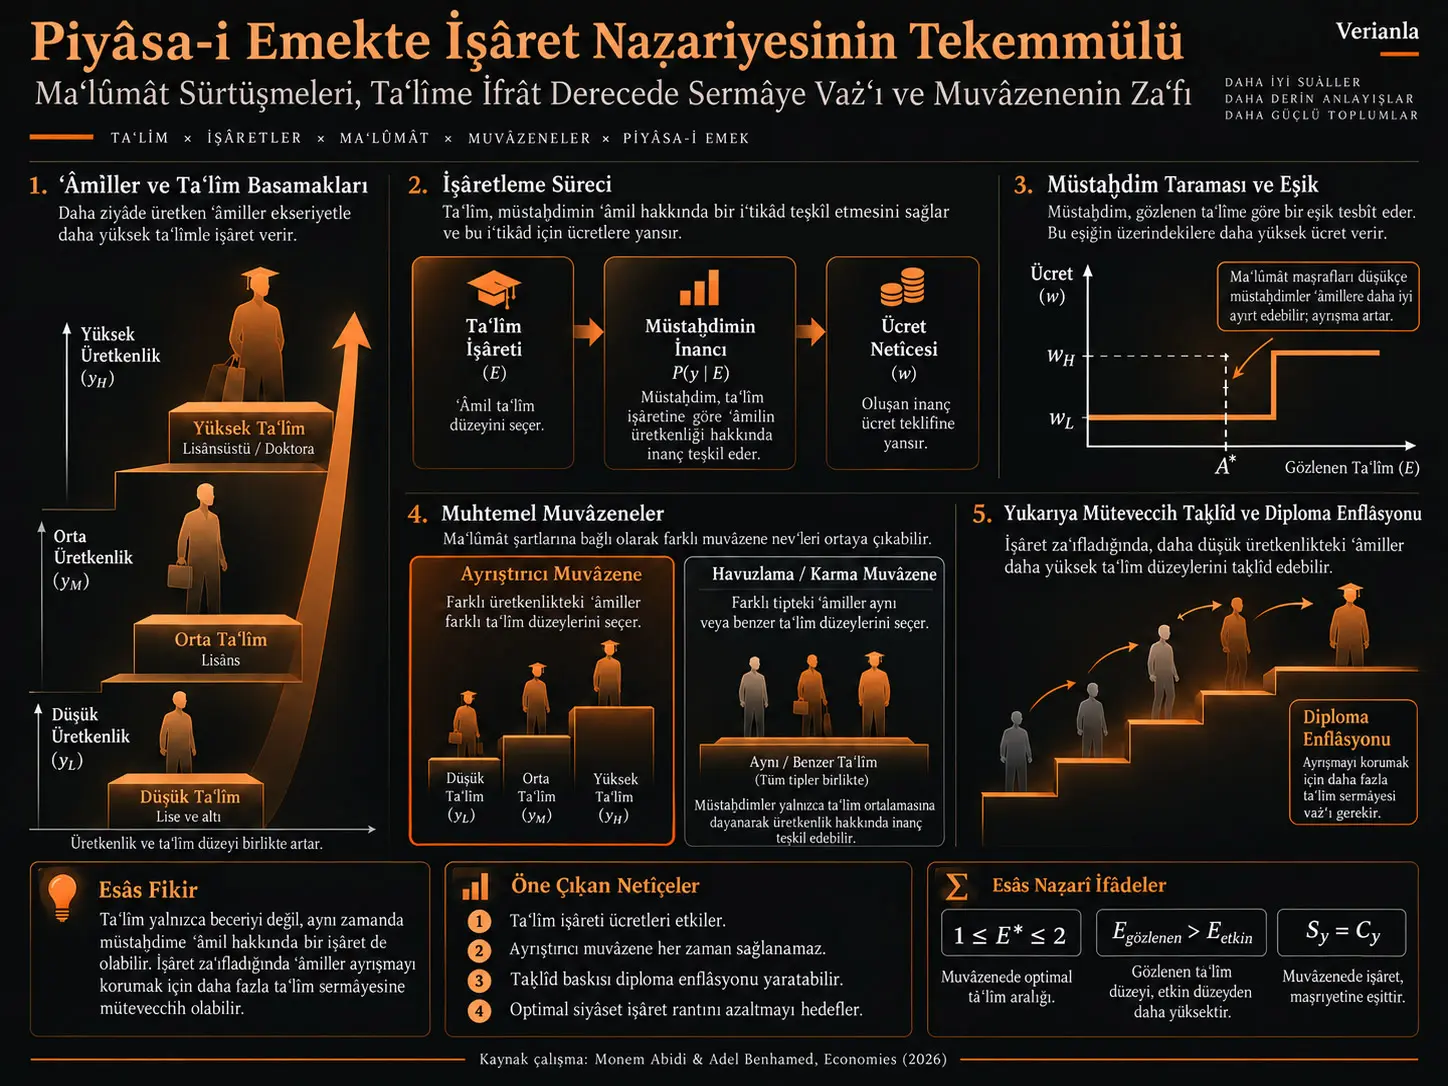
İşbu tedḳîḳ, ʿâmilin maḥṣûldârlığının müstaḫdim tarafından doğrudan müşâhede olunamadığı bir piyâsa-i emekte taʿlîmin hem maʿlûmât taşıyan bir işâret, hem de modelin sonraki tevsiʿinde maḥṣûldârlığı artırabilen bir sermâye vazʿı olarak nasıl işlediğini nazarî sûrette tetḳîḳ eder. Taʿlîm ile işâret verme, ʿâmillerin taʿlîm derecelerini, müşâhede olunamayan ḳābiliyet veya maḥṣûldârlıkları hakkında müstaḫdimlere maʿlûmât nakleden masraflı bir piyâsa işâreti olarak istiʿmâl ettikleri mekanizmadır. Model; muvâzene-i tefrîḳ, muvâzene-i tecemmuʿ ve muvâzene-i muḫteliṭi, taʿlîm eşiklerini, stratejik taḳlîdi, diploma enflâsyonunu, müstaḫdimin ḳābiliyet teftîşini ve refâhı taṣḥîḥ edici vergi tertîbini aynı çerçevede cemʿ eder.
Esâs iki-tip modelinde maḥṣûldârlığı düşük ʿâmilin işâret masrafı \(C_1(E)=E\), maḥṣûldârlığı yüksek ʿâmilin masrafı \(C_2(E)=E/2\) olarak taʿrîf olunur. Muvâzene-i tefrîḳ \(1\leq E^*\leq2\) aralığında mümkündür ve Cho–Kreps Intuitive Criterion en düşük masraflı \(E^*=1\) muvâzenesini intiḫâb eder. Bu esâs model kendi şerâʾiti altında sâbit bir tefrîḳi destekler. Çok-tipli ve müntic taʿlîm tevsiʿlerinde ise teşvîḳ ḳuyûdunun zaʿîflemesi, aşağı mertebedeki bir işâret eşiğinin bozulmasının üst mertebelere de tazyîḳ etmesine ve stratejik taʿlîm artışının tedrîcen yayılmasına imkân verir.
Tedḳîḳin ifrât derecede sermâye vazʿı netîcesi, taʿlîmin ḫuṣûṣî ʿâʾidinin müntic ictimâʿî ʿâʾidi aşabildiği hâllerden neşʾet eder. Umûmî modelde \(W'(Y)>S_Y\) olduğunda ferdin ücret cedveli vâsıtasıyla idrâk ettiği ḥaddî ḫuṣûṣî ʿâʾid, taʿlîmin hakîkî ḥaddî maḥṣûldârlık katkısından yüksektir; ferdin optimal taʿlîm intiḫâbı \(W'(Y)=C_Y\) şartıyla taʿyîn olunduğu için bu tertîb \(S_Y-C_Y<0\) netîcesini doğurur. Müdebbir-i ictimâʿînin optimumu ise yalnız hakîkî müntic ʿâʾidi nazar-ı iʿtibâra alır ve \(S_y=C_y\) şartını verir.
Tedḳîḳ tecrübî yahut ampirik değildir. Diploma enflâsyonu, ücret tevzîʿi, müstaḫdim teftîşi ve taʿlîme ifrât derecede sermâye vazʿı müşâhede edilmiş mikroveriden taḫmîn olunmamış, modelin muvâzene şerâʾitinin nazarî netîceleri olarak tefsîr edilmiştir. Menbaʿ ayrıca formel modelin sâkin olduğunu, dinamik müstaḫdim öğrenmesini ve meslek yollarını ihtivâ etmediğini sarâḥaten ḳabûl eder.
Tedḳîḳin esâs mesʾelesi
Müstaḫdim bir namzedin hakîkî maḥṣûldârlığını istihdâm ânında kemâliyle göremezse diploma, taʿlîm müddeti yahut sair müşâhede olunabilir vasıflar maʿlûmât taşıyan delâʾile dönüşebilir. Bunun netîcesinde taʿlîmin ḫuṣûṣî ʿâʾidi iki ayrı menbaʿdan gelebilir: taʿlîm hakîkaten mahâret ve maḥṣûldârlık yaratabilir yahut şahsın zâten mâlik olduğu, fakat müstaḫdim tarafından doğrudan müşâhede olunamayan vasfı hakkında maʿlûmât nakledebilir.
Bu tefrîḳ, taʿlîme sermâye vazʿının ictimâʿî bakımdan ne kadar müsmir olduğu suʾâlini değiştirir. Taʿlîm yalnız maḥṣûldârlık yaratıyorsa ilâve taʿlîm hakîkî hâṣıla artışı temîn edebilir. Taʿlîm ekseriyetle tasnîf ve işâret maksadıyla istiʿmâl olunuyorsa ferd bakımından maʿḳūl olan ilâve sermâye vazʿı cemʿiyyet bakımından menâbiʿ isrâfına dönüşebilir. Üstelik herkes mevḳiʿini muhâfaza için daha yüksek bir taʿlîm derecesi intiḫâb ettiğinde lâzım gelen diploma eşiği mütemâdiyen yukarı taşınabilir.
Piyâsa-i Emekte Taʿlîm İşâreti Nedir?
Taʿlîm işâreti, müstaḫdimlerin doğrudan müşâhede edemedikleri ʿâmil maḥṣûldârlığı hakkında taʿlîm derecesinden istidlâl etmelerine imkân veren masraflı ve müşâhede olunabilir bir göstergedir; bu tedḳîḳte işâretin mümeyyiz olabilmesi, yüksek maḥṣûldârlıklı ʿâmillerin aynı taʿlîm derecesine ulaşmasının düşük maḥṣûldârlıklı ʿâmillerden daha az masraflı olmasına dayanır.
Esâs iki-tip modeli
İlk modelde ʿâmiller iki maḥṣûldârlık tipine ayrılır:
| Tip | Maḥṣûldârlık | Taʿlîm masrafı | Muvâzenede taʿlîmin vazîfesi |
|---|---|---|---|
| Tip 1 | 1 | \(C_1(E)=E\) | Düşük maḥṣûldârlıklı tip |
| Tip 2 | 2 | \(C_2(E)=E/2\) | Yüksek maḥṣûldârlıklı tip |
Düşük maḥṣûldârlıklı ʿâmillerin nüfûs hissesi \(\alpha\), yüksek maḥṣûldârlıklı ʿâmillerin hissesi \(1-\alpha\) olarak taʿrîf olunur. ʿÂmil kendi tipini bilir; müstaḫdim ise yalnız taʿlîm derecesini müşâhede eder.
Müstaḫdimin taʿlîm derecesi \(E\) müşâhede olunduktan sonra ʿâmilin yüksek maḥṣûldârlıklı tipe mensûb olma ihtimâline dâʾir iʿtiḳādı:
\[ \mu(E) \]
ile gösterilir. Rekabetçi firmalar beklenen maḥṣûldârlığa müsâvî ücret öder:
\[ w(E)=1\cdot[1-\mu(E)]+2\cdot\mu(E)=1+\mu(E). \]
Bu muʿâdele ücretin doğrudan taʿlîmin cismânî miḳdârından değil, taʿlîmin müstaḫdim iʿtiḳādı üzerindeki maʿlûmât tesîrinden teşekkül ettiğini gösterir. Taʿlîm işâreti yüksek maḥṣûldârlık ihtimâlini artırıyorsa ücret de yükselir.
Muvâzene-i tecemmuʿ
Taʿlîm müstaḫdime tipleri tefrîḳ etme imkânı vermediğinde iki tip aynı ücrette tecemmuʿ eder. Bu ücret nüfûsun vasatî maḥṣûldârlığıdır:
\[ w=1\alpha+2(1-\alpha)=2-\alpha. \]
Yüksek maḥṣûldârlıklı tipin hakîkî maḥṣûldârlığı 2 olduğundan, \(\alpha>0\) iken tecemmuʿ ücreti 2’nin altındadır. Esâs modelde yüksek tip bu sebeple kendisini tefrîḳ edecek bir taʿlîm işâreti hâsıl etmeye teşvîḳ olunur.
Muvâzene-i tefrîḳ
Düşük tipin \(E_1=0\), yüksek tipin \(E_2=E^*>0\) seçtiği muvâzene-i tefrîḳte müstaḫdim iʿtiḳādları:
\[ \mu(0)=0,\qquad \mu(E^*)=1 \]
olur. Buna mukâbil ücretler:
\[ w(0)=1,\qquad w(E^*)=2 \]
şeklindedir.
Düşük tipin yüksek tipi taḳlîd etmemesi için:
\[ 1\geq2-E^* \Rightarrow E^*\geq1 \]
olmalıdır.
Yüksek tipin işâret vermeyi intiḫâba devâm etmesi için:
\[ 2-\frac{E^*}{2}\geq1 \Rightarrow E^*\leq2 \]
lâzımdır.
Bu sebeple muvâzene-i tefrîḳ aralığı:
\[ 1\leq E^*\leq2 \]
olarak elde olunur.
Intuitive Criterion niçin istiʿmâl olunur?
Aynı teşvîḳ ḳuyûdunu sağlayan birden ziyâde tefrîḳ edici taʿlîm derecesi bulunduğunda muvâzene yegâne değildir. Tedḳîḳ, Cho ve Kreps’in Intuitive Criterion’unu istiʿmâl ederek muvâzene hâricindeki daha düşük taʿlîm intiḫâblarının hangi tipe âʾid olduğuna dâʾir iʿtiḳādları sınırlar. Bu refinement netîcesinde işâret masrafını asgarîye indiren:
\[ E^*=1 \]
muvâzene intiḫâb olunur.
Burada mühim bir kapsam haddi vardır: menbaʿ bu iki-tip esâs modelini muvâzene-i tefrîḳ cihetinden sâbit olarak tavsîf eder. Makālenin ileriki kısımlarındaki “muvâzenenin zaʿfı” netîcesi, çok-tipli yapı, müntic taʿlîm ve başarısız teşvîḳ eşikleri gibi ilâve mekanizmalar devreye girdiğinde zuhûr eder.
Üç-tipli işâret hiyerarşisi
Model sonra maḥṣûldârlıkları sırasıyla 1, 2 ve 4 olan üç zümreye tevsiʿ olunur. Taʿlîm masrafları:
\[ C_1(E)=E,\qquad C_2(E)=\frac{E}{2},\qquad C_3(E)=\frac{E}{4} \]
şeklindedir. Daha yüksek maḥṣûldârlıklı tipte işâret hâsıl etme masrafının daha düşük olması single-crossing ḫâṣṣasını muhâfaza eder.
İki taʿlîm eşiği istiʿmâl olunur:
\[ E_1^*,\qquad E_2^*. \]
Ücret cedveli:
\[ w(E)= \begin{cases} 1, & E
olarak taʿrîf olunur.
İlk eşik için:
\[ 1\leq E_1^*\leq2 \]
şartı elde olunur. İkinci eşik ise birincisinden müstaḳil değildir:
\[ 2+\frac{E_1^*}{2}\leq E_2^*\leq4+\frac{E_1^*}{2}. \]
Bu tâbiʿiyyet tedḳîḳin mühim yapısal netîcesidir. Alt mertebedeki işâret marjı değiştiğinde üst mertebenin sürdürülebilir taʿlîm eşiği de değişir. Menbaʿ bunu çok mertebeli işâret sisteminin “hiyerarşik” ḫâṣṣası olarak tefsîr eder.
\(E_1^*\in[1,2]\) olduğundan ikinci eşik için umûmî hudûd:
\[ 2.5\leq E_2^*\leq5 \]
olarak verilir.
Muvâzene-i Tefrîḳ Niçin Zaʿîf Hâle Gelebilir?
Muvâzene-i tefrîḳ, daha düşük maḥṣûldârlıklı bir ʿâmilin üst zümreyi taḳlîd ederek elde edeceği menfaʿat taʿlîm işâretinin ilâve masrafını aştığında zaʿîf hâle gelir; çok mertebeli modelde alt eşikte başlayan taḳlîd üst eşiklerin iʿtibârını da azaltabildiği için mahallî bir teşvîḳ ihlâli bütün işâret hiyerarşisine sirâyet edebilir.
Müntic taʿlîm tevsiʿi
İlk bâblarda taʿlîm yalnız maʿlûmât taşıyan ve maḥṣûldârlığı değiştirmeyen bir işârettir. 3’üncü bâbda taʿlîm hakîkî hâṣıla da hâsıl etmeye başlar. Tip \(i\) ve taʿlîm derecesi \(E_j\) için maḥṣûldârlık:
\[ S_i(E_j) \]
ve taʿlîm masrafı:
\[ C_i(E_j) \]
ile gösterilir. Sâfî vâridât:
\[ N_i(E_j)=S_i(E_j)-C_i(E_j) \]
şeklindedir.
Menbaʿ, \(S\)’nin mütezâyid ve konkav, \(C\)’nin mütezâyid ve konveks, sâfî vâridât \(N\)’nin ise konkav olduğunu farż eder. Yüksek tiplerin taʿlîmden daha ziyâde maḥṣûldârlık artışı elde ettiği ve daha düşük ḥaddî taʿlîm masrafı taşıdığı ḳabûl olunur.
İki iş mertebesi arasında müşterek bir erişim sahası vardır: birinci işe zümre 1 ve 2, ikinci işe zümre 2 ve 3 erişebilir. Bu müştereklik, ara tipin hem aşağı hem yukarı mevḳiʿe dâʾir stratejik taʿlîm karârı vermesine sebeb olur.
Gizli inḥirâflar
Menbaʿ, zümre 1’in zümre 2’yi taḳlîd etme kıymetini:
\[ V_1=S_2(E_1)-C_1(E_1) \]
ile temsil eder ve ilk tefrîḳin muhâfazası için:
\[ \hat e_1
şartını verir.
Zümre 2’nin zümre 3’ü taḳlîd etmesi için:
\[ V_2=S_3(E_2)-C_2(E_2) \]
taʿrîf olunur ve ikinci tefrîḳin muhâfaza şartı:
\[ \hat e_2
şeklindedir.
Menbaʿda rapor edilen dört inhilâl hâli
| Hâl | Menbaʿda yazılan şart | Menbaʿ tefsîri | Verianla kaydı |
|---|---|---|---|
| Kısmî inhilâl | \(e_2^*<\hat e_1\) ve \(e_3^*>\hat e_2\) | Zümre 1–2 tecemmuʿ eder, zümre 3 ayrı kalır. | Evvelki tefrîḳ şartlarıyla muvâfıktır. |
| Kaskad inhilâli | \(e_2^*<\hat e_1\) ve \(\hat e_2 | Zümre 1 zümre 2’yi, zümre 2 zümre 3’ü taḳlîd eder. | \(\hat e_2 |
| Tam inhilâl | \(e_2^*<\hat e_1\) ve \(e_3^*<\hat e_1\) | Bütün zümreler tecemmuʿ eder. | \(e_3^*\) ile \(\hat e_2\) münâsebeti ayrıca verilmediği için ikinci taḳlîdin şartı tam olarak tâḳib olunamamaktadır. |
| Üst mertebe inhilâli | \(e_2^*>\hat e_1\) ve \(e_3^*<\hat e_2\) | Zümre 1 ayrı kalır, zümre 2–3 tecemmuʿ eder. | Evvelki tefrîḳ şartlarıyla muvâfıktır. |
Bu sebeple dört mıntıḳanın cümlesi yeniden istiḫrâc edilmiş katʿî bir faz diyagramı gibi kullanılmamalıdır. Menbaʿın daha umûmî ve açık mekanizması ise muhâfaza olunabilir: taḳlîd menfaʿati işâret masrafı farkını aştığında tefrîḳ bozulur.
Diploma Enflâsyonu Modelde Nasıl Zuhûr Eder?
Diploma enflâsyonu, taʿlîm işâretinin mümeyyiz kuvveti zaʿîfladığında ʿâmillerin nisbî mevḳiʿlerini muhâfaza için daha yüksek taʿlîm derecelerine yönelmeleri ve bu davranışın mevcut taʿlîm eşiklerini yukarı taşıyarak yeni taʿlîm yatırımlarını teşvîḳ etmesiyle zuhûr eden kendi kendini takviye eden nazarî bir süreçtir.
Menbaʿ tefrîḳin umûmî inhilâl şartını:
\[ S_{i+1}(E)-S_i(E)>C_i(E)-C_i(E_i) \]
şeklinde ifâde eder.
Sol taraf, üst tipe benzemekten yahut üst iş/maḥṣûldârlık kategorisine erişmekten doğan ʿâʾidi; sağ taraf ise bunu tahakkuk ettirmek için lâzım gelen ilâve işâret masrafını temsil eder. Menfaʿat masraf farkını aştığında taḳlîd maʿḳūl hâle gelir.
Tedḳîḳin kaskad mantığında alt mertebe ʿâmillerinin daha yüksek taʿlîm seçmesi evvelki taʿlîm eşiğinin mümeyyizliğini düşürür. Ara tipler mevḳiʿlerini muhâfaza için daha yüksek işârete yönelebilir ve taʿlîm hiyerarşisi yukarı doğru genişleyebilir.
Menbaʿ bu hâli:
\[ E_{\text{observed}}>E_{\text{efficient}} \]
münâsebetiyle hulâsa eder. Buradaki ifrât doğrudan “çok taʿlîm fenâdır” maʿnâsına gelmez. İfrât derecede sermâye vazʿı, ferdî olarak seçilen taʿlîm miḳdârının yalnız maḥṣûldârlık artışıyla gerekçelendirilebilen ictimâʿî optimumu aşmasıdır.
Ḫuṣûṣî ve ictimâʿî ifrât sermâye vazʿı
Ḫuṣûṣî ifrât sermâye vazʿı, ferdin ücret yahut tasnîf üstünlüğünü muhâfaza için kendi müntic optimumunun ötesinde taʿlîm seçmesidir. İctimâʿî ifrât sermâye vazʿı ise bütün efrâdın taʿlîm tercihlerinin mecmûʿunda taʿlîm masraflarının hâsıl ettiği ilâve ictimâʿî hâṣıladan büyük olması sebebiyle toplam sâfî istihsâlin azalmasıdır.
Bu tefrîḳ mühimdir: ferdî karâr maʿḳūl olduğu hâlde bütün efrâd aynı stratejiyi tâḳib ettiğinde ictimâʿî netîce gayr-i müsmir olabilir. Modeldeki işâret verme ḫâricî tesîri tam da bu farktan neşʾet eder.
Nüfûs terkîbinin rolü
Üç zümrenin nüfûs hisseleri \(q_1,q_2,q_3\) olsun. Menbaʿ, yüksek maḥṣûldârlıklı zümrenin gâlib olduğu:
\[ q_1,q_2\ll q_3 \]
hâlinde vasatî maḥṣûldârlığın yükseldiğini fakat taʿlîm işâretinin mümeyyiz kıymetinin azalabildiğini ileri sürer. Düşük ve orta tiplerin pek az olduğu bir iktisâdda yüksek tip olduğunu ayrıca isbât etmenin maʿlûmât kıymeti küçülebilir; işâret masrafı maʿlûmât kazancını aşarsa muvâzene-i muḫteliṭ/tecemmuʿ daha iyi olabilir.
Menbaʿ bu sebeple muvâzene-i tefrîḳ ile muvâzene-i muḫteliṭ arasında sâbit bir refâh tertîbi değil, nüfûs terkîbine tâbiʿ bir muvâzene tercihi ortaya koyar.
Tedḳîḳin Usûlü ve Netîceleri
Bu tedḳîḳte “usûl” ne maʿnâya gelir?
Tedḳîḳin usûlü bir veri mecmûʿuna regresyon tatbîḳ etmek değil, teşvîḳ muvâfakatini, Bayesî iʿtiḳādların tutarlılığını, masraf ve maḥṣûldârlık fonksiyonlarını ve refâh optimizasyonunu kullanarak muḫtelif piyâsa-i emek muvâzenelerini tahlîlî sûrette tavsîf etmektir. Binâenaleyh “netîceler” katsayı taḫmînleri değil, muʿayyen farżlar altında istiḫrâc olunan muvâzene şartlarıdır.
Mükemmel Bayes Muvâzenesi
Esâs işâret verme muhîtinde muvâzene üç parçadan müteşekkildir:
- Her ʿâmil tipi için bir taʿlîm stratejisi.
- Müstaḫdimlerin müşâhede olunan taʿlîm derecesine tâbiʿ iʿtiḳād sistemi.
- Bu iʿtiḳādlara göre teşkîl olunan ücret cedveli.
ʿÂmil:
\[ \arg\max_E\{w(E)-C(E,\theta)\} \]
mesʾelesini halleder. Müstaḫdim iʿtiḳādları muvâzene yolu üzerinde müşâhede olunan stratejilerle Bayesî bakımdan tutarlı olmalı ve ücret beklenen maḥṣûldârlığa müsâvî kılınmalıdır.
Sâf işâret modelinin refâh netîcesi
Üç-tip sâf işâret modelinde ictimâʿî refâh:
\[ W=\sum_i q_iN_i \]
olarak taʿrîf olunur. Bu mertebede taʿlîm doğrudan maḥṣûldârlık hâsıl etmediği için taʿlîm sarfiyâtının cümlesi ictimâʿî bakımdan işâret masrafıdır.
| Buʿd | Muvâzene-i tefrîḳ | Vergilendirilmiş muvâzene |
|---|---|---|
| Maʿlûmât | Tam tefrîḳ | Muhâfaza olunur |
| İşâret verme masrafı | Yüksek | Daha düşük |
| Refâh | Sâf işâret masrafı sebebiyle gayr-i müsmirlik taşır | Menbaʿ modelinde iyileşir |
Optimal Taʿlîm Vergisi Modelde Neyi Taṣḥîḥ Etmeye Çalışır?
Modeldeki optimal taʿlîm vergisi, taʿlîmin hakîkî maḥṣûldârlık katkısını değil, ücret cedveline derc olunmuş işâret verme rantını hedef alarak ferdin ḫuṣûṣî taʿlîm teşvîḳini ictimâʿî ḥaddî maḥṣûldârlık şartına yaklaştırmayı gāye edinen nazarî bir Pigoucu taṣḥîḥ vâsıtasıdır.
İlk vergi mekanizması
Sâf işâret kısmında \(t\), taʿlîm sermâye vazʿına tatbîḳ olunan vergi nisbetidir ve vâridât \(k\), toplu transfer olarak efrâda iʿâde olunur. Menbaʿ ilk eşik için:
\[ \frac{1}{1+t}\leq E_1^*\leq\frac{1}{0.5+t} \]
aralığını verir ve düşük masraflı vergi-altı eşiğini:
\[ E_1^*=\frac{1+\delta}{1+t} \]
şeklinde seçer.
İkinci eşik için:
\[ \frac{2}{1+t}\leq E_2^*\leq\frac{2}{0.5+t} \]
ve:
\[ E_2^*=\frac{2+\delta}{1+t} \]
elde olunur.
\(t>0\) arttığında bu formüller taʿlîm eşiklerini aşağı çeker. Menbaʿ bunu maʿlûmât tefrîḳini tamamen ortadan kaldırmaksızın lüzûmsuz işâret sarfiyâtını daraltmak şeklinde tefsîr eder.
Menbaʿ-içi hudûd: Metin vergiyi taʿlîm “masrafı” üzerine nisbî bir vergi diye adlandırırken muʿâdelelerde vergi unsuru tip-maḫṣûs \(C_i(E)\) yerine \(tE\) olarak istiʿmâl edilmiştir. Binâenaleyh vergilendirilen riyâżî matraḥın nasıl taʿrîf olunduğu tamamen açık değildir.
Yüksek vergi haddinde menbaʿ \(k\rightarrow q_2+2q_3=1-q_1+q_3=1-\alpha\) yazmaktadır. Lâkin \(\alpha\), üç-tip modelde yeniden taʿrîf olunmadığı için son müsâvâtın umûmî cebrî sıhhati gösterilmemiştir. Bu sebeple Verianla yüksek-vergi sâfî vâridât netîcelerini müstaḳil tasdîḳ edilmiş netîce olarak tevsiʿ etmez.
Umûmî müstaḫdim heterojenliği modeli
4’üncü bâb, firmaların aynı maʿlûmât teknolojisine mâlik olmadığı bir piyâsa kurar. S tipi firmalar ḳābiliyeti teftîş etmek için maʿlûmât masrafı \(C\) öder ve:
\[ W_S=A-C \]
ücretini teklif eder.
M tipi firmalar ferdî ḳābiliyeti tefrîḳ etmez ve tecemmuʿ eden ʿâmillere:
\[ W_M=\hat A \]
öder.
ʿÂmil hangi firma rejiminin daha menfaʿatli olduğunu:
\[ A-C\gtrless\hat A \]
mukāyesesiyle taʿyîn eder.
Kritik ḳābiliyet eşiği:
\[ A^*=\hat A+C \]
olarak taʿrîf olunur. Tecemmuʿ zümresinin vasatî ḳābiliyeti:
\[ \hat A=E[A\mid A\leq A^*] \]
olduğu için sâbit nokta:
\[ A^*=E[A\mid A\leq A^*]+C \]
şeklindedir.
\(A\leq A^*\) ʿâmilleri muḫteliṭ/tecemmuʿ sahasında, \(A>A^*\) ʿâmilleri ise tefrîḳ edici firmalarda bulunur. Menbaʿın tefsîrine göre teftîş masrafı \(C\) yükseldikçe \(A^*\) yükselir ve tecemmuʿ sahası genişler; teftîş ucuzladıkça tefrîḳ daha ziyâde ʿâmil için kabil-i tatbîḳ hâle gelir.
Müstaḫdim Teftîşi ile Taʿlîm İşâreti Arasında Nasıl Bir Münâsebet Vardır?
Menbaʿ modelinde müstaḫdim teftîşi ile taʿlîm işâreti birbirinin yerine kâʾim olabilen mekanizmalardır: firmalar ʿâmilin ḳābiliyetini daha düşük masrafla doğrudan teftîş edebildiğinde diploma-i taʿlîme maʿlûmât menbaʿı olarak daha az ihtiyaç duyar; teftîş pahalı yahut zaʿîf olduğunda ise taʿlîm işâreti müstaḫdim iʿtiḳādlarında daha büyük rol oynar.
Bu netîce taʿlîm ile teftîşin maddeten birbirinin yerine geçtiği maʿnâsına gelmez. İkâme münâsebeti maʿlûmât hâsıl etme vazîfesi bakımından kurulmuştur: her iki mekanizma da müstaḫdime müşâhede olunamayan ʿâmil tipi hakkında maʿlûmât edinmeye yardım eder.
Global modelde uç hâl tenbîhi
Menbaʿ sâf tecemmuʿ için:
\[ A_{\max}-C
şartını, sâf tefrîḳ için ise:
\[ A_{\min}-C>E[A] \]
şartını verir.
İkinci müsâvâtsızlık, \(A\in[A_{\min},A_{\max}]\), \(C>0\) ve \(E[A]\) kayıdsız vasat olarak tefsîr olunduğunda müşkildir; zîrâ \(E[A]\geq A_{\min}\) iken \(A_{\min}-C
Umûmileştirilmiş taʿlîm intiḫâbı
Ḳābiliyet ile müstaḫdim takdîrini birleştiren tip indeksi \(n\), taʿlîm \(Y\), maḥṣûldârlık \(S(n,Y)\) ve masraf \(C(Y,n)\) ile sâfî vâridât:
\[ N(Y,n)=W(Y)-C(Y,n) \]
olarak taʿrîf olunur.
Ferd taʿlîmini:
\[ \max_Y W(Y)-C(Y,n) \]
mesʾelesiyle seçer. Birinci derece şartı:
\[ W'(Y)=C_Y(Y,n) \]
ve ikinci derece şartı:
\[ W''(Y)-C_{YY}(Y,n)<0 \]
şeklindedir.
Muvâzene tutarlılığı ayrıca:
\[ W(Y)=S(n,Y) \]
münâsebetini gerektirir.
İfrât sermâye vazʿının umûmî şartı
Ücret cedveli istiḫrâc olunurken menbaʿ:
\[ W'(Y)=S_Y+S_n\frac{dn}{dY} \]
münâsebetini verir. ʿÂmil tipine dâʾir maʿlûmâtın ücret üzerindeki işâret cüzʾü müsbet ise:
\[ W'(Y)>S_Y. \]
Ferdî optimumda \(W'(Y)=C_Y\) olduğundan:
\[ S_Y-C_Y<0. \]
Bu müsâvâtsızlık, seçilen son taʿlîm biriminin hakîkî ḥaddî maḥṣûldârlık katkısının ḥaddî masrafını karşılamadığını gösterir. Modelin umûmî ifrât sermâye vazʿı netîcesi buradan neşʾet eder.
Müdebbir-i ictimâʿînin optimumu
Müdebbir-i ictimâʿî ücretteki işâret rantını ictimâʿî maḥṣûldârlık addetmez. Refâh mesʾelesi:
\[ \max_y\int \left[S(y,n)-C(y,n)\right]f(n)\,dn \]
şeklinde yazılır.
Optimal şart:
\[ S_y=C_y. \]
Bu şart, taʿlîmin son biriminin hakîkî ḥaddî maḥṣûldârlık katkısının ḥaddî taʿlîm masrafına müsâvî olmasını gerektirir.
Menbaʿ ictimâʿî optimumu gayr-i merkezî piyâsada tatbîḳ etmek için:
\[ t(y)=S(y,r(y))-W(y) \]
vergi fonksiyonunu taʿrîf eder. Müştak:
\[ t'(y)=S_y+S_nr'(y)-W'(y)=S_nr'(y) \]
olur. Menbaʿ bu ḥaddî vergiyi ücretin maʿlûmât/işâret cüzʾünü bî-tesîr eden taṣḥîḥ edici bir vâsıta olarak tefsîr eder.
Tedḳîḳin desteklediği netîceler
- İki-tip sâf işâret modelinde \(1\leq E^*\leq2\) muvâzene-i tefrîḳ aralığı vardır ve Intuitive Criterion \(E^*=1\) netîcesini seçer.
- Üç-tip yapıda üst taʿlîm eşiği alt eşikten müstaḳil değildir; işâret dereceleri hiyerarşik sûrette birbirine bağlıdır.
- Taʿlîm yalnız işâret olduğunda tefrîḳ maʿlûmât sağlayabilir, fakat taʿlîm masrafları ictimâʿî deadweight loss’a dönüşebilir.
- Taʿlîmin maḥṣûldârlık katkısı ilâve olunduğunda taʿlîm sermâye vazʿının tamamı isrâf değildir; ictimâʿî kıymet işâret ile hakîkî sermâye-i beşeriyye cüzʾlerinin tefrîḳine tâbiʿdir.
- Taḳlîd ʿâʾidi ilâve işâret masrafını aştığında tefrîḳ bozulabilir.
- Stratejik taʿlîm artışı model içinde kaskad ve diploma enflâsyonu mekanizması teşkîl edebilir.
- Nüfûs tiplerinin tevzîʿi muḫteliṭ ve tefrîḳ edici muvâzeneler arasındaki refâh tertîbini değiştirebilir.
- Müstaḫdim teftîş masrafı \(C\), muḫteliṭ ve tefrîḳ edici piyâsa sahalarının vüsʿatini taʿyîn eden esâs parametrelerden biridir.
- Umûmî modelde \(W'(Y)>S_Y\), ḫuṣûṣî taʿlîm teşvîḳinin ictimâʿî ḥaddî maḥṣûldârlığı aşmasına ve ifrât sermâye vazʿına sebeb olabilir.
- İctimâʿî optimum \(S_y=C_y\) şartına dayanır ve menbaʿ işâret rantlarını hedef alan nazarî bir vergi programı istiḫrâc eder.
Tedḳîḳin desteklemediği netîceler
- Tedḳîḳ hakîkî piyâsa-i emeklerde diploma enflâsyonunun müşâhede olunan miḳdârını taḫmîn etmez.
- Muʿayyen bir memlekette hangi taʿlîm derecesinin “fazla” olduğunu hesâb etmez.
- Dârülfünûn taʿlîminin umûmen ictimâʿî bakımdan gayr-i müsmir olduğunu göstermez.
- Modeldeki \(E\), \(A\), \(C\), \(q_i\) yahut vergi parametreleri hakîkî dünyâ vahidleriyle kalibre edilmemiştir.
- Optimal vergi muʿâdelesi doğrudan tatbîḳa hâżır bir vergi nisbeti vermez.
- Vergi siyâsetinin hakîkî talebe, dârülfünûnlar yahut müstaḫdimler üzerindeki davranış tesîrleri ampirik sûrette tecrübe edilmemiştir.
- Model dynamic Bayesian employer-learning sürecini, iş meslek yollarını yahut hakîkî zamânlı performans müşâhedesini formel olarak ihtivâ etmez.
- Emek talebi, taʿlîm arzı kapasitesi ve ücret müzâkeresi umûmî muvâzene içinde modellenmemiştir.
- Menbaʿda rapor edilen baʿżı inhilâl ve uç-hâl müsâvâtsızlıkları riyâżî tefsîr bakımından ilâve îzâḥa muhtaçtır.
Menbaʿın esâs tahdîdleri
Birinci tahdîd, formel çerçevenin sâkin olmasıdır. Makāle muvâzene intikāllerini ve kaskad mekanizmasını müzâkere etse de müstaḫdimlerin ʿâmil performansını zamân içinde Bayesî sûrette öğrendiği açık bir dinamik sistem kurmaz.
İkinci tahdîd, \(S(n,y)\) fonksiyonunun reduced-form olmasıdır. Aynı fonksiyon maḥṣûldârlık ile maʿlûmât muhtevâsını birlikte temsil ettiği için hakîkî sermâye-i beşeriyye ʿâʾidi ile sâf işâret ʿâʾidinin ampirik sûrette tefrîḳi model içinde yapılmaz.
Üçüncü tahdîd optimal verginin kabil-i tatbîḳ olmasıdır. Vergi tertîbi \(S_n\) ve tip eşleme fonksiyonu \(r(y)\) hakkında maʿlûmât gerektirir. Bu nesneler hakîkî piyâsalarda doğrudan müşâhede olunamayabilir.
Dördüncü tahdîd umûmî muvâzene geri beslemeleridir. Müstaḫdimlerin emek talebini değiştirmesi, dârülfünûn arzının taʿlîm bedeline cevâb vermesi, sendika müzâkeresi yahut taʿlîm sistemi kapasitesi formel modelin hâricinde bırakılmıştır.
Beşinci tahdîd ampirik tasdîḳın yokluğudur. Menbaʿ ücret, taʿlîm ve maḥṣûldârlık mikroverileriyle model şartlarının istikbâlde tecrübe edilmesini ve yapısal taḫmîn vâsıtasıyla işâret ile maḥṣûldârlık cüzʾlerinin kemmî sûrette tefrîḳini gelecek tedḳîḳ sahası olarak teklif eder.
Menbaʿ ve Usûl Kaydı
Aṣlî çalışma: Refinement of Signaling Theory in Labor Markets: Informational Frictions, Educational Overinvestment, and Equilibrium Fragility
Müʾellifler: Monem Abidi; Adel Benhamed.
Mesʾûl müʾellif: Adel Benhamed.
Müʾesseseler: VPNC Research Laboratory, FSJEG of Jendouba, University of Jendouba, Jendouba, Tunisia; School of Business, King Faisal University, Al Ahsa, Saudi Arabia.
Mecmûʿa: Economies.
Nâşir: MDPI, Basel, Switzerland.
Bibliyografik kayıt: Economies 2026, 14(5), 182.
DOI: 10.3390/economies14050182.
Neşir süreci: Vürûd 15 Şubat 2026; taʿdîl 28 Mart 2026; ḳabûl 22 Nisan 2026; neşir 14 Mayıs 2026.
Menbaʿ nevʿi: Hakemli nazarî iḳtiṣâd / piyâsa-i emek modellemesi makālesi.
Lisâns: Creative Commons Attribution (CC BY).
Esâs nazarî çerçeve: Spence nevʿi taʿlîm işâreti; Mükemmel Bayes Muvâzenesi; Cho–Kreps Intuitive Criterion; single-crossing ḫâṣṣası; teşvîḳ muvâfakati; çok-tipli muvâzene-i tefrîḳ ve tecemmuʿ; müntic taʿlîm tevsiʿi; müstaḫdim teftîşi; refâh optimizasyonu ve taṣḥîḥ edici vergilendirme.
Ampirik veri / numûne: Makāle ampirik taḫmîn icrâ etmez. Menbaʿda ayrı bir müşâhede numûnesi, regresyon veri mecmûʿu, kalibrasyon cedveli yahut model taḫmîn performansı yoktur.
Temvîl: Deanship of Scientific Research, Vice Presidency for Graduate Studies and Scientific Research, King Faisal University, Saudi Arabia; Grant No. KFU 262180.
Veriye erişilebilirlik: Menbaʿ “Data will be made available upon request” ifâdesini kullanır. Bununla beraber makāle metninde ampirik tahlîlde kullanılan ayrı bir veri mecmûʿu taʿrîf edilmemiştir.
Menâfiʿ teʿârużu: Müʾellifler menâfiʿ teʿârużu bildirmemiştir.
Müʾellif katkıları: Menbaʿ; gözden geçirme/tahrîr ve temvîl tedârükünü A.B.’ye; tasavvur, formel tahlîl, data curation ve aṣlî müsvedde vazîfelerinin bir kısmını M.A.’ya; tasavvur, nezâret, formel tahlîl, metodoloji, software, data curation, tahlîl ve aṣlî müsveddenin diğer kısmını M.A. ve A.B.’ye müştereken nisbet eder.
Menbaʿ-içi teknik kayıt 1: Hulâsa/mukaddime çerçeveyi “dynamic” diye tavsîf ederken netîce kısmındaki tahdîdler formel modelin sâkin olduğunu ve dinamik öğrenme ile meslek yollarını ihtivâ etmediğini bildirir. Verianla formel tahdîdi esâs alarak bu farkı görünür tutar.
Menbaʿ-içi teknik kayıt 2: İki-tip esâs model muvâzene-i tefrîḳi sâbit olarak tavsîf ederken sonraki çok-tipli/müntic tevsiʿler tefrîḳin zaʿfını istiḫrâc eder. Bu iki netîce ayrı model tabakalarına âʾiddir.
Menbaʿ-içi teknik kayıt 3: 3.2.2’nci bâbdaki “cascade breakdown” müsâvâtsızlığı, 3.1.2’nci bâbda ikinci tefrîḳi muhâfaza eden \(\hat e_2
Menbaʿ-içi teknik kayıt 4: “Full breakdown” şartı zümre 2’nin zümre 3’ü taḳlîd ettiğini söylerken \(e_3^*\) ile \(\hat e_2\) arasındaki lâzım münâsebeti sarâḥaten vermez.
Menbaʿ-içi teknik kayıt 5: 2.4’üncü bâb vergiyi “education cost” üzerine nisbî vergi diye taʿrîf eder, fakat teşvîḳ muʿâdeleleri tip-maḫṣûs \(tC_i(E)\) yerine \(tE\) unsurunu kullanır.
Menbaʿ-içi teknik kayıt 6: Yüksek-vergi haddindeki \(q_2+2q_3=1-q_1+q_3=1-\alpha\) silsilesinin son müsâvâtı, esâs modeldeki \(\alpha=q_1\) taʿrîfi muhâfaza edilirse umûmen doğru değildir; üç-tip kısmında \(\alpha\) yeniden taʿrîf olunmaz.
Menbaʿ-içi teknik kayıt 7: Global modelde verilen sâf tefrîḳ şartı \(A_{\min}-C>E[A]\), \(C>0\) ve \(E[A]\geq A_{\min}\) farżları altında kayıdsız vasat tefsîriyle yerine getirilemez görünmektedir. Menbaʿ uç hâlde başka bir vasat taʿrîfi kullanıp kullanmadığını belirtmez.
Menbaʿ-içi teknik kayıt 8: Makāle müʾellif katkılarında “software” ve “data curation” rollerini rapor eder ve taleb üzerine veri erişimini belirtir; buna rağmen esâs çalışma nazarîdir ve kullanılan software, sayısal simülasyon yahut ampirik veri mecmûʿu usûl kısmında taʿrîf edilmemiştir.
Esâs tefsîr haddi: Diploma enflâsyonu, taʿlîme ifrât derecede sermâye vazʿı, ücret tevzîʿi ve müstaḫdim teftîşiyle alâkalı netîceler nazarî muvâzene netîceleridir. Bunlar hakîkî piyâsa-i emeklerde taḫmîn edilmiş sebebî tesîr büyüklükleri değildir.
Görselin yeniden çizimine uygunluk: Yüksek. Üç-tip taʿlîm eşikleri merdiveni, alt mâniʿadan üst mâniʿaya kaskad inhilâli, işâret–iʿtiḳād–ücret mekanizması ve \(A^*\) etrâfındaki muḫteliṭ/tefrîḳ sahası özgün teknik şemalarla yeniden kurulabilir.
Verianla Live / Live Figure uygunluğu: Uygundur. Taʿlîm eşiklerinin menbaʿda verilen sâbit kıymet/münâsebetlerle merhale merhale teʾkîdi, kaskad mekanizmasının sequence animation’ı ve muḫteliṭ/tefrîḳ eşik yapısının source-derived gösterimi yapılabilir. Kullanıcıya model parametrelerini değiştirerek menbaʿda olmayan yeni muvâzene netîceleri hesâb ettirilmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir