

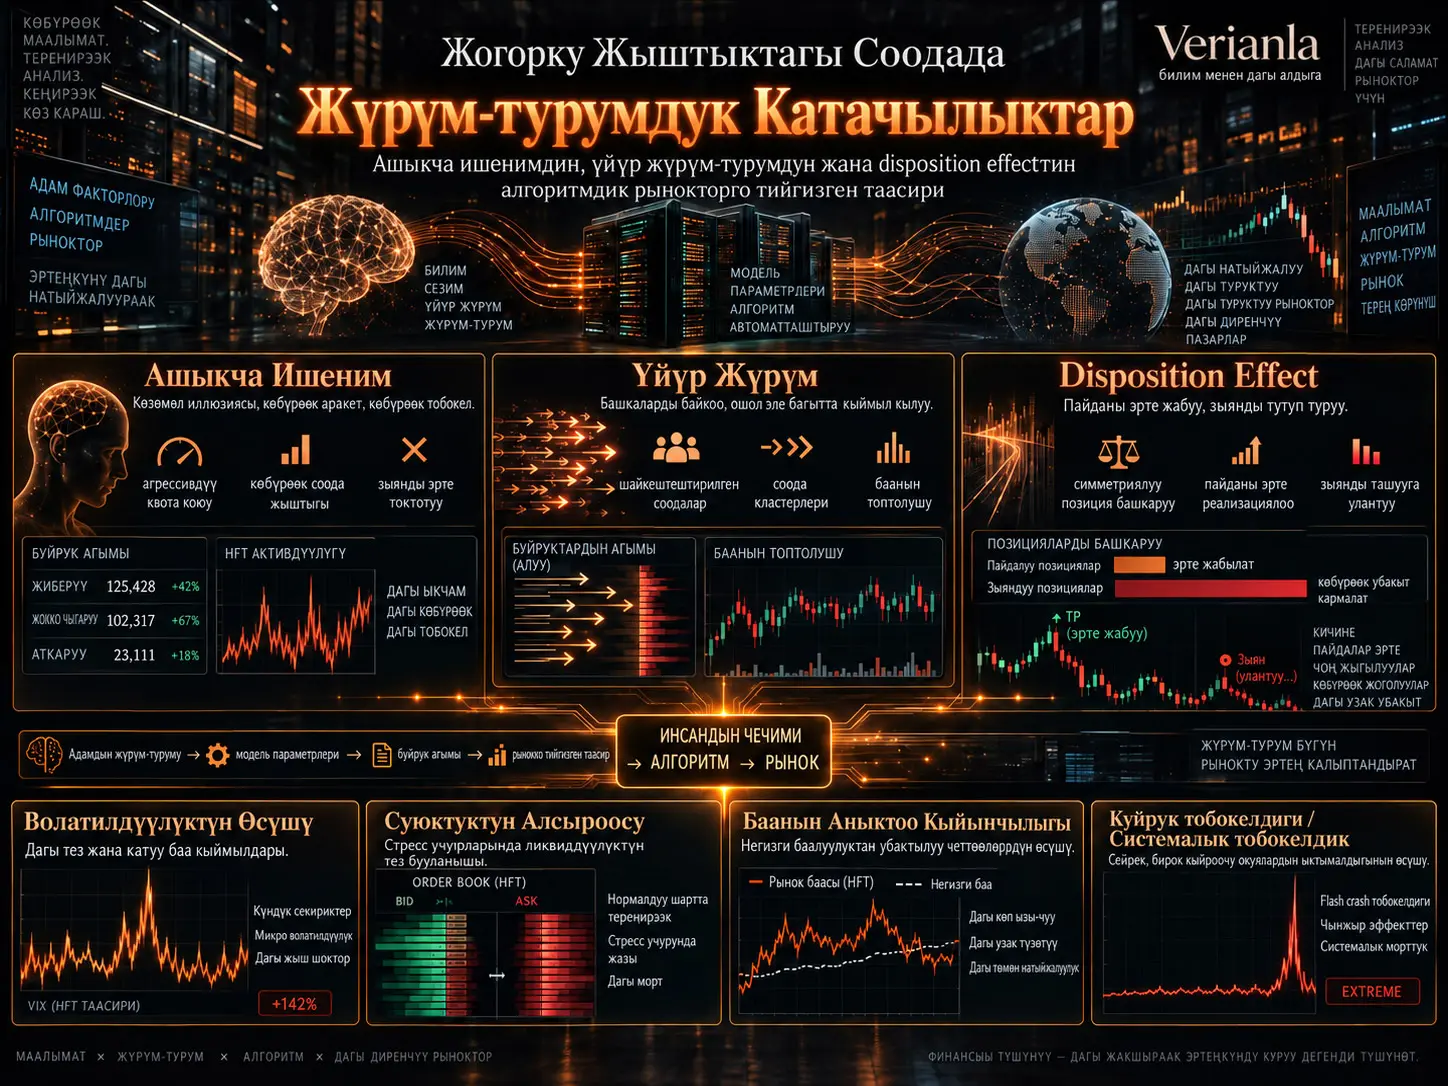
Жогорку жыштыктагы соода (High-Frequency Trading, HFT) буйрутмалар өтө төмөн кечигүү менен автоматтык түрдө түзүлүп, өзгөртүлүп жана жокко чыгарылган алгоритмдик соода чөйрөсүн билдирет. Мындай деңгээлдеги автоматташтыруу алгач караганда адам психологиясы соода чечимдеринен кыйла даражада чыгарылып салынгандай таасир калтырышы мүмкүн. Каралган изилдөө болсо башка суроону коёт: Алгоритмдер адамдын ордуна соода кылып жатса да, аларды долбоорлогон жана жөндөгөн адамдардын жүрүм-турумдук бир жактуулуктары системаларга өтүшү мүмкүнбү?
Макала жүрүм-турумдук каржы алкагында үч негизги бир жактуулукту карайт: ашыкча ишеним (overconfidence), үйүр жүрүм-туруму (herding) жана disposition effect, башкача айтканда кирешелүү позицияларды эрте жаап, чыгым алып жаткан позицияларды узагыраак кармоо ыкы. Автор бул ыкылар сөзсүз түрдө трейдердин экранды карап түздөн-түз чечим кабыл алуусу түрүндө көрүнүшү керек эмес экенин; алар алгоритмдин дизайны, параметр тандоо, тобокелдик лимиттери, адаптивдүү үйрөнүү жана бири-бирине окшош стратегиялардын рыноктогу өз ара аракеттенүүсү аркылуу автоматтык системаларга өтүшү мүмкүн экенин айтат.
Изилдөөдө каралган адабияттарга ылайык, ашыкча ишеним агрессивдүү котировкалоо жана буйрутмаларды көп жокко чыгаруу жүрүм-туруму менен; үйүр жүрүм-туруму бир убактагы буйрутма агымы, баанын топтолушу жана momentum менен; disposition effect болсо позициялардын киреше жана чыгым абалына жараша асимметриялуу башкарылышы менен байланыштуу болушу мүмкүн. Бул жүрүм-турумдар кадимки рынок шарттарында кээде ликвиддүүлүк же тез баа табуу менен бирге байкалышы мүмкүн, бирок рынок стресси учурунда синхрондуу реакциялар ликвиддүүлүктүн тез чегинишине, волатилдүүлүктүн өсүшүнө жана tail risk-тин чоңоюшуна салым кошушу мүмкүн.
Ошол эле учурда изилдөө жаңы HFT маалымат топтомунда оригиналдуу эмпирикалык тест жүргүзбөйт. Мындан тышкары, өзүн системалуу сереп катары мүнөздөсө да, маалымат базаларын издөө стратегиясы, киргизүү критерийлери, изилдөөлөрдүн саны жана screening процесси кеңири баяндалган эмес. Ошондуктан жыйынтыктар так себептик таасирлер же мета-аналитикалык далил катары эмес, жүрүм-турумдук каржы менен HFT адабиятын бириктирген концептуалдык адабият синтези катары бааланышы керек.
| Бир жактуулук | Негизги жүрүм-турум | HFTдеги мүмкүн болгон көрүнүшү |
|---|---|---|
| Ашыкча ишеним | Өз маалыматындагы же болжолунун тактыгындагы ишенимди чыныгы деңгээлден жогору баалоо | Агрессивдүү котировкалоо, жогорку соода интенсивдүүлүгү, буйрутмаларды тез-тез оңдоо же жокко чыгаруу |
| Үйүр жүрүм-туруму | Өз алдынча маалыматтын ордуна башка катышуучулар менен бир багытта аракеттенүү | Окшош алгоритмдердин бир эле сигналга жооп бериши, синхрондуу буйрутма агымы |
| Disposition effect | Кирешени эрте ишке ашыруу, чыгымдарды кармоону улантуу | Позицияны асимметриялуу кыскартуу жана чыгуу эрежелери |
HFTде адам чындап системадан чыгарылганбы?
HFT алгоритми иштеп жатканда ар бир буйрутманын артында секунда сайын чечим кабыл алган адам болбойт. Система рынок маалыматтарын иштетет, алдын ала аныкталган же үйрөнүлгөн эрежелерди колдонот жана буйрутмаларды автоматтык түрдө аткарат.
Бирок алгоритмдин өзү боштуктан жаралбайт. Адамдар:
- моделге кайсы маалыматтар кирерин,
- кайсы сигналдар маанилүү деп эсептелерин,
- кайсы тобокелдик лимиттери колдонуларын,
- стратегия кайсы рынок шарттарында активдүү болорун,
- үйрөнүү жана оптималдаштыруу максаттарын,
- ийгилик же ийгиликсиздик кантип өлчөнөрүн
аныктайт.
Ошондуктан адамдын соода баскычын түздөн-түз баспаганы жүрүм-турумдук таасирлер толугу менен жок болду дегенди билдирбейт. Бир жактуулуктар түз соода чечиминен алгоритмдин долбоорлоо жана башкаруу катмарына өтүшү мүмкүн.
Жүрүм-турумдук Бир Жактуулуктар Алгоритмдерге Кантип Өтүшү Мүмкүн?
Булак изилдөө үч негизги өткөрүү механизмин аныктайт.
1. Дизайн жана параметр тандоо
Алгоритмдин божомолдору, тобокелдик чектери, execution эрежелери жана оптималдаштыруу максаттары адамдар тарабынан түзүлөт. Стратегия иштеп чыгуучу белгилүү бир сигналдын ийгилигине ашыкча ишенсе, система ошол сигналга керектүүдөн көп салмак бериши же тобокелдик лимиттери өтө бош коюлушу мүмкүн.
Бул учурда психологиялык бир жактуулук реалдуу убакыттагы трейдер жүрүм-турумунда эмес, алгоритмдин дизайн параметрлеринде жайгашат.
2. Натыйжалуулук боюнча кайтарым байланыш
Адаптивдүү алгоритмдер кыска мөөнөттүү ийгиликтерден жана ийгиликсиздиктерден үйрөнө алат. Белгилүү бир стратегия кыска мезгил ичинде күчтүү натыйжа бергенде, система же аны башкарган адамдар бул жүрүм-турумга көбүрөөк салмак бериши мүмкүн.
Эгер кыска мөөнөттүү ийгилик негизинен жагымдуу рынок шарттарынан келип чыгып, бирок артыкчылыктуу сигналды билдирбесе, система учурдагы жүрүм-турумду керектүүдөн ашык күчөтүшү мүмкүн.
3. Алгоритмдердин бири-бири менен өз ара аракеттенүүсү
Бири-биринен көзкарандысыз HFT фирмалары бир эле рынок маалыматтарын байкап, окшош сигналдарды колдонуп жана окшош оптималдаштыруу максаттарына ээ болушу мүмкүн. Мындай чөйрөдө ачык координация болбосо да көптөгөн системалар бир эле окуяга бир убакта жооп бериши мүмкүн.
Натыйжада:
жалпы маалымат → окшош сигнал → окшош алгоритмдик чечим → бир багыттагы тыгыз буйрутма агымы
чынжыры пайда болушу мүмкүн.
Бул механизм үйүр жүрүм-турумунун алгоритмдик чөйрөдө пайда болушунун негизги жолдорунун бири.
Ашыкча Ишеним HFT Жүрүм-турумуна Кантип Таасир Эте Алат?
Ашыкча ишеним чечим кабыл алуучунун өзүндөгү маалыматтын тууралыгын же өз болжолдоо жөндөмүн чыныгы деңгээлден жогору баалоосу.
Салттуу инвестициялык жүрүм-турумда ашыкча ишеним көбүнчө ашыкча соода кылуу жана тобокелдиктерди төмөн баалоо менен байланыштуу. HFT чөйрөсүндө ошол эле түшүнүктү түздөн-түз психологиялык байкоо кыйла кыйын.
Булак изилдөөдө ашыкча ишеним үчүн талкууланган кыйыр көрсөткүчтөрдүн арасында:
- адаттан тыш жогорку соода интенсивдүүлүгү,
- агрессивдүү буйрутма жайгаштыруу,
- буйрутмаларды өтө тез-тез жокко чыгаруу,
- кыска мөөнөттүү ийгиликтен кийин стратегияны тез өзгөртүү
бар.
Агрессивдүү котировкалоо
Система өз сигналынын тактыгына ашыкча ишенгенде best bid же best ask деңгээлине жакыныраак, ал тургай тез аткарылышы ыктымал буйрутмалар түзүлүшү мүмкүн.
Бул жүрүм-турум айрым шарттарда ликвиддүүлүктү колдой алат. Бирок ошол эле учурда adverse selection тобокелдигин да көбөйтүшү мүмкүн: алгоритм баа чыныгы маалымат багытында жылганга чейин туура эмес тарапта соода жасашы мүмкүн.
Буйрутмаларды жокко чыгаруу
HFTнин мүнөздүү өзгөчөлүктөрүнүн бири — буйрутмалардын өтө тез-тез өзгөртүлүшү жана жокко чыгарылышы. Ошондуктан жогорку cancellation rate өзүнчө эле ашыкча ишенимдин далили эмес.
Булактын мамилесине ылайык, сигналга керектүүдөн ашык ишенген системалар рынок күтүлгөн багытта жылбаганда буйрутмаларын дайыма кайра жөндөшү мүмкүн.
Бул жерде маанилүү чек бар: буйрутмаларды жокко чыгаруу маалыматынан психологиялык ашыкча ишенимди түздөн-түз байкоого болбойт. Ошол эле жүрүм-турум market making, inventory control же adverse selection башкаруусу сыяктуу толук рационалдуу механизмдерден да келип чыгышы мүмкүн.
Үйүр Жүрүм-туруму Автоматтык Рыноктордо Кантип Пайда Болот?
Үйүр жүрүм-туруму салттуу мааниде инвесторлордун башка инвесторлорду туурашы катары аныкталат. Алгоритмдик рыноктордо болсо бул сөзсүз түрдө аң-сезимдүү тууроо болууга тийиш эмес.
Көптөгөн алгоритмдер:
- бир эле экономикалык жаңылыктарды,
- бир эле баа өзгөрүүлөрүн,
- бир эле волатилдүүлүк көрсөткүчтөрүн,
- бир эле order-book тең салмаксыздыктарын,
- окшош momentum сигналдарын
иштете алат.
Окшош системалар бир эле сигналдарга окшош эрежелер менен жооп бергенде, буйрутмалар кыска убакыт аралыкта бир багытта топтолушу мүмкүн.
Мунун мүмкүн болгон натыйжасы:
жалпы сигнал → синхрондуу соода → order-flow imbalance → баа кыймылынын күчөшү → жаңы алгоритмдик реакция
түрүндөгү кайтарым байланыш цикли.
Бул ар дайым зыяндуубу?
Жок. Көп алгоритмдин бир эле маалыматка тез жооп бериши жаңы маалыматтын рынок баасына тезирээк чагылдырылышына жардам берет.
Көйгөй синхрондошуу маалыматтын өзүнөн күчтүүрөөк болуп калганда чыгат. Бир багыттагы тыгыз буйрутма агымы кыска мөөнөттүү momentum жаратып, бааны фундаменталдык баалуулуктан алыстатышы мүмкүн. Андан кийин стратегиялар тескери багытка бурулганда кескин баа кайтуулары болушу мүмкүн.
Булак изилдөө бул механизмди айрыкча төмөн ликвиддүүлүк же рыноктогу жогорку белгисиздик мезгилдеринде маанилүү деп эсептейт.
Disposition Effect Алгоритмдик Соодада Кантип Көрүнүшү Мүмкүн?
Disposition effect инвесторлордун кирешедеги позицияларды эрте жабууга, чыгым алып жаткан позицияларды болсо узагыраак кармоого болгон ыкы.
Бул жүрүм-турум классикалык түрдө loss aversion жана mental accounting сыяктуу жүрүм-турумдук каржы түшүнүктөрү менен байланыштуу.
HFTде позиция кармоо мөөнөттөрү өтө кыска болгондуктан, классикалык инвестордогу көрүнүшүн түздөн-түз күтүүгө болбойт. Булак изилдөө анын ордуна алгоритмдик позиция башкаруу эрежелеринде асимметрия пайда болушу мүмкүн экенин талкуулайт.
Мисалы, алгоритм:
- кичинекей оң кирешени өтө тез ишке ашырса,
- терс позицияда кыска мөөнөттүү баа оңдолушун күтсө,
- чыгым алып жаткан позиция үчүн чыгуу чегин кеңирээк кармаса
disposition-га окшош жүрүм-турум пайда болушу мүмкүн.
Бирок муну психологиялык disposition effect деп чечмелөө үчүн позициянын жүрүм-турумун гана эмес, алгоритмдин дизайн себептерин да билүү керек. Тобокелдикти башкаруу же market-making inventory механизми ошол эле асимметрияны рационалдуу түрдө да жарата алат.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө ыкмасы кандай?
Макала жаңы акция маалымат топтому, order-book жазуулары же HFT фирма маалыматтары боюнча оригиналдуу эконометрикалык анализ жүргүзбөйт.
Изилдөө жүрүм-турумдук каржы жана жогорку жыштыктагы соода адабиятындагы мурунку жарыялоолорду бириктирип, үч тема боюнча синтез кылат:
- ашыкча ишеним,
- үйүр жүрүм-туруму,
- disposition effect.
Автор ишти “systematic review” деп мүнөздөйт. Бирок макалада:
- кайсы академиялык маалымат базалары изделгени,
- толук издөө сурамдары кандай болгону,
- издөө күнү кандай болгону,
- канча жазуу табылганы,
- канча изилдөө чыгарылып салынганы,
- киргизүү жана чыгаруу критерийлери кандай болгону,
- изилдөөнүн сапаты кандай бааланганы
баяндалган эмес.
Ошондуктан жыйынтыктарды PRISMAга окшош кайра өндүрүлө турган системалуу сереп протоколунун натыйжасы катары баалоого болбойт.
Ашыкча ишеним боюнча чыгарылган жыйынтык
Булак адабият синтезине ылайык, ашыкча ишеним HFT контекстинде агрессивдүү буйрутма жүрүм-туруму, жогорураак соода интенсивдүүлүгү жана жогорураак cancellation activity менен байланыштуу болушу мүмкүн.
Автор орточо агрессивдүүлүк кадимки шарттарда ликвиддүүлүккө салым кошушу мүмкүн экенин, бирок ашыкча жүрүм-турум transaction cost жана adverse selection себептүү натыйжалуулукту төмөндөтүшү мүмкүн экенин талкуулайт.
Рынок стресси учурунда тез жана бир убактагы стратегия өзгөртүүлөрү волатилдүүлүк таасирин күчөтүшү мүмкүн деп айтылат.
Үйүр жүрүм-туруму боюнча чыгарылган жыйынтык
Окшош маалымат булактарын жана стратегия түзүмдөрүн колдонгон алгоритмдер бир эле рынок окуяларына бир убакта жооп бере алат.
Булак муну кыска мөөнөттө:
- trade clustering,
- momentum,
- order-flow imbalance,
- баа топтолушу
менен байланыштырат.
Ашыкча синхрондошуу informational diversity-ни азайтып, кескин баа кайтуу тобокелдигин көбөйтүшү мүмкүн деп айтылат.
Disposition effect боюнча чыгарылган жыйынтык
Макала disposition effect HFTде жок болуп кетүүнүн ордуна формасын өзгөртүшү мүмкүн деп эсептейт. Кыска holding period-дардан улам жүрүм-турум классикалык инвестор жүрүм-турумунан айырмаланышы мүмкүн; бирок кирешелүү жана чыгымдуу позицияларды асимметриялуу башкаруу алгоритмдик эрежелерге киргизилиши мүмкүн.
Бир жактуулуктар кошулганда эмне болушу мүмкүн?
Изилдөөнүн эң маанилүү концептуалдык пункттарынын бири — үч механизмди бири-биринен көзкарандысыз деп карабоо.
Мисалы:
ашыкча ишеним → агрессивдүү стратегия
+ үйүр жүрүм-туруму → көптөгөн системалардын бир багытта жылышы
+ асимметриялуу позиция башкаруу → баа оңдолушунун кечигиши
бириккенде рынок стресси учурунда order-flow imbalance жана волатилдүүлүк көбөйүшү мүмкүн.
Булак бул өз ара аракет tail risk жана системалык risk жагынан маанилүү болушу мүмкүн деп эсептейт. Бирок түз бириккен себептик таасирдин өлчөмү эсептелген эмес.
Алгоритм дизайны жагынан жыйынтык
Изилдөөгө ылайык, келечектеги алгоритмдик соода системалары болжол тактыгы же execution ылдамдыгы боюнча гана эмес, жүрүм-турумдук кайтарым байланыш жаратабы же жокпу деген жагынан да изилдениши мүмкүн.
Мисалы, дизайн учурунда:
- ашыкча соода жүрүм-турумун чектеген тобокелдик көзөмөлдөрү,
- бир эле сигналдын кыска мөөнөттүү ийгилигине ашыкча салмак берилбешин камсыздаган валидация,
- синхрондуу рынок жүрүм-турумун аныктаган механизмдер,
- түшүндүрмөлүү модель чечимдери
изилдениши мүмкүн.
Жөнгө салуучу жагынан жыйынтык
Булак изилдөө айрыкча бир убактагы соода жүрүм-туруму менен буйрутмаларды ашыкча жокко чыгаруу көрсөткүчтөрүн байкоону рыноктун морттугу боюнча потенциалдуу эрте эскертүү багыттары катары баалайт.
Бирок жогорку cancellation rate же окшош стратегия жүрүм-туруму өзүнчө эле манипуляциянын же иррационалдуулуктун көрсөткүчү эмес экенин унутпоо керек. Жөнгө салуучу баалоодо рынок шарты, стратегия максаты жана order-book контексти бирге каралышы керек.
Бул Изилдөө HFTде Адам Бир Жактуулугун Далилдейби?
Жок. Изилдөө жүрүм-турумдук бир жактуулуктар жогорку жыштыктагы соода чөйрөсүнө өтүшү мүмкүн экенин көрсөткөн адабият алкагын берет; бирок HFT алгоритмдерине сиңген адамдын психологиялык бир жактуулуктарын түздөн-түз өлчөгөн жаңы эксперимент жүргүзбөйт.
Айрыкча үч себеп күчтүү себептик жыйынтык чыгарууну чектейт:
- HFT алгоритмдери көбүнчө proprietary болгондуктан, реалдуу чечим эрежелери байкалбайт.
- Жүрүм-турумдук бир жактуулуктар көбүнчө trading intensity же cancellation rate сыяктуу кыйыр proxy-лерден чыгарылат.
- Ошол эле рынок жүрүм-туруму психологиялык бир жактуулуктан тышкары рационалдуу тобокелдик башкаруу, inventory control же рынок микротүзүм механизмдери менен да түшүндүрүлүшү мүмкүн.
Ошондуктан изилдөөнүн эң күчтүү жыйынтыгы “HFT алгоритмдери адамдай психологиялык жүрүм-турум көрсөтөт” деген эмес.
Көбүрөөк корголуучу жыйынтык төмөнкүдөй:
Автоматташтыруу адам чечиминин таасирин толугу менен жойбойт; жүрүм-турумдук ыкылар алгоритмдин дизайнында, калибрлөөндө жана рыноктогу жамааттык өз ара аракеттенүүсүндө кайра пайда болушу мүмкүн.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: The Role of Behavioral Biases in High-Frequency Trading: Evidence from Stock Markets
Автор: Tianlonghao Jiang.
Мекеме: College of Liberal Arts, University of Minnesota Twin Cities, Minneapolis, USA.
Басылма: Advances in Economics, Management and Political Sciences.
Том: 259.
Барактар: 21–26.
Конференция контексти: Proceedings of CONF-BPS 2026 Symposium: GenAI, Labour Markets, and the Economics of Human and Financial Capital.
Жарыяланган күнү: 26 январь 2026.
DOI: 10.54254/2754-1169/2026.LD31434.
Лицензия: Creative Commons Attribution 4.0 International (CC BY 4.0).
Изилдөө түрү: Жүрүм-турумдук каржы жана жогорку жыштыктагы соода адабиятынын синтези.
Автордун ыкма аныктамасы: Systematic review.
Методологиялык отчет эскертүүсү: Макала системалуу сереп катары аныкталса да, маалымат базалары, издөө саптары, киргизүү/чыгаруу критерийлери, screening агымы, жалпы изилдөө саны жана quality-assessment процедурасы берилген эмес. Ошондуктан systematic-review процессин кайра өндүрүү мүмкүн эмес.
Түпнуска маалымат: Жаңы HFT order-book же соода маалыматын талдоо берилбейт.
Негизги түшүнүктөр: Overconfidence, herding behavior жана disposition effect.
Себептүүлүк эскертүүсү: HFT чөйрөсүндөгү behavioral bias көбүнчө кыйыр көрсөткүчтөр аркылуу чыгарылат. Агрессивдүү котировкалоо, жогорку cancellation rate же позиция асимметриясы өзүнчө эле психологиялык бир жактуулуктун далили эмес.
Библиографиялык бүтүндүк эскертүүсү: Булак тизмесинде бир нече текшериле турган ката бар. “High-Frequency Trading and Price Discovery” изилдөөсүнүн авторлор тизмеси булакта туура эмес берилген. “Does Algorithmic Trading Induce Herding?” үчүн автор, том, номер жана барак маалыматтары басмакана жазуусу менен дал келбейт. Weber жана Camererдин disposition-effect изилдөөсү да туура эмес журнал жана барак маалыматтары менен көрсөтүлгөн. Ошондуктан Verianla мазмунунда булак тизмесиндеги библиографиялык деталдар түз көчүрүлгөн эмес.
Жалпылоо: Макала ар башка изилдөөлөрдү темалык жактан бириктирип, сандык мета-анализ жүргүзбөгөндүктөн жүрүм-турумдук бир жактуулуктардын HFTге бирдиктүү жалпы таасир өлчөмүн эсептөө мүмкүн эмес.
Негизги илимий баалуулук: Изилдөөнүн эң пайдалуу жагы — адамдын жүрүм-турумдук бир жактуулуктары автоматтык рынокторго алгоритм дизайны, адаптивдүү feedback жана көп алгоритмдин өз ара аракеттенүүсү аркылуу кантип өтүшү мүмкүн экенин түшүнүктүү механизм алкагында көрсөтүшү.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген