

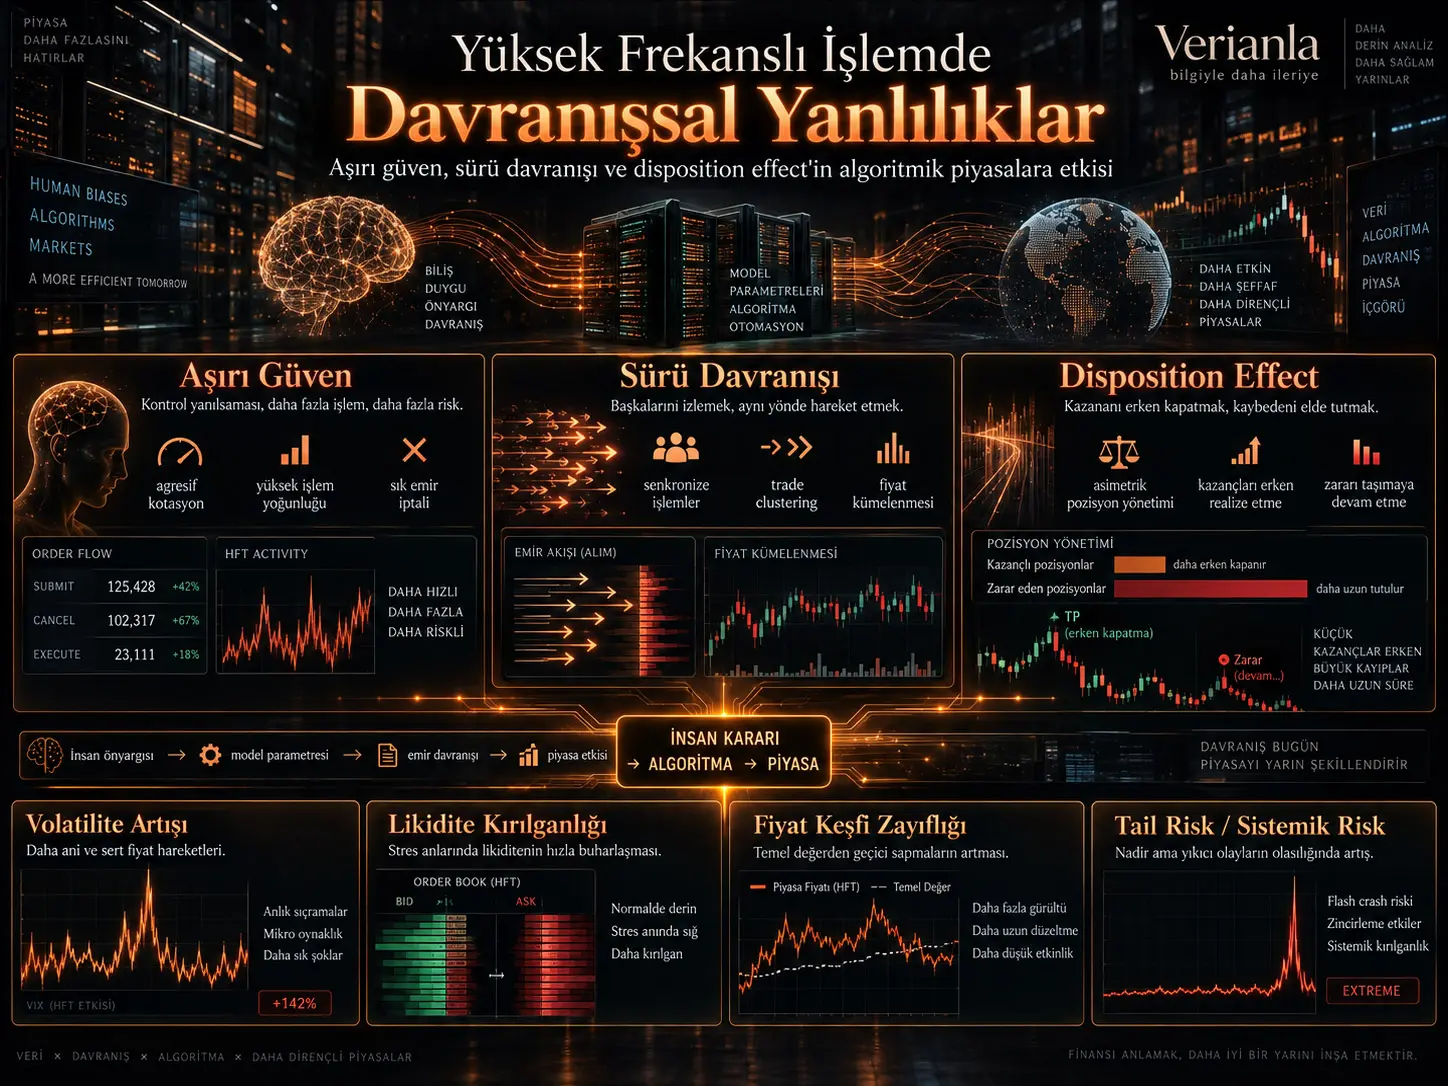
Yüksek frekanslı işlem (High-Frequency Trading, HFT), emirlerin çok düşük gecikmeyle otomatik olarak oluşturulduğu, değiştirildiği ve iptal edildiği algoritmik işlem ortamını ifade eder. Bu düzeyde otomasyon, ilk bakışta insan psikolojisinin işlem kararlarından büyük ölçüde çıkarıldığı izlenimini verebilir. İncelenen çalışma ise farklı bir soru sorar: Algoritmalar insan yerine işlem yapıyor olsa bile, onları tasarlayan ve ayarlayan insanların davranışsal yanlılıkları sistemlere aktarılabilir mi?
Makale davranışsal finans çerçevesinde üç temel yanlılığı ele almaktadır: aşırı güven (overconfidence), sürü davranışı (herding) ve disposition effect, yani kazançlı pozisyonları erken kapatırken zarar eden pozisyonları daha uzun süre taşıma eğilimi. Yazar, bu eğilimlerin doğrudan bir trader'ın ekrana bakarak karar vermesi biçiminde ortaya çıkması gerekmediğini; algoritma tasarımı, parametre seçimi, risk limitleri, adaptif öğrenme ve birbirine benzeyen stratejilerin piyasa içinde etkileşimi yoluyla otomatik sistemlere taşınabileceğini savunmaktadır.
Çalışmanın incelediği literatüre göre aşırı güven daha agresif kotasyon ve yüksek emir iptal davranışıyla; sürü davranışı eş zamanlı emir akışı, fiyat kümelenmesi ve momentumla; disposition effect ise pozisyonların kazanç ve zarar durumuna göre asimetrik biçimde yönetilmesiyle ilişkilendirilebilir. Bu davranışlar normal piyasa koşullarında kimi zaman likidite veya hızlı fiyat keşfiyle birlikte görülebilirken, piyasa stresi sırasında senkronize tepkiler likiditenin hızla çekilmesine, volatilitenin artmasına ve tail risk'in büyümesine katkıda bulunabilir.
Bununla birlikte çalışma yeni bir HFT veri seti üzerinde özgün ampirik test gerçekleştirmemektedir. Ayrıca kendisini sistematik derleme olarak nitelendirmesine rağmen veri tabanı arama stratejisi, dahil etme kriterleri, çalışma sayısı ve screening süreci ayrıntılı biçimde raporlanmamıştır. Bu nedenle sonuçlar kesin nedensel etkiler veya meta-analitik kanıt olarak değil, davranışsal finans ile HFT literatürünü bir araya getiren kavramsal bir literatür sentezi olarak değerlendirilmelidir.
| Yanlılık | Temel davranış | HFT'deki olası yansıması |
|---|---|---|
| Aşırı güven | Kendi bilgi veya tahmin doğruluğunu olduğundan yüksek değerlendirme | Agresif kotasyon, yüksek işlem yoğunluğu, sık emir revizyonu veya iptali |
| Sürü davranışı | Bağımsız bilgi yerine diğer katılımcılarla aynı yönde hareket etme | Benzer algoritmaların aynı sinyale tepki vermesi, senkronize emir akışı |
| Disposition effect | Kazançları erken realize etme, zararları taşımayı sürdürme | Asimetrik pozisyon azaltma ve çıkış kuralları |
HFT'de insan gerçekten sistemden çıkarılmış mıdır?
Bir HFT algoritması çalışırken her emrin arkasında saniye saniye karar veren bir insan bulunmaz. Sistem piyasa verisini işler, önceden tanımlanan veya öğrenilen kuralları uygular ve emirleri otomatik olarak gerçekleştirir.
Ancak algoritmanın kendisi boşlukta oluşmaz. İnsanlar:
- hangi verilerin modele gireceğini,
- hangi sinyallerin önemli kabul edileceğini,
- hangi risk limitlerinin uygulanacağını,
- stratejinin hangi piyasa koşullarında aktif olacağını,
- öğrenme ve optimizasyon hedeflerini,
- başarı veya başarısızlığın nasıl ölçüleceğini
belirler.
Bu nedenle insanın işlem düğmesine doğrudan basmaması, davranışsal etkilerin tamamen ortadan kalktığı anlamına gelmez. Yanlılıklar doğrudan işlem kararından algoritmanın tasarım ve yönetişim katmanına taşınabilir.
Davranışsal Yanlılıklar Algoritmalara Nasıl Aktarılabilir?
Kaynak çalışma üç temel aktarım mekanizması tanımlar.
1. Tasarım ve parametre seçimi
Algoritmanın varsayımları, risk sınırları, execution kuralları ve optimizasyon hedefleri insanlar tarafından oluşturulur. Bir strateji geliştiricisi belirli bir sinyalin başarısına aşırı güveniyorsa sistemin o sinyale gereğinden fazla ağırlık vermesi veya risk limitlerinin fazla gevşek ayarlanması mümkündür.
Bu durumda psikolojik yanlılık gerçek zamanlı trader davranışında değil, algoritmanın tasarım parametrelerinde yer alır.
2. Performans geri beslemesi
Adaptif algoritmalar kısa vadeli başarı ve başarısızlıklardan öğrenebilir. Belirli bir strateji kısa bir dönem boyunca güçlü sonuç verdiğinde sistemin veya onu yöneten kişilerin bu davranışı daha fazla ağırlıklandırması mümkündür.
Eğer kısa dönem başarı esas olarak elverişli piyasa koşullarından kaynaklanıyor fakat üstün bir sinyali temsil etmiyorsa, sistem mevcut davranışı gereğinden fazla güçlendirebilir.
3. Algoritmaların birbirleriyle etkileşimi
Birbirinden bağımsız HFT firmaları aynı piyasa verilerini izleyebilir, benzer sinyaller kullanabilir ve benzer optimizasyon hedeflerine sahip olabilir. Böyle bir ortamda açık koordinasyon bulunmadan dahi birçok sistem aynı olaya aynı anda tepki verebilir.
Sonuçta:
ortak veri → benzer sinyal → benzer algoritmik karar → aynı yönde yoğun emir akışı
zinciri oluşabilir.
Bu mekanizma sürü davranışının algoritmik ortamda ortaya çıkabileceği ana yollardan biridir.
Aşırı Güven HFT Davranışını Nasıl Etkileyebilir?
Aşırı güven, bir karar vericinin sahip olduğu bilginin doğruluğunu veya kendi tahmin kapasitesini olduğundan yüksek değerlendirmesidir.
Geleneksel yatırım davranışında aşırı güven genellikle fazla işlem yapma ve riskleri küçümseme ile ilişkilendirilir. HFT ortamında aynı kavramın doğrudan psikolojik gözlemi çok daha zordur.
Kaynak çalışmada aşırı güven için tartışılan dolaylı göstergeler arasında:
- olağan dışı yüksek işlem yoğunluğu,
- agresif emir yerleştirme,
- çok sık emir iptali,
- kısa dönem başarısından sonra hızlı strateji değişiklikleri
bulunmaktadır.
Agresif kotasyon
Bir sistem sinyalinin doğruluğuna fazla güvendiğinde best bid veya best ask seviyesine daha yakın, hatta hızlı gerçekleşme olasılığı yüksek emirler üretilebilir.
Bu davranış bazı koşullarda likiditeyi destekleyebilir. Ancak aynı zamanda adverse selection riskini de artırabilir: algoritma fiyatın gerçek bilgi yönündeki hareketinden önce yanlış tarafta işlem gerçekleştirebilir.
Emir iptalleri
HFT'nin karakteristik özelliklerinden biri emirlerin çok sık değiştirilmesi ve iptal edilmesidir. Bu nedenle yüksek cancellation rate tek başına aşırı güven kanıtı değildir.
Kaynağın yaklaşımı, sinyale gereğinden yüksek güvenen sistemlerin piyasa beklenen yönde hareket etmediğinde emirlerini sürekli yeniden düzenleyebileceği yönündedir.
Burada önemli sınır şudur: emir iptal verisinden psikolojik aşırı güven doğrudan gözlenemez. Aynı davranış market making, inventory control veya adverse selection yönetimi gibi tamamen rasyonel mekanizmalardan da doğabilir.
Sürü Davranışı Otomatik Piyasalarda Nasıl Ortaya Çıkabilir?
Sürü davranışı geleneksel anlamda yatırımcıların diğer yatırımcıları taklit etmesi olarak tanımlanır. Algoritmik piyasalarda ise bunun mutlaka bilinçli bir taklit olması gerekmez.
Birçok algoritma:
- aynı ekonomik haberleri,
- aynı fiyat değişimlerini,
- aynı volatilite göstergelerini,
- aynı order-book dengesizliklerini,
- benzer momentum sinyallerini
işleyebilir.
Benzer sistemler aynı sinyallere benzer kurallarla tepki verdiğinde emirler kısa zaman aralıklarında aynı yönde kümelenebilir.
Bunun olası sonucu:
ortak sinyal → senkronize işlem → order-flow imbalance → fiyat hareketinin güçlenmesi → yeni algoritmik tepki
biçimindeki bir geri besleme döngüsüdür.
Bu her zaman zararlı mıdır?
Hayır. Aynı bilgiye çok sayıda algoritmanın hızlı tepki vermesi yeni bilginin piyasa fiyatına daha hızlı yansımasına yardımcı olabilir.
Sorun, senkronizasyonun bilginin kendisinden daha güçlü hale gelmesi durumunda ortaya çıkar. Aynı yönde yoğun emir akışı kısa süreli momentum yaratabilir ve fiyat temel değerinden uzaklaşabilir. Sonrasında stratejiler ters yönde döndüğünde keskin fiyat geri dönüşleri meydana gelebilir.
Kaynak çalışma bu mekanizmayı özellikle düşük likidite veya yüksek piyasa belirsizliği dönemlerinde önemli görmektedir.
Disposition Effect Algoritmik İşlemde Nasıl Görünebilir?
Disposition effect, yatırımcıların kârda olan pozisyonları erken kapatma, zarar eden pozisyonları ise daha uzun süre elde tutma eğilimidir.
Bu davranış klasik olarak loss aversion ve mental accounting gibi davranışsal finans kavramlarıyla ilişkilidir.
HFT'de pozisyon süreleri çok kısa olduğu için klasik yatırımcılardaki görünümü doğrudan beklenmez. Kaynak çalışma bunun yerine algoritmik pozisyon yönetim kurallarında asimetri oluşabileceğini tartışmaktadır.
Örneğin bir algoritma:
- küçük pozitif getiriyi çok hızlı realize ediyor,
- negatif pozisyonda kısa süreli fiyat düzeltmesi bekliyor,
- zarar eden pozisyon için çıkış eşiğini daha geniş tutuyorsa
disposition-benzeri bir davranış ortaya çıkabilir.
Ancak bunun psikolojik disposition effect olarak yorumlanabilmesi için yalnız pozisyon davranışının değil, algoritmanın tasarım nedenlerinin de bilinmesi gerekir. Risk yönetimi veya market-making inventory mekanizması aynı asimetriyi rasyonel biçimde de üretebilir.
Çalışmanın Yöntemi ve Bulguları
Araştırmanın yöntemi nedir?
Makale yeni bir hisse senedi veri seti, order-book kayıtları veya HFT firma verisi üzerinde özgün ekonometrik analiz gerçekleştirmemektedir.
Çalışma, davranışsal finans ve yüksek frekanslı işlem literatüründeki önceki yayınları bir araya getirerek üç konu etrafında sentez yapmaktadır:
- aşırı güven,
- sürü davranışı,
- disposition effect.
Yazar çalışmayı “systematic review” olarak tanımlamaktadır. Ancak makalede:
- hangi akademik veri tabanlarının tarandığı,
- tam arama sorgularının ne olduğu,
- arama tarihinin ne olduğu,
- kaç kaydın bulunduğu,
- kaç çalışmanın elendiği,
- dahil etme ve dışlama kriterlerinin ne olduğu,
- çalışma kalitesinin nasıl değerlendirildiği
raporlanmamaktadır.
Bu nedenle sonuçlar PRISMA benzeri yeniden üretilebilir bir sistematik-derleme protokolünün sonucu olarak değerlendirilemez.
Aşırı güven için çıkarılan sonuç
Kaynak literatür sentezine göre aşırı güven HFT bağlamında agresif emir davranışı, daha yüksek işlem yoğunluğu ve daha yüksek cancellation activity ile ilişkilendirilebilir.
Yazar, orta düzey agresifliğin normal koşullarda likiditeye katkıda bulunabileceğini, fakat aşırı düzeydeki davranışın transaction cost ve adverse selection nedeniyle performansı zayıflatabileceğini tartışmaktadır.
Piyasa stresi sırasında hızlı ve eş zamanlı strateji ayarlamalarının volatilite etkisinin artabileceği ileri sürülmektedir.
Sürü davranışı için çıkarılan sonuç
Benzer veri kaynakları ve strateji yapıları kullanan algoritmalar aynı piyasa olaylarına eş zamanlı tepki verebilir.
Kaynak bunu kısa vadede:
- trade clustering,
- momentum,
- order-flow imbalance,
- fiyat kümelenmesi
ile ilişkilendirmektedir.
Aşırı senkronizasyonun ise informational diversity'yi azaltabileceği ve sert fiyat dönüşü riskini artırabileceği savunulmaktadır.
Disposition effect için çıkarılan sonuç
Makale disposition effect'in HFT'de ortadan kalkmak yerine biçim değiştirebileceğini ileri sürmektedir. Kısa holding period'lar nedeniyle davranış klasik yatırımcı davranışından farklı olabilir; ancak kazançlı ve zararlı pozisyonların asimetrik yönetilmesi algoritmik kurallara gömülebilir.
Yanlılıklar birleştiğinde ne olabilir?
Çalışmanın en önemli kavramsal noktalarından biri, üç mekanizmanın birbirinden bağımsız düşünülmemesidir.
Örneğin:
aşırı güven → agresif strateji
+ sürü davranışı → çok sayıda sistemin aynı yönde hareket etmesi
+ asimetrik pozisyon yönetimi → fiyat düzeltmesinin gecikmesi
bir araya geldiğinde piyasa stresinde order-flow imbalance ve volatilite artabilir.
Kaynak bu etkileşimin tail risk ve sistemik risk açısından önemli olabileceğini savunmaktadır. Ancak doğrudan birleşik nedensel etki büyüklüğü hesaplanmamıştır.
Algoritma tasarımı açısından çıkarım
Çalışmaya göre gelecekteki algoritmik işlem sistemleri yalnız tahmin doğruluğu veya execution hızı açısından değil, davranışsal geri besleme yaratıp yaratmadıkları açısından da incelenebilir.
Örneğin tasarım sırasında:
- aşırı işlem davranışını sınırlayan risk kontrolleri,
- aynı sinyalin kısa süreli başarısına aşırı ağırlık verilmesini önleyen validasyon,
- senkronize piyasa davranışını algılayan mekanizmalar,
- açıklanabilir model kararları
araştırılabilir.
Düzenleyici açıdan çıkarım
Kaynak çalışma özellikle eş zamanlı işlem davranışı ve aşırı emir iptal oranlarının gözetilmesini piyasa kırılganlığına ilişkin potansiyel erken uyarı alanları olarak değerlendirmektedir.
Ancak yüksek cancellation rate veya benzer strateji davranışının tek başına manipülasyon veya irrasyonellik göstergesi olmadığı unutulmamalıdır. Düzenleyici değerlendirmede piyasa koşulu, strateji amacı ve order-book bağlamı birlikte ele alınmalıdır.
Bu Çalışma HFT'de İnsan Yanlılığını Kanıtlıyor mu?
Hayır. Çalışma davranışsal yanlılıkların yüksek frekanslı işlem ortamına taşınabileceğine ilişkin bir literatür çerçevesi sunmaktadır; fakat HFT algoritmalarının içine yerleşmiş insan psikolojik yanlılıklarını doğrudan ölçen yeni bir deney gerçekleştirmemektedir.
Özellikle üç neden güçlü nedensel sonuç çıkarmayı sınırlar:
- HFT algoritmaları çoğunlukla proprietary olduğu için gerçek karar kuralları gözlenemez.
- Davranışsal yanlılıklar çoğu zaman trading intensity veya cancellation rate gibi dolaylı proxy'lerden çıkarılır.
- Aynı piyasa davranışı psikolojik yanlılık dışında rasyonel risk yönetimi, inventory control veya piyasa mikro-yapısı mekanizmalarıyla da açıklanabilir.
Bu nedenle çalışmanın en güçlü sonucu “HFT algoritmaları insan gibi psikolojik davranır” değildir.
Daha savunulabilir sonuç şudur:
Otomasyon, insan kararının etkisini tamamen ortadan kaldırmaz; davranışsal eğilimler algoritmanın tasarımında, kalibrasyonunda ve piyasa içindeki kolektif etkileşiminde yeniden ortaya çıkabilir.
Kaynak ve Yöntem Notu
Özgün başlık: The Role of Behavioral Biases in High-Frequency Trading: Evidence from Stock Markets
Yazar: Tianlonghao Jiang.
Kurum: College of Liberal Arts, University of Minnesota Twin Cities, Minneapolis, USA.
Yayın: Advances in Economics, Management and Political Sciences.
Cilt: 259.
Sayfalar: 21–26.
Konferans bağlamı: Proceedings of CONF-BPS 2026 Symposium: GenAI, Labour Markets, and the Economics of Human and Financial Capital.
Yayın tarihi: 26 Ocak 2026.
DOI: 10.54254/2754-1169/2026.LD31434.
Lisans: Creative Commons Attribution 4.0 International (CC BY 4.0).
Çalışma türü: Davranışsal finans ve yüksek frekanslı işlem literatürü sentezi.
Yazarın yöntem tanımı: Systematic review.
Metodolojik raporlama uyarısı: Makale sistematik derleme olarak tanımlansa da veri tabanları, arama dizgileri, dahil etme/dışlama ölçütleri, screening akışı, toplam çalışma sayısı ve quality-assessment prosedürü raporlanmamaktadır. Bu nedenle systematic-review sürecinin yeniden üretilmesi mümkün değildir.
Özgün veri: Yeni HFT order-book veya işlem verisi analizi sunulmamaktadır.
Temel kavramlar: Overconfidence, herding behavior ve disposition effect.
Nedensellik uyarısı: HFT ortamındaki behavioral bias çoğunlukla dolaylı göstergeler üzerinden çıkarılmaktadır. Agresif kotasyon, yüksek cancellation rate veya pozisyon asimetrisi tek başına psikolojik yanlılık kanıtı değildir.
Bibliyografik bütünlük uyarısı: Kaynakçada birden fazla doğrulanabilir hata bulunmaktadır. “High-Frequency Trading and Price Discovery” çalışmasının yazar listesi kaynakta yanlış verilmiştir. “Does Algorithmic Trading Induce Herding?” için yazar, cilt, sayı ve sayfa bilgileri yayıncı kaydıyla uyuşmamaktadır. Weber ve Camerer'in disposition-effect çalışması ise yanlış dergi ve sayfa bilgileriyle listelenmiştir. Bu nedenle Verianla içeriğinde kaynakçadaki bibliyografik ayrıntılar doğrudan çoğaltılmamıştır.
Genellenebilirlik: Makale farklı çalışmaları tematik olarak bir araya getirdiğinden ve nicel meta-analiz gerçekleştirmediğinden davranışsal yanlılıkların HFT üzerindeki tek bir ortak etki büyüklüğü hesaplanamaz.
Ana bilimsel değer: Çalışmanın en yararlı yönü, insan davranışsal yanlılıklarının otomatik piyasalara algoritma tasarımı, adaptif feedback ve çoklu algoritma etkileşimi üzerinden nasıl taşınabileceğine ilişkin anlaşılır bir mekanizma çerçevesi sunmasıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir