

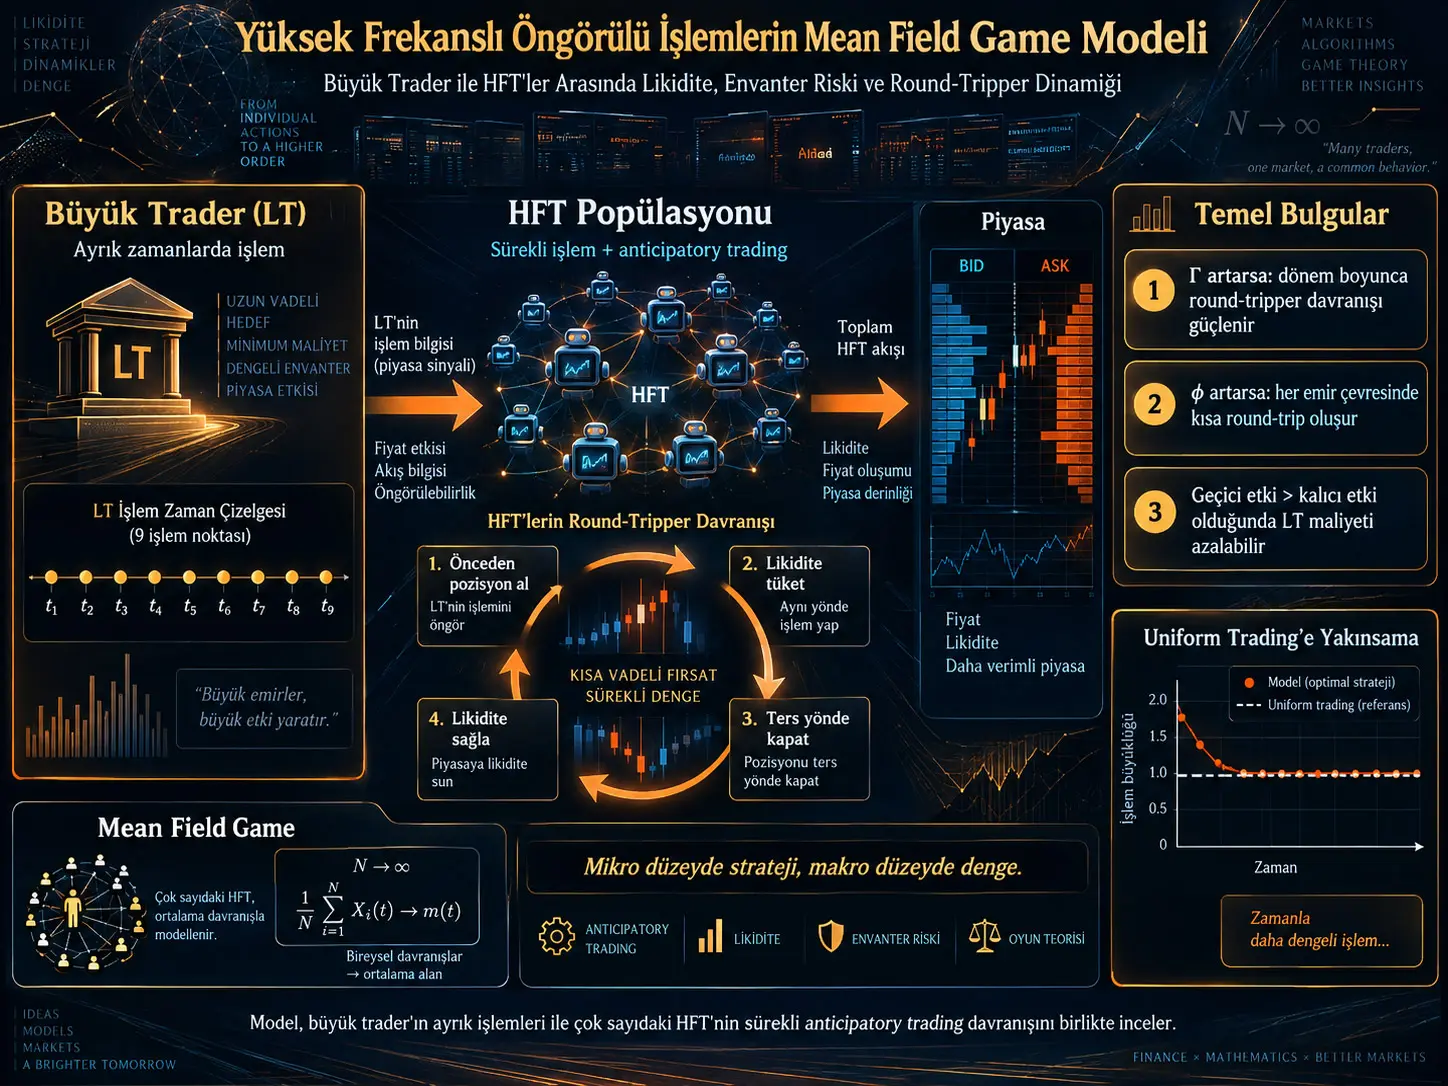
Anticipatory trading, bir piyasa katılımcısının başka bir yatırımcının gelecekteki emir akışını tahmin ederek bu emir gerçekleşmeden önce veya gerçekleşme çevresinde pozisyon almasıdır. Xue Cheng, Meng Wang ve Ziyi Xu tarafından geliştirilen matematiksel model, belirli zaman noktalarında büyük emirler veren bir Large Trader (LT) ile onun emirlerini öngörebilen ve sürekli işlem yapan çok sayıdaki High-Frequency Trader (HFT) arasındaki stratejik etkileşimi inceler.
HFT sayısı çok büyüdüğünde her trader için ayrı Nash equilibrium çözmek hesaplama açısından zor hale geldiğinden çalışma mean field game yaklaşımını kullanır. Çok sayıdaki HFT tek tek izlenmek yerine, popülasyonun ortalama envanteri ve ortalama trading speed'i aracılığıyla piyasayı etkileyen bir sürekli kitle olarak modellenir.
Çalışmanın temel bulgularından biri HFT'lerin envanter riskine ne ölçüde duyarlı olduklarının anticipatory trading davranışını belirlemesidir. Dönem sonunda pozisyon taşımaktan kaçınan HFT'ler bütün execution dönemi boyunca bir Round-Tripper gibi davranarak büyük trader'ın gelecekteki işlemi öncesinde aynı yönde pozisyon alıp daha sonra ters yönde işlem yaparak pozisyonlarını kapatabilir. İşlem dönemi boyunca pozisyon taşımaktan kaçınan HFT'lerde ise benzer round-trip hareketi büyük trader'ın her ayrı işlemi çevresinde tekrarlanır.
Model ayrıca inventory-averse HFT'lerin büyük trader için her zaman zararlı olmadığını göstermektedir. HFT'lerin temporary price impact'i permanent price impact'e göre yeterince büyük olduğunda ilk adverse fiyat etkisinin önemli bölümü hızla kaybolur; sonradan HFT'lerin ters yöndeki işlemleriyle sağlanan likidite büyük trader'ın execution maliyetini azaltabilir.
Overall Nash equilibrium sonuçlarında running inventory aversion arttıkça büyük trader'ın optimal execution programı uniform trading'e yaklaşmaktadır. Buna karşılık terminal inventory aversion yükseldiğinde LT işlemlerinin daha büyük bölümünü execution döneminin ilerleyen kısmına erteleyebilir; bunun nedeni modelde HFT'lerin dönemin sonuna doğru pozisyon kapatırken sağladığı likiditeden yararlanma isteğidir.
Anticipatory Trading nedir?
Anticipatory trading'de hızlı trader, başka bir yatırımcının yaklaşan emir akışını öngörmeye çalışır. Bu çalışmada LT'nin future order flow'u HFT'ler tarafından tahmin edilebilmektedir. HFT'lerin avantajı yalnız bilgi değildir; iki tarafın işlem hızları da farklıdır.
Large Trader:
- yalnız belirli \(t_1,t_2,\ldots,t_K\) zaman noktalarında işlem yapar,
- belirli miktardaki pozisyonunu execution dönemi içinde tamamlamaya çalışır,
- stratejisi modelde deterministiktir.
HFT'ler ise:
- sürekli zamanda işlem yapabilir,
- trading speed'lerini anlık olarak değiştirebilir,
- LT'nin işlemleriyle oluşan fiyat etkisini anticipatory strategy için kullanabilir.
Mean Field Game Neden Kullanılıyor?
Mean field game (MFG), çok büyük sayıda benzer fakat stratejik oyuncunun bulunduğu sistemlerde her oyuncuyu ayrı ayrı çözmek yerine temsilci bir oyuncunun popülasyonun ortalama davranışıyla etkileşimini modelleyen oyun teorisi yaklaşımıdır.
HFT sayısı \(M\) büyüdüğünde bütün HFT'lerin birbirleriyle ve LT ile oluşturduğu Nash game'in doğrudan çözümü yüksek boyutlu hale gelir. Çalışma bu nedenle HFT popülasyonunun etkisini iki ortalama değişkenle temsil eder:
Burada \(E_i(t)\), inventory-aversion state \(i\) içindeki HFT'lerin ortalama envanterini; \(\mu_i(t)\) ortalama işlem hızını; \(p_i(t)\) ise popülasyonun o risk durumunda bulunma olasılığını temsil eder.
Böylece piyasadaki çok sayıdaki HFT'nin kalıcı fiyat etkisi ortalama trading speed üzerinden modellenebilir.
Fair price nasıl değişiyor?
Mean-field modelinde fair price:
şeklinde modellenmektedir.
Burada:
- \(\sigma dW(t)\): rastlantısal fiyat hareketi,
- \(\gamma^H\mu(t)\): HFT popülasyonunun permanent price impact'i,
- \(\gamma\xi_k\): LT'nin \(t_k\) zamanındaki permanent impact'i.
Transaction price ayrıca temporary price impact ve trader'ın kendi trading fee bileşenlerini içerir.
Permanent ve temporary impact arasındaki fark nedir?
Permanent impact, bir işlemin fair price üzerinde kalıcı kabul edilen etkisidir. Temporary impact ise emir yürütme sırasında oluşan ancak zamanla sönümlenen fiyat etkisidir.
Bu ayrım makalenin ekonomik sonucunda kritik rol oynar. HFT'lerin LT emrinden önce aynı yönde yaptığı trading fiyatı LT aleyhine hareket ettirebilir. Ancak bu etkinin büyük bölümü temporary ise kısa sürede ortadan kalkabilir. HFT'lerin daha sonra ters yönde işlem yapıp likidite sağlaması LT açısından daha güçlü olumlu etki oluşturabilir.
HFT'lerin Envanter Riski Davranışı Nasıl Değiştiriyor?
Çalışma iki inventory-aversion parametresini birbirinden ayırır.
Terminal inventory aversion: \(\Gamma\)
\(\Gamma\), HFT'nin trading period sonunda açık pozisyon taşımaya duyduğu maliyeti temsil eder.
HFT'nin objective function'ında:
terimi final inventory'yi cezalandırır.
\(\Gamma\) yükseldikçe HFT trading period sonunda pozisyonunu sıfıra yaklaştırmak ister. Kaynağın sayfa 13'teki Şekil 1'inde \(\Gamma=0\), \(0.1\) ve \(2\) karşılaştırılmıştır. \(\Gamma\) büyüdükçe HFT'nin average-position eğrisi dönem içinde yükselip ardından tekrar düşmeye başlamakta, yani bütün execution period boyunca round-trip davranışı giderek belirginleşmektedir.
Running inventory aversion: \(\phi\)
\(\phi\), HFT'nin yalnız terminalde değil, trading period boyunca inventory taşımaya duyduğu maliyeti temsil eder:
Kaynağın sayfa 13'teki Şekil 2'sinde \(\phi=0\), \(5\) ve \(10\) değerleri gösterilmektedir. \(\phi\) arttıkça average inventory curve içinde LT'nin her işlem zamanının çevresinde daha belirgin küçük yükselme-düşme hareketleri oluşmaktadır.
Bu nedenle yüksek running inventory aversion, HFT'leri tek bir uzun round-trip yerine tekrar tekrar kısa horizonlu round-trip işlemlerine yöneltmektedir.
Round-Tripper Stratejisi Nedir?
Round-Tripper, beklenen büyük order flow öncesinde pozisyon alan ancak daha sonra bu pozisyonu ters işlemle kapatan anticipatory trader davranışıdır.
Örneğin LT sürekli alım yapacaksa terminal-inventory-averse bir HFT:
- execution döneminin önceki bölümünde LT ile aynı yönde alım yapabilir,
- sonraki bölümde satış yaparak pozisyonunu kapatabilir.
İlk aşama likidite tüketir ve LT açısından adverse price impact oluşturabilir. İkinci aşama ise LT'ye karşı yönde liquidity supply yaratabilir.
Her iki LT işlemi arasında ne oluyor?
Kaynak özellikle ilginç bir mikro davranışa dikkat çekmektedir. Running inventory aversion yüksek olduğunda, LT'nin iki işlemi arasındaki dönemde HFT'ler önce LT'nin order direction'ına karşı yönde, daha sonra LT ile aynı yönde işlem yapabilmektedir.
Yazarlar bu teorik sonucu van Kervel ve Menkveld'in 2019 tarihli ampirik gözlemleriyle ilişkilendirmektedir. Bu referans ilişkisi kaynak makalenin yorumudur; mevcut Verianla metni o dış çalışmayı bağımsız ampirik kanıt olarak yeniden değerlendirmemektedir.
Partial Nash ve Overall Nash Equilibrium Arasındaki Fark Nedir?
Partial Nash equilibrium
Partial equilibrium'da LT'nin execution strategy'si önceden sabittir. Yalnız HFT'ler birbirlerinin ortalama davranışını dikkate alarak optimal strategy geliştirir.
Bu durumda iki şart sağlanır:
- HFT, mean-field trading activity verilmişken kendi objective function'ını maksimize eder.
- Bireysel optimal HFT davranışlarının ortalaması başlangıçta varsayılan mean field ile tutarlı hale gelir.
Overall Nash equilibrium
Overall equilibrium'da LT de stratejik oyuncudur. Artık:
- HFT'ler LT'nin stratejisine tepki verir,
- LT de HFT popülasyonunun davranışına göre kendi execution schedule'ını değiştirir.
Dolayısıyla hem LT–HFT oyunu hem de HFT popülasyonunun kendi içindeki mean-field equilibrium aynı anda sağlanır.
HFT'nin Optimal Trading Speed'i Nasıl Bulunuyor?
HFT'nin optimizasyon problemi Hamilton–Jacobi–Bellman denklemi üzerinden çözülmektedir.
Optimal feedback control:
olarak elde edilir.
Value function quadratic biçimde:
varsayıldığında:
sonucuna ulaşılır.
Bu yapı HFT'nin trading speed'ini mevcut inventory, inventory-risk state ve diğer HFT'lerin mean-field trading speed'iyle ilişkilendirir.
LT işlemi geldiğinde neden trading speed sıçrıyor?
Modelde LT yalnız belirli anlarda işlem yaptığı için price dynamics bu noktalarda discontinuity üretir. Çalışma HFT average trading speed'i için:
sonucunu elde etmektedir.
Bu denklem HFT'lerin yaklaşan LT order'ına anticipatory tepki vermesini matematiksel olarak ifade eder.
Yöntem ve Bulgular
Sayısal deney düzeni
Partial equilibrium deneylerinde:
- trading period: \(T=1\),
- LT işlem sayısı: \(K=9\),
- işlem zamanları: \(t_k=k/10\),
- LT işlem büyüklüğü: \(\xi_k=1\),
- HFT başlangıç ortalama pozisyonu: \(E_0=0\),
- \(\gamma=1\),
- \(\gamma^H=0.7\),
- \(\lambda=0.4\),
- \(\lambda^H=0.1\),
- \(\eta=\eta_0=0.05\)
olarak belirlenmiştir.
Bunlar ampirik olarak tahmin edilmiş JSE, NASDAQ veya benzeri piyasa parametreleri olarak sunulmamaktadır; teorik modelin davranışını görmek için kullanılan sayısal senaryo parametreleridir.
Terminal inventory aversion sonucu
Sayfa 13'teki Şekil 1, \(\phi=0\) iken \(\Gamma\)'nın artışını karşılaştırmaktadır.
\(\Gamma=0\) durumunda HFT average inventory dönem boyunca büyük ölçüde birikir. \(\Gamma=0.1\) ve özellikle \(\Gamma=2\) olduğunda ise envanter belirli bir noktadan sonra azalmaya başlar.
Bu davranış HFT'lerin trading period sonunda açık pozisyon bırakmak istemedikçe bütün execution horizon boyunca Round-Tripper'a dönüşmesine karşılık gelir.
Running inventory aversion sonucu
Sayfa 13'teki Şekil 2, \(\Gamma=0\) iken \(\phi=0\), \(5\) ve \(10\) sonuçlarını gösterir.
\(\phi\) arttıkça average inventory LT'nin dokuz işlem zamanına karşılık gelen tekrar eden küçük döngüler oluşturmaktadır. Bu, HFT'lerin her LT transaction çevresinde inventory build-up ve liquidation gerçekleştirdiğini göstermektedir.
Inventory aversion zamanla değişebilir mi?
Evet. Çalışmanın önemli katkılarından biri HFT'nin inventory-aversion level'ını sabit kabul etmemesidir.
\(Y(t)\) sonlu state space üzerinde Markov jump process olarak modellenmektedir. State geçişleri:
örneğindeki transition-rate matrix ile ifade edilebilir.
Sayfa 14 ve 15'teki Şekil 4 ve 5, \(x\) ve \(y\) değiştikçe HFT popülasyonunun average inventory davranışının nasıl değiştiğini göstermektedir.
Yüksek-inventory-aversion state'e geçiş olasılığı arttıkça HFT popülasyonu daha güçlü Round-Tripper davranışı göstermektedir.
HFT'ler Büyük Trader'a Her Zaman Zarar mı Veriyor?
Hayır. Modelin önemli sonuçlarından biri anticipatory HFT'nin LT üzerinde her zaman olumsuz maliyet oluşturmadığıdır.
HFT bulunmadığında LT'nin expected profit'i:
olarak yazılır.
HFT bulunduğunda LT'nin ek etkisi HFT'lerin oluşturduğu permanent ve temporary price impact üzerinden gelir.
Kaynağın sayfa 14'teki Şekil 3 ve sayfa 16'daki Şekil 10'unda Round-Tripper durumunda \(\lambda^H\) yükseldikçe LT profit difference'in negatif bölgeden pozitif bölgeye geçtiği görülmektedir.
Başka bir ifadeyle:
HFT temporary impact / permanent impact oranı yükseldiğinde, inventory-averse HFT'lerin sağladığı sonraki likidite LT'nin başlangıçtaki adverse impact'ini aşabilir.
Bu sonuç bütün gerçek piyasalarda HFT'nin büyük yatırımcıya faydalı olduğunu göstermez. Sonuç, çalışmanın price-impact modeli ve parametre koşulları altında geçerlidir.
HFT'ler Large Trader'ın Optimal Execution Programını Nasıl Değiştiriyor?
Overall Nash equilibrium deneyinde LT başlangıçta:
pozisyonunu \(T=1\) dönemi boyunca dokuz işlemde execute etmektedir.
HFT bulunmadığında optimal çözüm:
şeklinde uniform trading'dir.
Terminal aversion yükselirse
Sayfa 15'teki Şekil 6, \(\Gamma=0\), \(0.1\) ve \(2\) durumlarında LT execution schedule'ını göstermektedir.
HFT'ler terminal aversion nedeniyle execution period sonunda ters yönde liquidity supply yapacaksa LT bunun bir bölümünü beklemeyi tercih etmektedir. \(\Gamma\) yükseldikçe LT daha fazla işlemi periodun ikinci yarısına kaydırmaktadır.
Running aversion yükselirse
Sayfa 16'daki Şekil 8, \(\phi=0\), \(1\) ve \(5\) için LT'nin optimal strategy'sini göstermektedir.
\(\phi\) arttıkça kırmızı optimal-trading noktaları uniform-trading çizgisine yaklaşmaktadır.
Kaynağın yorumu, HFT'lerin her LT order çevresinde tekrarlanan liquidity consumption–supply davranışının işlem fiyatındaki etkileri dengelemesi ve LT'nin execution planını smooth hale getirmesidir.
Inventory-aversion state geçişleri sonucu değiştiriyor mu?
Evet. Sayfa 17'deki Şekil 11 ve 12, iki inventory-aversion state arasındaki transition rate'ler değiştiğinde LT'nin optimal strategy'sinin ve HFT average position'ın nasıl değiştiğini göstermektedir.
Running-position-averse HFT oranı arttıkça LT'nin stratejisi uniform trading'e daha fazla yaklaşmaktadır.
Mean Field Çözümü Sonlu Sayıda HFT için de Geçerli mi?
Çalışma yalnız sonsuz HFT popülasyonu için çözüm üretmekle kalmaz; mean-field çözümünün çok sayıda fakat sonlu HFT bulunan piyasa için de yaklaşık equilibrium olduğunu göstermeye çalışır.
Partial ε-Nash theorem: Her \(\varepsilon>0\) için HFT sayısı yeterince büyük olduğunda mean-field HFT stratejileri sonlu-player oyunda partial ε-Nash equilibrium oluşturur.
Overall ε-Nash theorem: Benzer biçimde LT de oyuna dahil edildiğinde, HFT sayısı yeterince büyükse mean-field LT ve HFT stratejileri overall ε-Nash equilibrium'a yaklaşır.
Buradaki \(\varepsilon\), tek bir oyuncunun tek taraflı strateji değiştirmesiyle kazanabileceği maksimum yaklaşık fayda farkını temsil eder. HFT sayısı büyüdükçe mean-field approximation daha iyi hale gelir.
Çalışmanın desteklediği sonuçlar
- HFT inventory aversion, anticipatory trading biçimini belirleyen merkezi değişkendir.
- Terminal inventory aversion bütün execution horizon boyunca Round-Tripper davranışını güçlendirmektedir.
- Running inventory aversion her LT işlem çevresinde kısa round-trip döngülerini güçlendirmektedir.
- Temporary impact permanent impact'e göre yeterince yüksek olduğunda inventory-averse HFT'ler model içinde LT'nin execution sonucunu iyileştirebilir.
- Running inventory aversion yükseldikçe LT'nin optimal stratejisi uniform trading'e yaklaşmaktadır.
- Terminal inventory aversion yükseldikçe LT işlemlerinin daha büyük bölümünü execution period'un ilerleyen kısmına erteleyebilir.
- Mean-field equilibrium yeterince büyük sonlu HFT popülasyonu için ε-Nash approximation sağlamaktadır.
Çalışmanın desteklemediği genellemeler
- Çalışma HFT'lerin gerçek piyasalarda her zaman büyük yatırımcılara fayda sağladığını göstermez.
- Gerçek exchange order book verisi kullanılarak model calibration yapılmamıştır.
- Nanosecond veya microsecond execution latency ölçülmemiştir.
- Gerçek HFT profitability veya institutional execution cost backtesti yapılmamıştır.
- Market impact'in gerçek piyasalarda mutlaka lineer olduğu gösterilmemiştir.
- LT'nin gerçek hayatta tamamen deterministik execution strategy kullandığı iddia edilmemektedir.
- Round-Tripper davranışının hukuki veya düzenleyici niteliği çalışma tarafından değerlendirilmemektedir.
Kaynak ve Yöntem Notu
Özgün başlık: Mean Field Game of High-Frequency Anticipatory Trading.
Yazarlar: Xue Cheng, Meng Wang ve Ziyi Xu.
Kurum: LMEQF, Department of Financial Mathematics, School of Mathematical Sciences, Peking University, Beijing 100871, China.
Kaynak türü: arXiv preprint.
arXiv: 2404.18200v1 [q-fin.MF].
Tarih: 28 Nisan 2024.
Ana yöntem: Mean field game, Hamilton–Jacobi–Bellman equation, Kolmogorov forward equation, finite-state Markov jump process ve Nash equilibrium analizi.
Major player: Large Trader (LT).
Minor-player population: Çok sayıda sürekli işlem yapan HFT.
LT zaman yapısı: Discrete trading times.
HFT zaman yapısı: Continuous trading.
Inventory-risk parametreleri: Terminal aversion \(\Gamma\) ve running aversion \(\phi\).
Inventory-aversion dynamics: Sonlu durumlu Markov jump process.
Fiyat modeli: Brownian noise + HFT permanent impact + LT permanent impact; transaction price seviyesinde temporary impact ve trading fees.
Çözülen equilibria: Mean-field partial Nash equilibrium ve mean-field overall Nash equilibrium.
Yakınsama sonucu: Yeterince büyük sonlu HFT popülasyonunda mean-field çözümler partial ve overall ε-Nash equilibrium approximation sağlar.
Numerical partial-equilibrium setup: \(T=1\), \(K=9\), \(E_0=0\), \(\gamma=1\), \(\gamma^H=0.7\), \(\lambda=0.4\), \(\lambda^H=0.1\), \(\eta=\eta_0=0.05\).
Numerical overall-equilibrium setup: LT, \(\xi_0=-9\) pozisyonunu dokuz execution noktasında tamamlamaktadır.
Temel ekonomik sonuç: Temporary HFT impact permanent impact'e göre yeterince güçlü olduğunda inventory-averse Round-Tripper HFT'ler model içinde LT'nin expected execution sonucunu iyileştirebilir.
Temel execution sonucu: Running inventory aversion yükseldikçe LT'nin optimal programı uniform trading'e yaklaşır; terminal inventory aversion yükseldikçe LT execution'ın daha büyük bölümünü sonraki döneme erteleyebilir.
Temel bilimsel sınırlılık: Çalışma teorik ve sayısal model analizidir. Gerçek market-data calibration, canlı execution experiment veya ampirik causal HFT-impact ölçümü yapılmamıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir