

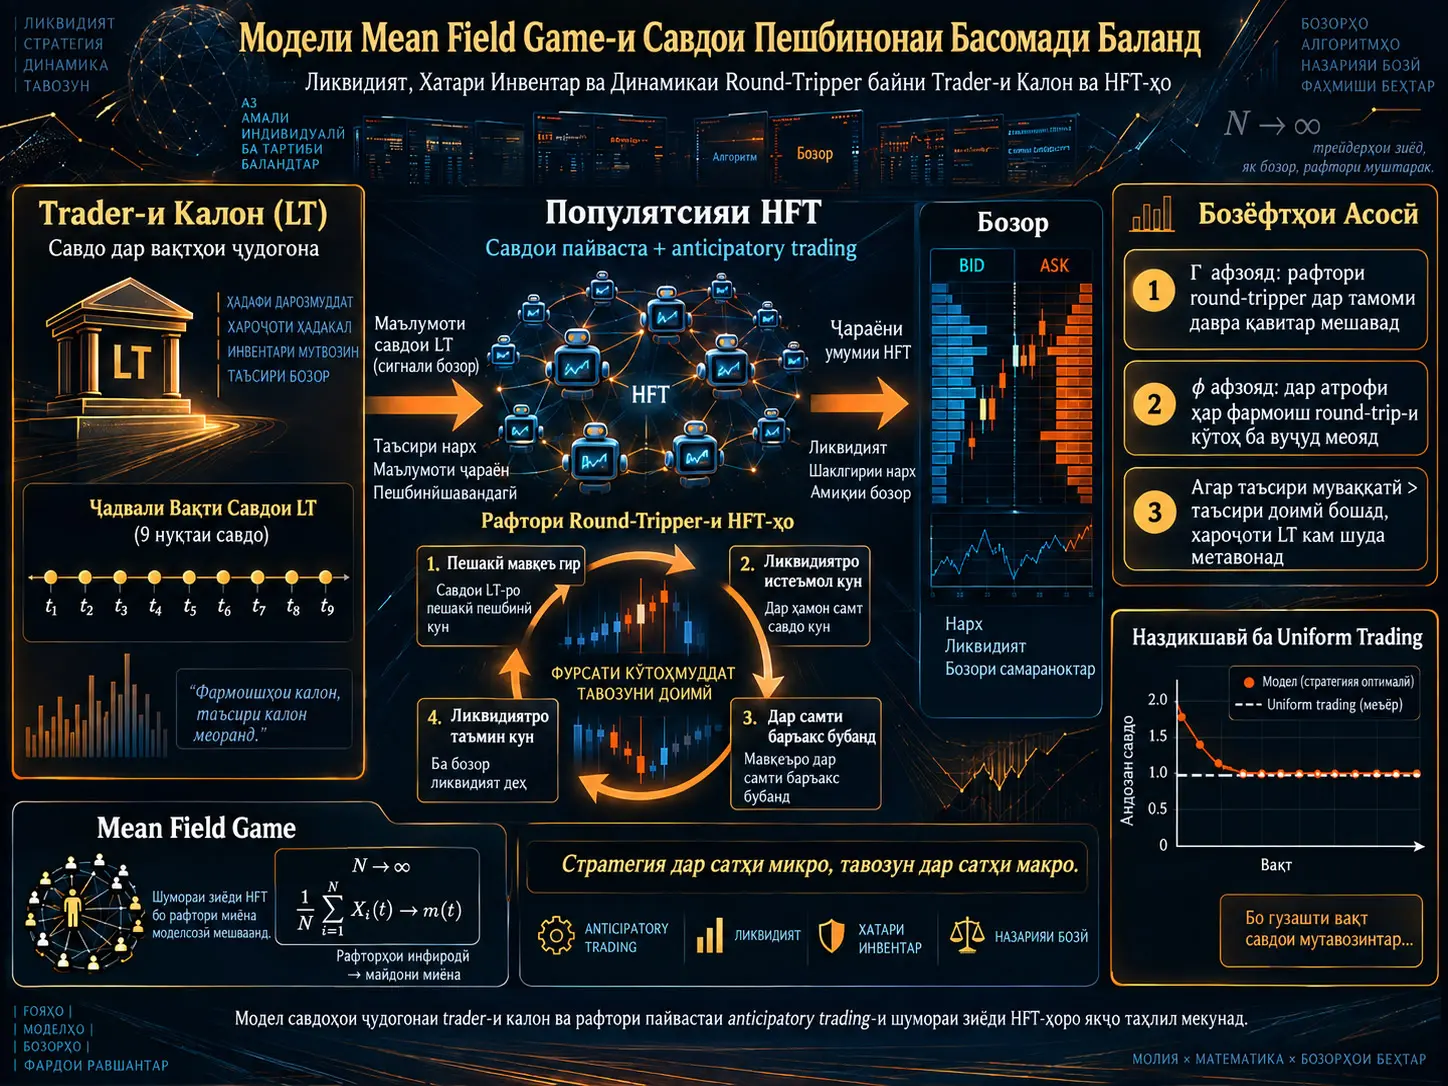
Anticipatory trading — ин ҳолатест, ки иштирокчии бозор ҷараёни фармоишҳои ояндаи сармоягузори дигарро пешбинӣ намуда, пеш аз иҷрои он фармоиш ё дар атрофи вақти иҷрои он мавқеъ мегирад. Модели риёзие, ки Xue Cheng, Meng Wang ва Ziyi Xu таҳия кардаанд, ҳамкории стратегии байни Large Trader (LT), ки дар нуқтаҳои муайяни вақт фармоишҳои калон медиҳад, ва шумораи зиёди High-Frequency Trader (HFT)-ҳоро, ки метавонанд фармоишҳои ӯро пешбинӣ кунанд ва пайваста савдо намоянд, меомӯзад.
Вақте шумораи HFTҳо хеле зиёд мешавад, ҳал кардани Nash equilibrium-и ҷудогона барои ҳар trader аз ҷиҳати ҳисоббарорӣ душвор мегардад, бинобар ин таҳқиқот равиши mean field game-ро истифода мебарад. Ба ҷойи пайгирии ҳар як HFT ба таври алоҳида, шумораи зиёди HFTҳо ҳамчун массаи пайваста модел карда мешаванд, ки тавассути инвентари миёна ва trading speed-и миёнаи популятсия ба бозор таъсир мерасонанд.
Яке аз натиҷаҳои асосии таҳқиқот ин аст, ки то чӣ андоза ҳассос будани HFTҳо ба хавфи инвентарӣ рафтори anticipatory trading-ро муайян мекунад. HFTҳое, ки аз нигоҳ доштани мавқеъ дар охири давра худдорӣ мекунанд, метавонанд дар тамоми давраи execution ҳамчун Round-Tripper амал намуда, пеш аз амалиёти ояндаи trader-и калон дар ҳамон самт мавқеъ гиранд ва баъдан бо амалиёти самти муқобил мавқеи худро банданд. Барои HFTҳое, ки дар тӯли давраи савдо аз нигоҳ доштани мавқеъ худдорӣ мекунанд, ҳаракати шабеҳи round-trip дар атрофи ҳар амалиёти ҷудогонаи trader-и калон такрор мешавад.
Модел инчунин нишон медиҳад, ки inventory-averse HFTҳо барои trader-и калон ҳамеша зараровар нестанд. Агар temporary price impact-и HFTҳо нисбат ба permanent price impact ба қадри кофӣ калон бошад, қисми муҳими таъсири ибтидоии adverse ба нарх зуд аз байн меравад; баъдан ликвидиятие, ки аз амалиёти самти муқобили HFTҳо ба вуҷуд меояд, метавонад хароҷоти execution-и trader-и калонро кам кунад.
Дар натиҷаҳои Overall Nash equilibrium, бо зиёд шудани running inventory aversion, барномаи оптималии execution-и trader-и калон ба uniform trading наздик мешавад. Баръакс, ҳангоми баланд шудани terminal inventory aversion, LT метавонад қисми бештари амалиётҳоро ба қисми баъдии давраи execution ба таъхир гузорад; сабаб ин аст, ки дар модел LT мехоҳад аз ликвидиятие истифода барад, ки HFTҳо ҳангоми бастани мавқеъҳои худ дар охири давра таъмин мекунанд.
Anticipatory Trading чист?
Дар anticipatory trading, trader-и босуръат кӯшиш мекунад ҷараёни наздикшавандаи фармоишҳои сармоягузори дигарро пешбинӣ кунад. Дар ин таҳқиқот future order flow-и LT метавонад аз ҷониби HFTҳо пешбинӣ шавад. Бартарии HFTҳо танҳо иттилоот нест; суръати савдои ду тараф низ фарқ мекунад.
Large Trader:
- танҳо дар нуқтаҳои муайяни \(t_1,t_2,\ldots,t_K\) савдо мекунад,
- мекӯшад ҳаҷми муайяни мавқеи худро дар дохили давраи execution анҷом диҳад,
- стратегияи он дар модел детерминистӣ аст.
HFTҳо бошанд:
- метавонанд дар вақти пайваста савдо кунанд,
- trading speed-и худро фавран тағйир дода метавонанд,
- метавонанд таъсири нархии амалиёти LT-ро барои anticipatory strategy истифода баранд.
Чаро Mean Field Game Истифода Мешавад?
Mean field game (MFG) — равиши назарияи бозиҳоест, ки дар системаҳои дорои шумораи хеле зиёди бозигарони монанд, вале стратегӣ, ба ҷойи ҳал кардани ҳар бозигар алоҳида, ҳамкории бозигари намояндагиро бо рафтори миёнаи популятсия модел мекунад.
Вақте шумораи HFTҳо \(M\) калон мешавад, ҳалли мустақими Nash game, ки ҳамаи HFTҳо бо ҳам ва бо LT ташкил медиҳанд, андозаи баланд мегирад. Аз ин рӯ таҳқиқот таъсири популятсияи HFT-ро бо ду тағйирёбандаи миёна ифода мекунад:
Дар ин ҷо \(E_i(t)\) инвентари миёнаи HFTҳоро дар inventory-aversion state \(i\), \(\mu_i(t)\) суръати миёнаи савдо ва \(p_i(t)\) эҳтимоли дар ҳамон ҳолати хавф қарор доштани популятсияро ифода мекунад.
Ҳамин тавр, таъсири доимии нархии шумораи зиёди HFTҳо дар бозор метавонад тавассути trading speed-и миёна модел карда шавад.
Fair price чӣ гуна тағйир меёбад?
Дар модели mean-field, fair price чунин модел карда мешавад:
дар чунин шакл модел карда мешавад.
Дар ин ҷо:
- \(\sigma dW(t)\): ҳаракати тасодуфии нарх,
- \(\gamma^H\mu(t)\): permanent price impact-и популятсияи HFT,
- \(\gamma\xi_k\): permanent impact-и LT дар вақти \(t_k\).
Transaction price инчунин temporary price impact ва ҷузъҳои trading fee-и худи trader-ро дар бар мегирад.
Фарқи permanent ва temporary impact дар чист?
Permanent impact таъсири муомила ба fair price аст, ки доимӣ ҳисобида мешавад. Temporary impact таъсири нархиест, ки ҳангоми иҷрои фармоиш ба вуҷуд меояд, вале бо гузашти вақт коҳиш меёбад.
Ин фарқ дар натиҷаи иқтисодии мақола нақши муҳим дорад. Trading-и HFTҳо дар ҳамон самт пеш аз фармоиши LT метавонад нархро бар зидди LT ҳаракат диҳад. Аммо агар қисми зиёди ин таъсир temporary бошад, он метавонад зуд аз байн равад. Савдои баъдии HFTҳо дар самти муқобил ва таъмини ликвидият метавонад барои LT таъсири мусбаттаре ба вуҷуд оварад.
Хавфи Инвентарии HFTҳо Рафторро Чӣ Гуна Тағйир Медиҳад?
Таҳқиқот ду параметри inventory-aversion-ро аз ҳам ҷудо мекунад.
Terminal inventory aversion: \(\Gamma\)
\(\Gamma\) хароҷотеро ифода мекунад, ки HFT барои нигоҳ доштани мавқеи кушода дар охири trading period эҳсос мекунад.
Дар objective function-и HFT:
ин ҳад final inventory-ро ҷарима мекунад.
Бо зиёд шудани \(\Gamma\), HFT мехоҳад дар охири trading period мавқеи худро ба сифр наздик кунад. Дар Шакли 1-и саҳифаи 13-и манбаъ \(\Gamma=0\), \(0.1\) ва \(2\) муқоиса шудаанд. Бо зиёд шудани \(\Gamma\), каҷи average-position-и HFT дар дохили давра боло рафта, баъдан боз паст мешавад, яъне рафтори round-trip дар тамоми execution period возеҳтар мегардад.
Running inventory aversion: \(\phi\)
\(\phi\) хароҷоти нигоҳ доштани inventory-ро на танҳо дар терминал, балки дар тамоми trading period ифода мекунад:
Дар Шакли 2-и саҳифаи 13-и манбаъ қиматҳои \(\phi=0\), \(5\) ва \(10\) нишон дода шудаанд. Бо зиёд шудани \(\phi\), дар average inventory curve дар атрофи ҳар вақти муомилаи LT ҳаракатҳои хурди болоравӣ ва поёнравӣ равшантар мешаванд.
Аз ин рӯ, running inventory aversion-и баланд HFTҳоро ба ҷойи як round-trip-и дароз ба муомилаҳои такрории round-trip бо уфуқи кӯтоҳ равона мекунад.
Стратегияи Round-Tripper Чист?
Round-Tripper рафтори anticipatory trader аст, ки пеш аз order flow-и калони интизоршаванда мавқеъ мегирад, вале баъдан ин мавқеъро бо муомилаи самти муқобил мебандад.
Масалан, агар LT пайваста харид кунад, terminal-inventory-averse HFT метавонад:
- дар қисми аввали давраи execution бо LT дар як самт харид кунад,
- дар қисми баъдӣ фурӯш карда мавқеи худро бандад.
Марҳилаи аввал ликвидиятро истеъмол мекунад ва метавонад барои LT adverse price impact ба вуҷуд оварад. Марҳилаи дуюм бошад метавонад liquidity supply-ро дар самти муқобили LT фароҳам оварад.
Байни ду амалиёти LT чӣ рӯй медиҳад?
Манбаъ ба як рафтори микрои махсусан ҷолиб диққат медиҳад. Вақте running inventory aversion баланд аст, дар давраи байни ду муомилаи LT, HFTҳо аввал метавонанд дар самти муқобили order direction-и LT ва баъдан дар ҳамон самти LT савдо кунанд.
Муаллифон ин натиҷаи назариявиро бо мушоҳидаҳои эмпирикии van Kervel ва Menkveld аз соли 2019 алоқаманд мекунанд. Ин робитаи истинодӣ шарҳи мақолаи манбаъ аст; матни ҷории Verianla он таҳқиқоти берунаро ҳамчун далели мустақили эмпирикӣ аз нав арзёбӣ намекунад.
Фарқи Partial Nash ва Overall Nash Equilibrium Чист?
Partial Nash equilibrium
Дар partial equilibrium, execution strategy-и LT пешакӣ собит аст. Танҳо HFTҳо бо дарназардошти рафтори миёнаи якдигар optimal strategy таҳия мекунанд.
Дар ин ҳолат ду шарт иҷро мешавад:
- HFT, бо дода шудани mean-field trading activity, objective function-и худро ҳадди аксар мекунад.
- Миёнаи рафтори оптималии инфиродии HFTҳо бо mean field-и дар ибтидо фарзшуда мувофиқ мешавад.
Overall Nash equilibrium
Дар overall equilibrium, LT низ бозигари стратегӣ аст. Акнун:
- HFTҳо ба стратегияи LT ҷавоб медиҳанд,
- LT низ execution schedule-и худро мувофиқи рафтори популятсияи HFT тағйир медиҳад.
Ҳамин тавр, ҳам бозии LT–HFT ва ҳам mean-field equilibrium дар дохили популятсияи HFT якбора таъмин мешаванд.
Optimal Trading Speed-и HFT Чӣ Гуна Ёфта Мешавад?
Масъалаи оптимизатсияи HFT тавассути муодилаи Hamilton–Jacobi–Bellman ҳал карда мешавад.
Optimal feedback control:
ба даст меояд.
Агар Value function дар шакли квадратикӣ:
фарз карда шавад:
натиҷа ҳосил мешавад.
Ин сохтор trading speed-и HFT-ро бо inventory-и ҷорӣ, inventory-risk state ва mean-field trading speed-и дигар HFTҳо мепайвандад.
Ҳангоми омадани муомилаи LT чаро trading speed ҷаҳиш мекунад?
Азбаски LT дар модел танҳо дар вақтҳои муайян савдо мекунад, price dynamics дар ин нуқтаҳо discontinuity ба вуҷуд меорад. Таҳқиқот барои HFT average trading speed:
натиҷаро ба даст меорад.
Ин муодила вокуниши anticipatory-и HFTҳоро ба LT order-и наздикшаванда ба таври риёзӣ ифода мекунад.
Усул ва Натиҷаҳо
Тарҳи таҷрибаи ададӣ
Дар таҷрибаҳои partial equilibrium:
- trading period: \(T=1\),
- шумораи муомилаҳои LT: \(K=9\),
- вақтҳои муомила: \(t_k=k/10\),
- ҳаҷми муомилаи LT: \(\xi_k=1\),
- мавқеи миёнаи ибтидоии HFT: \(E_0=0\),
- \(\gamma=1\),
- \(\gamma^H=0.7\),
- \(\lambda=0.4\),
- \(\lambda^H=0.1\),
- \(\eta=\eta_0=0.05\)
муқаррар шудаанд.
Инҳо ҳамчун параметрҳои эмпирикӣ баҳогузоришудаи JSE, NASDAQ ё бозорҳои монанд пешниҳод намешаванд; онҳо параметрҳои сенарияи ададӣ мебошанд, ки барои дидани рафтори модели назариявӣ истифода шудаанд.
Натиҷаи terminal inventory aversion
Шакли 1-и саҳифаи 13, ҳангоми \(\phi=0\), афзоиши \(\Gamma\)-ро муқоиса мекунад.
Дар ҳолати \(\Gamma=0\), HFT average inventory дар тӯли давра ба таври назаррас ҷамъ мешавад. Ҳангоми \(\Gamma=0.1\) ва махсусан \(\Gamma=2\), inventory аз як нуқтаи муайян ба баъд кам шудан мегирад.
Ин рафтор ба он мувофиқат мекунад, ки HFTҳо ҳар қадар бештар нахоҳанд дар охири trading period мавқеи кушода нигоҳ доранд, ҳамон қадар дар тамоми execution horizon ба Round-Tripper табдил меёбанд.
Натиҷаи running inventory aversion
Шакли 2-и саҳифаи 13, ҳангоми \(\Gamma=0\), натиҷаҳои \(\phi=0\), \(5\) ва \(10\)-ро нишон медиҳад.
Бо зиёд шудани \(\phi\), average inventory давраҳои хурди такрориро ба вуҷуд меорад, ки ба нӯҳ вақти муомилаи LT мувофиқанд. Ин нишон медиҳад, ки HFTҳо дар атрофи ҳар LT transaction inventory build-up ва liquidation анҷом медиҳанд.
Оё inventory aversion бо вақт тағйир ёфта метавонад?
Бале. Яке аз саҳмҳои муҳими таҳқиқот ин аст, ки inventory-aversion level-и HFT собит ҳисобида намешавад.
\(Y(t)\) дар state space-и ниҳоӣ ҳамчун Markov jump process модел карда мешавад. Гузаришҳои state метавонанд тавассути transition-rate matrix-и мисоли:
ифода шаванд.
Шаклҳои 4 ва 5 дар саҳифаҳои 14 ва 15 нишон медиҳанд, ки ҳангоми тағйир ёфтани \(x\) ва \(y\) рафтори average inventory-и популятсияи HFT чӣ гуна тағйир меёбад.
Бо зиёд шудани эҳтимоли гузариш ба high-inventory-aversion state, популятсияи HFT рафтори қавитари Round-Tripper нишон медиҳад.
Оё HFTҳо Ҳамеша ба Trader-и Калон Зарар Мерасонанд?
Не. Яке аз натиҷаҳои муҳими модел ин аст, ки anticipatory HFT барои LT ҳамеша хароҷоти манфӣ ба вуҷуд намеорад.
Ҳангоми набудани HFT, expected profit-и LT:
чунин навишта мешавад.
Ҳангоми мавҷуд будани HFT, таъсири иловагӣ ба LT тавассути permanent ва temporary price impact-и аз ҷониби HFTҳо ба вуҷудомада меояд.
Дар Шакли 3-и саҳифаи 14 ва Шакли 10-и саҳифаи 16-и манбаъ дида мешавад, ки дар ҳолати Round-Tripper бо баланд шудани \(\lambda^H\), LT profit difference аз минтақаи манфӣ ба минтақаи мусбат мегузарад.
Ба ибораи дигар:
Ҳангоми баланд шудани таносуби HFT temporary impact / permanent impact, ликвидиятие, ки inventory-averse HFTҳо баъдан таъмин мекунанд, метавонад аз adverse impact-и ибтидоии LT бештар шавад.
Ин натиҷа нишон намедиҳад, ки HFT дар ҳамаи бозорҳои воқеӣ барои сармоягузори калон фоидаовар аст. Натиҷа танҳо дар доираи модели price-impact ва шартҳои параметрии таҳқиқот эътибор дорад.
HFTҳо Барномаи Optimal Execution-и Large Trader-ро Чӣ Гуна Тағйир Медиҳанд?
Дар таҷрибаи Overall Nash equilibrium, LT дар ибтидо:
мавқеи худро дар давраи \(T=1\) тавассути нӯҳ муомила execute мекунад.
Ҳангоми набудани HFT, ҳалли оптималӣ:
uniform trading мебошад.
Агар terminal aversion баланд шавад
Шакли 6-и саҳифаи 15 execution schedule-и LT-ро дар ҳолатҳои \(\Gamma=0\), \(0.1\) ва \(2\) нишон медиҳад.
Агар HFTҳо бо сабаби terminal aversion дар охири execution period дар самти муқобил liquidity supply таъмин кунанд, LT афзал медонад қисми онро интизор шавад. Бо баланд шудани \(\Gamma\), LT муомилаҳои бештарро ба нимаи дуюми давра мегузаронад.
Агар running aversion баланд шавад
Шакли 8-и саҳифаи 16 optimal strategy-и LT-ро барои \(\phi=0\), \(1\) ва \(5\) нишон медиҳад.
Бо зиёд шудани \(\phi\), нуқтаҳои сурхи optimal-trading ба хатти uniform-trading наздик мешаванд.
Тибқи шарҳи манбаъ, рафтори такрории liquidity consumption–supply-и HFTҳо дар атрофи ҳар LT order таъсирҳоро ба нархи муомила мувозинат карда, execution plan-и LT-ро ҳамвортар мекунад.
Оё гузаришҳои inventory-aversion state натиҷаро тағйир медиҳанд?
Бале. Шаклҳои 11 ва 12-и саҳифаи 17 нишон медиҳанд, ки ҳангоми тағйир ёфтани transition rate байни ду inventory-aversion state, optimal strategy-и LT ва HFT average position чӣ гуна тағйир меёбанд.
Бо зиёд шудани ҳиссаи running-position-averse HFTҳо, стратегияи LT бештар ба uniform trading наздик мешавад.
Оё Ҳалли Mean Field барои Шумораи Ниҳоии HFTҳо Ҳам Эътибор Дорад?
Таҳқиқот танҳо барои популятсияи беинтиҳои HFT ҳалли назариявӣ намедиҳад; инчунин мекӯшад нишон диҳад, ки ҳалли mean-field барои бозоре бо шумораи зиёд, вале ниҳоии HFT низ equilibrium-и тахминӣ мебошад.
Partial ε-Nash theorem: Барои ҳар \(\varepsilon>0\), агар шумораи HFT ба қадри кофӣ калон бошад, стратегияҳои mean-field HFT дар бозии finite-player partial ε-Nash equilibrium ташкил медиҳанд.
Overall ε-Nash theorem: Ба ҳамин монанд, вақте LT низ ба бозӣ дохил мешавад, агар шумораи HFT ба қадри кофӣ калон бошад, стратегияҳои mean-field LT ва HFT ба overall ε-Nash equilibrium наздик мешаванд.
Дар ин ҷо \(\varepsilon\) фарқи максималии тахминии манфиатро ифода мекунад, ки як бозигар метавонад бо тағйири якҷонибаи стратегия ба даст орад. Бо зиёд шудани шумораи HFTҳо, mean-field approximation беҳтар мешавад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- HFT inventory aversion тағйирёбандаи марказиест, ки шакли anticipatory trading-ро муайян мекунад.
- Terminal inventory aversion рафтори Round-Tripper-ро дар тамоми execution horizon тақвият медиҳад.
- Running inventory aversion давраҳои кӯтоҳи round-trip-ро дар атрофи ҳар муомилаи LT тақвият медиҳад.
- Агар temporary impact нисбат ба permanent impact ба қадри кофӣ баланд бошад, inventory-averse HFTҳо метавонанд дар дохили модел натиҷаи execution-и LT-ро беҳтар кунанд.
- Бо баланд шудани running inventory aversion, стратегияи оптималии LT ба uniform trading наздик мешавад.
- Бо баланд шудани terminal inventory aversion, LT метавонад қисми бештари муомилаҳоро ба қисми баъдии execution period гузаронад.
- Mean-field equilibrium барои популятсияи ниҳоӣ ва ба қадри кофӣ калони HFT ε-Nash approximation таъмин мекунад.
Умумисозиҳое, ки таҳқиқот дастгирӣ намекунад
- Таҳқиқот нишон намедиҳад, ки HFTҳо дар бозорҳои воқеӣ ҳамеша барои сармоягузорони калон фоидаоваранд.
- Model calibration бо истифода аз маълумоти воқеии exchange order book анҷом дода нашудааст.
- Nanosecond ё microsecond execution latency чен карда нашудааст.
- Backtest-и воқеии HFT profitability ё institutional execution cost анҷом дода нашудааст.
- Нишон дода нашудааст, ки market impact дар бозорҳои воқеӣ ҳатман хаттӣ аст.
- Иддао намешавад, ки LT дар ҳаёти воқеӣ execution strategy-и комилан детерминистиро истифода мебарад.
- Хусусияти ҳуқуқӣ ё танзимии рафтори Round-Tripper аз ҷониби таҳқиқот арзёбӣ намешавад.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Mean Field Game of High-Frequency Anticipatory Trading.
Муаллифон: Xue Cheng, Meng Wang ва Ziyi Xu.
Муассиса: LMEQF, Department of Financial Mathematics, School of Mathematical Sciences, Peking University, Beijing 100871, China.
Навъи манбаъ: arXiv preprint.
arXiv: 2404.18200v1 [q-fin.MF].
Сана: 28 Апрел 2024.
Усули асосӣ: Mean field game, Hamilton–Jacobi–Bellman equation, Kolmogorov forward equation, finite-state Markov jump process ва таҳлили Nash equilibrium.
Major player: Large Trader (LT).
Minor-player population: Шумораи зиёди HFT, ки пайваста савдо мекунанд.
Сохтори вақти LT: Discrete trading times.
Сохтори вақти HFT: Continuous trading.
Параметрҳои inventory-risk: Terminal aversion \(\Gamma\) ва running aversion \(\phi\).
Inventory-aversion dynamics: Markov jump process-и ҳолатҳои ниҳоӣ.
Модели нарх: Brownian noise + HFT permanent impact + LT permanent impact; дар сатҳи transaction price temporary impact ва trading fees.
Equilibria-и ҳалшуда: Mean-field partial Nash equilibrium ва mean-field overall Nash equilibrium.
Натиҷаи наздикшавӣ: Дар популятсияи ниҳоӣ ва ба қадри кофӣ калони HFT, ҳалли mean-field барои partial ва overall ε-Nash equilibrium approximation таъмин мекунад.
Numerical partial-equilibrium setup: \(T=1\), \(K=9\), \(E_0=0\), \(\gamma=1\), \(\gamma^H=0.7\), \(\lambda=0.4\), \(\lambda^H=0.1\), \(\eta=\eta_0=0.05\).
Numerical overall-equilibrium setup: LT мавқеи \(\xi_0=-9\)-ро дар нӯҳ нуқтаи execution анҷом медиҳад.
Натиҷаи асосии иқтисодӣ: Агар Temporary HFT impact нисбат ба permanent impact ба қадри кофӣ қавӣ бошад, inventory-averse Round-Tripper HFTҳо метавонанд дар дохили модел expected execution result-и LT-ро беҳтар кунанд.
Натиҷаи асосии execution: Бо баланд шудани running inventory aversion, барномаи оптималии LT ба uniform trading наздик мешавад; бо баланд шудани terminal inventory aversion, LT метавонад қисми бештари execution-ро ба давраи баъдӣ гузаронад.
Маҳдудияти асосии илмӣ: Таҳқиқот таҳлили назариявӣ ва ададии модел мебошад. Real market-data calibration, live execution experiment ё ченкунии эмпирикии causal HFT-impact анҷом дода нашудааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд