

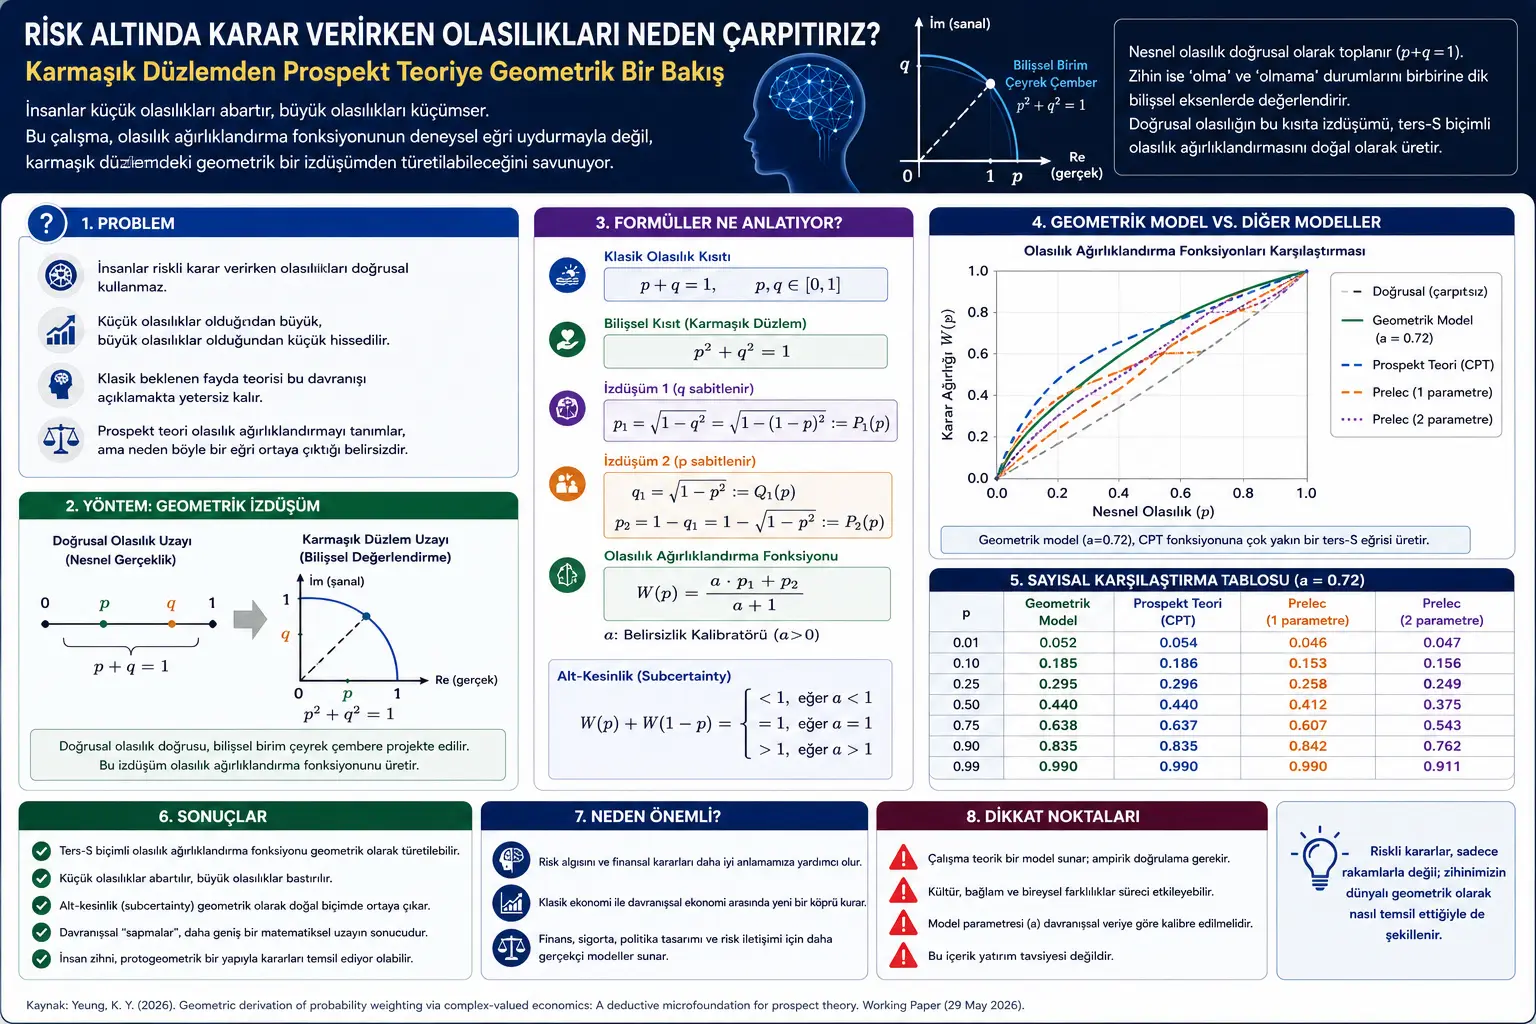
Адамдар тобокелдүү чечимдерди кабыл алганда ыктымалдыктарды көбүнчө сызыктуу түрдө баалабайт. Кичине ыктымалдыктар чындыгынан чоң, ал эми жогорку ыктымалдыктар чындыгынан төмөн сезилиши мүмкүн. Мисалы, өтө аз ыктымалдыктагы утуш ашыкча жагымдуу көрүнүшү мүмкүн; өтө жогорку ыктымалдыктагы жыйынтык болсо толук анык эмес, дагы деле белгисиздей кабылданышы мүмкүн. Жүрүм-турум экономикасында бул көрүнүш “ыктымалдыкты салмактоо” деп аталат.
Бул изилдөө проспект теориясындагы тескери-S формасындагы ыктымалдыкты салмактоо функциясына жаңы математикалык түшүндүрмө сунуштайт. Тескери-S функциясы — кичине ыктымалдыктарды өйдө тартып, орто жана жогорку ыктымалдыктарды төмөн баскан ийри сызык. Автордун айтымында, бул форма эксперименттик маалыматка жөн гана ылайыкталган психологиялык ийри болбошу мүмкүн. Тескерисинче, ал сызыктуу ыктымалдыктарды комплекстүү тегиздиктеги геометриялык когнитивдик чектөөгө проекциялоодон табигый түрдө келип чыгышы мүмкүн.
Тексттин негизги идеясы мындай: объективдүү ыктымалдыктар реалдуу сандар огунда p + q = 1 түрүндө кошулат. Бирок адам акылы бир окуянын болушу жана болбошу сыяктуу эки карама-каршы когнитивдик абалды бир эле сызыктуу сумма катары эмес, бири-бирине тик эки менталдык огу катары иштетиши мүмкүн. Мындай учурда когнитивдик баалоо комплекстүү тегиздиктеги p² + q² = 1 бирдиктик чейрек тегерек аркылуу берилет. Сызыктуу ыктымалдыктан ушул тегерек когнитивдик чекке жасалган проекция проспект теориясында байкалган ыктымалдык бурмалоону жаратат.
Маселе эмнеде?
Жүрүм-турум экономикасынын күчтүү табылгаларынын бири — адамдар ыктымалдыктарды объективдүү маанилери менен бирдей колдонбойт. Классикалык күтүлгөн пайдалуулук теориясы чечим кабыл алуучу ыктымалдыктарды математикалык жактан туура салмактайт деп болжолдойт. Бирок эксперименттик изилдөөлөр адамдар көп учурда төмөн ыктымалдыктарды ашыкча, ал эми жогорку ыктымалдыктарды азыраак салмактай турганын көрсөткөн.
Проспект теориясы бул жүрүм-турумду жакшы түшүндүрөт; бирок автор белгилеген маселе мындай: проспект теориясында колдонулган ыктымалдыкты салмактоо функциялары көбүнчө эмпирикалык байкоолорго, аксиомаларга же ийри сызыкка ылайыкташтырууга таянат. Башкача айтканда, функция иштей турганы көрсөтүлгөн; бирок “эмне үчүн дал ушундай ийри пайда болот?” деген суроо тереңирээк математикалык түшүндүрмөнү талап кылат.
Изилдөө ушул боштукту толтурууну көздөйт. Автор ыктымалдык бурмалоону иррационалдуу ката катары эмес, чечим кабыл алуу учурунда акыл колдонгон геометриялык өкүлчүлүктүн табигый натыйжасы катары чечмелейт. Эгер бул чечмелөө туура болсо, жүрүм-турумдук аномалиялар классикалык рационалдуулуктан четтөө эмес, кеңири математикалык оптималдаштыруу мейкиндигинин натыйжасы болушу мүмкүн.
Ыкма эмнени сунуштайт?
Изилдөө комплекстүү маанилүү экономика деп аталган жаңы теориялык алкакты пайдаланат. Комплекстүү сан — реалдуу жана элестүү компоненттен турган сан; адатта a + ib түрүндө жазылат. Бул жердеги i — квадраты -1 болгон элестүү бирдик. Автор окуянын болушу менен болбошу акылда бири-бирине аралашкан эки сызыктуу чоңдук катары эмес, бири-бирине тик эки когнитивдик абал катары көрсөтүлүшү мүмкүн деп жактайт.
Бул идея боюнча чечим кабыл алуучу чектелген когнитивдик өткөрүү мүмкүнчүлүгүн эки абалга бөлүштүрөт: окуянын болушу жана болбошу. Когнитивдик өткөрүү мүмкүнчүлүгү — акылдын чектелген көңүл буруу жана баалоо мүмкүнчүлүгүн билдирет. Ошондуктан ыктымалдыкты баалоо тышкы дүйнөдөгү объективдүү катышты гана эмес, акылдын ички ресурстарын бөлүштүрүүнү да камтыйт.
Автор объективдүү ыктымалдыктардын сызыктуу чектөөсү менен менталдык баалоо чектөөсүнүн ортосунда айырма түзөт. Тышкы дүйнөдө бир окуянын ыктымалдыгы p, болбоо ыктымалдыгы q болсо p + q = 1 болот. Бирок менталдык өкүлчүлүк комплекстүү тегиздикте эки тик огу сыяктуу иштесе, когнитивдик мүмкүнчүлүк p² + q² = 1 чейрек тегереги менен чектелет. Ыктымалдыкты салмактоо функциясы да ушул сызыктуу чектөөдөн тегерек чектөөгө жасалган геометриялык проекция катары чыгарылат.
Формулалар эмнени түшүндүрөт?
Изилдөөнүн математикалык өзөгүн объективдүү ыктымалдык түз сызыгы менен комплекстүү тегиздиктеги когнитивдик бирдиктик тегеректин айырмасы түзөт. Биринчи формула классикалык ыктымалдык чектөөсүн көрсөтөт:
Бул жерде p максаттуу окуянын ишке ашуу ыктымалдыгын, q болсо ишке ашпоо ыктымалдыгын билдирет. Классикалык ыктымалдык эсептөөлөрүндө бул эки маани сызыктуу түрдө кошулат.
Изилдөөнүн экинчи негизги формуласы когнитивдик баалоо комплекстүү тегиздиктеги бирдиктик чейрек тегерек үстүндө ишке ашарын айтат:
Бул формула окуянын болушу жана болбошу боюнча когнитивдик салмактар бири-бирине тик огу сыяктуу караларын түшүндүрөт. Башкача көрсөтүү менен:
Бул жерде i — элестүү бирдик. p + iq туюнтмасы “болуу” жана “болбоо” абалдары бир комплекстүү өкүлчүлүктүн ичинде, бирок бири-бирине тик түрдө кармаларын көрсөтөт.
Сызыктуу ыктымалдык чектөөсүнөн тегерек когнитивдик чектөөгө өтүү үчүн эки башка проекция колдонулат. Биринчисинде q туруктуу кармалат жана ага туура келген жаңы p мааниси эсептелет:
Экинчисинде p туруктуу кармалып, ага туура келген q мааниси эсептелет. Андан кийин жаңы p мааниси 1-q_1 катары алынат:
Бул эки проекция бир эле объективдүү ыктымалдыкты эки башка когнитивдик таяныч чекитинен баалайт. Изилдөөгө ылайык, p_2 \leq p \leq p_1 байланышы жарактуу; башкача айтканда, бир проекция ыктымалдыкты өйдө тартып, экинчиси төмөн түшүрөт.
Ыктымалдыкты салмактоо функциясы ушул эки проекциянын дөңсөө айкалышы катары берилет:
Бул жерде a белгисиздик калибратору катары чечмеленет. Башкача айтканда, эки геометриялык таянычтын кайсынысына көбүрөөк салмак берилерин аныктаган параметр. Өзгөчө учурда a=1 болсо, функция эки проекциянын арифметикалык орточосуна түшөт жана W(0.5)=0.5 алынат.
Изилдөөнүн маанилүү дооматтарынын бири “subcertainty”, башкача айтканда, толук эмес аныктык көрүнүшүн геометриялык түшүндүрүү. Толук эмес аныктык — окуяга жана анын толуктоочусуна берилген чечим салмактарынын суммасы 1-ден кичине болушу мүмкүн деген көрүнүш. Комплекстүү тегиздикте сызыктуу ыктымалдык векторунун чоңдугу мындай:
Бул туюнтма сызыктуу сумма 1 болсо да, комплекстүү тегиздиктеги когнитивдик чоңдук ички аймакта каларын көрсөтөт. Автор муну Пифагордук арзандатуу катары чечмелейт.
Симметриялуу сумма төмөнкүдөй аныкталат:
Ошого жараша салмактоо функциясынын толуктоочу ыктымалдык менен суммасы төмөнкү туюнтмага айланат:
Бул формула белгисиздик калибраторуна жараша үч абалды берет:
Бул натыйжа толук эмес аныктыкты өзүнчө психологиялык божомол катары кошуунун зарылдыгы жок экенин; a<1 режиминде анын геометриялык түрдө пайда болорун жактайт.
Изилдөөнүн кеңири теориялык алкагы маржиналдык алмаштыруу катышынан чыгарылган жарым-жартылай дифференциалдык теңдеме менен байланышат. Жарым-жартылай дифференциалдык теңдеме — бир функциянын бир нече өзгөрмөгө карата өзгөрүшүн көрсөтүүчү математикалык теңдеме.
Бул жерде U пайдалуулук функциясын, \beta болсо режимди аныктоочу параметрди билдирет. Автордун чечмелөөсүнө ылайык, \beta реалдуу сан болгондо классикалык жана жүрүм-турумдук баага байланышкан S формасындагы функциялар, ал эми \beta элестүү түзүлүшкө өткөндө логарифмдик пайдалуулук жана тескери-S ыктымалдыкты салмактоо функциясы бир эле математикалык үй-бүлөнүн ар башка режимдери катары каралышы мүмкүн.
График, таблица жана схеманын негизги билдирүүсү
Изилдөөнүн негизги графиги геометриялык ыктымалдыкты салмактоо функциясын үч калыптанган модель менен салыштырат: Кумулятивдүү Проспект Теориясынын функциясы, бир параметрлүү Prelec функциясы жана эки параметрлүү Prelec функциясы. Графикте горизонталдык огу объективдүү ыктымалдыкты, вертикалдык огу болсо чечим салмагын көрсөтөт. Үзүк сызыктуу түз сызык ыктымалдыктар такыр бурмаланбаган абалды билдирет.
Графиктин негизги билдирүүсү мындай: геометриялык ыкма менен алынган функция эксперименттик жүрүм-турум экономика моделдериндеги тескери-S формасына жакын ийри сызык чыгарат. Кичине ыктымалдыктар сызыктуу түз сызыктын үстүнө чыгат; орто жана жогорку ыктымалдыктарда болсо чечим салмагы объективдүү ыктымалдыктан төмөн калышы мүмкүн. Бул адамдардын кичине мүмкүнчүлүктөрдү ашыкча баалап, жогорку ыктымалдыктарды болсо толук аныктык катары сезбөө тенденциясына шайкеш келет.
Сандык салыштыруу таблицасы да ушул билдирүүнү колдойт. Мисалы, p=0.1 үчүн геометриялык модель болжол менен 0.185 чечим салмагын чыгарат; бул маани CPT моделиндеги 0.186 маанисине абдан жакын. p=0.5 үчүн геометриялык модель 0.440 берет; бул ыктымалдык тең жарым болгон учурда да чечим салмагы толук сызыктуу болбошу мүмкүн экенин көрсөтөт.
Бул таблица менен график бирге изилдөөнүн негизги дооматын көрүнүктүү кылат: геометриялык чыгаруу жөн гана абстракттуу математикалык оюн эмес; ал жүрүм-турум экономикасы адабиятында буга чейин эксперимент аркылуу байкалган ийри сызыктарга окшош натыйжа берет.
Эксперименттер кандай жүргүзүлгөн?
Бул изилдөө классикалык мааниде лабораториялык экспериментти же жаңы маалымат чогултууну сунуштабайт. Анын ордуна теориялык чыгаруу жана моделдерди салыштыруу жүргүзөт. Автор адегенде ыктымалдыкты салмактоо функциясын комплекстүү тегиздикте геометриялык проекция аркылуу чыгарат. Андан кийин чыгарылган функцияны жүрүм-турум экономикасында кеңири колдонулган үч модель менен салыштырат.
Салыштырууда Кумулятивдүү Проспект Теориясынын функциясы, бир параметрлүү Prelec функциясы жана эки параметрлүү Prelec функциясы колдонулат. Геометриялык моделде a=0.72 тандалып, бул маани төмөн ыктымалдык аймагында, өзгөчө p=0.10 чекитинде CPT функциясына дал келгидей калибрленет.
Натыйжалар график жана таблица түрүндө берилет. График ийри сызыктардын формалык шайкештигин көрсөтөт. Таблица болсо p=0.0 менен p=1.0 аралыгындагы ар башка ыктымалдык чекиттеринде моделдер чыгарган чечим салмактарын салыштырат. Ошентип сунушталган геометриялык функция калыптанган эмпирикалык моделдерге сапаттык жана сандык жактан жакын жүрүм-турум көрсөтөт деп жакталат.
Натыйжалар эмнени көрсөтөт?
Изилдөөнүн биринчи жыйынтыгы — тескери-S ыктымалдыкты салмактоо формасын эксперименттик ийри сызыкка ылайыкташтыруу аркылуу гана түшүндүрүү милдеттүү эмес болушу мүмкүн. Сызыктуу ыктымалдык чектөөсү менен комплекстүү тегиздиктеги когнитивдик тегерек чектөөнүн геометриялык айырмасы окшош форманы табигый түрдө жаратышы мүмкүн.
Экинчи жыйынтык — кичине ыктымалдыктардын ашыкча салмакталуусу жана жогорку ыктымалдыктардын төмөн салмакталуусу сыяктуу жүрүм-турумдук аномалияларды, автордун чечмелөөсү боюнча, иррационалдуу кемчилик эмес, геометриялык оптималдаштыруунун натыйжасы катары кароого болот. Бул жүрүм-турум экономикасы менен классикалык оптималдаштыруу ой жүгүртүүсүн карама-каршы коюунун ордуна, аларды бир математикалык чатырдын астында бириктирүү аракети.
Үчүнчү жыйынтык — толук эмес аныктык көрүнүшүн өзүнчө психологиялык божомолсуз түшүндүрүүгө болору. Эгер белгисиздик калибратору a<1 болсо, окуяга жана анын толуктоочусуна берилген салмактардын суммасы 1-ден кичине болушу мүмкүн. Изилдөө муну Пифагордук арзандатуу катары чечмелейт.
Төртүнчү жыйынтык — адам акылы ачык түрдө математикалык эсеп жүргүзбөсө да, тереңирээк деңгээлде геометриялык түзүлүштөргө окшош өкүлчүлүк формаларын колдонушу мүмкүн деген идея. Автор муну “протогеометриялык адам акылы” деп атайт. Бул ой боюнча адамдар ыктымалдык салмактарын аң-сезимдүү эсептебейт; бирок нерв системасы чечим маселелерин геометрияга окшош тереңирээк чектөөлөрдүн ичинде иштетип жаткан болушу мүмкүн.
Бул эмне үчүн маанилүү?
Проспект теориясы экономика, каржы, камсыздандыруу, жүрүм-турумдук саясат долбоорлоосу жана тобокелдик коммуникациясы сыяктуу көптөгөн тармактарда колдонулат. Анткени адамдар тобокелдиктерди көбүнчө объективдүү ыктымалдыктарга дал келтирип таразалабайт. Ошондуктан ыктымалдыкты салмактоо эмне үчүн пайда болорун түшүнүү теориялык экономика үчүн гана эмес, чечим кабыл алуу жүрүм-турумун түшүнүү үчүн да маанилүү.
Бул изилдөө жүрүм-турум экономикасында “аномалия” деп аталган айрым үлгүлөр андан да фундаменталдуу математикалык тартиптен келип чыгышы мүмкүн деп жактайт. Эгер бул мамиле кеңири эмпирикалык тесттер менен колдоого алынса, классикалык экономика менен жүрүм-турум экономикасынын ортосундагы айырма башкача курулушу мүмкүн. Жүрүм-турумдук четтөөлөр рационалдуулуктун карама-каршысы катары эмес, башка чечим мейкиндигинде иштеген оптималдаштыруунун натыйжасы катары чечмелениши мүмкүн.
Каржылык чечимдер жагынан тема өзгөчө сезимтал. Төмөн ыктымалдыктагы чоң утуштардын жагымдуу сезилиши лотерея жүрүм-туруму, ашыкча тобокелдик алуу, камсыздандыруу тандоосу же спекулятивдүү инвестиция тенденциялары менен байланыштуу болушу мүмкүн. Бирок бул макала эч кандай инвестициялык сунуш бербейт. Бул жердеги максат — тобокелдикти кабылдоонун математикалык жана когнитивдик түшүндүрмөсүн жөнөкөйлөтүү.
Көңүл бурула турган жагдайлар
Изилдөө амбициялуу жана теориялык. Сунушталган геометриялык микронегиз жүрүм-турум экономикасы адабиятындагы калыптанган моделдерге шайкеш формаларды бергени менен, бул адам акылы чындап эле ушундай иштей турганын далилдейт деп айтууга болбойт. Геометриялык шайкештик нейрокогнитивдик механизмдин түз далили эмес.
Моделде колдонулган комплекстүү тегиздик чечмелөөсү чыгармачыл, бирок экономиканын негизги агымында азырынча кеңири кабыл алынган алкак эмес. Ошондуктан изилдөөнү бекемделген теория эмес, жаңы изилдөө программасынын сунушу катары окуу керек.
Функциянын a=0.72 сыяктуу белгилүү параметр менен CPTге жакындатылышы модель толугу менен параметрсиз дегенди билдирбейт. Геометриялык түзүлүш чыгарууну берет, бирок жүрүм-турум маалыматтарына ылайыкташуу үчүн калибрлөө дагы деле маанилүү.
Мындан тышкары, ыктымалдыкты бурмалоо маданиятка, тажрыйбага, контекстке, эмоциялык абалга, жоготуу-утуш алкагына жана индивидуалдык айырмачылыктарга жараша өзгөрүшү мүмкүн. Бир эле геометриялык модель бул ар түрдүүлүктүн баарын түшүндүрүүгө жетишсиз болушу мүмкүн. Ошондуктан изилдөө күчтүү математикалык идея сунуштаганы менен, кеңири эксперименттик тесттерге муктаж.
Жыйынтык
Бул изилдөө проспект теориясынын эң белгилүү компоненттеринин бири болгон ыктымалдыкты салмактоо функциясына геометриялык микронегиз сунуштайт. Негизги идея жөнөкөй, бирок таасирдүү: тышкы дүйнөдө ыктымалдыктар сызыктуу түрдө кошулат; ал эми адам акылы окуянын болушу менен болбошун бири-бирине тик когнитивдик абалдар катары көрсөтүп жаткан болушу мүмкүн. Бул эки түзүлүштүн ортосундагы проекция айырмасы кичине ыктымалдыктарды чоңойтуп, чоң ыктымалдыктарды басаңдаткан тескери-S формасындагы салмактоону жаратышы мүмкүн.
Тексттин эң көңүл бурарлык жагы — жүрүм-турумдук аномалияларды “иррационалдуулук” деген энбелги менен калтырбаганы. Анын ордуна адам чечимдери кеңири математикалык мейкиндикте табигый түрдө пайда болушу мүмкүн деп жактайт. Бул классикалык оптималдаштыруу менен жүрүм-турум экономикасынын ортосунда жаңы көпүрө куруу аракети.
Verianla окурманы үчүн изилдөөнүн негизги сабагы мындай: тобокелдик шартында чечим кабыл алуу ыктымалдыктарды билүү менен гана чектелбейт. Акыл ыктымалдыктарды белгилүү өкүлчүлүк чектөөлөрүнүн ичинде кайра салмактайт. Бул салмактоо кээде катадай көрүнүшү мүмкүн, бирок анын түбүндө тереңирээк когнитивдик геометрия болушу ыктымал.
Булак жана ыкма жөнүндө эскертүү
Бул макала Ka Yee Yeung тарабынан даярдалган “Geometric derivation of probability weighting via complex-valued economics: A deductive microfoundation for prospect theory” аттуу изилдөөнүн негизинде даярдалды. Изилдөө проспект теориясындагы ыктымалдыкты салмактоо функциясын комплекстүү тегиздик, геометриялык проекция жана маржиналдык алмаштыруу катышынын алкагы аркылуу түшүндүрүүгө аракет кылган теориялык текст.
Бул мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги идеясы Verianlaнын жарыялоо багытына ылайык жөнөкөйлөштүрүлүп, өз алдынча кыргызча редакциялык макалага айландырылган.
Бул мазмун инвестициялык кеңеш эмес. Тобокелдик, ыктымалдык жана чечим кабыл алуу боюнча түшүндүрмөлөр академиялык маалымат берүү максатын көздөйт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген