

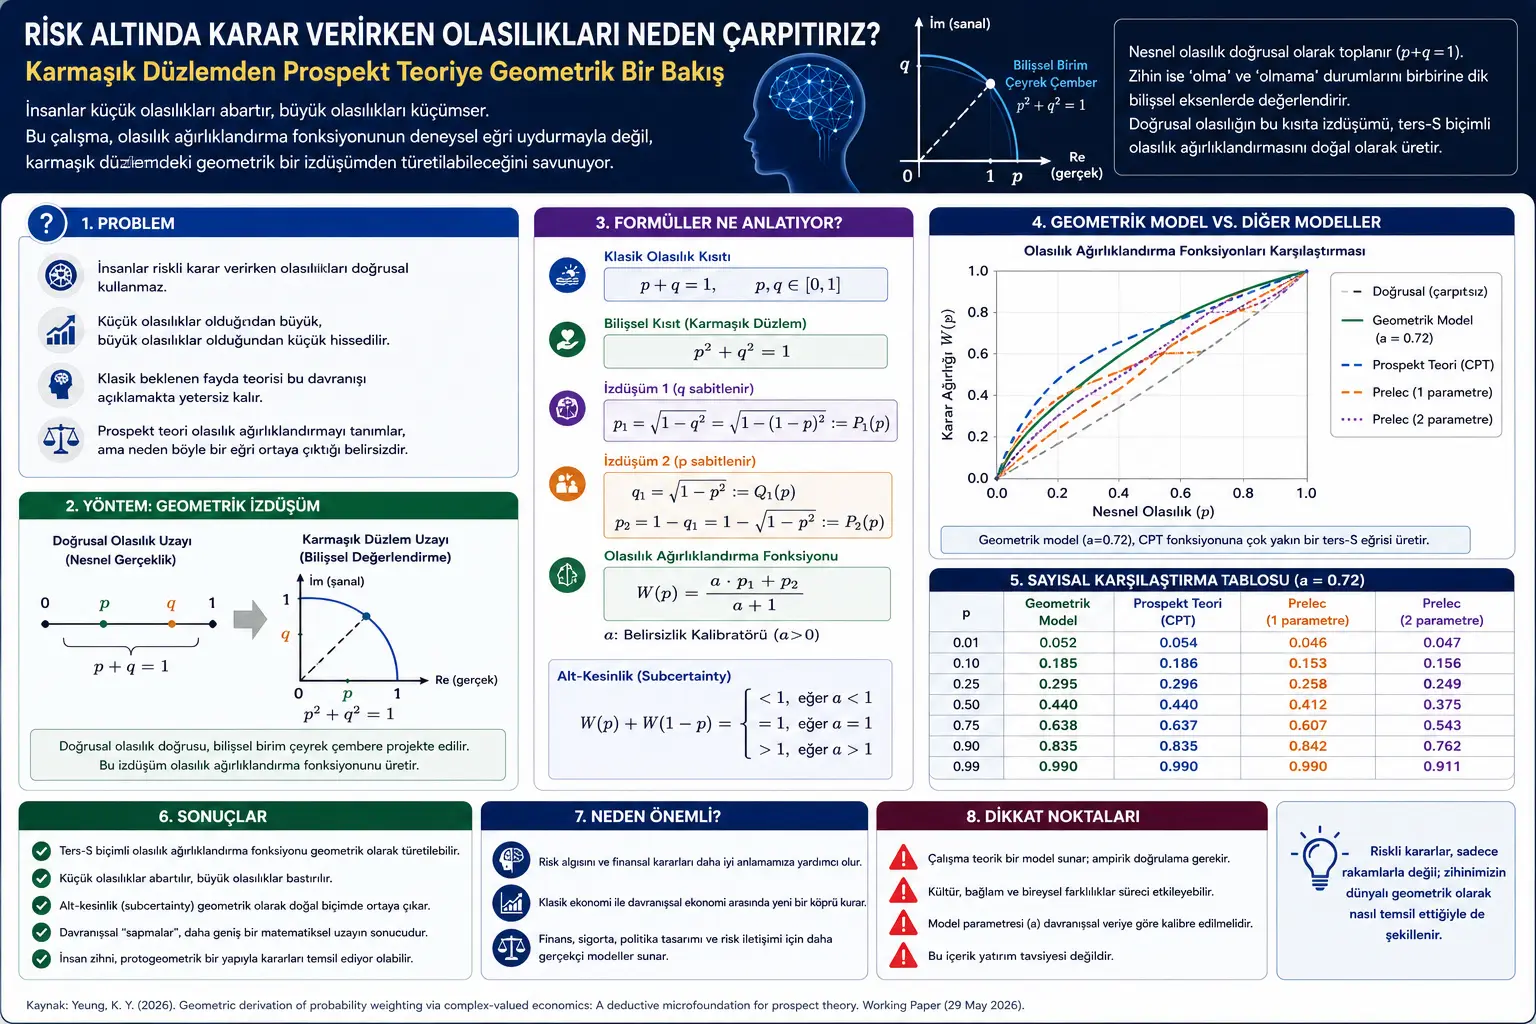
İnsanlar riskli qərarlar verərkən ehtimalları çox vaxt xətti şəkildə qiymətləndirmirlər. Kiçik ehtimallar olduğundan böyük, yüksək ehtimallar isə olduğundan aşağı hiss edilə bilər. Məsələn, çox aşağı ehtimallı qazanc həddindən artıq cəlbedici görünə bilər; çox yüksək ehtimallı nəticə isə tam müəyyən deyil, hələ də qeyri-müəyyən kimi qəbul edilə bilər. Davranış iqtisadiyyatında bu hadisə “ehtimalın çəkiləndirilməsi” kimi tanınır.
Bu tədqiqat prospekt nəzəriyyəsindəki tərs-S formalı ehtimal çəkiləndirmə funksiyasına yeni riyazi izah təklif edir. Tərs-S funksiyası kiçik ehtimalları yuxarı qaldıran, orta-yüksək ehtimalları isə aşağı sıxan əyri formasıdır. Müəllifin iddiasına görə bu forma yalnız eksperimental məlumatlara uyğunlaşdırılmış psixoloji əyri olmaya bilər. Əksinə, xətti ehtimalların kompleks müstəvidəki həndəsi idrak məhdudiyyətinə proyeksiya edilməsindən təbii şəkildə yarana bilər.
Mətnin əsas fikri budur: obyektiv ehtimallar həqiqi ədədlər oxunda p + q = 1 formasında toplanır. Lakin insan zehni hadisənin baş verməsi və baş verməməsi kimi iki əks idrak vəziyyətini vahid xətti cəm kimi deyil, bir-birinə perpendikulyar iki zehni ox kimi emal edə bilər. Bu halda idraki qiymətləndirmə kompleks müstəvidəki p² + q² = 1 vahid dörddəbir çevrə ilə təmsil olunur. Xətti ehtimaldan bu dairəvi idrak sərhədinə edilən proyeksiya prospekt nəzəriyyəsində müşahidə olunan ehtimal təhrifini yaradır.
Problem nədir?
Davranış iqtisadiyyatının güclü nəticələrindən biri insanların ehtimalları obyektiv dəyərləri ilə birəbir istifadə etməməsidir. Klassik gözlənilən fayda nəzəriyyəsi qərarvericinin ehtimalları riyazi olaraq düzgün çəkiləndirdiyini fərz edir. Lakin eksperimental tədqiqatlar insanların çox vaxt aşağı ehtimallara həddindən artıq, yüksək ehtimallara isə az çəki verdiyini göstərib.
Prospekt nəzəriyyəsi bu davranışı yaxşı izah edir; lakin müəllifin diqqət çəkdiyi problem budur: prospekt nəzəriyyəsində istifadə olunan ehtimal çəkiləndirmə funksiyaları çox vaxt empirik müşahidələrə, aksiomlara və ya əyri uyğunlaşdırmasına əsaslanır. Yəni funksiyanın işlədiyi göstərilib, lakin “niyə məhz belə bir əyri yaranır?” sualı daha fundamental riyazi izah tələb edir.
Tədqiqat bu boşluğu doldurmağı hədəfləyir. Müəllif ehtimal təhrifini irrasional xəta kimi görmək əvəzinə, zehinin qərar anında istifadə etdiyi həndəsi təmsilin təbii nəticəsi kimi şərh edir. Bu şərh doğrudursa, davranış anomaliyaları klassik rasionallıqdan sapma deyil, daha geniş riyazi optimallaşdırma məkanının nəticəsi ola bilər.
Metod nə təklif edir?
Tədqiqat kompleks qiymətli iqtisadiyyat adlandırılan yeni nəzəri çərçivədən istifadə edir. Kompleks ədəd həqiqi və xəyali komponentdən ibarət ədəddir; adətən a + ib formasında yazılır. Buradakı i, kvadratı -1 olan xəyali vahiddir. Müəllif hadisənin baş verməsi ilə baş verməməsinin zehində bir-birinə qarışan iki xətti kəmiyyət deyil, bir-birinə perpendikulyar iki idrak vəziyyəti kimi təmsil oluna biləcəyini müdafiə edir.
Bu fikirdə qərarverici məhdud idrak bant genişliyini iki vəziyyət arasında bölür: hadisənin baş verməsi və baş verməməsi. İdrak bant genişliyi zehinin məhdud diqqət və qiymətləndirmə qabiliyyəti deməkdir. Buna görə ehtimal qiymətləndirilməsi yalnız xarici dünyadakı obyektiv nisbəti deyil, zehinin daxili resurs bölgüsünü də ehtiva edir.
Müəllif obyektiv ehtimalların xətti məhdudiyyəti ilə zehni qiymətləndirmə məhdudiyyəti arasında fərq qurur. Xarici dünyada hadisənin ehtimalı p, baş verməmə ehtimalı q olarsa p + q = 1 olur. Lakin zehni təmsil kompleks müstəvidə iki perpendikulyar ox kimi işləyirsə, idrak qabiliyyəti p² + q² = 1 dörddəbir çevrəsi ilə məhdudlaşır. Ehtimal çəkiləndirmə funksiyası da bu xətti məhdudiyyətdən dairəvi məhdudiyyətə edilən həndəsi proyeksiya kimi çıxarılır.
Formullar nəyi izah edir?
Tədqiqatın riyazi əsası obyektiv ehtimal xətti ilə kompleks müstəvidəki idrak vahid çevrəsi arasındakı fərqdir. İlk formula klassik ehtimal məhdudiyyətini göstərir:
Burada p hədəf hadisənin baş vermə ehtimalını, q isə baş verməmə ehtimalını göstərir. Klassik ehtimal hesabında bu iki dəyər xətti şəkildə toplanır.
Tədqiqatın ikinci əsas formulası idraki qiymətləndirmənin kompleks müstəvidə vahid dörddəbir çevrə üzərində baş verdiyini deyir:
Bu formula hadisənin baş verməsi və baş verməməsi istiqamətindəki idrak çəkilərinin bir-birinə perpendikulyar oxlar kimi götürüldüyünü göstərir. Başqa göstərimlə:
Burada i xəyali vahiddir. p + iq ifadəsi “baş vermə” və “baş verməmə” hallarının vahid kompleks təmsildə, lakin bir-birinə perpendikulyar şəkildə saxlanıldığını göstərir.
Xətti ehtimal məhdudiyyətindən dairəvi idrak məhdudiyyətinə keçmək üçün iki fərqli proyeksiyadan istifadə olunur. Birincidə q sabit saxlanılır və ona uyğun yeni p dəyəri hesablanır:
İkincidə p sabit saxlanılır və ona uyğun q dəyəri hesablanır. Ardınca yeni p dəyəri 1-q_1 kimi əldə edilir:
Bu iki proyeksiya eyni obyektiv ehtimalı iki fərqli idrak lövbərindən qiymətləndirir. Tədqiqata görə p_2 \leq p \leq p_1 münasibəti keçərlidir; yəni bir proyeksiya ehtimalı yuxarı çəkərkən digəri aşağı çəkir.
Ehtimal çəkiləndirmə funksiyası bu iki proyeksiyanın konveks birləşməsi kimi verilir:
Burada a qeyri-müəyyənlik kalibratoru kimi şərh olunur. Yəni iki həndəsi lövbərdən hansına daha çox çəki veriləcəyini müəyyən edən parametrdir. Xüsusi halda a=1 olduqda funksiya iki proyeksiyanın arifmetik ortasına enir və W(0.5)=0.5 alınır.
Tədqiqatın mühüm iddialarından biri “subcertainty”, yəni alt-müəyyənlik hadisəsini həndəsi şəkildə izah etməsidir. Alt-müəyyənlik hadisə və onun tamamlayıcısına verilən qərar çəkilərinin cəminin 1-dən kiçik ola bilməsidir. Kompleks müstəvidə xətti ehtimal vektorunun modulu belədir:
Bu ifadə xətti cəm 1 olsa belə, kompleks müstəvidəki idrak böyüklüyünün daxili bölgədə qaldığını göstərir. Müəllif bunu Pifaqor tipli endirim kimi şərh edir.
Simmetrik cəm belə müəyyən edilir:
Buna görə çəkiləndirmə funksiyasının tamamlayıcı ehtimalla cəmi aşağıdakı ifadəyə çevrilir:
Bu formula qeyri-müəyyənlik kalibratorundan asılı olaraq üç vəziyyət yaradır:
Bu nəticə alt-müəyyənliyin ayrıca psixoloji fərziyyə kimi əlavə edilməsinə ehtiyac olmadığını; a<1 rejimində həndəsi şəkildə ortaya çıxdığını müdafiə edir.
Tədqiqatın daha ümumi nəzəri çərçivəsi marjinal əvəzləmə nisbətindən çıxarılan qismən diferensial tənliklə əlaqələndirilir. Qismən diferensial tənlik funksiyanın birdən çox dəyişənə görə necə dəyişdiyini göstərən riyazi tənlikdir.
Burada U fayda funksiyasını, \beta isə rejimi müəyyən edən parametri təmsil edir. Müəllifin şərhinə görə \beta həqiqi ədəd olduqda klassik və davranışsal dəyərə aid S-formalı funksiyalar, \beta xəyali quruluşa keçdikdə isə loqarifmik fayda və tərs-S ehtimal çəkiləndirmə funksiyası eyni riyazi ailənin fərqli rejimləri kimi oxuna bilər.
Qrafik, cədvəl və sxemin əsas mesajı
Tədqiqatın əsas qrafiki həndəsi ehtimal çəkiləndirmə funksiyasını üç oturuşmuş modellə müqayisə edir: Kumulativ Prospekt Nəzəriyyəsi funksiyası, birparametrli Prelec funksiyası və ikiparametrli Prelec funksiyası. Qrafikdə üfüqi ox obyektiv ehtimalı, şaquli ox isə qərar çəkisini göstərir. Kəsik xətti düz xətt ehtimalların heç təhrif olunmadığı vəziyyəti təmsil edir.
Qrafikin əsas mesajı budur: həndəsi üsulla əldə edilən funksiya eksperimental davranış iqtisadiyyatı modellərindəki tərs-S formasına yaxın əyri yaradır. Kiçik ehtimallar xətti xəttin üzərinə çıxır; orta və yüksək ehtimallarda isə qərar çəkisi obyektiv ehtimaldan aşağı qala bilər. Bu da insanların kiçik ehtimalları şişirtmək, yüksək ehtimalları isə tam müəyyənlik kimi hiss etməmək meyli ilə uyğundur.
Rəqəmsal müqayisə cədvəli də eyni mesajı dəstəkləyir. Məsələn, p=0.1 üçün həndəsi model təxminən 0.185 qərar çəkisi yaradır; bu dəyər CPT modelindəki 0.186 dəyərinə çox yaxındır. p=0.5 üçün həndəsi model 0.440 verir; bu da ehtimal yarı-yarıya olduqda belə qərar çəkisinin tam xətti olmaya biləcəyini göstərir.
Bu cədvəl və qrafik birlikdə tədqiqatın əsas iddiasını görünən edir: həndəsi çıxarış yalnız abstrakt riyazi oyun deyil; davranış iqtisadiyyatı ədəbiyyatında əvvəl eksperimental olaraq müşahidə edilmiş əyrilərə bənzər nəticə yaradır.
Təcrübələr necə aparılıb?
Bu tədqiqat klassik mənada laboratoriya təcrübəsi və ya yeni məlumat toplama işi təqdim etmir. Bunun əvəzinə nəzəri çıxarış və model müqayisəsi aparılır. Müəllif əvvəlcə ehtimal çəkiləndirmə funksiyasını kompleks müstəvidə həndəsi proyeksiya yolu ilə çıxarır. Daha sonra bu çıxarılmış funksiyanı davranış iqtisadiyyatında tez-tez istifadə olunan üç modellə müqayisə edir.
Müqayisədə Kumulativ Prospekt Nəzəriyyəsi funksiyası, birparametrli Prelec funksiyası və ikiparametrli Prelec funksiyası istifadə olunur. Həndəsi modeldə a=0.72 seçilir və bu dəyər aşağı ehtimal bölgəsində, xüsusilə p=0.10 nöqtəsində CPT funksiyası ilə uyğunlaşdırılacaq şəkildə kalibrasiya olunur.
Nəticələr həm qrafik, həm də cədvəl kimi təqdim olunur. Qrafik əyrilərin forma uyğunluğunu göstərir. Cədvəl isə p=0.0 ilə p=1.0 arasındakı fərqli ehtimal nöqtələrində modellərin yaratdığı qərar çəkilərini müqayisə edir. Beləliklə təklif olunan həndəsi funksiyanın oturuşmuş empirik modellərlə keyfiyyət və rəqəmsal baxımdan yaxın davranış göstərdiyi müdafiə olunur.
Nəticələr nə göstərir?
Tədqiqatın birinci nəticəsi tərs-S ehtimal çəkiləndirmə formasının yalnız eksperimental əyri uyğunlaşdırması ilə izah edilməyə məcbur olmaya biləcəyidir. Xətti ehtimal məhdudiyyəti ilə kompleks müstəvidəki idrak çevrəsi məhdudiyyəti arasındakı həndəsi fərq bənzər formanı təbii şəkildə yarada bilər.
İkinci nəticə kiçik ehtimalların artıq çəkiləndirilməsi və yüksək ehtimalların az çəkiləndirilməsi kimi davranış anomaliyalarının müəllifin şərhinə görə irrasional qüsurdan daha çox həndəsi optimallaşdırma nəticəsi kimi oxuna biləcəyidir. Bu, davranış iqtisadiyyatı ilə klassik optimallaşdırma düşüncəsini qarşı-qarşıya qoymaq əvəzinə eyni riyazi çərçivədə birləşdirmə cəhdidir.
Üçüncü nəticə alt-müəyyənlik hadisəsinin ayrıca psixoloji fərziyyə tələb etmədən izah oluna bilməsidir. Qeyri-müəyyənlik kalibratoru a<1 olarsa, hadisə və onun tamamlayıcısına verilən çəkilərin cəmi 1-dən kiçik ola bilər. Tədqiqat bunu Pifaqor tipli endirim kimi şərh edir.
Dördüncü nəticə insan zehininin açıq şəkildə riyazi hesablama aparmasa belə, daha dərin səviyyədə həndəsi strukturlara bənzər təmsil formalarından istifadə edə biləcəyi fikridir. Müəllif buna “protohəndəsi insan zehni” deyir. Bu düşüncəyə görə insanlar ehtimal çəkilərini şüurlu şəkildə hesablamırlar, lakin sinir sistemi qərar problemlərini həndəsəyə bənzəyən daha fundamental məhdudiyyətlər daxilində emal edə bilər.
Bu niyə vacibdir?
Prospekt nəzəriyyəsi iqtisadiyyat, maliyyə, sığorta, davranış siyasəti dizaynı və risk kommunikasiyası kimi bir çox sahədə istifadə olunur. Çünki insanlar riskləri çox vaxt obyektiv ehtimallarla birəbir çəkiləndirmirlər. Buna görə ehtimal çəkiləndirməsinin niyə yarandığını anlamaq yalnız nəzəri iqtisadiyyat üçün deyil, qərarvermə davranışını anlamaq üçün də mühümdür.
Bu tədqiqat davranış iqtisadiyyatında “anomaliya” adlandırılan bəzi nümunələrin daha fundamental riyazi düzəndən yarana biləcəyini irəli sürür. Bu yanaşma daha geniş empirik testlərlə dəstəklənsə, klassik iqtisadiyyatla davranış iqtisadiyyatı arasındakı ayrım fərqli şəkildə qurula bilər. Davranış sapmaları rasionallığın əksi kimi deyil, fərqli qərar məkanında işləyən optimallaşdırmanın nəticəsi kimi şərh oluna bilər.
Maliyyə qərarları baxımından mövzu xüsusilə həssasdır. Aşağı ehtimallı böyük qazancların cəlbedici görünməsi lotereya davranışı, həddindən artıq risk alma, sığorta seçimi və ya spekulyativ investisiya meylləri ilə əlaqəli ola bilər. Lakin bu yazı hər hansı investisiya tövsiyəsi vermir. Məqsəd risk qavrayışının riyazi və idraki izahını sadələşdirməkdir.
Diqqət edilməli məqamlar
Tədqiqat iddialı və nəzəridir. Təklif olunan həndəsi mikroəsas davranış iqtisadiyyatı ədəbiyyatındakı oturuşmuş modellərə uyğun formalar yaratsa da, bunun insan zehininin həqiqətən bu cür işlədiyini sübut etdiyi deyilə bilməz. Həndəsi uyğunluq neyrokoqnitiv mexanizmin birbaşa sübutu deyil.
Modeldə istifadə olunan kompleks müstəvi şərhi yaradıcıdır, lakin iqtisadiyyatın əsas axınında hələ geniş qəbul edilmiş çərçivə deyil. Buna görə tədqiqat tamamlanmış nəzəriyyə kimi deyil, yeni tədqiqat proqramı təklifi kimi oxunmalıdır.
Funksiyanın a=0.72 kimi müəyyən parametrlə CPT-yə yaxınlaşdırılması modelin tam parametrsiz olduğu demək deyil. Həndəsi quruluş çıxarış təqdim edir, lakin davranış məlumatlarına uyğunlaşma üçün kalibrasiya hələ də mühümdür.
Həmçinin ehtimal təhrifi mədəniyyət, təcrübə, kontekst, emosional vəziyyət, itki-qazanc çərçivəsi və fərdi fərqlərə görə dəyişə bilər. Vahid həndəsi model bu müxtəlifliyin hamısını izah etməkdə yetərsiz qala bilər. Buna görə tədqiqat güclü riyazi fikir təqdim etsə də, daha geniş eksperimental sınaqlara ehtiyac duyur.
Nəticə
Bu tədqiqat prospekt nəzəriyyəsinin ən tanınmış komponentlərindən biri olan ehtimal çəkiləndirmə funksiyasına həndəsi mikroəsas təklif edir. Əsas fikir sadə, lakin təsirlidir: xarici dünyada ehtimallar xətti şəkildə toplanır; insan zehni isə hadisənin baş verməsi və baş verməməsini bir-birinə perpendikulyar idrak vəziyyətləri kimi təmsil edə bilər. Bu iki quruluş arasındakı proyeksiya fərqi kiçik ehtimalları böyüdən və böyük ehtimalları sıxan tərs-S formalı çəkiləndirməni yarada bilər.
Mətnin ən diqqətçəkən tərəfi davranış anomaliyalarını “irrasionallıq” etiketi ilə buraxmamasıdır. Bunun əvəzinə insan qərarlarının daha geniş riyazi məkanda təbii şəkildə ortaya çıxa biləcəyini müdafiə edir. Bu, klassik optimallaşdırma ilə davranış iqtisadiyyatı arasında yeni körpü qurma cəhdidir.
Verianla oxucusu üçün tədqiqatın əsas dərsi budur: risk altında qərar vermək yalnız ehtimalları bilməklə bağlı deyil. Zehin ehtimalları müəyyən təmsil məhdudiyyətləri daxilində yenidən çəkiləndirir. Bu çəkiləndirmə bəzən xəta kimi görünə bilər, lakin altında daha dərin idrak həndəsəsi ola bilər.
Mənbə və metod qeydi
Bu yazı Ka Yee Yeung tərəfindən hazırlanmış “Geometric derivation of probability weighting via complex-valued economics: A deductive microfoundation for prospect theory” adlı tədqiqat əsasında hazırlanıb. Tədqiqat prospekt nəzəriyyəsindəki ehtimal çəkiləndirmə funksiyasını kompleks müstəvi, həndəsi proyeksiya və marjinal əvəzləmə nisbəti çərçivəsi ilə izah etməyə çalışan nəzəri mətndir.
Bu məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas fikri Verianla yayın xəttinə uyğun şəkildə sadələşdirilib və orijinal redaksiya məqaləsinə çevrilib.
Bu məzmun investisiya məsləhəti deyil. Risk, ehtimal və qərarvermə ilə bağlı izahlar akademik məlumatlandırma məqsədi daşıyır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib