

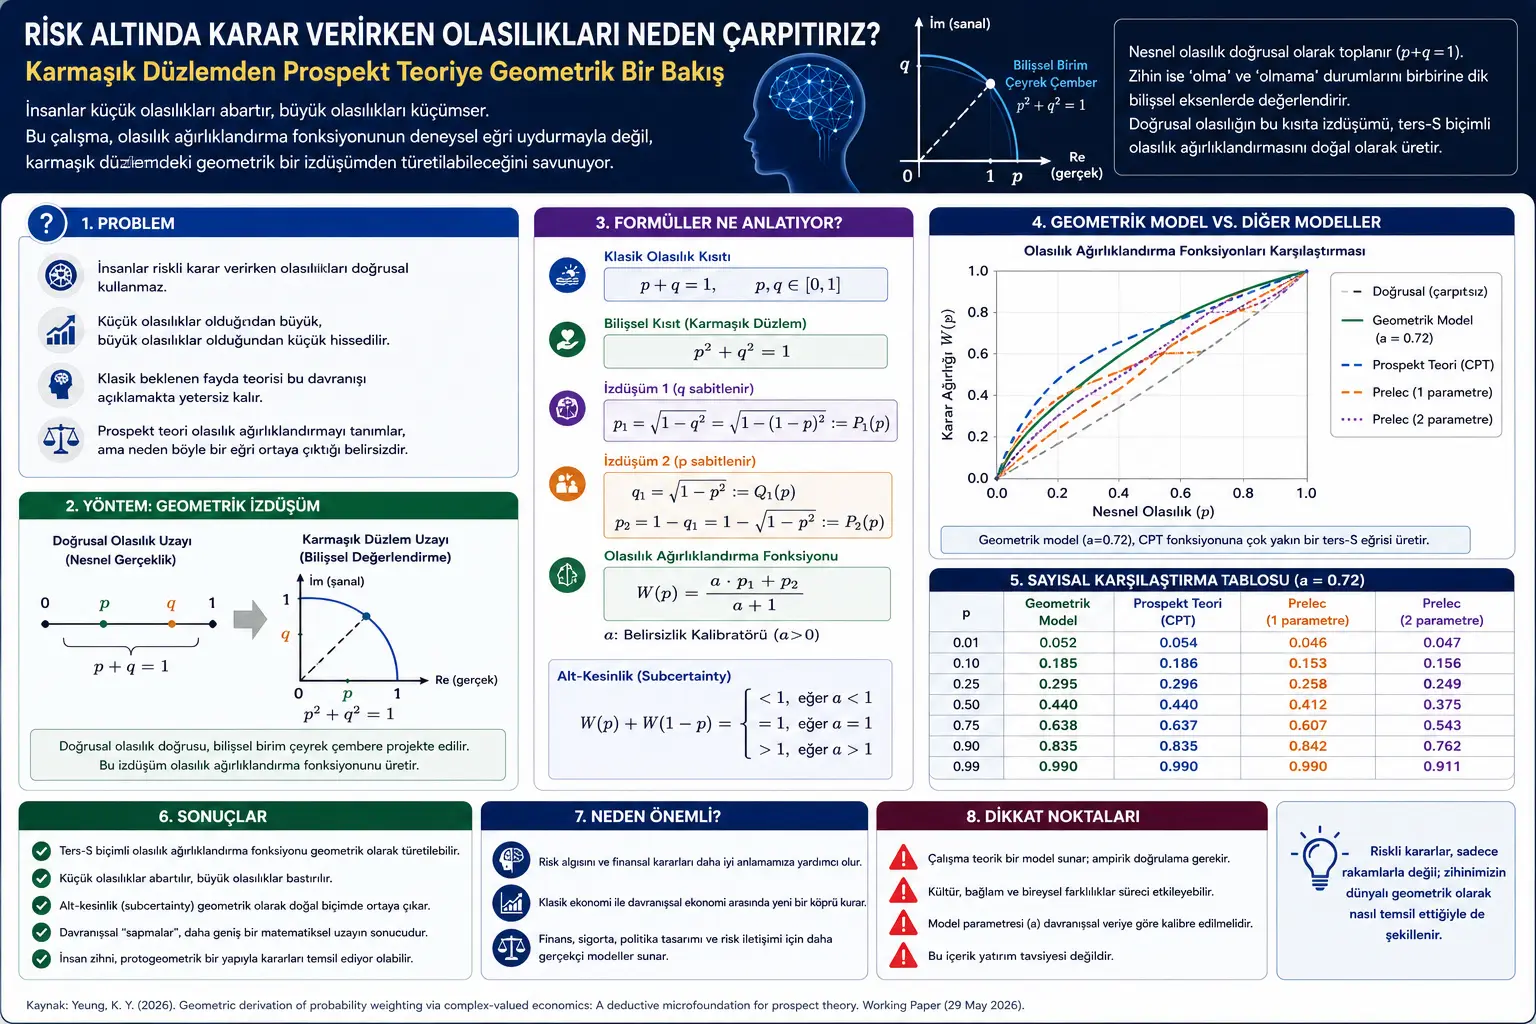
İnsanlar riskli kararlar verirken olasılıkları çoğu zaman doğrusal biçimde değerlendirmez. Küçük olasılıklar olduğundan büyük, yüksek olasılıklar ise olduğundan düşük hissedilebilir. Örneğin çok düşük ihtimalli bir kazanç abartılı çekici görünebilir; çok yüksek ihtimalli bir sonuç ise kesinmiş gibi değil, hâlâ belirsizmiş gibi algılanabilir. Davranışsal ekonomide bu olgu “olasılık ağırlıklandırma” olarak bilinir.
Bu çalışma, prospekt teorideki ters-S biçimli olasılık ağırlıklandırma fonksiyonuna yeni bir matematiksel açıklama önermektedir. Ters-S fonksiyonu, küçük olasılıkları yukarı çeken, orta-yüksek olasılıkları ise aşağı bastıran eğri biçimidir. Yazarın iddiasına göre bu biçim, yalnızca deneysel veriye uydurulmuş psikolojik bir eğri olmayabilir. Aksine, doğrusal olasılıkların karmaşık düzlemdeki geometrik bir bilişsel kısıta yansıtılmasından doğal olarak ortaya çıkabilir.
Metnin ana fikri şudur: Nesnel olasılıklar gerçek sayı doğrusu üzerinde p + q = 1 şeklinde toplanır. Ancak insan zihni, bir olayın olması ve olmaması gibi iki karşıt bilişsel durumu tek bir doğrusal toplama gibi değil, birbirine dik iki zihinsel eksen gibi işleyebilir. Bu durumda bilişsel değerlendirme, karmaşık düzlemdeki p² + q² = 1 birim çeyrek çemberiyle temsil edilir. Doğrusal olasılıktan bu çembersel bilişsel sınıra yapılan izdüşüm, prospekt teoride gözlenen olasılık çarpıtmasını üretir.
Problem Ne?
Davranışsal ekonominin güçlü bulgularından biri, insanların olasılıkları nesnel değerleriyle birebir kullanmadığıdır. Klasik beklenen fayda teorisi, karar vericinin olasılıkları matematiksel olarak doğru tarttığını varsayar. Fakat deneysel çalışmalar, insanların çoğu zaman düşük olasılıkları fazla, yüksek olasılıkları ise az ağırlıklandırdığını göstermiştir.
Prospekt teori bu davranışı iyi açıklar; ancak yazarın işaret ettiği problem şudur: Prospekt teoride kullanılan olasılık ağırlıklandırma fonksiyonları çoğu zaman ampirik gözlemlere, aksiyomlara veya eğri uydurmaya dayanır. Yani fonksiyonun işe yaradığı gösterilmiştir; fakat “neden tam olarak böyle bir eğri ortaya çıkıyor?” sorusu matematiksel olarak daha temel bir açıklama beklemektedir.
Çalışma bu boşluğu doldurmayı amaçlar. Yazar, olasılık çarpıtmasını irrasyonel bir hata gibi görmek yerine, zihnin karar anında kullandığı geometrik bir temsilin doğal sonucu olarak yorumlar. Bu yorum doğruysa, davranışsal anomaliler klasik rasyonaliteden sapma değil; daha geniş bir matematiksel optimizasyon alanının sonucu olabilir.
Yöntem Ne Öneriyor?
Çalışma, karmaşık değerli ekonomi adı verilen yeni bir teorik çerçeveden yararlanır. Karmaşık sayı, gerçek ve sanal bileşenden oluşan sayıdır; genellikle a + ib biçiminde yazılır. Buradaki i, karesi -1 olan sanal birimdir. Yazar, bir olayın gerçekleşmesi ile gerçekleşmemesinin zihinde birbirine karışan iki doğrusal miktar değil, birbirine dik iki bilişsel durum olarak temsil edilebileceğini savunur.
Bu fikirde karar verici, sınırlı bilişsel bant genişliğini iki duruma dağıtır: olayın olması ve olmaması. Bilişsel bant genişliği, zihnin sınırlı dikkat ve değerlendirme kapasitesi anlamına gelir. Olasılık değerlendirmesi bu nedenle yalnızca dış dünyadaki nesnel oranı değil, zihnin içsel kaynak dağılımını da içerir.
Yazar, nesnel olasılıkların doğrusal kısıtı ile zihinsel değerlendirme kısıtı arasında bir fark kurar. Dış dünyada bir olayın olasılığı p, olmama olasılığı q ise p + q = 1 olur. Fakat zihinsel temsil karmaşık düzlemde iki dik eksen gibi çalışırsa, bilişsel kapasite p² + q² = 1 çeyrek çemberiyle sınırlanır. Olasılık ağırlıklandırma fonksiyonu da bu doğrusal kısıttan çembersel kısıta yapılan geometrik izdüşüm olarak türetilir.
Formüller Ne Anlatıyor?
Çalışmanın matematiksel omurgası, nesnel olasılık doğrusu ile karmaşık düzlemdeki bilişsel birim çember arasındaki farktır. İlk formül, klasik olasılık kısıtını gösterir:
Burada p hedef olayın gerçekleşme olasılığı, q ise gerçekleşmeme olasılığıdır. Klasik olasılık hesabında bu iki değer doğrusal olarak toplanır.
Çalışmanın ikinci temel formülü, bilişsel değerlendirmenin karmaşık düzlemde birim çeyrek çember üzerinde gerçekleştiğini söyler:
Bu formül, olayın olması ve olmaması yönündeki bilişsel ağırlıkların birbirine dik eksenler gibi ele alındığını anlatır. Bir başka gösterimle:
Burada i sanal birimdir. p + iq ifadesi, “olma” ve “olmama” durumlarının tek bir karmaşık temsil içinde, fakat birbirine dik biçimde tutulduğunu gösterir.
Doğrusal olasılık kısıtından çembersel bilişsel kısıta geçmek için iki farklı izdüşüm kullanılır. İlkinde q sabitlenir ve buna karşılık gelen yeni p değeri hesaplanır:
İkincisinde p sabitlenir ve buna karşılık gelen q değeri hesaplanır. Ardından yeni p değeri 1-q_1 olarak elde edilir:
Bu iki izdüşüm, aynı nesnel olasılığı iki farklı bilişsel çıpadan değerlendirir. Çalışmaya göre p_2 \leq p \leq p_1 ilişkisi geçerlidir; yani bir izdüşüm olasılığı yukarı çekerken diğeri aşağı çeker.
Olasılık ağırlıklandırma fonksiyonu, bu iki izdüşümün konveks birleşimi olarak verilir:
Burada a, belirsizlik kalibratörü olarak yorumlanır. Yani iki geometrik çıpadan hangisine daha fazla ağırlık verileceğini belirleyen parametredir. Özel durumda a=1 olursa fonksiyon iki izdüşümün aritmetik ortalamasına iner ve W(0.5)=0.5 elde edilir.
Çalışmanın önemli iddialarından biri “subcertainty” yani alt-kesinlik olgusunu geometrik olarak açıklamasıdır. Alt-kesinlik, bir olay ve onun tamamlayıcısına verilen karar ağırlıklarının toplamının 1’den küçük olabilmesidir. Karmaşık düzlemde doğrusal olasılık vektörünün büyüklüğü şöyledir:
Bu ifade, doğrusal toplam 1 olsa bile karmaşık düzlemdeki bilişsel büyüklüğün iç bölgede kaldığını gösterir. Yazar bunu Pisagorcu bir indirim gibi yorumlar.
Simetrik toplam şu şekilde tanımlanır:
Buna göre ağırlıklandırma fonksiyonunun tamamlayıcı olasılıkla toplamı şu ifadeye dönüşür:
Bu formül, belirsizlik kalibratörüne göre üç durum verir:
Bu sonuç, alt-kesinliğin ayrı bir psikolojik varsayım olarak eklenmesine gerek olmadığını; a<1 rejiminde geometrik olarak ortaya çıktığını savunur.
Çalışmanın daha genel teorik çerçevesi, marjinal ikame oranından türetilen bir kısmi diferansiyel denklemle bağlanır. Kısmi diferansiyel denklem, bir fonksiyonun birden fazla değişkene göre değişimini gösteren matematiksel denklemdir.
Burada U fayda fonksiyonunu, \beta ise rejimi belirleyen parametreyi temsil eder. Yazarın yorumuna göre \beta gerçek sayı olduğunda klasik ve davranışsal değere ilişkin S-biçimli fonksiyonlar, \beta sanal yapıya geçtiğinde ise logaritmik fayda ve ters-S olasılık ağırlıklandırma fonksiyonu aynı matematiksel ailenin farklı rejimleri olarak okunabilir.
Grafik, Tablo ve Şema Ana Mesajı
Çalışmanın ana grafiği, geometrik olasılık ağırlıklandırma fonksiyonunu üç yerleşik modelle karşılaştırır: Kümülatif Prospekt Teori fonksiyonu, tek parametreli Prelec fonksiyonu ve iki parametreli Prelec fonksiyonu. Grafikte yatay eksen nesnel olasılığı, dikey eksen ise karar ağırlığını gösterir. Kesikli doğrusal çizgi, olasılıkların hiç çarpıtılmadığı durumu temsil eder.
Grafiğin ana mesajı şudur: Geometrik yöntemle elde edilen fonksiyon, deneysel davranışsal ekonomi modellerindeki ters-S biçimine yakın bir eğri üretir. Küçük olasılıklar doğrusal çizginin üstüne çıkar; orta ve yüksek olasılıklarda ise karar ağırlığı nesnel olasılıktan daha düşük kalabilir. Bu da insanların küçük ihtimalleri abartma, yüksek ihtimalleri ise tam kesinlik gibi hissetmeme eğilimiyle uyumludur.
Sayısal karşılaştırma tablosu da aynı mesajı destekler. Örneğin p=0.1 için geometrik model yaklaşık 0.185 karar ağırlığı üretir; bu değer CPT modelindeki 0.186 değerine çok yakındır. p=0.5 için geometrik model 0.440 verir; bu da olasılığın yarı yarıya olduğu durumda bile karar ağırlığının tam doğrusal olmayabileceğini gösterir.
Bu tablo ve grafik birlikte, çalışmanın asıl iddiasını görünür kılar: Geometrik türetim yalnızca soyut bir matematik oyunu değildir; davranışsal ekonomi literatüründe daha önce deneysel olarak gözlenen eğrilere benzer sonuç üretmektedir.
Deneyler Nasıl Yapılmış?
Bu çalışma klasik anlamda laboratuvar deneyi veya yeni veri toplama çalışması sunmaz. Bunun yerine teorik türetim ve model karşılaştırması yapar. Yazar, önce olasılık ağırlıklandırma fonksiyonunu karmaşık düzlemde geometrik izdüşüm yoluyla türetir. Daha sonra bu türetilmiş fonksiyonu davranışsal ekonomide sık kullanılan üç modelle karşılaştırır.
Karşılaştırmada Kümülatif Prospekt Teori fonksiyonu, tek parametreli Prelec fonksiyonu ve iki parametreli Prelec fonksiyonu kullanılır. Geometrik modelde a=0.72 seçilir ve bu değer düşük olasılık bölgesinde, özellikle p=0.10 noktasında CPT fonksiyonuyla eşleşecek şekilde ayarlanır.
Sonuçlar hem grafik hem tablo olarak sunulur. Grafik, eğrilerin şekilsel uyumunu gösterir. Tablo ise p=0.0 ile p=1.0 arasında farklı olasılık noktalarında modellerin ürettiği karar ağırlıklarını karşılaştırır. Böylece önerilen geometrik fonksiyonun, yerleşik ampirik modellerle niteliksel ve sayısal olarak yakın davranış gösterdiği savunulur.
Sonuçlar Ne Gösteriyor?
Çalışmanın birinci sonucu, ters-S olasılık ağırlıklandırma biçiminin yalnızca deneysel eğri uydurma yoluyla açıklanmak zorunda olmayabileceğidir. Doğrusal olasılık kısıtı ile karmaşık düzlemdeki bilişsel çember kısıtı arasındaki geometrik fark, benzer biçimi doğal olarak üretebilir.
İkinci sonuç, küçük olasılıkların fazla ağırlıklandırılması ve yüksek olasılıkların düşük ağırlıklandırılması gibi davranışsal anomalilerin, yazarın yorumuna göre irrasyonel kusur olmaktan çok geometrik bir optimizasyon sonucu olarak okunabileceğidir. Bu, davranışsal ekonomi ile klasik optimizasyon düşüncesini karşı karşıya koymak yerine aynı matematiksel çatı altında birleştirme girişimidir.
Üçüncü sonuç, alt-kesinlik olgusunun ayrı bir psikolojik varsayım gerektirmeden açıklanabileceğidir. Eğer belirsizlik kalibratörü a<1 ise, bir olay ve onun tamamlayıcısına verilen ağırlıkların toplamı 1’den küçük olabilir. Çalışma bunu Pisagorcu indirim olarak yorumlar.
Dördüncü sonuç, insan zihninin açıkça matematik hesaplamasa bile, daha derin düzeyde geometrik yapılara benzer temsil biçimleri kullanabileceği fikridir. Yazar buna “protogeometrik insan zihni” der. Bu düşünceye göre insanlar olasılık ağırlıklarını bilinçli olarak hesaplamaz; fakat sinir sistemi, karar problemlerini geometriye benzeyen daha temel kısıtlar içinde işliyor olabilir.
Bu Neden Önemli?
Prospekt teori, ekonomi, finans, sigorta, davranışsal politika tasarımı ve risk iletişimi gibi birçok alanda kullanılır. Çünkü insanlar riskleri çoğu zaman nesnel olasılıklarla birebir tartmaz. Bu nedenle olasılık ağırlıklandırmanın neden ortaya çıktığını anlamak, yalnızca teorik ekonomi için değil, karar verme davranışını anlamak için de önemlidir.
Bu çalışma, davranışsal ekonomide “anomali” diye adlandırılan bazı kalıpların daha temel bir matematiksel düzenden doğabileceğini ileri sürer. Eğer bu yaklaşım daha geniş ampirik testlerle desteklenirse, klasik ekonomi ile davranışsal ekonomi arasındaki ayrım daha farklı kurulabilir. Davranışsal sapmalar, rasyonalitenin karşıtı olarak değil; farklı bir karar uzayında işleyen optimizasyonun sonucu olarak yorumlanabilir.
Finansal kararlar açısından konu özellikle hassastır. Düşük olasılıklı büyük kazançların çekici gelmesi, piyango davranışı, aşırı risk alma, sigorta tercihi veya spekülatif yatırım eğilimleriyle bağlantılı olabilir. Ancak bu yazı herhangi bir yatırım önerisi içermez. Buradaki amaç, risk algısının matematiksel ve bilişsel açıklamasını sadeleştirmektir.
Dikkat Noktaları
Çalışma iddialı ve teoriktir. Önerilen geometrik mikrotemel, davranışsal ekonomi literatüründeki yerleşik modellerle uyumlu şekiller üretse de, bunun insan zihninin gerçekten bu şekilde çalıştığını kanıtladığı söylenemez. Geometrik uyum, nörobilişsel mekanizmanın doğrudan kanıtı değildir.
Modelde kullanılan karmaşık düzlem yorumu yaratıcıdır; ancak ekonomi ana akımında henüz yaygın kabul görmüş bir çerçeve değildir. Bu nedenle çalışma, kesinleşmiş teori değil, yeni bir araştırma programı önerisi olarak okunmalıdır.
Fonksiyonun a=0.72 gibi belirli bir parametreyle CPT’ye yakınlaştırılması, modelin tamamen parametresiz olduğu anlamına gelmez. Geometrik yapı türetim sunar; fakat davranışsal veriye uyum için kalibrasyon hâlâ önemlidir.
Ayrıca olasılık çarpıtması kültür, deneyim, bağlam, duygu durumu, kayıp-kazanç çerçevesi ve bireysel farklılıklarla değişebilir. Tek bir geometrik model bu çeşitliliğin tamamını açıklamakta yetersiz kalabilir. Bu nedenle çalışma, güçlü bir matematiksel fikir sunsa da daha geniş deneysel testlere ihtiyaç duyar.
Sonuç
Bu çalışma, prospekt teorinin en bilinen bileşenlerinden biri olan olasılık ağırlıklandırma fonksiyonuna geometrik bir mikrotemel önermektedir. Ana fikir basittir ama etkileyicidir: Dış dünyada olasılıklar doğrusal olarak toplanır; insan zihni ise olayın olması ve olmamasını birbirine dik bilişsel durumlar olarak temsil ediyor olabilir. Bu iki yapı arasındaki izdüşüm farkı, küçük olasılıkları büyüten ve büyük olasılıkları baskılayan ters-S biçimli ağırlıklandırmayı doğurabilir.
Metnin en dikkat çekici yönü, davranışsal anomalileri “irrasyonellik” etiketiyle bırakmamasıdır. Bunun yerine, insan kararlarının daha geniş bir matematiksel uzayda doğal biçimde ortaya çıkabileceğini savunur. Bu, klasik optimizasyon ile davranışsal ekonomi arasında yeni bir köprü kurma girişimidir.
Verianla okuyucusu için çalışmanın ana dersi şudur: Risk altında karar verme yalnızca olasılıkları bilmekle ilgili değildir. Zihin, olasılıkları belirli temsil kısıtları içinde yeniden ağırlıklandırır. Bu ağırlıklandırma bazen hata gibi görünür; fakat altında daha derin bir bilişsel geometri olabilir.
Kaynak ve Yöntem Notu
Bu yazı, Ka Yee Yeung tarafından hazırlanan “Geometric derivation of probability weighting via complex-valued economics: A deductive microfoundation for prospect theory” başlıklı çalışma temel alınarak hazırlanmıştır. Çalışma, prospekt teorideki olasılık ağırlıklandırma fonksiyonunu karmaşık düzlem, geometrik izdüşüm ve marjinal ikame oranı çerçevesiyle açıklamaya çalışan teorik bir metindir.
Bu içerik birebir çeviri değildir; çalışmanın ana fikri Verianla yayın çizgisine uygun biçimde sadeleştirilmiş ve özgün Türkçe editoryal makaleye dönüştürülmüştür.
Bu içerik yatırım tavsiyesi değildir. Risk, olasılık ve karar verme hakkındaki açıklamalar akademik bilgilendirme amacı taşır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir