

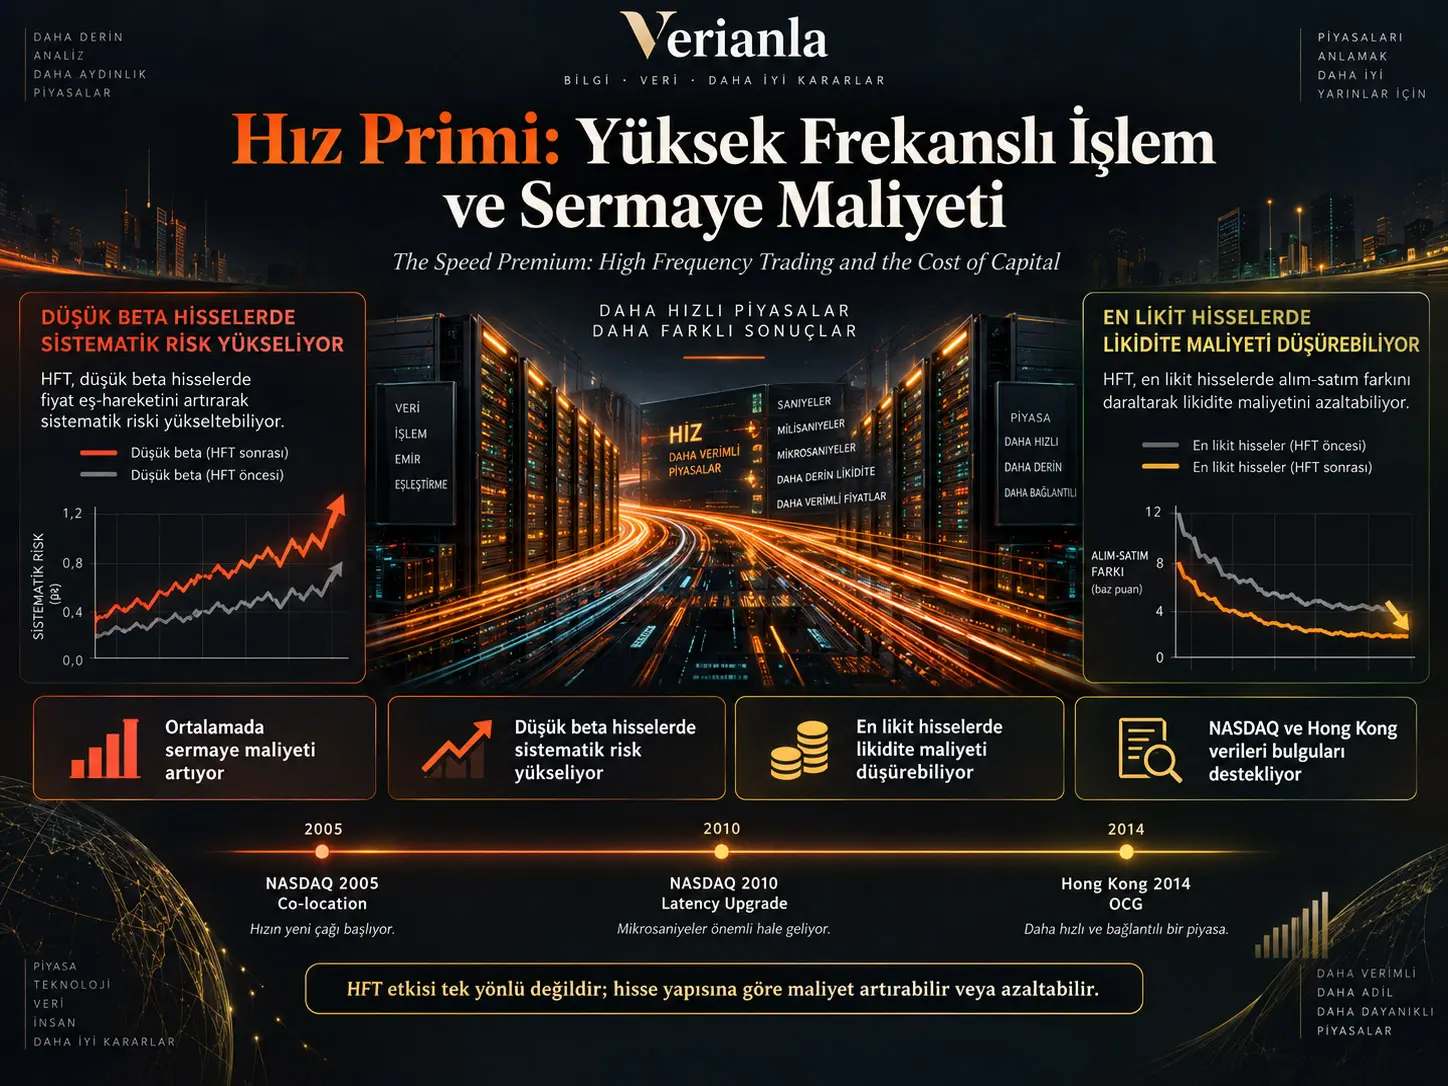
Yüksek frekanslı işlem (HFT) üzerine yapılan araştırmaların büyük bölümü bid-ask spread, fiyat keşfi, işlem hızı ve likidite gibi piyasa mikro-yapısı sonuçlarına odaklanmaktadır. Bu çalışma ise farklı bir soru sormaktadır: piyasaların daha hızlı hale gelmesi, şirketlerin yatırım finansmanı için karşı karşıya kaldığı sermaye maliyetini değiştiriyor mu?
Araştırmacılar bu soruyu incelemek için NASDAQ'da HFT faaliyetini artırdığı kabul edilen iki teknolojik olayı doğal deney olarak kullanmaktadır: 2005Q2'de co-location hizmetlerinin devreye girmesi ve 2010Q2'de emir gönderme, işleme ve piyasa verisi gecikmesini ciddi biçimde azaltan teknolojik yükseltme.
NASDAQ şirketleri treatment grubu olarak alınırken, şirket özellikleri açısından benzer NYSE şirketleri propensity score matching yöntemiyle kontrol grubu olarak seçilmektedir. Daha sonra teknolojik değişikliklerden önceki ve sonraki sermaye maliyetleri difference-in-differences modeliyle karşılaştırılmaktadır.
Ana sonuç, HFT faaliyetindeki artışın ortalama şirket için sermaye maliyetini yükselttiği yönündedir. 2010 latency yükseltmesinde tahmini ekonomik etki kullanılan ölçüye bağlı olarak yaklaşık %3,1 ile %7,5 arasındadır. CAPM tabanlı sermaye maliyeti yaklaşık %4,1, Fama–French üç faktörlü ölçüm yaklaşık %7,5 ve WACC yaklaşık %3,1 artmaktadır.
Ancak ortalama sonuç iki karşıt mekanizmayı gizlemektedir. Sistematik risk kanalı özellikle düşük-beta hisselerde sermaye maliyetini yükseltirken, likidite primi kanalı en likit hisselerde sermaye maliyetini azaltmaktadır.
Low-beta hisselerde HFT'nin piyasa genelindeki bilgiyi daha hızlı fiyatlara aktarması, bu hisselerin genel piyasa hareketleriyle daha güçlü birlikte hareket etmesine neden olmaktadır. Çalışmada 2005 co-location olayı sonrasında low-beta NASDAQ hisselerinin beta değerinde yaklaşık %24, 2010 latency olayı sonrasında ise yaklaşık %17 artış raporlanmaktadır.
Buna karşılık HFT'nin aktif biçimde likidite sağladığı en likit hisselerde işlem maliyetleri düşmekte ve yatırımcıların talep ettiği likidite primi azalabilmektedir. Sonuçta aynı teknolojik hız avantajı bazı şirketlerin sermaye maliyetini artırırken diğerlerinin sermaye maliyetini azaltabilmektedir.
Hong Kong Stock Exchange üzerinde gerçekleştirilen dış örneklem testi de ana sonucu desteklemektedir. Böylece bulgular yalnız ABD'nin parçalanmış piyasa yapısına bağlı görünmemektedir.
Sermaye maliyeti neden önemlidir?
Sermaye maliyeti, bir şirketin yatırım yapmak için ihtiyaç duyduğu finansmanı elde etmek amacıyla yatırımcılara sunması gereken beklenen getiriyi ifade eder.
Sermaye maliyeti yükseldiğinde:
- yatırım projelerinin finansmanı pahalılaşabilir,
- daha az proje ekonomik olarak uygulanabilir hale gelebilir,
- şirket büyümesi ve sermaye harcamaları etkilenebilir,
- ve finans piyasasındaki mikro-yapı değişiklikleri reel ekonomiye aktarılabilir.
Bu nedenle HFT'nin sermaye maliyetini etkilemesi, yalnız trader'lar arasındaki rekabetten çok daha geniş bir ekonomik sonuca işaret eder.
HFT Sermaye Maliyetini Neden Artırabilir?
Çalışmanın ilk mekanizması sistematik risk kanalıdır.
Bir hisse senedinin beta değeri, hissenin piyasanın genel hareketlerine ne kadar duyarlı olduğunu gösterir. Basitleştirilmiş CAPM çerçevesinde:
\[ r_i-r_f = \alpha_i + \beta_i(r_m-r_f) + \varepsilon_i \]
şeklinde gösterilebilir.
Beta yükseldikçe yatırımcının üstlendiği çeşitlendirilemeyen sistematik risk artar ve yatırımcı daha yüksek beklenen getiri talep edebilir.
Kaynağın temel hipotezi, HFT algoritmalarının ortak piyasa sinyallerine hızlı ve benzer biçimde tepki vermesinin farklı hisselerin getirilerini piyasa genelindeki hareketlerle daha güçlü biçimde eşleştirebilmesidir.
Bu durumda:
HFT ↑ → piyasa bilgisinin yayılması ↑ → ortak hareket ↑ → beta ↑ → gerekli getiri ↑ → sermaye maliyeti ↑
zinciri oluşabilir.
Neden Özellikle Düşük-Beta Hisseler Etkileniyor?
Başlangıçta beta değeri 1'in altında olan hisseler genel piyasa hareketlerine görece daha az duyarlıdır.
HFT sistemleri binlerce menkul kıymeti aynı anda izleyebilir ve genel piyasa bilgisine mikro-saniyeler içinde tepki verebilir. Kaynağın yorumuna göre bu teknoloji daha önce piyasa genelindeki bilgiyi nispeten yavaş fiyatlayan low-beta hisselere sistematik bilgiyi daha hızlı taşıyabilir.
Sonuçlar bu mekanizmayla uyumludur.
| Teknolojik HFT şoku | Low-beta beta değişimi |
|---|---|
| NASDAQ co-location – 2005 | Yaklaşık +%24 |
| NASDAQ latency yükseltmesi – 2010 | Yaklaşık +%17 |
Her iki sonuç da kaynakta %1 düzeyinde istatistiksel olarak anlamlıdır.
High-beta hisselerde ise aynı sonuç görülmemektedir. Bu hisseler zaten genel piyasa hareketlerine güçlü biçimde bağlı olduğundan HFT'nin ilave piyasa bilgisi aktarmasının marjinal etkisi daha sınırlı olabilir.
Beta Artışı Yalnız Seyrek İşlem Sorunundan Kaynaklanıyor Olabilir mi?
Özellikle küçük ve likit olmayan şirketlerin seyrek işlem görmesi beta tahminlerini aşağı doğru etkileyebilir. Bu nedenle HFT geldikten sonra fiyatların daha hızlı güncellenmesi, gerçek sistematik risk artmadan yalnız ölçülen beta değerini yükseltiyor olabilir.
Yazarlar bu ihtimali test etmek için cari piyasa getirisine ek olarak gecikmeli piyasa getirilerini içeren Lewellen–Nagel tipi düzeltilmiş beta hesaplaması kullanmaktadır.
Ek B'deki sonuçlar ana beta bulgularını korumaktadır. Low-beta grubunda:
- co-location olayı için düzeltilmiş beta katsayısı +0,266,
- latency olayı için +0,344
ve her ikisi de kaynakta %1 düzeyinde anlamlıdır.
Dolayısıyla yazarlar etkinin yalnız infrequent-trading kaynaklı beta ölçüm hatasıyla açıklanamadığını savunmaktadır.
Likitsizlik Low-Beta Etkisini Güçlendiriyor mu?
Evet. Çalışma systematic-risk mekanizmasının özellikle low-beta ve aynı zamanda likit olmayan hisselerde güçlü olması gerektiğini öngörmektedir.
Bunun nedeni, likit olmayan hisselerin normal koşullarda daha az analiz edilmesi, daha seyrek işlem görmesi ve piyasa genelindeki bilgiyi daha yavaş fiyatlamasıdır.
HFT'nin gelişi:
bilgi aktarımını hızlandırabilir → piyasa ile ortak hareketi artırabilir → beta ve sermaye maliyetini yükseltebilir.
Kaynak iki farklı likitsizlik ölçüsü kullanmaktadır:
- Amihud price-impact ölçüsü,
- relative quoted spread.
Low-beta hisselerde illiquidity interaction etkisi 12 spesifikasyonun 11'inde pozitif ve anlamlıdır.
High-beta grubunda ise tutarlı bir desen bulunmamaktadır.
HFT Sermaye Maliyetini Nasıl Düşürebilir?
İkinci mekanizma likidite primi kanalıdır.
Yatırımcılar likit olmayan menkul kıymetleri tutmak için daha yüksek beklenen getiri talep edebilir. Bunun nedeni pozisyonun hızlı ve düşük maliyetle kapatılamama riskidir.
Dolayısıyla:
Likidite ↓ → yatırımcıların istediği getiri ↑ → şirketin sermaye maliyeti ↑
ilişkisi oluşabilir.
HFT market maker'ları spread'i daraltıp işlem yapılabilirliği artırıyorsa ters mekanizma çalışabilir:
HFT ↑ → likidite ↑ → likidite primi ↓ → sermaye maliyeti ↓
Likidite Faydası Neden Bütün Hisselerde Görülmüyor?
Yüksek frekanslı market making özellikle likit hisselerde daha kolaydır. Market maker aldığı envanteri kısa sürede boşaltabilmek ister. Likit olmayan hisselerde bu süreç daha zor ve risklidir.
Bu nedenle HFT firmaları likidite sağlama faaliyetlerini en aktif ve likit menkul kıymetlerde yoğunlaştırabilir.
Çalışma “en likit” hisseleri, olaydan önceki üç çeyrekte illiquidity ölçüsünün yaklaşık alt %30'unda bulunan hisseler olarak tanımlamaktadır.
Sonuçlarda:
12 spesifikasyonun 8'inde en likit hisselere ait HFT interaction katsayısı negatif ve en az %5 seviyesinde istatistiksel olarak anlamlıdır.
Bu sonuç HFT'nin likidite primi üzerinden belirli hisselerin sermaye maliyetini düşürdüğüne ilişkin çalışmanın ana kanıtıdır.
Aynı HFT Teknolojisi Nasıl İki Zıt Sonuç Üretebiliyor?
Çalışmanın ana bilimsel katkısı tam olarak bu noktadadır.
| Kanal | HFT'nin etkisi | Sermaye maliyeti sonucu |
|---|---|---|
| Sistematik risk | Piyasa ile ortak hareket ve beta artıyor | Artıyor |
| Likidite primi | Likidite artıyor, işlem maliyeti azalıyor | Azalıyor |
Ortalama hissede systematic-risk kanalının daha güçlü olduğu ve net etkinin sermaye maliyetinde artış olduğu raporlanmaktadır.
Ancak en likit hisselerde liquidity-premium kanalı üstün gelebilir.
Bu nedenle “HFT sermaye maliyetini yükseltir” sonucu ancak ortalama etki için doğrudur; cross-sectional heterojenlik çalışmanın temel bulgusudur.
NASDAQ Teknoloji Şokları Nelerdi?
2005 Co-location
Co-location hizmeti, trader'ın sunucusunun exchange matching engine'ine fiziksel olarak çok yakın konumlandırılmasını sağlar.
Sinyalin kat ettiği mesafe azalınca:
- market-data alma süresi,
- emir gönderme süresi,
- ve exchange yanıtını alma gecikmesi
azalır.
Çalışma NASDAQ co-location başlangıcı olarak 2005Q2 tarihini kullanmaktadır.
Ancak kaynak bu tarihin literatürde tartışmalı olduğunu açıkça belirtmektedir. Bir başka çalışma Mart 2007 tarihini kullanırken yazarlar SEC'deki 2005 tarihli belgeyi gerekçe göstererek Q2 2005 tarihini daha olası kabul etmektedir.
2010 Latency Upgrade
NASDAQ'ın 2010Q2 teknolojik yükseltmesi emir gönderme, iptal etme ve execution süreçlerinin latency'sini önemli ölçüde azaltmıştır.
Kaynak, Nehalem engine kurulumu sonrasında emir işleme gecikmesinin mikro-saniye ölçeğinden nano-saniye ölçeğine gerilediğini aktarmaktadır.
Bu olayın avantajı, yalnız fiziksel yakınlık değil exchange'in teknolojik altyapısının doğrudan hızlanmasıdır.
NASDAQ ile NYSE Şirketleri Nasıl Karşılaştırılıyor?
NASDAQ ve NYSE şirketleri başlangıçta önemli biçimde farklıdır. Kaynak Tablo 1'de örneğin NASDAQ şirketlerinin:
- daha küçük,
- daha yüksek nakit oranına sahip,
- daha az kaldıraçlı,
- daha az likit,
- ve ortalama spread'i daha yüksek
olduğunu göstermektedir.
Bu nedenle doğrudan NASDAQ–NYSE karşılaştırması ciddi seçim yanlılığı oluşturabilir.
Araştırmacılar propensity score matching kullanarak şirketleri büyüklük, yatırım, ROA, ROE, book-to-market, kaldıraç, nakit, brüt kâr marjı, PPE ve sektör gibi özelliklere göre eşleştirmektedir.
| Olay | Treatment | Kontrol | Toplam şirket |
|---|---|---|---|
| 2005 Co-location | 689 NASDAQ | 689 NYSE | 1.378 |
| 2010 Latency | 660 NASDAQ | 660 NYSE | 1.320 |
Tablo 2'de matching sonrasında kullanılan şirket özelliklerinin hiçbirinin treatment ile control grubu arasında istatistiksel olarak anlamlı biçimde farklı olmadığı raporlanmaktadır.
Difference-in-Differences Modeli Nasıl Çalışıyor?
Ana model:
\[ CoC_{i,t} = \alpha + \beta_1NASDAQ_i + \beta_2(NASDAQ_i\times Post_t) + \gamma X_{it} + \delta_n + \rho_t + \varepsilon_{it} \]
şeklindedir.
Buradaki kritik katsayı:
\[ \beta_2 \]
teknolojik yükseltme sonrasında NASDAQ şirketlerinin sermaye maliyetindeki değişimin eşleştirilmiş NYSE şirketlerindeki değişime göre farkını ölçmektedir.
Her olay için dört çeyrek öncesi, olay çeyreği ve dört çeyrek sonrası olmak üzere dokuz çeyreklik pencere kullanılmaktadır.
Sermaye Maliyeti Nasıl Ölçülüyor?
Çalışma tek bir ölçüye güvenmemektedir.
1. CAPM Cost of Equity
\[ r^{CAPM}_{i,t} = r_{f,t} + \hat{\beta}_{i,t} E(r_m-r_f) \]
2. Fama–French Üç Faktörlü Cost of Equity
\[ r^{FF3}_{i,t} = r_f + \hat{\beta}E(R_m-R_f) + \hat{s}E(SMB) + \hat{h}E(HML) \]
3. Weighted Average Cost of Capital
\[ WACC = r^{CAPM}(1-l) + r^D l(1-\tau) \]
Böylece yalnız özkaynak maliyeti değil borç finansmanı da hesaba katılmaktadır.
2010 Latency Yükseltmesinin Ekonomik Büyüklüğü Ne?
| Sermaye maliyeti ölçüsü | DiD katsayısı | Kontrol ortalamasına göre artış |
|---|---|---|
| CAPM CoE | +0,141 | Yaklaşık +%4,1 |
| Fama–French 3-factor CoE | +0,266 | Yaklaşık +%7,5 |
| WACC | +0,084 | Yaklaşık +%3,1 |
Üç katsayı da kaynakta istatistiksel olarak anlamlıdır.
WACC etkisinin daha küçük olması beklenebilir; çünkü HFT doğrudan hisse piyasasının mikro-yapısını değiştirmekte, WACC ise hem özkaynak hem borç maliyetini içermektedir.
2005 Co-location Sonuçları Aynı Derecede Güçlü mü?
Hayır. 2005 co-location olayı için toplam örneklem sonuçları 2010 kadar tutarlı değildir.
CAPM ve WACC tahminleri istatistiksel olarak anlamlı değildir.
Fama–French üç faktörlü sermaye maliyeti katsayısı:
\[ +0{,}296 \]
ve yaklaşık %7,3 ekonomik artış ile anlamlıdır.
Bu nedenle çalışmanın ortalama HFT etkisine ilişkin en tutarlı kanıtı 2010 latency olayı sağlamaktadır.
Olaydan Önce Trendler Aynı mıydı?
Difference-in-differences tasarımının temel koşullarından biri treatment ve control gruplarının olay öncesinde paralel hareket etmesidir.
Kaynağın 33–34. sayfalardaki Figure 1 grafiklerinde teknolojik yükseltmelerden önce NASDAQ ile NYSE arasındaki cost-of-capital farklarında istatistiksel olarak anlamlı bir ayrışma gösterilmemektedir.
Olaylardan sonra ise özellikle 2010 latency yükseltmesinde üç sermaye maliyeti ölçüsünün de pozitif yönde ayrıştığı görülmektedir.
Bu event-study görünümü, yazarların DiD tasarımına yönelik parallel-trends savını desteklemektedir.
Hong Kong Testi Neden Önemli?
ABD hisse piyasası birçok trading venue arasında parçalanmıştır. HFT firmaları farklı borsalar arasında fiyatları birleştirmede önemli rol oynayabilir.
Dolayısıyla ABD'de görülen etkinin:
HFT'nin kendisinden mi, yoksa HFT + market fragmentation etkileşiminden mi
kaynaklandığı sorusu ortaya çıkar.
Bu nedenle çalışma Hong Kong Stock Exchange'i kullanmaktadır.
SEHK temel olarak tek execution venue yapısına sahip, çok daha az parçalanmış bir piyasadır.
Hong Kong'daki Doğal Deney Nedir?
2014Q2'de Hong Kong Exchange Orion Central Gateway (OCG) sistemini kullanıma almıştır.
OCG:
- order gateway latency'sini azaltmış,
- exchange bağlantısını hızlandırmış,
- ve sistem dayanıklılığını artırmıştır.
SEHK şirketleri treatment, Shanghai Stock Exchange şirketleri ise kontrol grubu olarak kullanılmıştır.
| Grup | Şirket |
|---|---|
| SEHK treatment | 378 |
| SSE control | 378 |
| Toplam | 756 |
Hong Kong Sonuçları ABD Bulgularını Doğruluyor mu?
Kaynağa göre büyük ölçüde evet.
Tüm örneklemde OCG sonrasında sermaye maliyeti yükselmektedir.
Low-beta grubunda beta ve sermaye maliyeti güçlü biçimde artarken high-beta grubunda aynı pozitif etki bulunmamaktadır.
Örneğin CAPM cost-of-capital spesifikasyonunda:
\[ HK\times Post=+0{,}786 \]
ve low-beta alt grubunda:
\[ +1{,}733 \]
olarak raporlanmaktadır.
High-beta grubundaki katsayı ise:
\[ -0{,}422 \]
ve negatiftir.
Ayrıca en likit hisselerde liquidity-channel interaction katsayıları yeniden negatif yönde ortaya çıkmaktadır.
Böylece kaynak, ana mekanizmanın yalnız ABD piyasa parçalanmasına özgü olmadığı sonucuna ulaşmaktadır.
Çalışmanın Yöntemi ve Bulguları
Ana araştırma zinciri
Exchange hız yükseltmesi → HFT faaliyeti artışı → NASDAQ/SEHK treatment → eşleştirilmiş kontrol piyasası → DiD → beta ve sermaye maliyeti → likidite/sistematik risk ayrıştırması
çalışmanın ampirik tasarımını özetlemektedir.
Ana bulgu 1: Ortalama sermaye maliyeti yükseliyor
Özellikle 2010 NASDAQ latency yükseltmesinde üç ayrı cost-of-capital ölçüsü de pozitif ve anlamlı sonuç vermektedir.
Ekonomik büyüklük yaklaşık %3–%7,5 arasındadır.
Ana bulgu 2: Artış low-beta şirketlerden geliyor
Low-beta alt örnekleminde HFT sonrası sermaye maliyeti katsayıları bütün altı temel spesifikasyonda pozitiftir ve anlamlıdır.
High-beta grubunda altı spesifikasyonun yalnız birinde anlamlı ilişki bulunmakta ve bu ilişki negatiftir.
Ana bulgu 3: HFT low-beta hisselerin sistematik riskini yükseltiyor
Beta, 2005 ve 2010 olaylarında yaklaşık %24 ve %17 yükselmektedir.
Bu bulgu gecikmeli piyasa getirilerini kullanan alternatif beta ölçümünde de korunmaktadır.
Ana bulgu 4: Likit olmayan low-beta hisseler en güçlü pozitif etkiye sahip
İlliquidity etkileşimleri, HFT'nin sermaye maliyeti artırıcı mekanizmasının en güçlü biçimde bilgi sürtünmesinin daha büyük olduğu low-beta / illiquid hisselerde ortaya çıktığını göstermektedir.
Ana bulgu 5: En likit hisselerde yön tersine dönüyor
HFT market-making likiditesi özellikle en likit hisselerde işlem maliyetini azaltmaktadır.
Bu grupta HFT sermaye maliyetini düşüren likidite-primi kanalı yaratmaktadır.
Ana bulgu 6: Sonuç piyasa parçalanmasına bağlı görünmüyor
Hong Kong gibi esasen tek execution venue'ya sahip piyasa üzerinde yapılan dış örneklem testi ana sonuçların yönünü korumaktadır.
Çalışmanın Desteklediği Sonuçlar
- NASDAQ teknolojik hız yükseltmeleri sonrasında ortalama sermaye maliyetinde artış gözlenmektedir.
- 2010 olayı için artış kullanılan sermaye maliyeti ölçüsüne göre yaklaşık %3,1–%7,5'tir.
- Sermaye maliyeti artışı esas olarak low-beta hisselerde yoğunlaşmaktadır.
- HFT sonrasında low-beta hisselerin piyasa beta değerleri yükselmektedir.
- Low-beta ve illiquid hisselerde etki daha güçlüdür.
- En likit hisselerde HFT'nin liquidity-premium kanalı sermaye maliyetini azaltabilmektedir.
- HFT'nin ekonomik etkisi hisse karakteristiklerine göre heterojendir.
- Hong Kong testi bulguların farklı ülke ve piyasa yapısında da benzer olduğunu göstermektedir.
Çalışmanın Doğrudan Desteklemediği Sonuçlar
- HFT'nin bütün şirketler için sermaye maliyetini yükselttiği söylenemez.
- En likit hisselerde kaynak tam tersine sermaye maliyeti düşüşü bulmaktadır.
- Çalışma her tekil HFT firmasının davranışını doğrudan gözlemlememektedir.
- Teknolojik upgrade'in etkisi doğrudan trader-level HFT hacmi kullanılarak ölçülmemektedir.
- HFT'nin şirket yatırımlarını, istihdamı veya reel ekonomik büyümeyi doğrudan ne kadar değiştirdiği bu çalışma tarafından tahmin edilmemektedir.
- Hong Kong sonucu bütün dünya borsalarına aynı katsayılarla genellenemez.
- 2005 NASDAQ co-location başlangıç tarihi literatürde tamamen tartışmasız değildir.
Metodolojik sınırlılıklar
Birinci sınırlılık: Nedensel tanımlama teknolojik upgrade'lerin şirket temel göstergelerinden bağımsız biçimde HFT'yi etkilediği varsayımına dayanır.
İkinci sınırlılık: NASDAQ ve NYSE şirketleri başlangıçta ciddi ölçüde farklıdır. Propensity-score matching bu farkı azaltır ancak gözlenmeyen bütün heterojenliği otomatik olarak ortadan kaldırmaz.
Üçüncü sınırlılık: 2005 co-location olayının kesin tarihi akademik literatürde tartışmalıdır. Kaynak Q2 2005 tarihini kullanmaktadır.
Dördüncü sınırlılık: Cost-of-capital ölçüleri doğrudan şirketlerin yeni hisse ihracında ödediği gözlenmiş finansman oranları değil, CAPM, FF3 ve WACC tabanlı tahmini ölçülerdir.
Beşinci sınırlılık: Hong Kong dış örneklem testi bulguların robustness'ını artırsa da ABD ve Hong Kong dışındaki piyasa mikro-yapılarında aynı büyüklüklerin oluşacağını göstermez.
Altıncı sınırlılık: Makalenin politika bölümündeki stock-characteristic-dependent HFT access düşüncesi yazarların sonuçlardan türettiği politika değerlendirmesidir; çalışmanın doğrudan test ettiği bir düzenleme değildir.
Kaynak ve Yöntem Notu
Özgün başlık: The Speed Premium: High Frequency Trading and the Cost of Capital
Yazarlar: Matteo Aquilina, Gbenga Ibikunle, Khaladdin Rzayev, Xuesi Wang.
Tarih: 26 Nisan 2026.
Kurumlar: Bank for International Settlements; The University of Edinburgh; RoZetta Institute; Koç University; Systemic Risk Centre, London School of Economics.
Corresponding author: Khaladdin Rzayev.
Yazar beyanı: PDF, görüşlerin yazarlara ait olduğunu ve Bank for International Settlements'ın görüşlerini zorunlu olarak temsil etmediğini belirtmektedir.
Çıkar çatışması: Yazarlar araştırmayla bağlantılı ilgili veya maddi finansal çıkar bildirmediklerini belirtmektedir.
JEL: G12; G14; G15.
Anahtar kelimeler: High frequency trading; cost of capital; financial innovation; liquidity; systematic risk.
ABD veri dönemi: Temel değişkenler Ocak 2004–Aralık 2011 dönemini kapsamaktadır.
ABD veri kaynakları: CRSP, Compustat, FRED ve Kenneth French faktör verileri.
Likidite ölçüleri: Relative quoted spread ve Amihud illiquidity.
ABD teknolojik olayları: NASDAQ co-location Q2 2005; NASDAQ latency reduction Q2 2010.
Matching: Nearest-neighbor propensity-score matching; treatment-control propensity-score farkının 0,01'in altında olması gerekmektedir.
2005 matched sample: 689 NASDAQ ve 689 NYSE şirket.
2010 matched sample: 660 NASDAQ ve 660 NYSE şirket.
DiD penceresi: Temel modelde [-4,+4] çeyrek.
Dynamic DiD: Figure 1'de [-3,+3] çeyrek ve %90 güven aralıkları.
Standart hatalar: Firma ve çeyrek düzeyinde çift kümelenmiştir.
Cost-of-capital ölçüleri: CAPM cost of equity, Fama–French three-factor cost of equity ve weighted average cost of capital.
Sistematik risk: Stock beta; robustness analizinde contemporaneous ve lagged market return kullanan düzeltilmiş beta.
Hong Kong teknolojik olayı: Orion Central Gateway, Q2 2014.
Hong Kong treatment: Stock Exchange of Hong Kong Main Board.
Hong Kong kontrol: Shanghai Stock Exchange.
Hong Kong matched sample: 378 SEHK + 378 SSE şirket.
Hong Kong veri kaynakları: Bloomberg ve Refinitiv Eikon.
Hakemlik/yayın statüsü: İncelenen PDF bir çalışma metni olarak 26 Nisan 2026 tarihini taşımaktadır; PDF üzerinde hakemli dergi kabulü veya yayımlanmış dergi künyesi belirtilmemektedir. Bu nedenle Verianla'da hakemli yayımlanmış makale olarak etiketlenmemelidir.
Telif/lisans: İncelenen PDF'de açık Creative Commons veya benzeri yeniden kullanım lisansı görünmemektedir. Kaynak şekil ve tablo tasarımları yeniden yayımlanmamıştır.
Temel yorum sınırı: Yazarlar exchange teknoloji yükseltmelerini HFT faaliyetindeki dışsal şok olarak kullanmakta ve DiD sonuçlarını nedensel biçimde yorumlamaktadır. Bu yorum teknolojik şokların exclusion/parallel-trends varsayımlarına bağlıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir