

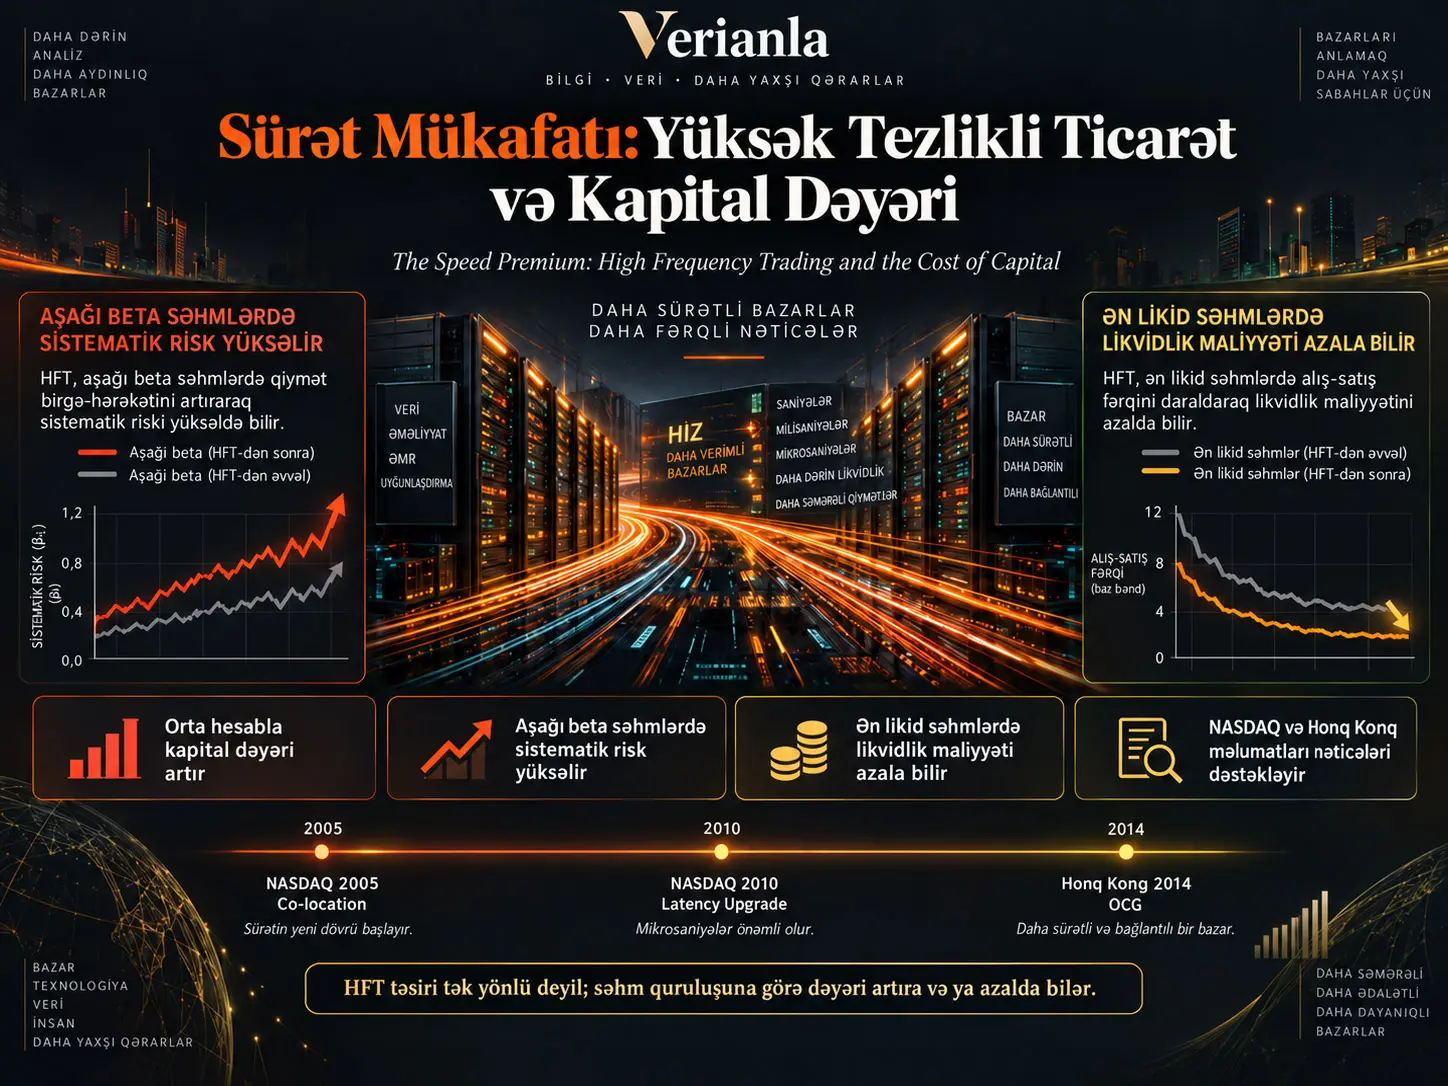
Yüksək tezlikli ticarət (HFT) üzrə aparılan tədqiqatların böyük hissəsi bid-ask spredi, qiymət kəşfi, əməliyyat sürəti və likvidlik kimi bazar mikrostrukturu nəticələrinə fokuslanır. Bu tədqiqat isə fərqli bir sual verir: bazarların daha sürətli hala gəlməsi şirkətlərin investisiyaları maliyyələşdirmək üçün üzləşdiyi kapital dəyərini dəyişdirirmi?
Tədqiqatçılar bu sualı araşdırmaq üçün NASDAQ-da HFT fəaliyyətini artırdığı qəbul edilən iki texnoloji hadisədən təbii eksperiment kimi istifadə edirlər: 2005Q2-də co-location xidmətlərinin istifadəyə verilməsi və 2010Q2-də əmr göndərmə, emal və bazar məlumatı gecikməsini ciddi şəkildə azaldan texnoloji yenilənmə.
NASDAQ şirkətləri treatment qrupu kimi götürülərkən, şirkət xüsusiyyətləri baxımından oxşar NYSE şirkətləri propensity score matching üsulu ilə nəzarət qrupu kimi seçilir. Daha sonra texnoloji dəyişikliklərdən əvvəlki və sonrakı kapital dəyərləri difference-in-differences modeli ilə müqayisə olunur.
Əsas nəticə HFT fəaliyyətindəki artımın orta şirkət üçün kapital dəyərini yüksəltdiyi istiqamətindədir. 2010 latency yenilənməsində təxmin edilən iqtisadi təsir istifadə olunan ölçüyə görə təxminən %3,1 ilə %7,5 arasındadır. CAPM əsaslı kapital dəyəri təxminən %4,1, Fama–French üç faktorlu ölçü təxminən %7,5 və WACC təxminən %3,1 artır.
Lakin orta nəticə iki əks mexanizmi gizlədir. Sistematik risk kanalı xüsusilə aşağı-beta səhmlərdə kapital dəyərini artırarkən, likvidlik mükafatı kanalı ən likvid səhmlərdə kapital dəyərini azaldır.
Aşağı-beta səhmlərdə HFT-nin bazar üzrə ümumi məlumatı qiymətlərə daha sürətlə ötürməsi bu səhmlərin ümumi bazar hərəkətləri ilə daha güclü birgə hərəkət etməsinə səbəb olur. Tədqiqatda 2005 co-location hadisəsindən sonra aşağı-beta NASDAQ səhmlərinin beta dəyərində təxminən %24, 2010 latency hadisəsindən sonra isə təxminən %17 artım bildirilir.
Buna qarşılıq HFT-nin aktiv şəkildə likvidlik təmin etdiyi ən likvid səhmlərdə əməliyyat xərcləri azalır və investorların tələb etdiyi likvidlik mükafatı aşağı düşə bilər. Nəticədə eyni texnoloji sürət üstünlüyü bəzi şirkətlərin kapital dəyərini artırarkən digərlərinin kapital dəyərini azalda bilər.
Hong Kong Stock Exchange üzərində aparılan xarici nümunə testi də əsas nəticəni dəstəkləyir. Beləliklə, nəticələr yalnız ABŞ-ın parçalanmış bazar quruluşuna bağlı görünmür.
Kapital dəyəri niyə vacibdir?
Kapital dəyəri bir şirkətin investisiya etmək üçün ehtiyac duyduğu maliyyəni əldə etmək məqsədilə investorlara təqdim etməli olduğu gözlənilən gəliri ifadə edir.
Kapital dəyəri yüksəldikdə:
- investisiya layihələrinin maliyyələşdirilməsi bahalaşa bilər,
- daha az layihə iqtisadi baxımdan həyata keçirilə bilən hala gələ bilər,
- şirkət böyüməsi və kapital xərcləri təsirlənə bilər,
- və maliyyə bazarındakı mikrostruktur dəyişiklikləri real iqtisadiyyata ötürülə bilər.
Buna görə HFT-nin kapital dəyərinə təsir etməsi təkcə treyderlər arasındakı rəqabətdən daha geniş iqtisadi nəticəyə işarə edir.
HFT Kapital Dəyərini Niyə Artıra Bilər?
Tədqiqatın ilk mexanizmi sistematik risk kanalıdır.
Bir səhmin beta dəyəri həmin səhmin bazarın ümumi hərəkətlərinə nə qədər həssas olduğunu göstərir. Sadələşdirilmiş CAPM çərçivəsində:
\[ r_i-r_f = \alpha_i + \beta_i(r_m-r_f) + \varepsilon_i \]
şəklində göstərilə bilər.
Beta yüksəldikcə investorun üzərinə götürdüyü diversifikasiya edilə bilməyən sistematik risk artır və investor daha yüksək gözlənilən gəlir tələb edə bilər.
Mənbənin əsas hipotezi HFT alqoritmlərinin ortaq bazar siqnallarına sürətli və oxşar şəkildə reaksiya verməsinin müxtəlif səhmlərin gəlirlərini bazar üzrə ümumi hərəkətlərlə daha güclü şəkildə uyğunlaşdıra bilməsidir.
Bu halda:
HFT ↑ → bazar məlumatının yayılması ↑ → ortaq hərəkət ↑ → beta ↑ → tələb olunan gəlir ↑ → kapital dəyəri ↑
zənciri yarana bilər.
Niyə Xüsusilə Aşağı-Beta Səhmlər Təsirlənir?
Başlanğıcda beta dəyəri 1-dən aşağı olan səhmlər ümumi bazar hərəkətlərinə nisbətən daha az həssasdır.
HFT sistemləri minlərlə qiymətli kağızı eyni anda izləyə və ümumi bazar məlumatına mikrosaniyələr içində reaksiya verə bilər. Mənbənin şərhinə görə bu texnologiya əvvəllər bazar üzrə ümumi məlumatı nisbətən yavaş qiymətləndirən aşağı-beta səhmlərə sistematik məlumatı daha sürətli daşıya bilər.
Nəticələr bu mexanizmlə uyğundur.
| Texnoloji HFT şoku | Aşağı-beta beta dəyişikliyi |
|---|---|
| NASDAQ co-location – 2005 | Təxminən +%24 |
| NASDAQ latency yenilənməsi – 2010 | Təxminən +%17 |
Hər iki nəticə mənbədə %1 səviyyəsində statistik olaraq əhəmiyyətlidir.
Yüksək-beta səhmlərdə isə eyni nəticə müşahidə edilmir. Bu səhmlər artıq ümumi bazar hərəkətləri ilə güclü bağlı olduğuna görə HFT-nin əlavə bazar məlumatı ötürməsinin marjinal təsiri daha məhdud ola bilər.
Beta Artımı Yalnız Seyrək Ticarət Problemindən Qaynaqlana Bilərmi?
Xüsusilə kiçik və qeyri-likvid şirkətlərin seyrək ticarət olunması beta təxminlərini aşağı istiqamətdə təsirləndirə bilər. Buna görə HFT gəldikdən sonra qiymətlərin daha sürətli yenilənməsi real sistematik risk artmadan yalnız ölçülən beta dəyərini yüksəldir ola bilər.
Müəlliflər bu ehtimalı yoxlamaq üçün cari bazar gəlirinə əlavə olaraq gecikmiş bazar gəlirlərini daxil edən Lewellen–Nagel tipli düzəldilmiş beta hesablamasından istifadə edirlər.
Əlavə B-dəki nəticələr əsas beta tapıntılarını qoruyur. Aşağı-beta qrupunda:
- co-location hadisəsi üçün düzəldilmiş beta əmsalı +0,266,
- latency hadisəsi üçün +0,344
və hər ikisi də mənbədə %1 səviyyəsində əhəmiyyətlidir.
Buna görə müəlliflər təsirin yalnız infrequent-trading qaynaqlı beta ölçmə xətası ilə izah edilə bilməyəcəyini müdafiə edirlər.
Qeyri-Likvidlik Aşağı-Beta Təsirini Gücləndirirmi?
Bəli. Tədqiqat sistematik-risk mexanizminin xüsusilə aşağı-beta və eyni zamanda qeyri-likvid səhmlərdə güclü olmalı olduğunu proqnozlaşdırır.
Bunun səbəbi qeyri-likvid səhmlərin normal şəraitdə daha az təhlil edilməsi, daha seyrək ticarət olunması və bazar üzrə ümumi məlumatı daha yavaş qiymətləndirməsidir.
HFT-nin gəlişi:
məlumat ötürülməsini sürətləndirə bilər → bazarla ortaq hərəkəti artıra bilər → beta və kapital dəyərini yüksəldə bilər.
Mənbə iki fərqli qeyri-likvidlik ölçüsündən istifadə edir:
- Amihud price-impact ölçüsü,
- relative quoted spread.
Aşağı-beta səhmlərdə illiquidity interaction təsiri 12 spesifikasiyanın 11-də müsbət və əhəmiyyətlidir.
Yüksək-beta qrupunda isə ardıcıl bir nümunə tapılmır.
HFT Kapital Dəyərini Necə Azalda Bilər?
İkinci mexanizm likvidlik mükafatı kanalıdır.
İnvestorlar qeyri-likvid qiymətli kağızları saxlamaq üçün daha yüksək gözlənilən gəlir tələb edə bilər. Bunun səbəbi mövqenin sürətli və aşağı xərclə bağlana bilməməsi riskidir.
Buna görə:
Likvidlik ↓ → investorların tələb etdiyi gəlir ↑ → şirkətin kapital dəyəri ↑
əlaqəsi yarana bilər.
Əgər HFT market maker-ləri spredi daraldıb ticarət edilə bilməni artırırsa, əks mexanizm işləyə bilər:
HFT ↑ → likvidlik ↑ → likvidlik mükafatı ↓ → kapital dəyəri ↓
Likvidlik Faydası Niyə Bütün Səhmlərdə Görünmür?
Yüksək tezlikli market making xüsusilə likvid səhmlərdə daha asandır. Market maker aldığı inventarı qısa müddətdə boşalda bilmək istəyir. Qeyri-likvid səhmlərdə bu proses daha çətin və risklidir.
Buna görə HFT firmaları likvidlik təmin etmə fəaliyyətlərini ən aktiv və likvid qiymətli kağızlarda cəmləyə bilər.
Tədqiqat “ən likvid” səhmləri hadisədən əvvəlki üç rübdə qeyri-likvidlik ölçüsünün təxminən aşağı %30-da yerləşən səhmlər kimi müəyyən edir.
Nəticələrdə:
12 spesifikasiyanın 8-də ən likvid səhmlərə aid HFT interaction əmsalı mənfi və ən az %5 səviyyəsində statistik olaraq əhəmiyyətlidir.
Bu nəticə HFT-nin likvidlik mükafatı vasitəsilə müəyyən səhmlərin kapital dəyərini azaltdığına dair tədqiqatın əsas sübutudur.
Eyni HFT Texnologiyası Necə İki Əks Nəticə Yarada Bilir?
Tədqiqatın əsas elmi töhfəsi məhz bu nöqtədədir.
| Kanal | HFT-nin təsiri | Kapital dəyəri nəticəsi |
|---|---|---|
| Sistematik risk | Bazarla ortaq hərəkət və beta artır | Artır |
| Likvidlik mükafatı | Likvidlik artır, əməliyyat xərci azalır | Azalır |
Orta səhmdə sistematik-risk kanalının daha güclü olduğu və xalis təsirin kapital dəyərində artım olduğu bildirilir.
Lakin ən likvid səhmlərdə liquidity-premium kanalı üstün gələ bilər.
Buna görə “HFT kapital dəyərini artırır” nəticəsi yalnız orta təsir üçün doğrudur; cross-sectional heterojenlik tədqiqatın əsas tapıntısıdır.
NASDAQ Texnologiya Şokları Nələr Idi?
2005 Co-location
Co-location xidməti treyderin serverinin exchange matching engine-ə fiziki olaraq çox yaxın yerləşdirilməsini təmin edir.
Siqnalın qət etdiyi məsafə azaldıqda:
- market-data alma müddəti,
- əmr göndərmə müddəti,
- və exchange cavabını alma gecikməsi
azalır.
Tədqiqat NASDAQ co-location başlanğıcı kimi 2005Q2 tarixindən istifadə edir.
Lakin mənbə bu tarixin ədəbiyyatda mübahisəli olduğunu açıq şəkildə bildirir. Başqa bir tədqiqat Mart 2007 tarixindən istifadə edərkən müəlliflər SEC-dəki 2005 tarixli sənədi əsas gətirərək Q2 2005 tarixini daha ehtimal olunan sayırlar.
2010 Latency Upgrade
NASDAQ-ın 2010Q2 texnoloji yenilənməsi əmr göndərmə, ləğv etmə və execution proseslərinin latency-sini əhəmiyyətli dərəcədə azaltmışdır.
Mənbə Nehalem engine qurulduqdan sonra əmr emalı gecikməsinin mikrosaniyə miqyasından nanosaniyə miqyasına endiyini bildirir.
Bu hadisənin üstünlüyü yalnız fiziki yaxınlıq deyil, exchange-in texnoloji infrastrukturunun birbaşa sürətlənməsidir.
NASDAQ ilə NYSE Şirkətləri Necə Müqayisə Olunur?
NASDAQ və NYSE şirkətləri başlanğıcda əhəmiyyətli dərəcədə fərqlənir. Mənbə Cədvəl 1-də, məsələn, NASDAQ şirkətlərinin:
- daha kiçik,
- daha yüksək nağd pul nisbətinə malik,
- daha az leverajlı,
- daha az likvid,
- və orta spreadi daha yüksək
olduğunu göstərir.
Buna görə birbaşa NASDAQ–NYSE müqayisəsi ciddi seçim qərəzi yarada bilər.
Tədqiqatçılar propensity score matching istifadə edərək şirkətləri ölçü, investisiya, ROA, ROE, book-to-market, leveraj, nağd pul, ümumi mənfəət marjası, PPE və sektor kimi xüsusiyyətlərə görə uyğunlaşdırırlar.
| Hadisə | Treatment | Nəzarət | Ümumi şirkət |
|---|---|---|---|
| 2005 Co-location | 689 NASDAQ | 689 NYSE | 1.378 |
| 2010 Latency | 660 NASDAQ | 660 NYSE | 1.320 |
Cədvəl 2-də matching-dən sonra istifadə olunan şirkət xüsusiyyətlərinin heç birinin treatment və control qrupları arasında statistik olaraq əhəmiyyətli dərəcədə fərqli olmadığı bildirilir.
Difference-in-Differences Modeli Necə İşləyir?
Əsas model:
\[ CoC_{i,t} = \alpha + \beta_1NASDAQ_i + \beta_2(NASDAQ_i\times Post_t) + \gamma X_{it} + \delta_n + \rho_t + \varepsilon_{it} \]
şəklindədir.
Buradakı kritik əmsal:
\[ \beta_2 \]
texnoloji yenilənmədən sonra NASDAQ şirkətlərinin kapital dəyərindəki dəyişikliyin uyğunlaşdırılmış NYSE şirkətlərindəki dəyişikliyə nisbətən fərqini ölçür.
Hər hadisə üçün dörd rüb əvvəl, hadisə rübü və dörd rüb sonra olmaqla doqquz rüblük pəncərə istifadə olunur.
Kapital Dəyəri Necə Ölçülür?
Tədqiqat tək bir ölçüyə güvənmir.
1. CAPM Cost of Equity
\[ r^{CAPM}_{i,t} = r_{f,t} + \hat{\beta}_{i,t} E(r_m-r_f) \]
2. Fama–French Üç Faktorlu Cost of Equity
\[ r^{FF3}_{i,t} = r_f + \hat{\beta}E(R_m-R_f) + \hat{s}E(SMB) + \hat{h}E(HML) \]
3. Weighted Average Cost of Capital
\[ WACC = r^{CAPM}(1-l) + r^D l(1-\tau) \]
Beləliklə, yalnız özkapital dəyəri deyil, borc maliyyələşdirməsi də nəzərə alınır.
2010 Latency Yenilənməsinin İqtisadi Böyüklüyü Nədir?
| Kapital dəyəri ölçüsü | DiD əmsalı | Nəzarət ortalamasına görə artım |
|---|---|---|
| CAPM CoE | +0,141 | Təxminən +%4,1 |
| Fama–French 3-factor CoE | +0,266 | Təxminən +%7,5 |
| WACC | +0,084 | Təxminən +%3,1 |
Hər üç əmsal mənbədə statistik olaraq əhəmiyyətlidir.
WACC təsirinin daha kiçik olması gözlənilə bilər; çünki HFT birbaşa səhm bazarının mikrostrukturunu dəyişdirir, WACC isə həm özkapital, həm də borc dəyərini əhatə edir.
2005 Co-location Nəticələri Eyni Dərəcədə Güclüdürmü?
Xeyr. 2005 co-location hadisəsi üçün ümumi nümunə nəticələri 2010 qədər ardıcıl deyil.
CAPM və WACC təxminləri statistik olaraq əhəmiyyətli deyil.
Fama–French üç faktorlu kapital dəyəri əmsalı:
\[ +0{,}296 \]
və təxminən %7,3 iqtisadi artım ilə əhəmiyyətlidir.
Buna görə tədqiqatın orta HFT təsirinə dair ən ardıcıl sübutunu 2010 latency hadisəsi təmin edir.
Hadisədən Əvvəl Trendlər Eyni İdimi?
Difference-in-differences dizaynının əsas şərtlərindən biri treatment və control qruplarının hadisədən əvvəl paralel hərəkət etməsidir.
Mənbənin 33–34-cü səhifələrdəki Figure 1 qrafiklərində texnoloji yenilənmələrdən əvvəl NASDAQ ilə NYSE arasındakı cost-of-capital fərqlərində statistik olaraq əhəmiyyətli ayrışma göstərilmir.
Hadisələrdən sonra isə xüsusilə 2010 latency yenilənməsində üç kapital dəyəri ölçüsünün də müsbət istiqamətdə ayrışdığı görünür.
Bu event-study görünüşü müəlliflərin DiD dizaynına dair parallel-trends arqumentini dəstəkləyir.
Hong Kong Testi Niyə Vacibdir?
ABŞ səhm bazarı bir çox trading venue arasında parçalanmışdır. HFT firmaları müxtəlif birjalar arasında qiymətləri birləşdirməkdə mühüm rol oynaya bilər.
Buna görə ABŞ-da müşahidə olunan təsirin:
HFT-nin özündənmi, yoxsa HFT + market fragmentation qarşılıqlı təsirindənmi
qaynaqlandığı sualı ortaya çıxır.
Buna görə tədqiqat Hong Kong Stock Exchange-dən istifadə edir.
SEHK əsasən tək execution venue quruluşuna malik, daha az parçalanmış bazardır.
Hong Kong-dakı Təbii Eksperiment Nədir?
2014Q2-də Hong Kong Exchange Orion Central Gateway (OCG) sistemini istifadəyə verib.
OCG:
- order gateway latency-sini azaldıb,
- exchange bağlantısını sürətləndirib,
- və sistem dayanıqlığını artırıb.
SEHK şirkətləri treatment, Shanghai Stock Exchange şirkətləri isə nəzarət qrupu kimi istifadə olunub.
| Qrup | Şirkət |
|---|---|
| SEHK treatment | 378 |
| SSE control | 378 |
| Ümumi | 756 |
Hong Kong Nəticələri ABŞ Tapıntılarını Təsdiqləyirmi?
Mənbəyə görə böyük ölçüdə bəli.
Bütün nümunədə OCG-dən sonra kapital dəyəri yüksəlir.
Aşağı-beta qrupunda beta və kapital dəyəri güclü şəkildə artır, yüksək-beta qrupunda isə eyni müsbət təsir tapılmır.
Məsələn, CAPM cost-of-capital spesifikasiyasında:
\[ HK\times Post=+0{,}786 \]
və aşağı-beta alt qrupunda:
\[ +1{,}733 \]
kimi bildirilir.
Yüksək-beta qrupundakı əmsal isə:
\[ -0{,}422 \]
və mənfidir.
Bundan əlavə, ən likvid səhmlərdə liquidity-channel interaction əmsalları yenidən mənfi istiqamətdə ortaya çıxır.
Beləliklə, mənbə əsas mexanizmin yalnız ABŞ bazar parçalanmasına xas olmadığı nəticəsinə gəlir.
Tədqiqatın Metodu və Nəticələri
Əsas tədqiqat zənciri
Exchange sürət yenilənməsi → HFT fəaliyyəti artımı → NASDAQ/SEHK treatment → uyğunlaşdırılmış nəzarət bazarı → DiD → beta və kapital dəyəri → likvidlik/sistematik risk ayrışdırılması
tədqiqatın empirik dizaynını ümumiləşdirir.
Əsas tapıntı 1: Orta kapital dəyəri yüksəlir
Xüsusilə 2010 NASDAQ latency yenilənməsində üç ayrı cost-of-capital ölçüsü də müsbət və əhəmiyyətli nəticə verir.
İqtisadi böyüklük təxminən %3–%7,5 arasındadır.
Əsas tapıntı 2: Artım aşağı-beta şirkətlərdən gəlir
Aşağı-beta alt nümunəsində HFT sonrası kapital dəyəri əmsalları bütün altı əsas spesifikasiyada müsbət və əhəmiyyətlidir.
Yüksək-beta qrupunda altı spesifikasiyanın yalnız birində əhəmiyyətli əlaqə tapılır və bu əlaqə mənfidir.
Əsas tapıntı 3: HFT aşağı-beta səhmlərin sistematik riskini artırır
Beta 2005 və 2010 hadisələrində təxminən %24 və %17 yüksəlir.
Bu tapıntı gecikmiş bazar gəlirlərindən istifadə edən alternativ beta ölçümündə də qorunur.
Əsas tapıntı 4: Qeyri-likvid aşağı-beta səhmlər ən güclü müsbət təsirə malikdir
Illiquidity qarşılıqlı təsirləri HFT-nin kapital dəyərini artıran mexanizminin ən güclü şəkildə məlumat sürtünməsinin daha böyük olduğu aşağı-beta / qeyri-likvid səhmlərdə ortaya çıxdığını göstərir.
Əsas tapıntı 5: Ən likvid səhmlərdə istiqamət tərsinə dönür
HFT market-making likvidliyi xüsusilə ən likvid səhmlərdə əməliyyat xərclərini azaldır.
Bu qrupda HFT kapital dəyərini azaldan likvidlik-mükafatı kanalı yaradır.
Əsas tapıntı 6: Nəticə bazar parçalanmasına bağlı görünmür
Hong Kong kimi əsasən tək execution venue-ya malik bazarda aparılan xarici nümunə testi əsas nəticələrin istiqamətini qoruyur.
Tədqiqatın Dəstəklədiyi Nəticələr
- NASDAQ texnoloji sürət yenilənmələrindən sonra orta kapital dəyərində artım müşahidə olunur.
- 2010 hadisəsi üçün artım istifadə olunan kapital dəyəri ölçüsünə görə təxminən %3,1–%7,5-dir.
- Kapital dəyəri artımı əsasən aşağı-beta səhmlərdə cəmlənir.
- HFT-dən sonra aşağı-beta səhmlərin bazar beta dəyərləri yüksəlir.
- Aşağı-beta və qeyri-likvid səhmlərdə təsir daha güclüdür.
- Ən likvid səhmlərdə HFT-nin liquidity-premium kanalı kapital dəyərini azalda bilər.
- HFT-nin iqtisadi təsiri səhm xüsusiyyətlərinə görə heterojendir.
- Hong Kong testi nəticələrin fərqli ölkə və bazar strukturunda da oxşar olduğunu göstərir.
Tədqiqatın Birbaşa Dəstəkləmədiyi Nəticələr
- HFT-nin bütün şirkətlər üçün kapital dəyərini artırdığı deyilə bilməz.
- Ən likvid səhmlərdə mənbə əksinə kapital dəyərinin azalmasını tapır.
- Tədqiqat hər bir fərdi HFT firmasının davranışını birbaşa müşahidə etmir.
- Texnoloji upgrade-in təsiri birbaşa trader-level HFT həcmi ilə ölçülmür.
- HFT-nin şirkət investisiyalarını, məşğulluğu və ya real iqtisadi artımı birbaşa nə qədər dəyişdirdiyi bu tədqiqat tərəfindən təxmin edilmir.
- Hong Kong nəticəsi bütün dünya birjalarına eyni əmsallarla ümumiləşdirilə bilməz.
- 2005 NASDAQ co-location başlanğıc tarixi ədəbiyyatda tam mübahisəsiz deyil.
Metodoloji məhdudiyyətlər
Birinci məhdudiyyət: Səbəb-nəticə identifikasiyası texnoloji upgrade-lərin şirkət əsas göstəricilərindən müstəqil şəkildə HFT-yə təsir etdiyi fərziyyəsinə əsaslanır.
İkinci məhdudiyyət: NASDAQ və NYSE şirkətləri başlanğıcda ciddi şəkildə fərqlənir. Propensity-score matching bu fərqi azaldır, lakin müşahidə olunmayan bütün heterojenliyi avtomatik olaraq aradan qaldırmır.
Üçüncü məhdudiyyət: 2005 co-location hadisəsinin dəqiq tarixi akademik ədəbiyyatda mübahisəlidir. Mənbə Q2 2005 tarixindən istifadə edir.
Dördüncü məhdudiyyət: Cost-of-capital ölçüləri şirkətlərin yeni səhm buraxılışında ödədiyi birbaşa müşahidə olunan maliyyələşdirmə dərəcələri deyil, CAPM, FF3 və WACC əsaslı təxmini ölçülərdir.
Beşinci məhdudiyyət: Hong Kong xarici nümunə testi nəticələrin robustness-ını artırsa da ABŞ və Hong Kong xaricindəki bazar mikrostrukturlarında eyni böyüklüklərin yaranacağını göstərmir.
Altıncı məhdudiyyət: Məqalənin siyasət bölməsindəki stock-characteristic-dependent HFT access düşüncəsi müəlliflərin nəticələrdən çıxardığı siyasət qiymətləndirməsidir; tədqiqatın birbaşa test etdiyi tənzimləmə deyil.
Mənbə və Metod Qeydi
Orijinal başlıq: The Speed Premium: High Frequency Trading and the Cost of Capital
Müəlliflər: Matteo Aquilina, Gbenga Ibikunle, Khaladdin Rzayev, Xuesi Wang.
Tarix: 26 Aprel 2026.
Qurumlar: Bank for International Settlements; The University of Edinburgh; RoZetta Institute; Koç University; Systemic Risk Centre, London School of Economics.
Corresponding author: Khaladdin Rzayev.
Müəllif bəyanatı: PDF görüşlərin müəlliflərə aid olduğunu və Bank for International Settlements-ın mövqeyini mütləq şəkildə əks etdirmədiyini bildirir.
Maraqlar toqquşması: Müəlliflər tədqiqatla əlaqəli hər hansı müvafiq və ya əhəmiyyətli maliyyə marağı bildirmədiklərini qeyd edirlər.
JEL: G12; G14; G15.
Açar sözlər: High frequency trading; cost of capital; financial innovation; liquidity; systematic risk.
ABŞ məlumat dövrü: Əsas dəyişənlər Yanvar 2004–Dekabr 2011 dövrünü əhatə edir.
ABŞ məlumat mənbələri: CRSP, Compustat, FRED və Kenneth French faktor məlumatları.
Likvidlik ölçüləri: Relative quoted spread və Amihud illiquidity.
ABŞ texnoloji hadisələri: NASDAQ co-location Q2 2005; NASDAQ latency reduction Q2 2010.
Matching: Nearest-neighbor propensity-score matching; treatment-control propensity-score fərqinin 0,01-dən aşağı olması tələb olunur.
2005 matched sample: 689 NASDAQ və 689 NYSE şirkəti.
2010 matched sample: 660 NASDAQ və 660 NYSE şirkəti.
DiD pəncərəsi: Əsas modeldə [-4,+4] rüb.
Dynamic DiD: Figure 1-də [-3,+3] rüb və %90 etibar intervalları.
Standart xətalar: Şirkət və rüb səviyyəsində ikiqat klasterləşdirilib.
Cost-of-capital ölçüləri: CAPM cost of equity, Fama–French three-factor cost of equity və weighted average cost of capital.
Sistematik risk: Stock beta; robustness analizində contemporaneous və lagged market return istifadə edən düzəldilmiş beta.
Hong Kong texnoloji hadisəsi: Orion Central Gateway, Q2 2014.
Hong Kong treatment: Stock Exchange of Hong Kong Main Board.
Hong Kong nəzarət: Shanghai Stock Exchange.
Hong Kong matched sample: 378 SEHK + 378 SSE şirkəti.
Hong Kong məlumat mənbələri: Bloomberg və Refinitiv Eikon.
Rəyçilik/nəşr statusu: Araşdırılan PDF işçi mətn kimi 26 Aprel 2026 tarixini daşıyır; PDF-də rəyli jurnal qəbuluna və ya dərc olunmuş jurnal biblioqrafiyasına dair məlumat göstərilmir. Buna görə Verianla-da rəyli dərc olunmuş məqalə kimi etiketlənməməlidir.
Müəllif hüququ/lisenziya: Araşdırılan PDF-də açıq Creative Commons və ya bənzər təkrar istifadə lisenziyası görünmür. Mənbənin şəkil və cədvəl dizaynları yenidən yayımlanmayıb.
Əsas şərh sərhədi: Müəlliflər exchange texnologiya yenilənmələrini HFT fəaliyyətində ekzogen şok kimi istifadə edir və DiD nəticələrini səbəb-nəticə baxımından şərh edirlər. Bu şərh texnoloji şokların exclusion/parallel-trends fərziyyələrinə bağlıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib