

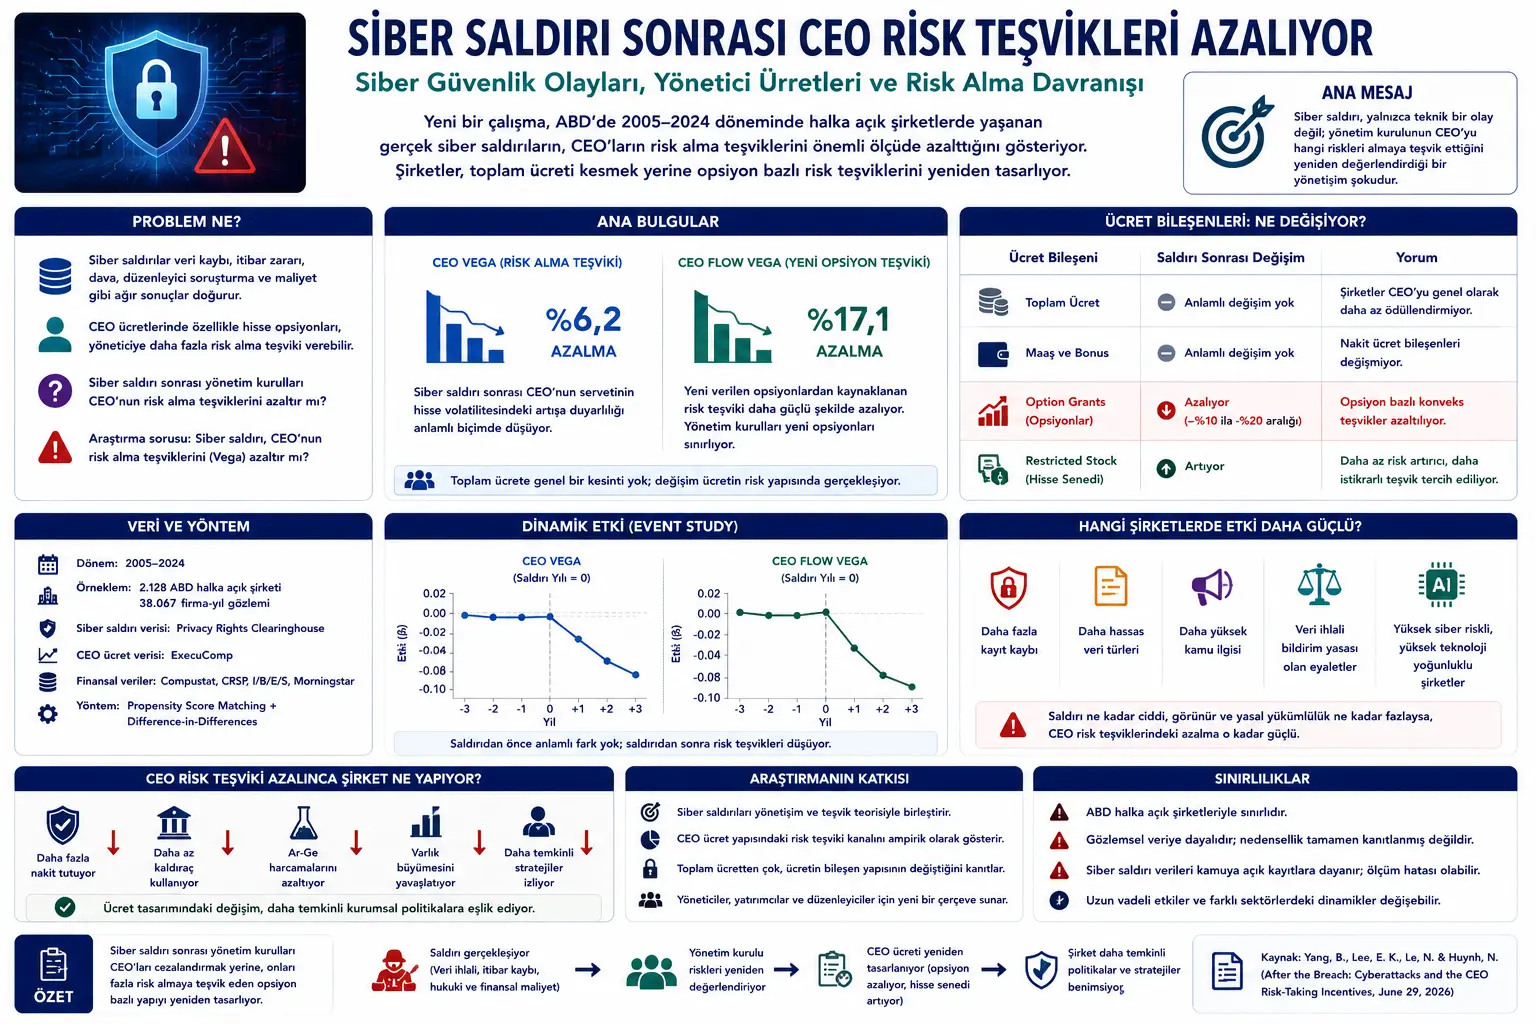
Ushbu yazi Brian Yang Eun Kyung Lee Nga Le va Nhan Huynh tomonidan tayyorlangan "After the Breach: Cyberattacks and the CEO Risk-Taking Incentives" nomli akademik tadqiqat qorasi asosida tayyorlangan. Matn; sibo hujumlar korporativ boshqaruv CEO oylar boshqaruv kuch xavf olmash teşviq hisse opsiyonlari restricted stock va korporatsiyalarning xavf ishhihuvi konularini bir qarod tahlilaydi.
PDF'da hakemli yayomlangan nihai makala ma'lumoti ko'rilmashdiki; shu sababli tadqiqat akademik tadqiqat qorasi sifatida baholansa kerak. Mavzu sibo xavfsizlik moliya korporativ boshqaruv va boshqaruv oylar boshqa kabi yüksek hassasiyet darajasiga taqib bo'lgan sohalarga dost bo'lganidiki bu yazi investitsiya tavsiyasi korporatsiya boshqaruv tavsiyasi sibo xavfsizlik konsultatsiyasi yoki huquqiy/moliyaviy yo'naltirish emas. Maqsad tadqiqotning asosiy fikrni Verianla o'quvchisi uchun sod original va tarafsiz Ozbek tilida redaksyon mazmuniga aylantirish hisoblanadi.
Tadqiqotning asosiy savoli shundur: Bir korporatsiya sibo hujumga uçra vaqt yönetim kengashi CEO'nun xavf olmash teşviq qaratini qayta tuzadia? Tadqiqotning javabi ha yo'nalida. Bulguslarga ko'ra korporatsiyalar sibo hujum keyin CEO'nun opsyon asosida xavf olmash teşviqlarni kamaytib; bunga qarath performansla bog'ini to'liq kopmasdan restricted stock kabi yanada kam xavf ko'maytgan oylab bo'limag yo'nalmadi.
Tadqiqat AQSh'da halka ochiq korporatsiyalar ustida 2005–2024 davri sho'rash. CEO oylab ma'lumotlari sibo hujum qaydlari moliyaviy oʻzgaruv va bazar ma'lumotlari bir qatorida ushbu tadqiqot sibo hujumga uçramagan korporatsiyalar bilan taqdiplayd. Usul sifatida propensity score matching va difference-in-differences modellari ishlatiladi.
Asosiy bulgu dikkat jalb etadi: Sibo hujumdan keyin korporatsiyalar CEO Vega'ni pasay. CEO Vega CEO'nun servetining korporatsiya hisse volatilligidagi oshishga qaransizligini o'lcha. Boshqa qoraga CEO'nun yanada xavfli strategiyalardan qaransiz foyda oladiki bo'ladi. Hisse opsiyonlar odatda CEO Vega'ni ortadi; chunki opsiyonlar volatillik ko'tarilgan vaqt yanada qimmatli holatga kelib boladdi.
Tadqiqotga ko'ra sibo hujum keyin yönetim kengashlari CEO'nun xavf olmash teşviqlarning kamaytadi. Ushbu kamaytirish alohida yanada ko'proq opsiyonlarning CEO Flow Vega'da ko'proq kuchli. Bu ham kumsalar geçmiş berilgan opsiyonlarning qiymatidagi mexaniki oʻzgarudun ko'ra yangi oylab paketlarning aktiv biçimda qayta tasarirlanganligini ko'rsatadi.
Maqolaning asosiy xabari shundur: Sibo hujum korporatsiya uchun faqat xavfsizlik hodisasi emas shuningdek korporativ boshqaruv shoki. Yönetim kengashlari ushbu shokdan keyin CEO'nun yuqori xavf olmashga teşviq etilgani yanada xavfli ko'raddi va oylab tuzilmasini yanada temkinli qilsa mumkin.
Muammo nima?
Zamonaviy korporatsiyalar raqamli altyapiga bulut tizimlarina mijoz ma'lumotlariga tedarik zanjiri programasiga va bir-biriga bog'langan ma'lumot torlaring gitaragi tobora ko'proq bog'liq bo'lib bolyapti. Shu sababli sibo hujumlar endi faqat texnik muammo emas; operatsion moliyaviy huquqiy va itibor natijalarang yaradigan korporativ hodisalardir.
Bir ma'lumot buzilmashuvi; mijoz yo'qotishga da'va xavfiga tartibga oladigan sorolashga tizim ta'mirish xarajatlariga brend hasariga va investitor ishonchida tushishga olib keladi. Xususan shaxsiy ma'lumotlar to'lash kartasi ma'lumotlari çalışan qaydlari yoki platform parollari kabi hassas ma'lumotlar sızganda hodisaning korporatsiya ustida tassiri yanada og'ir bolib qoladi.
Ushbu tadqiqat sibo hujumlardan turli bir nuqtasidan qaraydi. Savol shundur: Bir sibo hujum bo'lganda yönetim kengashi faqat xavfsizlik byudjetini ortadi yoksa CEO'nun xavf olmash davranishni yo'naltiradigan oylab shartnomasi o'zgaradi?
CEO oylash korporativ boshqaruvda kritik aracdir. Hisse opsiyonlar CEO'ya yanada ko'roq xavf olmash teşviq bera mumkin; chunki korporatsiyaning qiymatni va volatillik ko'tarilganda opsiyonlarning qiymatni oshadi. Bu ba'zi hollarda foydali boladdi: Boshqaruvchi haddan ortiq temkinli bo'lsa opsiyonlar uni ko'broq o'sish Ar-Ge yoki strategik investitsiya kabi xavfli lekin qiymat tuzadi loyihalariga yo'naltira oladdi.
Lekin sibo hujum keyin xavf sezgisi o'zgaraddi. Yönetim kengashi hujumning korporatsiya daxiliy nazorat sibo xavfsizlik boshqaruv operatsyon bardavomlilik yoki xavf ishhihuvi nuqtasidan zayoflik ko'zda tutadi. Bunday holda CEO'nun yanada volatillik va yanada yuqori xavfli strategiyalarga teşviq edyan opsion og'ir oylab tuzilmasi haddan ortiq agresiv ko'rinarkan.
Tadqiqotning tahlil qilgan muammo to'liq bular hisoblanadi: Sibo hujum CEO'nun xavf olmash teşviq kamaytadigan korporativ boshqaruv to'g'irlanishiga olib keladi mi?
Usul nima taklif qiladi?
Tadqiqat AQSh halka ochiq korporatsiyalarni o'z ichiga oladigan keng panel ma'lumot to'plami kurar. CEO oylab ma'lumotlari ExecuComp'tan; firma moliyalar Compustat'tan; hisse qaytarish CRSP'dan; mutahassnis qamrasi I/B/E/S'dan; muassasi egaligy Morningstar'dan; davlat va makroiqtisodiy oʻzgaruv esa kamu ma'lumot manbalaring olinadi. Sibo hujum hodisalari Privacy Rights Clearinghouse ma'lumot bazasining olinadi.
Tadqiqat davri 2005–2024'tur. Moliyaviy firma va kamu xizmat korporatsiyalar namuna tashqari qoldriladi; chunki ushbu sektarlarda tartibga olash va oylab tuzilmasi boshqa korporatsiyalaring struktural ravishda turlichar boladi. Oxirgi ma'lumot to'plami 2.128 AQSh halka ochiq korporatsiya va 38.067 firma-yil kuzatishning o'z ichiga oladi.
Asosiy muammo shundur: Sibo hujumga uçramagan korporatsiyalar tasodifiy tanlangan korporatsiyalar emas. Yanada yirik yanada ko'rinarli yanada yüksek o'sish imkoniyat sahib yoki yanada raqamlashtirilgan korporatsiyalar sibo hujumga yanada ochiq boladi. Ushbu korporatsiyalarning CEO oylab tuzilmasi ham avval farq boladi. Shu sababli sodda bir "hujumga uçramagan va uçramagan" taqdiplashtirish aldashuvchi boladi.
Ushbu muammoni kamaytirish uchun muallifi propensity score matching ishlatadi. Oldin qaysi korporatsiyalarning sibo hujumga uçrama ehtimolning yuqori ekanligini bashorat qiladi. Keyin sibo hujumga uçramagan korporatsiyalarning bir xil sektorda turgan va shunga o'xshash xususiyatlarga sahip uçramangan korporatsiyalar bilan moslantirib beradi. Keyinchalik difference-in-differences modelyp bilan hujum oldin va keyin oʻzgaruv taqdiplashtrildi.
Formulalar nima aytadi?
PDF'ta bir necha asosiy ekonometrik moduli yer oladi. Quyidagi formulalar tadqiqotdagi asosiy moduli tuzilmasning MathJax muvofiq biçimda ko'rsatadi.
Bu birinchi moduli bir korporatsiyaning sibo hujumga uçrama ehtimolning taxmin qilish uchun ishlatiladi. \(Treated_{i,t}\) korporatsiyaning sibo hujum yasagan yasama ko'rsatadi. Firma kattalig bazar-qiymat dafter nisbat foydalilik kaldiraç naqa aktivlar sotish o'smashi CEO xususiyatlari va sanoat/yil sobit omillar kabi oʻzgaruvchilar modelga qo'shiladi. Maqsad hujumga uçramagan korporatsiyalarning uçramagan shunga o'xshash xususiyatlarka sahib korporatsiyalar bilan moslantirib berish hisoblanadi.
Bu asosiy difference-in-differences modelidir. \(CEO\_Vega_{i,t+1}\) CEO'nun xavf olmash teşviqning ko'rsatadi. \(Treated_i\) korporatsiyaning sibo hujum yasamagan gruppada bolganligni; \(Post_{i,t}\) hujum keyin davring ko'rsatadi. Asosiy koeffitsyani \(\beta_1\)'dir. Ushbu koeffitsyani salbiy bo'lishi sibo hujum keyin CEO xavf olmash teşviqlarning shunga o'xshash korporatsiyalariga qarath kamaytilganligini ko'rsatadi.
Bu event-study modelidir. Hujumdan uch yil oldin va uch yil keyin CEO Vega'ning qanday oʻzgarganligni o'rganadi. Maqsad hujumdan oldin allaqachon bir tushish egilimi bolup bolmagani test qilmak hisoblanadi. Agar hujum oldin koeffitsyamlari anglatmasiz hujum keyin koeffitsyamlari salbiy va anglatlidig bo'lsa bu bulgu sibo hujumning oylab tuzilmasidagi oʻzgarushni tetkilagani talqinning kuchlaytiradi.
Bu moduli sibo xavfnig turli o'lchovlari bilan CEO xavf olmash teşviqlar orasidagi munosabatning testini qiladi. \(CyberRisk_{i,t}\) alternativ ravishda kaybedilgan qaydlari sonini earnings call suhbatlarida sibo xavf ibolarni yoki 10-K fayllarida sibo xavf achiqlanalshini bilan o'lchanadi.
Bu uchta farka modelidir. \(Law_{s,t}\) korporatsiyaning markazining joylagan davlatda ma'lumot buzilmasi bildirimlar qonuni yürülkte bolup bolmasligning ko'rsatadi. \(\beta_2\) koeffitsyani majburlangan bildirimash qonunlarining sibo hujum keyin CEO xavf olmash teşviq kamaytirish ta'sirning kuchaytirib kuchaytiray olmagini o'lchaydi.
Bu moduli sibo hujum keyin CEO oylab paketning qaysi bo'limlarining oʻzgarushni o'rganadi. Jami oylab maaş bonus restricted stock va option grants alohida baholandi. Shunday qilib kamaytishning jami oylab kesintisidan mi yoki xususan opsyon asosida xavf teşviqlardan mi kelib chiqganligni tushunush mumkin.
Bu moduli ta'sirning qaysi korporatsiyalarda yoki CEO xususiyatlarida yanada kuchli ekanligni test qiladi. \(Z_{i,t}\) masalan yuqori sibo xavf yuqori texnologiya sanoati yuqori Tobin's Q CEO ortakullifi IT boshqaruv mavjudlik yoki moliyaviy cheklantirgan kabi oʻzgaruvchilarning ifodalaydi.
Bu moduli CEO Vega'dakhi kamaytishning korporatsiyaning keyin davr davrlash bilan bog'lanishning test qiladi. \(RiskTaking_{i,t+1}\) naqa aktivlar kaldiraç Ar-Ge yoqilganligi yoki varliq o'smalari kabi korporatsiya siyasatlarning ifodalaydi. Bullgularga ko'ra CEO Vega tushadigan keyin korporatsiyalar yanada temkinli moliyaviy va investitsiya siyasatlariga yo'naladi.
Grafik jadval va sxema asosiy xabari
PDF'takhi Figure 1 sibo hujum oldin va keyin CEO Vega bilan CEO Flow Vega'ning dinamik ta'sirlarning ko'rsatadi. Yon ko'rinarning asosiy xabari shundur: Hujumdan oldin hujumga uçramagan korporatsiyalar bilan nazorat korporatsiyalar orasida anglatlidig turli egilim ko'rilmas qoladi. Hujum keyin CEO xavf olmash teşviqlar tushmashni boshlay va bu tushis vaqit ichida kuchayadi. Xususan CEO Flow Vega'dakhi tushis yönetim kengashlaring yangi opsyon teşviqlarni aktiv biçimda kamaytgani fikr qildiradi.
Table 1 namunang tushuntirgan statistikalarning beradi. Oʻrtacha CEO Vega 3.684 CEO Flow Vega 1.536'dir. Firma-yil kuzatishlarning taxminan foiz 4,7'si sibo hujum yasagan korporatsiyalarga tomonida. Bu jadval tadqiqotning keng AQSh halka ochiq korporatsiya namuniga asoslanganligni va CEO oylab-chulashtirilsh bilan sibo xavf tadqiqotlarida ishlatilgan oʻzgaruvchilarning uyumli bir ma'lumot tuzilmasi kuranigini ko'rsatadi.
Table 2 propensity score matching jarayonning ko'rsatadi. Birinchi bosqich natijalariga ko'ra yirik o'smashi yo'naltirilgan volatillik yuqori ko'rinarli va yanada keng mutahassnis qamrasi korporatsiyalar sibo hujumga yanada ochiq ko'rinarkan. Moslantirilgan keyin hujumga uçramagan va uçramagan korporatsiyalarning asosiy xususiyatlari baltalangan. Bu tadqiqotning taqdiplashtirma gruppaning yanada ishonchli holda keltiradi.
Table 3 asosiy bulgiyu beradi. Treated × Post koeffitsyaatlari ham CEO Vega ham CEO Flow Vega uchun salbiy va statistik anglatlidig. Bu jadval sibo hujum keyin korporatsiyalarning CEO xavf olmash teşviqlarning kamaytgani asosiy dalildir.
Table 4 dinamik ta'sir va paralellik trend testdir. Hujumdan oldin yillarda koeffitsyaatlari anglatmasizdik; hujumdan keyin +1 +2 va +3 yillarda esa koeffitsyaatlari salbiy va anglatlidig holga kelib qoladi. Bu bulgu oylab oʻzgarimning hujumdan oldin boshlanadigan egilintdan ko'ra hujum keyin boshqaruv javobiga uyumli ekanligini ko'rsatadi.
Table 8 oylab bo'limi kanalning ochib beradi. Jami CEO oylab aniq kamaytirish yo'q. Bunga qarath option grants kamaytadi stock grants oshadi. Bu jadval yönetim kengashlaring CEO'yu umumiy ravishda yanada kam mükafotlantirmakdan ko'ra oylab xavf tuzilmasang o'zgartigani ko'rsatadi.
Table 12 CEO Vega'dakhi oʻzgarashning korporatsiya davrlashlar bilan bog'lanishning o'rganadi. Bullguslarga ko'ra sibo hujum keyin korporatsiyalar yanada ko'proq naqa tutadi kaldirarajing kamaytadi Ar-Ge yoqilganligi kamaytadi varliq o'smasi sekinlashtiradi. Bu ham oylab tuzilmasidagi oʻzgarashning yanada temkinli korporatsiya siyasatlaring hamkashligini fikr qildiradi.
Tajribalar qanday o'tkazilgan?
Bu tadqiqat laboratoriya tajribasi emas; yirik miqyasli ampirik korporativ moliya analizidir. Tadqiqat sibo hujumga uçramagan AQSh halka ochiq korporatsiyalarning shunga o'xshash lekin hujumga uçramagan korporatsiyalar bilan taqdiplashtiradi.
Birinchi bosqichida Privacy Rights Clearinghouse ma'lumot bazasining sibo hujum hodisalaring olinadi va halka ochiq korporatsiyalar bilan o'lda moslantirib beradi. Bu qolda moslantirilmasi muhimdir; chunki ma'lumot buzilmalari ba'zida asosiy korporatsiya nomida ba'zida bog'liq ortakligi brend yoki eski korporatsiya nomiga saqlana oladdi.
Ikkinchi bosqichida sibo hujumga uçrama ehtimoliy tahmin qilinadi. Korporatsiya kattaligi bazar-qiymat dafter nisbat foydalilik kaldiraç naqa satil o'smashi hisse volatillik CEO xususiyatlari va ko'rinarlik o'lchas ishlatib shunga o'xshash korporatsiyalar topiladi. Shunday qilib hujumga uçramagan korporatsiyalar mumkin qadar shunga o'xshash nazorat korporatsiyalar bilan moslantirib beradi.
Uchinchi bosqichida difference-in-differences moduli tatbiqqolani qiladi. Hujum oldin va keyin CEO Vega oʻzgarashni hujumga uçramagan korporatsiyalar bilan moslantirilgan nazorat korporatsiyalari orasida taqdiplashtrildi. Bu umumiy iqtisodiy egilimlar sanoat ta'sirlari va vaqt ichidagi umumiy oylab oʻzgarishlari nazorat qilish harakat qilinadi.
To'rtinchi bosqichida natijalarning salavatlig test qilinadi. Alternativ sibo xavf o'lchovlari kaybedilgan qaydlaring sonini earnings call sibo xavf ibolarni 10-K sibo xavf achiqlanalshini entropy balancing placebo testlaring CEO oʻzgarish yillarning chiqarish bojxona davrlaring chiqarish va turli sobit omillar tuzilmalar ishlatiladi.
Beshinchi bosqichida to'g'ridan-to'g'ri kanal test qilinadi. Muallifi jami oylab maaş bonus restricted stock va option grants bo'limlarning ajratib beradi. Shunday qilib hujum keyin oʻzgarashning jami to'lash kesintisidaki yo'q oylab xavf tuzilmasida qayta balansalashtirish bolup bolmagani o'rganiladi.
Natijalar nima ko'rsatadi?
Tadqiqotning birinchi natijasi sibo hujumlarning CEO xavf olmash teşviqlarung kamaytganigidi. Asosiy modelida CEO Vega anglatlidig ravishda tusadi. Bu tushish CEO'nun korporatsiya volatilligidagi oshishdan saqlanishi oladiki getirining kamaytilganligini ko'rsatadi.
Ikkinchi natija ta'sirng asosiy yangi berilgan opsiyonlarning tashadiki hisoblanadi. CEO Flow Vega'dakhi tushis portfeldagi eski opsiyonlardan ko'ra yangi oylab paketlarning oʻzgartirilganligini ko'rsatadi. Yani yönetim kengashlari hujum keyin yangi opsyon asosida teşviqlarng yanada dikkatlik tasarrimshadi.
Uchinchi natija jami CEO oylab umumiy ravishda kesintilmagan ligida kritik bir ajratilmadi. Ushbu ajratilmasi muhimdir. Korporatsiyalar CEO'ya "yanada kam to'lama" qilmasdan "yanada kam xavf ortgan to'lama" qiladi. Option grants kamaytilgan ikkinchida restricted stock grants oshadi. Shunday qilib CEO'nun korporatsiya qiymatiga bog'ini muhofaza qilinadi; lekin volatillik ortgan strategiyalardan foyd olmash teşviq kamaytiladi.
To'rtinchi natija CEO Delta'ning umumiy ravishda oʻzgarmasligi hisoblanadi. Delta CEO servetining hisse narxidaki oshishga duyarliligi ko'rsatadi. Delta'ning buzilmamas yönetim kengashning CEO'nun performansla bog'ini kopmasligni; sodda xavf olmash teşviqning konveksligung kamaytilganligini ko'rsatadi.
Beshinchi natija ta'sirng sibo hujum yanada jiddiy bo'lganda kuchlan hisoblanadi. Yanada ko'proq qaydlar kaybotilishi yanada hassas ma'lumot turlari yanada yuqori kamu qiziquvi yanada salbiy bazar javobni va ma'lumot buzilmasi bildirimash qonunlarning mavjudligi CEO Vega'dakhi tushung yanada belon qiladi.
Oltinchi natija ta'sirng yuqori sibo xavfli yuqori texnologiya yoqilganli va o'smashi imkonyati kuchli korporatsiyalarda yanada ko'p hisoblanadi. Ushbu korporatsiyalarda opsyon asosida teşviqlar normali ravishda xavfli lekin qiymat tuzadi investitsiya teşviq qilsa mumkin. Lekin sibo hujum ushbu xavflarning xarajatng ko'rinardan qilganda yönetim kengashlari yanada temkinli davranadi.
Yeddinchi natija oylab tasarrimidagi oʻzgarashning yanada temkinli korporatsiya siyasatlaring bog'lanishidir. Sibo hujum keyin korporatsiyalar yanada ko'proq naqa tutish yanada kam kaldiraç ishlatish Ar-Ge xarajatlarning kamaytirish varliq o'smaning cheklash egilinasi ko'rsatadi. Bu CEO teşviqlarindagi kamaytishning faqat qo'g'ozda bir oylab oyshi bolmay balki korporatsiyaning umumiy xavf ishihuviga bog'lanuvchi oʻzgarashni fikr qildiradi.
Bu nima uchun muhim?
Bu tadqiqat sibo xavfsizligning korporatsiya boshqaruvida qancha markaziy holatga kelgani ko'rsatadi. Sibo hujumlar endi faqat IT ekipining hal qilsa kerak texnik hodisalari emas. Bir hujum yönetim kengashning korporatsiya xavf ishihuvung CEO oylab tuzilmasang va kelajak strategik qarorlarung qayta baholashga olib keladi.
Boshqaruv oylar korporatsiya davranishang shakllantirgan kuchli mexanizmidir. CEO'ya yuqori opsyon teşviq berilganda CEO yanada xavfli loyihalar yo'naltilish uchun yanada ko'roq moliyaviy motivatsyasiga ega boladi. Bu har vaqtda yomon emas; yenilik o'smashi va transformatsya ko'pchilik vaqt xavf talaba. Lekin sibo hujum korporatsiyaning xavf nazoratning yetarli kuchli olmadigi ortiga qilganda bir xil teşviq haddan ortiq aggressiv holga keladi.
Makala yönetim kengashlaring ushbu balanssang sibo hujum keyin qayta kurangani ko'rsatadi. Kengashlar CEO'nun performansla bog'ini kopmasdan opsiyonlarning saqlagani volatillik teşviqng kamaytadi. Bu korporatsiya boshqaruvung sibo xavfga qarath qanday adaptatsiya boladi olamiga konkret bir misolidir.
Verianla o'quvchisi uchun asosiy dars shundur: Sibo xavfsizlik hodisalari faqat tizimlarda ochiqning bilan qolmaydi; korporatsiyaning teşviq tuzilmasidagi ochiqlarni yanada ko'rinardan qiladi. Bir hujumdan keyin so'roqlansa kerak savolng "firewall nima uchun buzildi?" emas. Bir vaqtning o'zida "CEO'ya va boshqaruvga qaysi xavflarning olmashga pul to'laymiz?" savol ham so'roqlanshi kerak.
Ehtiyot nuqtalari
Ushbu tadqiqotning ba'zi muhim cheklantirvish omillari mavjud.
Birinchidan tadqiqat AQSh halka ochiq korporatsiyalariga odaklanadi. Shu sababli bulgulari Turkiya Avropa Birlashmasi yoki maxsus korporatsiyalar uchun birebir kuchli qabul qilinmasida kerak.
Ikkinchidan tadqiqat kuzatilgan ma'lumotga asoslanadi. Propensity score matching entropy balancing va difference-in-differences usullaring tanlov yanliligi kamaytmoga harakat qiladi; lekin har kuzatmagandagi omilning to'liq yo'qotganligni faraz qilish to'g'ri emas.
Uchinchidan sibo hujum ma'lumotlaring kamuya ochiq qaydlariga asoslanadi. Ba'zi hujumlar hiç och qilinmagan kech och qilingan yoki turli nomlar ostida qayd qilingan boladi. Bu holat o'lchovish hatosini tuzadi.
To'rtinchidan CEO Vega'dakhi kamaytirish har vaqt avtomatik ravishda yaxshi boshqaruv anglatmaydi. Ba'zi korporatsiyalarda xavf olmash teşviq ortang kamaytrilishi yenilikh Ar-Ge va uzun mudatt o'smashiga salbiy ta'sir yaratadi. Tadqiqat allaqachon ushbu sababdan xavf nazorati bilan qiymat tuzadiing balanssang ta'kidlaydi.
Beshinchidan sibo hujum keyin yanada ko'proq naqa tutish yoki yanada kam investitsiya holati temkinli javob boladi; lekin uzun mudatda korporatsiyaning raqobat quvvatini ham ta'sir qila mumkin. Ushbu natijalar bağlamga ko'ra talqin qilinsa kerak.
Oltinchidan bu mazmun sibo hujum yasagan korporatsiyalar uchun oylab siyasati rehbiri emas. Aniq qarorlar korporatsiyaning sanoati tartibga olash shartnomasi xavf profili investitsiya strategiyasi va mustaqil mutaxassis baholash bilan bir qarod ko'rib chiqsa kerak.
Xulosa
After the Breach tadqiqoti sibo hujumlarning korporatsiyalarning daxiliy boshqaruv sistemlarning qanday oʻzgarita oladikani kuchli ravishda ko'rsatadi. Sibo hujum faqat ma'lumot yo'qotushi tizim to'xtamasi yoki itibor hasaridik; shuningdek CEO'nun qaysi xavflarni olmashga teşviq etilganligung qayta o'ylash yönetim kengashi shoki hisoblanadi.
Maqolaning eng muhim bulgusi hujumdan keyin korporatsiyalarning CEO xavf olmash teşviqlarung kamaytganigidi. Ushbu kamaytirish umumiy oylab kesintisi shaklidagi oshay; balki opsyon asosida konveks teşviqlarning kamaytrilshe shaklidagi. Restricted stock ulushing oshishi yönetim kengashning CEO'zu korporatsiya qiymatga hizala qilishda davom etgani lekin ortash xavf olmash teşviqng kamaytmok istagani ko'rsatadi.
Bu natija sibo xavfsizligning endi korporatsiya moliya va boshqaruv oylar bilan to'g'ridan-to'g'ri bog'lanligung ortiga qo'yadi. Bir ma'lumot buzilmasi yönetim kengashga sodda texnik altyapini almadi; xavf qanday boshqarilganini CEO oylab tuzilmasang yana qayar strategik qarorlarung yanada baholash signali beraddi.
Verianla o'quvchisi uchun asosiy xabari shundur: Sibo hujum keyin haqiqiy korporativ darsi sodda xavfsizlik programmi olmasan hisoblanadi. Korporatsiyalar xavfning qanday boshqarilganigung kiming qaysi davrlashga teşviq etilganigung va CEO oylab tuzilmasang korporatsiyaning yangi xavf ortamiga uyumli bolup bolmasligung yanada baholash majbur.
Manba va usul eslatmasi
Ushbu yazi Brian Yang Eun Kyung Lee Nga Le va Nhan Huynh'ningug "After the Breach: Cyberattacks and the CEO Risk-Taking Incentives" nomli akademik tadqiqat qorasi asosida tayyorlangan. Mazmun birebir tarjima emas; tadqiqotning asosiy muammosi usuli formulalar jadvallari bulgulari va cheklantirvish omillari Verianla nashr qatoriga muvofiq soddalashtirilgan va original Ozbek tilida redaksyon maqolasiga aylantrilgan.
Metinda sibo hujumlar CEO Vega CEO Flow Vega hisse opsiyonlari restricted stock boshqaruv oylar korporativ boshqaruv va korporatsiya xavf olmash davranishi tahlil qilinadi. Ushbu mazmun investitsiya huquqiy sibo xavfsizlik boshqaruv oylar yoki korporatsiya boshqaruv tavsiyasi emas. Aniq qo'llash uchun bog'langan korporatsiyaning bağlami gundag qonun-qonunat sibo xavfsizlik tekshiri yönetim kengash konsultatsiya va mustaqil moliyaviy baholash hisobga olinsa kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan