

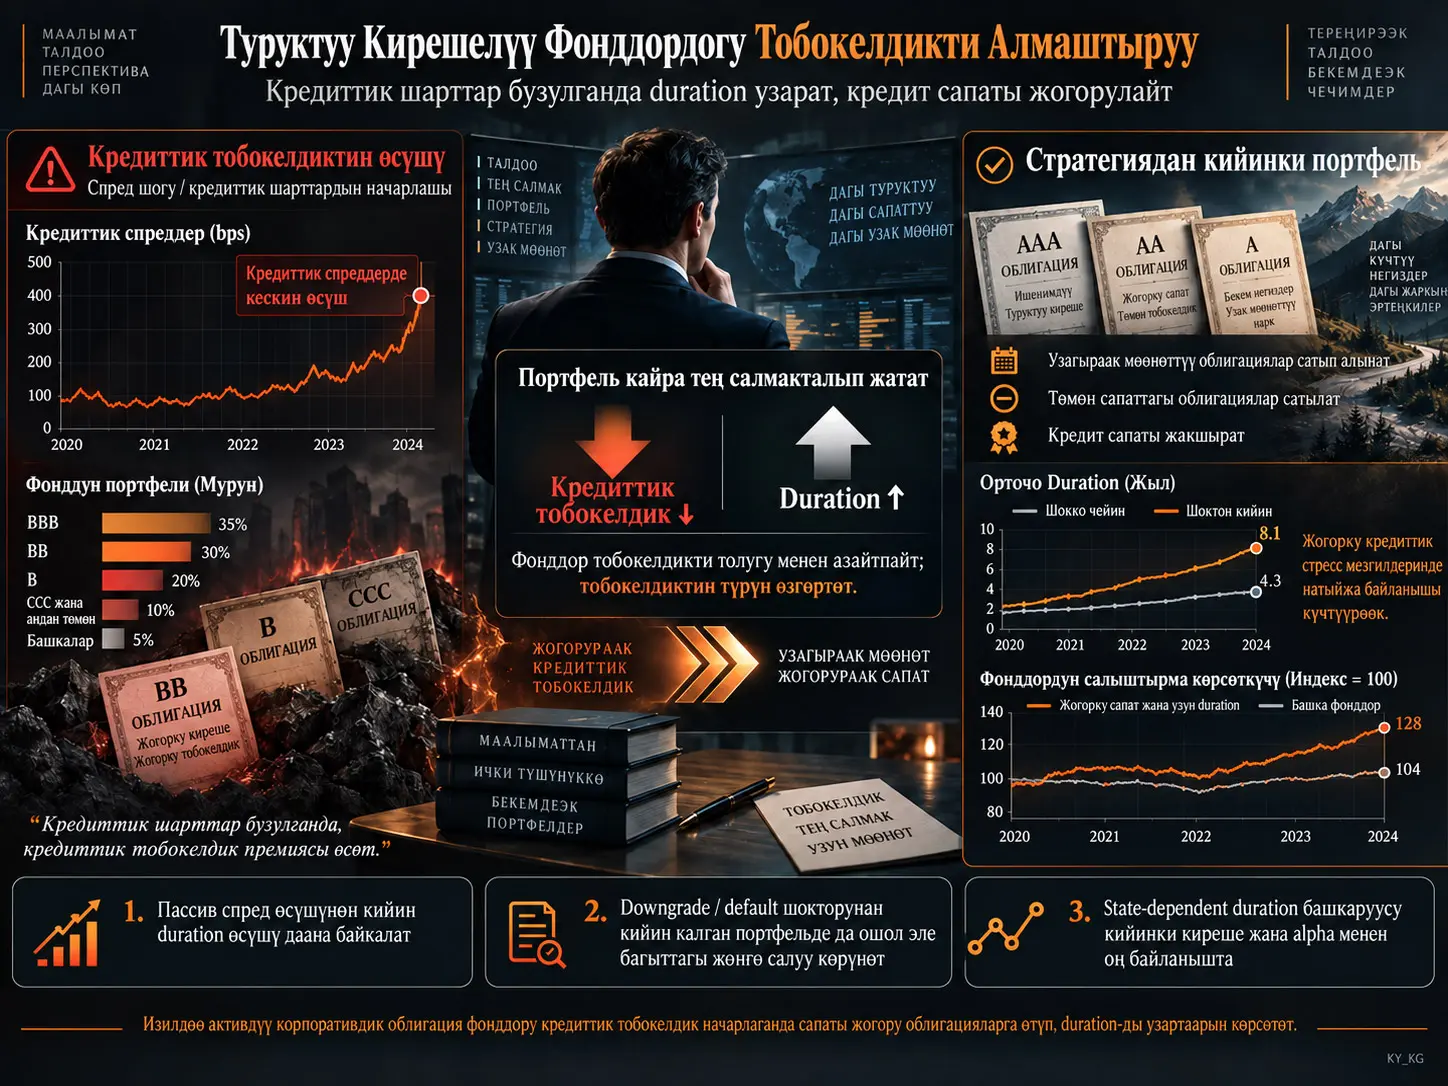
Активдүү корпоративдик облигация фонддору “канча тобокелдик” көтөрөрүн гана эмес, тобокелдиктин кайсы түрүн көтөрөрүн да чечет. Каралып жаткан изилдөө АКШдагы инвестициялык деңгээлдеги корпоративдик облигация фонддору кредиттик шарттар начарлаганда портфелдеринен тобокелдикти толугу менен алып салуунун ордуна кредиттик тобокелдик менен пайыздык чен тобокелдигинин ортосунда системалуу алмаштыруу жүргүзөрүн көрсөтөт.
2002–2023-жылдардагы фонддордун кеңири holdings маалыматтарын пайдаланган изилдөөгө ылайык, фонддордун учурдагы облигацияларындагы yield spread жогорулаганда менеджерлер кийинки мезгилде узагыраак durationга ээ облигацияларды сатып алып, кредиттик сапаты төмөнүрөөк облигацияларды сатышат. Натыйжада портфелдин кредиттик сапаты жогорулап, пайыздык чендерге сезгичтиги күчөйт.
Изилдөөнүн event-study бөлүгү investment-grade деңгээлинен high-yield деңгээлине түшүрүлгөн же default болгон облигацияларды түз кредиттик шок катары колдонот. Мындай окуяларга дуушар болгон фонддор шок алган облигация алынып салынганда да калган портфелинин duration gap көрсөткүчүн көбөйтүп, кредиттик сапатын жакшыртканы байкалат.
Авторлор ошондой эле кредиттик тобокелдик жогору кезде duration ды күчтүүрөөк жөнгө салган фонддор кийинки мезгилдерде жогорураак таза киреше жана alpha алганын билдиришет. Бирок бул натыйжалар изилдөө үлгүсүндөгү тарыхый статистикалык байланыш болуп саналат; келечектеги фонд кирешелерине же инвестициялык натыйжага кепилдик бербейт.
Duration деген эмне жана ал эмне үчүн кредиттик тобокелдиктен айырмаланат?
Облигациянын duration көрсөткүчү анын мөөнөтүнүн узактыгын гана билдирбейт. Duration — облигациянын баасы пайыздык чендердин өзгөрүшүнө канчалык сезгич экенин көрсөткөн негизги туруктуу кирешелүү баалуу кагаз өлчөмдөрүнүн бири. Жалпысынан, duration жогору болгон сайын пайыздык чендин өзгөрүшүнө карата баанын сезгичтиги да жогору болот.
Кредиттик тобокелдик болсо облигацияны чыгарган компаниянын карызын төлөй албай калышы, кредиттик сапатынын начарлашы же рыноктун мындай тобокелдик үчүн жогорураак spread талап кылышы менен байланыштуу.
Ошондуктан эки портфель бирдей жалпы тобокелдик деңгээлине ээ болуп көрүнсө да, тобокелдиктин курамы ар башка болушу мүмкүн:
- жогорку кредиттик тобокелдик + төмөн duration,
- төмөн кредиттик тобокелдик + жогорку duration
сыяктуу ар кандай айкалыштар мүмкүн.
Кредиттик Тобокелдик Жогорулаганда Фонддор Эмне Үчүн Duration ды Узартат?
Булак изилдөө сунуштаган механизмге ылайык, кредиттик шарттар начарлаганда фонддор туруктуу кирешелүү тобокелдик премияларынан толугу менен чыгып кетүүнүн ордуна кредиттик сапаты төмөн облигацияларга болгон таасирин азайтып, сапаты жогору, бирок duration ы узагыраак облигацияларга өтүү менен тобокелдиктин булагын өзгөртөт; натыйжада кредиттик тобокелдик азайып, пайыздык чен тобокелдиги жогорулайт.
Тобокелдикти азайтуу эмес, анын курамын өзгөртүү
Кредиттик тобокелдик жогорулаганда фонд менеджеринин жалгыз варианты кооптуу облигацияны сатып, накталай акчага өтүү эмес. Фонд кредиттик сапаты жогору, бирок пайыздык чендерге көбүрөөк сезгич узак-duration облигацияларга да өтүшү мүмкүн.
Изилдөө бул жүрүм-турумду risk substitution, башкача айтканда тобокелдикти алмаштыруу деп атайт.
Концептуалдык чынжыр:
Кредиттик шарттар начарлайт → учурдагы облигациялардын spread и жогорулайт → сапаты төмөн облигациялар сатылат → duration ы узагыраак облигациялар сатып алынат → кредиттик тобокелдик азаят, пайыздык чен тобокелдиги жогорулайт.
Duration gap
Фонддун duration көрсөткүчүн абсолюттук түрдө гана көзөмөлдөө жетишсиз; облигациялар рыногунун жалпы duration көрсөткүчү да ошол эле учурда өзгөрүшү мүмкүн. Ошондуктан изилдөө фонддун corporate-bond duration көрсөткүчүн benchmark тын corporate-bond бөлүгүнүн duration көрсөткүчүнөн алып:
\[ DurationGap_{i,t} = Duration^{Fund}_{i,t} - Duration^{Benchmark}_{i,t} \]
логикасында benchmark-relative өлчөмүн түзөт.
Оң duration gap фонд benchmark ка салыштырмалуу көбүрөөк пайыздык чен тобокелдигин көтөрөрүн; терс мааниси болсо duration кыскараак экенин көрсөтөт.
Active duration эмне үчүн өзүнчө эсептелет?
Облигациянын баасы же калган мөөнөтү убакыт өткөн сайын өзгөргөндө, менеджер эч кандай соода кылбаса да портфелдин duration көрсөткүчү өзгөрүшү мүмкүн. Изилдөө бул механикалык таасирди бөлүү үчүн ишке ашкан портфелди “менеджер өткөн чейректеги holdings курамын такыр өзгөртпөсө, бүгүн duration кандай болмок?” деген counterfactual менен салыштырат:
\[ \Delta ActiveDuration_{i,t} = Duration^{Realized}_{i,t} - Duration^{NoTrade}_{i,t} \]
Бул айырма discretionary portfolio adjustment ка жакыныраак duration өлчөмү болуп саналат.
Rating gap
Кредиттик рейтингдер булакта:
1 = AAA ... 22 = D
түрүндө сандык шкалага айландырылган.
Демек, бул изилдөөдө rating мааниси жогору болгон сайын кредиттик сапат начарыраак болот.
Rating gap:
\[ RatingGap = Rating^{Fund} - Rating^{Benchmark} \]
түрүндө чечмеленет. Rating gap азайышы фонд benchmark ка салыштырмалуу жогорураак кредиттик сапатка өткөнүн билдирет.
Убакыт катарындагы далилдер
2002–2023-жылдары aggregate duration gap менен Baa–Aaa default spread ортосундагы корреляция:
+0,5216
деп билдирилет.
Credit-rating gap менен default spread ортосундагы корреляция болсо:
−0,4003
деңгээлинде.
Бул эки натыйжа чогуу бааланганда, кредиттик стресс жогору болгон мезгилдерде орточо фонд:
- benchmark ка салыштырмалуу duration көрсөткүчүн көбөйтөт,
- кредиттик сапатын жакшыртат.
Фонд деңгээлиндеги baseline натыйжа
| Натыйжа өлчөмү | Булакта билдирилген таасир |
|---|---|
| Log portfolio duration | +10,7% – +10,9% стандарттык четтөө |
| Duration gap | +4,6% стандарттык четтөө |
| Active duration | +3,7% – +3,9% стандарттык четтөө |
Бул байланыш time fixed effects жана ар кандай fund controls кошулганда да сакталат.
Credit spread өзгөрүшүнүн пассивдүү жана активдүү компоненти
Фонддун орточо spread көрсөткүчү эки себептен өзгөрүшү мүмкүн:
- фонд ошол эле облигацияларды кармоону улантат, бирок алар рынокто кайра бааланат;
- менеджер сатып алуу-сатуу аркылуу башка spread көрсөткүчү бар облигацияларга өтөт.
Булак муну Passive ΔYldSprd жана Active ΔYldSprd деп бөлөт.
Кийинки duration узаруусу негизинен passive component ичинде байкалат.
| Passive spread шогу | Кийинки мезгилдеги таасир |
|---|---|
| Log duration | +12,1% SD |
| Duration gap | +5,7% SD |
| Active duration | +4,3% SD |
Active spread component коэффициенттери болсо кичине жана статистикалык жактан маанилүү эмес.
Жооп эмне үчүн асимметриялуу?
Фонддор кредиттик тобокелдик начарлаганда duration ды узартат; бирок кредиттик тобокелдик жакшырганда ошол эле көлөмдөгү тескери жооп байкалбайт.
| Өлчөм | Таасир |
|---|---|
| Log duration | +14,3% SD |
| Duration gap | +6,2% SD |
| Active duration | +4,4% SD |
Терс spread өзгөрүүлөрүнүн коэффициенттери статистикалык жактан маанилүү эмес. Булак муну risk substitution өзгөчө adverse credit state шарттарында ишке киреринин далили катары чечмелейт.
Фонддор Тобокелдикти Кайсы Операциялар Аркылу Өзгөртөт?
Портфель операцияларынын маалыматтары duration өзгөрүшү негизинен узак-duration облигацияларды сатып алуу менен; кредиттик сапаттын жогорулашы болсо сапаты төмөн облигацияларды сатуу менен ишке ашарын көрсөтөт.
Сатып алуулар: duration
Кредиттик шарттар бир стандарттык четтөөгө начарлаганда:
BuyDuration = +0,124 SD
жана статистикалык жактан маанилүү.
SellDuration коэффициенти болсо маанилүү эмес.
Сатуулар: кредиттик тобокелдик
SellRating коэффициенти:
+0,060 SD
жана статистикалык жактан маанилүү.
Булактагы шкалада rating percentile жогору болгон сайын кредиттик сапат төмөн болгондуктан, фонддордун сатуулары сапаты төмөнүрөөк облигацияларда топтолгонун билдирет.
BuyRating маанилүү эмес.
Ошондуктан операциялык механизм:
Узак duration сатып ал + сапаты төмөн кредитти сат.
Бул Жүрүм-турум “Reaching for Yield” Менен Бирдейби?
Жок. Reaching for yield инвестордун жогору киреше алуу үчүн сапаты төмөнүрөөк же кредиттик тобокелдиги жогору облигацияларга өтүшүн билдирет; бул изилдөөдө документтештирилген жүрүм-турум болсо кредиттик тобокелдикти азайтып, көбүрөөк пайыздык чен тобокелдигин алуу үчүн duration ды көбөйтүү болуп саналат.
Булак Choi жана Kronlund тибиндеги reaching-for-yield өлчөмдөрүн регрессияларга өзүнчө кошкондо, кредит-spread шогу менен duration узаруусунун ортосундагы оң байланыш сакталарын көрсөтөт.
Мындан тышкары, reaching-for-yield өлчөмдөрү benchmark-relative жана active-duration моделдеринде төмөнүрөөк duration менен байланыштуу.
Ошондуктан эки стратегия ар башка тобокелдик чектери болуп саналат:
| Жүрүм-турум | Кредиттик тобокелдик | Duration / пайыздык чен тобокелдиги |
|---|---|---|
| Reaching for yield | Жогорулайт | Изилдөөнүн борбордук механизми эмес |
| Risk substitution | Азаят | Жогорулайт |
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Маалымат булактары
Фонд деңгээлинде:
- CRSP Mutual Fund Database,
- Morningstar Direct
колдонулган.
Bond-level мүнөздөмөлөр:
- WRDS Bond Returns,
- Mergent FISD
аркылуу алынган.
Benchmark баа, киреше жана yield маалыматтары негизинен Bloomberg ден; жетишпегендери Morningstar дан толукталган.
Үлгү
Негизги үлгү:
- АКШдагы investment-grade corporate bond funds,
- Сентябрь 2002 – Декабрь 2023,
- 823 фонд,
- негизги маалымат сүрөттөмөсүндө 28.011 fund-quarter байкоо.
Фонддор кеминде 1 миллион доллар TNA га, кеминде 24 айлык тарыхка жана WRDS менен дал келтирүүгө боло турган кеминде бир corporate bond holding ге ээ болушу керек.
Орточо фонд
| Мүнөздөмө | Орточо |
|---|---|
| Corporate-bond duration | 5,02 жыл |
| Duration gap | −0,29 жыл |
| Credit rating | 8,26 |
| Rating gap | 0,46 |
| Expense ratio | 0,61% |
| Corporate bond share | 42,09% |
Орточо duration gap тин −0,29 болушу фонддор орточо алганда benchmark corporate-bond component тен бир аз кыскараак duration га ээ экенин көрсөтөт.
Rating gap тин +0,46 болушу болсо орточо фонд benchmark ка салыштырмалуу бир аз төмөн кредиттик сапаттагы корпоративдик облигацияларды кармап турганын көрсөтөт.
Event study: downgrade жана default шоктору
Baseline spread талдоосу менеджердин келечектеги пайыздык чендерди туура болжолдоого аракеттениши менен да түшүндүрүлүшү мүмкүн. Ошондуктан авторлор түздөн-түз кредиттик шок жаратышы мүмкүн болгон эки окуяны колдонушат:
- investment-grade облигациянын high-yield деңгээлине түшүрүлүшү,
- bond default.
Treated фонд окуяга чейинки −8 менен −5 чейректин аралыгында тиешелүү облигацияны кармап турган жана облигация кеминде бир чейректе corporate-bond портфелинин %0,5 тен көбүн түзгөн болсо ушундай деп аныкталат.
Ар бир treated фонд ошол эле benchmark ты көзөмөлдөгөн control фонд менен propensity-score matching ыкмасы аркылуу дал келтирилген.
Акыркы event sample:
- 68 downgrade/default окуясы,
- 2.911 treated fund-event observation.
Event study нин маанилүү дизайн өзгөчөлүгү
Downgrade/default болгон облигация outcome дан чыгарылган. Ошентип, шок алган облигациянын rating же duration көрсөткүчүндөгү механикалык өзгөрүү натыйжаны жетелеп кетпешине аракет жасалган.
Талдоо төмөнкү суроого багытталат:
Фонддун ичиндеги бир облигация түз кредиттик шокко туш болгондо менеджер портфелдин калган бөлүгүн кантип өзгөртөт?
Event-study жыйынтыктары
| Өлчөм | Average post-event effect |
|---|---|
| Duration gap | +11,7% SD |
| Rating gap | −10,2% SD |
Үчүнчү чейректе duration-gap таасири:
+16,8% SD
деңгээлине жетет.
Rating gap экинчи чейректе болжол менен:
−5,7% SD
болот жана кийинки мезгилдерде да терс бойдон калат.
Pre-trend чектөөсү
Duration event-study коэффициенттеринде окуяга чейин ачык жана статистикалык жактан маанилүү differential pre-trend жок.
Бирок rating gap үчүн qtr = −3 жана qtr = −2 коэффициенттери оң жана маанилүү. Булак муну correlated credit deterioration же downgrade/default алдында anticipatory adjustment менен байланыштуу болушу мүмкүн деп белгилейт.
Ошондуктан event-study нин duration натыйжасы rating натыйжасына караганда тазараак чечмелениши керек.
Күчтүүрөөк Duration Башкаруусу Жогорку Фонд Натыйжасы Менен Байланышабы?
Ооба, изилдөө үлгүсүндө кредиттик тобокелдик жогору кезде duration ды көбүрөөк узартууга жакын фонддор кийинки мезгилдерде жогорураак таза киреше жана risk-adjusted alpha менен байланыштуу; бирок бул жыйынтык тарыхый болжол байланыш болуп, келечектеги инвестициялык натыйжага кепилдик бербейт.
ActiveDurMgmt өлчөмү
Ар бир фонд үчүн өткөн 20 чейрек portfolio yield-spread өзгөрүшүнө жараша tercile топторуна бөлүнөт.
Өлчөм:
\[ ActiveDurMgmt = Average(\Delta ActiveDuration_{next}|HighCreditRisk) - Average(\Delta ActiveDuration_{next}|LowCreditRisk) \]
логикасы менен түзүлөт.
Жогорураак маани фонд кредиттик тобокелдик жогорулаганда duration ды төмөн кредиттик тобокелдик мезгилдерине салыштырмалуу күчтүүрөөк көбөйтөрүн көрсөтөт.
Кийинки чейректеги натыйжа
| Натыйжа | Булактагы жыйынтык |
|---|---|
| Next-quarter net return | +5,01 bp |
| Жылдыкка айландырылган болжолдуу таза киреше айырмасы | +20 bp |
| Next-quarter alpha | +3,14 bp |
| Жылдыкка айландырылган болжолдуу alpha | +13 bp |
| High-credit-risk quarter alpha | +5,21 bp/чейрек ≈ +21 bp/жыл |
High-minus-low портфели
Фонддор ActiveDurMgmt боюнча ар бир чейректе беш топко бөлүнгөн. Top quintile long, bottom quintile short кармаган академиялык портфель үчүн:
| Мезгил | Raw return, bp/чейрек | Alpha, bp/чейрек |
|---|---|---|
| Бардык үлгү | 14,33 | 14,37 |
| Жогорку кредиттик тобокелдик | 22,95 | 20,46 |
| Төмөн кредиттик тобокелдик | 5,70 | 7,30 |
Төмөн кредиттик тобокелдик мезгилиндеги эки натыйжа статистикалык жактан маанилүү эмес.
Булак кумулятивдүү long-short сериясы 2023-жылдын аягында болжол менен %12 ге жеткенин билдирет.
Бул натыйжаны кантип чечмелөө керек?
Изилдөөнүн аргументи боюнча, эгер ActiveDurMgmt болгону көбүрөөк unconditional interest-rate risk көтөрүүгө болгон каалоону өлчөсө, raw return жогору болушу мүмкүн эле, бирок alpha нын жогорулашы милдеттүү эмес болчу.
Raw return жана risk-adjusted alpha менен тең оң байланыштын табылышы авторлор тарабынан state-dependent duration management managerial skill дын бир өлчөмү болушу мүмкүн деген далил катары чечмеленет.
Ошол эле учурда изилдөө рандомизацияланган эксперимент эмес. Демек, “duration ды узарткан ар бир фонд жакшыраак натыйжа көрсөтөт” же “бул стратегия келечекте жогорку киреше берет” деген жыйынтык чыгарууга болбойт.
Robustness текшерүүлөрү
Негизги жыйынтыктар:
- Morningstar дын currently reported benchmark көрсөткүчү колдонулганда,
- duration ордуна maturity колдонулганда,
- ActiveDurMgmt rolling volatility менен масштабдалганда
жалпы багытын сактайт.
Alternative ActiveDurMgmt portfolio robustness тестинде бардык үлгү alpha сы 18,97 bp/чейрек, high-credit-risk alpha сы 26,19 bp/чейрек деп билдирилет; low-credit-risk натыйжасы дагы эле статистикалык жактан маанилүү эмес.
Булактын ичиндеги байкоо санынын айырмасы
Data бөлүмү акыркы үлгү үчүн 28.011 fund-quarter observation билдирет. Бирок айрым регрессия таблицаларында мындан жогору байкоо сандары көрсөтүлөт; мисалы baseline Таблица II де 28.961 ге, Table III Panel B де 29.463 ке чейин.
Булак текст бул айырманын себебин өзүнчө түшүндүрбөгөндүктөн, Verianla бул сандарды бирдиктүү үлгү санына мажбурлап келтирбейт.
Изилдөө колдогон жыйынтыктар
- Кредиттик шарттары начарлаган корпоративдик облигация фонддору кийинки мезгилде duration ды көбөйтөт.
- Ошол эле фонддор кредиттик сапатын жакшыртат.
- Duration узаруусу өзгөчө учурдагы holdings дин пассивдүү spread начарлашынан кийин байкалат.
- Жооп credit deterioration багытында күчтүү, credit improvement багытында алсыз.
- Фонддор duration ды негизинен узак-duration облигацияларды сатып алуу менен көбөйтөт.
- Кредиттик сапатын негизинен сапаты төмөн облигацияларды сатуу менен жакшыртат.
- Downgrade/default шокторунан кийин портфелдин таасирленбеген бөлүгү узагыраак duration жана жакшыраак кредиттик сапатка өтөт.
- Күчтүүрөөк state-dependent duration management жогорураак кийинки мезгил return жана alpha менен байланыштуу.
Изилдөө колдобогон жыйынтыктар
- Фонддордун жалпы тобокелдиги сөзсүз азаят деп айтууга болбойт; тобокелдиктин курамы өзгөрөт.
- Duration узаруусу reaching for yield менен бирдей жүрүм-турум эмес.
- Ар бир duration узаруусун менеджердик чеберчилик катары чечмелөөгө болбойт.
- Event study толугу менен рандомизацияланган эксперимент эмес.
- Rating event-study жыйынтыктарында таза pre-trend жок болгондуктан, rating жыйынтыктарын duration жыйынтыктарына караганда этият баалоо керек.
- ActiveDurMgmt боюнча түзүлгөн long-short портфель келечекте ошол эле натыйжага кепилдик бербейт.
- Жыйынтыктар high-yield bond funds же башка өлкөлөрдөгү фонддорго ошол эле көлөмдө колдонулары көрсөтүлгөн эмес.
Жалпы жыйынтык
Изилдөө туруктуу кирешелүү фонддордо тобокелдикти башкарууну бир эле тобокелдик көрсөткүчү боюнча чечмелөө жаңылыштыкка алып келиши мүмкүн экенин көрсөтөт. Фонддун узагыраак duration га өтүшү биринчи караганда “көбүрөөк тобокелдик” сыяктуу көрүнүшү мүмкүн; бирок ошол эле учурда кредиттик сапат жогоруласа, чындыгында фонд тобокелдикти бир булактан башкасына көчүрүп жатат.
Ошондуктан изилдөөнүн борбордук идеясы төмөнкүдөй:
Фонд менеджерлери кредиттик тобокелдик кымбаттаганда тобокелдик көтөрүүдөн толугу менен баш тартуунун ордуна кредиттик тобокелдиктен пайыздык чен тобокелдигине өтүшү мүмкүн.
Бул тобокелдикти алмаштыруу, өзгөчө начар кредиттик шарттарда, активдүү туруктуу кирешелүү портфель башкаруунун маанилүү өлчөмү катары көрүнөт.
Булак жана Ыкма Жөнүндө Эскертүү
Түп нуска изилдөө: Risk Substitution in Fixed-Income Funds: Duration Adjustment and Credit Conditions
Авторлор: Claire Yurong Hong; Yafei Guo; Qifei Zhu.
Мекемелер: Shanghai Jiao Tong University, Shanghai Advanced Institute of Finance; Texas A&M University.
Corresponding/contact author: SSRN жазуусунда Claire Yurong Hong contact author катары көрсөтүлгөн.
Изилдөө датасы: 17 Июль 2026.
SSRN ге жүктөлгөн датасы: 31 Июль 2026.
DOI: 10.2139/ssrn.7130639.
Платформа: SSRN.
Булак түрү: Working paper / preprint.
Рецензия абалы: Текшерилген жазууда рецензияланган журналдык басылма көрсөтүлгөн эмес.
Автордук укук/лицензия: SSRN жазуусунда All Rights Reserved деп көрсөтүлүп, кайра колдонуу үчүн уруксат талап кылынары айтылат. Бул Verianla баянында булактын тексти, таблицасы же сүрөттөрү кайра жарыяланган эмес; эмпирикалык жыйынтыктар өз алдынча окутуучу түзүмдө кайра түшүндүрүлгөн.
Негизги маалымат булактары: CRSP Mutual Fund Database, Morningstar Direct, WRDS Bond Returns, Mergent FISD, Bloomberg жана Treasury yield curve маалыматтары.
Негизги үлгү: АКШдагы investment-grade corporate bond funds; 823 фонд; 2002–2023.
Ыкма: Fund-quarter panel regressions; benchmark-relative portfolio measures; passive/active yield-spread decomposition; purchase/sale decomposition; downgrade/default propensity-score-matched event study; holdings-based ActiveDurMgmt performans өлчөмү; calendar-time long-short portfolio tests.
Каржылоо: Булак текстинде өзүнчө каржылоо билдирүүсү көрүнбөйт.
Кызыкчылыктардын кагылышы: Булак текстинде өзүнчө conflict-of-interest билдирүүсү көрүнбөйт.
Борбордук эмпирикалык жыйынтык: Credit conditions начарлаганда фонддор low-quality credit exposure ды азайтып, duration ды көбөйтөт; муну негизинен longer-duration bond purchases жана lower-quality bond sales аркылуу ишке ашырат.
Event-study чектөөсү: Duration үчүн окуяга чейинки differential trend дер кичине жана маанилүү эмес; rating үчүн айрым pre-event коэффициенттери маанилүү болгондуктан rating жыйынтыгын этият чечмелөө керек.
Натыйжа чектөөсү: Active duration management менен жогорураак келечектеги return/alpha ортосунда статистикалык байланыш табылышы келечекте кепилденген инвестициялык натыйжаны билдирбейт.
Булак ичиндеги отчеттук эскертүү: Негизги маалымат бөлүмү менен айрым регрессия таблицаларында көрсөтүлгөн observation сандары так дал келбейт; булак бул айырманы өзүнчө түшүндүрбөйт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген