

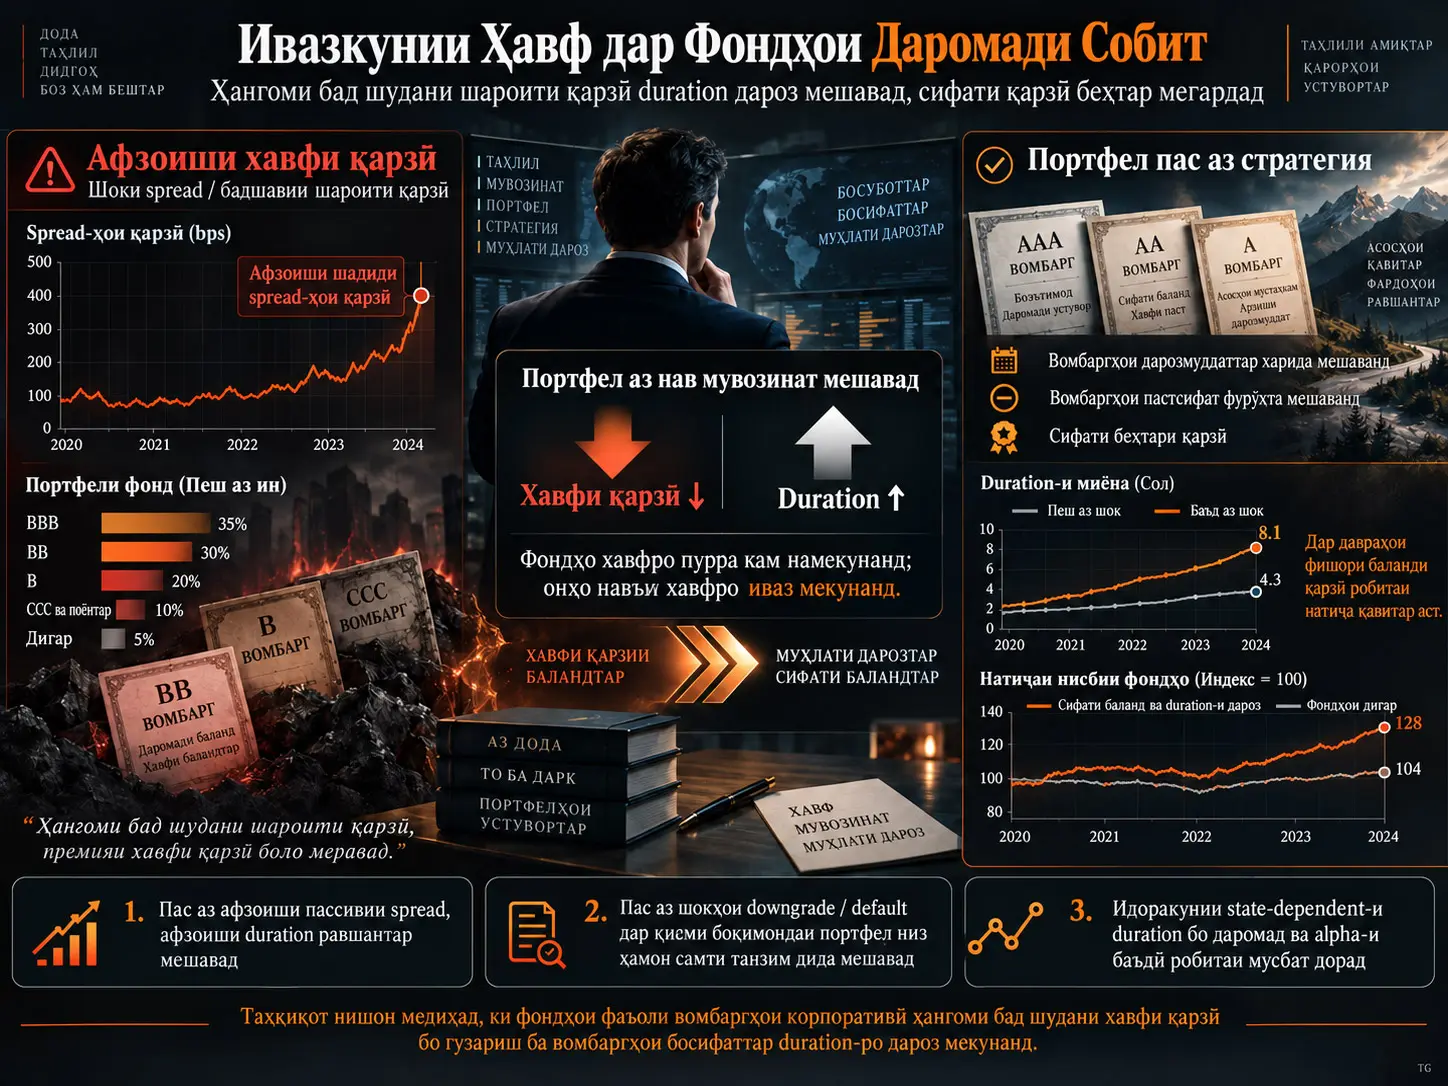
Фондҳои фаъоли вомбаргҳои корпоративӣ на танҳо қарор медиҳанд, ки “чӣ қадар хавф” қабул кунанд, балки кадом навъи хавфро ҳам ба зимма гиранд. Таҳқиқоти баррасишуда нишон медиҳад, ки фондҳои вомбаргҳои корпоративии дараҷаи сармоягузории ИМА ҳангоми бад шудани шароити қарзӣ ба ҷойи пурра хориҷ кардани хавф аз портфелҳои худ байни хавфи қарзӣ ва хавфи меъёри фоиз ба таври низомманд ивазкунӣ анҷом медиҳанд.
Тибқи таҳқиқоте, ки маълумоти муфассали holdings-и фондҳоро барои солҳои 2002–2023 истифода мекунад, вақте yield spread-и вомбаргҳои мавҷудаи фондҳо боло меравад, мудирон дар давраи баъдӣ вомбаргҳои дорои duration-и дарозтарро мехаранд ва вомбаргҳои дорои сифати қарзии пасттарро мефурӯшанд. Дар натиҷа, сифати қарзии портфел беҳтар шуда, ҳассосияти он ба меъёрҳои фоиз зиёд мешавад.
Қисми event-study-и таҳқиқот вомбаргҳоеро, ки аз investment-grade ба high-yield поин бурда шудаанд ё default кардаанд, ҳамчун шоки мустақими қарзӣ истифода мекунад. Мушоҳида мешавад, ки фондҳои дучори чунин рӯйдодҳо ҳатто пас аз хориҷ кардани вомбарги зарбадида duration gap-и қисми боқимондаи портфелро зиёд карда, сифати қарзиро беҳтар мекунанд.
Муаллифон ҳамчунин гузориш медиҳанд, ки фондҳое, ки ҳангоми баланд будани хавфи қарзӣ duration-ро қавитар танзим мекунанд, дар давраҳои баъдӣ даромади софи баландтар ва alpha мегиранд. Аммо ин натиҷаҳои фаъолият робитаи таърихии оморӣ дар намунаи таҳқиқот мебошанд; онҳо барои даромади ояндаи фонд ё натиҷаи сармоягузорӣ кафолат нестанд.
Duration чист ва чаро аз хавфи қарзӣ фарқ мекунад?
Duration-и вомбарг танҳо дарозии муҳлати онро нишон намедиҳад. Duration яке аз меъёрҳои асосии коғазҳои қиматноки даромади собит аст, ки нишон медиҳад нархи вомбарг ба тағйироти меъёри фоиз то чӣ андоза ҳассос аст. Умуман, duration-и баландтар маънои ҳассосияти бештари нарх ба тағйироти меъёри фоизро дорад.
Хавфи қарзӣ бошад, ба он вобаста аст, ки ширкати барорандаи вомбарг қарзи худро баргардонда натавонад, сифати қарзиаш бад шавад ё бозор барои чунин хавф spread-и баландтар талаб кунад.
Аз ин рӯ, ҳатто агар ду портфел сатҳи якхелаи хавфи умумӣ дошта бошанд ҳам, таркиби хавф метавонад гуногун бошад:
- хавфи қарзии баланд + duration-и паст,
- хавфи қарзии паст + duration-и баланд
ва таркибҳои гуногуни монанд имконпазиранд.
Ҳангоми Баланд Шудани Хавфи Қарзӣ Чаро Фондҳо Duration-ро Дароз Мекунанд?
Тибқи механизме, ки таҳқиқоти манбаъ пешниҳод мекунад, ҳангоми бад шудани шароити қарзӣ фондҳо ба ҷойи пурра баромадан аз мукофотҳои хавфи даромади собит, таъсири худро ба вомбаргҳои сифати қарзиашон паст кам карда, ба вомбаргҳои босифаттар, вале дорои duration-и дарозтар мегузаранд; ҳамин тавр, хавфи қарзӣ коҳиш ёфта, хавфи меъёри фоиз зиёд мешавад.
На кам кардани хавф, балки тағйир додани таркиби он
Ҳангоми зиёд шудани хавфи қарзӣ интихоби ягонаи мудири фонд фурӯхтани вомбарги хавфнок ва гузаштан ба нақд нест. Фонд метавонад ба вомбаргҳои дорои сифати қарзии баландтар, вале ба меъёрҳои фоиз ҳассостари дароз-duration низ гузарад.
Таҳқиқот ин рафторро risk substitution, яъне ивазкунии хавф меномад.
Занҷири консептуалӣ:
Шароити қарзӣ бад мешавад → spread-и вомбаргҳои мавҷуда боло меравад → вомбаргҳои пастсифат фурӯхта мешаванд → вомбаргҳои дорои duration-и дарозтар харидорӣ мешаванд → хавфи қарзӣ кам мешавад, хавфи меъёри фоиз зиёд мешавад.
Duration gap
Танҳо пайгирӣ кардани duration-и фонд ба таври мутлақ кофӣ нест; duration-и тамоми бозори вомбаргҳо метавонад ҳамзамон тағйир ёбад. Аз ин рӯ, таҳқиқот duration-и corporate-bond-и фондро аз duration-и қисми corporate-bond-и benchmark тарҳ карда:
\[ DurationGap_{i,t} = Duration^{Fund}_{i,t} - Duration^{Benchmark}_{i,t} \]
меъёри benchmark-relative месозад.
Duration gap-и мусбат нишон медиҳад, ки фонд нисбат ба benchmark хавфи бештари меъёри фоиз дорад; арзиши манфӣ бошад, duration-и кӯтоҳтарро нишон медиҳад.
Чаро Active duration алоҳида ҳисоб карда мешавад?
Вақте нарх ё муҳлати боқимондаи вомбарг бо гузашти вақт тағйир меёбад, duration-и портфел ҳатто бе ягон амали мудир метавонад тағйир ёбад. Барои ҷудо кардани ин таъсири механикӣ таҳқиқот портфели воқеиро бо counterfactual-и “агар мудир holdings-и семоҳаи пешинаро тамоман тағйир намедод, duration имрӯз чӣ қадар мешуд?” муқоиса мекунад:
\[ \Delta ActiveDuration_{i,t} = Duration^{Realized}_{i,t} - Duration^{NoTrade}_{i,t} \]
Ин фарқ меъёри duration аст, ки ба discretionary portfolio adjustment наздиктар мебошад.
Rating gap
Рейтингҳои қарзӣ дар манбаъ:
1 = AAA ... 22 = D
ба миқёси рақамӣ табдил дода шудаанд.
Бинобар ин, дар ин таҳқиқот арзиши баландтари rating маънои сифати қарзии бадтар-ро дорад.
Rating gap:
\[ RatingGap = Rating^{Fund} - Rating^{Benchmark} \]
ба ҳамин шакл тафсир мешавад. Коҳиши Rating gap маънои онро дорад, ки фонд нисбат ба benchmark ба сифати қарзии баландтар гузаштааст.
Далели силсилаи вақт
Дар давраи 2002–2023 таносуби байни aggregate duration gap ва Baa–Aaa default spread:
+0,5216
гузориш шудааст.
Таносуби байни Credit-rating gap ва default spread бошад:
−0,4003
дар ҳамин сатҳ аст.
Ҳангоми якҷо арзёбӣ кардани ин ду натиҷа, дар давраҳои фишори баланди қарзӣ фонди миёна:
- duration-и худро нисбат ба benchmark зиёд мекунад,
- сифати қарзиро беҳтар мекунад.
Натиҷаи baseline дар сатҳи фонд
| Меъёри натиҷа | Таъсири дар манбаъ гузоришшуда |
|---|---|
| Log portfolio duration | +10,7% – +10,9% инҳирофи стандартӣ |
| Duration gap | +4,6% инҳирофи стандартӣ |
| Active duration | +3,7% – +3,9% инҳирофи стандартӣ |
Ин робита ҳангоми илова шудани time fixed effects ва fund controls-и гуногун ҳам боқӣ мемонад.
Ҷузъи ғайрифаъол ва фаъоли тағйироти Credit spread
Spread-и миёнаи фонд метавонад бо ду сабаб тағйир ёбад:
- фонд ҳамон вомбаргҳоро нигоҳ медорад, аммо онҳо дар бозор аз нав нархгузорӣ мешаванд;
- мудир тавассути харидуфурӯш ба вомбаргҳои дорои spread-и дигар мегузарад.
Манбаъ онҳоро ҳамчун Passive ΔYldSprd ва Active ΔYldSprd ҷудо мекунад.
Дарозшавии минбаъдаи duration асосан дар passive component пайдо мешавад.
| Шоки Passive spread | Таъсири давраи баъдӣ |
|---|---|
| Log duration | +12,1% SD |
| Duration gap | +5,7% SD |
| Active duration | +4,3% SD |
Коэффитсиентҳои Active spread component бошанд хурд ва аз ҷиҳати оморӣ аҳамиятнок нестанд.
Чаро вокуниш асимметрӣ аст?
Фондҳо ҳангоми бад шудани хавфи қарзӣ duration-ро дароз мекунанд; аммо ҳангоми беҳтар шудани хавфи қарзӣ вокуниши баръакси ҳамон андоза мушоҳида намешавад.
| Меъёр | Таъсир |
|---|---|
| Log duration | +14,3% SD |
| Duration gap | +6,2% SD |
| Active duration | +4,4% SD |
Коэффитсиентҳои тағйироти манфии spread аз ҷиҳати оморӣ аҳамиятнок нестанд. Манбаъ инро ҳамчун далеле тафсир мекунад, ки risk substitution махсусан дар ҳолатҳои adverse credit state фаъол мешавад.
Фондҳо Хавфро Бо Кадом Амалиётҳо Тағйир Медиҳанд?
Маълумоти амалиётии портфел нишон медиҳад, ки тағйироти duration асосан бо хариди вомбаргҳои дароз-duration ва беҳтар шудани сифати қарзӣ бошад бо фурӯши вомбаргҳои пастсифат ба амал меояд.
Харидҳо: duration
Ҳангоми як инҳирофи стандартӣ бад шудани шароити қарзӣ:
BuyDuration = +0,124 SD
ва аз ҷиҳати оморӣ аҳамиятнок аст.
Коэффитсиенти SellDuration бошад аҳамиятнок нест.
Фурӯшҳо: хавфи қарзӣ
Коэффитсиенти SellRating:
+0,060 SD
ва аз ҷиҳати оморӣ аҳамиятнок аст.
Азбаски дар миқёси манбаъ rating percentile-и баландтар сифати қарзии пасттарро ифода мекунад, ин маънои онро дорад, ки фурӯши фондҳо дар вомбаргҳои пастсифаттар мутамарказ шудааст.
BuyRating аҳамиятнок нест.
Пас, механизми амалиёт:
Duration-и дароз бихар + қарзи пастсифатро бифурӯш.
Оё Ин Рафтор Бо “Reaching for Yield” Яксон Аст?
Не. Reaching for yield маънои онро дорад, ки сармоягузор барои гирифтани даромади баландтар ба вомбаргҳои сифати пасттар ё дорои хавфи қарзии баландтар мегузарад; рафтори ҳуҷҷатшуда дар ин таҳқиқот бошад, ҳангоми кам кардани хавфи қарзӣ барои қабул кардани хавфи бештари меъёри фоиз duration-ро зиёд мекунад.
Манбаъ нишон медиҳад, ки вақте меъёрҳои reaching-for-yield-и навъи Choi ва Kronlund ба регрессияҳо алоҳида илова мешаванд, робитаи мусбат байни шоки credit-spread ва дарозшавии duration боқӣ мемонад.
Илова бар ин, меъёрҳои reaching-for-yield дар моделҳои benchmark-relative ва active-duration бо duration-и пасттар робита доранд.
Аз ин рӯ, ин ду стратегия ҳошияҳои ҷудогонаи хавф мебошанд:
| Рафтор | Хавфи қарзӣ | Duration / хавфи меъёри фоиз |
|---|---|---|
| Reaching for yield | Меафзояд | Механизми марказии таҳқиқот нест |
| Risk substitution | Кам мешавад | Меафзояд |
Усул ва Натиҷаҳои Таҳқиқот
Манбаъҳои маълумот
Дар сатҳи фонд:
- CRSP Mutual Fund Database,
- Morningstar Direct
истифода шудаанд.
Хусусиятҳои Bond-level:
- WRDS Bond Returns,
- Mergent FISD
гирифта шудаанд.
Маълумоти benchmark оид ба нарх, даромад ва yield асосан аз Bloomberg гирифта шуда, камбудиҳо аз Morningstar пур карда шудаанд.
Намуна
Намунаи асосӣ:
- investment-grade corporate bond funds-и ИМА,
- Сентябр 2002 – Декабр 2023,
- 823 фонд,
- дар тавсифи асосии маълумот 28.011 fund-quarter мушоҳида.
Фондҳо бояд ҳадди ақал 1 миллион доллар TNA, ҳадди ақал 24 моҳи таърих ва ҳадди ақал як corporate bond holding дошта бошанд, ки бо WRDS мувофиқ карда шавад.
Фонди миёна
| Хусусият | Миёна |
|---|---|
| Corporate-bond duration | 5,02 сол |
| Duration gap | −0,29 сол |
| Credit rating | 8,26 |
| Rating gap | 0,46 |
| Expense ratio | 0,61% |
| Corporate bond share | 42,09% |
Duration gap-и миёнаи −0,29 нишон медиҳад, ки фондҳо ба ҳисоби миёна нисбат ба benchmark corporate-bond component duration-и андаке кӯтоҳтар доранд.
Rating gap-и +0,46 бошад нишон медиҳад, ки фонди миёна нисбат ба benchmark вомбаргҳои корпоративии дорои сифати қарзии каме пасттарро нигоҳ медорад.
Event study: шокҳои downgrade ва default
Таҳлили baseline spread метавонад бо кӯшиши мудир барои дуруст пешгӯӣ кардани меъёрҳои фоизии оянда ҳам шарҳ дода шавад. Аз ин рӯ, муаллифон ду рӯйдодро истифода мекунанд, ки метавонанд шоки мустақимтари қарзӣ эҷод кунанд:
- поин бурдани вомбарги investment-grade ба high-yield,
- bond default.
Treated фонд вақте муайян мешавад, ки он вомбарги марбутро дар фосилаи аз −8 то −5 семоҳаи пеш аз рӯйдод нигоҳ дошта бошад ва вомбарг ҳадди ақал дар як семоҳа зиёда аз %0,5 портфели corporate-bond-ро ташкил дода бошад.
Ҳар treated фонд бо control фонде, ки ҳамон benchmark-ро пайгирӣ мекунад, бо усули propensity-score matching мувофиқ карда шудааст.
Event sample-и ниҳоӣ:
- 68 рӯйдоди downgrade/default,
- 2.911 treated fund-event observation.
Хусусияти муҳими тарҳи Event study
Вомбарге, ки downgrade/default-ро аз сар гузаронидааст, аз outcome хориҷ карда шудааст. Бо ин роҳ кӯшиш шудааст, ки тағйироти механикии rating ё duration-и вомбарги зарбадида натиҷаро ба самти худ накашад.
Таҳлил ба саволи зерин тамаркуз мекунад:
Вақте як вомбарг дар дохили фонд мустақиман шоки қарзӣ мегирад, мудир қисми боқимондаи портфелро чӣ гуна тағйир медиҳад?
Натиҷаҳои Event-study
| Меъёр | Average post-event effect |
|---|---|
| Duration gap | +11,7% SD |
| Rating gap | −10,2% SD |
Дар семоҳаи сеюм таъсири duration-gap:
+16,8% SD
мерасад.
Rating gap дар семоҳаи дуюм тақрибан:
−5,7% SD
мешавад ва дар давраҳои баъдӣ ҳам манфӣ мемонад.
Маҳдудияти Pre-trend
Дар коэффитсиентҳои duration event-study пеш аз рӯйдод differential pre-trend-и равшан ва аз ҷиҳати оморӣ аҳамиятнок вуҷуд надорад.
Аммо барои rating gap коэффитсиентҳои qtr = −3 ва qtr = −2 мусбат ва аҳамиятноканд. Манбаъ мегӯяд, ки ин метавонад бо correlated credit deterioration ё anticipatory adjustment-и пеш аз downgrade/default вобаста бошад.
Аз ин рӯ, натиҷаи duration-и event-study бояд нисбат ба натиҷаи rating тозатар тафсир карда шавад.
Оё Идоракунии Қавитари Duration Бо Натиҷаи Баландтари Фонд Робита Дорад?
Бале, дар намунаи таҳқиқот фондҳое, ки ҳангоми баланд будани хавфи қарзӣ duration-ро бештар дароз мекунанд, дар давраҳои баъдӣ бо даромади софи баландтар ва risk-adjusted alpha алоқаманданд; аммо ин натиҷа робитаи таърихии пешгӯӣ мебошад ва фаъолияти сармоягузории ояндаро кафолат намедиҳад.
Меъёри ActiveDurMgmt
Барои ҳар фонд 20 семоҳаи гузашта аз рӯи тағйироти portfolio yield-spread ба tercile ҷудо карда мешавад.
Меъёр:
\[ ActiveDurMgmt = Average(\Delta ActiveDuration_{next}|HighCreditRisk) - Average(\Delta ActiveDuration_{next}|LowCreditRisk) \]
бо ҳамин мантиқ сохта мешавад.
Арзиши баландтар нишон медиҳад, ки фонд ҳангоми афзудани хавфи қарзӣ duration-ро нисбат ба давраҳои хавфи қарзии паст қавитар зиёд мекунад.
Натиҷаи семоҳаи баъдӣ
| Натиҷа | Натиҷаи манбаъ |
|---|---|
| Next-quarter net return | +5,01 bp |
| Фарқи тахминии солонаи даромади соф | +20 bp |
| Next-quarter alpha | +3,14 bp |
| Alpha-и тахминии солона | +13 bp |
| High-credit-risk quarter alpha | +5,21 bp/семоҳа ≈ +21 bp/сол |
Портфели High-minus-low
Фондҳо аз рӯи ActiveDurMgmt ҳар семоҳа ба панҷ гурӯҳ тақсим шудаанд. Барои портфели академие, ки Top quintile long ва bottom quintile short-ро нигоҳ медорад:
| Давра | Raw return, bp/семоҳа | Alpha, bp/семоҳа |
|---|---|---|
| Тамоми намуна | 14,33 | 14,37 |
| Хавфи қарзии баланд | 22,95 | 20,46 |
| Хавфи қарзии паст | 5,70 | 7,30 |
Ду натиҷаи давраи хавфи қарзии паст аз ҷиҳати оморӣ аҳамиятнок нестанд.
Манбаъ гузориш медиҳад, ки силсилаи ҷамъшавандаи long-short то охири соли 2023 тақрибан ба %12 расидааст.
Ин натиҷаи фаъолиятро чӣ гуна бояд тафсир кард?
Далели таҳқиқот чунин аст: агар ActiveDurMgmt танҳо хоҳиши гирифтани unconditional interest-rate risk-и бештарро чен мекард, raw return метавонист баланд бошад, аммо болоравии alpha зарур намешуд.
Пайдо шудани робитаи мусбат ҳам бо raw return ва ҳам бо risk-adjusted alpha аз ҷониби муаллифон ҳамчун далеле тафсир мешавад, ки state-dependent duration management метавонад яке аз ҷанбаҳои managerial skill бошад.
Бо вуҷуди ин, таҳқиқот таҷрибаи тасодуфӣ нест. Аз ин рӯ, хулоса кардан мумкин нест, ки “ҳар фонде, ки duration-ро дароз мекунад, беҳтар фаъолият мекунад” ё “ин стратегия дар оянда даромади баланд меорад”.
Санҷишҳои Robustness
Натиҷаҳои асосӣ:
- ҳангоми истифодаи currently reported benchmark-и Morningstar,
- ҳангоми истифодаи maturity ба ҷойи duration,
- ҳангоми миқёсбандии ActiveDurMgmt бо rolling volatility
самти умумии худро нигоҳ медоранд.
Дар Alternative ActiveDurMgmt portfolio robustness test alpha-и тамоми намуна 18,97 bp/семоҳа ва high-credit-risk alpha 26,19 bp/семоҳа гузориш шудааст; натиҷаи low-credit-risk боз ҳам аз ҷиҳати оморӣ аҳамиятнок нест.
Тафовути шумораи мушоҳидаҳо дар дохили манбаъ
Қисми Data барои намунаи ниҳоӣ 28.011 fund-quarter observation гузориш медиҳад. Аммо дар баъзе ҷадвалҳои регрессия шумораи бештари мушоҳидаҳо оварда шудааст; масалан, дар baseline Table II то 28.961 ва дар Table III Panel B то 29.463.
Азбаски матни манбаъ сабаби ин фарқро алоҳида шарҳ намедиҳад, Verianla ин рақамҳоро маҷбуран ба як шумораи ягонаи намуна баробар намекунад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Фондҳои вомбаргҳои корпоративӣ, ки шароити қарзиашон бад мешавад, дар давраи баъдӣ duration-ро зиёд мекунанд.
- Ҳамин фондҳо сифати қарзиро беҳтар мекунанд.
- Дарозшавии duration махсусан пас аз бадшавии passive spread-и holdings-и мавҷуда дида мешавад.
- Вокуниш дар самти credit deterioration қавӣ ва дар самти credit improvement суст аст.
- Фондҳо duration-ро асосан бо харидани вомбаргҳои дароз-duration зиёд мекунанд.
- Сифати қарзиро асосан бо фурӯши вомбаргҳои пастсифат беҳтар мекунанд.
- Пас аз шокҳои downgrade/default қисми осебнадидаи портфел ба duration-и дарозтар ва сифати қарзии беҳтар мегузарад.
- State-dependent duration management-и қавитар бо return ва alpha-и баландтари давраи баъдӣ алоқаманд аст.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Гуфтан мумкин нест, ки хавфи умумии фондҳо ҳатман кам мешавад; таркиби хавф тағйир меёбад.
- Дарозшавии duration бо reaching for yield як рафтор нест.
- Ҳар як дарозшавии duration-ро ҳамчун маҳорати мудирӣ тафсир кардан мумкин нест.
- Event study таҷрибаи комилан тасодуфӣ нест.
- Азбаски дар натиҷаҳои rating event-study pre-trend-и тоза вуҷуд надорад, натиҷаҳои rating бояд нисбат ба натиҷаҳои duration бо эҳтиёти бештар арзёбӣ шаванд.
- Портфели long-short, ки аз рӯи ActiveDurMgmt сохта шудааст, дар оянда ҳамон фаъолиятро кафолат намедиҳад.
- Нишон дода нашудааст, ки натиҷаҳо ба high-yield bond funds ё фондҳои кишварҳои дигар бо ҳамон андоза татбиқ мешаванд.
Хулосаи умумӣ
Таҳқиқот нишон медиҳад, ки хондани идоракунии хавф дар фондҳои даромади собит танҳо аз рӯи як нишондиҳандаи хавф метавонад иштибоҳовар бошад. Гузаштани фонд ба duration-и дарозтар дар назари аввал метавонад “хавфи бештар” намояд; аммо агар ҳамзамон сифати қарзӣ беҳтар шавад, дар асл фонд хавфро аз як манбаъ ба манбаи дигар мегузаронад.
Аз ин рӯ, ғояи марказии таҳқиқот чунин аст:
Вақте хавфи қарзӣ гаронтар мешавад, мудирони фонд метавонанд ба ҷойи пурра даст кашидан аз қабул кардани хавф аз хавфи қарзӣ ба хавфи меъёри фоиз гузаранд.
Ин ивазкунии хавф, махсусан дар шароити бади қарзӣ, ҳамчун як ҷанбаи муҳими идоракунии фаъоли портфели даромади собит пайдо мешавад.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Risk Substitution in Fixed-Income Funds: Duration Adjustment and Credit Conditions
Муаллифон: Claire Yurong Hong; Yafei Guo; Qifei Zhu.
Муассисаҳо: Shanghai Jiao Tong University, Shanghai Advanced Institute of Finance; Texas A&M University.
Corresponding/contact author: Дар сабти SSRN Claire Yurong Hong ҳамчун contact author нишон дода шудааст.
Санаи таҳқиқот: 17 Июл 2026.
Санаи боргузорӣ ба SSRN: 31 Июл 2026.
DOI: 10.2139/ssrn.7130639.
Платформа: SSRN.
Навъи манбаъ: Working paper / preprint.
Ҳолати тақриз: Дар сабти тасдиқшуда нашри маҷаллаи тақризшуда нишон дода нашудааст.
Ҳуқуқи муаллиф/иҷозатнома: Дар сабти SSRN All Rights Reserved нишон дода шуда, барои истифодаи дубора иҷозат талаб мешавад. Дар ин матни Verianla матн, ҷадвал ё шаклҳои манбаъ дубора нашр нашудаанд; натиҷаҳои эмпирикӣ дар сохтори мустақили омӯзишӣ аз нав шарҳ дода шудаанд.
Манбаъҳои асосии маълумот: CRSP Mutual Fund Database, Morningstar Direct, WRDS Bond Returns, Mergent FISD, Bloomberg ва маълумоти Treasury yield curve.
Намунаи асосӣ: investment-grade corporate bond funds-и ИМА; 823 фонд; 2002–2023.
Усул: Fund-quarter panel regressions; benchmark-relative portfolio measures; passive/active yield-spread decomposition; purchase/sale decomposition; downgrade/default propensity-score-matched event study; holdings-based ActiveDurMgmt меъёри фаъолият; calendar-time long-short portfolio tests.
Маблағгузорӣ: Дар матни манбаъ изҳороти алоҳидаи маблағгузорӣ дида намешавад.
Бархӯрди манфиатҳо: Дар матни манбаъ изҳороти алоҳидаи conflict-of-interest дида намешавад.
Натиҷаи марказии эмпирикӣ: Вақте Credit conditions бад мешавад, фондҳо low-quality credit exposure-ро кам карда, duration-ро зиёд мекунанд; ин корро асосан тавассути longer-duration bond purchases ва lower-quality bond sales анҷом медиҳанд.
Маҳдудияти Event-study: Барои Duration differential trend-ҳои пеш аз рӯйдод хурд ва аҳамиятнок нестанд; барои rating баъзе коэффитсиентҳои pre-event аҳамиятноканд, бинобар ин натиҷаи rating бояд бо эҳтиёти бештар тафсир шавад.
Маҳдудияти фаъолият: Пайдо шудани робитаи оморӣ байни Active duration management ва return/alpha-и баландтари оянда маънои фаъолияти кафолатноки сармоягузорӣ дар ояндаро надорад.
Ёддошти ҳисоботдиҳӣ дар дохили манбаъ: Шумораи observation-ҳое, ки дар қисми асосии маълумот ва баъзе ҷадвалҳои регрессия гузориш шудаанд, ба ҳам комилан мувофиқ нестанд; манбаъ ин фарқро алоҳида шарҳ намедиҳад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд