

Şirkətlərdə səhmdarların rəhbərliyə qarşı səsini çatdırmasının ən tanınmış yolları ümumi yığıncaq səsvermələri, səhmdar təklifləri və proxy contest kimi tanınan daha sərt idarəetmə mübarizələridir. Lakin bu tədqiqat daha az tanınan, amma getdikcə əhəmiyyəti artan başqa bir kanala fokuslanır: exempt solicitation.
Exempt solicitation səhmdarların formal proxy prosesinin ağır yükünə girmədən digər səhmdarlara öz mövqelərini çatdıra bildiyi kommunikasiya yoludur. Bu kanal vasitəsilə səhmdarlar rəhbərliyin təklif etdiyi direktor seçkiləri, birləşmə və satınalma əməliyyatları, kompensasiya siyasətləri və ya korporativ idarəetmə qərarları ilə bağlı dəstək və ya müxalifət mesajı verə bilərlər.
Tədqiqatın əsas nəticəsi aydındır: Bu müraciətlər yalnız simvolik açıqlamalar deyil. Bazar bu müraciətlərə müsbət reaksiya verə bilir, hədəflənən təkliflərdə səs müxalifəti artır, bəzi direktorların idarə heyətindən ayrılma ehtimalı yüksəlir və rəhbərliyin təklif etdiyi bəzi birləşmə-satınalma əməliyyatlarında qiymət və ya əməliyyat şərtləri dəyişə bilir.
Problem Nədir?
Korporativ idarəetmədə əsas problemlərdən biri parçalanmış səhmdarların rəhbərliklə effektiv əlaqə qurmasının çətin olmasıdır. Böyük açıq şirkətlərdə səhmdar sayı çoxdur, məlumat parçalanmışdır və hər bir səhmdarın təkbaşına rəhbərliyə təsir gücü məhduddur. Bu, klassik agentlik problemidir: Rəhbərlər şirkəti idarə edir, lakin qərarların iqtisadi nəticəsini səhmdarlar daşıyır.
Proxy prosesi səhmdarlara səs vermək və rəhbərlik qərarlarına reaksiya göstərmək imkanı verir. Lakin bu proses vaxtlama, xərc, hüquqi öhdəlik və məlumat paylaşımı baxımından məhduddur. Səhmdar idarə heyətinə namizəd irəli sürmək, səhmdar təklifi vermək və ya tammiqyaslı proxy contest aparmaq istədikdə bunu adətən xeyli əvvəldən planlaşdırmalıdır.
Problem budur: Rəhbərlik səhmdarların yalnız daha sonra görə biləcəyi qərarı açıqlaya bilər. Məsələn, birləşmə əməliyyatı, direktor namizədlərinin siyahısı və ya mübahisəli kompensasiya planı proxy sənədlərində ortaya çıxa bilər. Səhmdar klassik prosesdəki müddətləri qaçırıbsa və nəzarəti ələ keçirmək məqsədi də yoxdursa, rəhbərliyin təklifinə qarşı effektiv və sürətli kommunikasiya qurmaqda çətinlik çəkə bilər.
Exempt solicitation bu boşluğu doldurur. Səhmdar rəhbərlikdən proxy səlahiyyəti istəmədən, müəyyən şərtlər daxilində digər səhmdarlara niyə müəyyən istiqamətdə səs verəcəyini və ya niyə rəhbərliyə qarşı çıxdığını izah edə bilər. Bu kommunikasiya səsvermədən əvvəlki dövrdə məlumat yayılmasını artıra və digər investorların diqqətini konkret idarəetmə problemlərinə çəkə bilər.
Metod Nə Təklif Edir?
Tədqiqat exempt solicitation müraciətlərini səhmdar aktivizmi spektrində aralıq alət kimi mövqeləndirir. Bir ucda daha yumşaq engagement activism var: Səhmdar rəhbərliklə danışır, təklif təqdim edir, dəstək axtarır, lakin birbaşa nəzarət mübarizəsinə girmir. Digər ucda confrontation activism var: Səhmdar rəhbərliklə açıq qarşıdurmaya girir, direktorlara qarşı səs çağırışı edir və ya proxy contest başladır.
Exempt solicitation bu iki ucun arasında yerləşir. Bir tərəfdən proxy contest qədər bahalı və ağır deyil. Digər tərəfdən yalnız özəl görüş və ya simvolik səhmdar təklifi qədər zəif də deyil. Çünki açıq qeyd vasitəsilə digər investorlara mesaj verir, institusional investorların və məsləhət xidmətlərinin diqqətini çəkə bilər və səsvermədən əvvəl koordinasiyanı asanlaşdıra bilər.
Müəlliflər SEC-in PX14A6G formalarından istifadə edərək 1997-2019 dövründə corporate governance mövzulu exempt solicitation müraciətlərini əl ilə təsnif edirlər. Tədqiqat müraciətin hansı şirkətə, hansı təklifə, hansı səhmdar növünə və hansı strategiyaya bağlı olduğunu araşdırır. Sonra bu müraciətlərin bazar reaksiyası, səs nəticələri, direktor dəyişikliyi, M&A əməliyyat nəticəsi, CEO dəyişikliyi və satınalma ehtimalı ilə əlaqəsini təhlil edir.
Bu yanaşmanın güclü tərəfi yalnız “neçə müraciət edildi?” sualına deyil, “bu müraciətlər həqiqətən nəticə yaradırmı?” sualına fokuslanmasıdır.
Formullar Nəyi İzah Edir?
Tədqiqatda oxucuya birbaşa təqdim olunan əsas riyazi formul və ya nəzəri model tənliyi yoxdur. Məqalə empirik maliyyə və korporativ idarəetmə tədqiqatıdır; nəticələr reqressiya təhlilləri, hadisə tədqiqatı, səsvermə nəticələri və müqayisəli nümunə testləri vasitəsilə təqdim olunur.
Metodun əsas məntiqi sadə şəkildə belə ümumiləşdirilə bilər:
Bu ifadə tədqiqatdakı birbaşa tənlik deyil; araşdırmanın səbəb məntiqini Azərbaycan dilli oxucuya sadə göstərmək üçün hazırlanmış redaksiya sxemidir.
Bazar reaksiyası tərəfində istifadə olunan əsas ölçü hadisə tədqiqatı məntiqinə əsaslanır. Müraciətin ictimaiyyətə açıqlandığı tarix ətrafında səhmin normal gözlənilən gəlirindən sapması ölçülür. Bu ölçü kumulyativ anomal gəlir kimi tanınır.
Burada \(R_{it}\) şirkətin müvafiq gündə reallaşmış gəlirini; \(E[R_{it}]\) bazar modelinə görə gözlənilən gəliri; \(CAR(0,x)\) isə müraciət günü ilə sonrakı bir neçə gün arasındakı ümumi anomal gəliri təmsil edir. Müsbət dəyər bazarın bu məlumatlandırmanı orta hesabla dəyər artıran və ya idarəetmə baxımından əhəmiyyətli gördüyünə işarə edə bilər.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
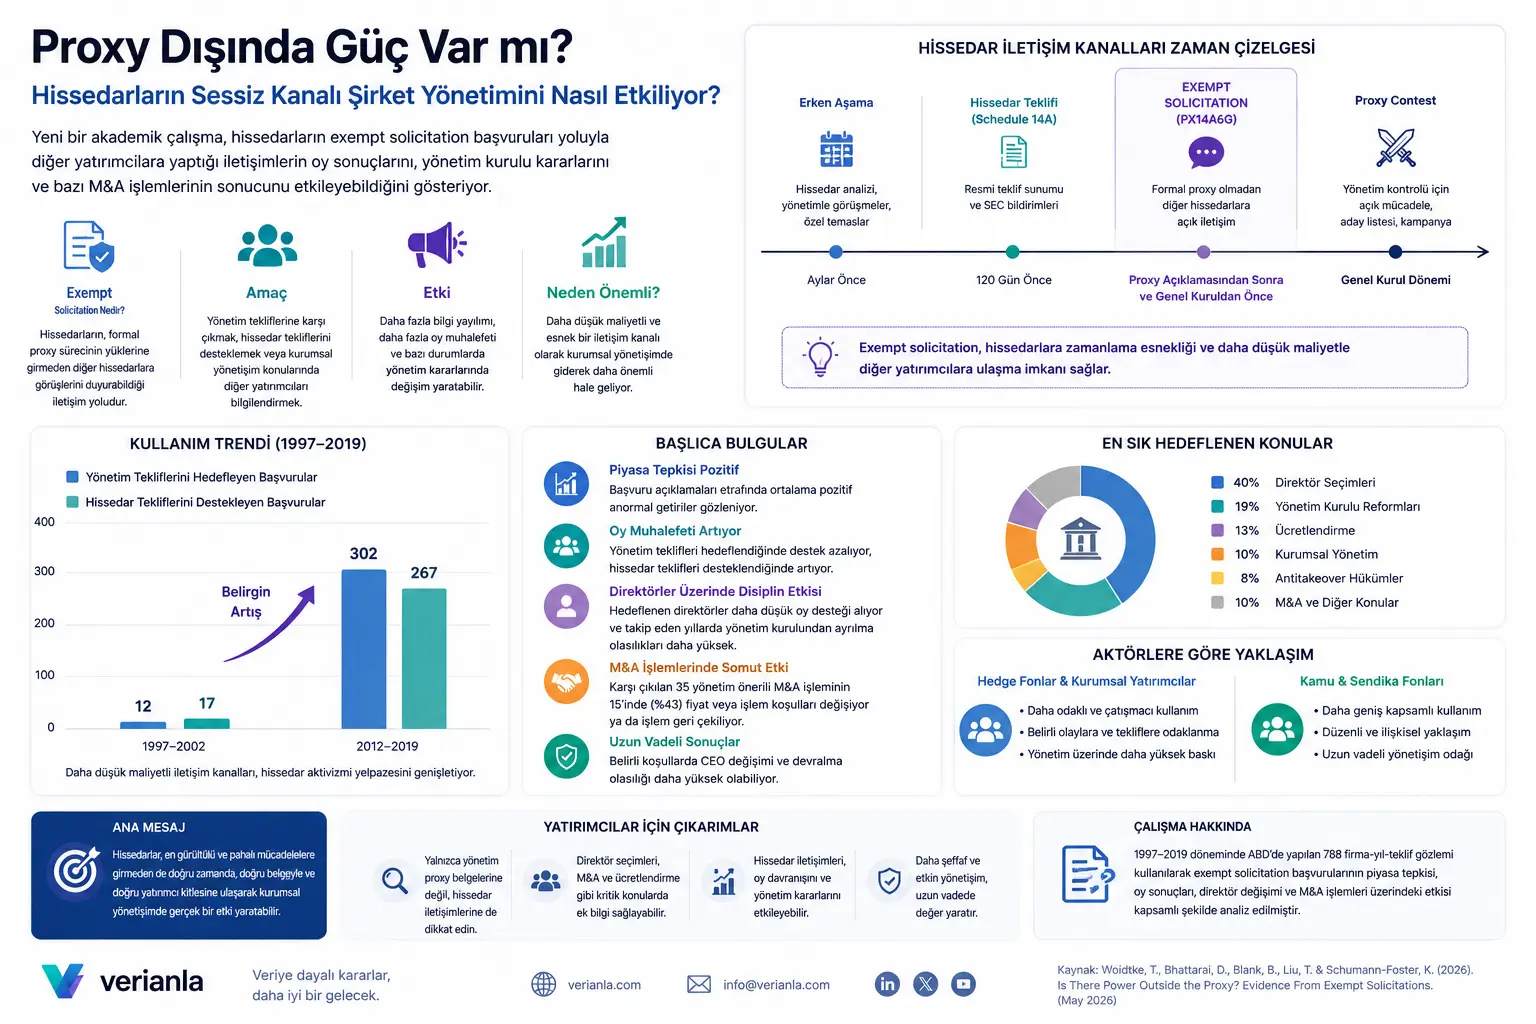
Araşdırmanın zaman xətti exempt solicitation kanalının niyə vacib olduğunu çox aydın göstərir. Klassik səhmdar təklifi və ya idarə heyəti namizədliyi üçün investorların qərarını aylar əvvəl verməsi lazımdır. Proxy contest də ciddi hazırlıq, xərc və hüquqi proses tələb edir. Bunun əvəzində exempt solicitation rəhbərliyin yekun proxy açıqlamasından sonra və ümumi yığıncaqdan əvvəl daha çevik kommunikasiya sahəsi açır.
İstifadə meyli diqqətçəkicidir. 1997-2002 dövründə bu kanal məhdud istifadə olunduğu halda, 2012-2019 dövründə nəzərəçarpacaq dərəcədə genişlənir. Rəhbərlik təkliflərini hədəfləyən müraciətlər 12-dən 302-yə, səhmdar təkliflərini dəstəkləyən müraciətlər 17-dən 267-yə yüksəlir. Bu artım səhmdar aktivizminin yalnız bahalı proxy contest və ya klassik səhmdar təklifi ilə məhdud olmadığını; daha aşağı xərcli kommunikasiya kanallarının da korporativ idarəetmədə əhəmiyyət qazandığını göstərir.
Müraciət edən aktorların profili də eyni deyil. Hedc fondlar və institusional investorlar daha çox konkret şirkətə fokuslanan, daha confrontational, yəni qarşıdurmacı strategiyalara yaxın istifadələr göstərir. Həmkarlar ittifaqı fondları və dövlət pensiya fondları isə bu kanalı daha müntəzəm, daha geniş və engagement, yəni əlaqə əsaslı aktivizmi dəstəkləyən alət kimi istifadə edir. Bu fərq vacibdir; çünki eyni kommunikasiya kanalı fərqli investor növlərində müxtəlif strateji funksiyalar daşıya bilər.
Hədəflənən mövzuların bölgüsü bu kanalın xüsusilə idarə heyəti və şirkət nəzarəti baxımından kritik olduğunu göstərir. Ən çox hədəflənən sahə rəhbərliyin namizəd göstərdiyi direktor seçkiləridir. Səhmdarların dəstəklədiyi idarə heyəti islahatları da böyük paya malikdir. Kompensasiya, korporativ idarəetmə, antitakeover müddəaları və M&A əməliyyatları da mühüm mövzular arasındadır.
Bazar reaksiyaları bu müraciətlərin investorlar tərəfindən tamamilə səs-küy kimi qəbul edilmədiyini göstərir. İlk müraciət tarixi ətrafında orta hesabla müsbət anomal gəlirlər müşahidə olunur. Rəhbərlik təkliflərini hədəfləyən daha qarşıdurmacı müraciətlərdə təsir daha yüksək görünür. Xüsusilə direktor seçkilərini hədəfləyən müraciətlərdə daha güclü bazar reaksiyası investorların bu kommunikasiyanı idarəetmə problemi barədə dəyərli məlumat kimi oxuya bildiyini düşündürür.
Səsvermə nəticələri daha da diqqətçəkicidir. Rəhbərliyin dəstəklədiyi direktor, korporativ idarəetmə və ya M&A təklifləri exempt solicitation ilə hədəfləndikdə rəhbərlik lehinə səs dəstəyi nəzərəçarpacaq dərəcədə azalır. Direktor seçkilərində hədəflənən namizədlər oxşar, lakin hədəflənməyən direktorlara nisbətən daha az səs dəstəyi alır. Bu, açıq səhmdar kommunikasiyasının ümumi yığıncaq nəticəsinə təsir edə biləcək qədər görünən hala gəldiyini göstərir.
M&A əməliyyatlarında nəticələr xüsusilə diqqətçəkicidir. Rəhbərliyin təklif etdiyi bəzi birləşmə və ya satınalma əməliyyatlarına qarşı müxalifət əməliyyat qiymətinin yuxarıya doğru yenilənməsi və ya əməliyyatın tamamilə geri çəkilməsi ilə əlaqəlidir. Bu tapıntı exempt solicitation kanalının yalnız səsvermə ritorikası deyil, iqtisadi nəticə yarada bilən idarəetmə təzyiqi formalaşdıra bildiyini göstərir.
Təcrübələr Necə Aparılıb?
Tədqiqat laboratoriya təcrübəsi aparmır; geniş empirik məlumat təhlili həyata keçirir. Tədqiqatçılar 1997-2019 dövründə SEC Form PX14A6G qeydlərindən istifadə edirlər. Elektron EDGAR qeydləri ilə yanaşı, çatışmayan köhnə qeydlər üçün FOIA yolu ilə əldə olunmuş sənədlərdən də yararlanılır.
Yekun nümunə corporate governance mövzulu 788 şirkət-il-təklif müşahidəsindən ibarətdir. Bunlar 478 unikal şirkət-ilə yayılmışdır. Müraciətlər rəhbərlik təkliflərini hədəfləyənlər və səhmdar təkliflərini dəstəkləyənlər olmaqla iki əsas qrupa ayrılır. Rəhbərlik tərəfində direktor seçkiləri, M&A və digər korporativ idarəetmə təklifləri; səhmdar tərəfində isə idarə heyəti, kompensasiya, antitakeover və digər korporativ idarəetmə təklifləri araşdırılır.
Bazar reaksiyası üçün hadisə tədqiqatı üsulundan istifadə olunur. Müraciətin ictimaiyyətə açıqlandığı tarix ətrafında kumulyativ anomal gəlirlər hesablanır. Beləliklə, bazarın bu kommunikasiya kanalını dəyərli məlumat kimi görüb-görmədiyi ölçülməyə çalışılır.
Səsvermə nəticələri üçün hədəflənən təkliflərlə oxşar, lakin hədəflənməyən təkliflər müqayisə olunur. Rəhbərlik təkliflərində daha aşağı dəstək, səhmdar təkliflərində daha yüksək dəstək “məlumatlı səs müxalifəti” kimi şərh edilir. Direktor seçkilərində daha güclü testlər aparılır: eyni şirkətin eyni toplantısında hədəflənən və hədəflənməyən direktorlar müqayisə edilir; əlavə olaraq eyni direktorun müxtəlif illərdəki səs nəticələri də araşdırılır.
M&A əməliyyatlarında isə müraciət məzmunu ilə əməliyyat nəticəsi bir-bir uyğunlaşdırılır. Rəhbərliyin təklif etdiyi əməliyyat geri çəkilibmi, qiymət yenilənibmi, səhmdarların tələb etdiyi istiqamətdə dəyişiklik olubmu kimi nəticələr əl ilə yoxlanılır.
Nəhayət, daha uzunmüddətli təsirlər üçün məcburi CEO dəyişikliyi və şirkətin sonradan satın alınma ehtimalı araşdırılır. Bunun üçün exempt solicitation hədəfi olan şirkətlər eyni sektorda və oxşar ölçüdə olan, hədəflənməyən şirkətlərlə müqayisə edilir.
Nəticələr Nəyi Göstərir?
İlk nəticə exempt solicitation müraciətlərinin zamanla əhəmiyyətli dərəcədə artmasıdır. Xüsusilə 2011-dən sonra istifadə nəzərəçarpacaq şəkildə sürətlənir. Bu artım rəqəmsal çıxışın güclənməsi və səhmdarların daha aşağı xərcli kommunikasiya kanallarına yönəlməsi ilə uyğun gəlir.
İkinci nəticə bu müraciətlərin fərqli investor növləri tərəfindən müxtəlif məqsədlərlə istifadə olunmasıdır. Hedc fondlar və institusional investorlar daha fokuslu və qarşıdurmacı kampaniyalar apararkən, dövlət pensiya fondları və həmkarlar ittifaqı fondları daha genişmiqyaslı və təkrarlanan istifadələr göstərir. Bu vəziyyət exempt solicitation kanalının tək bir aktivizm növü ilə məhdudlaşmadığını göstərir.
Üçüncü nəticə bazarın bu müraciətlərə orta hesabla müsbət reaksiya verməsidir. Orta anomal gəlirlər böyük deyil; lakin statistik olaraq əhəmiyyətlidir. Daha qarşıdurmacı müraciətlərdə və xüsusilə direktor seçkilərini hədəfləyən müraciətlərdə bazar reaksiyası daha güclüdür.
Dördüncü nəticə səsvermə davranışının dəyişməsidir. Rəhbərlik təklifləri hədəfləndikdə rəhbərlik lehinə səs dəstəyi əhəmiyyətli dərəcədə azalır. Səhmdar təklifləri dəstəkləndikdə, xüsusilə idarə heyəti və kompensasiya sahəsindəki təkliflərə dəstək artır. Bu, kommunikasiya kanalının yalnız məlumat yaymadığını, həm də səs koordinasiyası təmin edə bildiyini düşündürür.
Beşinci nəticə direktorlar üzərində intizam təsirinin yaranmasıdır. Hədəflənən direktorlar daha az səs dəstəyi alır və sonrakı illərdə idarə heyətindən ayrılma ehtimalları daha yüksək olur. Bu tapıntı formal nəzarət mübarizəsi olmadan da səhmdar kommunikasiyasının idarə heyəti üzərində təzyiq yarada bildiyini göstərir.
Altıncı nəticə M&A əməliyyatlarında birbaşa iqtisadi təsirlərin görünə bilməsidir. Etiraz edilən 35 rəhbərlik təklifli M&A əməliyyatından 15-də nəticə təsirlənir. Bəzi əməliyyatlar geri çəkilir, bəzilərində qiymət və ya şərtlər səhmdarların xeyrinə yenilənir. Bu nisbət açıq, lakin nisbətən aşağı xərcli kommunikasiya kanalının nə qədər təsirli ola biləcəyini göstərir.
Nəhayət, uzunmüddətli nəticələrdə kontekst vacibdir. Bütün exempt solicitation müraciətləri satınalma ehtimalını artırmır. Lakin M&A tərəfdarı olan və ya satınalma maneələrini azaltmağa yönələn müraciətlər, xüsusilə birləşmə dalğalarının yaşandığı dövrlərdə şirkətin satın alınma ehtimalı ilə daha güclü əlaqə göstərir. Aşağı performanslı şirkətlərdə isə bu müraciətlər məcburi CEO dəyişikliyi ehtimalını artıra bilər.
Bu Niyə Vacibdir?
Bu tədqiqat korporativ idarəetmədə gücün yalnız rəsmi nəzarət mübarizələrindən ibarət olmadığını göstərir. Səhmdar rəhbərliyi devirməyə çalışmadan da, açıq və düzgün zamanlanmış kommunikasiya ilə digər investorların diqqətini çəkə bilər. Bu diqqət səsvermə davranışına və daha sonra idarəetmə qərarlarına təsir göstərə bilər.
Bu, xüsusilə böyük şirkətlər üçün vacibdir. Böyük şirkətlərdə formal proxy contest aparmaq bahalıdır. Səhmdar strukturu parçalanmış ola bilər. Passiv fondlar böyük paylara sahib olsa da, hər şirkətdə davamlı aktiv kampaniya aparmaları gözlənilə bilməz. Exempt solicitation belə mühitlərdə məlumat yayılmasını və səhmdar koordinasiyasını asanlaşdıran aralıq alət funksiyası daşıya bilər.
Tədqiqat eyni zamanda “səhmdar aktivizmi ya yaxşıdır, ya pisdir” kimi sadə ayrımı çətinləşdirir. Bəzi müraciətlər idarə heyətini intizamlaşdıra bilər, bəziləri M&A şərtlərini yaxşılaşdıra bilər, bəziləri səhmdar təkliflərini daha görünən edə bilər. Lakin bu kanal eyni zamanda dar maraq qrupları tərəfindən təzyiq vasitəsi kimi də istifadə edilə bilər. Buna görə tənzimləmə müzakirəsi kanalı tam gücləndirmək və ya tam məhdudlaşdırmaq əvəzinə, hansı istifadənin şəffaf və dəyər artıran olduğunu ayırd etməyə fokuslanmalıdır.
İnvestorlar üçün əsas dərs budur: Ümumi yığıncaq səsvermələrində yalnız rəhbərliyin proxy sənədinə baxmaq kifayət etməyə bilər. Rəhbərlikdən kənar səhmdar kommunikasiyaları, xüsusilə direktor seçkiləri, M&A əməliyyatları və antitakeover tənzimləmələri kimi kritik mövzularda mühüm əlavə məlumat daşıya bilər.
Diqqət Edilməli Məqamlar
İlk diqqət məqamı səbəb-nəticə əlaqəsidir. Tədqiqat güclü müqayisələr, sabit təsirlər və qısa hadisə pəncərələrindən istifadə etsə də, exempt solicitation müraciətinin təkbaşına bütün nəticələrə səbəb olduğunu qəti şəkildə demək çətindir. Müraciətlər adətən artıq problemli və ya mübahisəli şirkətlərdə edilir. Buna görə nəticələr “güclü əlaqə” və “təsirlə uyğun sübut” kimi oxunmalıdır.
İkinci diqqət məqamı tənzimləyici kontekstdir. Exempt solicitation ABŞ kapital bazarı tənzimləmələri ilə əlaqəli xüsusi mexanizmdir. Digər ölkələrdə ümumi yığıncaq, səhmdar kommunikasiyası və proxy səsvermə qaydaları fərqli ola bilər. Buna görə nəticələr birbaşa bütün hüquq sistemlərinə daşınmamalıdır.
Üçüncü diqqət məqamı səhmdar maraqlarının həmişə bütün maraqlı tərəflərin maraqları ilə eyni olmaya bilməsidir. Bir müraciət səhmdar dəyərini artıra bilər; lakin işçilər, müştərilər, uzunmüddətli investisiya və ya sosial təsirlər baxımından fərqli nəticələr doğura bilər. Korporativ idarəetmə qiymətləndirilməsi bu daha geniş çərçivəni də nəzərə almalıdır.
Dördüncü diqqət məqamı məlumat keyfiyyətidir. Exempt solicitation daha çox məlumat yayılması təmin edə bilər; lakin yayılan məlumatın düzgünlüyü, konteksti və təmsil gücü vacibdir. Effektiv kommunikasiya kanalı eyni zamanda yanlış istiqamətləndirmə və ya təzyiq riski də daşıya bilər.
Nəhayət, bu məzmun investisiya və ya hüquqi məsləhət deyil. Hər hansı şirkət səsverməsi, M&A əməliyyatı və ya idarə heyəti qərarı şirkətin maliyyə vəziyyəti, hüquqi sənədləri, tənzimləyici çərçivəsi və ekspert rəyi ilə birlikdə qiymətləndirilməlidir.
Nəticə
Bu tədqiqat proxy prosesindən kənarda qalan kommunikasiya kanalının korporativ idarəetmədə nə qədər təsirli ola biləcəyini göstərir. Exempt solicitation müraciətləri səhmdarların rəhbərliklə birbaşa nəzarət mübarizəsinə girmədən də digər investorları məlumatlandırmasına, səsvermə davranışına təsir etməsinə və şirkət üzərində təzyiq yaratmasına imkan verə bilər.
Tapıntılar bu kanalın xüsusilə böyük, institusional investor sıxlığı yüksək şirkətlərdə əhəmiyyət qazandığını göstərir. Rəhbərlik təkliflərinə qarşı edilən müraciətlər səs dəstəyini azalda bilir; direktorları hədəfləyən müraciətlər idarə heyəti dəyişikliyi ilə əlaqəli ola bilir; M&A əməliyyatlarına yönələn müraciətlər isə bəzi əməliyyatların şərtlərinə birbaşa təsir göstərə bilir.
Verianla baxımından tədqiqatın əsas mesajı budur: Korporativ idarəetmədə güc həmişə ən səs-küylü və bahalı mübarizələrdə üzə çıxmır. Bəzən doğru zamanda, doğru sənədlə, doğru investor auditoriyasına çatan bir açıqlama səsləri, idarə heyətini və böyük şirkət qərarlarını dəyişə bilər.
Mənbə və Metod Qeydi
Bu məzmun Tracie Woidtke, Dipesh Bhattarai, Brian Blank, Tingting Liu və Kathryn Schumann-Foster tərəfindən hazırlanmış “Is There Power Outside the Proxy? Evidence From Exempt Solicitations” adlı akademik tədqiqata əsaslanaraq hazırlanıb. Tədqiqat ABŞ-da 1997-2019 dövründə SEC Form PX14A6G vasitəsilə edilmiş exempt solicitation müraciətlərini əl ilə toplanmış məlumatlarla araşdırır və bu müraciətlərin bazar reaksiyası, səsvermə nəticələri, direktor dəyişikliyi, M&A əməliyyatları, CEO dəyişikliyi və satınalma fəaliyyəti ilə əlaqəsini təhlil edir.
Bu məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas ideyası Verianla nəşr xəttinə uyğun şəkildə sadələşdirilmiş və orijinal Azərbaycan dilli redaksiya məqaləsinə çevrilmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib