

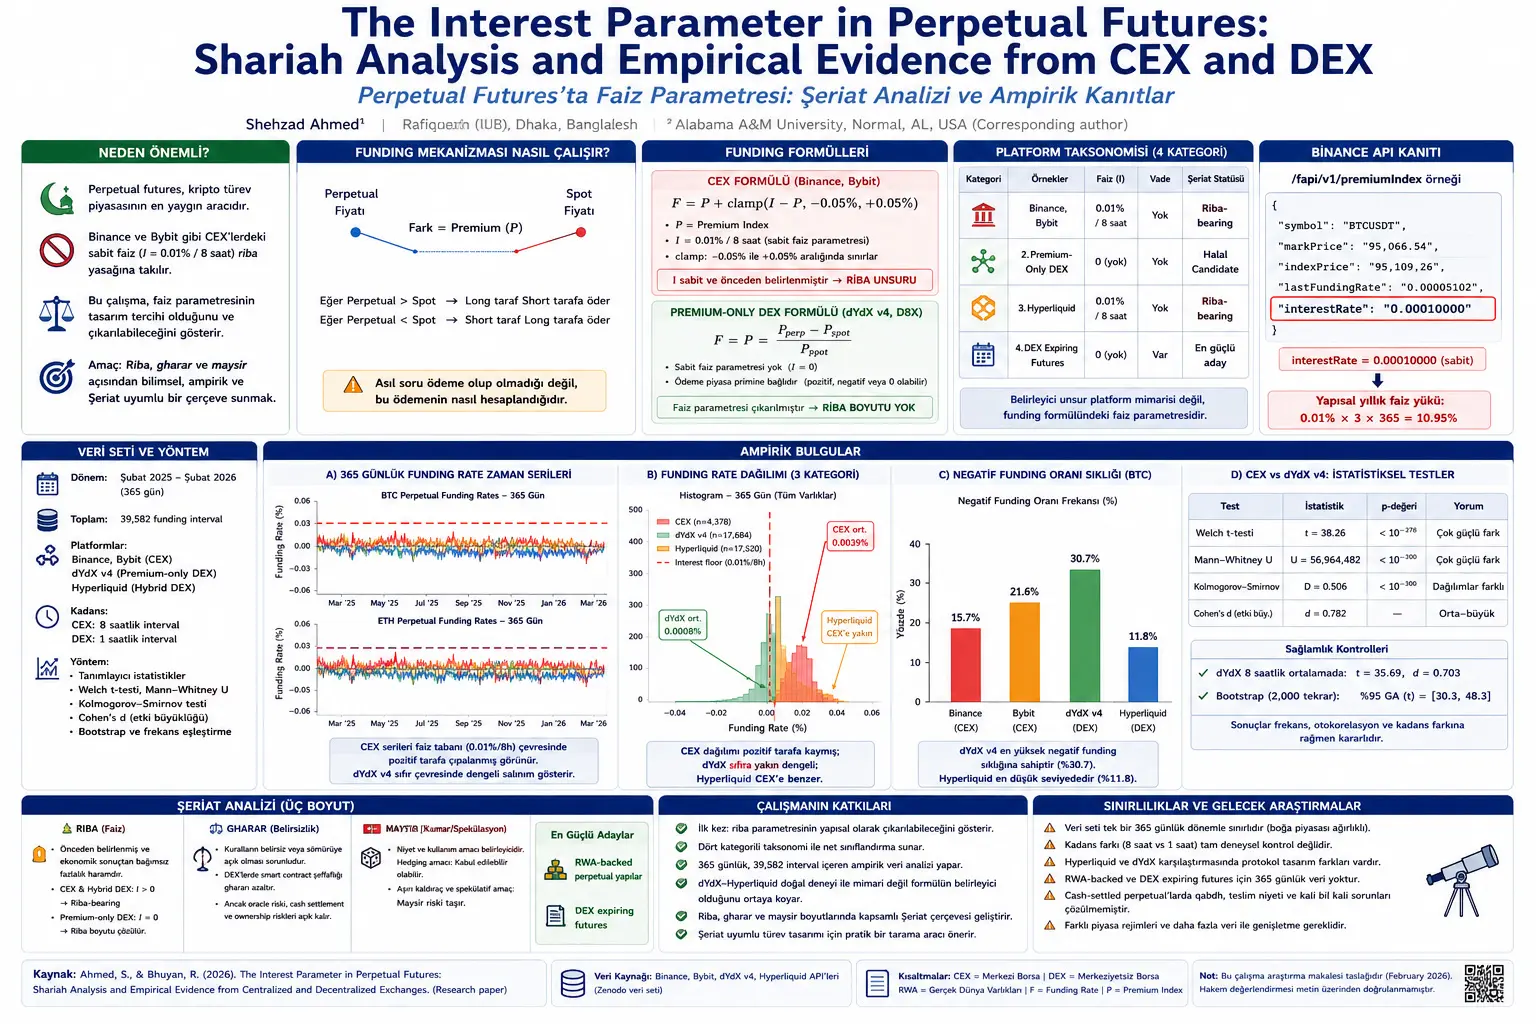
Perpetual futures kriptovalyuta bazarlarında fyuçers müqavilələrinin xüsusi növüdür. Klassik fyuçers müqavilələrində müəyyən son tarix olur. Müqavilə həmin tarixdə bağlanır və ya çatdırılma/hesablaşma baş verir. Perpetual futures isə adından göründüyü kimi müddətsizdir; nəzəri olaraq sonsuz müddət açıq qala bilər. Bu xüsusiyyət investorun mövqeni davamlı saxlamasına imkan verir, lakin eyni zamanda mühüm texniki problem yaradır: Müddət yoxdursa, müqavilə qiyməti spot qiymətə necə bağlı qalacaq?
Bu sualın cavabı funding mechanism, yəni funding mexanizmidir. Perpetual müqavilənin qiyməti spot qiymətdən yuxarı qalxarsa, adətən long mövqe sahibləri short mövqe sahiblərinə ödəniş edir. Perpetual qiymət spotdan aşağı düşərsə, bu dəfə ödəniş istiqaməti əksinə çevrilir. Beləcə bazar müqavilə qiymətini spot qiymətə yaxınlaşdıran iqtisadi təzyiq yaradır.
Tədqiqatın əsas ayrımı burada başlayır. Funding ödənişinin mövcudluğu təkbaşına riba demək deyil. Əsas sual bu ödənişin necə hesablanmasıdır. Əgər ödəniş yalnız bazar premium-u, yəni perpetual qiymət ilə spot qiymət arasındakı fərqlə müəyyən edilirsə, bu ödəniş şərti və ikitərəfli bazar transferidir. Lakin formulun içinə sabit və əvvəlcədən müəyyən edilmiş interest parameter əlavə olunursa, tədqiqat bunu riba baxımından həlledici element kimi qiymətləndirir.
Mərkəzləşdirilmiş birjalarda istifadə olunan CEX formulu belə verilir:
[ F = P + clamp(I - P, -0.05\%, +0.05\%) ]
Bu formulda F funding rate dəyəridir. P premium index, yəni perpetual qiymət ilə spot qiymət arasındakı fərqin spot qiymətə nisbətidir. I sabit faiz parametridir. Binance və Bybit-də bu dəyər 0.01% / 8 saat kimi istifadə olunur. clamp funksiyası isə I - P dəyərini müəyyən aşağı və yuxarı sərhədlər arasında saxlayır; tədqiqatda bu sərhədlər -0.05% və +0.05% kimi verilir.
Bu formulun Şəriət baxımından kritik nöqtəsi I parametrinin sabit olmasıdır. Bazar yüksəlsə də düşsə də, long tərəf qazansa da itirsə də, sistemə əvvəlcədən müəyyən edilmiş faiz komponenti yerləşdirilib. Tədqiqat Binance API-sində bu sahənin birbaşa interestRate adlandırıldığını və dəyərinin 0.00010000 qaytarıldığını bildirir. Bu, tədqiqata görə şərh deyil, platformanın öz texniki sənədlərində görünən məlumat sahəsidir.
Tədqiqatda bu sabit faiz parametrinin illik struktur yükü belə hesablanır:
\[ I \times 3 \times 365 = 0.01\% \times 3 \times 365 = 10.95\% \]
Burada I 8 saatlıq sabit faiz dərəcəsidir. Bir gündə üç 8 saatlıq funding dövrü olduğuna görə 3 ilə vurulur. İldəki gün sayı üçün 365 istifadə edilir. Nəticədə CEX perpetual arxitekturasında illik struktur faiz yükü 10.95% kimi ifadə olunur. Bu dəyər hər dövrdə faktiki ödənən ümumi funding dərəcəsi ilə eyni olmaq məcburiyyətində deyil; çünki bazar premium-u bu faiz komponentini qismən balanslaşdıra bilər. Lakin tədqiqatın vurğusu budur ki, riba ölçüsü müşahidə olunan xalis xərclərdən deyil, müqavilə strukturuna yerləşdirilmiş sabit faiz elementindən qaynaqlanır.
Bu ayrım çox vacibdir. CEX-də müşahidə olunan illik funding ortalaması məsələn 4.3% ola bilər. dYdX v4-də eyni dövrdə müşahidə olunan funding ortalaması təxminən 7.0% ola bilər. İlk baxışda dYdX daha yüksək xərc kimi görünə bilər. Lakin tədqiqata görə Şəriət qiymətləndirməsində həlledici olan rəqəmlərin böyüklüyü deyil, ödənişin mahiyyətidir. CEX-də aşağı görünən xərclərin içində ayrılması mümkün olmayan sabit faiz komponenti var; dYdX-dəki ödəniş isə bazar premium-undan yaranan, müsbət və ya mənfi ola bilən ikitərəfli transferdir.
Tədqiqatın dYdX v4 və D8X üçün verdiyi premium-only formul belədir:
\[ F = P = \frac{P_{perp} - P_{spot}}{P_{spot}} \]
Bu formulda Pperp perpetual müqavilənin qiymətidir. Pspot eyni aktivin spot qiymətidir. F funding rate dəyəridir. Əgər perpetual qiymət spot qiymətdən yuxarıdırsa funding müsbət olur; adətən long tərəf short tərəfə ödəniş edir. Əgər perpetual qiymət spotdan aşağıdırsa funding mənfi olur; ödəniş istiqaməti əksinə çevrilir. Əgər qiymətlər bərabərdirsə funding sıfır ola bilər.
Bu formulda sabit faiz parametri yoxdur. Müəlliflərin riba baxımından əsas arqumenti buradan yaranır. El-Gamal-ın riba şərtləri çərçivəsində düşünüldükdə CEX-dəki I parametri əvvəlcədən müəyyən edilmiş və iqtisadi nəticədən asılı deyil. dYdX v4-də isə funding dəyəri bazar şərtlərinə bağlıdır; əvvəlcədən sabitlənmiş artıq məbləğ deyil və sıfır və ya mənfi ola bilər. Buna görə tədqiqat premium-only DEX strukturunda riba ölçüsünün formul səviyyəsində aradan qaldırıla biləcəyini müdafiə edir.
Tədqiqatın nəzəri dayaqlarından biri Ackerer və həmkarlarının perpetual futures qiymətlənməsi ilə bağlı nəticəsidir. Məqalədə ötürülən teorem sıfır faiz parametri ilə də perpetual futures qiymətinin spot qiymətə yaxınlaşa biləcəyini göstərir. Sabit parametrli fasiləsiz zaman nümunəsində verilən əlaqə belədir:
\[ f_t = \frac{\kappa}{\kappa + r_b - r_a}x_t \]
Bu formulda ft perpetual futures qiymətini; xt spot qiyməti; κ premium intensity, yəni qiymət fərqini spot qiymətə çəkən mexanizmin intensivliyini; rb və ra müvafiq dərəcələri təmsil edir. Əgər ra = rb isə məxrəc κ olur və formul belə olur:
\[ f_t = x_t \]
Bu nəticə tədqiqatın əsas texniki mesajını dəstəkləyir: perpetual futures müqaviləsinin spot qiymətə bağlanması üçün sabit faiz parametri texniki cəhətdən məcburi deyil. Premium-only mexanizm uyğun şərtlərdə spot yaxınlaşmasını təmin edə bilər. Buna görə riba elementi alətin qaçılmaz xüsusiyyəti deyil, müəyyən platforma dizaynının nəticəsi kimi şərh edilir.
Tədqiqat bu dizayn fərqini dörd kateqoriyalı platform taksonomiyası ilə açıqlayır. Birinci kateqoriya CEX perpetual-dır. Binance və Bybit bu qrupa daxildir; sabit 0.01% / 8 saat faiz parametri ehtiva edir və tədqiqat tərəfindən riba-bearing kimi təsnif edilir. İkinci kateqoriya Premium-only DEX-dir. dYdX v4 və D8X bu qrupa yerləşdirilir; faiz parametri yoxdur və tədqiqat bunları halal candidate, yəni Şəriət baxımından namizəd struktur kimi qiymətləndirir. Üçüncü kateqoriya Hybrid DEX-dir. Hyperliquid DEX arxitekturasına malik olsa da CEX-ə bənzər faiz parametri istifadə etdiyinə görə riba-bearing sayılır. Dördüncü kateqoriya DEX expiring futures-dır. MCDEX və Serum əsaslı bəzi strukturlar bu qrupa nümunə göstərilir; sabit müddət olduğu və periodik funding mexanizmi olmadığı üçün tədqiqatda nəzəri olaraq ən güclü Şəriət namizədi kimi təqdim edilir.
Bu taksonomiyanın ən mühüm nəticəsi budur: “DEX” etiketi təkbaşına Şəriətə uyğunluq demək deyil. Eyni şəkildə “perpetual futures” etiketi də təkbaşına məcburi riba demək deyil. Tədqiqata görə həlledici olan müqavilənin formuludur. Əgər formulda sabit I parametri varsa riba ölçüsü var; yoxdursa riba ölçüsü ən azı bu mexanizm baxımından aradan qalxır.
Tədqiqatın ədəbiyyat tənqidi də bu nöqtəyə əsaslanır. Müəlliflər 57 mənbəni araşdırdıqlarını və əvvəlki ədəbiyyatın çox vaxt CEX perpetual strukturunu bütün perpetual futures sinfi kimi qəbul etdiyini bildirir. Bu tədqiqat həmin yanaşmanı kateqorik ümumiləşdirmə xətası hesab edir. CEX perpetual müqavilələrdə riba olduğu diaqnozu doğru ola bilər; lakin bu diaqnozu bütün perpetual futures növlərinə yaymaq dYdX v4 kimi faizsiz formul ilə işləyən protokolları görünməz edir.
Tədqiqatın empirik hissəsi bu nəzəri ayrımın məlumatlarda qarşılığının olub-olmadığını yoxlayır. Məlumat dəsti dörd platformadan toplanıb: Binance, Bybit, dYdX v4 və Hyperliquid. Ümumilikdə 39.582 funding interval araşdırılıb. Binance və Bybit üçün məlumat 8 saatlıq native intervallarla, dYdX v4 və Hyperliquid üçün saatlıq native intervallarla götürülüb. Bu kadans fərqi tədqiqat tərəfindən açıq məhdudiyyət kimi qəbul olunur və əlavə möhkəmlik yoxlamaları ilə qiymətləndirilir.
Cədvəl 2 funding rate təsviri statistikasını verir. Binance BTC üçün 1.095 müşahidədə orta 0.0041% / 8 saat, Binance ETH üçün 0.0037% / 8 saat, Bybit BTC üçün 0.0040% / 8 saat, Bybit ETH üçün 0.0038% / 8 saat dəyərləri bildirilir. CEX pooled orta təxminən 0.0039% / 8 saatdır.
dYdX v4 tərəfində BTC üçün 8.842 saatlıq müşahidədə orta 0.0006% / saat, ETH üçün 0.0010% / saat verilir. dYdX pooled orta 0.0008% / saatdır. Hyperliquid BTC üçün 8.760 müşahidədə orta 0.0011% / saat, ETH üçün 0.0009% / saat tapılır. Hyperliquid pooled orta 0.0010% / saatdır.
Mənfi funding dərəcələri də tədqiqatın şərhində çox vacibdir. Binance BTC-də mənfi funding nisbəti %15.7, Bybit BTC-də %21.6, dYdX v4 BTC-də %30.7, Hyperliquid BTC-də isə %11.8 kimi bildirilir. dYdX-in ən yüksək mənfi funding tezliyinə malik olması tədqiqata görə faiz parametri olmayan daha simmetrik mexanizmin göstəricisidir. Hyperliquid-in DEX olmasına baxmayaraq ən aşağı mənfi funding tezliklərindən birini göstərməsi isə faiz bazasının paylanmanı yuxarı itələdiyi şərhini dəstəkləyir.
Şəkil 2 365 günlük funding rate zaman sıralarını göstərir. BTC və ETH üçün iki ayrı panel var. CEX sıralarının sıfırdan bir qədər yuxarıda qruplaşdığı və qırmızı kəsik xəttlə göstərilən 0.01% / 8 saat interest floor tərəfindən yuxarıda lövbərlənmiş göründüyü bildirilir. dYdX v4 sırası isə daha çox sıfır ətrafında dalğalanır. Hyperliquid mərkəzsiz arxitekturaya baxmayaraq CEX-ə bənzəyən müsbət meyilli struktur göstərir. Bu vizual tədqiqatın “arxitektura deyil, formul həlledicidir” iddiasını vizual olaraq dəstəkləyir.
Cədvəl 3 CEX pooled paylanması ilə dYdX v4 paylanması arasındakı statistik müqayisəni verir. Welch t-testi nəticəsi:
\[ t = 38.26,\quad p < 10^{-278} \]
Mann-Whitney U testi nəticəsi:
\[ U = 56,964,482,\quad p < 10^{-300} \]
Kolmogorov-Smirnov testi nəticəsi:
\[ D = 0.506,\quad p < 10^{-300} \]
Cohen’s d təsir ölçüsü isə:
[ d = 0.782 ]
kimi bildirilir. Bu dəyərlər CEX və dYdX funding rate paylanmalarının yalnız kiçik fərq daşımadığını, statistik baxımdan çox aydın ayrıldığını göstərir. Kolmogorov-Smirnov D = 0.506 dəyəri xüsusilə diqqətçəkəndir; tədqiqat ənənəvi olaraq təxminən 0.10 civarındakı fərqlərin belə orta səviyyə sayıla biləcəyini, buna görə 0.506 dəyərinin olduqca yüksək olduğunu bildirir.
Tədqiqat CEX və DEX məlumat tezliklərinin fərqli olmasının nəticəni pozub-pozmamasını da yoxlayır. dYdX sırası 8 saatlıq ortalamalara uyğunlaşdırıldıqda Welch t dəyəri 35.69, Cohen’s d isə 0.703 olaraq qalır. Bundan əlavə moving block bootstrap üsulu ilə 2.000 təkrar edilir və Welch t üçün %95 etibar intervalı [30.3, 48.3] kimi bildirilir. Bu möhkəmlik yoxlamaları paylanma fərqinin yalnız məlumat tezliyi və ya avtokorrelyasiya təsiri olmadığını göstərməyi hədəfləyir.
Şəkil 3 funding rate paylanmalarını üç kateqoriyaya ayıraraq göstərir: CEX, premium-only DEX və hybrid DEX. CEX qırmızı rənglə müsbət tərəfə sürüşmüş paylanma, dYdX v4 yaşıl rənglə sıfır ətrafında daha taraz paylanma, Hyperliquid isə kəhrəba rənglə CEX-ə daha yaxın struktur kimi göstərilir. Qrafikdə CEX ortalaması təxminən 0.0039%, dYdX ortalaması təxminən 0.0008% kimi işarələnir. Bu şəkil tədqiqatın ən güclü vizual dəlillərindən biridir: Hyperliquid DEX arxitekturasına baxmayaraq dYdX-ə deyil, CEX-ə bənzəyir.
Şəkil 4 BTC perpetual müqavilələrində mənfi funding nisbəti tezliklərini müqayisə edir. dYdX v4 %30.7 ilə ən yüksək mənfi funding tezliyinə malikdir. Binance %15.7, Bybit %21.6, Hyperliquid isə %11.8 kimi göstərilir. Tədqiqatın şərhi budur: Faiz parametri olmayan premium-only mexanizm funding dərəcəsinin mənfi tərəfə keçməsinə daha çox imkan verir; faiz bazası olan mexanizmlər isə mənfi dərəcələri basdırır.
Burada tədqiqatın etdiyi ayrım çox incədir: struktur riba ilə müşahidə olunan bazar xərci eyni şey deyil. CEX-də struktur riba 10.95% / il kimi formulun içində mövcuddur; lakin müşahidə olunan ümumi funding ortalaması nümunə dövründə təxminən 4.3% / il ola bilər. Bunun səbəbi mənfi premium dövrlərinin faiz komponentini qismən balanslaşdırmasıdır. dYdX v4-də struktur riba 0% / ildir; lakin 2025 bull market dövründə müşahidə olunan annualised premium təxminən 7.0% / il ola bilər. Tədqiqata görə Şəriət baxımından bu iki ödəniş eyni kateqoriyaya qoyula bilməz: birincisi sabit faiz komponenti daşıyır, ikincisi bazar şərtlərindən asılı bilateral premium transferidir.
Tədqiqatın Şəriət təhlili üç əsas qadağa üzərindən aparılır: riba, gharar və maysir. Riba bölməsində El-Gamal-ın əvvəlcədən müəyyən edilmiş və iqtisadi nəticədən asılı olmayan artıqlıq meyarı istifadə olunur. CEX və Hyperliquid kimi I > 0 istifadə edən platformalar bu baxımdan haram/riba-bearing sinfinə yerləşdirilir. dYdX v4 kimi I = 0 istifadə edən premium-only DEX strukturu isə riba baxımından təmizlənmiş namizəd kimi qiymətləndirilir.
Gharar, yəni həddindən artıq və ya istismarçı qeyri-müəyyənlik baxımından tədqiqat daha ehtiyatlı nəticəyə gəlir. DEX smart contract strukturlarında funding formulu, margin qaydaları, liquidation threshold və əməliyyat şərtləri zəncir üzərində açıq və yoxlana bilən olduğuna görə məlumat asimmetriyası azalır. Kamali-nin standardisation criterion yanaşması çərçivəsində smart contract qaydalarının ənənəvi tənzimləyici standartlardan belə daha sərt şəkildə riyazi tətbiq oluna bildiyi müdafiə edilir. Lakin oracle riski, cash settlement strukturu və underlying aktivin mülkiyyəti kimi məsələlərə görə gharar tam aradan qalxmış sayılmır; yalnız əhəmiyyətli dərəcədə azalmış qəbul edilir.
Maysir, yəni qumar/spekulyasiya qadağası baxımından tədqiqat niyyət və istifadə məqsədini mərkəzə qoyur. Eyni törəmə alət spekulyasiya üçün istifadə olunursa maysir probleminə yaxınlaşa bilər; riskdən qorunma, yəni hedging məqsədilə istifadə olunursa məhsuldar iqtisadi funksiya daşıya bilər. CEX və Hybrid DEX perpetual müqavilələrində sabit faiz bazası və leverage birləşməsi tədqiqata görə struktur spekulyasiya təzyiqi yaradır. Premium-only DEX strukturlarında bu sabit carry cost olmadığına görə hedging məqsədli istifadə daha müdafiə oluna bilən olur. DEX expiring futures isə sabit müddət və yenidən mövqe açma ehtiyacı səbəbilə niyyətin sənədləşdirilməsi baxımından daha güclü qəbul edilir.
Tədqiqatın ən balanslı tərəfi premium-only DEX üçün riba ölçüsünü həll edərkən ümumi Şəriət hökmünü sərhədsiz genişləndirməməsidir. Xüsusilə cash-settled BTC və ETH perpetual müqavilələrində qabdh, yəni aktivin real və ya konstruktiv possession-ı açıq problem olaraq qalır. Trader faktiki olaraq BTC və ya ETH-nin özünə sahib olmaya bilər; yalnız protokola qarşı nağd hesablaşmalı qiymət iddiası daşıya bilər. Bu vəziyyət “sahib olmadığın şeyi satma” prinsipinə və cash settlement strukturunda bay’ al-kali bil kali etirazına yol açır.
Buna görə tədqiqat ən güclü müsbət Şəriət namizədlərini iki yerdə görür. Birincisi real dünya aktivləri ilə təmin edilmiş RWA-backed perpetual strukturlarıdır. Əgər tokenised gold və ya oxşar real, saxlanılan və hüquqi olaraq tələb edilə bilən aktiv varsa, mülkiyyət/possession məsələsi daha güclü müdafiə oluna bilər. İkincisi DEX expiring futures strukturlarıdır. Bunlar sabit müddət ehtiva etdiyinə görə perpetual qeyri-müəyyənliyi və çatdırılma niyyəti problemləri daha məhdud ola bilər. Tədqiqat bu sahələrdə 365 günlük əməliyyat məlumatının hələ olmadığını da açıq qeyd edir.
Tədqiqatın konservativ etirazlara verdiyi cavablar altı başlıqda toplanır. Birinci etiraz açıq faiz parametri olmasa belə leverage səbəbilə gizli faiz yarandığı iddiasıdır. Müəlliflər DEX perpetual strukturunda trader-in margin yerləşdirdiyini, protokolun ona klassik mənada kredit vermədiyini, buna görə strukturun hamish jiddiyyah, yəni təminat depozitinə daha yaxın olduğunu müdafiə edir. Funding ödənişləri isə borc verən quruma ödənən maliyyələşdirmə haqqı deyil, qarşı tərəflər arasında bazardan qaynaqlanan transferdir.
İkinci etiraz perpetual strukturun müddətsiz olmasının gharar yaratmasıdır. Tədqiqata görə müddətin olmaması özlüyündə qeyri-müəyyənlik deyil; çünki müqavilə qaydaları, funding formulu, margin şərtləri və liquidation şərtləri açıqdır. Lakin bu cavab cash-settled sintetik strukturlar üçün bütün problemləri həll etmir; xüsusilə ownership və delivery-intent məsələləri ayrıca qiymətləndirilir.
Üçüncü etiraz sıfır-cəmli payoff strukturunun maysir olmasıdır. Tədqiqat buna qarşı ikincil bazar əməliyyatları və sığorta müqavilələri kimi bir çox strukturda da tərəflər arasında qarşılıqlı qazanc-zərər əlaqəsi olduğunu; buna görə maysir testinin yalnız sıfır-cəmliliyə endirilə bilməyəcəyini müdafiə edir. Əsas meyar əməliyyatın məhsuldar iqtisadi funksiya daşıyıb-daşımadığı, risk transferi təmin edib-etmədiyi, niyyətin spekulyativ olub-olmadığı və həddindən artıq leverage ehtiva edib-etmədiyidir.
Dördüncü etiraz qabdh, yəni possession tələbidir. Tədqiqat bu etirazı tam rədd etmir; əksinə cash-settled BTC və ETH perpetual müqavilələri üçün ən güclü açıq problemlərdən biri kimi qəbul edir. RWA-backed perpetual və DEX expiring futures strukturlarında mülkiyyət/çatdırılma məsələsinin daha güclü müdafiə oluna biləcəyini; lakin nağd hesablaşmalı sintetik perpetual üçün bu mövzunun həll olunmuş sayılmayacağını bildirir.
Beşinci etiraz Usmani-nin futures müqavilələrinə yönəltdiyi çatdırılma niyyəti və bay’ al-kali bil kali tənqidləridir. Tədqiqat cash-settled synthetic perpetual strukturların həqiqətən qiymət fərqi hesablaşmasına endirilmə riski daşıdığını qəbul edir. Buna görə müsbət arqumentin xüsusilə RWA-backed və DEX expiring strukturlarda daha güclü olduğunu yenidən vurğulayır. Premium-only formul riba məsələsini həll edə bilər; lakin təkbaşına çatdırılma niyyəti və borcun borcla satılması etirazlarını tam aradan qaldırmır.
Altıncı etiraz yüksək leverage-li törəmə alətlərin ictimai zərər və fərdi dağıntı yaratması riskidir. Tədqiqat bu etirazı alətdən çox istifadə formasına bağlayır. İntizamlı mövqe ölçüsü, məhdud leverage, stop-loss, məhsuldar underlying və hedging məqsədi varsa, premium-only DEX perpetual-ın mütləq şəkildə qumar və ya ictimai zərər aləti sayılmamalı olduğunu müdafiə edir. Lakin bu, nəzarətsiz leverage-li spekulyasiyanın məqbul olduğu demək deyil.
Bu tədqiqatın keçmiş baxımından əhəmiyyəti İslami maliyyə ədəbiyyatında perpetual futures üçün edilən ümumi qadağanedici qiymətləndirmələrin çoxunun CEX formuluna əsaslandığını göstərməsidir. Həmin dövrdə geniş yayılmış bütün perpetual tətbiqlər sabit faiz parametri daşıyırdısa, bu ümumiləşdirmə başadüşülən ola bilərdi. Lakin dYdX v4 kimi I = 0 ilə işləyən protokollar yarandıqdan sonra artıq bütün alət sinfi əvəzinə formul səviyyəsində ayrım etmək lazımdır.
Bu gün baxımından əhəmiyyəti müsəlman investorlar, Şəriət şuraları, DeFi dizaynerləri və fond menecerləri üçün praktik skrininq meyarı təklif etməsidir. Perpetual futures müqaviləsini qiymətləndirərkən ilk baxılmalı nöqtələrdən biri budur: Funding formulunda sabit, əvvəlcədən müəyyən edilmiş I parametri varmı? Əgər varsa riba ölçüsü struktur olaraq mövcuddur. Yoxdursa riba baxımından daha müsbət namizəd struktur yaranır; lakin ownership, settlement, hedging niyyəti, leverage və gharar/maysir riskləri ayrıca qiymətləndirilməlidir.
Gələcək baxımından tədqiqat Şəriətə uyğun törəmə alət dizaynının yalnız qadağan etmək və ya icazə vermək müzakirəsi olmadığını göstərir. Maliyyə məhsulları texniki olaraq yenidən dizayn edilə bilər. Əgər riba elementi formula bir parametr vasitəsilə daxil olursa, bu parametr çıxarıla bilər. Əgər perpetual qeyri-müəyyənliyi problem yaradırsa, DEX expiring futures kimi sabit müddətli alternativlər hazırlana bilər. Əgər qabdh problemi varsa, RWA-backed token strukturları və ya çatdırıla bilən underlying mexanizmləri araşdırıla bilər. Bu baxımdan tədqiqat İslami maliyyə ilə DeFi mühəndisliyi arasında konkret dizayn körpüsü qurmağa çalışır.
Tədqiqatın güclü tərəfləri arasında açıq formul səviyyəsində ayrım etməsi, riba müzakirəsini platforma etiketinə deyil funding mexanizminə bağlaması, dörd kateqoriyalı taksonomiya təklif etməsi, 365 günlük və 39.582 intervallıq məlumat dəsti istifadə etməsi, dYdX-Hyperliquid müqayisəsi ilə DEX arxitekturasının təkbaşına həlledici olmadığını göstərməsi və cash-settled synthetic strukturların açıq problemlərini dürüst şəkildə ayırması var.
Məhdudiyyətləri də vacibdir. Məlumat dəsti yalnız bir illik dövrü əhatə edir və bu dövr tədqiqata görə əsasən bull market xarakterlidir. Bear market dövrlərində dYdX funding davranışı fərqli ola bilər. CEX və DEX məlumat tezlikləri fərqlidir; tədqiqat bunu möhkəmlik yoxlamaları ilə işləsə də tam nəzarətli təcrübə deyil. Hyperliquid və dYdX müqayisəsində faiz parametri xaricində impact-price premium, HLP market-maker vault və oracle-pricing kimi protokol dizaynı fərqləri də var. Bundan əlavə müsbət Şəriət arqumentinin ən güclü olduğu RWA-backed perpetual və DEX expiring futures kateqoriyaları üçün tədqiqatda 365 günlük əməliyyat məlumatı yoxdur.
Tədqiqatın nə dediyi ilə nə demədiyi aydın ayrılmalıdır. Tədqiqat CEX perpetual müqavilələrdəki sabit interestRate parametrinin riba ölçüsünü daşıdığını müdafiə edir. Premium-only DEX formulunda bu parametrin çıxarıla bildiyini və funding paylanmasının məlumat üzərində fərqləndiyini göstərir. Lakin tədqiqat bütün perpetual futures əməliyyatlarının halal olduğunu demir. Cash-settled BTC və ETH perpetual müqavilələrində qabdh, delivery-intent və kali bil kali məsələlərinin açıq qaldığını bildirir. Ən güclü nəticə budur: riba perpetual futures alətinin qaçılmaz taleyi deyil; funding formulu ilə dizayna əlavə edilən və dizayndan çıxarıla bilən komponentdir.
Tədqiqatın Metodu və Nəticələri
Tədqiqatın metodu texniki funding formullarının ayrılması, dörd kateqoriyalı platform taksonomiyasının qurulması, dörd birjadan 365 günlük funding rate məlumatının toplanması, CEX və DEX paylanmalarının statistik müqayisəsi, dYdX-Hyperliquid təbii təcrübəsinin şərhi və nəticələrin riba, gharar və maysir çərçivəsində Şəriət təhlilinə tətbiq edilməsindən ibarətdir.
1. Tədqiqat sualı
| Əsas sual | Tədqiqatdakı yanaşma |
|---|---|
| Perpetual futures məcburi şəkildə riba ehtiva edirmi? | Funding formulundakı sabit faiz parametri araşdırılır. |
| DEX arxitekturası təkbaşına Şəriət uyğunluğu təmin edirmi? | dYdX v4 və Hyperliquid müqayisə olunur. |
| Faiz parametri texniki olaraq məcburidirmi? | Ackerer et al. teoremi və premium-only protokollar üzərindən müzakirə edilir. |
| Riba yoxdursa bütün Şəriət problemləri həll olunurmu? | Qabdh, delivery-intent və kali bil kali məsələləri açıq problem kimi ayrılır. |
2. CEX funding formulu
[ F = P + clamp(I - P, -0.05\%, +0.05\%) ]
| Dəyişən | Mənası | Şəriət baxımından şərhi |
|---|---|---|
| F | Funding rate | Long və short tərəflər arasında periodik ödəniş dərəcəsidir. |
| P | Premium index | Perpetual qiymət ilə spot qiymət arasındakı bazar fərqini təmsil edir. |
| I | Interest parameter | CEX formulunda sabit 0.01% / 8 saat; tədqiqata görə riba elementidir. |
| clamp | Məhdudlaşdırma funksiyası | Faiz-premium fərqini müəyyən intervalda saxlayır. |
Struktur illik faiz yükü:
\[ 0.01\% \times 3 \times 365 = 10.95\% \]
3. Premium-only DEX formulu
\[ F = P = \frac{P_{perp} - P_{spot}}{P_{spot}} \]
| Xüsusiyyət | CEX perpetual | Premium-only DEX |
|---|---|---|
| Sabit faiz parametri | Var: I = 0.01% / 8 saat | Yoxdur: I = 0 |
| Ödəniş istiqaməti | Faiz komponenti müsbət baza yaradır. | Bazar premium-una görə müsbət, mənfi və ya sıfır ola bilər. |
| Riba ölçüsü | Tədqiqata görə struktur riba ehtiva edir. | Tədqiqata görə riba parametri struktur olaraq çıxarılıb. |
| Şəriət hökmü | Riba-bearing | Halal candidate; digər Şəriət şərtlərindən asılıdır. |
4. Spot yaxınlaşması və faiz parametrinin texniki məcburi olmaması
\[ f_t = \frac{\kappa}{\kappa + r_b - r_a}x_t \]
| Şərt | Nəticə | Mənası |
|---|---|---|
| ra = rb | [ f_t = x_t ] | Perpetual qiymət spot qiymətə bərabərləşə bilər. |
| I = 0 | Premium mexanizmi yenə işləyə bilər. | Sabit faiz parametri texniki zərurət deyil. |
| κ > 0 | Premium intensity spot yaxınlaşmasını dəstəkləyir. | Funding mexanizminin qiyməti spot qiymətə çəkmə gücünü təmsil edir. |
5. Dörd kateqoriyalı platform taksonomiyası
| Kateqoriya | Platforma nümunələri | Riba mənbəyi | Müddət | Tədqiqatdakı Şəriət statusu |
|---|---|---|---|---|
| CEX perpetual | Binance, Bybit | 0.01% / 8 saat | Yoxdur | Riba-bearing |
| Premium-only DEX | dYdX v4, D8X | Yoxdur | Yoxdur | Halal candidate |
| Hybrid DEX | Hyperliquid | 0.01% / 8 saat bənzəri struktur | Yoxdur | Riba-bearing |
| DEX expiring futures | MCDEX, Serum əsaslı strukturlar | Yoxdur | Var | Ən güclü namizəd |
6. Məlumat dəsti və təbii təcrübə dizaynı
| Məlumat xüsusiyyəti | Tədqiqatdakı məlumat |
|---|---|
| Dövr | Fevral 2025 – Fevral 2026 |
| Müddət | 365 gün |
| Ümumi interval | 39.582 |
| Platformalar | Binance, Bybit, dYdX v4, Hyperliquid |
| Aktivlər | BTC və ETH perpetual müqavilələri |
| CEX kadansı | 8 saatlıq funding interval |
| DEX kadansı | 1 saatlıq native interval |
7. Funding rate təsviri statistikası
| Platforma / aktiv | Kateqoriya | N | Orta | Minimum | Maksimum | Mənfi funding % |
|---|---|---|---|---|---|---|
| Binance BTC | CEX | 1.095 | 0.0041% / 8h | -0.015% | +0.010% | 15.7% |
| Binance ETH | CEX | 1.095 | 0.0037% / 8h | -0.037% | +0.010% | 19.7% |
| Bybit BTC | CEX | 1.094 | 0.0040% / 8h | -0.029% | +0.011% | 21.6% |
| Bybit ETH | CEX | 1.094 | 0.0038% / 8h | -0.118% | +0.010% | 25.8% |
| dYdX v4 BTC | Premium-only DEX | 8.842 | 0.0006% / 1h | -0.013% | +0.054% | 30.7% |
| dYdX v4 ETH | Premium-only DEX | 8.842 | 0.0010% / 1h | -0.014% | +0.022% | 20.5% |
| Hyperliquid BTC | Hybrid DEX | 8.760 | 0.0011% / 1h | -0.009% | +0.023% | 11.8% |
| Hyperliquid ETH | Hybrid DEX | 8.760 | 0.0009% / 1h | -0.039% | +0.015% | 18.2% |
8. CEX və dYdX v4 statistik müqayisəsi
| Test | Statistika | p-dəyəri | Şərh |
|---|---|---|---|
| Welch t-testi | t = 38.26 | < 10-278 | Orta paylanma fərqi çox güclüdür. |
| Mann-Whitney U | U = 56.964.482 | < 10-300 | Paylanmalar sıralama baxımından da ayrılır. |
| Kolmogorov-Smirnov | D = 0.506 | < 10-300 | Paylanma formaları aydın şəkildə fərqlidir. |
| Cohen’s d | d = 0.782 | Medium–Large | Təsir ölçüsü orta-böyük sərhədindədir. |
9. Möhkəmlik yoxlamaları
| Yoxlama | Nəticə | Mənası |
|---|---|---|
| dYdX sırasını 8 saatlıq ortalamalara uyğunlaşdırma | Welch t = 35.69, Cohen’s d = 0.703 | Fərq tezlik uyğunlaşdırmasından sonra da güclü qalır. |
| Moving block bootstrap | 95% CI: [30.3, 48.3] | Avtokorrelyasiya nəzərə alınanda nəticənin istiqaməti və böyüklüyü qorunur. |
| Hyperliquid yoxlaması | DEX arxitekturasına baxmayaraq CEX-ə bənzər müsbət meyilli paylanma | Həlledici elementin formul olduğu şərhini dəstəkləyir. |
10. Şəkillərin izah etdiyi elmi məzmun
- Şəkil 1: Binance /fapi/v1/premiumIndex API cavabında interestRate sahəsini göstərir. Bu sahənin 0.00010000 kimi verilməsi tədqiqata görə CEX formulundakı sabit faiz komponentinin sənədli sübutudur.
- Şəkil 2: BTC və ETH üçün 365 günlük funding rate zaman sıralarını göstərir. CEX sıraları interest floor ətrafında müsbət tərəfə lövbərlənərkən, dYdX v4 sıfır ətrafında daha simmetrik dalğalanır. Hyperliquid DEX olmasına baxmayaraq CEX-ə bənzər davranır.
- Şəkil 3: Üç kateqoriyaya aid funding rate paylanmalarını müqayisə edir. CEX müsbət tərəfə sürüşüb, dYdX v4 sıfıra yaxın, Hyperliquid isə CEX-ə yaxın görünür. Bu şəkil formul strukturunun paylanma formasını müəyyən etdiyi iddiasını dəstəkləyir.
- Şəkil 4: BTC perpetual müqavilələrində mənfi funding tezliklərini verir. dYdX v4-də %30.7 mənfi funding nisbəti premium-only və simmetrik mexanizmin işarəsi kimi şərh edilir. Hyperliquid-in %11.8 dəyəri isə faiz bazasının mənfi dərəcələri basdırdığını göstərir.
11. Şəriət təhlil cədvəli
| Kateqoriya | Riba | Gharar | Maysir | Ümumi vəziyyət |
|---|---|---|---|---|
| CEX perpetual | Haram | Concern | Structural pressure | Haram |
| Hybrid DEX | Haram | Reduced | Structural pressure | Haram |
| Premium-only DEX | Clear | Reduced | Low | Candidate |
| DEX expiring futures | N/A | Minimal | Low+ | Strongest |
12. Riba, gharar və maysir nəticələri
| Qadağa | Tədqiqatın meyarı | Nəticə |
|---|---|---|
| Riba | Əvvəlcədən müəyyən edilmiş, iqtisadi nəticədən asılı olmayan artıqlıq | CEX və Hybrid DEX riba-bearing; premium-only DEX-də faiz parametri yoxdur. |
| Gharar | Exploitative uncertainty və məlumat asimmetriyası | DEX smart contract şəffaflığı ghararı azaldır; oracle və ownership riskləri açıq qalır. |
| Maysir | Məhsuldar iqtisadi funksiya, niyyət, həddindən artıq spekulyasiya və leverage | Hedging məqsədli premium-only DEX istifadəsi daha müdafiə oluna biləndir; spekulyativ istifadə problemli qalır. |
13. Konservativ etirazlar və tədqiqatın cavabları
| Etiraz | Tədqiqatın cavabı | Diqqət qeydi |
|---|---|---|
| Leverage gizli faizdir. | DEX perpetual-da trader margin yerləşdirir; protokol klassik kredit vermir. | Bu müdafiə strukturun həqiqətən kreditə çevrilmədiyi hallarla məhduddur. |
| Müddətsizlik gharar yaradır. | Qaydalar, funding formulu və liquidation threshold açıqdır. | Cash settlement və ownership problemləri ayrıca qiymətləndirilir. |
| Sıfır-cəmli struktur maysirdir. | Əsas meyar iqtisadi funksiya və niyyətdir; hedging legitim funksiya ola bilər. | Həddindən artıq leverage-li spekulyasiya yenə problemli ola bilər. |
| Qabdh yoxdur. | RWA-backed və DEX expiring strukturlarda daha güclü müdafiə var. | Cash-settled BTC/ETH perpetual üçün açıq problem kimi qəbul edilir. |
| Delivery intent və kali bil kali problemi var. | Premium-only formul riba problemini həll edir; çatdırılma niyyəti problemini təkbaşına həll etmir. | Buna görə müsbət arqument RWA-backed və expiring strukturlarda daha güclüdür. |
| İctimai zərər və spekulyasiya riski var. | Risk alətdən çox istifadə formasına bağlıdır. | İntizamlı leverage, hedging məqsədi və risk idarəetməsi tələb olunur. |
14. Əsas tapıntılar
- CEX perpetual formullarındakı I = 0.01% / 8 saat parametri tədqiqata görə açıq riba elementidir.
- Bu faiz parametri perpetual futures müqaviləsinin texniki olaraq məcburi hissəsi deyil.
- dYdX v4 və D8X premium-only formul ilə I = 0 işləyə bilər.
- 365 günlük məlumat dəstində dYdX v4 funding paylanması CEX paylanmalarından aydın şəkildə fərqlidir.
- Hyperliquid DEX arxitekturasına baxmayaraq faiz parametri istifadə etdiyi üçün CEX-ə bənzər paylanma göstərir.
- Buna görə həlledici element platforma arxitekturası deyil, funding formulundakı interest parameter-dır.
- Riba ölçüsü premium-only formul ilə struktur olaraq aradan qaldırıla bilər.
- Lakin cash-settled synthetic perpetual müqavilələrdə qabdh, delivery intent və kali bil kali problemləri açıq qalır.
- Tədqiqata görə ən güclü Şəriət namizədləri RWA-backed perpetual və DEX expiring futures strukturlarıdır.
15. Məhdudiyyətlər
- Tədqiqat hakemliyi mətn üzərindən təsdiqlənməyən tədqiqat məqaləsi / tədqiqat layihəsi xarakterindədir.
- Məlumat dəsti yalnız Fevral 2025 – Fevral 2026 arasındakı 365 günlük dövrü əhatə edir.
- Dövr əsasən bull market xarakteri daşıdığı üçün fərqli bazar rejimlərində nəticələr dəyişə bilər.
- CEX məlumatları 8 saatlıq, DEX məlumatları saatlıq native interval ilə toplanıb; tezlik fərqi möhkəmlik yoxlamaları ilə işlənib, lakin tam eksperimental nəzarət deyil.
- dYdX və Hyperliquid müqayisəsində faiz parametrindən əlavə protocol-design confounds var.
- RWA-backed perpetual və DEX expiring futures üçün 365 günlük əməliyyat məlumatı tədqiqatda yoxdur.
- Tədqiqat riba ölçüsünü güclü şəkildə işləyir; ümumi Şəriət hökmü üçün ownership, delivery intent, oracle risk, leverage və istifadə məqsədi ayrıca qiymətləndirilməlidir.
Mənbə və Metod Qeydi
Bu məqalə Shehzad Ahmed və Rafiqul Bhuyan tərəfindən hazırlanmış “The Interest Parameter in Perpetual Futures: Shariah Analysis and Empirical Evidence from Centralized and Decentralized Exchanges” adlı tədqiqata əsasən hazırlanıb. Tədqiqatda Shehzad Ahmed-in Independent University Bangladesh, Rafiqul Bhuyan-ın isə Alabama A&M University əlaqəsi göstərilib. Mətn tarixi February 2026 kimi görünür.
Mənbə növü mətndəki “Article classification: Research paper” ifadəsi və akademik quruluş nəzərə alınmaqla tədqiqat məqaləsi / akademik tədqiqat məqaləsi layihəsi kimi qiymətləndirilməlidir. Lakin mətndə jurnal qəbulu, DOI və ya tamamlanmış hakem qiymətləndirməsi məlumatı təsdiqlənmədiyi üçün bu tədqiqat üçün hakemliyi mətn üzərindən təsdiqlənməyən tədqiqat ifadəsi işlədilməlidir.
Bu məzmun hazırlanarkən tədqiqatda verilən perpetual futures funding mexanizmi, CEX formulu, premium-only DEX formulu, dörd kateqoriyalı platform taksonomiyası, Binance API interestRate nümunəsi, Ackerer et al. teoremi, 39.582 intervaldan ibarət 365 günlük məlumat dəsti, Binance/Bybit/dYdX/Hyperliquid müqayisələri, Welch t-testi, Mann-Whitney U, Kolmogorov-Smirnov testi, Cohen’s d, mənfi funding tezlikləri, Şəkil 1–4, Cədvəl 1–4, riba/gharar/maysir təhlili və konservativ etirazlara verilən cavablar əsas götürülüb.
Mətndə olmayan qəti fətva, bütün perpetual futures müqavilələri üçün ümumi halallıq hökmü, bütün DEX strukturların Şəriətə uyğun olduğu iddiası, cash-settled BTC/ETH perpetual müqavilələrdə qabdh probleminin həll olunduğu nəticəsi və ya RWA-backed/DEX expiring strukturlarda 365 günlük empirik doğrulama olduğu iddiası əlavə edilməyib.
Tədqiqatın ən güclü nəticəsi faiz parametrinin perpetual futures müqaviləsində texniki olaraq məcburi olmadığı və premium-only formul ilə riba ölçüsünün struktur olaraq çıxarıla biləcəyidir. Lakin bu nəticə ümumi Şəriət hökmü üçün kifayət edən yeganə şərt deyil. Ownership, delivery intent, kali bil kali, maysir niyyəti, leverage səviyyəsi, oracle riski və underlying aktivin mahiyyəti ayrıca qiymətləndirilməlidir. Buna görə tədqiqat Şəriətə uyğun kripto törəmə alət dizaynı üçün mühüm başlanğıc çərçivəsi təqdim edir; yekun tətbiq hökmü üçün müstəqil Şəriət şurasının qiymətləndirməsi və daha geniş empirik doğrulama tələb olunur.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib