

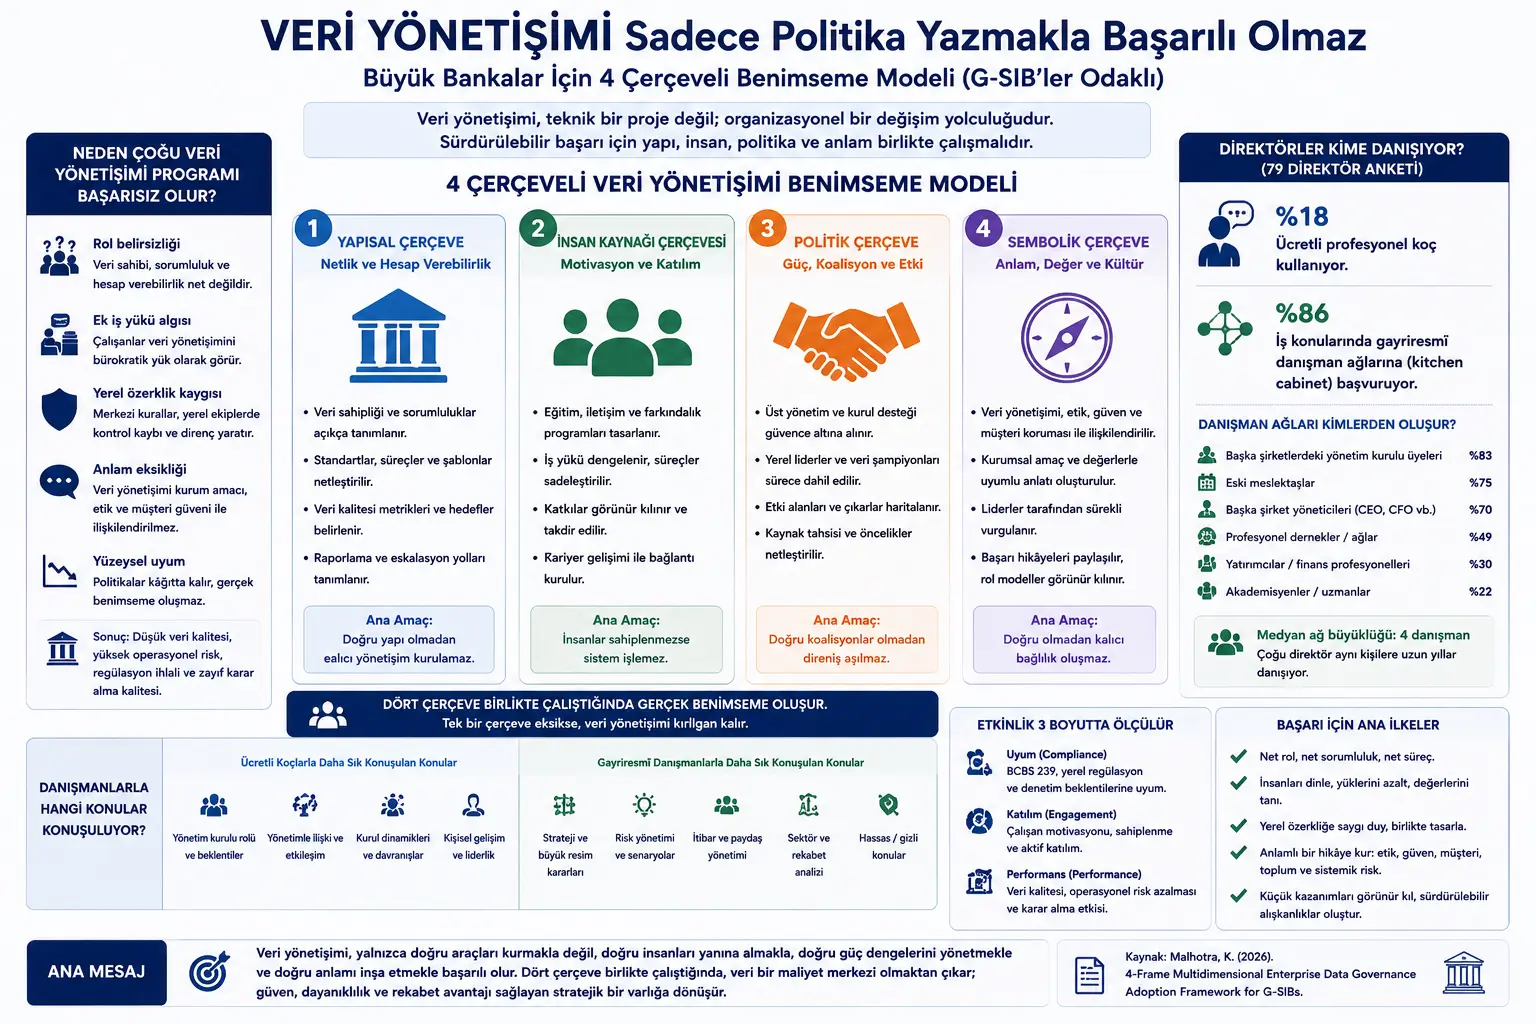
Бул жазуу Kunal Malhotra тарабынан даярдалган “4-Frame Multidimensional Enterprise Data Governance Adoption Framework for G-SIBs” аттуу эмгектин негизинде даярдалган. Текст банк жана финансылык кызмат көрсөтүү секторунда, өзгөчө глобалдык системалык мааниге ээ банктарда маалыматтарды башкаруу практикасы эмне үчүн күтүлгөн деңгээлде кабыл алынбай жатканын талкуулайт.
Изилдөө маалыматтарды башкаруу, жөнгө салуучу талаптарга шайкештик, BCBS 239, уюштуруучулук өзгөрүү, адам мотивациясы, уюм ичиндеги күч мамилелери жана маданий маанини түзүү тармактарын бириктирет. Тема финансылык мекемелер жана жөнгө салуучу шайкештик менен байланыштуу болгондуктан, бул жазуу укуктук, финансылык, аудиттик же жөнгө салуу боюнча кеңеш эмес. Максат — макаланын негизги идеясын жөнөкөй кыргыз тилинде түшүндүрүү жана Verianla окурманы үчүн түшүнүктүү, бейтарап редакциялык мазмун түзүү.
Макаланын негизги дооматы мындай: Ири банктарда маалыматтарды башкаруу көп учурда техникалык кемчиликтен эмес, уюштуруучулук шайкешсиздиктен улам ийгиликсиз болот. Ролдор бүдөмүк, кызматкерлер кошумча иш жүгүн сезишет, жергиликтүү командалар борбордук стандарттарды өз автономиясына коркунуч катары көрүшү мүмкүн жана маалыматтарды башкаруу уюмга маанилүү максат катары түшүндүрүлбөй калышы мүмкүн.
Банктар үчүн маалыматтарды башкаруу эми жөн гана техникалык маалымат сапаты маселеси эмес. Ал тобокелдиктерди отчеттоо, жөнгө салуучу талаптарга шайкештик, чечим кабыл алуунун сапаты жана институционалдык ишеним үчүн маанилүү башкаруу тармагы болуп калды. Өзгөчө глобалдык системалык мааниге ээ банктарда ар башка өлкөлөр, ар башка жөнгө салуулар, ар башка команда маданияттары жана ар башка бизнес артыкчылыктары бир маалыматтарды башкаруу программасынын ичинде биригүүгө тийиш.
Бул изилдөө маалыматтарды башкарууну кабыл алуу көп учурда “жаңы саясат жарыялайлы, ролдорду аныктайлы, окутуу өткөрөлү” деңгээлинде караларын, бирок мунун өзү жетишсиз экенин жактайт. Анткени кызматкерлер маалыматтарды башкарууну бюрократиялык жүк, кошумча отчет берүү иши же борбордук көзөмөл куралы катары кабыл алышса, көрүнүктүү шайкештик болгону менен чыныгы кабыл алуу пайда болбой калышы мүмкүн.
Макала Bolman жана Dealдин төрт алкак моделин маалыматтарды башкарууга колдонот. Ага ылайык, ийгиликтүү кабыл алуу үчүн төрт өлчөм бирге иштеши керек: түзүмдүк тактык, адам ресурстарынын мотивациясы, саясий коалиция жана символдук маани. Бул төрт катмар бирге түзүлбөсө, маалыматтарды башкаруу же документтерде гана калып, же “кутучаны белгилөө” жүрүм-турумуна айланып калат.
Көйгөй Эмнеде?
Маалыматтарды башкаруу ири банктарда көбүнчө борбордук корпоративдик программа катары башталат. Максат — маалыматтын сапатын жогорулатуу, маалыматка ээликти тактоо, отчеттуулукту ишенимдүү кылуу, жөнгө салуучу талаптарга шайкеш болуу жана тобокелдиктерди башкарууну күчөтүү.
Бирок практикада бул программалар көп учурда жердеги командалардын реалдуу иштөө ыкмасы менен кагылышат. Маалымат ээлери, маалымат steward’дары, технология командалары, тобокелдик командалары, шайкештик бөлүмдөрү жана бизнес багыттарынын ортосунда ролдук бүдөмүктүк жаралышы мүмкүн. Маалымат үчүн ким жооптуу экени, катаны ким оңдой турганы, отчет кайсы стандарт боюнча жүргүзүлөрү жана жергиликтүү жөнгө салуу айырмачылыктары кантип башкарылары так болбой калышы мүмкүн.
Макала бул көйгөйдү төрт негизги боштук менен түшүндүрөт. Биринчи боштук түзүмдүк: ролдор, процесстер жана жоопкерчилик жетиштүү так эмес. Экинчи боштук адам ресурстарына байланыштуу: кызматкерлер маалыматтарды башкаруу милдеттерин кошумча жүк катары көрүп, жетиштүү стимул сезишпейт. Үчүнчү боштук саясий: жергиликтүү командалар же бизнес бөлүмдөр борбордук маалыматтарды башкаруу эрежелерин өз таасир аймагына кийлигишүү катары кабыл алышы мүмкүн. Төртүнчү боштук символдук: маалыматтарды башкаруу уюмдун максаты, этикалык жоопкерчилиги жана кардар ишеними менен байланышпаса, ал жөн гана процедурадай көрүнөт.
Ошондуктан макала маалыматтарды башкаруунун ийгиликсиздигин технология, курал же документ жетишсиздиги катары гана көрбөйт. Негизги көйгөй — ири уюмдарда өзгөрүү кандайча баштан кечирилерин жетиштүү деңгээлде эске албоо.
Ыкма Эмнени Сунуштайт?
Изилдөө Bolman жана Dealдин төрт алкак моделин маалыматтарды башкарууну кабыл алууга ылайыкташтырат. Бул модель уюмдарды бир гана өңүттөн эмес, төрт башка линза аркылуу кароону сунуштайт: түзүмдүк, адам ресурстары, саясий жана символдук.
Түзүмдүк алкак ролдорду, жоопкерчиликтерди, процесстерди, метрикаларды жана отчеттук линияларды тактоого жардам берет. Маалымат ээси ким, маалымат сапаты кантип өлчөнөт, кайсы көйгөй кантип эскалацияланат, жергиликтүү жана борбордук командалар кантип координацияланат деген суроолор ушул алкакта каралат.
Адам ресурстары алкагы маалыматтарды башкарууну ишке ашырган адамдардын мотивациясына, иш жүгүнө, адилеттүүлүк сезимине, окутуу муктаждыгына жана карьералык күтүүлөрүнө карайт. Кызматкерлер программанын максатын түшүнбөсө же өз салымы таанылганын сезбесе, маалыматтарды башкаруу туруктуу боло албайт.
Саясий алкак уюм ичиндеги күч мамилелерин, таасир аймактарын, ресурстар үчүн күрөштү жана жергиликтүү командалардын автономияга байланыштуу тынчсызданууларын эске алат. Маалыматтарды башкаруу жөн гана туура болгондугу үчүн кабыл алынбайт; туура кызыкдар тараптардын коалициялары түзүлбөсө, ал каршылыкка кабылышы мүмкүн.
Символдук алкак маалыматтарды башкаруунун корпоративдик маанисин түзөт. Маалымат сапаты жөн гана отчеттук милдеттенме эмес; кардар ишеними, этикалык жоопкерчилик, системалык тобокелдикти азайтуу жана кесиптик бүтүндүк менен байланышкан баалуулук катары түшүндүрүлүшү керек.
Макала сунуштаган алкак бул төрт катмардын бирге иштешин талап кылат. Түзүм түзүү жетишсиз; адамдар мотивацияланышы керек. Окутуу гана жетишсиз; күч тең салмактары жана жергиликтүү таасир аймактары башкарылышы керек. Шайкештик тууралуу баяндоо гана жетишсиз; маалыматтарды башкаруунун уюмдун иденттүүлүгү жана этикалык жоопкерчилиги менен байланышы түзүлүшү керек.
Формулалар Эмнени Түшүндүрөт?
PDF’те математикалык формула, статистикалык теңдеме же модель параметри жок. Ошондуктан бул бөлүмдө оригинал формулалар берилген жок.
Изилдөөнүн логикасы математикалык моделге караганда уюштуруучулук өзгөрүү алкагына таянат. Макаланын концептуалдык билдирүүсүн мындайча жыйынтыктоого болот: Маалыматтарды башкаруунун ийгилиги техникалык куралдарга же саясат документтерине гана көз каранды эмес; түзүмдүк тактык, адам мотивациясы, саясий ээлик кылуу жана символдук маани бирге пайда болгондо туруктуу кабыл алуу ишке ашат.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDF’те өзүнчө чоң график же маалымат таблицасынын ордуна тексттин ичинде түшүндүрүлгөн төрт катмарлуу алкак алдыга чыгат. Бул алкакты схема катары элестетсек, борборунда “Туруктуу Маалыматтарды Башкарууну Кабыл Алуу” турат; анын айланасында төрт шакек жайгашат: түзүмдүк катмар, адам ресурстары катмары, саясий катмар жана символдук катмар.
Түзүмдүк катмар ролдорду аныктоону, маалыматка ээликти, метрикаларды, шаблондорду, отчеттук процедураларды жана эскалация жолдорун камтыйт. Адам ресурстары катмары окутууга, катышууга, иш жүгүн тең салмактоого, мотивацияга, карьералык таасирге жана адилеттүүлүк сезимине көңүл бурат. Саясий катмар жергиликтүү лидерлерди, демөөрчүлөрдү, формалдуу эмес күч ээлерин, аймактык өкүлдөрдү жана бизнес бөлүмдөрдүн чемпиондорун процесске кошот. Символдук катмар болсо маалыматтарды башкарууну этика, ишеним, кардарды коргоо жана корпоративдик иденттүүлүк тили менен маанилүү кылат.
Verianla үчүн түзүлө турган оригинал визуалда “Бир Саясат Жетишсиз” деген негизги идея колдонулушу мүмкүн. Сол жакта ийгиликсиз кабыл алуунун себептери; ролдук бүдөмүктүк, мотивациянын төмөндөшү, саясий каршылык жана маани жетишсиздиги катары көрсөтүлүшү мүмкүн. Оң жакта болсо төрт алкактуу чечим; түзүм, адам, саясат жана маани деген аталыштар менен берилиши мүмкүн.
Эксперименттер Кантип Жүргүзүлгөн?
Бул изилдөө лабораториялык эксперимент же сандык статистикалык анализ сунуштаган макала эмес. Ал көбүрөөк концептуалдык жана колдонмолук уюштуруучулук өзгөрүү алкагын иштеп чыгат. Автор глобалдык системалык мааниге ээ банкта чек ара аралык маалыматтарды башкаруу программалары боюнча түз тажрыйбага жана уюштуруучулук жүрүм-турум адабиятына таянат.
Макала BCBS 239 жана ага окшош маалыматтарды башкаруу-жөнгө салуу алкактары ири уюмдарда эмне үчүн күтүлгөн натыйжаны жаратууда кыйналарын талкуулайт. Бул талкууну Bolman жана Dealдин төрт алкак модели менен бириктирет.
Ыкма кейске негизделген жана концептуалдык мүнөздө. Изилдөө “ушул маалымат топтомунда ийгилик мынча пайызга өстү” деген сыяктуу эмпирикалык өлчөө жүргүзбөйт. Анын ордуна ири банктарда көп кездешкен кабыл алуу көйгөйлөрүн түшүндүрүү жана маалыматтарды башкаруу лидерлери үчүн колдонууга жарамдуу ой жүгүртүү алкагын сунуштоо максатын көздөйт.
Ошондуктан изилдөөнүн жыйынтыктары сыналган универсалдуу натыйжалуулук далили катары эмес, колдонмолук тажрыйба жана адабият синтезине негизделген башкаруу алкагы катары окулушу керек.
Жыйынтыктар Эмнени Көрсөтөт?
Изилдөөнүн негизги жыйынтыгы — маалыматтарды башкарууну кабыл алуу көп өлчөмдүү уюштуруучулук маселе экендиги. Ири банктардагы ийгиликсиздик көп учурда курал жетишсиздигинен эмес, адамдар бул куралдарды кандай кабыл алары жана уюм ичинде кантип колдонору менен байланыштуу.
Түзүмдүк жактан маалыматка ээлик жана жоопкерчилик такталмайынча туруктуу башкаруу түзүлбөйт. Көп банктарда data owner, steward, compliance monitor жана технологиялык архитектор сыяктуу ролдор бири-бирине дал келип же бүдөмүк болуп калышы мүмкүн. Бул бүдөмүктүк маалымат сапаты көйгөйлөрүн ким чечиши керек экенин так эмес кылат.
Адам ресурстары жагынан кызматкерлер маалыматтарды башкаруу милдеттерин жөн гана кошумча документтештирүү, ашыкча жыйын же борбордук көзөмөл катары көрүшсө, катышуу алсырайт. Ошондуктан окутуу программалары, карьерага таасир, таануу механизмдери жана адилеттүүлүк сезими критикалык мааниге ээ болот.
Саясий жактан маалыматтарды башкаруу уюм ичиндеги күч аймактарына таасир этет. Маалыматты көзөмөлдөө отчеттук күч, ресурстарды бөлүштүрүү жана чечимге таасир этүү дегенди билдириши мүмкүн. Ошондуктан борбордук маалыматтарды башкаруу кеңселери жергиликтүү лидерлерди жана бизнес бөлүмдөрүнүн өкүлдөрүн процесстин өнөктөшү кылмайынча чыныгы ээлик сезимин түзүүдө кыйналышы мүмкүн.
Символдук жактан маалыматтарды башкаруу кызматкерлерге жөн гана “жөнгө салуучу муну талап кылат” деп түшүндүрүлсө, кыска мөөнөттүү шайкештик жаратышы мүмкүн; бирок узак мөөнөттүү берилгендикти пайда кылбай калышы мүмкүн. Маалымат сапаты этика, ишеним, кардарды коргоо, системалык тобокелдикти азайтуу жана кесиптик жоопкерчилик менен байланышканда күчтүүрөөк маани алат.
Изилдөө натыйжалуулукту үч негизги өлчөмдө баалоону сунуштайт: шайкештик, катышуу жана натыйжалуулук. Шайкештик BCBS 239 жана жергиликтүү жөнгө салууларга баш ийүү менен байланыштуу. Катышуу кызматкерлердин мотивациясы, программага катышуусу жана маалыматтарды башкарууну маанилүү деп эсептеши менен өлчөнөт. Натыйжалуулук болсо маалымат сапаты, операциялык тобокелдиктин азайышы жана чечим кабыл алууга таасир аркылуу бааланат.
Бул Эмне Үчүн Маанилүү?
Банк секторунда маалымат каталары жөн гана техникалык көйгөй эмес. Туура эмес, толук эмес же шайкеш эмес маалымат тобокелдик отчеттуулугуна, капиталдык чечимдерге, жөнгө салуучу талаптарга шайкештикке, кардар ишенимине жана ал тургай системалык финансылык коопсуздукка таасир этиши мүмкүн.
Ошондуктан маалыматтарды башкаруу IT бөлүмүнө калтырылчу тар техникалык тармак эмес. Ал бизнес бөлүмдөрү, тобокелдик командалары, жөнгө салуу командалары, технология командалары, маалымат ээлери жана жогорку жетекчилик ортосунда жалпы уюштуруучулук мүмкүнчүлүк катары түзүлүшү керек.
Макаланын мааниси маалыматтарды башкаруу талкуусун “кайсы курал колдонулушу керек?” деген суроодон чыгарып, “уюм бул өзгөрүүнү кантип кабыл алат?” деген суроого алып барганында. Анткени ири уюмдарда эң мыкты саясат да кызматкерлер тарабынан маанисиз, адилетсиз же реалдуулуктан алыс деп кабыл алынса, анын таасири чектелүү болот.
Бул көз караш банктар үчүн гана эмес, ири масштабдагы маалымат менен иштеген бардык уюмдар үчүн баалуу. Саламаттык сактоо, камсыздандыруу, телеком, мамлекеттик сектор, логистика жана электрондук соода сыяктуу тармактарда да маалыматтарды башкаруунун ийгилиги көп учурда техникалык архитектура сыяктуу эле адамга, маданиятка жана күч мамилелерине көз каранды.
Көңүл Буруучу Жагдайлар
Изилдөөнүн айрым чектөөлөрү бар.
Биринчиден, макала сандык натыйжалуулук тестин сунуштабайт. Сунушталган төрт алкактуу ыкма концептуалдык жана колдонмолук тажрыйбага негизделген. Ошондуктан ар башка уюмдарда канчалык натыйжалуу болору өзүнчө өлчөнүшү керек.
Экинчиден, негизги көңүл глобалдык системалык мааниге ээ банктарга бурулган. Кичирээк банктар, fintech компаниялары же башка секторлордогу уюмдар үчүн ушул эле түзүм түздөн-түз колдонулбай калышы мүмкүн.
Үчүнчүдөн, BCBS 239 жана ага окшош жөнгө салуучу алкактар аймактарга жараша ар башкача чечмелениши мүмкүн. Ошондуктан ар кандай маалыматтарды башкаруу программасы жергиликтүү мыйзамдарга, аудиттик күтүүлөргө жана уюмдун тобокелдик аппетитине ылайыкташтырылышы керек.
Төртүнчүдөн, символдук баяндоо жана маданий шайкештик маанилүү; бирок туура эмес колдонулса, реалдуу көйгөйдү жашырган корпоративдик коммуникация тилине айланып калышы мүмкүн. Маалыматтарды башкаруу маңыздуу түшүндүрүлүшү керек, бирок өлчөнө турган сапаттан жана жоопкерчиликтен ажырабашы керек.
Бешинчиден, саясий алкак каршылыктарды түшүнүү үчүн баалуу; бирок уюм ичиндеги күч тең салмактарын башкаруу ачыктык, этика жана жоопкерчилик принциптери менен бирге жүргүзүлүшү керек.
Жыйынтык
4-Frame Multidimensional Enterprise Data Governance Adoption Framework for G-SIBs эмгеги маалыматтарды башкаруунун ийгилиги жөн гана саясат, курал жана процедура маселеси эместигин баса белгилейт. Өзгөчө ири жана глобалдык банктарда маалыматтарды башкаруу уюштуруучулук өзгөрүүнү башкаруу катары каралышы керек.
Макала сунуштаган төрт алкактуу ыкма бул өзгөрүүнү реалдуураак түшүнүүгө жардам берет. Түзүмдүк тактыксыз жоопкерчилик түзүлбөйт. Адам мотивациясы жок болсо, колдонуу туруктуу болбойт. Саясий коалициясыз борбордук стандарттар каршылыкка учурайт. Символдук маани жок болсо, маалыматтарды башкаруу кызматкерлердин көзүндө жөн гана бюрократиялык милдет болуп калат.
Verianla окурманы үчүн бул изилдөөнүн негизги билдирүүсү мындай: Маалыматтарды башкаруу — жөн гана маалыматты иретке келтирүү эмес; уюмдун адамдарын, ролдорун, күч мамилелерин жана жалпы маанисин иретке келтирүү. Туруктуу ийгилик техникалык система менен уюштуруучулук реалдуулук бир алкакта каралганда мүмкүн болот.
Булак жана Ыкма Жөнүндө Эскертүү
Бул жазуу Kunal Malhotraнын “4-Frame Multidimensional Enterprise Data Governance Adoption Framework for G-SIBs” аттуу эмгегине негизделип даярдалган. Мазмун сөзмө-сөз котормо эмес; эмгектин негизги аргументи, ыкмасы, чектөөлөрү жана сунуштаган төрт алкактуу маалыматтарды башкаруу ыкмасы Verianlaнын жарыялоо багытына ылайык жөнөкөйлөштүрүлүп, оригинал кыргыз редакциялык жазууга айландырылган.
Текстте банк иши, жөнгө салуучу талаптарга шайкештик, BCBS 239 жана корпоративдик маалыматтарды башкаруу сыяктуу тармактар камтылган. Бул мазмун укуктук, финансылык, аудиттик же жөнгө салуу боюнча кеңеш эмес. Конкреттүү колдонмолор үчүн тиешелүү мыйзамдар, уюм ичиндеги тобокелдик саясаттары жана адистик кеңеш эске алынышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген