

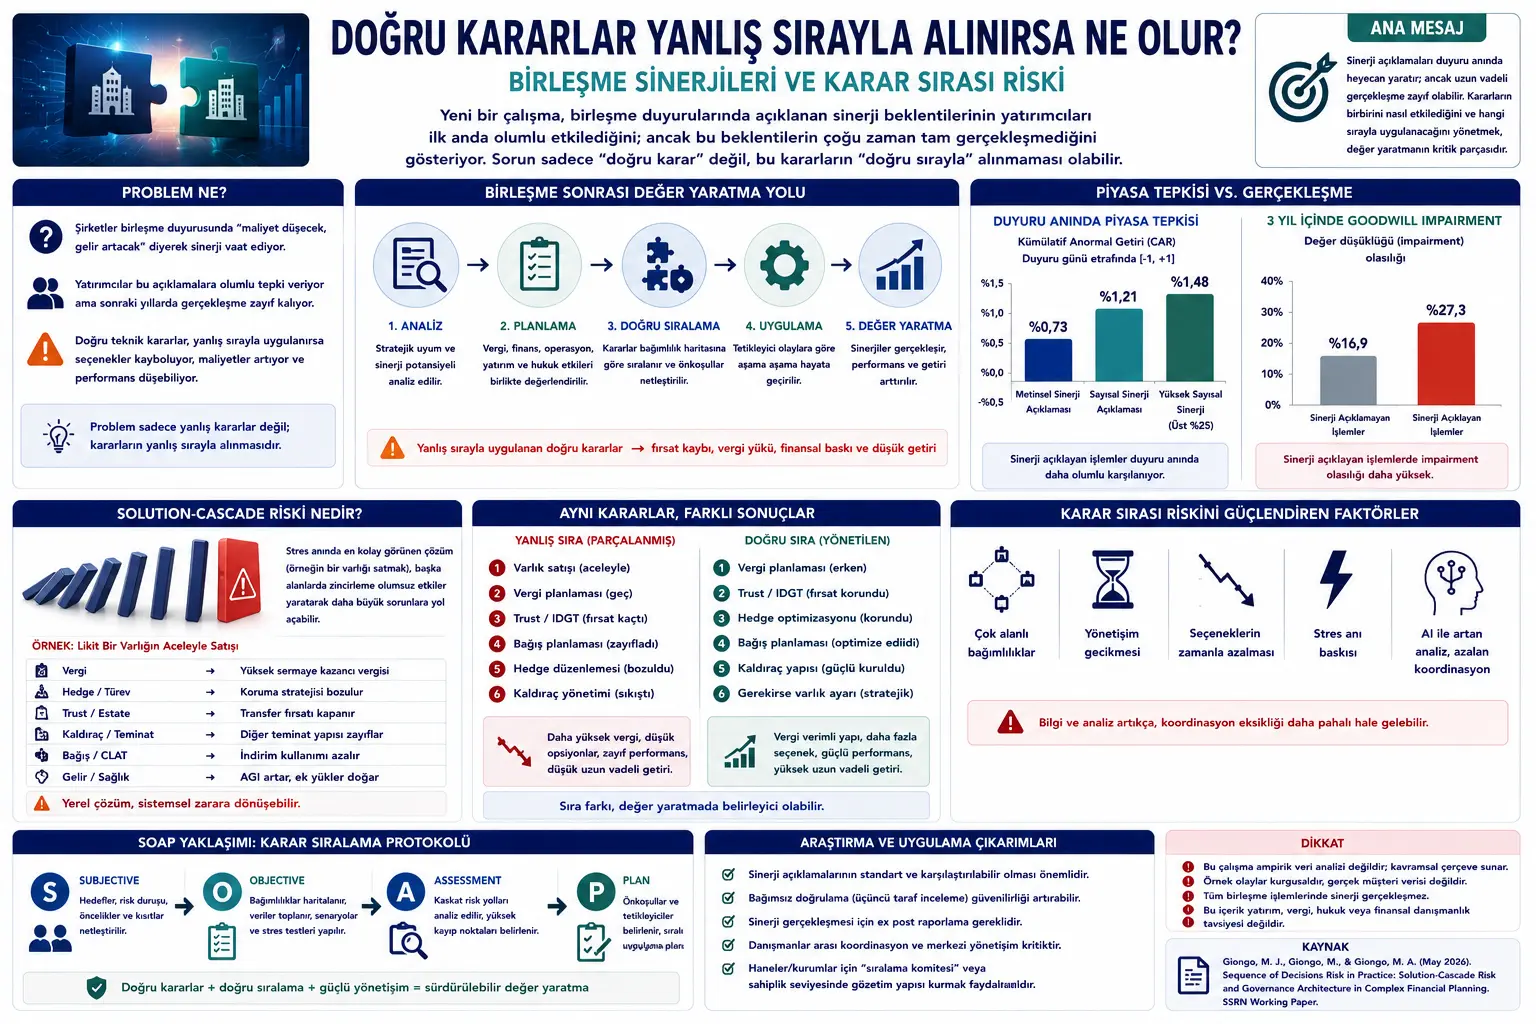
Бул макала Майкл Дж. Гионго (Michael J. Giongo), Мари Гионго (Marie Giongo) жана Майкл Альберт Гионго (Michael Albert Giongo) тарабынан даярдалган “Sequence of Decisions Risk in Practice: Solution-Cascade Risk and Governance Architecture in Complex Financial Planning” аттуу изилдөөнүн негизинде жазылган. Текст татаал финансылык пландаштыруу системаларында чечимдердин туура болуп-болбогону гана эмес, алардын кайсы тартипте колдонулушу экономикалык натыйжаларды өзгөртө аларын ырастаган концептуалдык working paper (жумушчу долбоор) болуп саналат.
Изилдөө финансылык пландаштыруу, байлыкты башкаруу, салыкты пландаштыруу, мурас/мүлк пландаштыруу, левериджди башкаруу, консультанттарды координациялоо, жасалма интеллектти башкаруу жана системанын татаалдыгы сыяктуу сезгич тармактарга тиешелүү. Бул макала инвестициялык кеңеш, салык пландоо сунушу, укуктук багыттоо, финансылык консультация же жеке байлыкты башкаруу боюнча кеңеш эмес. Максат - академиялык тексттеги негизги идеяны Verianla окурманы үчүн жөнөкөй, бейтарап жана жарыялоого боло турган кыргызча редактордук мазмунга айландыруу.
Текст эмпирикалык изилдөө эмес. Авторлор өздөрүнүн концептуалдык алкагын иштеп чыгышат, эки ойдон чыгарылган (көркөм) мисалды (case) беришет, айрым формулаларды сунушташат жана келечекте сыналышы мүмкүн болгон алты изилдөө сунушун беришет. Изилдөөдө берилген сценарийлер өлчөнгөн реалдуу натыйжалар эмес, түшүнүктү түшүндүрүү үчүн түзүлгөн структураланган мисалдар. Андан тышкары, авторлор бул алкак (framework) өздөрүнүн консалтингдик фирмасында колдонулган коммерциялык методология экенин ачык белгилешет. Ошондуктан, изилдөө күчтүү, бирок дагы деле көз карандысыз эмпирикалык тастыктоону талап кылган концептуалдык сунуш катары окулушу керек.
Финансылык пландаштырууда көбүнчө чечимдердин тууралыгына басым жасалат. Салык стратегиясы туурабы? Инвестициялык портфель ылайыктуубу? Траст түзүмү логикалыкпы? Леверидж колдонулушу керекпи? Кайрымдуулук пландаштыруу натыйжалуубу? Бул изилдөө болсо башкача суроо берет: Бул чечимдердин ар бири техникалык жактан туура болсо да, туура эмес тартипте колдонулса, натыйжа начарлап кетиши мүмкүнбү?
Авторлор иштеп чыккан Sequence of Decisions Risk, б.а. "Чечимдердин Кезегинин Тобокелдиги", дал ушул кырдаалды түшүндүрөт. Бир нече экспертиза тармактары өз ара аракеттенген татаал каржылык түзүмдөрдө чечимдердин ырааттуулугу натыйжаны аныктоочу көз карандысыз өзгөрмө болуп калышы мүмкүн. Салык, инвестиция, мүлк пландаштыруу, карыз/леверидж, камсыздандыруу, кайрымдуулук түзүмдөрү, компанияны сатуу жана үй-бүлөлүк байлыкты башкаруу бири-бирине байланыштуу болсо, бир тармакта эрте же кеч жасалган кадам башка тармактардагы варианттарды жаап салышы мүмкүн.
Макаланын эң оригиналдуу концепциясы - Solution-Cascade Risk, б.а. "Чечим-Каскад (Чынжырлуу реакция) Тобокелдиги". Бул тобокелдик стресс учурунда эң оңой көрүнгөн чечимдин башка аймактарда чоңураак көйгөйлөрдү жараткан абалын түшүндүрөт. Мисалы, маржа чакырыгын (margin call) канааттандыруу үчүн ликвиддүү активди сатуу жергиликтүү деңгээлде акылга сыярлык көрүнүшү мүмкүн; бирок бул сатуу бир эле учурда салык жүгүн жаратып, коргоо максатындагы опциондук стратегияны бузуп, мүлктү пландаштыруу мүмкүнчүлүгүн жаап жана кайрымдуулук чегерүүсүн колдонууну алсыратышы мүмкүн.
Изилдөөнүн негизги билдирүүсү төмөнкүдөй: Татаал финансылык пландаштырууда көйгөй көбүнчө консультанттардын техникалык жетишсиздиги эмес. Көйгөй - экспертиза багыттарынын бири-биринен ажыратылган түрдө иштеши жана чечим кабыл алуу тартибинин борбордон башкарылбашы. Жасалма интеллект аналитикалык өндүрүштү көбөйткөн сайын, бул көйгөй азаюунун ордуна көбөйүшү мүмкүн; анткени маалымат көбөйгөнү менен координациялык потенциал ошол эле ылдамдыкта өспөшү мүмкүн.
Көйгөй эмнеде?
Заманбап финансылык пландаштыруу барган сайын адистештирилген болууда. Салык боюнча консультанттар, инвестициялык менеджерлер, мүлктү (estate) пландаштыруу боюнча юристтер, камсыздандыруу боюнча эксперттер, кредит/леверидж боюнча адистер, компанияларды сатуу боюнча консультанттар, үй-бүлөлүк офис командалары жана оперативдүү менеджерлер ар кандай тармактарда жогорку техникалык билимди өндүрүшөт. Бул адистешүү жеке тармактардагы сапатты жогорулата алат.
Бирок адистешүүнүн бир баасы бар: Система фрагменттелет (чачырайт). Ар бир эксперт өз чөйрөсүндө туура чечим кабыл алганы менен, бул чечимдин башка чөйрөлөрдө кайсы тартипте таасир этерин толук көрө албашы мүмкүн. Салык стратегиясы мурасты пландаштырууга таасир этиши мүмкүн. Кредиттик лимит портфелди башкарууну кысышы мүмкүн. Траст транзакциясы баалоо (valuation) убактысына байланыштуу болушу мүмкүн. Кайрымдуулук түзүмү кирешени таануу (recognition) убактысына байланыштуу болушу мүмкүн. Активдерди сатуу бир эле учурда камсыздандыруу, салык, күрөө, кайрымдуулук жана үй-бүлөнү пландаштырууга таасирин тийгизиши мүмкүн.
Ошондуктан татаал финансы системаларында "туура чечим" өзүнчө эле жетишсиз. Чечим туура тартипте, туура триггердик (козгоочу) окуядан мурун, туура көз карандылык картасы менен колдонулушу керек. Изилдөө баса белгилеген жагдай ушул: Бир эле чечимдер топтому ар кандай тартипте колдонулса, ар кандай экономикалык натыйжаларды бериши мүмкүн.
Авторлор бул идеяны пенсияны пландаштыруудагы “sequence-of-returns risk” (кирешелүүлүк кезегинин тобокелдиги) түшүнүгүнө окшоштурушат. Пенсияда бирдей эле орточо кирешелүүлүк, кирешелердин кезегине (тартибине) жараша ар кандай натыйжаларды бериши мүмкүн. Ошол сыяктуу эле, татаал финансылык пландаштырууда бир эле чечимдер аларды ишке ашыруунун тартибине жараша ар кандай натыйжаларды алып келиши мүмкүн.
Бул көйгөй өзгөчө кирешеси жогору, көп активдери бар, көп консультанты бар жана левериджди колдонгон түзүмдөрдө чоңоёт. Анткени чечимдер бири-бирине көбүрөөк көз каранды, убакыт терезелери тар жана бир туура эмес кадам варианттарды биротоло жаап коюшу мүмкүн.
Метод эмнени сунуштайт?
Изилдөө маалыматтар топтомун анализдөө же талаа эксперименти эмес. Ал концептуалдык алкакты иштеп чыгат. Авторлор финансылык пландаштырууну көп тармактуу система катары карашат жана бул системадагы чечимдердин кезегинин тобокелдигин беш негизги түзүм аркылуу түшүндүрүшөт:
1. Interaction Complexity (Өз ара аракеттенүүнүн татаалдыгы): Системада канча экспертиза багыты бар болсо, бул багыттардын ортосундагы көз карандылык мамилелери сызыктуу (сызыктуу) эмес, комбинатордук түрдө өсөт. Эгерде сегиз консультациялык аймак болсо, анда сегиз гана жумуш аталышы эмес, жыйырма сегиз экилик көз карандылык мамилеси түзүлөт.
2. Governance Latency (Башкаруунун кечигүүсү): Тартип (кезек) көйгөйү байкалгандан кийин зарыл болгон башкаруу аракети аяктаганга чейинки кечигүү. Бул кечигүү, өзгөчө кризис учурунда, алда канча кымбат болуп калышы мүмкүн.
3. Optionality Decay (Опционалдуулуктун төмөндөшү/азайышы): Стратегиялык варианттардын убакыттын өтүшү менен азайышы. Кээ бир пландаштыруу мүмкүнчүлүктөрү белгилүү бир баалоодон (valuation), кирешени таануудан, жашаган жеринен, сатуудан же салык окуясынан мурун жасалбаса, биротоло алсырайт.
4. Sequencing Efficiency (Тартиптөөнүн натыйжалуулугу): Аныкталган көз карандылыктардын канчалык бөлүгү туура тартипте колдонулуп жатканын көрсөтөт.
5. Solution-Cascade Risk (Чечим-Каскад Тобокелдиги): Стресс окуясын чечүү үчүн эң тез жана оңой көрүнгөн чечимдин башка пландаштыруу тармактарында жаңы тартиптөө (кезек) каталарын жаратуусу.
Андан кийин изилдөө бул беш түшүнүктү эки ойдон чыгарылган мисал менен конкреттештирет. Биринчи мисал жөнөкөйрөөк салыштырууну сунуштайт: Бир эле консультанттар, бир эле активдер, бирдей транзакция баалуулугу жана бирдей техникалык чечимдер бар болсо дагы; пландаштыруу тартиби ар түрдүү болгондуктан, натыйжалар айырмаланат. Экинчи мисал татаалыраак physician-entrepreneur, б.а. дарыгер-ишкердин байлыгын пландаштыруу түзүмүн сүрөттөйт. Бул жерде салык, траст, кайрымдуулук, леверидж, камсыздандыруу, жеке капиталдык (private equity) инвестиция, туунду хеджирлөө (derivatives overlay) жана кыймылсыз мүлк/жашоо жерин пландаштыруу бири-бири менен аракеттенет.
Ал эми макаланын практикалык сунушу SOAP методологиясынан ылайыкташтырылган төрт баскычтуу чечимдерди тартипке салуу протоколу. SOAP - медицинада колдонулган Subjective, Objective, Assessment, Plan (Субъективдүү, Объективдүү, Баалоо, План) иреттөө дисциплинасы. Авторлор бул структураны финансылык пландаштырууга ылайыкташтырып, алгач максаттарды жана тобокелдик позициясын алууну, андан кийин көз карандылыктарды өлчөөнү, андан кийин каскаддык тобокелдиктерди баалоону жана акырында ырааттуу ишке ашыруу планын түзүүнү сунушташат.
Формулалар эмнени түшүндүрөт?
PDFте чечимдердин кезегинин (тартибинин) тобокелдигин түшүндүрүү үчүн колдонулган бир нече негизги формулалар бар. Булар калибрленген эмпирикалык моделдер эмес, концептуалдык жана өлчөнө турган көрсөткүчтөр катары сунушталат.
Бул формула interaction complexity, б.а. өз ара аракеттенүүнүн татаалдыгын көрсөтөт. \(n\), финансылык пландаштыруу системасындагы экспертиза багыттарынын саны. Формула бул тармактардын ортосундагы экилик көз карандылык мамилелердин санын берет. Мисалы, сегиз аймак бар болсо:
Бул сегиз экспертиза багыты сегиз гана өзүнчө чечим чыгарбай турганын; алардын ортосунда жыйырма сегиз потенциалдуу көз карандылык мамилеси түзүлөрүн көрсөтөт. Дагы бир аймакты кошуу координациялык жүктү күтүлгөндөн да тезирээк жогорулатат.
Бул формула governance latency, башкача айтканда башкаруунун кечигүүсүн түшүндүрөт. \(t_r\), тартиптөө жагынан сезгич маселе байкалган убакытты; \(t_i\), керектүү башкаруу аракети аяктаган убакытты көрсөтөт. Ортодогу айырма өскөн сайын, өзгөчө триггердик окуя жакындаган сайын варианттар тарыйт.
Бул формула optionality decay, башкача айтканда опция маанисинин (варианттын баалуулугунун) убакыттын өтүшү менен төмөндөшүн көрсөтөт. \(O_0\), баштапкы опция мааниси. \(O(t)\), \(t\) убактысында калган опциянын маанисин көрсөтөт. \(\lambda\), контекстке жараша өзгөргөн төмөндөө коэффициенти. Кээ бир варианттарда \(\lambda\) жогору; мисалы, эгерде траст структурасы баалоо окуясынан (valuation event) мурда түзүлбөсө, мүмкүнчүлүк тез эле алсырап калышы мүмкүн.
Бул формула sequencing efficiency, б.а. чечимдерди тартипке салуунун натыйжалуулугун түшүндүрөт. \(D_c\), туура тартипте колдонулган көз карандылыктарды; \(D_t\), жалпы аныкталган көз карандылыктарды көрсөтөт. Маани 0дөн 1ге чейин деп каралат. 1ге жакындаган сайын, көз карандылыктар туура тартипте башкарылган деп эсептелет.
Бул формула Solution-Cascade Risk өлчөмүн концептуалдык түрдө көрсөтөт. \(R_r\), стресс учурунда оңой эле колдонууга боло турган, бирок колдонулганда башка аймактарда тартиптөө (кезек) катасын жарата турган чечимдердин жолдорун; \(R_t\), оңой жетүүгө боло турган чечимдердин жалпы санын билдирет. Эгерде \(S_c\) 0гө жакын болсо, каскаддык коркунуч төмөн болот; 1ге жакын болсо, стресс учурунда көрүнгөн чечимдердин көбү башка аймактарда жаңы зыян жаратат.
Бул туюнтма ишке ашырууга чейинки тобокелдикке кабылууну концептуалдык түрдө көрсөтөт. Өз ара аракеттенүүнүн татаалдыгы, башкаруунун кечигүүсү, триггердик (козгоочу) окуянын интенсивдүүлүгү жана тартиптөөнүн төмөн натыйжалуулугу чогуу ишке ашыруу тобокелдигин жогорулатат. Авторлор бул туюнтманы өлчөө куралы катары эмес, ойлонууну жеңилдеткен эвристикалык (сезгич) түзүлүш катары сунушташат.
Бул туюнтма стресс терезесиндеги таасирди (коркунучту) түшүндүрөт. Бул жерде Solution-Cascade Risk өзгөчө маанилүү болуп калат; анткени стресс учурунда тез чечимдер башка аймактарда чынжырлуу зыян жаратышы мүмкүн. Авторлор ушул себептен ишке ашырууга чейинки тобокелдик менен стресс учурундагы тобокелдикти бирдиктүү бир баллдын (упайдын) ичинде бириктирүү жаңылыштыруучу болот деп ырасташат.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDFте классикалык статистикалык графиктер жок; бирок бир нече маанилүү таблицалар жана визуалдык барактар изилдөөнүн негизги билдирүүсүн тактайт.
18-беттеги Table 1 (1-Таблица), эки сценарийди салыштырат. Fragmented, б.а. чачыранды (бөлүкчөлөнгөн) сценарийде башкаруунун кечигүүсү 12-14 айды түзөт, ишке ашыруудагы кысым (тыгын) жогору, стратегиялык варианттар аз жана тартипке салуу натыйжалуулугу начар. Governed, б.а. башкарылган сценарийде кечигүү болжол менен эки айга чейин төмөндөйт, ишке ашыруудагы кысым азаят, стратегиялык варианттар корголот жана тартипке салуу натыйжалуулугу жогорулайт. Бул таблицанын негизги билдирүүсү төмөнкүдөй: Ошол эле техникалык чечимдер ар кандай иреттөө (тартипке салуу) архитектурасы менен абдан айырмаланган натыйжаларды бериши мүмкүн.
20-беттеги Table 2A (2A-Таблица), дарыгер-ишкердин (physician-entrepreneur) татаал үй чарба түзүмүндөгү активдер, милдеттенмелер жана башкаруу ноталарын көрсөтөт. Portfolio A (А Портфели), Pledged Asset Line, б.а. баалуу кагаздар менен камсыздалган кредит жагынан негизги морттук (алсыздык) чекити болуп саналат. Portfolio B болсо ликвиддүү көрүнгөнү менен, сатылганда салык, хедж (hedge), IDGT, AGI жана кайрымдуулук пландаштыруусунда чынжырлуу таасирди жаратуучу “cascade-active” (каскад-активдүү) актив болуп саналат.
23 жана 24-беттердеги Table 2B (2B-Таблица), фрагменттелген жана башкарылган татаал сценарийлерди салыштырат. Фрагменттелген сценарийде маржа чакырыгын канааттандыруу үчүн Portfolio B сатылат; бул сатуу капиталдын өсүшүнөн алынган жогорку салык, туунду хеджирлөөнүн (derivatives overlay) бузулушу, IDGT мүмкүнчүлүгүнүн жабылышы, AGIнин көтөрүлүшү жана CLAT чегерүүсүн колдонуунун алсырашы сыяктуу таасирлерди жаратат. Башкарылган сценарийде болсо Portfolio B алдын ала restricted liquidation asset (чектелген жоюу активи) катары аныкталат жана каскаддын (чынжырлуу реакциянын) алдын алат.
26-беттеги Table 3 (3-Таблица), Portfolio B сатылышы кайсы аймактарга кандай таасир этерин көрсөтөт. Салык жаатында капиталдын өсүшү жогору болот. CLAT чөйрөсүндө AGI көбөйүшү кайрымдуулук чегерүүсүн колдонууга таасир этет. Туунду/хедж чөйрөсүндө коргоо стратегиясы кыйрайт. IDGT/estate (мүлк) чөйрөсүндө которуу мүмкүнчүлүгү жабылат. Киреше жана саламаттыкты сактоо чыгымдары тармагында босоголор жана кошумча жүктөр ишке кириши мүмкүн. Бул таблица Solution-Cascade Risk түшүнүгүн конкреттештирет: Жергиликтүү деңгээлде логикалык чечим, система деңгээлинде туура эмес кадам болушу мүмкүн.
30-беттеги Table 4 (4-Таблица), клиникалык SOAP методологиясынын финансылык пландаштырууга кандайча ылайыкташтырылганын көрсөтөт. Subjective (Субъективдүү) этабы кардарлардын максаттары жана тобокелдик позициясы менен; Objective (Объективдүү) этабы көз карандылыкты карталоо, LTV стресс анализи, траст/инвентаризация жана баалоо шайкештиги менен; Assessment (Баалоо) этабы каскаддык жолду талдоо жана жогорку опциялык жоготууга ээ болгон чекиттерди аныктоо менен; Plan (План) этабы болсо ачык өбөлгөлөрү жана триггердик (козгоочу) окуялардын кезеги бар ишке ашыруу протоколу менен дал келтирилет.
Эксперименттер кандайча жасалган?
Бул изилдөө эксперименталдык же эмпирикалык изилдөө эмес. Чыныгы кардар маалыматтары менен сыналган моделди сунуштабайт. Анын ордуна, ал концептуалдык алкакты (framework), математикалык интуицияларды, ойдон чыгарылган мисалдарды (кейстерди) жана келечекте сыналышы мүмкүн болгон изилдөө сунуштарын иштеп чыгат.
Биринчи мисал (окуя), чечимдердин кезегинин тобокелдигин бөлүп кароо (изоляциялоо) үчүн көзөмөлдөнүүчү (контролдук) салыштыруу катары иштелип чыккан. Бирдей активдер, бирдей консультант сапаты, бирдей транзакция баасы жана бирдей максаттар кабыл алынат. Айырмачылык бир гана пландаштыруу чечимдеринин тартибинде (ырааттуулугунда) жана координация архитектурасында. Ошентип, жыйынтыктагы айырмачылык техникалык чечимден эмес, тартипти башкаруудан келип чыкканы түшүндүрүлмөкчү.
Экинчи мисал татаалыраак. Дарыгер-ишкердин (physician-entrepreneur) үй-бүлөсү (үй чарбасы) аркылуу сегиз консультациялык багыт чогуу бааланат: салык, estate/IDGT (мүлк), charitable/CLAT (кайрымдуулук), residency/QPRT (жашаган жер), leverage/PAL (леверидж), derivatives overlay (туунду хеджирлөө), камсыздандыруу/policy loan (полис кредити) башкаруусу жана private-equity commitment (жеке капиталдык милдеттенме) башкаруусу. Бул мисал өзгөчө Solution-Cascade Risk (Чечим-Каскад Тобокелдиги) механизмин түшүндүрүү үчүн колдонулат.
Изилдөө алты изилдөө сунушун берет. Бул сунуштар; тартипти (кезекти) башкаруунун натыйжаларга көз карандысыз таасири барбы же жокпу, консалтингдик аймактардын саны көбөйгөн сайын координациялык каталар сызыктуу эмес (non-linear) өсөбү же жокпу, кризистик кырдаалда башкаруунун кечигүүсү ишке ашырууга чейинки кечигүүдөн кымбатыраакпы, башкаруу потенциалы татаалдыкка жетпеген учурларда каталардын деңгээли жогорулайбы, жасалма интеллекттин аналитикалык өндүрүшү координациялык тартыштыкты күчөтөбү жана каскаддык-активдүү активдерди алдын ала чектөө зыяндарды азайтабы сыяктуу сынала турган гипотезалар.
Авторлор келечекте бул алкактын (frameworkтун) эксперттердин панелдери, анонимдештирилген консультациялык файлдар, окуядан кийинки (post-mortem) талдоолор жана протоколду ишке ашырганга чейинки/кийинки салыштыруулар менен сынала аларын белгилешет. Бул жагынан алганда, макала жыйынтыкка караганда изилдөө программасын сунуш кылган текст болуп саналат.
Натыйжалар эмнени көрсөтүп турат?
Изилдөө эмпирикалык табылганы сунуш кылбагандыктан, "далилденди" деген тилди колдонууга болбойт. Бирок концептуалдык жактан бир нече күчтүү натыйжаларды сунуштайт.
Биринчиден, татаал финансылык пландаштыруу системаларында чечимдердин кезеги (тартиби) көз карандысыз тобокелдик зонасы болушу мүмкүн. Техникалык жактан туура чечимдер туура эмес тартипте колдонулганда, алар варианттарды жаап, салык жүгүн көбөйтүп же башка тармактарда чынжырлуу зыян келтириши мүмкүн.
Экинчиден, адистешүү күчтү да, коркунучту да жаратат. Салык, инвестиция, мыйзам, камсыздандыруу жана карызды башкаруу сыяктуу тармактардагы терең тажрыйба (экспертиза) сапатты жогорулатат; бирок бул экспертизалар борбордук көз карандылык картасы жок иштесе, система деңгээлинде сокур тактар (körü noktalar) пайда болушу мүмкүн. Авторлор "specialization tax" (адистештирүү салыгы) деп атаган чыгым ушул жерде пайда болот: экспертиза багыттары өз-өзүнчө күчтүү, бирок координация начар болсо, үй-бүлө же мекеме фрагментациянын (чачырап кетүүнүн) кунун төлөйт.
Үчүнчүдөн, Solution-Cascade Risk стресс учурунда башкарылбайт; бирок алдын ала башкарылса болот. Маржа чакырыгы (margin call) же тейлөө босогосу келгенде, чечим кабыл алуу терезеси күндөр менен чектелиши мүмкүн. Ошол учурда бардык салык, траст, хедж, камсыздандыруу жана кайрымдуулук кесепеттерин сабырдуулук менен талдоо мүмкүн болбой калышы мүмкүн. Ошондуктан, кайсы активдер эч качан тез чечимдин булагы катары колдонулбай турганын алдын ала аныктоо керек.
Төртүнчүдөн, жасалма интеллект бул көйгөйдү автоматтык түрдө чечпейт. AI дагы көп анализдерди, сценарийлерди жана жыйынтыктарды өндүрө алат; бирок бул жыйынтыктардын кайсы тартипте колдонула тургандыгы, кайсы аймактарда көз карандылыкты жарата тургандыгы жана кайсы чечимдин кайсы триггердик (козгоочу) окуядан мурда кабыл алынышы керектиги дагы деле башкаруу (governance) маселеси. Маалымат арзандаган сайын координация тартышыраак болуп калышы мүмкүн.
Бешинчиден, медицинадагы SOAP сыяктуу иреттөө (тартипке салуу) дисциплинасын финансылык пландаштырууга да өткөрсө болот. Алгач кардардын максаты жана тобокелдик позициясы алынышы керек, андан кийин көз карандысыз өлчөөлөр жүргүзүлүп жана көз карандылык картасы чийилиши керек, андан кийин каскаддык тобокелдиктер бааланышы керек жана эң аягында ырааттуу, өбөлгөлөрү бар жана триггердик окуяларга байланышкан ишке ашыруу планы түзүлүшү керек.
Бул эмне үчүн маанилүү?
Бул изилдөө финансылык пландаштырууда көп учурда көз жаздымда калган бир жагдайды көрүнүктүү кылат: Чечимдердин мазмуну канчалык маанилүү болсо, алардын кезеги (тартиби) да ошончолук маанилүү. Өзгөчө активдери көп, кирешеси жогору, компаниянын ээси, негиздөөчүсү, жетекчиси, үй-бүлөлүк офиси (family office) бар же ликвиддүүлүк окуясын башынан өткөргөн адамдарда каржылык чечимдер бири-биринен көз каранды эмес эмес.
Траст түзүмүн качан курганыңыз активдин баалоо (valuation) убактысына байланыштуу болушу мүмкүн. Кайрымдуулук структурасын качан курганыңыз кирешени таануу (recognition) убактысына байланыштуу болушу мүмкүн. Бир активди качан сатканыңыз салык босогосуна жана башка чегерүүлөрдүн (жеңилдиктердин) колдонулушуна таасир этиши мүмкүн. Кредиттик же күрөөлүк (teminat) түзүмдү качан колдонгонуңуз портфелдик жана камсыздандыруу чечимдерин кысып коюшу мүмкүн. Ушул себептен улам консалтингдин (кеңеш берүүнүн) сапатын "ар бир эксперт өз ишин жакшы аткардыбы?" деген суроо менен гана өлчөөгө болбойт.
Макаланын маанилүүлүгү финансылык пландаштырууну техникалык чечимдердин жыйындысы катары эмес, иреттөө жана координациялоо системасы катары кароосунда. Бул көз караш өзгөчө жасалма интеллект доорунда дагы да маанилүү болуп калышы мүмкүн. Анткени жасалма интеллект көптөгөн сунуштарды бере алат; бирок сунуштардын аткарылуу тартиби туура эмес болсо, көбүрөөк анализ жакшыраак натыйжаны эмес, татаалыраак катаны жаратышы мүмкүн.
Verianla окурманы үчүн негизги сабак төмөнкүдөй: Татаал финансылык түзүмдөрдө "эң мыкты чечим" кээде жалгыз эле эң жакшы чечим боло албайт. Эң мыкты чечим - бул өз убагында, туура өбөлгөлөрдөн (шарттардан) кийин жана башка тармактарга тийгизген таасирин көрүп туруп колдонулган чечим.
Көңүл буруу пункттары
Бул изилдөөнүн кээ бир маанилүү чектөөлөрү бар.
Биринчиден, макала эмпирикалык түрдө текшерилген (сыналган) натыйжаларды сунуштабайт. Алты сунуш келечекте изилдениши керек болгон гипотезалар болуп саналат. Мисалдар (кейстер) реалдуу маалыматтар эмес, түшүнүктү түшүндүрүү үчүн түзүлгөн ойдон чыгарылган (көркөм) сценарийлер.
Экинчиден, алкак (framework) авторлордун өздөрүнүн фирмаларында колдонулган коммерциялык методология менен байланышкан. Бул кызыкчылыктардын кагылышуусу ачык эле айтылган жана окурман изилдөөнүн дооматтарын баалоодо муну эске алышы керек.
Үчүнчүдөн, формулалар болжолдоо модели эмес. \(I_c\), \(L_g\), \(O(t)\), \(S_e\) жана \(S_c\) сыяктуу көрсөтмөлөр (нотациялар) - бул ойлонууга түрткү берген жана өлчөнүүгө талапкер болгон түзүмдөр; алар али калибрленген, сыналган же стандартташтырылган финансылык пландаштыруунун өлчөө куралдары эмес.
Төртүнчүдөн, изилдөө жогорку татаалдыкты камтыган үй чарбалары жана финансылык архитектуралар аркылуу ой жүгүртөт. Жөнөкөйрөөк финансылык кырдаалдарда бул алкак оор же ашыкча болушу мүмкүн. Ар бир инвестор, үй-бүлө же бизнес үчүн бирдей деңгээлдеги иреттөө протоколу (тартипке салуу протоколу) талап кылынбайт.
Бешинчиден, Solution-Cascade Risk'ти өлчөө кыйын. Кайсы активдин каскаддык-активдүү экенин алдын ала аныктоо үчүн күчтүү домендер аралык (cross-domain) көрүнүү (visibility) талап кылынат. Бул болсо алкакты өлчөөдө тегерек (циклдик) кыйынчылыкты жаратат.
Алтынчыдан, бул мазмун финансылык пландаштыруу боюнча кеңеш эмес. Салык, инвестиция, estate planning (мүлк), траст, кредит, камсыздандыруу же активдерди сатуу сыяктуу чечимдер жеке кырдаалды, өлкөнүн мыйзамдарын, кесипкөй консультацияны жана көз карандысыз баалоону талап кылат.
Жыйынтык
Sequence of Decisions Risk in Practice изилдөөсү татаал финансылык пландаштыруу системалары үчүн маанилүү концептуалдык эскертүү алып келет: Чечимдердин туура болушу жетишсиз; аларды туура тартипте колдонуу керек. Бир нече тажрыйба аймактары (экспертиза багыттары) бири-бирине байланышкан түзүмдөрдө иреттөө (тартиптөө) катасы, техникалык жактан сапаттуу чечимдерди да экономикалык жактан начар жыйынтыкка алып барышы мүмкүн.
Макаланын эң оригиналдуу салымы - Solution-Cascade Risk концепциясы. Бул түшүнүк стресс учурунда эң оңой чечим катары көрүнгөн аракеттин системанын башка аймактарында чынжырлуу зыян жаратышын түшүндүрөт. Активди сатуу маржа чакырыгын чечиши мүмкүн; бирок ал бир эле учурда салык жүгүн жаратып, хедж (hedge) түзүмүн бузуп, траст планын жаап, кайрымдуулук чегерүүлөрүн колдонууну азайтып, киреше босогосун жогорулатышы мүмкүн. Жергиликтүү чечим системалуу катага айланып калышы мүмкүн.
Изилдөөнүн дагы бир маанилүү билдирүүсү - жасалма интеллект аналитикалык молчулукту жаратканы менен, координациялык тартыштыкты автоматтык түрдө чечпейт. AI дагы көп сценарийлерди жана кеңештерди чыгара алат; бирок бул кеңештердин көз карандылык картасы, артыкчылыктуу тартиби жана стресс учурундагы каскаддык (чынжырлуу) таасирлери башкарылбаса, чечимдер системасы татаалдашып кетиши мүмкүн.
Авторлор сунуш кылган SOAPка ылайыкташтырылган протокол, ушул себептен баалуу талкуу негизин сунуштайт: Алгач максаттарды жана тобокелдик позициясын ал, андан кийин көз карандылыктарды өлчө, андан кийин каскад жолдорун талда, эң акырында ырааттуу ишке ашыруу планын кур. Бул ыкма али көз карандысыз сынала элек; бирок ал татаал финансылык пландаштыруу изилдөөлөрү үчүн текшерүүгө арзырлык гипотезалардын топтомун түзөт.
Verianla окурманы үчүн негизги билдирүү төмөнкүдөй: Татаал финансылык жашоодо кээ бир каталар туура эмес чечим чыгарганыбыздан эмес, туура чечимдерди туура эмес тартипке койгонубуздан улам пайда болот. Пландаштыруунун сапаты чечимдердин техникалык тууралыгында гана эмес; чечимдер бири-бири менен кандайча байланышканын, кайсы тартипте колдонуларын жана стресс учурунда кайсы чечим жолдоруна тыюу салынышы керектигин алдын ала көрө билүүдө жатат.
Булак жана Метод Эскертүүсү
Бул макала Майкл Дж. Гионго (Michael J. Giongo), Мари Гионго (Marie Giongo) жана Майкл Альберт Гионгонун (Michael Albert Giongo) “Sequence of Decisions Risk in Practice: Solution-Cascade Risk and Governance Architecture in Complex Financial Planning” аттуу SSRN working paper'инин кайра каралган (ревизияланган) версиясына негизделип даярдалган. Мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги көйгөйү, концептуалдык структурасы, формулалары, таблицалары, окуялары (мисалдары), чектөөлөрү жана ишке ашыруу протоколу Verianla басып чыгаруу багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу кыргызча редактордук макалага айландырылган.
Текстте финансылык пландаштыруу, салык, estate planning, траст түзүмдөрү, леверидж, advisory coordination (консультанттарды координациялоо), жасалма интеллект, чечимдердин кезеги жана governance architecture (башкаруу архитектурасы) темалары камтылган. Бул мазмун инвестициялык, салыктык, укуктук, каржылык консалтинг, байлыкты башкаруу же жеке пландаштыруу боюнча кеңеш эмес. Конкреттүү чечимдер үчүн тиешелүү өлкөнүн мыйзамдары, лицензияланган кесипкөй консалтинг, көз карандысыз салык/укуктук корутунду жана жеке финансылык абалды баалоо эске алынышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген