

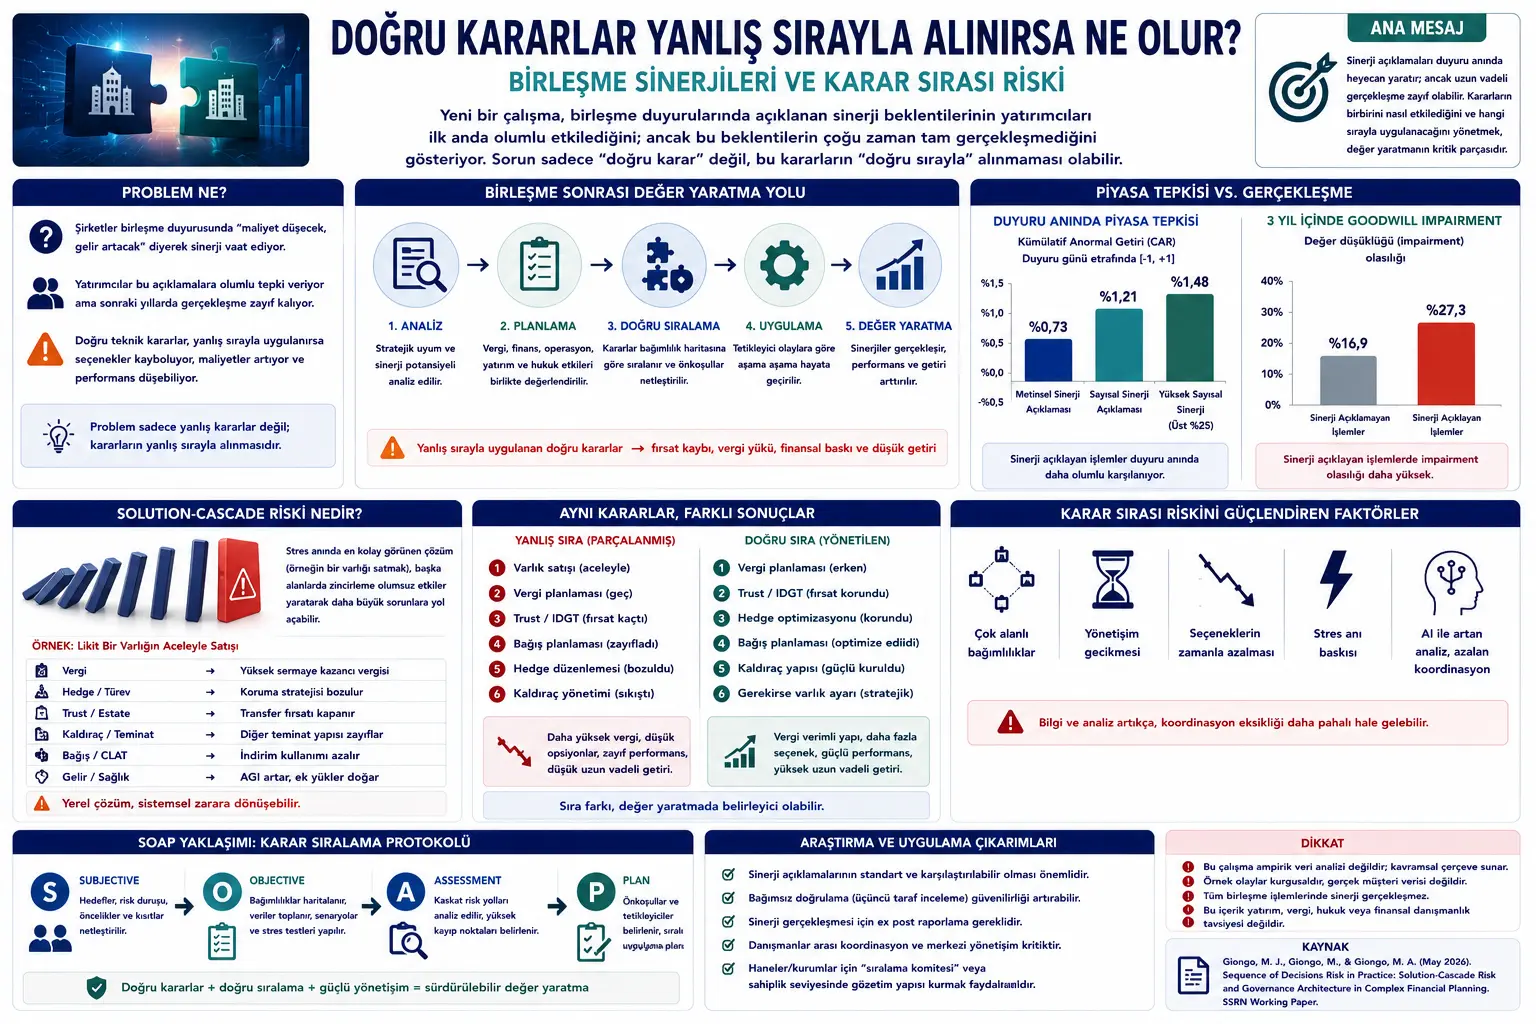
Bu yazı, Michael J. Giongo, Marie Giongo ve Michael Albert Giongo tarafından hazırlanan “Sequence of Decisions Risk in Practice: Solution-Cascade Risk and Governance Architecture in Complex Financial Planning” başlıklı çalışma üzerinden hazırlanmıştır. Metin, karmaşık finansal planlama sistemlerinde kararların yalnızca doğru olup olmamasının değil, hangi sırayla uygulandığının da ekonomik sonuçları değiştirebileceğini savunan kavramsal bir working paper’dır.
Çalışma finansal planlama, varlık yönetimi, vergi planlaması, miras/estate planlaması, kaldıraç yönetimi, danışman koordinasyonu, yapay zekâ yönetişimi ve sistem karmaşıklığı gibi hassas alanlara temas eder. Bu yazı yatırım tavsiyesi, vergi planlama önerisi, hukukî yönlendirme, finansal danışmanlık veya kişisel servet yönetimi tavsiyesi değildir. Amaç, akademik metindeki ana fikri Verianla okuyucusu için sade, tarafsız ve yayınlanabilir Türkçe editoryal içeriğe dönüştürmektir.
Metin bir ampirik çalışma değildir. Yazarlar kendi kavramsal çerçevelerini geliştirir, iki kurgusal örnek olay sunar, bazı formüller önerir ve gelecekte test edilebilecek altı araştırma önermesi verir. Çalışmada sunulan senaryolar ölçülmüş gerçek sonuçlar değil, kavramı açıklamak için oluşturulmuş yapılandırılmış örneklerdir. Ayrıca yazarlar framework’ün kendi danışmanlık firmalarında kullanılan ticari bir metodoloji olduğunu açıkça belirtmektedir. Bu nedenle çalışma, güçlü ama henüz bağımsız ampirik doğrulama gerektiren bir kavramsal öneri olarak okunmalıdır.
Finansal planlamada genellikle kararların doğruluğuna odaklanılır. Vergi stratejisi doğru mu? Yatırım portföyü uygun mu? Trust yapısı mantıklı mı? Kaldıraç kullanılmalı mı? Hayırseverlik planlaması verimli mi? Bu çalışma ise farklı bir soru soruyor: Bu kararların her biri teknik olarak doğru olsa bile, yanlış sırayla uygulanırsa sonuç kötüleşebilir mi?
Yazarların geliştirdiği Sequence of Decisions Risk, yani “Karar Sırası Riski”, tam olarak bu durumu anlatır. Birden fazla uzmanlık alanının etkileştiği karmaşık finansal yapılarda kararların sırası, sonucu belirleyen bağımsız bir değişken haline gelebilir. Vergi, yatırım, miras planlaması, borç/kaldıraç, sigorta, bağış yapıları, şirket satışı ve aile varlığı yönetimi birbirine bağlıysa, bir alanda erken veya geç atılan adım diğer alanlarda seçenekleri kapatabilir.
Makalenin en özgün kavramı Solution-Cascade Risk, yani “Çözüm-Kaskat Riski”dir. Bu risk, bir stres anında en kolay görünen çözümün başka alanlarda daha büyük sorunlar yaratması durumunu anlatır. Örneğin bir teminat çağrısını karşılamak için likit bir varlığı satmak yerel olarak mantıklı görünebilir; fakat bu satış aynı anda vergi yükü doğurabilir, koruma amaçlı opsiyon stratejisini bozabilir, miras planlaması fırsatını kapatabilir ve bağış indirimi kullanımını zayıflatabilir.
Çalışmanın ana mesajı şudur: Karmaşık finansal planlamada problem çoğu zaman danışmanların teknik yetersizliği değildir. Sorun, uzmanlık alanlarının birbirinden kopuk çalışması ve karar sırasının merkezi biçimde yönetilmemesidir. Yapay zekâ analitik üretimi artırdıkça bu sorun azalmak yerine artabilir; çünkü bilgi çoğalırken koordinasyon kapasitesi aynı hızda büyümeyebilir.
Problem Ne?
Modern finansal planlama giderek uzmanlaşmıştır. Vergi danışmanları, yatırım yöneticileri, estate planning avukatları, sigorta uzmanları, kredi/kaldıraç uzmanları, şirket satış danışmanları, aile ofisi ekipleri ve operasyonel yöneticiler farklı alanlarda yüksek teknik bilgi üretir. Bu uzmanlaşma tek tek alanlarda kaliteyi artırabilir.
Fakat uzmanlaşmanın bir bedeli vardır: Sistem parçalanır. Her uzman kendi alanındaki doğru kararı verirken, bu kararın diğer alanlarda hangi sırayla etki yaratacağını tam olarak göremeyebilir. Bir vergi stratejisi miras planlamasını etkileyebilir. Bir kredi limiti portföy yönetimini sıkıştırabilir. Bir trust işlemi değerleme zamanına bağlı olabilir. Bir hayırseverlik yapısı gelir tanıma zamanlamasına bağlı olabilir. Bir varlık satışı sigorta, vergi, teminat, bağış ve aile planlamasını aynı anda etkileyebilir.
Bu nedenle karmaşık finansal sistemlerde “doğru karar” tek başına yeterli değildir. Kararın doğru sırada, doğru tetikleyici olaydan önce, doğru bağımlılık haritasıyla uygulanması gerekir. Çalışmanın vurguladığı nokta budur: Aynı karar seti, farklı sırayla uygulanırsa farklı ekonomik sonuçlar doğurabilir.
Yazarlar bu fikri emeklilik planlamasındaki “sequence-of-returns risk” kavramına benzetir. Emeklilikte aynı ortalama getiri, getirilerin sırasına göre farklı sonuçlar üretebilir. Benzer şekilde karmaşık finansal planlamada aynı kararlar, uygulama sırasına göre farklı sonuçlar doğurabilir.
Bu problem özellikle yüksek gelirli, çok varlıklı, çok danışmanlı ve kaldıraç kullanan yapılarda büyür. Çünkü kararlar birbirine daha fazla bağlıdır, zaman pencereleri daha dardır ve bir yanlış hamle seçenekleri kalıcı olarak kapatabilir.
Yöntem Ne Öneriyor?
Çalışma bir veri seti analizi veya saha deneyi değildir. Kavramsal bir framework geliştirir. Yazarlar finansal planlamayı çok alanlı bir sistem olarak görür ve bu sistemde karar sırası riskini beş ana yapı üzerinden açıklar:
1. Interaction Complexity: Sistemde kaç uzmanlık alanı varsa, bu alanlar arasındaki bağımlılık ilişkileri doğrusal değil, kombinatoryal biçimde artar. Sekiz danışmanlık alanı varsa, yalnızca sekiz iş başlığı değil, yirmi sekiz ikili bağımlılık ilişkisi oluşur.
2. Governance Latency: Bir sıralama sorunu fark edildikten sonra gerekli yönetişim eyleminin tamamlanmasına kadar geçen gecikmedir. Bu gecikme, özellikle kriz anında çok daha pahalı hale gelebilir.
3. Optionality Decay: Stratejik seçeneklerin zamanla azalmasıdır. Bazı planlama fırsatları belirli bir değerleme, gelir tanıma, ikamet, satış veya vergi olayından önce yapılmadığında kalıcı olarak zayıflar.
4. Sequencing Efficiency: Belirlenen bağımlılıkların ne kadarının doğru sırayla uygulandığını gösterir.
5. Solution-Cascade Risk: Bir stres olayını çözmek için en hızlı ve kolay görünen çözümün, başka planlama alanlarında yeni sıralama hataları yaratmasıdır.
Çalışma daha sonra bu beş kavramı iki kurgusal örnek olayla somutlaştırır. İlk örnek daha basit bir karşılaştırma sunar: Aynı danışmanlar, aynı varlıklar, aynı işlem değeri ve aynı teknik kararlar varken; sadece planlama sırası farklı olduğu için sonuçlar ayrışır. İkinci örnek daha karmaşık bir physician-entrepreneur yani hekim-girişimci servet planlaması yapısını anlatır. Burada vergi, trust, bağış, kaldıraç, sigorta, özel sermaye yatırımı, türev koruma ve gayrimenkul/ikamet planlaması birlikte etkileşir.
Makalenin pratik önerisi ise SOAP metodolojisinden uyarlanan dört adımlı bir karar sıralama protokolüdür. SOAP, tıpta kullanılan Subjective, Objective, Assessment, Plan sıralama disiplinidir. Yazarlar bu yapıyı finansal planlamaya uyarlayarak önce hedeflerin ve risk duruşunun alınmasını, sonra bağımlılıkların ölçülmesini, ardından kaskat risklerin değerlendirilmesini ve en sonunda sıralı uygulama planının kurulmasını önerir.
Formüller Ne Anlatıyor?
PDF’te karar sırası riskini anlatmak için kullanılan birkaç temel formül vardır. Bunlar kalibre edilmiş ampirik modeller değil, kavramsal ve ölçülebilir hale getirilmeye açık göstergeler olarak sunulmuştur.
Bu formül, interaction complexity yani etkileşim karmaşıklığını gösterir. \(n\), finansal planlama sistemindeki uzmanlık alanı sayısıdır. Formül, bu alanlar arasındaki ikili bağımlılık ilişkilerinin sayısını verir. Örneğin sekiz alan varsa:
Bu, sekiz uzmanlık alanının yalnızca sekiz ayrı karar üretmediğini; aralarında yirmi sekiz potansiyel bağımlılık ilişkisi oluşturduğunu gösterir. Bir alan daha eklemek, koordinasyon yükünü beklenenden daha hızlı artırır.
Bu formül, governance latency yani yönetişim gecikmesini anlatır. \(t_r\), sıralama açısından hassas bir konunun fark edildiği zamanı; \(t_i\), gerekli yönetişim eyleminin tamamlandığı zamanı gösterir. Aradaki fark büyüdükçe, özellikle tetikleyici olay yaklaştıkça seçenekler daralır.
Bu formül, optionality decay yani seçenek değerinin zamanla azalmasını gösterir. \(O_0\), başlangıçtaki seçenek değeridir. \(O(t)\), zaman \(t\)’de kalan seçenek değerini gösterir. \(\lambda\), bağlama göre değişen azalma katsayısıdır. Bazı seçeneklerde \(\lambda\) yüksektir; örneğin bir trust yapısı değerleme olayından önce kurulmazsa fırsat hızla zayıflayabilir.
Bu formül, sequencing efficiency yani karar sıralama verimliliğini anlatır. \(D_c\), doğru sırayla uygulanan bağımlılıkları; \(D_t\), toplam belirlenen bağımlılıkları gösterir. Değer 0 ile 1 arasında düşünülür. 1’e yaklaştıkça bağımlılıklar daha doğru sırayla yönetilmiş kabul edilir.
Bu formül, Solution-Cascade Risk ölçüsünü kavramsal olarak gösterir. \(R_r\), stres anında kolayca kullanılabilir görünen fakat kullanıldığında başka alanlarda sıralama hatası yaratacak çözüm yollarını; \(R_t\), toplam kolay erişilebilir çözüm yollarını ifade eder. \(S_c\) 0’a yakınsa kaskat riski düşüktür; 1’e yakınsa stres anında görünen çözümlerin çoğu başka alanlarda yeni zarar üretir.
Bu ifade, uygulama öncesi risk maruziyetini kavramsal olarak gösterir. Etkileşim karmaşıklığı, yönetişim gecikmesi, tetikleyici olay yoğunluğu ve düşük sıralama verimliliği birlikte uygulama riskini artırır. Yazarlar bu ifadeyi ölçüm aracı olarak değil, düşünmeyi kolaylaştıran bir sezgisel yapı olarak sunar.
Bu ifade, stres penceresindeki maruziyeti anlatır. Burada Solution-Cascade Risk ayrıca önem kazanır; çünkü stres anında hızlı çözüm yolları başka alanlarda zincirleme zarar üretebilir. Yazarlar bu nedenle uygulama öncesi risk ile stres anı riskini tek bir birleşik skor içinde toplamanın yanıltıcı olacağını savunur.
Grafik, Tablo ve Şema Ana Mesajı
PDF’te klasik istatistik grafikleri yoktur; ancak birkaç önemli tablo ve görsel sayfa, çalışmanın ana mesajını netleştirir.
18. sayfadaki Table 1, iki senaryoyu karşılaştırır. Fragmented yani parçalanmış senaryoda yönetişim gecikmesi 12–14 ay aralığındadır, uygulama sıkışması yüksektir, stratejik seçenekler düşüktür ve sıralama verimliliği zayıftır. Governed yani yönetilen senaryoda gecikme yaklaşık iki aya düşer, uygulama sıkışması azalır, stratejik seçenekler korunur ve sıralama verimliliği yükselir. Bu tablonun ana mesajı şudur: Aynı teknik kararlar, farklı sıralama mimarisiyle çok farklı sonuçlar doğurabilir.
20. sayfadaki Table 2A, karmaşık bir hekim-girişimci hane yapısındaki varlık, borç ve yönetişim notlarını gösterir. Portfolio A, Pledged Asset Line yani menkul kıymet teminatlı kredi açısından ana kırılganlık noktasıdır. Portfolio B ise likit görünmesine rağmen satıldığında vergi, hedge, IDGT, AGI ve bağış planlaması üzerinde zincirleme etki yaratabilecek “cascade-active” varlıktır.
23 ve 24. sayfalardaki Table 2B, parçalanmış ve yönetilen karmaşık senaryoyu karşılaştırır. Parçalanmış senaryoda Portfolio B, teminat çağrısını karşılamak için satılır; bu satış yüksek sermaye kazancı vergisi, türev korumanın bozulması, IDGT fırsatının kapanması, AGI artışı ve CLAT indirimi kullanımının zayıflaması gibi etkiler üretir. Yönetilen senaryoda ise Portfolio B önceden restricted liquidation asset olarak belirlenir ve kaskat engellenir.
26. sayfadaki Table 3, Portfolio B satışının hangi alanlara nasıl yayıldığını gösterir. Vergi alanında yüksek sermaye kazancı oluşur. CLAT alanında AGI artışı bağış indirimi kullanımını etkiler. Türev/hedge alanında koruma stratejisi çöker. IDGT/estate alanında transfer fırsatı kapanır. Gelir ve sağlık maliyetleri alanında eşikler ve ek yükler devreye girebilir. Bu tablo, Solution-Cascade Risk kavramını somutlaştırır: Yerel olarak mantıklı çözüm, sistem düzeyinde yanlış hamle olabilir.
30. sayfadaki Table 4, klinik SOAP metodolojisinin finansal planlamaya nasıl uyarlandığını gösterir. Subjective aşaması müşteri hedefleri ve risk duruşuyla; Objective aşaması bağımlılık haritalama, LTV stres analizi, trust/envanter ve değerleme uyumuyla; Assessment aşaması kaskat yol analizi ve yüksek seçenek kaybı taşıyan noktaların belirlenmesiyle; Plan aşaması ise açık önkoşullar ve tetikleyici olay sırası bulunan uygulama protokolüyle eşleştirilir.
Deneyler Nasıl Yapılmış?
Bu çalışma deneysel veya ampirik bir çalışma değildir. Gerçek müşteri verisiyle test edilmiş bir model sunmaz. Bunun yerine, kavramsal framework, matematiksel sezgiler, kurgusal örnek olaylar ve gelecekte test edilebilecek araştırma önermeleri geliştirir.
İlk örnek olay, karar sırası riskini izole etmek için kontrollü bir karşılaştırma olarak tasarlanmıştır. Aynı varlıklar, aynı danışman kalitesi, aynı işlem değeri ve aynı hedefler varsayılır. Fark yalnızca planlama kararlarının sırası ve koordinasyon mimarisidir. Böylece sonuç farkının teknik karardan değil, sıralama yönetişiminden kaynaklandığı anlatılmak istenir.
İkinci örnek olay daha karmaşıktır. Hekim-girişimci bir hane üzerinden sekiz danışmanlık alanı birlikte değerlendirilir: vergi, estate/IDGT, charitable/CLAT, residency/QPRT, leverage/PAL, derivatives overlay, sigorta/policy loan yönetimi ve private-equity commitment yönetimi. Bu örnek, özellikle Solution-Cascade Risk mekanizmasını açıklamak için kullanılır.
Çalışma altı araştırma önermesi sunar. Bu önermeler; sıralama yönetiminin sonuçlar üzerinde bağımsız etkisi olup olmadığı, danışmanlık alanı sayısı arttıkça koordinasyon hatalarının doğrusal olmayan biçimde yükselip yükselmediği, kriz anı yönetişim gecikmesinin uygulama öncesi gecikmeden daha pahalı olup olmadığı, yönetişim kapasitesinin karmaşıklığa yetmediği durumlarda hata oranının artıp artmadığı, yapay zekâ analitik üretiminin koordinasyon kıtlığını büyütüp büyütmediği ve kaskat aktif varlıkların önceden kısıtlanmasının zararları azaltıp azaltmadığı gibi test edilebilir hipotezlerdir.
Yazarlar, gelecekte bu framework’ün uzman panelleri, anonimleştirilmiş danışmanlık dosyaları, olay sonrası analizler ve protokol uygulaması öncesi/sonrası karşılaştırmalarla test edilebileceğini belirtir. Bu yönüyle makale, sonuçtan çok araştırma programı öneren bir metindir.
Sonuçlar Ne Gösteriyor?
Çalışma ampirik bulgu sunmadığı için “kanıtlandı” dili kullanılmamalıdır. Ancak kavramsal olarak birkaç güçlü sonuç önerir.
İlk olarak, karmaşık finansal planlama sistemlerinde karar sırası bağımsız bir risk alanı olabilir. Teknik olarak doğru kararlar, yanlış sırayla uygulandığında seçenekleri kapatabilir, vergi yükünü artırabilir veya başka alanlarda zincirleme zararlar doğurabilir.
İkinci olarak, uzmanlaşma hem güç hem risk yaratır. Vergi, yatırım, hukuk, sigorta ve borç yönetimi gibi alanlarda derin uzmanlık kaliteyi artırabilir; fakat bu uzmanlıklar merkezi bir bağımlılık haritası olmadan çalışırsa sistem düzeyinde kör noktalar oluşabilir. Yazarların “specialization tax” dediği maliyet burada ortaya çıkar: uzmanlık alanları ayrı ayrı güçlüdür, fakat koordinasyon zayıfsa hane veya kurum parçalanmanın bedelini öder.
Üçüncü olarak, Solution-Cascade Risk stres anında yönetilemez; ancak önceden yönetilebilir. Bir teminat çağrısı, margin call veya bakım eşiği geldiğinde karar penceresi günlerle sınırlı olabilir. O anda tüm vergi, trust, hedge, sigorta ve bağış etkilerini sakin biçimde analiz etmek mümkün olmayabilir. Bu nedenle hangi varlıkların asla hızlı çözüm kaynağı olarak kullanılmayacağı önceden belirlenmelidir.
Dördüncü olarak, yapay zekâ bu problemi otomatik olarak çözmez. AI daha fazla analiz, senaryo ve çıktı üretebilir; fakat bu çıktıların hangi sırayla uygulanacağı, hangi alanlarda bağımlılık yaratacağı ve hangi kararın hangi tetikleyici olaydan önce yapılması gerektiği yine yönetişim meselesidir. Bilgi ucuzladıkça koordinasyon daha kıt hale gelebilir.
Beşinci olarak, tıptaki SOAP benzeri sıralama disiplini finansal planlamaya aktarılabilir. Önce müşterinin hedef ve risk duruşu alınmalı, sonra bağımsız ölçümler ve bağımlılık haritası çıkarılmalı, ardından kaskat riskler değerlendirilmeli ve en sonunda sıralı, önkoşullu, tetikleyici olaylara bağlı bir uygulama planı yapılmalıdır.
Bu Neden Önemli?
Bu çalışma, finansal planlamada sık gözden kaçan bir noktayı görünür kılar: Kararların içeriği kadar sırası da önemlidir. Özellikle yüksek varlıklı, yüksek gelirli, şirket sahibi, kurucu, yönetici, aile ofisi veya likidite olayı yaşayan kişilerde finansal kararlar birbirinden bağımsız değildir.
Bir trust yapısını ne zaman kurduğunuz, varlığın değerleme anına bağlı olabilir. Bir bağış yapısını ne zaman kurduğunuz, gelir tanıma zamanına bağlı olabilir. Bir varlığı ne zaman sattığınız, vergi eşiğini ve başka indirimlerin kullanımını etkileyebilir. Bir kredi veya teminat yapısını ne zaman kullandığınız, portföy ve sigorta kararlarını sıkıştırabilir. Bu nedenle danışmanlık kalitesi yalnızca “her uzman kendi işini iyi yaptı mı?” sorusuyla ölçülemez.
Makalenin önemi, finansal planlamayı teknik kararlar toplamı olarak değil, sıralama ve koordinasyon sistemi olarak düşünmesidir. Bu bakış, özellikle yapay zekâ çağında daha da önem kazanabilir. Çünkü yapay zekâ çok sayıda öneri üretebilir; fakat önerilerin uygulanma sırası yanlışsa, fazla analiz daha iyi sonuç değil, daha karmaşık hata üretebilir.
Verianla okuyucusu için ana ders şudur: Karmaşık finansal yapılarda “en iyi karar” bazen tek başına en iyi karar değildir. En iyi karar, doğru zamanda, doğru önkoşuldan sonra ve diğer alanlardaki etkileri görülerek uygulanan karardır.
Dikkat Noktaları
Bu çalışmanın bazı önemli sınırlılıkları vardır.
İlk olarak, makale ampirik olarak test edilmiş sonuçlar sunmaz. Altı önerme gelecekte araştırılması gereken hipotezlerdir. Örnek olaylar gerçek veri değil, kavramı açıklamak için oluşturulmuş kurgusal senaryolardır.
İkinci olarak, framework yazarların kendi firmalarında kullanılan ticari bir metodolojiyle ilişkilidir. Bu çıkar ilişkisi açıkça belirtilmiştir ve okuyucu çalışmanın iddialarını değerlendirirken bunu dikkate almalıdır.
Üçüncü olarak, formüller tahmin modeli değildir. \(I_c\), \(L_g\), \(O(t)\), \(S_e\) ve \(S_c\) gibi gösterimler düşünsel ve ölçülebilir hale getirilmeye aday yapılardır; henüz kalibre edilmiş, test edilmiş veya standartlaştırılmış finansal planlama ölçüm araçları değildir.
Dördüncü olarak, çalışma yüksek karmaşıklık içeren haneler ve finansal mimariler üzerinden düşünür. Daha basit finansal durumlarda bu framework ağır veya gereksiz olabilir. Her yatırımcı, aile veya işletme için aynı düzeyde sıralama protokolü gerekmez.
Beşinci olarak, Solution-Cascade Risk’in ölçülmesi zordur. Hangi varlığın kaskat aktif olduğunu önceden belirlemek zaten güçlü bir cross-domain görünürlük gerektirir. Bu da framework’ün ölçümünde dairesel bir zorluk yaratır.
Altıncı olarak, bu içerik finansal planlama tavsiyesi değildir. Vergi, yatırım, estate planning, trust, kredi, sigorta veya varlık satışı gibi kararlar kişisel durum, ülke mevzuatı, profesyonel danışmanlık ve bağımsız değerlendirme gerektirir.
Sonuç
Sequence of Decisions Risk in Practice çalışması, karmaşık finansal planlama sistemleri için önemli bir kavramsal uyarı getiriyor: Kararların doğru olması yetmez; doğru sırayla uygulanması gerekir. Birden fazla uzmanlık alanının birbirine bağlı olduğu yapılarda sıralama hatası, teknik açıdan kaliteli kararları bile ekonomik olarak zayıf sonuca götürebilir.
Makalenin en özgün katkısı Solution-Cascade Risk kavramıdır. Bu kavram, stres anında en kolay çözüm gibi görünen eylemin sistemin başka alanlarında zincirleme zarar yaratmasını anlatır. Bir varlığı satmak teminat çağrısını çözebilir; fakat aynı anda vergi yükü doğurabilir, hedge yapısını bozabilir, trust planını kapatabilir, bağış indirimi kullanımını azaltabilir ve gelir eşiğini yükseltebilir. Yerel çözüm, sistemsel hata haline gelebilir.
Çalışmanın bir diğer önemli mesajı, yapay zekânın analitik bolluk yarattığı ama koordinasyon kıtlığını otomatik olarak çözmediğidir. AI daha fazla senaryo ve tavsiye üretebilir; fakat bu tavsiyelerin bağımlılık haritası, öncelik sırası ve stres anındaki kaskat etkileri yönetilmezse, karar sistemi daha karmaşık hale gelebilir.
Yazarların önerdiği SOAP uyarlamalı protokol, bu nedenle değerli bir tartışma zemini sunar: Önce hedefleri ve risk duruşunu al, sonra bağımlılıkları ölç, ardından kaskat yolları analiz et, en son sıralı uygulama planı kur. Bu yaklaşım henüz bağımsız olarak test edilmemiştir; fakat karmaşık finansal planlama araştırmaları için incelenmeye değer bir hipotez seti oluşturur.
Verianla okuyucusu için ana mesaj şudur: Karmaşık finansal hayatta bazı hatalar yanlış karar verdiğimiz için değil, doğru kararları yanlış sıraya koyduğumuz için oluşur. Planlama kalitesi, yalnızca kararların teknik doğruluğunda değil; kararların birbirine nasıl bağlandığını, hangi sırayla uygulandığını ve stres anında hangi çözüm yollarının yasaklanması gerektiğini önceden görebilmekte saklıdır.
Kaynak ve Yöntem Notu
Bu yazı, Michael J. Giongo, Marie Giongo ve Michael Albert Giongo’nun “Sequence of Decisions Risk in Practice: Solution-Cascade Risk and Governance Architecture in Complex Financial Planning” başlıklı SSRN working paper revize sürümüne dayalı olarak hazırlanmıştır. İçerik birebir çeviri değildir; çalışmanın ana problemi, kavramsal yapısı, formülleri, tabloları, örnek olayları, sınırlılıkları ve uygulama protokolü Verianla yayın çizgisine uygun biçimde sadeleştirilmiş ve özgün Türkçe editoryal makaleye dönüştürülmüştür.
Metinde finansal planlama, vergi, estate planning, trust yapıları, kaldıraç, advisory coordination, yapay zekâ, karar sırası ve governance architecture konuları ele alınmaktadır. Bu içerik yatırım, vergi, hukuk, finansal danışmanlık, servet yönetimi veya kişisel planlama tavsiyesi değildir. Somut kararlar için ilgili ülke mevzuatı, lisanslı profesyonel danışmanlık, bağımsız vergi/hukuk görüşü ve kişisel finansal durum değerlendirmesi dikkate alınmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir