

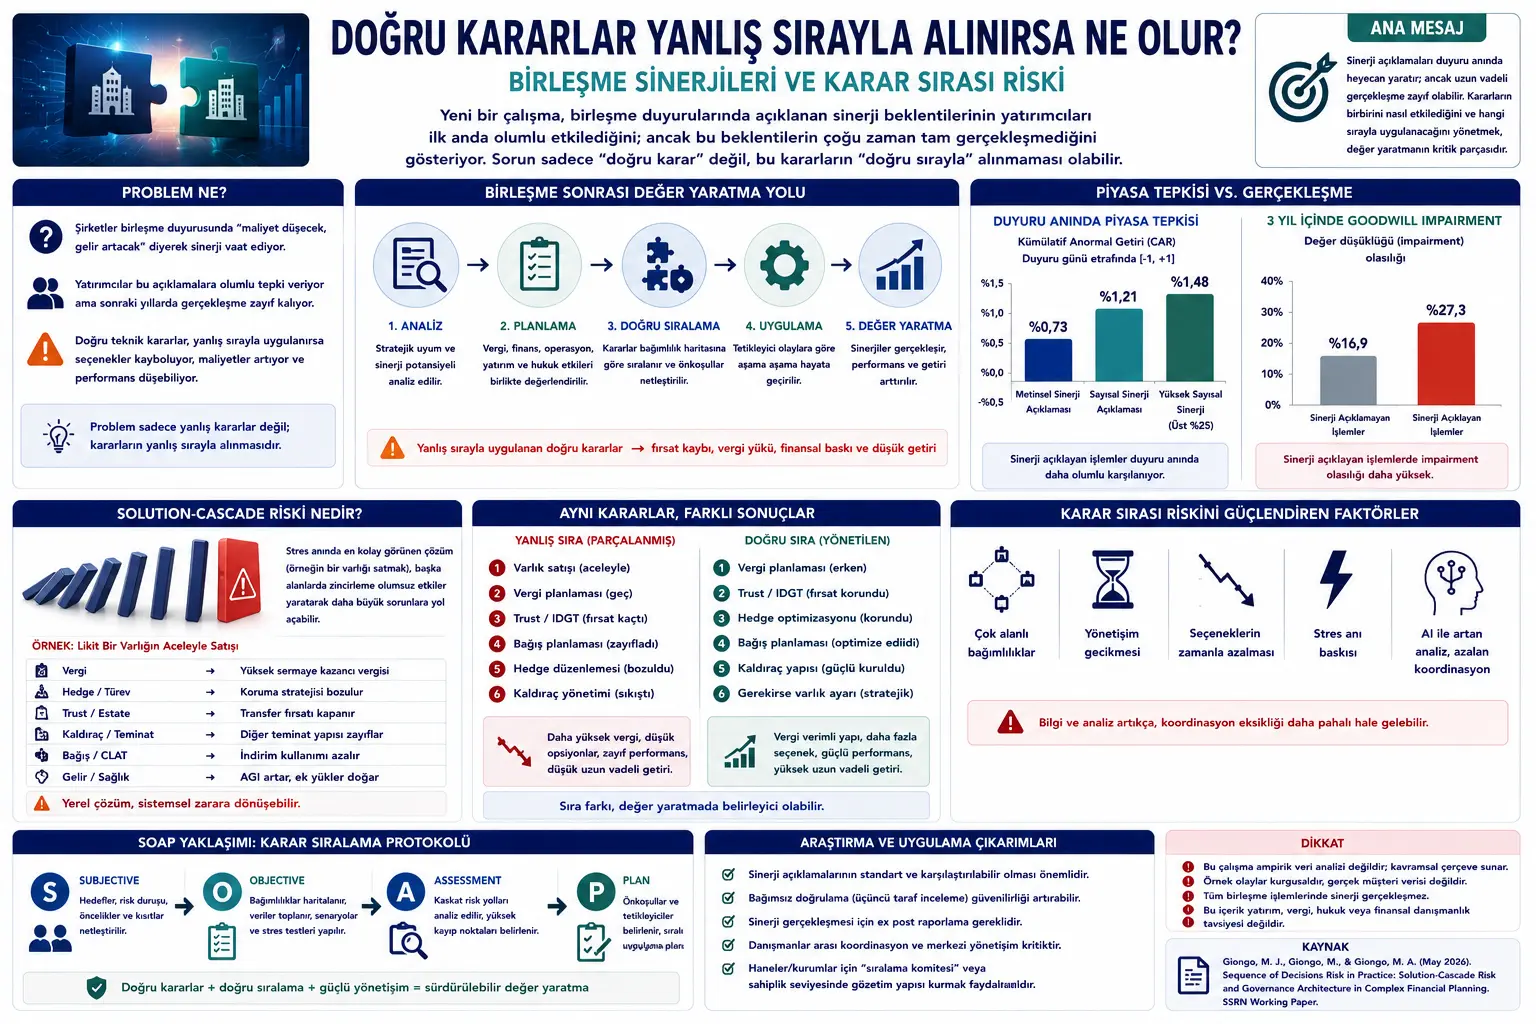
Bu yazı Michael J. Giongo, Marie Giongo və Michael Albert Giongo tərəfindən hazırlanmış “Sequence of Decisions Risk in Practice: Solution-Cascade Risk and Governance Architecture in Complex Financial Planning” başlıqlı tədqiqat əsasında hazırlanıb. Mətn mürəkkəb maliyyə planlaşdırma sistemlərində qərarların yalnız düzgün olub-olmamasının deyil, hansı ardıcıllıqla tətbiq edilməsinin də iqtisadi nəticələri dəyişdirə biləcəyini irəli sürən konseptual working paper-dir.
Tədqiqat maliyyə planlaşdırması, aktivlərin idarə edilməsi, vergi planlaşdırması, miras/estate planlaşdırması, leverage idarəetməsi, məsləhətçi koordinasiyası, süni intellekt idarəetməsi və sistem mürəkkəbliyi kimi həssas sahələrə toxunur. Bu yazı investisiya məsləhəti, vergi planlaşdırması tövsiyəsi, hüquqi yönləndirmə, maliyyə məsləhətçiliyi və ya şəxsi sərvət idarəçiliyi tövsiyəsi deyil. Məqsəd akademik mətndəki əsas fikri Verianla oxucusu üçün sadə, neytral və yayımlana bilən Azərbaycan dilli redaksiya məzmununa çevirməkdir.
Mətn empirik tədqiqat deyil. Müəlliflər öz konseptual çərçivələrini inkişaf etdirir, iki uydurma nümunə hadisə təqdim edir, bəzi formullar təklif edir və gələcəkdə sınaqdan keçirilə biləcək altı tədqiqat müddəası irəli sürürlər. Tədqiqatda təqdim olunan ssenarilər ölçülmüş real nəticələr deyil, anlayışı izah etmək üçün yaradılmış strukturlaşdırılmış nümunələrdir. Bundan əlavə, müəlliflər framework-ün öz məsləhət şirkətlərində istifadə olunan kommersiya metodologiyası olduğunu açıq şəkildə bildirirlər. Buna görə tədqiqat güclü, lakin hələ müstəqil empirik doğrulama tələb edən konseptual təklif kimi oxunmalıdır.
Maliyyə planlaşdırmasında adətən qərarların düzgünlüyünə diqqət yetirilir. Vergi strategiyası doğrudurmu? İnvestisiya portfeli uyğundurmu? Trust strukturu məntiqlidirmi? Leverage istifadə edilməlidirmi? Xeyriyyə planlaşdırması səmərəlidirmi? Bu tədqiqat isə fərqli sual verir: Bu qərarların hər biri texniki baxımdan düzgün olsa belə, yanlış ardıcıllıqla tətbiq edilərsə nəticə pisləşə bilərmi?
Müəlliflərin hazırladığı Sequence of Decisions Risk, yəni “Qərar Ardıcıllığı Riski”, məhz bu vəziyyəti izah edir. Bir neçə ixtisas sahəsinin qarşılıqlı təsir göstərdiyi mürəkkəb maliyyə strukturlarında qərarların ardıcıllığı nəticəni müəyyən edən müstəqil dəyişənə çevrilə bilər. Vergi, investisiya, miras planlaşdırması, borc/leverage, sığorta, ianə strukturları, şirkət satışı və ailə aktivlərinin idarə edilməsi bir-birinə bağlıdırsa, bir sahədə erkən və ya gec atılan addım digər sahələrdə seçimləri bağlaya bilər.
Məqalənin ən orijinal anlayışı Solution-Cascade Risk, yəni “Həll-Kaskad Riski”dir. Bu risk stress anında ən asan görünən həllin başqa sahələrdə daha böyük problemlər yaratması vəziyyətini izah edir. Məsələn, təminat çağırışını qarşılamaq üçün likvid aktivi satmaq lokal baxımdan məntiqli görünə bilər; lakin bu satış eyni zamanda vergi yükü yarada, qoruma məqsədli opsion strategiyasını poza, miras planlaşdırması fürsətini bağlaya və ianə endiriminin istifadəsini zəiflədə bilər.
Tədqiqatın əsas mesajı budur: Mürəkkəb maliyyə planlaşdırmasında problem çox vaxt məsləhətçilərin texniki yetərsizliyi deyil. Problem ixtisas sahələrinin bir-birindən ayrı işləməsi və qərar ardıcıllığının mərkəzləşdirilmiş şəkildə idarə edilməməsidir. Süni intellekt analitik istehsalı artırdıqca bu problem azalmaq əvəzinə arta bilər; çünki məlumat çoxalarkən koordinasiya qabiliyyəti eyni sürətlə böyüməyə bilər.
Problem Nədir?
Müasir maliyyə planlaşdırması getdikcə daha çox ixtisaslaşır. Vergi məsləhətçiləri, investisiya menecerləri, estate planning hüquqşünasları, sığorta mütəxəssisləri, kredit/leverage mütəxəssisləri, şirkət satışı məsləhətçiləri, family office komandaları və əməliyyat menecerləri müxtəlif sahələrdə yüksək texniki bilik istehsal edirlər. Bu ixtisaslaşma ayrı-ayrı sahələrdə keyfiyyəti artıra bilər.
Lakin ixtisaslaşmanın bir qiyməti var: Sistem parçalanır. Hər mütəxəssis öz sahəsində düzgün qərar verərkən bu qərarın digər sahələrə hansı ardıcıllıqla təsir edəcəyini tam görə bilməyə bilər. Vergi strategiyası miras planlaşdırmasına təsir edə bilər. Kredit limiti portfel idarəçiliyini sıxa bilər. Trust əməliyyatı qiymətləndirmə vaxtından asılı ola bilər. Xeyriyyə strukturu gəlirin tanınma vaxtından asılı ola bilər. Aktiv satışı sığorta, vergi, təminat, ianə və ailə planlaşdırmasına eyni anda təsir edə bilər.
Buna görə mürəkkəb maliyyə sistemlərində “düzgün qərar” təkbaşına kifayət deyil. Qərar düzgün ardıcıllıqla, düzgün tetikleyici hadisədən əvvəl və düzgün asılılıq xəritəsi ilə tətbiq edilməlidir. Tədqiqatın vurğuladığı məqam budur: Eyni qərarlar dəsti müxtəlif ardıcıllıqla tətbiq edilərsə, müxtəlif iqtisadi nəticələr yarada bilər.
Müəlliflər bu fikri pensiya planlaşdırmasındakı “sequence-of-returns risk” anlayışına bənzədirlər. Pensiyada eyni orta gəlirlilik gəlirlərin ardıcıllığına görə fərqli nəticələr yarada bilər. Eyni şəkildə mürəkkəb maliyyə planlaşdırmasında eyni qərarlar tətbiq ardıcıllığına görə fərqli nəticələr verə bilər.
Bu problem xüsusilə yüksək gəlirli, çox aktivli, çox məsləhətçili və leverage istifadə edən strukturlarda böyüyür. Çünki qərarlar bir-birinə daha çox bağlıdır, zaman pəncərələri daha dardır və bir yanlış addım seçimləri daimi şəkildə bağlaya bilər.
Metod Nə Təklif Edir?
Tədqiqat məlumat dəsti təhlili və ya sahə təcrübəsi deyil. Konseptual framework inkişaf etdirir. Müəlliflər maliyyə planlaşdırmasını çoxsahəli sistem kimi görür və bu sistemdə qərar ardıcıllığı riskini beş əsas struktur vasitəsilə izah edirlər:
1. Interaction Complexity: Sistemdə neçə ixtisas sahəsi varsa, bu sahələr arasındakı asılılıq əlaqələri xətti deyil, kombinator şəkildə artır. Səkkiz məsləhət sahəsi varsa, yalnız səkkiz iş başlığı deyil, iyirmi səkkiz ikili asılılıq əlaqəsi yaranır.
2. Governance Latency: Ardıcıllıq problemi aşkar edildikdən sonra tələb olunan idarəetmə hərəkətinin tamamlanmasına qədər keçən gecikmədir. Bu gecikmə xüsusilə böhran anında daha baha başa gələ bilər.
3. Optionality Decay: Strateji seçimlərin zamanla azalmasıdır. Bəzi planlaşdırma imkanları müəyyən qiymətləndirmə, gəlirin tanınması, yaşayış yeri, satış və ya vergi hadisəsindən əvvəl həyata keçirilmədikdə daimi olaraq zəifləyir.
4. Sequencing Efficiency: Müəyyən edilmiş asılılıqların nə qədərinin düzgün ardıcıllıqla tətbiq edildiyini göstərir.
5. Solution-Cascade Risk: Stress hadisəsini həll etmək üçün ən sürətli və asan görünən həllin başqa planlaşdırma sahələrində yeni ardıcıllıq səhvləri yaratmasıdır.
Tədqiqat sonra bu beş anlayışı iki uydurma nümunə hadisə ilə konkretləşdirir. Birinci nümunə daha sadə müqayisə təqdim edir: Eyni məsləhətçilər, eyni aktivlər, eyni əməliyyat dəyəri və eyni texniki qərarlar olduğu halda, yalnız planlaşdırma ardıcıllığı fərqli olduğuna görə nəticələr ayrılır. İkinci nümunə daha mürəkkəb physician-entrepreneur, yəni həkim-sahibkar sərvət planlaşdırması strukturunu izah edir. Burada vergi, trust, ianə, leverage, sığorta, private equity investisiyası, törəmə alətlərlə qoruma və daşınmaz əmlak/rezidentlik planlaşdırması birlikdə qarşılıqlı təsir göstərir.
Məqalənin praktik təklifi isə SOAP metodologiyasından uyğunlaşdırılmış dörd addımlı qərar ardıcıllığı protokoludur. SOAP tibbdə istifadə olunan Subjective, Objective, Assessment, Plan ardıcıllıq intizamıdır. Müəlliflər bu strukturu maliyyə planlaşdırmasına uyğunlaşdıraraq əvvəlcə məqsədlərin və risk mövqeyinin alınmasını, sonra asılılıqların ölçülməsini, ardınca kaskad risklərin qiymətləndirilməsini və sonda ardıcıl tətbiq planının qurulmasını təklif edirlər.
Formullar Nəyi İzah Edir?
PDF-də qərar ardıcıllığı riskini izah etmək üçün istifadə olunan bir neçə əsas formula var. Bunlar kalibrlənmiş empirik modellər deyil, konseptual və ölçülə bilən hala gətirilməyə açıq göstəricilər kimi təqdim olunur.
Bu formula interaction complexity yəni qarşılıqlı təsir mürəkkəbliyini göstərir. \(n\), maliyyə planlaşdırması sistemindəki ixtisas sahələrinin sayıdır. Formula bu sahələr arasındakı ikili asılılıq əlaqələrinin sayını verir. Məsələn, səkkiz sahə varsa:
Bu, səkkiz ixtisas sahəsinin yalnız səkkiz ayrı qərar yaratmadığını; aralarında iyirmi səkkiz potensial asılılıq əlaqəsi yaratdığını göstərir. Bir sahənin əlavə edilməsi koordinasiya yükünü gözləniləndən daha sürətlə artırır.
Bu formula governance latency yəni idarəetmə gecikməsini izah edir. \(t_r\), ardıcıllıq baxımından həssas mövzunun aşkar edildiyi vaxtı; \(t_i\), tələb olunan idarəetmə hərəkətinin tamamlandığı vaxtı göstərir. Aradakı fərq böyüdükcə, xüsusilə tetikleyici hadisə yaxınlaşdıqca seçimlər daralır.
Bu formula optionality decay yəni seçim dəyərinin zamanla azalmasını göstərir. \(O_0\), başlanğıcdakı seçim dəyəridir. \(O(t)\), zaman \(t\)-də qalan seçim dəyərini göstərir. \(\lambda\), kontekstdən asılı dəyişən azalma əmsalıdır. Bəzi seçimlərdə \(\lambda\) yüksəkdir; məsələn, trust strukturu qiymətləndirmə hadisəsindən əvvəl qurulmasa, imkan sürətlə zəifləyə bilər.
Bu formula sequencing efficiency yəni qərar ardıcıllığı səmərəliliyini izah edir. \(D_c\), düzgün ardıcıllıqla tətbiq edilən asılılıqları; \(D_t\), müəyyən edilmiş ümumi asılılıqları göstərir. Dəyər 0 ilə 1 arasında düşünülür. 1-ə yaxınlaşdıqca asılılıqların daha düzgün ardıcıllıqla idarə edildiyi qəbul olunur.
Bu formula Solution-Cascade Risk ölçüsünü konseptual olaraq göstərir. \(R_r\), stress anında asanlıqla istifadə edilə bilən görünən, lakin istifadə olunduqda başqa sahələrdə ardıcıllıq səhvi yaradacaq həll yollarını; \(R_t\), ümumi asan əlçatan həll yollarını ifadə edir. \(S_c\) 0-a yaxındırsa kaskad riski aşağıdır; 1-ə yaxındırsa stress anında görünən həllərin çoxu başqa sahələrdə yeni zərər yaradır.
Bu ifadə tətbiqdən əvvəlki risk məruz qalmasını konseptual olaraq göstərir. Qarşılıqlı təsir mürəkkəbliyi, idarəetmə gecikməsi, tetikleyici hadisə intensivliyi və aşağı ardıcıllıq səmərəliliyi birlikdə tətbiq riskini artırır. Müəlliflər bu ifadəni ölçmə aləti kimi deyil, düşünməyi asanlaşdıran intuitiv struktur kimi təqdim edirlər.
Bu ifadə stress pəncərəsindəki məruz qalmanı izah edir. Burada Solution-Cascade Risk ayrıca əhəmiyyət qazanır; çünki stress anında sürətli həll yolları başqa sahələrdə zəncirvari zərər yarada bilər. Müəlliflər buna görə tətbiqdən əvvəlki risklə stress anındakı riski vahid birləşik skor daxilində toplamağın yanıltıcı olacağını müdafiə edirlər.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-də klassik statistik qrafiklər yoxdur; lakin bir neçə vacib cədvəl və vizual səhifə tədqiqatın əsas mesajını aydınlaşdırır.
18-ci səhifədəki Table 1, iki ssenarini müqayisə edir. Fragmented, yəni parçalanmış ssenaridə idarəetmə gecikməsi 12–14 ay arasındadır, tətbiq sıxlığı yüksəkdir, strateji seçimlər aşağıdır və ardıcıllıq səmərəliliyi zəifdir. Governed, yəni idarə olunan ssenaridə gecikmə təxminən iki aya enir, tətbiq sıxlığı azalır, strateji seçimlər qorunur və ardıcıllıq səmərəliliyi yüksəlir. Bu cədvəlin əsas mesajı budur: Eyni texniki qərarlar müxtəlif ardıcıllıq arxitekturası ilə çox fərqli nəticələr yarada bilər.
20-ci səhifədəki Table 2A, mürəkkəb həkim-sahibkar ailə strukturundakı aktiv, borc və idarəetmə qeydlərini göstərir. Portfolio A, Pledged Asset Line, yəni qiymətli kağız təminatlı kredit baxımından əsas kövrəklik nöqtəsidir. Portfolio B isə likvid görünsə də satıldıqda vergi, hedge, IDGT, AGI və ianə planlaşdırması üzərində zəncirvari təsir yarada biləcək “cascade-active” aktivdir.
23 və 24-cü səhifələrdəki Table 2B, parçalanmış və idarə olunan mürəkkəb ssenarini müqayisə edir. Parçalanmış ssenaridə Portfolio B təminat çağırışını qarşılamaq üçün satılır; bu satış yüksək kapital qazancı vergisi, törəmə alətlə qorumanın pozulması, IDGT imkanının bağlanması, AGI artımı və CLAT endirimindən istifadənin zəifləməsi kimi təsirlər yaradır. İdarə olunan ssenaridə isə Portfolio B əvvəlcədən restricted liquidation asset kimi müəyyən edilir və kaskadın qarşısı alınır.
26-cı səhifədəki Table 3, Portfolio B satışının hansı sahələrə necə yayıldığını göstərir. Vergi sahəsində yüksək kapital qazancı yaranır. CLAT sahəsində AGI artımı ianə endirimindən istifadəyə təsir edir. Törəmə/hedge sahəsində qoruma strategiyası dağılır. IDGT/estate sahəsində transfer imkanı bağlanır. Gəlir və sağlamlıq xərcləri sahəsində hədlər və əlavə yüklər işə düşə bilər. Bu cədvəl Solution-Cascade Risk anlayışını konkretləşdirir: Lokal baxımdan məntiqli həll sistem səviyyəsində yanlış addım ola bilər.
30-cu səhifədəki Table 4, klinik SOAP metodologiyasının maliyyə planlaşdırmasına necə uyğunlaşdırıldığını göstərir. Subjective mərhələsi müştəri məqsədləri və risk mövqeyi ilə; Objective mərhələsi asılılıq xəritələnməsi, LTV stress təhlili, trust/inventar və qiymətləndirmə uyğunluğu ilə; Assessment mərhələsi kaskad yol təhlili və yüksək seçim itkisi daşıyan nöqtələrin müəyyənləşdirilməsi ilə; Plan mərhələsi isə açıq ilkin şərtləri və tetikleyici hadisə ardıcıllığı olan tətbiq protokolu ilə uyğunlaşdırılır.
Təcrübələr Necə Aparılıb?
Bu tədqiqat eksperimental və ya empirik tədqiqat deyil. Real müştəri məlumatları ilə sınaqdan keçirilmiş model təqdim etmir. Bunun əvəzinə konseptual framework, riyazi intuisiyalar, uydurma nümunə hadisələr və gələcəkdə sınaqdan keçirilə biləcək tədqiqat müddəaları inkişaf etdirir.
İlk nümunə hadisə qərar ardıcıllığı riskini təcrid etmək üçün nəzarətli müqayisə kimi hazırlanıb. Eyni aktivlər, eyni məsləhətçi keyfiyyəti, eyni əməliyyat dəyəri və eyni məqsədlər fərz edilir. Fərq yalnız planlaşdırma qərarlarının ardıcıllığı və koordinasiya arxitekturasıdır. Beləliklə nəticə fərqinin texniki qərardan deyil, ardıcıllıq idarəetməsindən qaynaqlandığı izah edilmək istənilir.
İkinci nümunə hadisə daha mürəkkəbdir. Həkim-sahibkar ailə üzərindən səkkiz məsləhət sahəsi birlikdə qiymətləndirilir: vergi, estate/IDGT, charitable/CLAT, residency/QPRT, leverage/PAL, derivatives overlay, sığorta/policy loan idarəetməsi və private-equity commitment idarəetməsi. Bu nümunə xüsusilə Solution-Cascade Risk mexanizmini izah etmək üçün istifadə olunur.
Tədqiqat altı araşdırma müddəası təqdim edir. Bu müddəalar; ardıcıllıq idarəçiliyinin nəticələr üzərində müstəqil təsiri olub-olmaması, məsləhət sahələrinin sayı artdıqca koordinasiya səhvlərinin qeyri-xətti şəkildə yüksəlib-yüksəlməməsi, böhran zamanı idarəetmə gecikməsinin tətbiqdən əvvəlki gecikmədən daha baha olub-olmaması, idarəetmə qabiliyyətinin mürəkkəbliyə çatmadığı hallarda səhv nisbətinin artıb-artmaması, süni intellekt analitik istehsalının koordinasiya qıtlığını böyüdüb-böyütməməsi və kaskad-aktiv aktivlərin əvvəlcədən məhdudlaşdırılmasının zərərləri azaldıb-azaltmaması kimi sınaqdan keçirilə bilən hipotezlərdir.
Müəlliflər gələcəkdə bu framework-ün ekspert panelləri, anonimləşdirilmiş məsləhət dosyeləri, hadisədən sonrakı təhlillər və protokolun tətbiqindən əvvəl/sonra müqayisələrlə sınaqdan keçirilə biləcəyini bildirirlər. Bu baxımdan məqalə nəticədən çox tədqiqat proqramı təklif edən mətndir.
Nəticələr Nəyi Göstərir?
Tədqiqat empirik nəticə təqdim etmədiyi üçün “sübut edildi” dili istifadə edilməməlidir. Lakin konseptual olaraq bir neçə güclü nəticə təklif edir.
Birincisi, mürəkkəb maliyyə planlaşdırması sistemlərində qərar ardıcıllığı müstəqil risk sahəsi ola bilər. Texniki baxımdan düzgün qərarlar yanlış ardıcıllıqla tətbiq edildikdə seçimləri bağlaya, vergi yükünü artıra və ya başqa sahələrdə zəncirvari zərərlər yarada bilər.
İkincisi, ixtisaslaşma həm güc, həm risk yaradır. Vergi, investisiya, hüquq, sığorta və borc idarəçiliyi kimi sahələrdə dərin ixtisaslaşma keyfiyyəti artıra bilər; lakin bu ixtisaslar mərkəzi asılılıq xəritəsi olmadan işləyərsə, sistem səviyyəsində kor nöqtələr yarana bilər. Müəlliflərin “specialization tax” adlandırdığı xərc burada meydana çıxır: ixtisas sahələri ayrı-ayrılıqda güclüdür, lakin koordinasiya zəifdirsə ailə və ya qurum parçalanmanın xərcini ödəyir.
Üçüncüsü, Solution-Cascade Risk stress anında idarə edilə bilməz; lakin əvvəlcədən idarə oluna bilər. Təminat çağırışı, margin call və ya maintenance threshold yarandıqda qərar pəncərəsi günlərlə məhdud ola bilər. Həmin anda bütün vergi, trust, hedge, sığorta və ianə təsirlərini sakit şəkildə təhlil etmək mümkün olmaya bilər. Buna görə hansı aktivlərin heç vaxt sürətli həll mənbəyi kimi istifadə edilməyəcəyi əvvəlcədən müəyyənləşdirilməlidir.
Dördüncüsü, süni intellekt bu problemi avtomatik həll etmir. AI daha çox analiz, ssenari və nəticə yarada bilər; lakin bu nəticələrin hansı ardıcıllıqla tətbiq ediləcəyi, hansı sahələrdə asılılıq yaradacağı və hansı qərarın hansı tetikleyici hadisədən əvvəl verilməli olduğu yenə idarəetmə məsələsidir. Məlumat ucuzlaşdıqca koordinasiya daha qıt resursa çevrilə bilər.
Beşincisi, tibbdəki SOAP-a bənzər ardıcıllıq intizamı maliyyə planlaşdırmasına ötürülə bilər. Əvvəlcə müştərinin məqsədləri və risk mövqeyi alınmalı, sonra müstəqil ölçmələr və asılılıq xəritəsi çıxarılmalı, ardınca kaskad risklər qiymətləndirilməli və sonda ardıcıl, ilkin şərtli, tetikleyici hadisələrə bağlı tətbiq planı hazırlanmalıdır.
Bu Niyə Vacibdir?
Bu tədqiqat maliyyə planlaşdırmasında tez-tez nəzərdən qaçan məqamı görünən edir: Qərarların məzmunu qədər ardıcıllığı da vacibdir. Xüsusilə yüksək aktivli, yüksək gəlirli, şirkət sahibi, təsisçi, rəhbər, family office strukturlu və ya likvidlik hadisəsi yaşayan şəxslərdə maliyyə qərarları bir-birindən müstəqil deyil.
Trust strukturunu nə vaxt qurduğunuz aktivin qiymətləndirilmə anından asılı ola bilər. İanə strukturunu nə vaxt qurduğunuz gəlirin tanınma vaxtından asılı ola bilər. Aktivi nə vaxt satdığınız vergi həddinə və başqa endirimlərin istifadəsinə təsir edə bilər. Kredit və ya təminat strukturunu nə vaxt istifadə etdiyiniz portfel və sığorta qərarlarını sıxa bilər. Buna görə məsləhət keyfiyyəti yalnız “hər mütəxəssis öz işini yaxşı gördümü?” sualı ilə ölçülə bilməz.
Məqalənin əhəmiyyəti maliyyə planlaşdırmasını texniki qərarlar toplusu kimi deyil, ardıcıllıq və koordinasiya sistemi kimi düşünməsidir. Bu baxış xüsusilə süni intellekt dövründə daha da vacib ola bilər. Çünki süni intellekt çoxsaylı təkliflər yarada bilər; lakin təkliflərin tətbiq ardıcıllığı yanlışdırsa, daha çox analiz daha yaxşı nəticə deyil, daha mürəkkəb səhv yarada bilər.
Verianla oxucusu üçün əsas dərs budur: Mürəkkəb maliyyə strukturlarında “ən yaxşı qərar” bəzən təkbaşına ən yaxşı qərar deyil. Ən yaxşı qərar düzgün zamanda, düzgün ilkin şərtdən sonra və digər sahələrdəki təsirləri görülərək tətbiq olunan qərardır.
Diqqət Edilməli Məqamlar
Bu tədqiqatın bəzi mühüm məhdudiyyətləri var.
Birincisi, məqalə empirik olaraq sınaqdan keçirilmiş nəticələr təqdim etmir. Altı müddəa gələcəkdə araşdırılmalı hipotezlərdir. Nümunə hadisələr real məlumat deyil, anlayışı izah etmək üçün yaradılmış uydurma ssenarilərdir.
İkincisi, framework müəlliflərin öz şirkətlərində istifadə olunan kommersiya metodologiyası ilə əlaqəlidir. Bu maraq toqquşması açıq şəkildə bildirilib və oxucu tədqiqatın iddialarını qiymətləndirərkən bunu nəzərə almalıdır.
Üçüncüsü, formullar proqnoz modeli deyil. \(I_c\), \(L_g\), \(O(t)\), \(S_e\) və \(S_c\) kimi işarələr konseptual və ölçülə bilən hala gətirilməyə namizəd strukturlardır; hələ kalibrlənmiş, sınaqdan keçirilmiş və ya standartlaşdırılmış maliyyə planlaşdırması ölçmə alətləri deyil.
Dördüncüsü, tədqiqat yüksək mürəkkəblik daşıyan ailələr və maliyyə arxitekturaları üzərindən düşünür. Daha sadə maliyyə vəziyyətlərində bu framework ağır və ya lazımsız ola bilər. Hər investor, ailə və ya müəssisə üçün eyni səviyyədə ardıcıllıq protokolu lazım deyil.
Beşincisi, Solution-Cascade Risk-in ölçülməsi çətindir. Hansı aktivin kaskad-aktiv olduğunu əvvəlcədən müəyyənləşdirmək özü güclü cross-domain görünürlük tələb edir. Bu da framework-ün ölçülməsində dairəvi çətinlik yaradır.
Altıncısı, bu məzmun maliyyə planlaşdırması tövsiyəsi deyil. Vergi, investisiya, estate planning, trust, kredit, sığorta və ya aktiv satışı kimi qərarlar şəxsi vəziyyət, ölkə qanunvericiliyi, peşəkar məsləhət və müstəqil qiymətləndirmə tələb edir.
Nəticə
Sequence of Decisions Risk in Practice tədqiqatı mürəkkəb maliyyə planlaşdırması sistemləri üçün vacib konseptual xəbərdarlıq gətirir: Qərarların düzgün olması kifayət deyil; onlar düzgün ardıcıllıqla tətbiq edilməlidir. Bir neçə ixtisas sahəsinin bir-birinə bağlı olduğu strukturlarda ardıcıllıq səhvi texniki baxımdan keyfiyyətli qərarları belə iqtisadi baxımdan zəif nəticəyə apara bilər.
Məqalənin ən orijinal töhfəsi Solution-Cascade Risk anlayışıdır. Bu anlayış stress anında ən asan həll kimi görünən hərəkətin sistemin başqa sahələrində zəncirvari zərər yaratmasını izah edir. Aktivi satmaq təminat çağırışını həll edə bilər; lakin eyni anda vergi yükü yarada, hedge strukturunu poza, trust planını bağlaya, ianə endirimindən istifadəni azalda və gəlir həddini yüksəldə bilər. Lokal həll sistem səhvinə çevrilə bilər.
Tədqiqatın digər mühüm mesajı süni intellektin analitik bolluq yaratdığı, lakin koordinasiya qıtlığını avtomatik həll etmədiyidir. AI daha çox ssenari və tövsiyə yarada bilər; lakin bu tövsiyələrin asılılıq xəritəsi, prioritet ardıcıllığı və stress anındakı kaskad təsirləri idarə edilməzsə, qərar sistemi daha mürəkkəb hala gələ bilər.
Müəlliflərin təklif etdiyi SOAP uyğunlaşdırılmış protokol buna görə dəyərli müzakirə zəmini yaradır: Əvvəlcə məqsədləri və risk mövqeyini al, sonra asılılıqları ölç, ardınca kaskad yolları təhlil et, sonda ardıcıl tətbiq planı qur. Bu yanaşma hələ müstəqil şəkildə sınaqdan keçirilməyib; lakin mürəkkəb maliyyə planlaşdırması tədqiqatları üçün araşdırılmağa dəyər hipotezlər dəsti yaradır.
Verianla oxucusu üçün əsas mesaj budur: Mürəkkəb maliyyə həyatında bəzi səhvlər yanlış qərar verdiyimiz üçün deyil, düzgün qərarları yanlış ardıcıllığa qoyduğumuz üçün yaranır. Planlaşdırma keyfiyyəti yalnız qərarların texniki düzgünlüyündə deyil; qərarların bir-birinə necə bağlandığını, hansı ardıcıllıqla tətbiq edildiyini və stress anında hansı həll yollarının əvvəlcədən qadağan edilməli olduğunu görə bilməkdədir.
Mənbə və Metod Qeydi
Bu yazı Michael J. Giongo, Marie Giongo və Michael Albert Giongo-nun “Sequence of Decisions Risk in Practice: Solution-Cascade Risk and Governance Architecture in Complex Financial Planning” başlıqlı SSRN working paper-in yenidən işlənmiş versiyasına əsaslanaraq hazırlanıb. Məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas problemi, konseptual quruluşu, formulları, cədvəlləri, nümunə hadisələri, məhdudiyyətləri və tətbiq protokolu Verianla nəşr xəttinə uyğun şəkildə sadələşdirilib və orijinal Azərbaycan dilli redaksiya məqaləsinə çevrilib.
Mətndə maliyyə planlaşdırması, vergi, estate planning, trust strukturları, leverage, advisory coordination, süni intellekt, qərar ardıcıllığı və governance architecture mövzuları müzakirə olunur. Bu məzmun investisiya, vergi, hüquq, maliyyə məsləhətçiliyi, sərvət idarəçiliyi və ya şəxsi planlaşdırma tövsiyəsi deyil. Konkret qərarlar üçün müvafiq ölkə qanunvericiliyi, lisenziyalı peşəkar məsləhət, müstəqil vergi/hüquq rəyi və şəxsi maliyyə vəziyyətinin qiymətləndirilməsi nəzərə alınmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib