

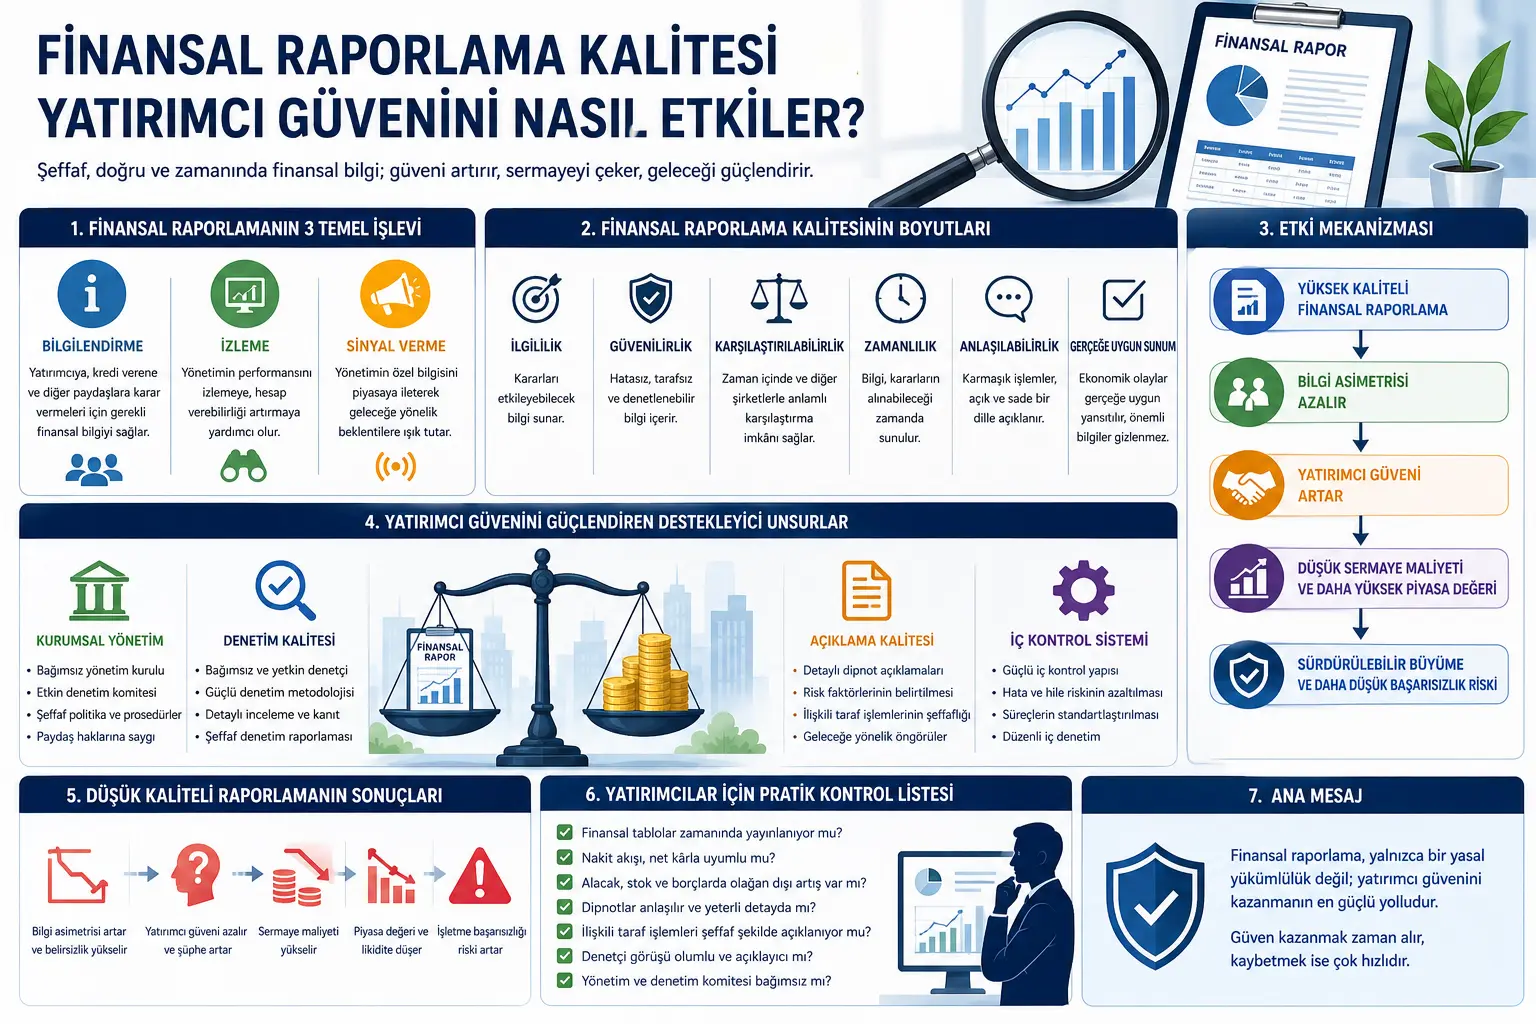
Yatırımcı güveni, sermaye piyasalarının çalışması için temel unsurlardan biridir. Yatırımcı, şirketin açıkladığı finansal bilgilere güvenmezse sermayesini o şirkete veya piyasaya yönlendirmekte isteksiz olur. Bu durum işlem hacmini, piyasa likiditesini, şirket değerlemesini ve sermaye maliyetini doğrudan etkileyebilir.
Bu makale, finansal raporlama kalitesinin yatırımcı güvenini nasıl etkilediğini açıklıyor. Yüksek kaliteli finansal raporlama; doğru, zamanında, karşılaştırılabilir, güvenilir ve anlaşılır bilgi sağlar. Böylece yatırımcı ile yönetim arasındaki bilgi asimetrisi azalır. Yöneticilerin fırsatçı davranma alanı daralır. Denetim ve kurumsal yönetim mekanizmaları güçlüyse, finansal raporların inandırıcılığı daha da artar.
Makalenin ana mesajı şudur: Finansal tablolar yalnızca muhasebe dokümanı değildir. Bilanço, gelir tablosu, nakit akış tablosu ve dipnotlar; yatırımcının şirketi anlaması, riskleri değerlendirmesi ve karar vermesi için temel güven altyapısını oluşturur. Bu altyapı zayıflarsa, yatırımcı güveni bozulur; güven bozulduğunda ise şirketin sermayeye erişimi, piyasa değeri ve uzun vadeli sürdürülebilirliği zarar görebilir.
Problem Ne?
Şirketler sermaye piyasalarından fon toplamak ister. Yatırımcılar ise sermayelerini hangi şirkete yönlendireceklerine karar vermek için güvenilir bilgiye ihtiyaç duyar. Bu ilişkinin merkezinde finansal raporlama vardır.
Ancak burada kritik bir sorun ortaya çıkar: Şirket yönetimi, şirketin gerçek durumunu yatırımcıdan daha iyi bilir. Bu duruma bilgi asimetrisi denir. Eğer dış yatırımcı şirketin kârlılığı, borçluluğu, nakit akışı, riskleri veya gelecekteki sürdürülebilirliği hakkında yeterli ve güvenilir bilgi alamazsa, şirkete daha temkinli yaklaşır.
Bu temkin birkaç şekilde ortaya çıkabilir. Yatırımcı daha yüksek getiri ister, yani şirketin sermaye maliyeti artar. Hisse alım-satımında likidite düşebilir. Şirketin piyasa değeri baskılanabilir. Daha ciddi durumda, yatırımcılar piyasadan tamamen çekilebilir.
Makalenin ele aldığı temel problem budur: Finansal raporlama kalitesi düşük olduğunda yatırımcı güveni nasıl zedelenir ve bu zedelenme şirketler ile sermaye piyasaları üzerinde hangi sonuçları doğurur?
Yöntem Ne Öneriyor?
Makale deneysel bir makine öğrenmesi modeli veya yeni bir istatistiksel algoritma önermiyor. Bunun yerine finansal raporlama kalitesi ile yatırımcı güveni arasındaki ilişkiyi teorik ve kavramsal bir modelle açıklıyor.
Çalışmanın dayandığı ana teorik zeminler şunlardır:
Ajans teorisi: Şirket sahipleri ile yöneticiler arasında çıkar farklılığı olabilir. Yönetici, şirketin kaynaklarını her zaman yatırımcının çıkarına en uygun şekilde kullanmayabilir. Güçlü finansal raporlama ve denetim, bu çıkar çatışmasını izlenebilir hâle getirir.
Bilgi asimetrisi: Yöneticiler şirket hakkında dış yatırımcılardan daha fazla bilgiye sahiptir. Kaliteli raporlama, bu bilgi farkını azaltır.
Kurumsal yönetim: Bağımsız yönetim kurulu, etkin denetim komitesi, kaliteli dış denetim ve düzenleyici gözetim finansal raporların güvenilirliğini artırır.
Denetim kalitesi: Bağımsız, uzman ve titiz denetim süreci finansal tabloların inandırıcılığını güçlendirir. Denetçi kalitesi, yatırımcının rapora duyduğu güveni etkiler.
Makale bu teorik çerçeveden hareketle finansal raporlama kalitesinin yatırımcı güvenine üç ana kanal üzerinden etki ettiğini savunur: doğrudan şeffaflık etkisi, bilgi asimetrisini azaltma etkisi ve kurumsal yönetimle güçlenen güvenilirlik etkisi.
Formüller Ne Anlatıyor?
PDF’te klasik matematiksel model denklemleri sınırlıdır; çalışma daha çok kavramsal ilişki, hipotez ve çerçeve üzerinden ilerler. Bu nedenle aşağıdaki MathJax blokları, makaledeki kavramsal modeli sade ve CMS uyumlu biçimde göstermektedir.
1. Finansal raporlama kalitesi bileşenleri
Burada \(FRQ\), finansal raporlama kalitesini temsil eder. Makaleye göre kaliteli raporlama; ilgili, güvenilir, karşılaştırılabilir, zamanında, anlaşılır, gerçeğe uygun ve şeffaf bilgi üretmelidir. Bu özelliklerin her biri yatırımcının şirketi daha doğru değerlendirmesine yardım eder.
2. Şeffaflık ve yatırımcı güveni ilişkisi
Şeffaflık arttıkça belirsizlik azalır. Belirsizlik azaldığında yatırımcı şirketin gelecekteki nakit akışlarını, risklerini ve yönetim davranışını daha sağlıklı değerlendirebilir. Bu da yatırımcı güvenini artırır.
3. Bilgi asimetrisi aracılık etkisi
Bu ilişki makalenin ana omurgalarından biridir. Finansal raporlama kalitesi yükseldikçe yönetim ile dış yatırımcı arasındaki bilgi farkı azalır. Bu da yatırımcının haksız bilgi dezavantajı yaşama korkusunu azaltır.
4. Kurumsal yönetimin güçlendirici rolü
Bu sadeleştirilmiş gösterim, kurumsal yönetimin finansal raporlama kalitesi ile yatırımcı güveni arasındaki ilişkiyi güçlendirebileceğini anlatır. Güçlü yönetim kurulu, aktif denetim komitesi ve bağımsız dış denetim varsa, aynı finansal bilgi yatırımcı tarafından daha güvenilir kabul edilebilir.
5. Düşük raporlama kalitesi ve başarısızlık riski
Kalitesiz raporlama yatırımcı güvenini zayıflatır. Güven zayıfladığında yatırımcı daha yüksek risk primi ister. Sermaye maliyeti yükselir. Şirketin fon bulması zorlaşır ve bu süreç işletme başarısızlığı riskini artırabilir.
6. Makaledeki ampirik bulgu örnekleri
PDF’te aktarılan yapısal eşitlik modeli bulgularına göre denetçiye ait özel nitelikler ile işletme başarısızlığı arasında negatif ve anlamlı bir ilişki; denetim sonuçları ile işletme başarısızlığı arasında da negatif ve anlamlı bir ilişki raporlanmıştır. Bu bulgular, denetim kalitesi ve rapor güvenilirliğinin işletme başarısızlığı riskini azaltmada rol oynayabileceğini düşündürür.
Grafik, Tablo ve Şema Ana Mesajı
Sayfa 2’deki finansal raporlama işlevleri tablosu: Tablo, finansal raporlamanın üç temel işlevini gösterir: bilgilendirme, izleme ve sinyal verme. Bilgilendirme işlevi yatırımcıya değerleme için veri sağlar. İzleme işlevi yöneticilerin performansını denetlemeye yardım eder. Sinyal verme işlevi ise yönetimin özel bilgisini piyasaya taşır. Ana mesaj şudur: Finansal raporlama yalnızca geçmişi kaydetmez; yatırımcı güvenini oluşturan bilgi altyapısını kurar.
Sayfa 3’teki finansal raporlama kalitesi tablosu: Tablo; ilgililik, güvenilirlik, karşılaştırılabilirlik, zamanlılık, anlaşılabilirlik ve gerçeğe uygun sunum boyutlarını yatırımcı güveniyle ilişkilendirir. Bu görselin ana mesajı, kaliteli raporlamanın tek bir özellikten ibaret olmadığıdır. Rapor doğru ama geç geliyorsa değer kaybeder; zamanında ama anlaşılmazsa yatırımcıya yeterince yardımcı olmaz; karşılaştırılamazsa piyasa değerlemesi zorlaşır.
Sayfa 5’teki kavramsal model: Metinde finansal raporlama kalitesi önce bilgi asimetrisini azaltan bir unsur olarak konumlandırılır. Kurumsal yönetim bu ilişkiyi güçlendiren bir mekanizma olarak gösterilir. Sonuçta yatırımcı güveni artar; piyasa katılımı, likidite ve sermaye maliyeti gibi göstergeler etkilenir. Modelin son adımı, artan güvenin işletme başarısızlığı riskini azaltabileceği fikridir.
Sayfa 6’daki ampirik bulgu bölümü: Metin, denetçi özellikleri ve denetim sonuçlarının işletme başarısızlığı ile anlamlı ilişkiler taşıdığını aktarır. Ana mesaj, yalnızca finansal oranlara bakmanın yeterli olmadığı; denetim kalitesi, muhasebe kalitesi ve kurumsal yönetim gibi nitel unsurların da risk analizine dahil edilmesi gerektiğidir.
Sayfa 8’deki yatırımcı uyarıları: Yatırımcıların yalnızca dönem kârına bakmaması, nakit akışı ile kâr arasındaki farkları izlemesi, alacak ve stoklardaki olağan dışı artışlara dikkat etmesi, ilişkili taraf işlemlerini ve şartlı denetim görüşlerini takip etmesi önerilir. Ana mesaj: Yatırımcı güveni pasif bir duygu değildir; yatırımcı da finansal bilgi kalitesini sorgulamalıdır.
Deneyler Nasıl Yapılmış?
Bu çalışma doğrudan yeni bir saha deneyi veya yeni veri seti analizi sunmaktan çok, mevcut teorik çerçeve ve Farsça dokümandan aktarılan bulgular üzerinden kavramsal bir model geliştirir.
Metinde kullanılan kanıt yapısı üç parçadan oluşur:
1. Teorik zemin: Ajans teorisi, bilgi asimetrisi, finansal raporlamanın sermaye piyasalarındaki rolü ve kurumsal yönetim literatürü birlikte ele alınır.
2. Kavramsal model: Finansal raporlama kalitesinin yatırımcı güvenine doğrudan etki ettiği; bilgi asimetrisinin bu ilişkide aracı, kurumsal yönetimin ise güçlendirici rol oynadığı savunulur.
3. Doküman temelli ampirik bulgular: Farsça dokümandaki yapısal eşitlik modeli sonuçlarına göre denetçi özel nitelikleri ve denetim sonuçlarının işletme başarısızlığıyla anlamlı ilişki taşıdığı aktarılır. Bu bulgular, finansal raporlama ve denetim kalitesinin yalnızca teknik muhasebe konusu değil, işletme sürdürülebilirliği ve yatırımcı güveni konusu olduğunu desteklemek için kullanılır.
Bu nedenle çalışma, doğrudan “şu veri setinde şu regresyonu kurduk” türünden bir ampirik makale değil; muhasebe kalitesi, denetim kalitesi ve yatırımcı güveni arasındaki ilişkiyi açıklayan teorik-uygulamalı bir sentez olarak değerlendirilmelidir.
Sonuçlar Ne Gösteriyor?
1. Finansal raporlama kalitesi yatırımcı güveninin temel belirleyicilerinden biridir. Yatırımcı şirketin finansal bilgilerinin doğru, eksiksiz ve zamanında olduğuna inanırsa sermaye tahsis etme isteği artar. Güven azalırsa yatırımcı ya daha yüksek getiri ister ya da piyasadan uzaklaşır.
2. Bilgi asimetrisi azalınca piyasa daha adil algılanır. Yönetim ile yatırımcı arasındaki bilgi farkı azaldıkça yatırımcı kendini içeriden bilgiye sahip aktörlere karşı daha az dezavantajlı hisseder. Bu durum piyasa katılımını destekleyebilir.
3. Denetim kalitesi rapor güvenilirliğini artırır. Bağımsız, uzman ve itibarlı denetçiler finansal raporların güvenilirliğini güçlendirir. Denetçi bağımsızlığı zayıflarsa yatırımcı, finansal tabloların gerçeği yansıtıp yansıtmadığı konusunda daha fazla şüphe duyabilir.
4. Kurumsal yönetim güven ilişkisinde kritik rol oynar. Bağımsız yönetim kurulu, etkin denetim komitesi, düzenleyici gözetim ve kurumsal sahiplik yapısı finansal raporlamanın inandırıcılığını artırabilir.
5. Düşük raporlama kalitesi işletme başarısızlığı riskini büyütebilir. Zayıf açıklama, kazanç yönetimi, muhasebe anomalileri ve belirsiz denetim bulguları yatırımcı güvenini aşındırır. Güven kaybı sermaye maliyetini artırabilir, likiditeyi düşürebilir ve şirketi finansal baskıya sokabilir.
6. Klasik finansal oranlar tek başına yeterli olmayabilir. Makale, işletme başarısızlığını öngörmede yalnızca geçmiş finansal oranlara dayanmanın eksik kalabileceğini vurgular. Muhasebe kalitesi, kazanç yönetimi, denetim süreci ve kurumsal yönetim gibi nitel faktörler de dikkate alınmalıdır.
Bu Neden Önemli?
Bu çalışma iş dünyası için doğrudan önemlidir. Çünkü birçok işletme finansal raporlamayı yalnızca yasal zorunluluk gibi görür. Oysa finansal raporlama, şirketin yatırımcıyla, kredi verenle, tedarikçiyle, müşteriyle ve düzenleyici kurumlarla kurduğu güven ilişkisinin temelidir.
KOBİ’ler ve halka açık şirketler açısından finansal raporlama kalitesi sermaye maliyetini etkileyebilir. Şirket güvenilir rapor sunuyorsa banka ve yatırımcı karşısında daha güçlü konuma gelebilir. Raporlar belirsiz, geç, eksik veya anlaşılmazsa şirket iyi performans gösterse bile dış paydaşlar bunu fiyatlayamayabilir.
Muhasebe ve finans yönetimi açısından önemli ders şudur: Finansal tablolar sadece geçmiş dönemin kaydı değildir. Nakit akışı kalitesi, tahakkukların gerçekçiliği, stok ve alacak hareketleri, ilişkili taraf işlemleri, denetçi görüşü ve dipnot kalitesi yatırımcı güvenini şekillendiren unsurlardır.
Regülatörler açısından da çalışma önemlidir. Gelişmekte olan sermaye piyasalarında yatırımcı güveni kırılgandır. Şeffaflık, denetim kalitesi ve kurumsal yönetim standartları güçlendikçe piyasa katılımı, likidite ve uzun vadeli sermaye oluşumu desteklenebilir.
Dikkat Noktaları
1. Bu çalışma yatırım tavsiyesi değildir. Finansal raporlama kalitesi önemli bir değerlendirme alanıdır; ancak tek başına yatırım kararı vermek için yeterli değildir.
2. Çalışma daha çok kavramsal ve sentez niteliğindedir. PDF, doğrudan geniş ölçekli yeni bir veri analizi sunmaktan çok mevcut literatür ve Farsça dokümandan aktarılan bulgular üzerinden model kurar.
3. Gelişmekte olan piyasalar bağlamı önemlidir. İran gibi gelişmekte olan sermaye piyasalarında düzenleyici yapı, piyasa derinliği, yatırımcı profili ve kurumsal yönetim standartları farklı olabilir. Bulgular her ülkeye birebir taşınmamalıdır.
4. Finansal raporlama kalitesi ölçümü kolay değildir. Raporun zamanında yayınlanması tek başına kalite anlamına gelmez. Kazanç yönetimi, tahakkuk kalitesi, dipnot açıklığı, denetçi görüşü ve nakit akışı uyumu birlikte değerlendirilmelidir.
5. Yatırımcı güveni psikolojik ve davranışsal bir değişkendir. Güven yalnızca finansal tablo kalitesiyle değil, piyasa haberleri, makroekonomi, regülasyon, sektör beklentileri ve geçmiş kriz deneyimleriyle de şekillenir.
6. Denetim kalitesi de tek başına mutlak garanti değildir. Bağımsız denetim güveni artırır; ancak denetim süreci de hata, çıkar çatışması veya yetersiz uzmanlık riski taşıyabilir.
Riskli alan notu: Konu yatırımcı güveni, sermaye piyasaları ve finansal raporlama ile ilgilidir. Bu yazı yatırım tavsiyesi değildir. Burada anlatılanlar belirli bir şirketin hissesini alma, satma veya tutma önerisi olarak değerlendirilmemelidir. Amaç, finansal raporlama kalitesinin sermaye piyasalarında güveni nasıl etkilediğini sade biçimde açıklamaktır.
Genel değerlendirme: Makale, iş dünyası için çok pratik bir noktaya temas ediyor: Yatırımcı güveni yalnızca şirketin kâr açıklamasıyla oluşmaz. Güven; açıklanan finansal bilginin zamanında, anlaşılır, karşılaştırılabilir, denetlenebilir ve ekonomik gerçeği yansıtacak şekilde sunulmasına bağlıdır. Zayıf raporlama, yüksek kâr gösterse bile yatırımcıda şüphe yaratabilir. Güçlü raporlama ise belirsizliği azaltır, sermaye maliyetini düşürebilir ve piyasaya güven verir.
Sonuç
Bu makale, finansal raporlama kalitesinin yatırımcı güveni için merkezi bir unsur olduğunu gösteriyor. Yatırımcılar sermaye tahsis ederken yalnızca şirketin açıkladığı kâra değil, bu kârın ne kadar güvenilir olduğuna, nakit akışıyla desteklenip desteklenmediğine, raporların zamanında ve anlaşılır olup olmadığına, denetim sürecinin kalitesine ve kurumsal yönetim yapısına da bakar.
Yüksek kaliteli finansal raporlama bilgi asimetrisini azaltır, yöneticilerin fırsatçı davranış alanını daraltır, yatırımcıya daha sağlıklı karar zemini sunar ve sermaye maliyetinin düşmesine katkı sağlayabilir. Buna karşılık zayıf raporlama, kazanç yönetimi, muhasebe anomalileri ve yetersiz açıklama yatırımcı güvenini aşındırır.
Verianla okuru için ana mesaj şudur: Finansal raporlama, muhasebenin teknik bir çıktısı olmaktan çok daha fazlasıdır. Şirketin piyasaya verdiği güven sinyalidir. Bu sinyal güçlü olduğunda yatırımcı sermaye koymaya daha istekli olur; zayıf olduğunda ise şirketin gerçek performansı iyi olsa bile piyasa bunu iskonto edebilir.
Kaynak ve Yöntem Notu
Bu yazı, “The Impact of Financial Reporting Quality on Investor Confidence: Evidence from Emerging Capital Markets” başlıklı PDF temel alınarak hazırlanmış özgün Türkçe editoryal içeriktir. Metin birebir çeviri değildir; çalışmadaki problem, teorik çerçeve, tablolar, kavramsal model, denetim kalitesi bulguları, uygulama önerileri ve sınırlılıklar sadeleştirilerek anlatılmıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir