

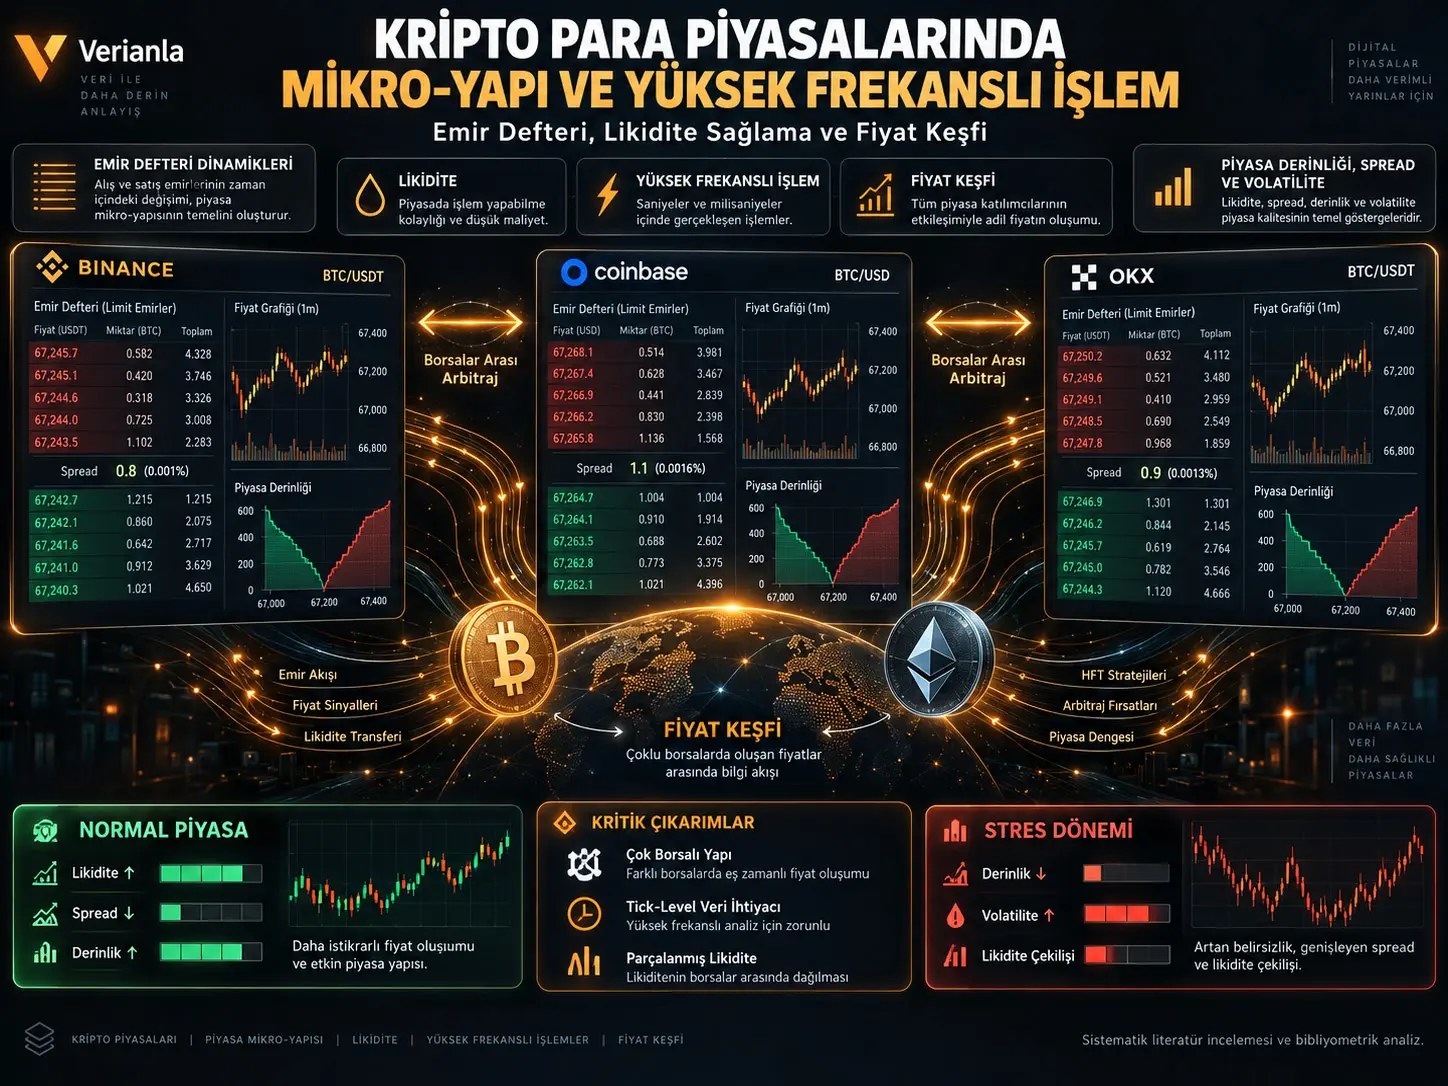
Kripto para piyasaları yalnız fiyatların sürekli değiştiği dijital pazarlar değildir. Her fiyatın arkasında alış ve satış emirlerinden oluşan limit emir defterleri, farklı borsalara dağılmış likidite, piyasa yapıcılar, algoritmik işlem sistemleri, borsalar arası arbitraj ve birbirinden farklı hızlarda gerçekleşen fiyat keşfi süreçleri bulunur. Bu çalışma, 2009–2025 dönemindeki literatürü sistematik inceleme ve bibliyometrik analiz çerçevesinde bir araya getirerek kripto piyasalarının mikro-yapısını dört ana eksende değerlendirir: emir defteri dinamikleri ve yüksek frekanslı işlem, likidite sağlama, fiyat keşfi ve piyasa etkinliği/volatilite.
Kaynak literatürün genel sentezi, büyük kripto varlıkların mikro-yapısının geleneksel finans piyasalarına giderek yaklaştığını; algoritmik işlem, yüksek hızlı piyasa yapıcılığı ve daha etkin fiyat keşfinin önem kazandığını göstermektedir. Bununla birlikte kripto ekosistemi tek bir merkezi piyasa yerine çok sayıda borsaya bölündüğü için aynı varlığın farklı platformlardaki fiyatları kısa sürelerle ayrışabilir. Cross-exchange arbitrage bu farkları azaltırken aynı zamanda yüksek hızlı katılımcılara geçici işlem fırsatları yaratır.
Çalışmanın sentezine göre yüksek frekanslı katılımcılar normal piyasa koşullarında daha dar bid-ask spread, yüksek market depth ve daha hızlı bilgi yansımasıyla ilişkilendirilebilir. Ancak stres dönemlerinde likidite sağlayıcıların geri çekilmesi ve benzer algoritmaların eş zamanlı davranışı kısa vadeli volatiliteyi artırabilir. Bu sonuçlar bütün kripto borsaları için tek bir evrensel etki anlamına gelmez; literatürün en önemli açığı farklı borsaları aynı anda inceleyen yüksek çözünürlüklü tick-level veri eksikliğidir.
Piyasa mikro-yapısı (market microstructure), emirlerin nasıl verildiği, likiditenin nasıl dağıldığı, işlemlerin hangi fiyatlarda gerçekleştiği ve bilginin piyasa fiyatlarına hangi mekanizmalarla yansıdığını inceleyen finans alanıdır. Kripto piyasalarında bu yapı özellikle önemlidir; çünkü Bitcoin veya Ethereum gibi aynı varlık eş zamanlı olarak çok sayıda bağımsız borsada işlem görmektedir.
| Araştırma Akışı | Temel Konular |
|---|---|
| Emir defteri ve HFT | Limit order book, hızlı emir gönderimi/iptali, algoritmik stratejiler, tick-level veri |
| Likidite sağlama | Bid-ask spread, market depth, market makers, liquidity resilience |
| Fiyat keşfi | Borsalar arası arbitraj, bilgi akışı, spot–türev etkileşimi |
| Etkinlik ve volatilite | Geçici fiyat ayrışmaları, volatilite, piyasa olgunlaşması ve verimlilik |
Kripto piyasası mikro-yapısı neden geleneksel borsalardan farklıdır?
Bir hisse senedi çoğunlukla belirli düzenlenmiş piyasa yapıları içinde işlem görür. Kripto varlıklar ise aynı anda çok sayıda merkezi ve merkeziyetsiz platformda, farklı likidite koşulları ve farklı piyasa katılımcılarıyla işlem görebilir.
Bu parçalanmış yapı üç önemli sonuç doğurur:
- aynı varlığın fiyatı farklı borsalarda kısa sürelerle farklılaşabilir,
- likidite tek bir order book yerine çok sayıda platforma dağılır,
- fiyat keşfine hangi borsanın öncülük ettiği zaman içinde değişebilir.
Kripto piyasalarının 7 gün 24 saat açık olması da farklı bir mikro-yapı yaratır. Geleneksel piyasalardaki açılış ve kapanış mekanizmaları yerine bilgi akışı, likidite ve algoritmik işlem sürekli devam edebilir.
Limit Emir Defteri Kripto Piyasasının Yapısını Nasıl Gösterir?
Limit emir defteri (Limit Order Book, LOB), belirli fiyatlardan işlem yapmak isteyen alış ve satış emirlerinin sıralandığı elektronik piyasa yapısıdır.
En yüksek alış fiyatına best bid, en düşük satış fiyatına best ask denir.
Bid-ask spread:
\[ Spread=P_{ask}-P_{bid} \]
şeklinde gösterilebilir.
Spread'in dar olması genellikle bir varlığın düşük işlem maliyetiyle alınıp satılabilmesine işaret eder. Ancak yalnız spread'e bakmak yeterli değildir. Her fiyat seviyesinde ne kadar emir bulunduğunu gösteren market depth de önemlidir.
Örneğin spread çok dar olsa bile emir defterinde küçük hacimler bulunuyorsa büyük bir işlem fiyatı birkaç seviye boyunca hareket ettirebilir.
Order book neden saniyeler içinde değişir?
Kripto borsalarında algoritmik sistemler sürekli olarak:
- yeni emir gönderir,
- mevcut emri değiştirir,
- emirleri iptal eder,
- farklı borsalardaki fiyatları karşılaştırır,
- likidite ve volatiliteye göre kotasyonlarını günceller.
Bu nedenle görünen order-book derinliği sabit değildir. Emirler gerçekleşmeden önce geri çekilebilir veya başka fiyat seviyelerine taşınabilir.
Yüksek çözünürlüklü tick-level veri bu davranışı incelemek için günlük veya dakikalık fiyat verisinden çok daha değerlidir; çünkü emirlerin hangi sırayla geldiğini, iptal edildiğini ve gerçekleştiğini izlemeye olanak verir.
Yüksek Frekanslı İşlem Kripto Likiditesini Artırıyor mu?
Kaynak çalışmanın sentezlediği literatür, normal piyasa koşullarında algoritmik ve yüksek hızlı likidite sağlayıcıların daha dar spread ve daha derin order book ile ilişkilendirilebildiğini göstermektedir. Bunun ekonomik mekanizması piyasa yapıcılığıdır: algoritmik trader aynı anda alış ve satış kotasyonu vererek diğer katılımcıların hızlı biçimde işlem yapabilmesini sağlar.
Ancak bu sonuç koşulludur.
Bir piyasa yapıcı volatilite veya adverse-selection riski yükseldiğinde:
- spread'i genişletebilir,
- gösterdiği miktarı azaltabilir,
- emirlerini daha sık iptal edebilir,
- belirli bir piyasadan tamamen çekilebilir.
Bu nedenle normal zamanda görünen likidite ile stres altında gerçekten kullanılabilir likidite aynı şey değildir.
Likidite dayanıklılığı nedir?
Liquidity resilience, piyasanın büyük bir işlem veya fiyat şoku sonrasında normal spread ve market-depth seviyelerine ne kadar hızlı dönebildiğini ifade eder.
Kripto piyasalarında bu kavram özellikle önemlidir. Çünkü likiditenin birden fazla platforma dağılması, bir borsadaki şokun diğer borsalara arbitraj ve ortak trader faaliyetleri yoluyla taşınmasına neden olabilir.
Kaynak çalışma, özellikle küçük kripto varlıklar ve daha düşük likiditeye sahip borsalarda liquidity resilience konusunda mevcut literatürün yetersiz olduğunu vurgulamaktadır.
Borsalar Arası Arbitraj Fiyat Keşfini Nasıl Etkiler?
Bitcoin gibi bir varlık aynı anda iki borsada farklı fiyattan işlem görüyorsa:
\[ P_A \neq P_B \]
bir arbitraj fırsatı oluşabilir.
Örneğin:
\[ P_A < P_B \]
ise yatırımcı teorik olarak A borsasında daha düşük fiyattan satın alıp B borsasında daha yüksek fiyattan satabilir.
Bu işlemler düşük fiyatlı piyasada alış talebini, yüksek fiyatlı piyasada ise satış baskısını artırır. Sonuç olarak:
\[ P_A \uparrow \qquad P_B \downarrow \]
ve iki fiyat birbirine yaklaşır.
Bu mekanizma farklı kripto borsaları arasındaki fiyat keşfinin temel bileşenlerinden biridir.
Fiyatlar neden anında eşitlenmiyor?
Gerçek piyasalarda arbitraj tamamen maliyetsiz değildir. Fiyat farkının kapanma hızını etkileyen unsurlar arasında:
- işlem ücretleri,
- withdrawal/deposit gecikmeleri,
- sermayenin farklı borsalara dağıtılması gereği,
- platform riski,
- likidite farklılıkları,
- regülasyon,
- teknolojik gecikme
bulunabilir.
Bu friksiyonlar aynı kripto varlığın farklı borsalardaki fiyatlarının kısa süreler boyunca birbirinden ayrılmasına izin verebilir.
Hangi borsa fiyatı belirler?
Fiyat keşfi yalnız iki fiyatın sonunda eşitlenmesi değildir. Araştırmacılar ayrıca yeni bilginin ilk olarak hangi borsanın fiyatına yansıdığını inceler.
Daha yüksek işlem hacmi, daha derin order book veya daha bilgili trader kitlesi bulunan bir platform diğer borsalara fiyat sinyali gönderebilir.
Ancak bu liderlik bütün zamanlarda aynı platformda kalmak zorunda değildir. Likidite, haber akışı ve piyasa katılımcıları değiştikçe price-discovery liderliği de değişebilir.
Kripto Piyasaları Etkin mi, Yoksa Arbitraj Fırsatları Devam mı Ediyor?
Kaynak çalışmanın sentezi iki uçtan birini desteklememektedir. Büyük kripto piyasalarının ilk yıllara kıyasla daha gelişmiş, kurumsallaşmış ve algoritmik hale geldiğine ilişkin literatür bulunmaktadır. Bununla birlikte borsalar arasındaki parçalanma ve geçici fiyat uyuşmazlıkları tam etkinlikten sapmaların devam edebildiğini göstermektedir.
Bu nedenle çalışma kripto piyasalarını kabaca:
artan etkinlik + devam eden yapısal verimsizlikler
birleşimi olarak ele almaktadır.
Özellikle büyük varlıklarla küçük tokenler aynı mikro-yapıya sahip değildir. Bitcoin ve Ethereum gibi yüksek işlem hacimli varlıklarda daha dar spread ve daha derin order book görülebilirken düşük hacimli varlıklarda piyasa etkisi ve likidite riski daha büyük olabilir.
Spot ve türev piyasaları
Kripto fiyat keşfi artık yalnız spot borsalarda gerçekleşmez. Vadeli işlemler ve diğer türev piyasalarının büyümesiyle birlikte yeni bilginin hangi piyasa segmentinde önce fiyatlandığı ayrı bir araştırma sorusu haline gelmiştir.
Bu durum mikro-yapıyı daha karmaşık hale getirir:
spot borsa ↔ futures ↔ diğer borsalar ↔ algoritmik arbitraj
şeklinde çok katmanlı bir fiyat keşfi ağı ortaya çıkabilir.
Çalışmanın Yöntemi ve Bulguları
Literatür hangi dönemi kapsıyor?
Kaynak, Bitcoin'in ortaya çıkışından çağdaş algoritmik kripto piyasalarına kadar olan gelişimi incelemek amacıyla 2009–2025 dönemini hedeflemiştir.
Hangi veri tabanları kullanılmış?
Kaynakta belirtilen arama ortamları:
- Scopus,
- Web of Science,
- IEEE Xplore,
- Google Scholar
olarak verilmektedir. Metinde Google Scholar iki kez listelenmektedir; ikinci kullanım supplementary search olarak tanımlanmıştır.
Arama sorgusu
Çalışma aşağıdaki türde Boolean kombinasyonları kullanmıştır:
Cryptocurrency / crypto asset / Bitcoin / Ethereum
ile:
market microstructure / order book / limit order book / high-frequency trading / algorithmic trading / liquidity / liquidity provision / price discovery / tick data / high-frequency data
kavramları birleştirilmiştir.
Dahil etme kriterleri
Kaynağın yöntem bölümüne göre çalışmaların:
- İngilizce olması,
- peer-reviewed journal article olması,
- yüksek kaliteli / ABS-ranked veya eşdeğer dergilerde yer alması,
- kripto mikro-yapısı veya bağlantılı finansal konuları ele alması
beklenmiştir.
Dışlama kriterleri
Kaynak:
- yalnız blockchain teknolojisine odaklanan çalışmaları,
- kriptografik protokol çalışmalarını,
- finans dışı kripto uygulamalarını,
- conference papers,
- working papers,
- book chapters ve peer-review dışı materyalleri
dışladığını belirtmektedir.
Yöntemsel tutarlılık uyarısı
Bu kriterler ile makalenin kendi kullandığı literatür arasında tam uyum bulunmamaktadır.
Örneğin kaynakta öne çıkarılan:
- Cartea, Jaimungal & Penalva (2015) bir kitaptır,
- Aït-Sahalia & Saglam (2013) NBER Working Paper olarak kaynakçaya alınmıştır.
Dolayısıyla “yalnız journal article” ve “working papers excluded” kriterleri uygulamada tamamen korunmuş görünmemektedir.
Kaç çalışma incelendi?
Kaynak makale bu kritik sayıyı açık biçimde raporlamamaktadır.
Arama sonucunda:
- kaç kayıt bulunduğu,
- kaç duplicate çıkarıldığı,
- kaç abstract'ın elendiği,
- kaç full-text değerlendirildiği,
- nihai bibliyometrik veri setinin kaç makaleden oluştuğu
belirtilmemiştir.
Bu eksiklik nedeniyle çalışmanın sistematik inceleme süreci yalnız makaledeki bilgiler kullanılarak tam olarak yeniden üretilemez.
Bibliyometrik analiz
Çalışma VOSviewer kullanarak bibliographic coupling ve keyword analysis yaptığını bildirmektedir.
Bibliographic coupling, iki çalışmanın ortak kaynaklara atıf yapma derecesine göre literatürdeki güncel araştırma kümelerini belirlemeye çalışır.
Kaynak dört temel cluster tanımlamaktadır:
| Küme | Tema | Odak |
|---|---|---|
| 1 | Order book dynamics ve HFT | Limit order book ve trading strategies |
| 2 | Liquidity provision | Market depth, spread ve liquidity resilience |
| 3 | Price discovery | Bilgi, piyasa etkinliği ve arbitrage |
| 4 | Market efficiency ve volatility | Volatilite örüntüleri ve piyasa verimsizlikleri |
Yayın eğilimi
Kaynak Şekil 1 ve Şekil 2'de kripto mikro-yapısı alanındaki yayın ve atıf sayılarının özellikle 2017 sonrasında hızla arttığı gösterilmektedir.
Ancak grafiğin üretildiği ham bibliyografik veri seti ve yıllık kesin kayıt listesi makalede yayımlanmadığı için görsel eğilim bağımsız olarak yeniden hesaplanamamaktadır.
Kaynak metindeki “late 2020s” ifadesi de tarihsel olarak sorunludur; inceleme dönemi 2025'te sona ermektedir. Grafiğin gösterdiği olgu daha doğru biçimde 2020'lerin ilk yarısındaki hızlı büyüme olarak ifade edilebilir.
Keyword analizi
Kaynak Şekil 3'te en sık görülen konular arasında:
- cryptocurrency,
- liquidity,
- HFT,
- order book,
- price discovery
bulunduğu gösterilmektedir.
Yazar ayrıca market efficiency, volatility ve algorithmic trading gibi terimlerin giderek daha görünür hale geldiğini belirtmektedir.
Order book ve HFT araştırma akışı
Bu kümede kaynak, kripto limit emir defterlerinde hızlı emir gönderimi, iptal, execution ve algoritmik piyasa yapıcılığının önem kazandığını belirtmektedir.
Farklı borsaların 7/24 açık olması cross-exchange ve latency-arbitrage stratejilerine uygun bir ortam sağlayabilir.
Kaynağın sentezine göre HFT normal koşullarda daha dar spread ve daha yüksek market depth ile ilişkilendirilebilirken stres dönemlerinde aynı likiditenin geri çekilmesi volatiliteyi artırabilir.
Ancak bu bölümde kullanılan temel referansların bir bölümü geleneksel finans piyasalarına aittir. Bu nedenle sonuçlar kriptoya özgü nedensel büyüklükler olarak okunmamalıdır.
Likidite araştırma akışı
Bitcoin ve Ethereum gibi büyük varlıklarda daha yüksek hacim, daha dar spread ve daha derin order book görüldüğüne ilişkin literatür sentezlenmektedir.
Ancak likidite:
- borsadan borsaya,
- zamandan zamana,
- varlıktan varlığa
değişmektedir.
Bu heterojen yapı, yalnız “Bitcoin'in likiditesi” gibi tek bir ölçünün piyasanın bütününü temsil etmesini zorlaştırır.
Fiyat keşfi araştırma akışı
Kaynak fiyat keşfini özellikle üç mekanizma etrafında değerlendirmektedir:
- borsalar arası işlem hacmi farklılıkları,
- bilgi asimetrisi,
- cross-exchange arbitrage.
Arbitraj fiyatları birbirine yaklaştırsa da işlem friksiyonları nedeniyle yakınsama anlık olmak zorunda değildir.
Market efficiency ve volatility
İlk dönem literatürü Bitcoin gibi varlıklarda yüksek volatilite ve belirgin verimsizlikler raporlamıştır. Daha sonraki çalışmalar piyasanın kurumsallaşmasıyla etkinliğin bazı ölçülerde geliştiğini tartışmaktadır.
Buna karşın volatilite hâlâ kripto piyasalarının karakteristik özelliklerinden biridir ve aggregate/low-frequency verinin mikro-yapısal süreçleri gizleyebileceği vurgulanmaktadır.
Kripto HFT'si Hakkında Hangi Sonuçlar Henüz Kesin Değildir?
Kaynak çalışmanın en önemli katkılarından biri kesin cevap vermekten çok literatürdeki boşlukları görünür hale getirmesidir.
1. Çok-borsalı tick-level veri eksikliği
Tek bir borsadaki order book verisi bütün kripto ekosistemini temsil etmez.
Gerçek price-discovery ve arbitrage mekanizmasını anlamak için aynı anda:
- birden fazla borsanın,
- aynı varlığın,
- senkronize zaman damgalarının,
- emir ve trade mesajlarının
bir arada incelenmesi gerekir.
2. Stres altındaki likidite
Normal piyasa koşullarında yüksek market depth bulunması, flash-crash veya yoğun volatilite sırasında bu likiditenin aynı biçimde kalacağı anlamına gelmez.
Gelecek çalışmaların yalnız ortalama spread değil:
- shock sonrası recovery time,
- order-book refill speed,
- depth collapse,
- cross-exchange liquidity migration
gibi ölçümleri de incelemesi önemlidir.
3. HFT'nin gerçek nedensel etkisi
Bir borsada HFT aktivitesi ile düşük spread'in birlikte görülmesi, düşük spread'in yalnız HFT tarafından yaratıldığını kanıtlamaz.
Likiditesi zaten yüksek ve büyük yatırımcıların bulunduğu piyasalar algoritmik trader'ları daha fazla çekiyor olabilir.
Bu nedenle correlation ile causal effect birbirinden ayrılmalıdır.
4. Düzenleme farklılıkları
Kripto borsaları farklı ülkelerde ve farklı hukuki rejimlerde faaliyet göstermektedir.
Bu durum:
- market manipulation denetimi,
- API erişimi,
- co-location uygulamaları,
- market-maker teşvikleri,
- şeffaflık standartları
açısından borsalar arasında farklılık oluşturabilir.
5. Büyük ve küçük kripto varlıkları aynı değildir
Bitcoin üzerinde gözlenen mikro-yapısal davranışın düşük piyasa değerli tokenlerde aynı şekilde bulunacağı varsayılamaz.
Küçük piyasalarda order book daha sığ, spread daha geniş ve tek bir büyük emrin market impact'i daha yüksek olabilir.
Kaynak ve Yöntem Notu
Özgün başlık: Cryptocurrency Microstructure and High-Frequency Trading Patterns: A Review of Order Book Dynamics, Liquidity Provisions and Price Discovery
Yazar: Sibonelo Sibahle Mpanza.
Kurum: Durban University of Technology, Durban, South Africa.
Dergi: Journal of International Business, Economics and Entrepreneurship (JIBE).
ISSN: 2550-1429 (Online).
Volume / Issue: Volume 11, Issue 2 (2026) için atanmış pre-press makale.
Pre-press yayın tarihi: 17 Temmuz 2026.
Received: 13 Nisan 2026.
Accepted: 16 Temmuz 2026.
DOI: 10.24191/jibe.v11i2.11280.
Yayın durumu uyarısı: Makale 17 Temmuz 2026 itibarıyla pre-press durumundadır. JIBE'nin resmî açıklamasına göre Volume 11 Issue 2'nin nihai yayımlanması Ekim 2026 için planlanmıştır. Nihai Version of Record yayımlandığında sayfa ve diğer bibliyografik bilgiler değişebilir.
Lisans: JIBE resmî kayıt ve copyright politikasına göre Creative Commons Attribution–NonCommercial–ShareAlike 4.0 International (CC BY-NC-SA 4.0).
Lisans tutarsızlığı: Kaynak PDF'nin ilk sayfası CC BY 4.0 ifadesi içerirken son sayfa CC BY-NC-SA 4.0 göstermektedir. Resmî journal metadata ve genel lisans politikası CC BY-NC-SA 4.0'ı doğruladığından bu sürüm esas alınmıştır.
Çalışma türü: Sistematik literatür incelemesi + bibliyometrik ve tematik analiz.
İnceleme dönemi: 2009–2025.
Veri tabanları: Scopus, Web of Science, IEEE Xplore ve Google Scholar.
Bibliyometrik araç: VOSviewer.
Temel araştırma alanları: Order-book dynamics, HFT, liquidity provision, price discovery, market efficiency ve volatility.
Metodolojik şeffaflık sınırı: Kaynak final literature sample büyüklüğünü, başlangıç kayıt sayısını, duplicate eliminasyonunu ve full-text exclusion sayılarını raporlamamaktadır. VOSviewer clustering/threshold parametreleri de ayrıntılı biçimde verilmemiştir.
Inclusion-criteria tutarsızlığı: Kaynak yalnız peer-reviewed journal articles kullanıldığını ve working papers/books türlerinin dışlandığını belirtmekle birlikte içerikte Cartea et al. kitabı ile Aït-Sahalia & Saglam NBER working paper'ı kullanılmaktadır.
Yeni ampirik veri: Makale yeni bir kripto order-book/tick veri seti analiz etmemektedir; önceki literatürü sentezlemektedir.
Veri erişimi: Makale “Data supporting this research are available from the corresponding author upon reasonable request” ifadesini içerir. Ancak bibliyometrik ham veri eki kaynak PDF'de sunulmamaktadır.
Finansman: Çalışma harici finansman almadığını belirtmektedir.
Çıkar çatışması: Yazar çıkar çatışması bulunmadığını beyan etmektedir.
AI kullanımı: Kaynak “AI tools were not used in the preparation of this manuscript” beyanını içermektedir.
Teşekkür: Durban University of Technology'nin tesis ve materyal desteği belirtilmektedir.
Temel yorum sınırı: Kaynaktaki HFT etkilerinin bir bölümü geleneksel finans literatürünün kripto mikro-yapısına uygulanmasından türetilmektedir. Kriptoya özgü gerçek HFT etkisini belirlemek için senkronize, çok-borsalı tick-level veri ve daha güçlü nedensel tanımlama stratejilerine ihtiyaç bulunmaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir