

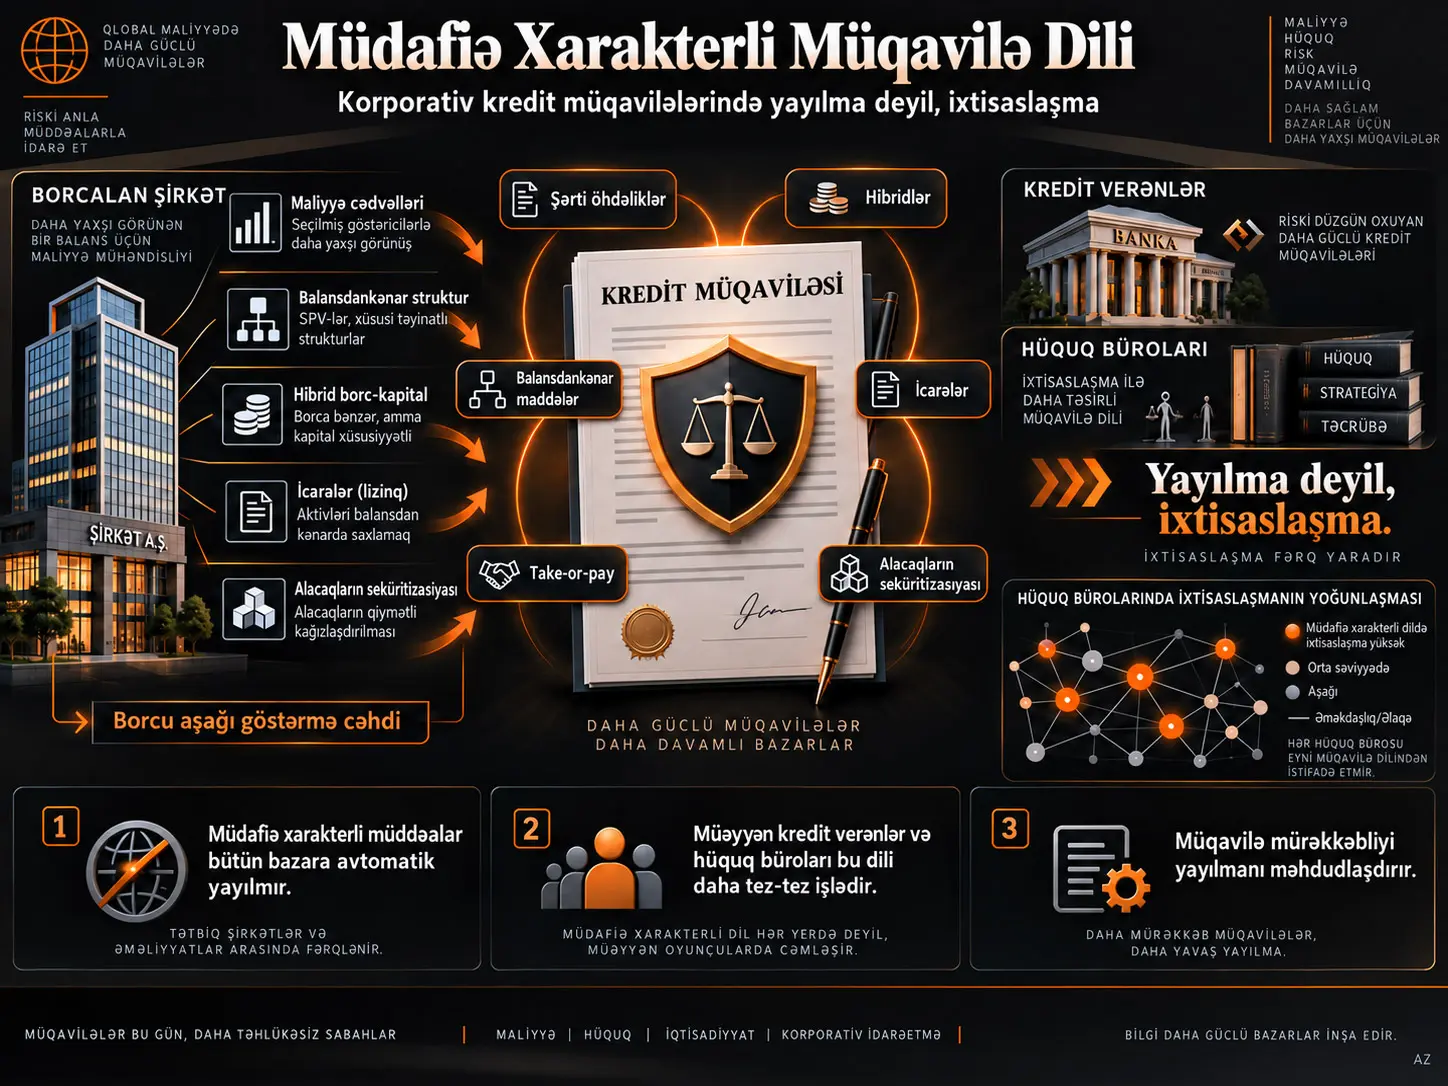
Korporativ kredit müqavilələrindəki maliyyə kovenantları borcalanın müəyyən maliyyə hədlərini qorumasını tələb edir. Lakin iqtisadi baxımdan borc mahiyyəti daşıyan bəzi əməliyyatlar mühasibat uçotu və ya müqavilə tərifləri səbəbindən hesabatda göstərilən borcun kənarında qala bilər. Müdafiə xarakterli müqavilə dili (defensive contract language), kredit verənlərin belə strukturların borc və ya oxşar maliyyə öhdəliyi kimi nəzərə alınmasını təmin etmək üçün müqaviləyə əlavə etdiyi müddəaları ifadə edir.
Araşdırılan tədqiqat bu müddəaların hüquq bazarında necə yayıldığını araşdırır. Əvvəlki müqavilə innovasiyası ədəbiyyatında bəzi müddəalar bir hüquq bürosu tərəfindən görüldükdən sonra sonrakı əməliyyatlarda sürətlə yayılır. Bu tədqiqatda isə fərqli struktur ortaya çıxır: hüquq bürosunun müdafiə xarakterli müddə ilə əvvəllər qarşılaşması həmin müddəanın bütün gələcək əməliyyatlara yayılması üçün kifayət etmir.
Tədqiqatın əsas məlumat dəsti 2007–2019 dövründəki 2.974 sindikatlaşdırılmış kredit müqaviləsini əhatə edir. Müəlliflər altı müddəa ailəsini araşdırırlar: şərti öhdəliklər, hibrid borc–kapital alətləri, icarələr, ümumi balansdankənar maliyyələşdirmə, take-or-pay razılaşmaları və alacaqların sekuritizasiyası.
Empirik nəticələr genişmiqyaslı contagion-dan çox ixtisaslaşma modeli ilə uyğun gəlir. Müəyyən kredit verən tərəf hüquq büroları müəyyən müdafiə xarakterli müddəaları təkrar-təkrar istifadə edir, kredit verənlər də əməliyyatın xüsusiyyətinə görə bu ixtisaslaşmış büroları seçirlər. Beləliklə, müqavilə üzrə ixtisaslaşma bütün hüquq ekosisteminə yayılmaq əvəzinə müəyyən büroların daxilində qala bilər.
Müdafiə Xarakterli Müqavilə Dili Nədir?
Müdafiə xarakterli müqavilə dili borcalanın iqtisadi borcunu və ya borca bənzər öhdəliklərini mühasibat uçotu və ya əməliyyatın strukturlaşdırılması yolu ilə müqavilədəki “indebtedness” ölçüsündən kənarda saxlamasını çətinləşdirən kredit müqaviləsi müddəalarıdır.
Maliyyə kovenantları adətən Debt/EBITDA, leverage və ya interest coverage kimi nisbətlərə əsaslanır. Bu nisbətlərin təsirli olması üçün müqavilənin “borc”, “EBITDA”, “faiz xərci” və oxşar mühasibat anlayışlarını necə tərif etməsi vacibdir.
Məsələn, iqtisadi baxımdan maliyyələşdirmə təmin edən, lakin mühasibat və ya hüquqi struktur səbəbindən balans borcu kimi görünməyən əməliyyat müqavilənin borc tərifinə daxil deyilsə, borcalan daha aşağı leverage göstərə bilər. Belə struktur kovenant pozuntusunu gecikdirə və ya tamamilə qarşısını ala bilər.
Müdafiə xarakterli müddəalar bu boşluqların bəzilərini əvvəlcədən müəyyənləşdirməyi hədəfləyir.
Tədqiqatda araşdırılan altı müddəa
| Kateqoriya | Hədəflənən iqtisadi struktur |
|---|---|
| Şərti öhdəliklər | Hələ qəti olmasa da iqtisadi baxımdan borcalan üçün ödəniş öhdəliyi yarada biləcək öhdəliklər |
| Hibrid borc–kapital alətləri | Hüquqi baxımdan kapital xüsusiyyətləri daşıyıb iqtisadi baxımdan borca yaxınlaşan məcburi geri ödəmə və ya geri alış strukturları |
| İcarələr | Müəyyən lease və ya synthetic lease öhdəliklərinin borc/EBITDA hesablamasına daxil edilməsi |
| Balansdankənar maddələr | İqtisadi borc mahiyyəti daşısa da mühasibat balansında ənənəvi borc formasında görünməyən maliyyələşdirmələr |
| Take-or-pay | Mal və ya xidmət alınmasa belə gələcəkdə ödəniş öhdəliyi yaradan razılaşmalar |
| Alacaqların sekuritizasiyası | Alacaqların satılması və ya diskontlaşdırılması yolu ilə qurulan maliyyələşdirmə strukturları |
Niyə bu müddəalar bütün tərəflər üçün açıq şəkildə faydalı deyil?
Birləşmə müqaviləsindəki bəzi texniki innovasiyalar həm alıcıya, həm də satıcıya əməliyyat xərci üstünlüyü verə bilər. Müdafiə xarakterli kredit müddəaları isə bölüşdürücü nəticə yaradır.
Kredit verən daha sərt borc tərifi istəyərkən borcalan gələcək maliyyələşdirmə və mühasibat çevikliyini qorumaq istəyə bilər. Buna görə müddəanın müqaviləyə daxil olması danışıqlardan və tərəflərin bazarlıq gücündən asılıdır.
Daha ətraflı tərif eyni zamanda:
- daha yüksək müqavilə hazırlanması xərci,
- daha mürəkkəb kovenant monitorinqi,
- yanlış müsbət kovenant pozuntusu,
- gözlənilməz tərif qarşılıqlı təsirləri,
- yeni müqavilə boşluqları
yarada bilər.
Buna görə daha çox müqavilə təfərrüatı avtomatik olaraq daha yaxşı müqavilə demək deyil.
Müdafiə Xarakterli Müddəalar Hüquq Büroları Arasında Yoluxma Kimi Yayılırmı?
Tədqiqatın nəticələri genişmiqyaslı contagion və ya “light-switch” modelini dəstəkləmir. Hüquq büroları müdafiə xarakterli müddəalarla tez-tez qarşılaşsa da, ilk qarşılaşmadan sonra müddəanı demək olar ki, bütün yeni müqavilələrinə daşımırlar.
İstifadə nisbətləri zaman ərzində niyə vacibdir?
| Müddəa | Ümumi nisbət |
|---|---|
| Şərti öhdəliklər | 67,4% |
| Hibridlər | 53,1% |
| İcarələr | 50,6% |
| Balansdankənar maddələr | 43,6% |
| Take-or-pay | 29,2% |
| Alacaqların sekuritizasiyası | 6,7% |
Heç bir sıra dövr boyunca davamlı şəkildə demək olar ki, universal istifadəyə yüksəlmir. Bəzi illərdə nisbətlər yüksəlsə də, sonrakı illərdə yenidən azalır.
Məruz qalma yüksəkdir, yayılma məhduddur
Məsələn, 2016-cı ildə əməliyyatların təxminən %71,5-ində tərəflərin hüquq bürolarından biri son üç ildə şərti öhdəlik dilini ehtiva edən müqavilə ilə qarşılaşmışdır.
Həmin il hibrid müddəalarda hüquq bürosunun exposure nisbəti %61,5 olmuşdur.
Buna baxmayaraq, bu müddəalar bütün əməliyyatlarda istifadə edilməmişdir. Yəni məlumatla qarşılaşmanın özü müqavilə innovasiyasının yayılması üçün kifayət görünmür.
“Light-switch” təsiri niyə görünmür?
Mənbə Tablo 15 böyük hüquq bürolarının müəyyən müddəa ilə ilk dəfə qarşılaşdıqdan sonrakı müqavilələrini araşdırır.
İlk exposure-dan sonra belə orta istifadə nisbətləri təxminən:
- şərti öhdəliklərdə %67,
- hibridlərdə %53,
- icarələrdə %50,
- balansdankənar müddəalarda %42,
- take-or-pay-də %32,
- alacaqların sekuritizasiyasında %8
səviyyəsindədir.
Güclü light-switch təsiri olsaydı, ilk exposure-dan sonra bu nisbətlərin %100-ə yaxınlaşması gözlənərdi.
İxtisaslaşmış Hüquq Büroları Niyə Daha Müəyyənedici Görünür?
Reqressiya və əməliyyat sayı təhlilləri müdafiə xarakterli müddəaların bütün hüquq bürolarına bərabər yayılmasından çox müəyyən bürolarda cəmləşdiyini göstərir. Xüsusilə kredit verən tərəfi təmsil edən bəzi hüquq büroları müəyyən müddəa kateqoriyalarını gözlənildiyindən daha tez-tez istifadə edir.
Kredit verən tərəf vəkillərinin keçmiş təcrübəsi
| Müddəa | Əmsal |
|---|---|
| Şərti öhdəliklər | 0,300*** |
| Hibridlər | 0,279*** |
| İcarələr | 0,495*** |
| Balansdankənar maddələr | 0,474*** |
Bu modellər xətti ehtimal reqressiyalarıdır və il, sektor və əməliyyat məqsədi üzrə nəzarət dəyişənlərini ehtiva edir. Standart xətalar firma səviyyəsində klasterləşdirilmişdir.
Əmsalların müsbət olması keçmişdə eyni müddəanı istifadə etmiş lender-side counsel-ın gələcək əməliyyatında həmin müddəanın görülmə ehtimalının daha yüksək olduğunu göstərir. Lakin bu müşahidə xarakterli əlaqə təkbaşına səbəbli ixtisaslaşma təsirini sübut etmir.
Kredit verənin təcrübəsi
Kredit verənin öz keçmiş müqavilə təcrübəsi də şərti öhdəlik, hibrid, icarə və balansdankənar müddəalarda müsbətdir və çox vaxt statistik baxımdan əhəmiyyətlidir.
Müəlliflər xüsusilə hər borcalanın nümunədəki ilk əməliyyatını götürərək borrower-specific precedent təsirini azaltmağa çalışırlar. Bu daraldılmış nümunədə belə lender experience müxtəlif müddəalarda əhəmiyyətini saxlayır.
Bu nəticə maliyyə və mühasibat üzrə ixtisaslaşmanın bəzən birbaşa kredit verən qurumun daxilində ola biləcəyinə işarə edir.
Borcalanın keçmişi niyə güclüdür?
Borrower Experience əmsalları bir çox modeldə təxminən 0,48–0,80 aralığındadır və olduqca əhəmiyyətlidir.
Bu güclü əlaqə müdafiə xarakterli müddəaların borcalanın əvvəlki müqavilələrindən yeni müqaviləyə daşına bildiyini göstərir.
Bununla belə, borrower deal count-un bir çox modeldə mənfi olması diqqətəlayiqdir. Mənbə iki mümkün mexanizmi müzakirə edir:
- borcalan keçmiş təcrübəsinə əsaslanaraq müddəanın lazımsız olduğunu müdafiə edə bilər;
- tez-tez kredit alan borcalan təkrarlanan iş həcmi səbəbindən daha çox bazarlıq gücü qazana bilər.
Tədqiqat bu iki mexanizmi səbəbli şəkildə bir-birindən ayırmır.
Hüquq bürosu konsentrasiyası
Hər kredit verən üçün əvvəlki əməliyyatlarda istifadə etdiyi hüquq bürolarının bölgüsündən HHI qurulur:
\[ HHI=\sum_j s_j^2 \]
Burada \(s_j\) müəyyən hüquq bürosunun kredit verənin əvvəlki əməliyyatlarındakı payıdır.
Yüksək HHI az sayda hüquq bürosunda cəmləşməni, aşağı HHI isə daha geniş hüquq bürosu hovuzunu göstərir.
HHI yalnız şərti öhdəlik və balansdankənar müddəalarda zəif səviyyədə əhəmiyyətlidir. Əmsalın mənfi olması daha geniş hüquq bürosu şəbəkəsinə çıxışın bəzi müddəalarda daha çox ixtisaslaşmaya çıxış verə biləcəyi fikri ilə uyğundur. Lakin mənbə bunu yalnız məhdud sübut kimi qiymətləndirir.
Tədqiqatın Metodu və Nəticələri
Məlumatların toplanması
Kredit müqavilələri SEC EDGAR arxivindən Intelligize axtarış sistemi vasitəsilə müəyyən edilmişdir.
Axtarılan sənəd növlərinə aşağıdakılar daxildir:
- Credit/Loan Agreement,
- Bridge Loan Agreement,
- Construction Loan Agreement,
- Indenture,
- Letter of Credit,
- Mortgage Agreement
.
Maliyyə şirkətləri çıxarılmış, amendment sənədlərinin ilkin müqavilə kimi yanlış təsnif edilməsini azaltmaq üçün başlığında “waive” və ya “waiver” olan sənədlər istisna edilmişdir.
Dealscan və Compustat uyğunlaşdırılması
Müqavilələr Dealscan-ə deal/package səviyyəsində bağlanmışdır. Borrower maliyyə məlumatları Compustat vasitəsilə uyğunlaşdırılmış, 2016-dan sonra tarixi CIK uyğunlaşdırmalarından da istifadə edilmişdir.
Lead arranger tərifi Ivashina yanaşmasına əsaslanır.
Müdafiə xarakterli dil necə tapılır?
Müəlliflər əvvəlcə hansı iqtisadi öhdəliklərin kredit analitikləri tərəfindən balans borcuna əlavə edilə biləcəyini müəyyənləşdirmək üçün S&P və Moody's metodologiya sənədlərindən istifadə edirlər.
Daha sonra kredit müqavilələrində hər kateqoriya üçün müntəzəm ifadə, yəni regular expression (regex) axtarışı tətbiq edilir.
Məsələn, hibrid kateqoriya “disqualified stock”, “mandatory redemption” və oxşar ifadələri; balansdankənar kateqoriya isə “off-balance-sheet”, “synthetic debt” və ya “attributable indebtedness” kimi terminləri əhatə edir.
Appendix A-dakı cədvəl altı kateqoriya üçün istifadə olunan bütün regex ailələrini göstərir.
Əsas nəzarət dəyişənləri
Reqressiyalar müqavilə dilinin yalnız hüquq bürosunun təcrübəsindən deyil, əməliyyat riskindən də təsirlənə biləcəyini nəzərə almaq üçün müxtəlif nəzarət dəyişənləri ehtiva edir:
- distance-to-default,
- firmanın leverage göstəricisi,
- deal amount,
- borrower-ın keçmiş deal count-u,
- private-equity sponsor göstəricisi,
- CLO göstəricisi,
- lead arranger sayı,
- leverage covenant mövcudluğu,
- negative indebtedness covenant mövcudluğu,
- indebtedness definition mövcudluğu,
- il, sektor və deal-purpose sabit təsirləri.
Nümunənin xüsusiyyətləri
| Xüsusiyyət | Dəyər |
|---|---|
| Əsas məlumat bölməsindəki müqavilə sayı | 2.974 |
| Dövr | 2007–2019 |
| Private-equity sponsorlu əməliyyat | 7% |
| CLO əməliyyatı | 17% |
| Orta deal amount | 0,963 milyard $ |
| Orta leverage | 0,29 |
| Orta distance-to-default | 6,91 |
| Leverage covenant | 45% |
| Negative indebtedness covenant | 84% |
| Indebtedness definition | 96% |
Default riski
Distance-to-default əmsalı altı müddəanın beşində mənfidir və bunların üçündə ənənəvi əhəmiyyətlilik səviyyələrində statistik olaraq əhəmiyyətlidir.
Daha aşağı distance-to-default daha yüksək default riskini ifadə etdiyindən, nəticə maliyyə sıxıntısı riski artdıqda kredit verənlərin borcun natamam ölçülməsi riskinə qarşı daha çox müdafiə xarakterli dil tələb edə biləcəyi şərhi ilə uyğundur.
Bu əlaqə də səbəbli eksperiment nəticəsi deyil.
Private-equity və CLO nəticələri
Sponsored dummy hibrid və take-or-pay müddəalarında müsbət və əhəmiyyətlidir.
CLO dummy:
- şərti öhdəlik,
- hibrid,
- take-or-pay,
- alacaqların sekuritizasiyası
modellərində ümumən müsbət və əhəmiyyətlidir.
Mənbə bunu CLO portfellərində standartlaşdırılmış “market” müddəalarına tələb ola biləcəyi fikri ilə uyğun hesab edir.
İxtisaslaşma testi: Poisson pseudo-maximum likelihood
Tablo 17-də hər hüquq bürosunun müəyyən müdafiə xarakterli müddəanı ehtiva edən əməliyyat sayı, büronun ümumi əməliyyat həcmi və müddəanın bazardakı ümumi tezliyi nəzərə alınaraq gözlənilən əməliyyat sayı ilə müqayisə edilir.
Modelin proqnozlaşdırdığından iki standart sapmadan çox yüksək əməliyyat sayına malik bürolar potensial ixtisaslaşma göstəricisi kimi siyahıya alınır.
| Hüquq bürosu | Müddəa | Müşahidə olunan | Gözlənilən | Pearson residual |
|---|---|---|---|---|
| Moore & Van Allen | Şərti öhdəliklər | 220 | 176,8 | 3,3 |
| Moore & Van Allen | İcarələr | 204 | 130,5 | 6,4 |
| Moore & Van Allen | Balansdankənar | 179 | 114,0 | 6,1 |
| Cahill Gordon & Reindel | Hibridlər | 166 | 113,0 | 5,0 |
| Cahill Gordon & Reindel | Take-or-pay | 114 | 63,4 | 6,4 |
| Cahill Gordon & Reindel | Alacaqların sekuritizasiyası | 32 | 15,2 | 4,3 |
Lender-side counsel ilə məhdudlaşdırılmış Panel B-də də oxşar cəmləşmə görünür.
Bu ixtisaslaşma yalnız sabit lender–law firm uyğunlaşmasındanmı qaynaqlanır?
Tablo 16 buna qarşı sübut təqdim edir.
Ən böyük 20 kredit verənlə ən böyük 20 hüquq bürosunun əvvəlki üç illik əməliyyatlarında eyni uyğunlaşmanın nisbəti illərə görə təxminən %13,3–%22,9 arasındadır.
Buna görə kredit verənlərin yalnız bir sabit büro ilə daimi işləməsi ixtisaslaşma nəticəsini bütövlükdə izah etmir.
Tədqiqatın dəstəklədiyi nəticələr
- Müdafiə xarakterli müqavilə dili bütün hüquq bazarına sürətlə yayılan vahid tip contract innovation deyil.
- İlk exposure-dan sonra hüquq bürolarında near-universal istifadə yaranmır.
- Lender-side law-firm experience bir çox müddəa kateqoriyasında gələcək istifadə ilə güclü şəkildə əlaqəlidir.
- Kredit verənin öz keçmiş təcrübəsi də bəzi müddəaların istifadəsini proqnozlaşdırır.
- Müəyyən hüquq büroları müəyyən müdafiə xarakterli müddəalarda modelin gözlədiyindən xeyli çox əməliyyat aparır.
- İxtisaslaşma yalnız sabit lender–law-firm əlaqələri ilə izah edilə bilməz.
- Yüksək default riski bəzi müdafiə xarakterli müddəaların daha tez-tez istifadəsi ilə müşayiət olunur.
- Müqavilə mürəkkəbliyi, informasiya sürtünmələri və xüsusi ixtisaslaşma contract-language diffusion-u məhdudlaşdıra bilər.
Tədqiqatın dəstəkləmədiyi nəticələr
- Hüquq bürosunun müddəa ilə qarşılaşmasının gələcəkdə həmin müddəanı mütləq istifadə etməsinə səbəb olduğu deyilə bilməz.
- Müəyyən hüquq bürosunun yüksək istifadə sayı təkbaşına daha yüksək hüquqi keyfiyyətin və ya üstünlüyün sübutu deyil.
- Müdafiə xarakterli dilin hər vəziyyətdə kredit verəni daha yaxşı qoruduğu empirik olaraq ölçülməyib.
- Daha ətraflı müqavilə dilinin həmişə daha səmərəli olduğu nəticəsi çıxarıla bilməz.
- Reqressiyalar hüquq bürosu təcrübəsinin səbəbli təsirini təcrid edən randomizə edilmiş eksperiment deyil.
- Borrower deal count-un mənfi olması yalnız bazarlıq gücü ilə izah edilə bilməz; tədqiqat alternativ mexanizmləri ayırmır.
- Altı müddəa kateqoriyasındakı nəticələr digər bütün kredit müqaviləsi innovasiyalarına avtomatik ümumiləşdirilə bilməz.
Mənbədaxili hesabat fərqləri
Mənbənin əsas məlumat bölməsi və reqressiya cədvəlləri 2.974 müqavilə əsasında qurulmuşdur.
Bununla belə, Conclusion bölməsində tədqiqat 2.542 syndicated-loan agreement təhlil etdiyini bildirir. Mətn bu fərqi izah etmir.
Həmçinin əsas nümunə 2007–2019 olduğu halda, Tablo 15 başlığında 2005–2020 dövrü yazılmışdır.
Bu fərqlər Verianla tərəfindən mənbədənkənar fərziyyə ilə düzəldilməmişdir.
Ümumi nəticə
Məqalənin əsas töhfəsi müqavilə innovasiyasının yalnız “yaxşı fikir bir dəfə görünür, sonra bütün bazara yayılır” formasında işləmədiyini göstərməsidir.
Müqavilə müddəası tərəflər arasında mübahisəlidirsə, mövcud müqavilənin digər müddəaları ilə mürəkkəb şəkildə qarşılıqlı təsirdədirsə və yanlış uyğunlaşdırılması yeni hüquqi risklər yarada bilirsə, yalnız müddəanın mətnini görmək kifayət deyil.
Bu növ innovasiyada dəyərli olan yalnız mətnin özü deyil, mətnin hansı borcalana, maliyyələşdirmə strukturuna və mühasibat probleminə necə uyğunlaşdırılacağını bilən ixtisaslaşma ola bilər.
Tədqiqatın dəstəklədiyi model buna görə contagion-dan çox specialization-dır: müəyyən ixtisaslaşmalar hüquq ekosisteminə tam yayılmaq əvəzinə müəyyən hüquq büroları və kredit verənlərin daxilində qala bilər.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Defensive Contract Language
Müəlliflər: Adam Badawi; George E. Batta.
Qurumlar: Adam Badawi — University of California, Berkeley School of Law. George E. Batta — Claremont McKenna College, Robert Day School of Economics and Finance.
Contact author: SSRN qeydində George E. Batta contact author kimi göstərilir.
Tədqiqat tarixi: 19 iyun 2026.
SSRN-ə yüklənmə tarixi: 31 iyul 2026.
DOI: 10.2139/ssrn.7134338.
Platforma: SSRN.
Mənbə növü: Working paper / preprint.
Rəyçilik statusu: Yoxlanılmış SSRN qeydində resenziyalı jurnal nəşri göstərilmir.
Müəllif hüququ/lisenziya: All Rights Reserved; təkrar istifadə üçün hüquq sahibinin icazəsi tələb olunur. Verianla mətni mənbə cümlələrini, cədvəllərini və ya regex siyahısını yenidən dərc etməyib; faktiki nəticələri müstəqil pedaqoji quruluşda izah edib.
Maraqlar toqquşması: Müəlliflər bu tədqiqatla bağlı maraqlar toqquşmasının olmadığını bildirirlər.
Əlavə material: Yoxdur.
Maliyyələşdirmə: Mənbədə ayrıca maliyyələşdirmə bəyanatı aşkar edilməyib.
Əsas məlumat mənbələri: SEC EDGAR/Intelligize, Dealscan, Kira və Compustat.
Əsas nümunə: Əsas məlumat və reqressiya bölmələrinə görə 2.974 syndicated-loan credit agreement, 2007–2019.
Metod: Müqavilə mətnlərində regex əsaslı müddəa aşkarlanması; üç və beş illik lender/law-firm/borrower experience ölçüləri; deal-level linear probability regressions; lender-law-firm HHI; first-borrower-deal alt nümunəsi; law-firm specialization üçün Poisson pseudo-maximum likelihood və Pearson residual təhlili.
Mərkəzi nəticə: Defensive contract language istifadəsində prior exposure təkbaşına geniş yayılmış contagion yaratmır. Müəyyən lender-side law firms və bəzi lenders müəyyən müddəalarda davamlı olaraq daha çox təcrübə və istifadə göstərir.
Əsas metodoloji məhdudiyyət: Tədqiqat müşahidə xarakterlidir. Təcrübə, ixtisaslaşma və müddəa istifadəsi arasındakı əlaqələr səbəbli randomizasiya ilə müəyyən edilməyib; law-firm seçimi, borrower characteristics və deal-specific complexity kimi selection mexanizmləri tam aradan qaldırılmır.
Mənbədaxili hesabat qeydi: Əsas məlumat bölməsi 2.974 müqavilə bildirsə də, Conclusion 2.542 müqavilə göstərir. Tablo 15-in 2005–2020 başlığı da əsas 2007–2019 nümunəsindən fərqlənir. Mənbə bu fərqləri izah etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib