

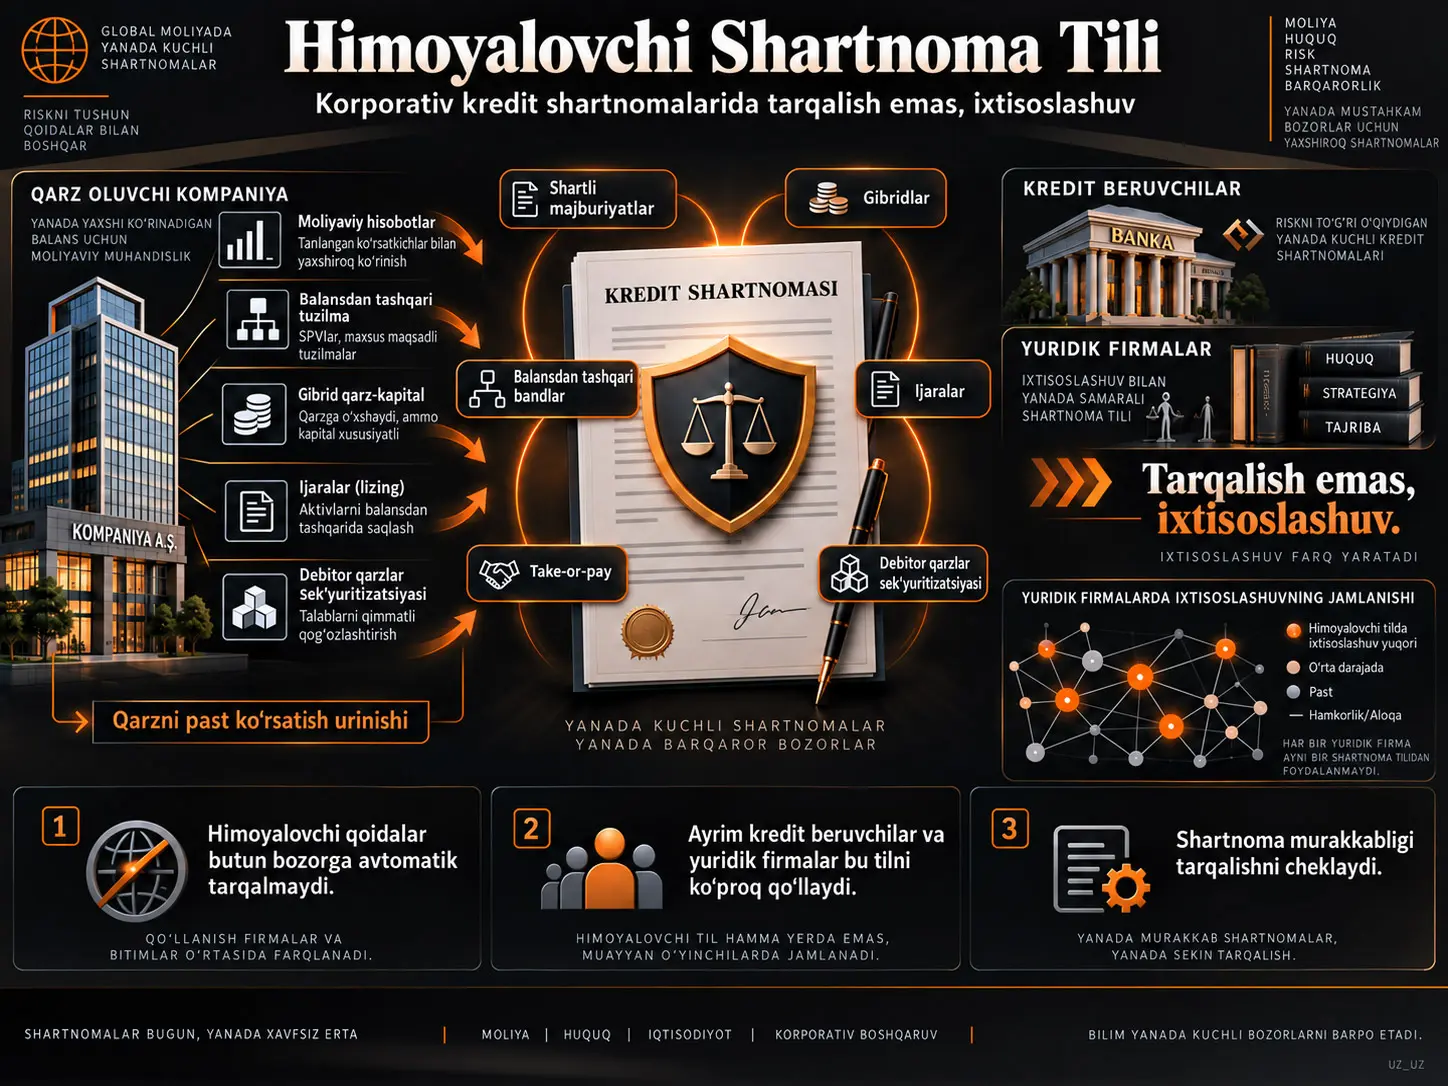
Korporativ kredit shartnomalaridagi moliyaviy kovenantlar qarz oluvchidan muayyan moliyaviy chegaralarni saqlashni talab qiladi. Biroq iqtisodiy jihatdan qarz xususiyatiga ega ayrim operatsiyalar buxgalteriya hisobi yoki shartnoma ta’riflari sababli hisobotda ko‘rsatiladigan qarz tarkibidan tashqarida qolishi mumkin. Himoyalovchi shartnoma tili (defensive contract language) kredit beruvchilar bunday tuzilmalar qarz yoki unga o‘xshash moliyaviy majburiyat sifatida hisobga olinishini ta’minlash uchun shartnomaga kiritadigan qoidalarni anglatadi.
Ko‘rib chiqilgan tadqiqot ushbu qoidalar huquq bozorida qanday tarqalishini o‘rganadi. Shartnoma innovatsiyasi bo‘yicha avvalgi adabiyotlarda ayrim qoidalar yuridik firma tomonidan ko‘rilgach, keyingi bitimlarda tez tarqaladi. Ushbu tadqiqotda esa boshqacha tuzilma kuzatiladi: yuridik firmaning himoyalovchi qoida bilan ilgari duch kelgan bo‘lishi uning barcha kelajakdagi bitimlarga tarqalishi uchun yetarli emas.
Tadqiqotning asosiy ma’lumotlar to‘plami 2007–2019 davridagi 2.974 sindikatsiyalangan kredit shartnomasini qamrab oladi. Mualliflar oltita qoida oilasini o‘rganadilar: shartli majburiyatlar, gibrid qarz–kapital vositalari, ijaralar, umumiy balansdan tashqari moliyalashtirish, take-or-pay kelishuvlari va debitorlik talablarini sekyuritizatsiya qilish.
Empirik natijalar keng ko‘lamli contagion modelidan ko‘ra ixtisoslashuv modeliga ko‘proq mos keladi. Kredit beruvchi tomonni vakil qiluvchi ayrim yuridik firmalar muayyan himoyalovchi qoidalarni qayta-qayta qo‘llaydi, kredit beruvchilar esa bitim xususiyatiga qarab ana shu ixtisoslashgan firmalarni tanlaydi. Shu tariqa shartnoma bo‘yicha ixtisoslashuv butun huquqiy ekotizimga tarqalish o‘rniga muayyan firmalar ichida qolishi mumkin.
Himoyalovchi Shartnoma Tili Nima?
Himoyalovchi shartnoma tili qarz oluvchining iqtisodiy qarzini yoki qarzga o‘xshash majburiyatlarini buxgalteriya hisobi yoxud bitimni tuzilmalash orqali shartnomadagi “indebtedness” o‘lchovidan tashqarida qoldirishini qiyinlashtiradigan kredit shartnomasi qoidalaridir.
Moliyaviy kovenantlar odatda Debt/EBITDA, leverage yoki interest coverage kabi nisbatlarga asoslanadi. Bu nisbatlar samarali bo‘lishi uchun shartnomada “qarz”, “EBITDA”, “foiz xarajati” va shunga o‘xshash buxgalteriya tushunchalari qanday ta’riflanishi muhimdir.
Masalan, iqtisodiy jihatdan moliyalashtirishni ta’minlaydigan, biroq buxgalteriya yoki huquqiy tuzilma sababli balans qarzi sifatida ko‘rinmaydigan operatsiya shartnomadagi qarz ta’rifiga kirmasa, qarz oluvchi pastroq leverage ko‘rsatishi mumkin. Bunday tuzilma kovenant buzilishini kechiktirishi yoki butunlay oldini olishi mumkin.
Himoyalovchi qoidalar ushbu bo‘shliqlarning ayrimlarini oldindan belgilashni maqsad qiladi.
Tadqiqotda ko‘rib chiqilgan oltita qoida
| Toifa | Maqsad qilingan iqtisodiy tuzilma |
|---|---|
| Shartli majburiyatlar | Hali yakuniy bo‘lmasa ham, iqtisodiy jihatdan qarz oluvchida to‘lov majburiyatini yuzaga keltirishi mumkin bo‘lgan majburiyatlar |
| Gibrid qarz–kapital vositalari | Huquqiy jihatdan kapital xususiyatlariga ega bo‘lib, iqtisodiy jihatdan qarzga yaqinlashadigan majburiy qaytarish yoki qayta sotib olish tuzilmalari |
| Ijaralar | Muayyan lease yoki synthetic lease majburiyatlarini qarz/EBITDA hisobiga kiritish |
| Balansdan tashqari moddalar | Iqtisodiy qarz xususiyatiga ega bo‘lsa-da, buxgalteriya balansida an’anaviy qarz shaklida ko‘rinmaydigan moliyalashtirishlar |
| Take-or-pay | Tovar yoki xizmat olinmasa ham, kelajakda to‘lov majburiyatini keltirib chiqaradigan kelishuvlar |
| Debitorlik talablarini sekyuritizatsiya qilish | Talablarni sotish yoki diskontlash orqali tuziladigan moliyalashtirish tuzilmalari |
Nega bu qoidalar barcha tomonlar uchun ochiqdan-ochiq foydali emas?
Qo‘shilish shartnomasidagi ayrim texnik innovatsiyalar xaridorga ham, sotuvchiga ham bitim xarajatlari bo‘yicha afzallik berishi mumkin. Himoyalovchi kredit qoidalari esa taqsimotga oid natija tug‘diradi.
Kredit beruvchi qat’iyroq qarz ta’rifini istar ekan, qarz oluvchi kelajakdagi moliyalashtirish va buxgalteriya moslashuvchanligini saqlab qolishni xohlashi mumkin. Shu sababli qoidaning shartnomaga kirishi muzokara va tomonlarning savdolashuv kuchiga bog‘liq.
Batafsilroq ta’rif ayni paytda:
- yuqoriroq drafting xarajati,
- murakkabroq kovenant monitoringi,
- noto‘g‘ri musbat kovenant buzilishi,
- kutilmagan ta’rif o‘zaro ta’sirlari,
- yangi shartnoma bo‘shliqlari
yuzaga keltirishi mumkin.
Shuning uchun shartnomadagi ko‘proq tafsilot avtomatik ravishda yaxshiroq shartnoma degani emas.
Himoyalovchi Qoidalar Yuridik Firmalar O‘rtasida Yuqumli Tarqalish Kabi Yoyiladimi?
Tadqiqot natijalari keng ko‘lamli contagion yoki “light-switch” modelini qo‘llab-quvvatlamaydi. Yuridik firmalar himoyalovchi qoidalarga tez-tez duch kelsa ham, ilk uchrashuvdan keyin bu qoidani deyarli barcha yangi shartnomalariga ko‘chirmaydi.
Foydalanish ulushlari vaqt davomida nega muhim?
| Qoida | Umumiy ulush |
|---|---|
| Shartli majburiyatlar | 67,4% |
| Gibridlar | 53,1% |
| Ijaralar | 50,6% |
| Balansdan tashqari moddalar | 43,6% |
| Take-or-pay | 29,2% |
| Debitorlik talablarini sekyuritizatsiya qilish | 6,7% |
Hech bir qator davr davomida uzluksiz ravishda deyarli universal foydalanish darajasiga ko‘tarilmaydi. Ayrim yillarda ulushlar oshsa, keyingi yillarda yana pasayadi.
Duch kelish yuqori, tarqalish cheklangan
Masalan, 2016-yilda bitimlarning taxminan %71,5 qismida tomonlarning yuridik firmalaridan biri so‘nggi uch yil ichida shartli majburiyatlar tilini o‘z ichiga olgan shartnoma bilan duch kelgan.
O‘sha yili gibrid qoidalarga yuridik firma exposure darajasi %61,5 bo‘lgan.
Shunga qaramay, bu qoidalar barcha bitimlarda qo‘llanmagan. Demak, ma’lumotga duch kelishning o‘zi shartnoma innovatsiyasining tarqalishi uchun yetarli ko‘rinmaydi.
“Light-switch” ta’siri nega ko‘rinmaydi?
Manbadagi Tablo 15 yirik yuridik firmalarning muayyan qoidaga birinchi marta duch kelganidan keyingi shartnomalarini ko‘rib chiqadi.
Hatto ilk exposure-dan keyin ham o‘rtacha foydalanish ulushlari taxminan:
- shartli majburiyatlarda %67,
- gibridlarda %53,
- ijaralarda %50,
- balansdan tashqari qoidalarda %42,
- take-or-pay-da %32,
- debitorlik talablarini sekyuritizatsiya qilishda %8
darajasidadir.
Agar kuchli light-switch ta’siri bo‘lganida, ilk exposure-dan keyin bu ulushlarning %100-ga yaqinlashishi kutilardi.
Ixtisoslashgan Yuridik Firmalar Nega Ko‘proq Hal Qiluvchi Ko‘rinadi?
Regressiya va bitimlar soni tahlillari himoyalovchi qoidalar barcha yuridik firmalarga teng tarqalishidan ko‘ra muayyan firmalarda jamlanganini ko‘rsatadi. Xususan, kredit beruvchi tomonni vakil qiladigan ayrim yuridik firmalar muayyan qoida toifalaridan kutilganidan ancha ko‘p foydalanadi.
Kredit beruvchi tomon advokatlarining oldingi tajribasi
| Qoida | Koeffitsiyent |
|---|---|
| Shartli majburiyatlar | 0,300*** |
| Gibridlar | 0,279*** |
| Ijaralar | 0,495*** |
| Balansdan tashqari moddalar | 0,474*** |
Bu modellar chiziqli ehtimollik regressiyalaridir va yil, tarmoq hamda bitim maqsadi bo‘yicha nazoratlarni o‘z ichiga oladi. Standart xatolar firma darajasida klasterlangan.
Koeffitsiyentlarning musbat bo‘lishi avval ayni qoidani qo‘llagan lender-side counsel-ning kelajakdagi bitimida ushbu qoida uchrash ehtimoli yuqoriroq ekanini ko‘rsatadi. Biroq bu kuzatuvga asoslangan bog‘liqlik o‘z-o‘zidan ixtisoslashuvning sababiy ta’sirini isbotlamaydi.
Kredit beruvchining tajribasi
Kredit beruvchining o‘z oldingi shartnoma tajribasi ham shartli majburiyatlar, gibrid, ijara va balansdan tashqari qoidalarda musbat va ko‘pincha statistik jihatdan ahamiyatlidir.
Mualliflar ayniqsa har bir qarz oluvchining namunadagi birinchi bitimini olib, borrower-specific precedent ta’sirini kamaytirishga harakat qiladilar. Ushbu toraytirilgan namunada ham lender experience turli qoidalarda ahamiyatini saqlaydi.
Bu natija moliyaviy va buxgalteriya bo‘yicha ixtisoslashuv ba’zan bevosita kredit beruvchi institutning o‘zida bo‘lishi mumkinligiga ishora qiladi.
Qarz oluvchining tarixi nega kuchli?
Borrower Experience koeffitsiyentlari ko‘plab modellarda taxminan 0,48–0,80 oralig‘ida va juda ahamiyatlidir.
Bu kuchli bog‘liqlik himoyalovchi qoidalar qarz oluvchining oldingi shartnomalaridan yangi shartnomaga ko‘chishi mumkinligini ko‘rsatadi.
Shu bilan birga borrower deal count-ning ko‘plab modellarda manfiy bo‘lishi e’tiborga molik. Manba ikkita mumkin bo‘lgan mexanizmni muhokama qiladi:
- qarz oluvchi oldingi tajribasiga tayangan holda qoidaning keraksiz ekanini da’vo qilishi mumkin;
- tez-tez kredit oladigan qarz oluvchi takroriy ish hajmi tufayli ko‘proq savdolashuv kuchiga ega bo‘lishi mumkin.
Tadqiqot ushbu ikki mexanizmni sababiy jihatdan bir-biridan ajratmaydi.
Yuridik firma konsentratsiyasi
Har bir kredit beruvchi uchun avvalgi bitimlarda foydalangan yuridik firmalar taqsimotidan HHI tuziladi:
\[ HHI=\sum_j s_j^2 \]
Bu yerda \(s_j\) muayyan yuridik firmaning kredit beruvchining avvalgi bitimlaridagi ulushidir.
Yuqori HHI oz sonli yuridik firmalarda jamlanishni, past HHI esa yuridik firmalarning kengroq havzasini ko‘rsatadi.
HHI faqat shartli majburiyatlar va balansdan tashqari qoidalarda zaif darajada ahamiyatlidir. Koeffitsiyentning manfiy bo‘lishi yuridik firmalarning kengroq tarmog‘iga kirish ayrim qoidalarda ko‘proq ixtisoslashuvga kirish imkonini berishi mumkin degan fikrga mos keladi. Biroq manba buni faqat cheklangan dalil sifatida baholaydi.
Tadqiqot Usuli va Natijalari
Ma’lumotlarni yig‘ish
Kredit shartnomalari SEC EDGAR arxividan Intelligize qidiruv tizimi yordamida aniqlangan.
Qidirilgan hujjat turlari qatoriga:
- Credit/Loan Agreement,
- Bridge Loan Agreement,
- Construction Loan Agreement,
- Indenture,
- Letter of Credit,
- Mortgage Agreement
kiradi.
Moliyaviy kompaniyalar chiqarib tashlangan, amendment fayllarini dastlabki shartnoma sifatida noto‘g‘ri tasniflashni kamaytirish uchun sarlavhasida “waive” yoki “waiver” bo‘lgan hujjatlar chiqarilgan.
Dealscan va Compustat bilan moslashtirish
Shartnomalar Dealscan-ga deal/package darajasida bog‘langan. Borrower moliyaviy ma’lumotlari Compustat orqali moslashtirilgan, 2016-yildan keyin tarixiy CIK moslashtirishlari ham ishlatilgan.
Lead arranger ta’rifi Ivashina yondashuviga asoslangan.
Himoyalovchi til qanday topiladi?
Mualliflar avval qaysi iqtisodiy majburiyatlarni kredit tahlilchilari balansdagi qarzga qo‘shishi mumkinligini aniqlash uchun S&P va Moody's metodologiya hujjatlaridan foydalanadilar.
Keyin kredit shartnomalarida har bir toifa uchun muntazam ifoda, ya’ni regular expression (regex) qidiruvi qo‘llanadi.
Masalan, gibrid toifasi “disqualified stock”, “mandatory redemption” va shunga o‘xshash iboralarni; balansdan tashqari toifa esa “off-balance-sheet”, “synthetic debt” yoki “attributable indebtedness” kabi terminlarni qamrab oladi.
Appendix A-dagi jadval oltita toifa uchun ishlatilgan barcha regex oilalarini ko‘rsatadi.
Asosiy nazorat o‘zgaruvchilari
Regressiyalar shartnoma tiliga faqat yuridik firma tajribasi emas, balki bitim riski ham ta’sir qilishi mumkinligini hisobga olish uchun turli nazoratlarni o‘z ichiga oladi:
- distance-to-default,
- firmaning leverage-i,
- deal amount,
- borrower-ning oldingi deal count-i,
- private-equity sponsor ko‘rsatkichi,
- CLO ko‘rsatkichi,
- lead arranger soni,
- leverage covenant mavjudligi,
- negative indebtedness covenant mavjudligi,
- indebtedness definition mavjudligi,
- yil, tarmoq va deal-purpose qat’iy ta’sirlari.
Namuna xususiyatlari
| Xususiyat | Qiymat |
|---|---|
| Asosiy ma’lumot bo‘limidagi shartnomalar soni | 2.974 |
| Davr | 2007–2019 |
| Private-equity homiyligidagi bitim | 7% |
| CLO bitimi | 17% |
| O‘rtacha deal amount | 0,963 milliard $ |
| O‘rtacha leverage | 0,29 |
| O‘rtacha distance-to-default | 6,91 |
| Leverage covenant | 45% |
| Negative indebtedness covenant | 84% |
| Indebtedness definition | 96% |
Default riski
Distance-to-default koeffitsiyenti oltita qoidaning beshtasida manfiy, ulardan uchtasida an’anaviy ahamiyatlilik darajalarida statistik jihatdan ahamiyatlidir.
Pastroq distance-to-default yuqoriroq default riskini anglatgani sababli, natija moliyaviy qiyinchilik riski oshganda kredit beruvchilar qarzning to‘liq o‘lchanmasligi riskiga qarshi ko‘proq himoyalovchi til talab qilishi mumkin degan talqinga mos keladi.
Bu bog‘liqlik ham sababiy tajriba natijasi emas.
Private-equity va CLO natijalari
Sponsored dummy gibrid va take-or-pay qoidalarida musbat va ahamiyatlidir.
CLO dummy:
- shartli majburiyat,
- gibrid,
- take-or-pay,
- debitorlik talablarini sekyuritizatsiya qilish
modellarida umuman olganda musbat va ahamiyatlidir.
Manba buni CLO portfellarida standartlashtirilgan “market” qoidalariga talab bo‘lishi mumkin degan fikrga mos deb hisoblaydi.
Ixtisoslashuv testi: Poisson pseudo-maximum likelihood
Tablo 17-da har bir yuridik firmaning muayyan himoyalovchi qoidani o‘z ichiga olgan bitimlar soni, firmaning umumiy bitim hajmi va qoidaning bozordagi umumiy takrorlanish darajasi hisobga olinib, kutilayotgan bitimlar soni bilan solishtiriladi.
Model bashorat qilganidan ikki standart og‘ishdan ortiq yuqori bitim soniga ega firmalar potensial ixtisoslashuv ko‘rsatkichi sifatida ro‘yxatga olinadi.
| Yuridik firma | Qoida | Kuzatilgan | Kutilgan | Pearson residual |
|---|---|---|---|---|
| Moore & Van Allen | Shartli majburiyatlar | 220 | 176,8 | 3,3 |
| Moore & Van Allen | Ijaralar | 204 | 130,5 | 6,4 |
| Moore & Van Allen | Balansdan tashqari | 179 | 114,0 | 6,1 |
| Cahill Gordon & Reindel | Gibridlar | 166 | 113,0 | 5,0 |
| Cahill Gordon & Reindel | Take-or-pay | 114 | 63,4 | 6,4 |
| Cahill Gordon & Reindel | Debitorlik talablarini sekyuritizatsiya qilish | 32 | 15,2 | 4,3 |
Lender-side counsel bilan cheklangan Panel B-da ham shunga o‘xshash jamlanish kuzatiladi.
Bu ixtisoslashuv faqat doimiy lender–law firm moslashuvidan kelib chiqadimi?
Tablo 16 bunga qarshi dalil beradi.
Eng yirik 20 kredit beruvchi bilan eng yirik 20 yuridik firmaning oldingi uch yillik bitimlaridagi bir xil moslashuv ulushi yillarga ko‘ra taxminan %13,3–%22,9 oralig‘idadir.
Shu sababli kredit beruvchilarning bitta doimiy firma bilan uzluksiz ishlashi ixtisoslashuv natijasini to‘liq tushuntirib bermaydi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Himoyalovchi shartnoma tili butun huquq bozoriga tez tarqaladigan yagona turdagi contract innovation emas.
- Ilk exposure-dan keyin yuridik firmalarda near-universal foydalanish yuzaga kelmaydi.
- Lender-side law-firm experience ko‘plab qoida toifalarida kelajakdagi foydalanish bilan kuchli bog‘liq.
- Kredit beruvchining o‘z oldingi tajribasi ham ayrim qoidalardan foydalanishni bashorat qiladi.
- Muayyan yuridik firmalar ayrim himoyalovchi qoidalarda model kutganidan ancha ko‘p bitim amalga oshiradi.
- Ixtisoslashuvni faqat doimiy lender–law-firm munosabatlari bilan tushuntirib bo‘lmaydi.
- Yuqori default riski ayrim himoyalovchi qoidalarning tez-tez qo‘llanishi bilan birga kuzatiladi.
- Shartnoma murakkabligi, axborotdagi ishqalanishlar va maxsus ixtisoslashuv contract-language diffusion-ni cheklashi mumkin.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- Yuridik firmaning qoidaga duch kelishi kelajakda albatta shu qoidani qo‘llashiga olib keladi, deb bo‘lmaydi.
- Muayyan yuridik firmaning yuqori foydalanish soni o‘z-o‘zidan yuqoriroq huquqiy sifat yoki ustunlik dalili emas.
- Himoyalovchi til har bir holatda kredit beruvchini yaxshiroq himoya qilishi empirik tarzda o‘lchanmagan.
- Batafsilroq shartnoma tili har doim samaraliroq degan xulosa chiqarib bo‘lmaydi.
- Regressiyalar yuridik firma tajribasining sababiy ta’sirini ajratib beradigan randomizatsiyalangan tajriba emas.
- Borrower deal count-ning manfiy bo‘lishini faqat savdolashuv kuchi bilan tushuntirib bo‘lmaydi; tadqiqot muqobil mexanizmlarni ajratmaydi.
- Oltita qoida toifasidagi natijalarni boshqa barcha kredit shartnomasi innovatsiyalariga avtomatik tarzda umumlashtirib bo‘lmaydi.
Manba ichidagi hisobot farqlari
Manbaning asosiy ma’lumot bo‘limi va regressiya jadvallari 2.974 shartnoma asosida qurilgan.
Bunga qarshi ravishda, Conclusion bo‘limida tadqiqot 2.542 syndicated-loan agreement-ni tahlil qilganini bildiradi. Matn bu farqni tushuntirmaydi.
Shuningdek, asosiy namuna 2007–2019 bo‘lsa-da, Tablo 15 sarlavhasida 2005–2020 davri yozilgan.
Bu farqlar Verianla tomonidan manbadan tashqari taxmin bilan tuzatilmagan.
Umumiy xulosa
Maqolaning asosiy hissasi shartnoma innovatsiyasi faqat “yaxshi g‘oya bir marta ko‘riladi, keyin butun bozorga tarqaladi” tarzida ishlamasligini ko‘rsatishidir.
Agar shartnoma qoidasi tomonlar o‘rtasida bahsli bo‘lsa, amaldagi shartnomaning boshqa qoidalari bilan murakkab tarzda o‘zaro ta’sirlashsa va noto‘g‘ri moslashtirilishi yangi huquqiy risklar keltirib chiqarishi mumkin bo‘lsa, faqat qoida matnini ko‘rish yetarli emas.
Bunday innovatsiyada qimmatli narsa faqat matnning o‘zi emas, balki matnni qaysi qarz oluvchiga, moliyalashtirish tuzilmasiga va buxgalteriya muammosiga qanday moslashtirishni biladigan ixtisoslashuv bo‘lishi mumkin.
Shu sababli tadqiqot qo‘llab-quvvatlaydigan model contagion-dan ko‘ra specialization-dir: muayyan ixtisoslashuvlar butun huquqiy ekotizimga tarqalish o‘rniga ayrim yuridik firmalar va kredit beruvchilar ichida qolishi mumkin.
Manba va Usul Haqida Izoh
Asl tadqiqot: Defensive Contract Language
Mualliflar: Adam Badawi; George E. Batta.
Muassasalar: Adam Badawi — University of California, Berkeley School of Law. George E. Batta — Claremont McKenna College, Robert Day School of Economics and Finance.
Contact author: SSRN qaydida George E. Batta contact author sifatida ko‘rsatilgan.
Tadqiqot sanasi: 19 iyun 2026.
SSRN-ga yuklangan sana: 31 iyul 2026.
DOI: 10.2139/ssrn.7134338.
Platforma: SSRN.
Manba turi: Working paper / preprint.
Taqriz holati: Tasdiqlangan SSRN qaydida taqrizdan o‘tgan jurnal nashri ko‘rsatilmagan.
Mualliflik huquqi/litsenziya: All Rights Reserved; qayta foydalanish uchun huquq egasining ruxsati talab qilinadi. Verianla matni manba jumlalarini, jadvallarini yoki regex ro‘yxatini qayta nashr etmagan; faktik natijalarni mustaqil pedagogik tuzilmada tushuntirgan.
Manfaatlar to‘qnashuvi: Mualliflar ushbu tadqiqot bilan bog‘liq manfaatlar to‘qnashuvi yo‘qligini bildiradilar.
Qo‘shimcha material: Yo‘q.
Moliyalashtirish: Manbada alohida moliyalashtirish bayonoti aniqlanmagan.
Asosiy ma’lumot manbalari: SEC EDGAR/Intelligize, Dealscan, Kira va Compustat.
Asosiy namuna: Asosiy ma’lumot va regressiya bo‘limlariga ko‘ra 2.974 syndicated-loan credit agreement, 2007–2019.
Usul: Shartnoma matnlarida regex asosidagi qoida aniqlash; uch va besh yillik lender/law-firm/borrower experience o‘lchovlari; deal-level linear probability regressions; lender-law-firm HHI; first-borrower-deal quyi namunasi; law-firm specialization uchun Poisson pseudo-maximum likelihood va Pearson residual tahlili.
Markaziy natija: Defensive contract language-dan foydalanishda prior exposure o‘z-o‘zidan keng tarqalgan contagion yaratmaydi. Muayyan lender-side law firms va ayrim lenders ayrim qoidalarda barqaror ravishda ko‘proq tajriba va foydalanishni namoyon etadi.
Asosiy uslubiy cheklov: Tadqiqot kuzatuvga asoslangan. Tajriba, ixtisoslashuv va qoidani qo‘llash o‘rtasidagi bog‘liqliklar sababiy randomizatsiya bilan aniqlanmagan; law-firm tanlovi, borrower characteristics va deal-specific complexity kabi selection mexanizmlari to‘liq bartaraf etilmagan.
Manba ichidagi hisobot izohi: Asosiy ma’lumot bo‘limi 2.974 shartnomani bildirsa, Conclusion 2.542 shartnomani ko‘rsatadi. Tablo 15-ning 2005–2020 sarlavhasi ham asosiy 2007–2019 namunasidan farq qiladi. Manba bu farqlarni tushuntirmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan