

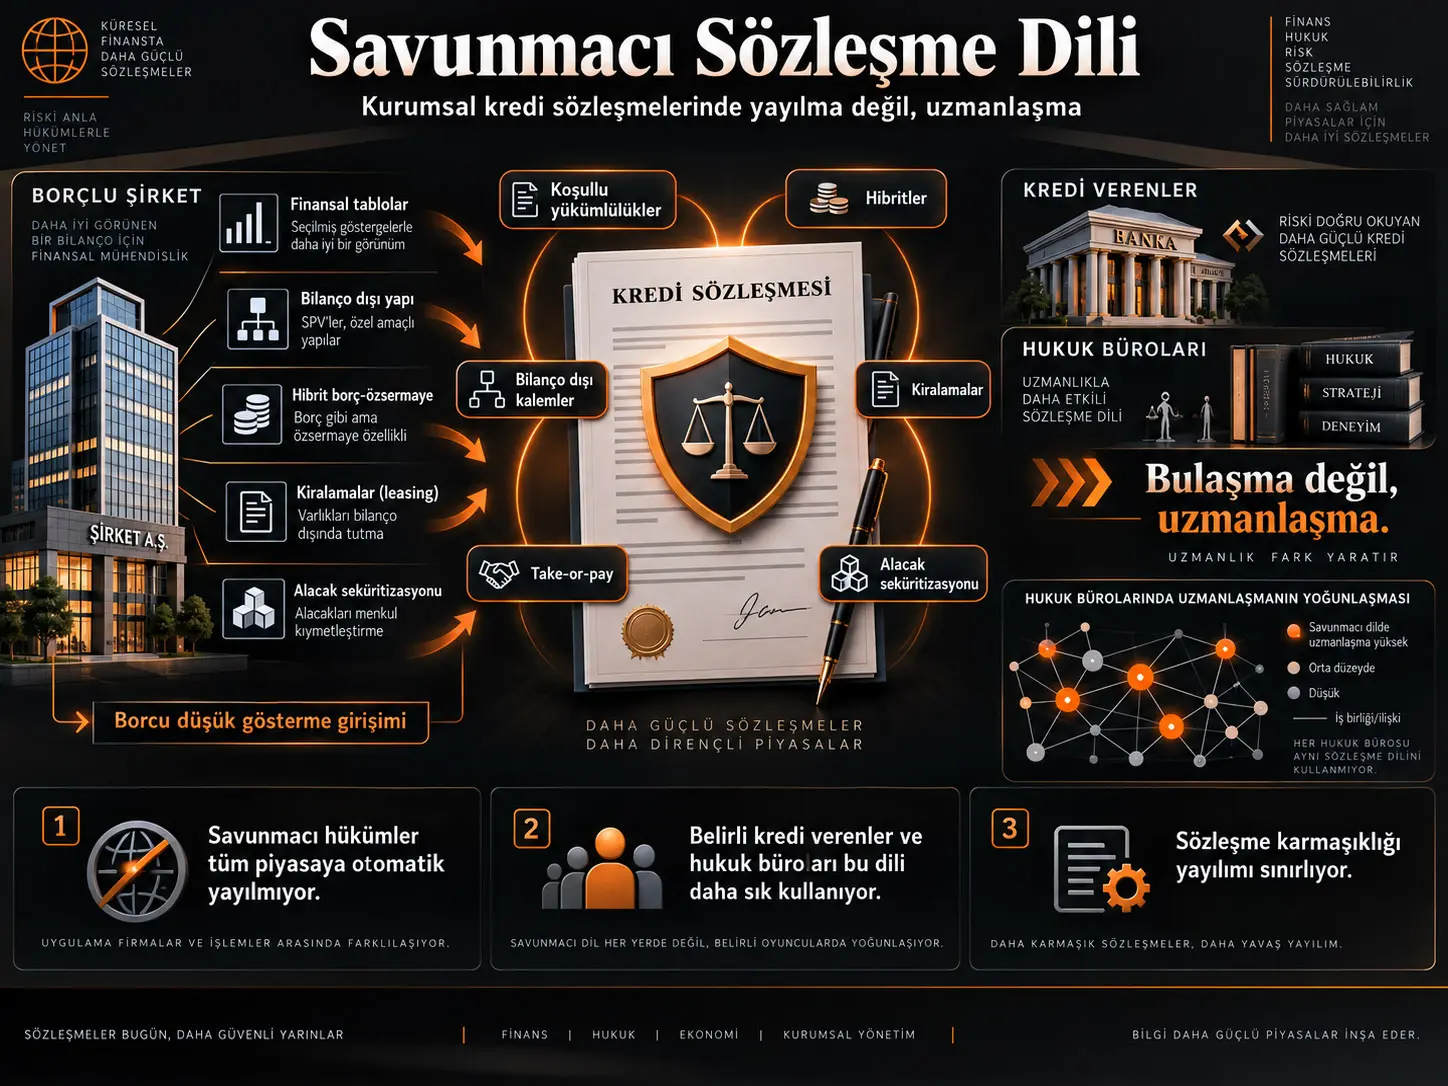
Kurumsal kredi sözleşmelerindeki finansal covenant'lar, borçlunun belirli mali eşikleri korumasını gerektirir. Ancak ekonomik olarak borç niteliği taşıyan bazı işlemler muhasebe veya sözleşme tanımları nedeniyle raporlanan borcun dışında kalabilir. Savunmacı sözleşme dili (defensive contract language), kredi verenlerin bu tür yapılandırmaların borç veya benzeri finansal yükümlülük olarak hesaba katılmasını sağlamak amacıyla sözleşmeye eklediği hükümleri ifade eder.
İncelenen çalışma, bu hükümlerin hukuk piyasasında nasıl yayıldığını araştırmaktadır. Önceki sözleşme inovasyonu literatüründe bazı hükümler bir hukuk bürosu tarafından görüldükten sonra sonraki işlemlerde hızla yayılmaktadır. Bu çalışmada ise farklı bir yapı ortaya çıkmaktadır: bir hukuk bürosunun savunmacı hükümle daha önce karşılaşmış olması, hükmün bütün gelecekteki işlemlere yayılması için yeterli değildir.
Çalışmanın ana veri seti 2007–2019 dönemindeki 2.974 sendikasyon kredisi sözleşmesini içermektedir. Yazarlar altı hüküm ailesini inceler: koşullu yükümlülükler, hibrit borç–özsermaye araçları, kiralamalar, genel bilanço dışı finansman, take-or-pay düzenlemeleri ve alacak seküritizasyonları.
Ampirik sonuçlar geniş çaplı contagion yerine uzmanlaşma modeliyle daha uyumludur. Belirli kredi veren hukuk büroları belirli savunmacı hükümleri tekrar tekrar kullanmakta, kredi verenler de işlemin niteliğine göre bu uzman büroları seçmektedir. Böylece sözleşme uzmanlığı tüm hukuk ekosistemine yayılmak yerine belirli büroların içinde kalabilmektedir.
Savunmacı Sözleşme Dili Nedir?
Savunmacı sözleşme dili, borçlunun ekonomik borç veya borç benzeri yükümlülüklerini muhasebe ya da işlem yapılandırması yoluyla sözleşmedeki “indebtedness” ölçümünün dışında bırakmasını zorlaştıran kredi sözleşmesi hükümleridir.
Finansal covenant'lar genellikle Debt/EBITDA, leverage veya interest coverage gibi oranlara dayanır. Bu oranların etkili olabilmesi için sözleşmenin “borç”, “EBITDA”, “faiz gideri” ve benzeri muhasebe kavramlarını nasıl tanımladığı önemlidir.
Örneğin ekonomik olarak finansman sağlayan fakat muhasebe veya hukuki yapı nedeniyle bilanço borcu gibi görünmeyen bir işlem, sözleşmenin borç tanımına girmiyorsa borçlu daha düşük leverage raporlayabilir. Böyle bir yapı covenant ihlalini geciktirebilir veya tamamen önleyebilir.
Savunmacı hükümler bu boşlukların bazılarını önceden tanımlamayı amaçlar.
Çalışmada incelenen altı hüküm
| Kategori | Hedeflenen ekonomik yapı |
|---|---|
| Koşullu yükümlülükler | Henüz kesinleşmemiş olsa da ekonomik olarak borçlunun ödeme yükümlülüğü doğurabilecek taahhütler |
| Hibrit borç–özsermaye araçları | Hukuken özsermaye özellikleri taşıyıp ekonomik olarak borca yaklaşan zorunlu itfa veya geri alım yapıları |
| Kiralamalar | Belirli lease veya synthetic lease yükümlülüklerinin borç/EBITDA hesaplamasına dahil edilmesi |
| Bilanço dışı kalemler | Ekonomik borç niteliği taşıdığı hâlde muhasebe bilançosunda geleneksel borç biçiminde görünmeyen finansmanlar |
| Take-or-pay | Mal veya hizmet alınmasa bile gelecekte ödeme yükümlülüğü doğuran düzenlemeler |
| Alacak seküritizasyonları | Alacakların satılması veya iskonto edilmesi yoluyla kurulan finansman yapıları |
Neden bu hükümler bütün taraflar için açıkça faydalı değil?
Bir birleşme sözleşmesindeki bazı teknik inovasyonlar hem alıcıya hem satıcıya işlem maliyeti avantajı sağlayabilir. Savunmacı kredi hükümleri ise dağılımsal sonuç doğurur.
Kredi veren daha sıkı bir borç tanımı isterken borçlu gelecekte finansman ve muhasebe esnekliğini korumak isteyebilir. Dolayısıyla hükmün sözleşmeye girmesi müzakereye ve tarafların pazarlık gücüne bağlıdır.
Daha ayrıntılı tanım aynı zamanda:
- daha yüksek drafting maliyeti,
- daha karmaşık covenant monitoring,
- yanlış pozitif covenant ihlali,
- beklenmeyen tanım etkileşimleri,
- yeni sözleşme boşlukları
yaratabilir.
Bu nedenle daha fazla sözleşme ayrıntısı otomatik olarak daha iyi sözleşme anlamına gelmez.
Savunmacı Hükümler Hukuk Büroları Arasında Bulaşma Gibi Yayılıyor mu?
Çalışmanın bulguları geniş çaplı bir contagion veya “light-switch” modelini desteklememektedir. Hukuk büroları savunmacı hükümlere sık sık maruz kalsa bile ilk karşılaşmadan sonra hükmü neredeyse bütün yeni sözleşmelerine taşımamaktadır.
Kullanım oranları zaman içinde neden önemli?
| Hüküm | Toplam oran |
|---|---|
| Koşullu yükümlülükler | 67,4% |
| Hibritler | 53,1% |
| Kiralamalar | 50,6% |
| Bilanço dışı kalemler | 43,6% |
| Take-or-pay | 29,2% |
| Alacak seküritizasyonları | 6,7% |
Hiçbir seri dönem boyunca sürekli biçimde neredeyse evrensel kullanıma yükselmemektedir. Bazı yıllarda oranlar yükselirken daha sonraki yıllarda tekrar düşmektedir.
Maruz kalma yüksek, yayılma sınırlı
Örneğin 2016'da işlemlerin yaklaşık %71,5'inde taraf hukuk bürolarından biri son üç yılda koşullu yükümlülük dilini içeren bir sözleşmeyle karşılaşmıştır.
Aynı yıl hibrit hükümlerde hukuk bürosu exposure oranı %61,5'tir.
Buna rağmen bu hükümler bütün işlemlerde kullanılmamıştır. Yani bilgiye maruz kalmanın kendisi, sözleşme inovasyonunun yayılması için yeterli görünmemektedir.
“Light-switch” etkisi neden görünmüyor?
Kaynak Tablo 15, büyük hukuk bürolarının belirli bir hükme ilk kez maruz kaldıktan sonraki sözleşmelerini inceler.
İlk exposure sonrasında bile ortalama kullanım oranları yaklaşık:
- koşullu yükümlülüklerde %67,
- hibritlerde %53,
- kiralamalarda %50,
- bilanço dışı hükümlerinde %42,
- take-or-pay'de %32,
- alacak seküritizasyonlarında %8
düzeyindedir.
Eğer güçlü bir light-switch etkisi bulunsaydı, ilk exposure sonrasında bu oranların %100'e yaklaşması beklenirdi.
Uzman Hukuk Büroları Neden Daha Belirleyici Görünüyor?
Regresyon ve işlem sayısı analizleri, savunmacı hükümlerin bütün hukuk bürolarına eşit biçimde yayılmasından çok belirli bürolarda yoğunlaştığını göstermektedir. Özellikle kredi veren tarafını temsil eden bazı hukuk büroları belirli hüküm kategorilerini beklenenden çok daha sık kullanmaktadır.
Kredi veren avukatlarının geçmiş deneyimi
| Hüküm | Katsayı |
|---|---|
| Koşullu yükümlülükler | 0,300*** |
| Hibritler | 0,279*** |
| Kiralamalar | 0,495*** |
| Bilanço dışı kalemler | 0,474*** |
Bu modeller lineer olasılık regresyonlarıdır ve yıl, sektör ve işlem amacı kontrolleri içerir. Standart hatalar firma düzeyinde kümelenmiştir.
Katsayıların pozitif olması, geçmişte aynı hükmü kullanan lender-side counsel'ın gelecekteki işleminde hükmün görülme olasılığının daha yüksek olduğunu gösterir. Ancak bu gözlemsel ilişki tek başına nedensel uzmanlık etkisini kanıtlamaz.
Kredi veren deneyimi
Kredi verenin kendi geçmiş sözleşme deneyimi de koşullu yükümlülük, hibrit, kiralama ve bilanço dışı hükümlerinde pozitif ve çoğunlukla istatistiksel olarak anlamlıdır.
Yazarlar özellikle her borçlunun ilk örneklem işlemini ele alarak borrower-specific precedent etkisini azaltmaya çalışmaktadır. Bu daraltılmış örneklemde bile lender experience çeşitli hükümlerde anlamlılığını korur.
Bu sonuç, finansal ve muhasebesel uzmanlığın bazen doğrudan kredi veren kurum içinde bulunabileceğine işaret etmektedir.
Borçlunun geçmişi neden güçlü?
Borrower Experience katsayıları birçok modelde yaklaşık 0,48–0,80 aralığında ve oldukça anlamlıdır.
Bu kuvvetli ilişki, savunmacı hükümlerin borçlunun daha önceki sözleşmelerinden yeni sözleşmeye taşınabildiğini gösterir.
Bununla birlikte borrower deal count'un birçok modelde negatif olması dikkat çekicidir. Kaynak iki olası mekanizma tartışmaktadır:
- borçlu geçmiş deneyimine dayanarak hükmün gereksiz olduğunu savunabilir;
- sık kredi alan borçlu tekrarlanan işi nedeniyle daha fazla pazarlık gücü kazanabilir.
Çalışma bu iki mekanizmayı birbirinden nedensel olarak ayırmamaktadır.
Hukuk bürosu yoğunlaşması
Her kredi veren için önceki işlemlerde kullandığı hukuk bürolarının dağılımından HHI oluşturulmaktadır:
\[ HHI=\sum_j s_j^2 \]
Burada \(s_j\), belirli bir hukuk bürosunun kredi verenin geçmiş işlemlerindeki payıdır.
Yüksek HHI az sayıda hukuk bürosuna yoğunlaşmayı; düşük HHI daha geniş hukuk bürosu havuzunu gösterir.
HHI yalnız koşullu yükümlülük ve bilanço dışı hükümlerinde zayıf düzeyde anlamlıdır. Katsayının negatif olması, daha geniş hukuk bürosu ağına erişimin bazı hükümlerde daha fazla uzmanlığa erişim sağlayabileceği düşüncesiyle uyumludur. Ancak kaynak bunu yalnız sınırlı kanıt olarak değerlendirmektedir.
Çalışmanın Yöntemi ve Bulguları
Veri toplama
Kredi sözleşmeleri SEC EDGAR arşivinden Intelligize arama motoruyla belirlenmiştir.
Aranan belge türleri arasında:
- Credit/Loan Agreement,
- Bridge Loan Agreement,
- Construction Loan Agreement,
- Indenture,
- Letter of Credit,
- Mortgage Agreement
yer almaktadır.
Finansal şirketler çıkarılmış, amendment dosyalarının özgün sözleşme olarak yanlış sınıflandırılmasını azaltmak için “waive” veya “waiver” içeren başlıklar elenmiştir.
Dealscan ve Compustat eşleştirmesi
Sözleşmeler Dealscan'e deal/package düzeyinde bağlanmıştır. Borrower finansal verileri Compustat üzerinden eşleştirilmiş, 2016 sonrasında tarihsel CIK eşleştirmeleri de kullanılmıştır.
Lead arranger tanımlaması Ivashina yaklaşımına dayanmaktadır.
Savunmacı dil nasıl bulunuyor?
Yazarlar önce hangi ekonomik yükümlülüklerin kredi analistleri tarafından bilanço borcuna eklenebileceğini belirlemek için S&P ve Moody's metodoloji dokümanlarını kullanmaktadır.
Daha sonra kredi sözleşmelerinde her kategori için düzenli ifade, yani regular expression (regex) araması uygulanmaktadır.
Örneğin hibrit kategorisi “disqualified stock”, “mandatory redemption” ve benzeri ifadeleri; bilanço dışı kategori ise “off-balance-sheet”, “synthetic debt” veya “attributable indebtedness” türü terimleri kapsamaktadır.
Appendix A'daki tablo, altı kategori için kullanılan bütün regex ailelerini göstermektedir.
Ana kontrol değişkenleri
Regresyonlar sözleşme dilinin yalnız hukuk bürosu deneyiminden değil işlem riskinden de etkilenebileceğini dikkate almak için çeşitli kontroller içermektedir:
- distance-to-default,
- firma leverage'ı,
- deal amount,
- borrower'ın geçmiş deal count'u,
- private-equity sponsor göstergesi,
- CLO göstergesi,
- lead arranger sayısı,
- leverage covenant varlığı,
- negative indebtedness covenant varlığı,
- indebtedness definition varlığı,
- yıl, sektör ve deal-purpose sabit etkileri.
Örneklem özellikleri
| Özellik | Değer |
|---|---|
| Ana veri bölümündeki sözleşme sayısı | 2.974 |
| Dönem | 2007–2019 |
| Private-equity sponsorlu işlem | 7% |
| CLO işlemi | 17% |
| Ortalama deal amount | 0,963 milyar $ |
| Ortalama leverage | 0,29 |
| Ortalama distance-to-default | 6,91 |
| Leverage covenant | 45% |
| Negative indebtedness covenant | 84% |
| Indebtedness definition | 96% |
Default risk
Distance-to-default katsayısı altı hükmün beşinde negatif, bunların üçünde geleneksel anlamlılık düzeylerinde istatistiksel olarak anlamlıdır.
Daha düşük distance-to-default daha yüksek default riskini temsil ettiğinden sonuç, finansal sıkıntı riski arttığında kredi verenlerin borcun eksik ölçülmesi riskine karşı daha fazla savunmacı dil talep edebileceği yorumuyla uyumludur.
Bu ilişki yine nedensel bir deney sonucu değildir.
Private-equity ve CLO sonuçları
Sponsored dummy hibrit ve take-or-pay hükümlerinde pozitif ve anlamlıdır.
CLO dummy:
- koşullu yükümlülük,
- hibrit,
- take-or-pay,
- alacak seküritizasyonu
modellerinde genel olarak pozitif ve anlamlıdır.
Kaynak bunu CLO portföylerinde standardize “market” hükümlerine talep bulunabileceği düşüncesiyle uyumlu görmektedir.
Uzmanlık testi: Poisson pseudo-maximum likelihood
Tablo 17'de her hukuk bürosunun belirli savunmacı hükmü içeren işlem sayısı, büronun genel işlem hacmi ve hükmün piyasadaki genel frekansı dikkate alınarak beklenen işlem sayısıyla karşılaştırılır.
Modelin öngördüğünden iki standart sapmadan fazla yüksek işlem sayısına sahip bürolar potansiyel uzmanlık göstergesi olarak listelenmektedir.
| Hukuk bürosu | Hüküm | Gözlenen | Beklenen | Pearson residual |
|---|---|---|---|---|
| Moore & Van Allen | Koşullu yükümlülükler | 220 | 176,8 | 3,3 |
| Moore & Van Allen | Kiralamalar | 204 | 130,5 | 6,4 |
| Moore & Van Allen | Bilanço dışı | 179 | 114,0 | 6,1 |
| Cahill Gordon & Reindel | Hibritler | 166 | 113,0 | 5,0 |
| Cahill Gordon & Reindel | Take-or-pay | 114 | 63,4 | 6,4 |
| Cahill Gordon & Reindel | Alacak seküritizasyonu | 32 | 15,2 | 4,3 |
Lender-side counsel ile sınırlanan Panel B'de de benzer yoğunlaşma görülmektedir.
Bu uzmanlaşma yalnız sabit lender–law firm eşleşmesinden mi kaynaklanıyor?
Tablo 16 buna karşı kanıt sağlamaktadır.
En büyük 20 kredi veren ile en büyük 20 hukuk bürosunun önceki üç yıllık işlemlerindeki aynı eşleşmenin oranı yıllara göre yaklaşık %13,3–%22,9 arasındadır.
Dolayısıyla kredi verenlerin tek bir sabit büroyla kalıcı şekilde çalışması uzmanlaşma bulgusunu bütünüyle açıklamamaktadır.
Çalışmanın desteklediği sonuçlar
- Savunmacı sözleşme dili bütün hukuk piyasasına hızla yayılan tek tip bir contract innovation değildir.
- İlk exposure sonrasında hukuk bürolarında near-universal kullanım oluşmamaktadır.
- Lender-side law-firm experience birçok hüküm kategorisinde gelecekteki kullanım ile güçlü biçimde ilişkilidir.
- Kredi verenin kendi geçmiş deneyimi de bazı hükümlerin kullanımını öngörmektedir.
- Belirli hukuk büroları belirli savunmacı hükümlerde modelin beklediğinden çok daha fazla işlem yapmaktadır.
- Uzmanlık yalnız sabit lender–law-firm ilişkileriyle açıklanamaz.
- Yüksek default riski bazı savunmacı hükümlerin daha sık kullanılmasına eşlik etmektedir.
- Sözleşme karmaşıklığı, bilgi sürtünmeleri ve özel uzmanlık contract-language diffusion'ı sınırlayabilir.
Çalışmanın desteklemediği sonuçlar
- Bir hukuk bürosunun hükme maruz kalmasının gelecekte kesin olarak o hükmü kullanmasına yol açtığı söylenemez.
- Belirli bir hukuk bürosunun yüksek kullanım sayısı tek başına daha yüksek hukuki kalite veya üstünlük kanıtı değildir.
- Savunmacı dilin her durumda kredi vereni daha iyi koruduğu ampirik olarak ölçülmemiştir.
- Daha ayrıntılı sözleşme dilinin her zaman daha verimli olduğu sonucu çıkarılamaz.
- Regresyonlar hukuk bürosu deneyiminin nedensel etkisini izole eden randomize deney değildir.
- Borrower deal count'un negatif olması yalnız pazarlık gücüyle açıklanamaz; çalışma alternatif mekanizmaları ayırmamaktadır.
- Altı hüküm kategorisindeki bulgular diğer bütün kredi sözleşmesi inovasyonlarına otomatik olarak genellenemez.
Kaynak içi raporlama farklılıkları
Kaynağın ana veri bölümü ve regresyon tabloları 2.974 sözleşme üzerinden kurulmaktadır.
Buna karşılık Conclusion bölümünde çalışma 2.542 syndicated-loan agreement analiz ettiğini ifade etmektedir. Metin bu farkı açıklamamaktadır.
Ayrıca ana örneklem 2007–2019 iken Tablo 15 başlığında 2005–2020 dönemi yazmaktadır.
Bu farklılıklar Verianla tarafından kaynak dışı varsayımla düzeltilmemiştir.
Genel sonuç
Makalenin temel katkısı, sözleşme inovasyonunun yalnız “iyi fikir bir kez görülür, sonra bütün piyasaya yayılır” şeklinde çalışmadığını göstermesidir.
Bir sözleşme hükmü taraflar arasında tartışmalıysa, mevcut sözleşmenin diğer hükümleriyle karmaşık biçimde etkileşiyorsa ve yanlış uyarlanması yeni hukuki riskler yaratabiliyorsa, yalnız hükmün metnini görmek yeterli değildir.
Bu tür inovasyonda değerli olan şey yalnız metnin kendisi değil, metnin hangi borçluya, finansman yapısına ve muhasebe sorununa nasıl uyarlanacağını bilen uzmanlık olabilir.
Çalışmanın desteklediği model bu nedenle contagion'dan çok specialization'dır: belirli uzmanlıklar hukuk ekosistemine tamamen yayılmak yerine belirli hukuk büroları ve kredi verenler içinde kalabilir.
Kaynak ve Yöntem Notu
Özgün çalışma: Defensive Contract Language
Yazarlar: Adam Badawi; George E. Batta.
Kurumlar: Adam Badawi — University of California, Berkeley School of Law. George E. Batta — Claremont McKenna College, Robert Day School of Economics and Finance.
Contact author: SSRN kaydında George E. Batta contact author olarak gösterilmektedir.
Çalışma tarihi: 19 Haziran 2026.
SSRN yüklenme tarihi: 31 Temmuz 2026.
DOI: 10.2139/ssrn.7134338.
Platform: SSRN.
Kaynak türü: Working paper / preprint.
Hakemlik: Doğrulanan SSRN kaydında hakemli dergi yayını belirtilmemektedir.
Telif/lisans: All Rights Reserved; yeniden kullanım için hak sahibinin izni gerekir. Verianla metni kaynak cümlelerini, tablolarını veya regex listesini yeniden yayımlamamış; olgusal bulguları bağımsız pedagojik yapıda açıklamıştır.
Çıkar çatışması: Yazarlar bu araştırmayla ilgili çıkar çatışması bulunmadığını bildirmektedir.
Ek materyal: Yok.
Finansman: Kaynakta ayrı bir finansman bildirimi tespit edilmemiştir.
Ana veri kaynakları: SEC EDGAR/Intelligize, Dealscan, Kira ve Compustat.
Temel örneklem: Ana veri ve regresyon bölümlerine göre 2.974 syndicated-loan credit agreement, 2007–2019.
Yöntem: Sözleşme metinlerinde regex tabanlı hüküm tespiti; üç ve beş yıllık lender/law-firm/borrower experience ölçüleri; deal-level linear probability regressions; lender-law-firm HHI; first-borrower-deal alt örneklemi; law-firm specialization için Poisson pseudo-maximum likelihood ve Pearson residual analizi.
Merkezi sonuç: Defensive contract language'ın kullanımında prior exposure tek başına yaygın contagion üretmemektedir. Belirli lender-side law firms ve bazı lenders, belirli hükümlerde kalıcı biçimde daha fazla deneyim ve kullanım göstermektedir.
Temel yöntemsel sınır: Araştırma gözlemseldir. Deneyim, uzmanlaşma ve hüküm kullanımı arasındaki ilişkiler nedensel randomizasyonla belirlenmemiştir; law-firm seçimi, borrower characteristics ve deal-specific complexity gibi selection mekanizmaları tamamen ortadan kaldırılamamaktadır.
Kaynak içi raporlama notu: Ana veri bölümü 2.974 sözleşme bildirirken Conclusion 2.542 sözleşme belirtmektedir. Tablo 15'in 2005–2020 başlığı da ana 2007–2019 örnekleminden farklıdır. Kaynak bu farkları açıklamamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir