

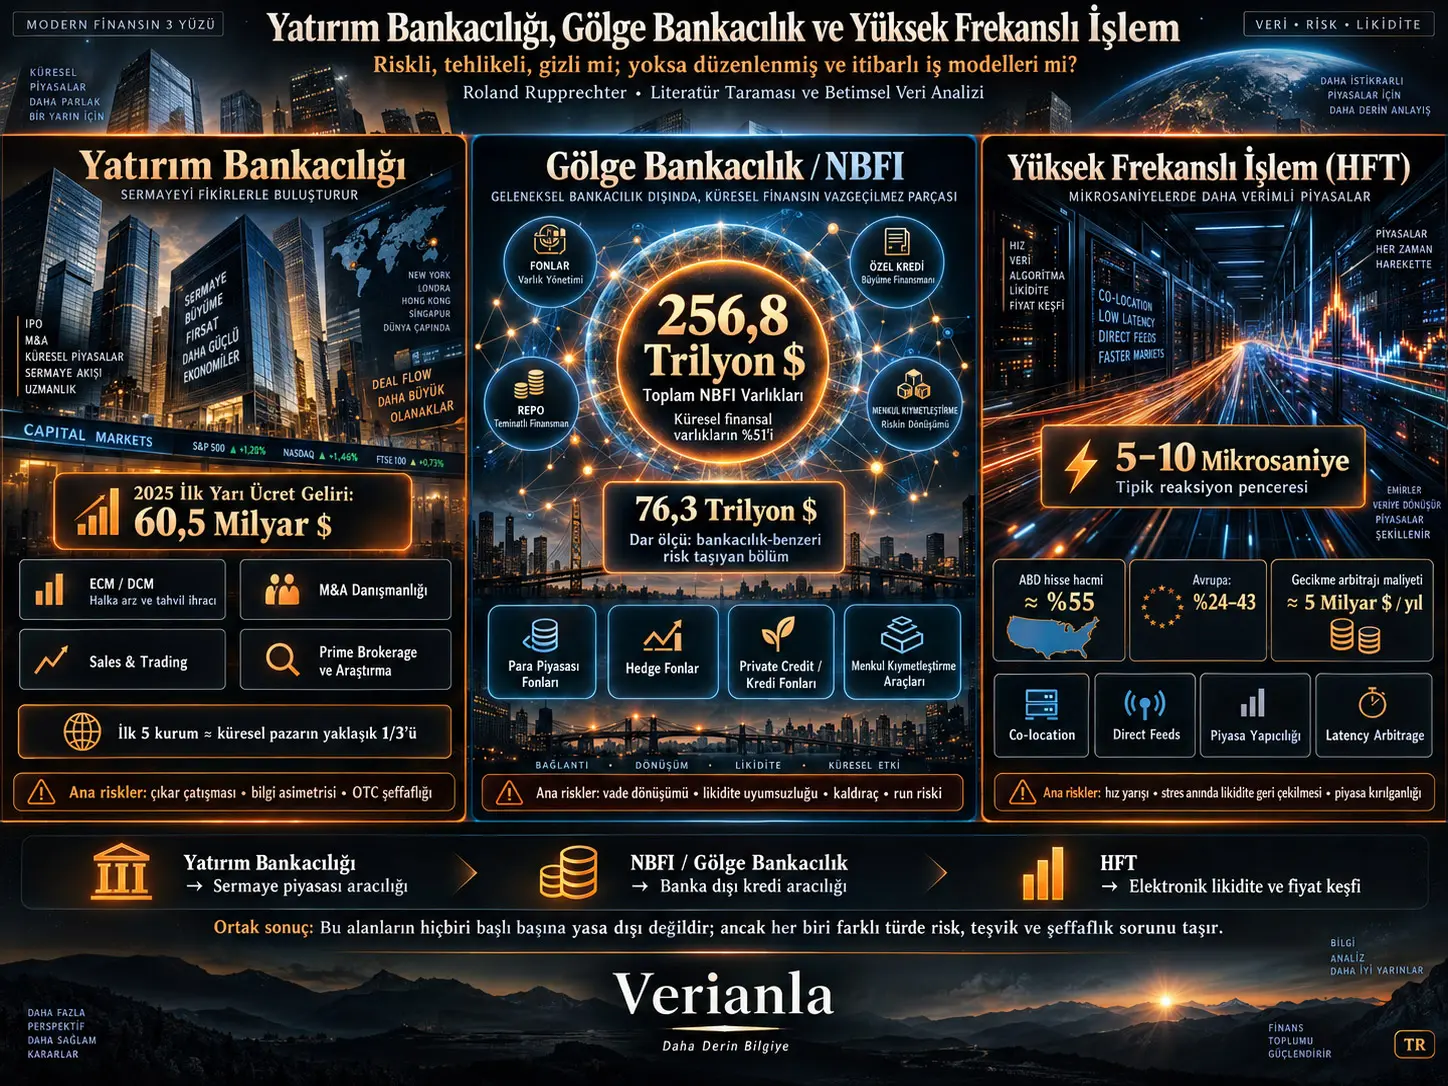
Yatırım bankacılığı, gölge bankacılık ve yüksek frekanslı işlem, modern finansın hem ekonomik açıdan merkezi hem de kamuoyu nezdinde en fazla kuşkuyla karşılanan alanları arasındadır. Roland Rupprechter'ın literatür-temelli çalışması bu üç faaliyeti aynı çerçevede inceleyerek ne yaptıklarını, gelirlerini nereden elde ettiklerini, hangi kurumların faaliyet gösterdiğini, hangi riskleri taşıdıklarını ve yatırımcıların bu yapılarla nasıl karşı karşıya kaldığını açıklamaktadır.
Çalışmanın ana yaklaşımı, bu alanların hiçbirinin kendi başına yasa dışı veya itibarsız olmadığı; buna karşılık üçünün de bilgi asimetrisi, kaldıraç, likidite dönüşümü, çıkar çatışması veya teknolojik hız avantajı gibi farklı risk kaynakları içerdiği yönündedir. Yazar, “saygın” ve “riskli” kavramlarının birbirinin karşıtı olmadığını vurgulamaktadır.
Yatırım bankacılığı; şirketlerin halka arzları, tahvil ihraçları, birleşme ve satın alma danışmanlığı, kurumsal işlem, prime brokerage ve benzeri sermaye piyasası hizmetlerini kapsar. Dünya çapındaki yatırım bankacılığı ücret gelirlerinin 2025'in ilk yarısında 60,5 milyar dolar olduğu; bu gelirin yaklaşık üçte birinin en büyük beş banka tarafından elde edildiği aktarılmaktadır.
Gölge bankacılık ise yasa dışı bir “gizli bankacılık sistemi” değil, klasik banka bilançosu dışındaki kredi aracılığının geniş adıdır. Financial Stability Board verilerine göre 2024 sonu itibarıyla geniş non-bank financial intermediation sektörü 256,8 trilyon dolar varlığa ve küresel finansal varlıkların yaklaşık %51'ine ulaşmıştır. Buna karşılık bankacılık-benzeri istikrar risklerini taşıyan daha dar FSB ölçüsü 76,3 trilyon dolar düzeyindedir.
Yüksek frekanslı işlem (HFT), elektronik emir defterlerinde mikro-saniye seviyesindeki gecikme farklarından, piyasa yapıcılığından ve farklı işlem yerleri arasındaki fiyat farklılıklarından yararlanan son derece hızlı algoritmik işlem biçimidir. Kaynağın dayandığı daha eski piyasa-pay çalışmalarında ABD hisse işlem hacminin yaklaşık %55'i ve Avrupa'da ölçüm yöntemine göre %24–43'ü HFT ile ilişkilendirilmiştir. Bu oranlar 2026 güncel ölçümleri değil, sırasıyla CRS ve ESMA'nın önceki dönem araştırmalarından gelen değerlerdir.
Çalışmanın ortak sonucu, modern finansın bu üç alanının ekonomik işlevlerinin gerçek olduğu; ancak yatırımcıların ve düzenleyicilerin faaliyetlerin nasıl para kazandığını, hangi riskleri başka taraflara aktardığını ve likiditenin hangi koşullarda geri çekilebildiğini anlamadan yalnız itibara veya yüksek getiriye bakmaması gerektiğidir.
Yatırım bankacılığı nedir?
Yatırım bankacılığı, klasik mevduat toplayıp kredi veren ticari bankacılıktan farklı olarak sermaye piyasalarına ve büyük kurumsal işlemlere odaklanır. Başlıca faaliyet alanları hisse ve tahvil ihraçları, birleşme ve satın alma danışmanlığı, kurumsal menkul kıymet işlemleri, sendikasyon kredileri, prime brokerage ve araştırmadır.
| Faaliyet | Temel hizmet | Ana gelir kaynağı |
|---|---|---|
| Equity Capital Markets | Halka arz, sermaye artırımı, yerleştirme | Underwriting ve placement ücretleri |
| Debt Capital Markets | Şirket ve devlet tahvili ihraçları | Underwriting ve placement ücretleri |
| M&A Advisory | Satın alma, birleşme, savunma ve değerleme | Danışmanlık ve başarı ücretleri |
| Sales & Trading | Hisse, tahvil, döviz ve türev işlemleri | Bid-ask spread ve işlem sonuçları |
| Syndicated Lending | Büyük kredilerin yapılandırılması ve dağıtılması | Düzenleme ve taahhüt ücretleri |
| Prime Brokerage | Hedge fonlara clearing, finansman ve menkul kıymet ödüncü | Faiz, lending ve settlement ücretleri |
Yatırım Bankaları Ne Kadar Büyük Bir Piyasa Oluşturuyor?
LSEG Data & Analytics verilerine göre dünya çapındaki yatırım bankacılığı ücret gelirleri 2025'in ilk yarısında 60,5 milyar dolar olarak raporlanmıştır.
| Bölge | 2025 ilk yarı ücret geliri | Pay |
|---|---|---|
| Americas | 31,9 milyar USD | %52,7 |
| Asia-Pacific | 11,9 milyar USD | %19,7 |
| Europe, Middle East & Africa | 16,7 milyar USD | %27,6 |
| Dünya toplamı | 60,5 milyar USD | %100 |
Kaynakta JPMorgan'ın 4,6 milyar dolar gelir ve %7,7 pazar payıyla ilk sırada olduğu; Goldman Sachs'ın %6,5 ile onu izlediği ve BofA Securities, Morgan Stanley ile Citi'nin de ilk beşte bulunduğu aktarılmaktadır. İlk beş kurum toplam piyasanın yaklaşık üçte birine ulaşmaktadır.
Bu yoğunlaşmanın nedeni yalnız sermaye büyüklüğü değildir. Küresel dağıtım ağı, underwriting kapasitesi, kurumsal müşteri ilişkileri, teknoloji ve itibara dayalı yüksek giriş engelleri bulunmaktadır.
Yatırım bankacılığı gelirleri neden döngüseldir?
Halka arz, sermaye artırımı ve M&A işlemleri güçlü sermaye piyasalarında artar; faizlerin yükseldiği ve fiyatların düştüğü dönemlerde ise yeni ihraç pencereleri kapanabilir. Buna karşılık trading gelirleri volatilitenin yükseldiği dönemlerde güçlenebilir.
Bu nedenle büyük yatırım bankaları aynı anda hem piyasa iyimserliğine hem de piyasa türbülansına maruz kalan farklı gelir kaynaklarına sahiptir. Kaynak, bu karşıt döngülerin büyük kurumların gelir yapısını çeşitlendirdiğini, ancak çeyreklik sonuçlarını tahmin etmeyi zorlaştırdığını vurgulamaktadır.
Interbank piyasası yatırım bankacılığından nasıl ayrılır?
Klasik interbank piyasası, bankaların birbirleriyle likidite ve finansman işlemi yaptığı toptan finans piyasasıdır. Bankalar gecelik veya daha uzun vadeli teminatsız fonlama işlemleri, repo, döviz ve faiz türevleri üzerinden bilanço likiditelerini yönetir.
Kaynak, ECB'nin €STR hesaplamasında yalnız en az 1 milyon euro büyüklüğündeki uygun işlemleri kullandığını; gerçek wholesale işlemlerin ise sıklıkla onlarca veya yüzlerce milyon euroya ulaştığını belirtmektedir.
BIS'in 2022 üç yıllık döviz anketinde küresel günlük FX işlem hacmi yaklaşık 7,5 trilyon dolar olarak raporlanmıştır. Bu değer çalışmada interbank ve finansal kurumlar arası piyasanın ölçeğini göstermek için kullanılmaktadır.
Yatırım bankacılığındaki şeffaflık problemi nedir?
Yatırım bankacılığındaki önemli miktarda işlem borsa dışında, yani OTC ortamında yapılabilir. Faiz ve kredi türevleri, döviz işlemleri, özel borç yerleştirmeleri ve büyük blok işlemleri taraflar arasında doğrudan gerçekleştiğinde fiyat ve hacim bilgisi kamuya borsadaki kadar açık değildir.
Kaynak ayrıca kurumların birden fazla rol üstlenmesinden doğan çıkar çatışmalarına dikkat çeker: aynı banka bir şirkete halka arz danışmanlığı yapabilir, şirket hakkında araştırma yayımlayabilir, müşterisinin işlemini gerçekleştirebilir ve kendi hesabına pozisyon alabilir.
Modern düzenleme bu sorunları organisational separation, disclosure, best execution ve işlem raporlaması gibi kurallarla azaltmaya çalışmaktadır. Ancak kaynak, bilgi asimetrisinin tamamen ortadan kalkmadığını belirtmektedir.
Yatırım bankacılığında ücretler neden bu kadar yüksek?
New York State Comptroller verilerine göre 2025 yılı Wall Street bonus havuzu 49,2 milyar dolar, ortalama bonus ise çalışan başına 246.900 dolar olarak aktarılmaktadır. 2024 toplam ortalama sektör tazminatı ise kaynakta 505.677 dolar olarak verilmektedir.
Yazar, bu ücretlerin yüksek marjlı insan sermayesi yoğun iş modelinin sonucu olduğunu, ancak kârın paylaşılması ile zararın sınırlı ölçüde çalışan üzerinde kalması arasında oluşan asimetrinin aşırı risk alma teşviki yaratabileceğini vurgular.
Gölge Bankacılık Gerçekten “Gölge” Bir Sistem mi?
“Shadow banking” kavramı yasa dışı bankacılık anlamına gelmez. Kaynak, kavramın Paul McCulley tarafından 2007'de bankacılık lisansı dışında kredi aracılığı yapan yapıları tanımlamak için kullanıldığını belirtmektedir. Financial Stability Board daha sonra daha tarafsız olan non-bank financial intermediation (NBFI) ifadesini benimsemiştir.
Bu ekosisteme para piyasası fonları, açık uçlu yatırım fonları, hedge fonlar, private credit fonları, menkul kıymetleştirme araçları ve çeşitli finansman şirketleri girebilir.
Bir finansal kuruluşu “bankacılık benzeri” yapan nedir?
Kaynak dört temel özelliğe odaklanmaktadır:
- Vade dönüşümü: kısa vadeli fonlarla uzun vadeli varlıkların finansmanı;
- Likidite dönüşümü: zor satılan varlıklara karşı hızlı geri ödeme sözü verilmesi;
- Kaldıraç: özkaynak üzerine borç kullanılması;
- Kredi riskinin aktarılması: temerrüt riskinin başka yatırımcılara veya yapılara taşınması.
Bu özelliklerin kritik sonucu klasik banka krizlerine benzeyen bir “run” riskidir. Ancak klasik bankalardan farklı olarak birçok NBFI aracı doğrudan mevduat sigortasına veya kalıcı merkez bankası likidite erişimine sahip değildir.
Gölge Bankacılığın Büyüklüğü Ne Kadar?
FSB'nin 2024 sonu verilerine dayanan 2025 Global Monitoring Report sonuçları kaynakta şöyle özetlenmektedir:
| Ölçü | Değer | Yıllık değişim |
|---|---|---|
| Toplam NBFI | 256,8 trilyon USD | +%9,4 |
| Küresel finansal varlıklardaki pay | %51 | — |
| Other Financial Intermediaries | 169,4 trilyon USD | +%11,0 |
| Dar bankacılık-benzeri risk ölçüsü | 76,3 trilyon USD | — |
| Banka sektörü büyümesi | — | +%4,7 |
Burada kritik ayrım şudur: 256,8 trilyon doların tamamı eşit derecede “gölge banka riski” taşımaz. Örneğin kaldıraçsız bir endeks fonu NBFI istatistiklerinin içinde bulunabilir, ancak klasik anlamda mevduat benzeri kısa vadeli fonlama ile uzun vadeli kredi üretmeyebilir. FSB'nin 76,3 trilyon dolarlık dar ölçüsü bankacılık-benzeri istikrar risklerine daha doğrudan odaklanmaktadır.
Gölge bankacılığın avantajı nedir?
Firmalar banka kredisi dışındaki finansman kaynaklarına erişebilir; yatırımcılar para piyasası fonlarından private credit'e kadar farklı risk-getiri profillerine ulaşabilir. Bankaların sermaye kuralları nedeniyle finanse etmek istemediği veya pahalı fiyatladığı kredilerin bir bölümü özel kredi fonları tarafından sağlanabilir.
Bununla birlikte daha yüksek getiri çoğu zaman ücretsiz değildir. Kaynak, kredi fonlarında elde edilen getiri priminin önemli bölümünün likidite ve kredi riskinin karşılığı olduğunu vurgular.
Likidite dönüşümü neden tehlikeli olabilir?
Bir fon yatırımcısına günlük veya hızlı geri ödeme imkânı sunarken portföyünde seyrek işlem gören tahviller veya özel krediler tutuyorsa, normal dönemlerde görünmeyen bir likidite uyumsuzluğu oluşabilir.
Kaynak, 2008'de Reserve Primary Fund vakasını ve Mart 2020 “dash for cash” dönemini bu kırılganlığın örnekleri olarak kullanmaktadır. 2020'de para piyasası ve tahvil fonlarından büyük çıkışların merkez bankası müdahaleleriyle dengelendiği belirtilmektedir.
Bankalar ile gölge bankacılık gerçekten birbirinden ayrı mı?
Tam olarak değil. Bankalar hedge fonlara ve kredi fonlarına prime brokerage ve kredi hatları sağlayabilir, repo ve türev işlemleri yapabilir ve bu kuruluşların risklerini finanse edebilir.
Kaynak, Archegos Capital Management'ın 2021 çöküşünü bu karşılıklı bağlantının örneği olarak kullanmaktadır. Prime broker bankaların toplam zararlarının 10 milyar doların üzerine çıktığı, yalnız Credit Suisse'in yaklaşık 5,5 milyar dolar zarar ettiği aktarılmaktadır.
Yüksek Frekanslı İşlem Nasıl Çalışıyor?
HFT, algoritmik işlemin son derece düşük gecikmeli bir alt türüdür. Karakteristik özellikleri çok kısa pozisyon süreleri, yüksek emir ve iptal oranları, düşük işlem başına marj ve gün sonunda genellikle sınırlı net pozisyondur.
Ekonomik model, milyonlarca küçük fırsatın son derece hızlı biçimde değerlendirilmesine dayanır. Bu nedenle asıl üretim faktörlerinden biri yalnız finansal sermaye değil, gecikme süresidir.
Latency neden ekonomik bir avantajdır?
Latency, bir piyasa olayının gözlenmesi ile algoritmanın buna karşı emrinin borsaya ulaşması arasındaki süredir. Kaynak, Aquilina, Budish ve O'Neill'ın London Stock Exchange çalışmasında tipik reaksiyon sürelerinin 5–10 mikrosaniye bandına kadar indiğini aktarmaktadır.
Bir insan göz kırpmasının yaklaşık 300 milisaniye sürmesiyle karşılaştırıldığında bu zaman ölçeği insan müdahalesinin tamamen dışında kalmaktadır.
Chicago ile New Jersey arasındaki bağlantı örneğinde fiber ağların yaklaşık 13 milisaniyelik gidiş-dönüş süresi sağladığı, daha sonra mikrodalga bağlantılarla bunun 8 milisaniyenin biraz üzerine indirildiği anlatılmaktadır.
Co-location ve Doğrudan Veri Akışları Neden Kullanılıyor?
Borsalar profesyonel işlemcilere kendi veri merkezlerinde sunucu alanı kiralayabilir. Buna co-location denir. Amaç işlem motoruna fiziksel olarak mümkün olduğunca yakın olmak ve ağ gecikmesini azaltmaktır.
Ayrıca direct market data feed'leri, konsolide kamu fiyat akışlarından daha hızlı veya daha ayrıntılı veri sağlayabilir. Kaynağın tartıştığı eşitsizlik burada oluşmaktadır: hizmetler hukuken erişilebilir olabilir, ancak maliyetleri nedeniyle fiilen profesyonel kurumların kullanımına uygundur.
HFT'nin başlıca stratejileri
Elektronik piyasa yapıcılığı, bid ve ask kotasyonlarının aynı anda verilmesi ve spread'in kazanılmasına dayanır.
Arbitraj, aynı veya ilişkili finansal araçların farklı piyasalardaki kısa süreli fiyat farklılıklarını kapatır.
Order anticipation, kamuya açık emir akışı davranışından büyük bir alış veya satışın varlığını tahmin etmeye çalışır.
Latency arbitrage ise bir referans piyasada fiyat değiştiğinde başka bir işlem yerinde henüz güncellenmemiş kotasyonlara rakiplerinden önce ulaşmaya dayanır.
Order Anticipation ile Front Running Aynı Şey midir?
Kaynağın yaptığı hukuki ayrım önemlidir. Gizli müşteri emri bilgisini kullanarak müşterinin önüne geçmek klasik front running ve yasak bir davranıştır. Buna karşılık yalnız kamuya açık piyasa verisinden başka yatırımcıların muhtemel emirlerini çıkarsamak aynı hukuki kategori değildir.
Benzer biçimde spoofing — gerçekleşme niyeti olmadan yanıltıcı emir girerek piyasayı etkileme — manipülatif ve yasak bir davranış olarak ayrı tutulmaktadır.
Latency arbitrage ne kadar büyük?
Aquilina, Budish ve O'Neill'ın London Stock Exchange mesaj kayıtlarına dayanan araştırmasında FTSE 100 hisselerinde hisse başına yaklaşık dakikada bir latency race oluştuğu; işlem hacminin yaklaşık %20'sinin bu yarışlarla ilişkili olduğu ve kaybeden kotasyonların yaklaşık yarım basis point maliyet taşıdığı bildirilmektedir.
Çalışmanın dünya hisse piyasalarına ölçeklediği tahmin yaklaşık 5 milyar dolar/yıl seviyesindedir. Bu değer bütün piyasalarda tek tek ölçülmüş gerçekleşmiş kayıp toplamı değil, araştırma modelinden elde edilen küresel ölçekleme tahminidir.
HFT Piyasanın Ne Kadarını Oluşturuyor?
| Piyasa / Ölçüm | İşlem hacmi payı | Emir payı |
|---|---|---|
| ABD – CRS tahmini | Yaklaşık %55 | Belirtilmemiş |
| AB – ESMA doğrudan firma sınıflandırması | %24 | %58 |
| AB – ESMA emir ömrü yaklaşımı | %43 | %76 |
Bu değerlerin güncel 2026 piyasa payları olmadığı özellikle belirtilmelidir. Avrupa değerleri ESMA'nın Mayıs 2013 örneklemi, ABD yaklaşık değeri ise Congressional Research Service'ın 2016 çalışması üzerinden aktarılmaktadır.
Başlıca HFT şirketleri
Kaynakta öne çıkan elektronik ve yüksek frekanslı işlem firmaları arasında Citadel Securities, Virtu Financial, Jump Trading, Tower Research Capital, Hudson River Trading, DRW, Optiver, IMC Trading, Flow Traders ve XTX Markets sayılmaktadır.
Bunların çoğu özel şirkettir; Virtu Financial ve Flow Traders ise halka açık şirketler olarak listelenmektedir.
HFT piyasa kalitesini artırıyor mu?
Kaynağın incelediği akademik literatür tek yönlü bir sonuç vermemektedir. Hendershott, Jones ve Menkveld ile Hasbrouck ve Saar gibi çalışmalar algoritmik ve düşük gecikmeli işlemin spread'leri düşürüp likiditeyi artırabildiğini raporlamaktadır. Brogaard, Hendershott ve Riordan ise HFT'nin fiyat keşfinde rol oynadığını göstermektedir.
Bunun karşısında 6 Mayıs 2010 Flash Crash örneği otomatik piyasaların kırılganlığını göstermektedir. Kaynağın aktardığı Kirilenko ve çalışma arkadaşlarının sonuçlarına göre HFT firmaları çöküşü başlatmamış olsa da en sert bölümde envanteri birbirlerine hızla aktararak hareketi büyütmüş ve ihtiyaç duyulan anda likidite arzı azalmıştır.
Dolayısıyla kaynakta ortaya çıkan tablo şudur: HFT normal dönemlerde likiditeyi ve fiyat keşfini geliştirebilir; stres dönemlerinde ise bu likiditenin bir kısmı geri çekilebilir.
Çalışmanın Yöntemi ve Bulguları
Çalışmanın yöntemi
Bu çalışma yeni bir mikro-veri seti üzerinde tahmin yapan deneysel araştırma değildir. Yazar yöntemi literature-based survey with descriptive data analysis olarak tanımlamaktadır.
Başlıca bilgi kaynakları:
- Financial Stability Board'un non-bank financial intermediation raporları,
- LSEG Data & Analytics yatırım bankacılığı ücret verileri,
- New York State Comptroller Wall Street ücret verileri,
- BIS döviz piyasası verileri,
- SEC ve ESMA piyasa mikro-yapısı çalışmaları,
- hakemli yatırım bankacılığı, gölge bankacılık ve HFT literatürüdür.
Yatırım bankacılığı hakkında ana bulgular
- 2025 ilk yarıda küresel yatırım bankacılığı ücretleri 60,5 milyar dolar olarak raporlanmıştır.
- Pazar, küresel dağıtım kapasitesi ve sermaye gereksinimleri nedeniyle büyük kurumlarda yoğunlaşmaktadır.
- İhraç ve M&A gelirleri piyasa döngüsüne bağlıdır; trading gelirleri volatiliteden farklı biçimde etkilenebilir.
- Faaliyet yasal ve yüksek ölçüde düzenlenmiş olmakla birlikte OTC işlemler ve bilgi asimetrileri dışarıdan şeffaflığı azaltabilir.
- Aynı kurumun danışman, ihraççı, araştırma üreticisi ve işlemci rolünü üstlenmesi çıkar çatışması yaratabilir.
Gölge bankacılık hakkında ana bulgular
- 2024 sonunda geniş NBFI varlıkları 256,8 trilyon dolar ve küresel finansal varlıkların %51'i seviyesindedir.
- Bu sektörün tamamı aynı bankacılık-benzeri risk profilini taşımaz.
- FSB'nin daha dar bankacılık-benzeri risk ölçüsü 76,3 trilyon dolardır.
- NBFI varlıkları kaynakta %9,4, bankacılık sektörü ise %4,7 yıllık büyümeyle raporlanmaktadır.
- Temel sistemik riskler vade dönüşümü, likidite dönüşümü, kaldıraç ve bankalarla karşılıklı bağlantılardan doğmaktadır.
- Para piyasası ve açık uçlu fonlarda hızlı geri ödeme vaatleri ile portföy likiditesi arasında stres döneminde uyumsuzluk oluşabilir.
HFT hakkında ana bulgular
- HFT modern elektronik piyasalarda önemli bir likidite sağlayıcısıdır.
- Akademik literatür normal koşullarda daha düşük spread ve daha hızlı fiyat keşfiyle ilişki bulmaktadır.
- Latency avantajı co-location, direct feeds, özel ağlar ve FPGA benzeri donanımlarla optimize edilmektedir.
- Latency arbitrage'ın ekonomik maliyeti Aquilina ve çalışma arkadaşlarının ölçeklemesine göre yaklaşık 5 milyar dolar/yıl düzeyindedir.
- Likidite stres dönemlerinde azalabilir ve otomatik işlem mekanizmaları hızlı geri-besleme süreçleri yaratabilir.
- Fiziksel iletim hızları sınırlarına yaklaştıkça rekabetin ağ gecikmesinden tahmin algoritmalarının kalitesine kayması beklenmektedir.
Üç Finansal Alanın Risk Yapısı Nasıl Farklılaşıyor?
| Alan | Ekonomik işlev | Başlıca risk | Şeffaflık sorunu |
|---|---|---|---|
| Yatırım bankacılığı | Sermaye piyasası aracılığı ve danışmanlık | Çıkar çatışması, trading ve underwriting riski | OTC işlemler ve bilgi asimetrisi |
| Gölge bankacılık / NBFI | Banka dışı kredi aracılığı | Likidite dönüşümü, kaldıraç, run riski | Leverage ve interconnectedness veri boşlukları |
| HFT | Elektronik likidite ve fiyat keşfi | Stres anında likidite geri çekilmesi, hız yarışı | Profesyonel veri ve altyapı erişim farkı |
Kaynağın yatırımcı perspektifi
Çalışmanın yatırımcılara ilişkin değerlendirmeleri yazarın yorumlarıdır ve kişiye özel yatırım tavsiyesi değildir.
Yatırım bankacılığı konusunda yazar, ihraç ve araştırma materyallerinin kurumun satış çıkarlarından bağımsız kabul edilmemesi gerektiğini savunmaktadır.
NBFI araçlarında yatırımcıların getiri priminin hangi likidite, kredi veya kaldıraç riskini telafi ettiğini anlaması gerektiğini vurgular.
HFT bağlamında ise perakende yatırımcının mikro-saniye hız yarışına teknik olarak katılamayacağını, buna karşılık elektronik piyasa yapıcılığın yarattığı dar spread'lerden dolaylı olarak yararlanabileceğini belirtmektedir.
Çalışmanın desteklediği sonuçlar
- Üç alan da yasal ve ekonomik işlevi bulunan finansal faaliyetlerdir.
- Yüksek düzenleme düzeyi tek başına risk veya çıkar çatışmasını ortadan kaldırmaz.
- NBFI artık küresel finansal sistemin çok büyük bir bölümünü oluşturmaktadır.
- NBFI'nin toplam büyüklüğü ile dar anlamda bankacılık-benzeri risk taşıyan bölüm birbirinden ayrılmalıdır.
- HFT'nin piyasa kalitesi üzerindeki etkileri hem olumlu hem olumsuz kanallar içermektedir.
- Modern borsalarda gecikme süresi ekonomik olarak fiyatlandırılabilen bir rekabet unsuruna dönüşmüştür.
- Üç alanda da dışarıdan algılanan “gizlilik” çoğunlukla yasadışılıktan değil karmaşık piyasa yapıları ve bilgi asimetrilerinden kaynaklanmaktadır.
Çalışmanın doğrudan kanıtlamadığı sonuçlar
- Yatırım bankacılığının tamamının güvenli veya etik olduğu sonucunu deneysel olarak kanıtlamaz.
- 256,8 trilyon dolarlık bütün NBFI sektörünün aynı sistemik risk seviyesine sahip olduğunu göstermez.
- ABD ve Avrupa için kullanılan HFT pazar payları 2026 yılının güncel ölçümleri değildir.
- 5 milyar dolarlık latency-arbitrage maliyeti doğrudan bütün dünya piyasalarında gözlemlenen toplam gerçekleşmiş zarar değildir.
- HFT'nin bütün yatırımcılar için net olarak olumlu veya olumsuz olduğunu tek bir sonuçla göstermez.
- Yazarın yatırımcı önerileri kontrollü yatırım deneylerinden elde edilmiş nedensel sonuçlar değildir; literatür ve piyasa yapısı değerlendirmeleridir.
Kaynak ve Yöntem Notu
Özgün başlık: What Lies Behind Investment Banking, Shadow Banking, and High-Frequency Trading? A Risky, Dangerous, Secretive, or Reputable Business?
Yazar: Roland Rupprechter.
Tarih: Ağustos 2026.
Afiliasyon: R&B Wealth Management; Member, Austrian Association for Financial Analysis and Asset Management.
Çalışma türü: Literatür-temelli survey ve betimsel veri analizi.
Yatırım bankacılığı temel veri kaynağı: LSEG Data & Analytics, Global Investment Banking Fee Review, First Half 2025.
NBFI temel veri kaynağı: Financial Stability Board, Global Monitoring Report on Nonbank Financial Intermediation 2025; veriler 2024 sonu itibarıyladır.
HFT piyasa-pay kaynakları: Congressional Research Service (2016) ve ESMA (2014). Avrupa değerleri Mayıs 2013 örneklemini temel almaktadır.
Latency-arbitrage kaynağı: Aquilina, Budish & O'Neill (2022), Quarterly Journal of Economics.
Wall Street ücret verisi: Office of the New York State Comptroller, 26 Mart 2026 açıklaması.
FX hacmi: BIS Triennial Central Bank Survey 2022.
Telif / lisans: İncelenen PDF içinde açık bir Creative Commons veya benzeri yeniden kullanım lisansı belirtilmemektedir. Bu nedenle kaynak tabloları ve özgün grafik tasarımları yeniden kullanılmamıştır.
Temel metodolojik sınır: Çalışma farklı yıllara ve farklı ölçüm yöntemlerine sahip çok sayıda ikincil veri kaynağını bir araya getirmektedir. Dolayısıyla rakamların aynı tarih ve metodolojiye ait tek bir kesitsel veri seti gibi karşılaştırılmaması gerekir.
HFT zaman sınırı: %55 ABD ve %24–43 Avrupa işlem hacmi değerleri tarihsel araştırma ölçümleridir ve 2026 güncel piyasa payı olarak yorumlanmamalıdır.
NBFI tanım sınırı: 256,8 trilyon dolarlık toplam NBFI sektörü ile 76,3 trilyon dolarlık bankacılık-benzeri risk taşıyan dar FSB ölçüsü ayrı kategorilerdir.
Yatırımcı değerlendirmeleri: Çalışmanın son bölümündeki yatırım yaklaşımı ve tavsiyeler yazarın genel görüşüdür; bireysel yatırımcının hedef, risk toleransı veya finansal durumuna göre hazırlanmış kişisel yatırım tavsiyesi değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir